
Wi-Fi 7市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
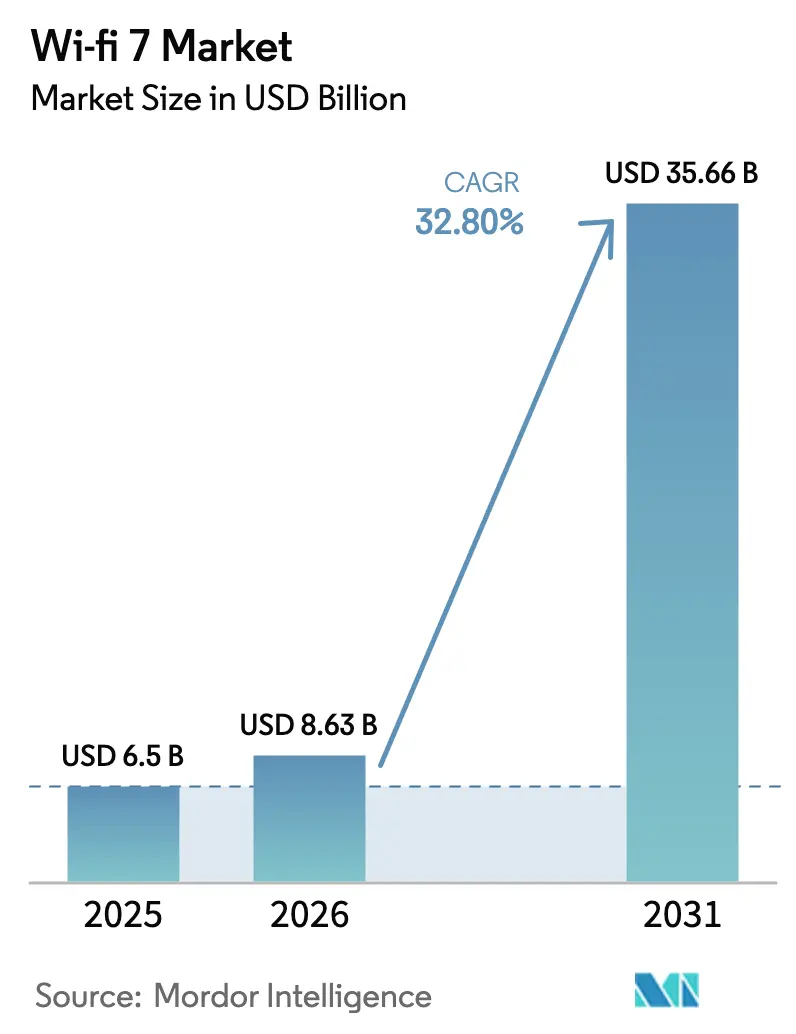
| 市場規模 (2026) | 8.63 十億米ドル |
| 市場規模 (2031) | 35.66 十億米ドル |
| 成長率 (2026 - 2031) | 32.80 % |
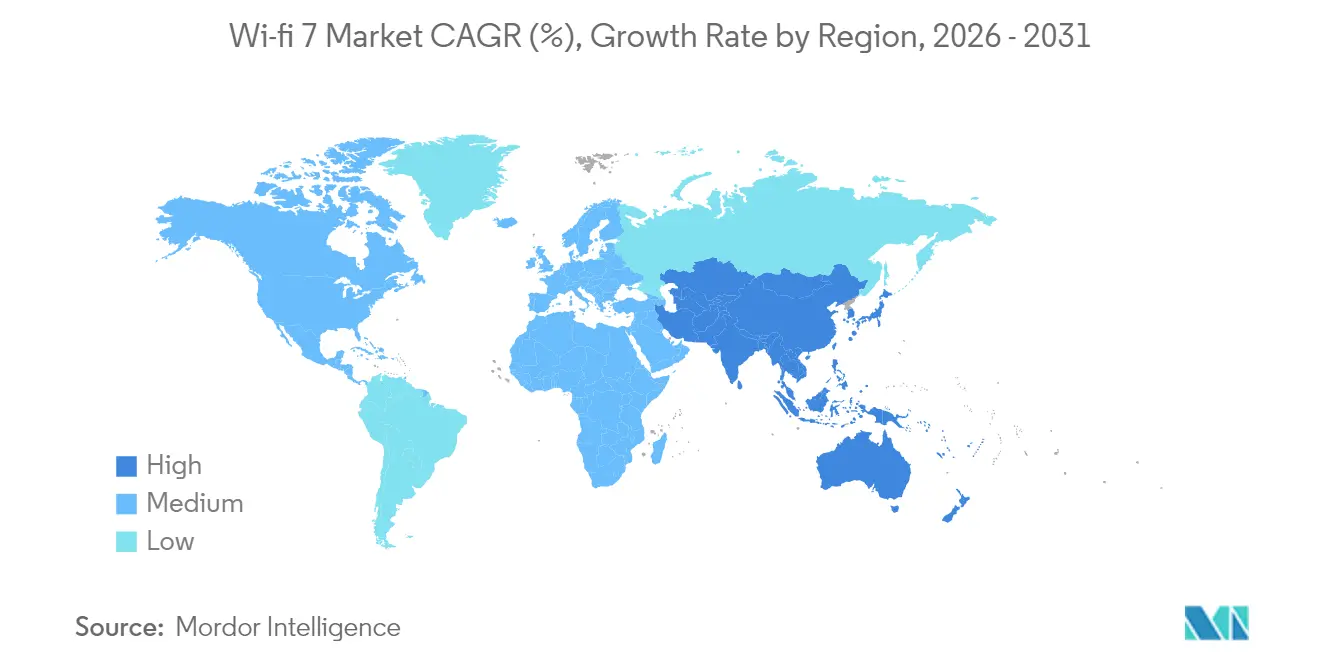
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるWi-Fi 7市場分析
Wi-Fi 7市場規模は2025年にUSD 65億と評価され、2026年のUSD 86.3億から2031年にはUSD 356.6億に達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は32.8%です。この加速は、企業のデジタルトランスフォーメーション予算の急増、マルチギガビット接続に対する消費者需要、および複数の国における6 GHz帯域割り当てのドミノ効果を反映しています。[1]Wi-Fi Alliance、「Wi-Fi 7の勢いが認定ローンチとともに加速」、wifi.org チップセットおよびゲートウェイベンダーは2024年中に2億3,300万台のWi-Fi 7デバイスを出荷しており、主流への普及がすでに始まっていることを示しています。5 Gbpsを超える持続的なスループットを必要とするAI中心デバイスの普及、ゲートウェイ更新サイクルを18ヶ月に短縮する中国のファイバー・ツー・ザ・ルーム展開、および802.11beを統合した車載ゾーナルアーキテクチャが、いずれも成長軌道を強化しています。マネージドコネクティビティに紐付いたサービスは、ティア1 ISPがファイバーバックボーンを収益化するにつれて最も急速に拡大しており、一方でハードウェアはアクセスポイントおよびゲートウェイの刷新により支出の大部分を占め続けています。
主要レポートのポイント
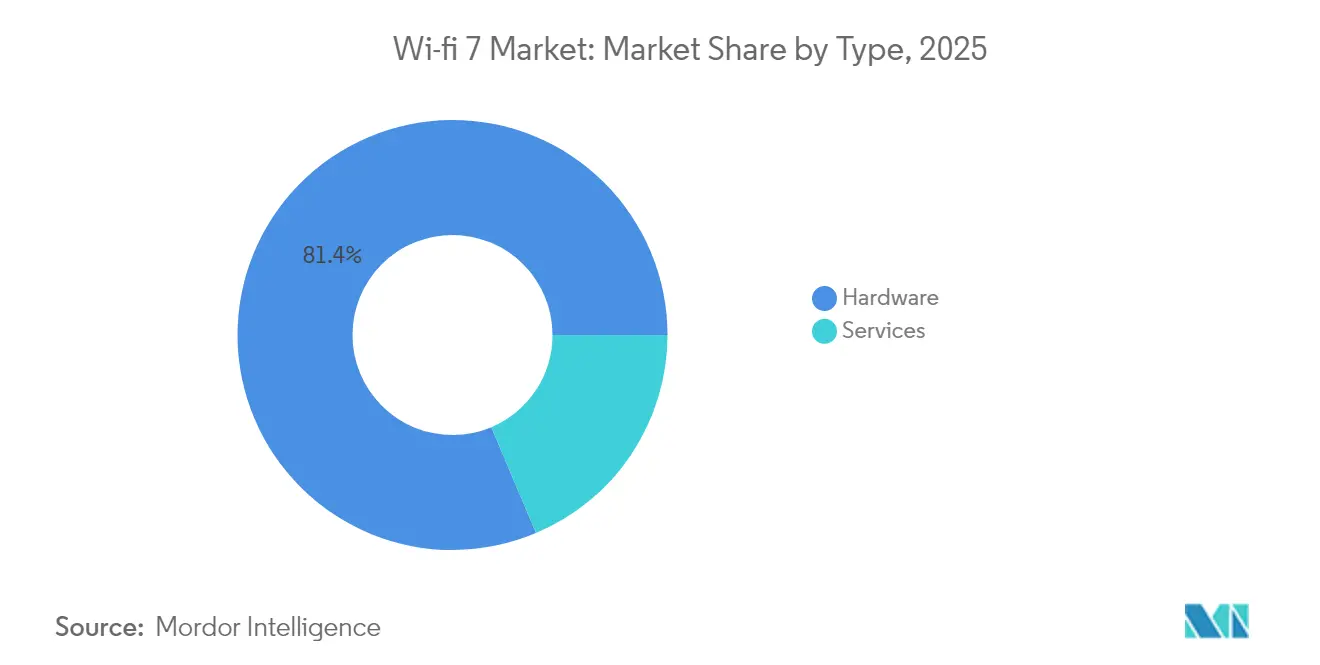
- タイプ別では、ハードウェアが2025年のWi-Fi 7市場シェアの81.35%を占め、サービスは2031年までに40.2%のCAGRで拡大する見込みです。
- アプリケーション別では、屋内展開がWi-Fi 7市場において2025年の収益シェアの66.20%をリードし、屋外プロジェクトは2031年に向けて39.4%のCAGRで成長すると予測されています。
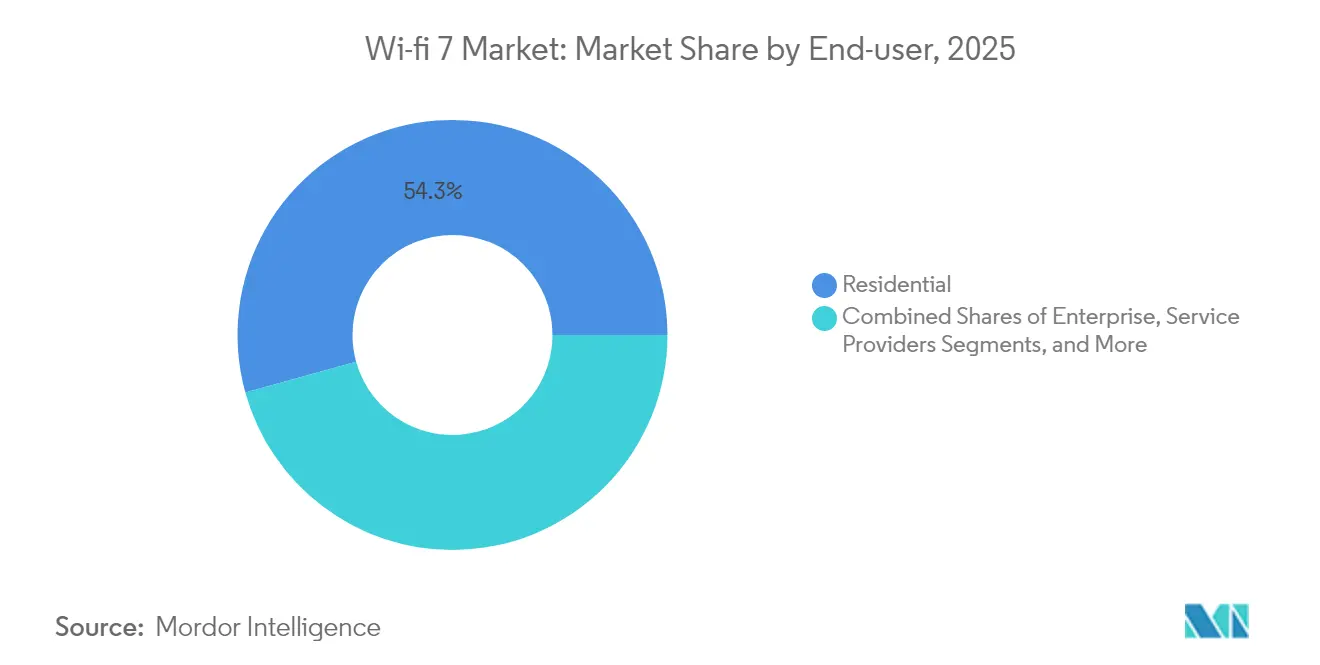
- エンドユーザー別では、住宅用途が2025年のWi-Fi 7市場規模の54.30%を占め、産業・製造のユースケースは2031年に向けて41.6%のCAGRで進展しています。
- 周波数帯域構成別では、デュアルバンドが2025年のWi-Fi 7市場規模の79.10%のシェアを獲得し、トライバンドシステムは2031年までに45.5%のCAGRで上昇すると予測されています。
- 地域別では、アジア太平洋地域がWi-Fi 7市場において2025年の収益シェアの40.60%をリードし、アジア太平洋地域は2031年までに34.7%のCAGRで最も成長が速い地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ティア1 ISPによるトライバンドCPEバンドリングが家庭のアップグレードサイクルを加速 | + 8.5% | 北米および欧州での早期成長を伴うグローバル | 短期(2年以内) |
| Wi-Fi Allianceの「Wi-Fi CERTIFIED 7」ラベリングが企業グレードの相互運用性リスクを低減 | + 6.2% | グローバル | 中期(2〜4年) |
| EUおよびブラジルにおける6 GHz帯域解放義務が1.2 GHz分の新たな電波を開放 | + 7.8% | 欧州、ラテンアメリカ、アジア太平洋地域へのスピルオーバー | 中期(2〜4年) |
| 5 Gbpsのスループット上限を超えるAI-PCおよびXRヘッドセットを出荷するOEMの競争 | + 9.1% | 北米およびアジア太平洋地域に集中するグローバル | 長期(4年以上) |
| 中国におけるファイバー・ツー・ザ・ルーム(FTTR)展開がゲートウェイ更新を18ヶ月未満ごとに推進 | + 5.4% | 中国、アジア太平洋地域全体への拡大を伴う | 短期(2年以内) |
| 車内ストリーミング向け802.11beの車載ゾーナルアーキテクチャ採用 | + 3.2% | プレミアム自動車市場が先導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ティア1 ISPによるトライバンドCPEバンドリングが家庭のアップグレードサイクルを加速
ティア1 ISPによるトライバンドCPEバンドリングが家庭のアップグレードサイクルを加速させています。Charter Communicationsなどのサービスプロバイダーは2024年後半に高度なWi-Fi 7ルーターの出荷を開始し、通常の4年間の消費者買い替えサイクルを回避して、高価なファイバー回線が家庭内で最高速度を実現できるようにしています。Lumen Technologiesは内製設計のWi-Fi 7ゲートウェイで後に続き、オペレーター補助金が加入者の初期ハードウェアコストを解消できることを証明しました。この戦略は顧客をプレミアムブロードバンドティアに囲い込み、加入者一人あたりの平均収益を拡大し、Wi-Fi 7市場全体を底上げする数百万台のトライバンドエンドポイントを普及させます。
Wi-Fi Allianceの「Wi-Fi CERTIFIED 7」ラベリングが企業の相互運用性リスクを低減
Wi-Fi Allianceの「Wi-Fi CERTIFIED 7」ラベリングが企業の相互運用性リスクを低減します。2024年1月の認定ローンチは、ベンダー中立のプロセスで320 MHzチャネル、マルチリンクオペレーション、および4K QAM機能を検証することで購買担当者の懸念を解消しました。2024年12月にリリースされたCiscoのインテリジェントアクセスポイントはこのプログラムを基盤に構築され、展開時間を大幅に短縮するAI駆動の自動設定を追加しています。[2]Cisco Systems、「Cisco Catalyst Wi-Fi 7アクセスポイント データシート」、cisco.com 大規模組織はWi-Fi 7機器を標準準拠として扱うようになり、批准待ちであったマルチサイト購入が可能になっています。
EUおよびブラジルにおける6 GHz帯域解放義務が1.2 GHz分の新たな電波を開放
EUおよびブラジルにおける6 GHz帯域解放義務が1.2 GHz分の新たな電波を開放します。ブリュッセルは5,945〜6,425 MHz帯域を無免許使用に向けて調和させ、旧来の2.4 GHzおよび5 GHz帯域と比較して利用可能な周波数帯域を事実上3倍にしました。ブラジルはこの決定を踏襲し、機器メーカーがグローバルSKUを構築できるようにした一方で、Ofcomの英国草案規則は無免許屋内Wi-Fiを優先し、認定ハードルをさらに低下させています。これらの動きが合わさることで、320 MHzチャネルが商業的に実現可能となり、Wi-Fi 7市場の勢いが持続されます。
OEMが5 GBPSスループットを超えるAI-PCおよびXRヘッドセットの出荷を競う
OEMは5 Gbpsのスループット上限を超えるAI-PCおよびXRヘッドセットの出荷を競っています。QualcommのFastConnect 7900はAI最適化を統合し、マルチリンクオペレーション中のレイテンシーを2 ms未満に維持します。これはクラウド支援型XRワークロードには不可欠な要件です。[3]Qualcomm、「FastConnect 7900ファクトシート」、qualcomm.com AppleがiPhone 17向けに内製したWi-Fi 7シリコンは、オンデバイスAIおよびイマーシブアプリにとって無線性能がいかに重要であるかを示しています。ベンダーがプレミアムユーザーエクスペリエンスをマルチギガビット無線と結び付けるにつれ、ハンドセット、ラップトップ、ウェアラブル全体でWi-Fi 7チップセットの設計採用が急増し、Wi-Fi 7市場のアドレス可能規模が拡大しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| エントリーレベルスマートフォンにおけるWi-Fi 6Eとの高い部品表(BoM)コスト差 | - 4.3% | アジア太平洋地域の製造拠点を中心とするグローバル | 短期(2年以内) |
| 米国およびEMEAにおける屋外アクセスポイントのAFC関連認定遅延 | - 3.7% | 北米および欧州 | 中期(2〜4年) |
| バッテリー制約のあるIoTセンサーにおける消費電力ペナルティ(30%超) | - 2.8% | 産業用IoT展開に集中するグローバル | 長期(4年以上) |
| インドおよびロシアにおける無免許6 GHzのチャネル占有コンプライアンスリスク | - 1.9% | インド、ロシア、および同様の規制環境 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エントリーレベルスマートフォンにおけるWi-Fi 6Eとの高い部品表(BoM)コスト差
エントリーレベルスマートフォンにおけるWi-Fi 6Eとの高い部品表(BoM)コスト差。320 MHzチャネルおよび4,096-QAMをサポートするには高度なRFフロントエンド設計が必要であり、Qorvoなどのベンダーはハンドセットコストを15〜25%引き上げるマルチアンテナモジュールを供給していますが、これは廉価スマートフォンメーカーが吸収できる水準ではありません。[4]Qorvo、「トライバンドWi-Fi 7フロントエンドモジュールポートフォリオ」、qorvo.com このコスト差は、部品価格が下落するまでWi-Fi 7の早期採用をフラッグシップモデルに限定し、マスマーケットでの量産拡大を遅らせています。
米国およびEMEAにおける屋外アクセスポイントのAFC関連認定遅延
米国およびEMEAにおける屋外アクセスポイントのAFC関連認定遅延。FCCが2024年2月に標準電力運用を承認したものの、既存マイクロ波ユーザーとのリアルタイム調整により数ヶ月の実験室試験およびシステム統合が追加されます。スタジアムやキャンパス全体をカバーするカバレッジを計画している企業は、承認された自動周波数調整データベースが整備されるまで待つ必要があり、屋外Wi-Fi 7プロジェクトの収益認識が将来の会計期間にずれ込んでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ハードウェアの優位性がインフラ刷新を推進ハードウェアセグメントは2025年の総収益の81.35%を生み出しており、改造不可能な新しいRFアーキテクチャに結びついた資本集約度の高さを示しています。アクセスポイント、ゲートウェイ、およびチップセットがこの支出の大部分を占め、一方でソフトウェアアナリティクスおよびマネージドサービスは既存インストールベースの上位に位置し、40.2%のCAGRで成長しています。ハードウェアのWi-Fi 7市場規模は2025年のUSD 52.9億から2031年のUSD 290.2億へと拡大すると予測されており、シリコン、アンテナ、およびフロントエンドモジュールへのサプライヤーの注力が正当化されています。サービスは、ISPがクラウドポータル、デバイス・アズ・ア・サービスプラン、および自動最適化ツールをバンドルするにつれて、Wi-Fi 7産業において最も急速に拡大するセグメントであり続けています。
アクセスポイントは、企業の更新サイクルおよびトライラジオ設計を必要とする高密度施設により、最大のハードウェアサブセグメントであり続けています。ゲートウェイはトライバンドCPE補助金に後押しされて僅差で続きます。チップセットはイノベーションのペースを決定します:BroadcomのBCM 6765およびMediaTekのFilogicプラットフォームは、特定の展開環境に最適化された目的特化型シリコンの代表例です。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


アプリケーション別:
屋内展開が市場浸透をリード屋内ユースケースは、オフィス、大学、および高層アパートがリケーブルなしにマルチギガビットカバレッジを必要としたことから、2025年収益の66.20%を獲得しました。このセグメントがリードする理由は、マルチリンクオペレーションなどのWi-Fi 7機能が高密度デバイスクラスターにおける干渉軽減に優れているためです。スタジアム、自治体Wi-Fi、およびスマートシティ回廊を含む屋外アプリケーションは絶対値では劣りますが、2031年までに39.4%のCAGRで成長すると予測されています。
Extreme NetworksはZwarte Cross 2024フェスティバルでWi-Fi 7トライラジオアクセスポイントを展示し、数万人の同時接続ユーザーに安定した帯域幅を提供しました。このような実績は屋外性能を実証し、サービスプロバイダーのオフロードおよび都市全体のバックホールアップグレードへの道を開きます。規制上のAFCハードルがクリアされるにつれて、屋外展開がWi-Fi 7市場の追加的な収益ストリームを支えることになります。
エンドユーザー別:
住宅ベースが企業のイノベーションを支援住宅向け展開は2025年収益の54.30%のシェアを保持しており、ISPバンドル型ゲートウェイが大規模なインストールベースを迅速に生み出す様子を示しています。一方、産業・製造プラントは確定的レイテンシーを必要とする無線タイムセンシティブネットワーキングを通じて41.6%のCAGRという最高成長率を記録しています。企業はその中間に位置しており、予算が高度な機能に最初に充当され、コスト曲線が改善されると消費者向けハードウェアへと普及していきます。
医療環境は、リアルタイムテレメトリーおよび混合現実手術トレーニングが安定したギガビットスループットに依存する特化型サブセグメントを提供します。これらの要求の厳しいシナリオは、規制上のコンプライアンスを満たしながら電力効率を最適化できるWi-Fi 7ベンダーにとっての潜在的な機会を浮き彫りにしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
周波数帯域構成別:
トライバンドアーキテクチャが性能を向上デュアルバンド機器は、企業が6 GHzチャネルを調整することなく既存の2.4 GHzおよび5 GHzフットプリントにWi-Fi 7の効率向上を重ねられることから、2025年の収益シェア79.10%で引き続き出荷を主導しています。しかしトライバンド構成は、320 MHzチャネルを解放して2桁ギガビットのピーク性能を実現することから、45.5%のCAGRで他のすべてのカテゴリーを上回っています。Intelは、1,200を超えるデバイスモデルがすでに3つの帯域でWi-Fi 7をサポートしており、その数が12ヶ月未満で2倍になったと指摘しています。
MaxLinearのシングルチップトライバンドソリューションは6 GHzレーンで11.5 Gbpsを達成しており、AIエッジワークロードおよびイマーシブメディアに必要なヘッドルームを実証しています。高密度企業および大型イベント会場では、入札文書においてトライバンド設計をますます指定するようになっており、この傾向がWi-Fi 7市場全体の中でより高付加価値のSKUへと収益を再配分させることになります。
地域分析
アジア太平洋地域Wi-Fi 7市場
アジア太平洋地域は、中国の通信事業者がファイバー・トゥ・ザ・ルームを事実上の標準として採用したことにより、2025年の収益の40.60%を占めた。中国電信(China Telecom)単独で1.93億ブロードバンド回線に成長し、ギガビット普及率は27.3%に達しており、これにより全国規模のゲートウェイ更新サイクルが西側諸国の標準よりも大幅に短縮されている。サプライチェーンの近接性が迅速なイテーションを可能にし、ベンダーは数ヶ月以内にWi-Fi 7リファレンスデザインを次々と契約製造業者に提供できる。
北米Wi-Fi 7市場
北米はプレミアムなアーリーアダプター地域であり続けている。FCCによる5,945MHz以上での標準電力運用の承認により屋外展開が可能となったが、AFCデータベースは依然として一定の障壁をもたらしている。CharterやLumenなどのサービスプロバイダーは、競争の激しいギガビット層において差別化要因としてトライバンドゲートウェイを位置付けている。Cisco、HPE Aruba、CommScopeが認定機器を出荷するにつれ、エンタープライズの更新サイクルも加速している。
欧州Wi-Fi 7市場
欧州は規制の整合性を通じて導入を進めている。欧州委員会は2024年に6GHz帯の下部を調和させ、ISPおよび企業が再認証なしに国境を越えて6GHzチャネルを展開できるようにした。Vodafone UKは2024年にWi-Fi 7ルーターのテストを完了し、2025年の商業展開を予告した。
中東・アフリカおよび南米Wi-Fi 7市場
中東は2031年にかけて顕著な成長を示している。各国政府はWi-Fi 7をスマートシティの入札組み込み、AIビデオ監視、コネクテッドトランジット、没入型観光体験などを特徴としている。ドバイでの公開デモンストレーションでは、量産前の機器で3.7Gbpsのダウンリンクを記録し、開放的な都市レイアウトにおける良好な電波伝搬特性を示した。南米はブラジルの積極的な周波数帯域の開放から恩恵を受けており、アフリカ市場は地域の規制当局がITUガイドラインに準拠するのを待っている。

規制環境
Wi-Fi 7の商業化は、正式な標準化と各国の6 GHz帯免許不要規則の両方に依存している。IEEEは2025年7月22日に802.11be-2024を発行し、Wi-Fi AllianceはWi-Fi CERTIFIED 7プログラム(2024年1月開始)を運営しており、これによりマルチリンクオペレーションや320 MHzチャネルといった機能に関する企業の調達リスクが低減される。
スペクトルアクセスおよび出力規則は、特に屋外における6 GHz帯Wi-Fi 7性能を左右する重要な規制上の変動要因である。米国では、FCCが2026年4月27日に施行される規則を通じて6 GHz帯の運用モデルを拡大し、6 GHz帯の一部(U-NII-5およびU-NII-7)において免許不要のジオフェンス可変電力(GVP)機器を許可する一方、自動周波数調整(AFC)のワークフローは依然として標準出力屋外アクセスポイントの認証と展開に影響を与えている。欧州では、欧州委員会がハイブリッド型の6 GHz施策を継続しており、下位6 GHz帯は免許不要用途向けに維持しつつ、上位帯の決定はWRC-27に向けて延期している。インドも同様の姿勢を取っており、TRAIは上位6 GHz帯の競売の決定をWRC-27以降まで待つよう勧告している。
バリューチェーン分析
Wi-Fi 7のバリューチェーンは、規格、認証、シリコンIPから始まり、RFフロントエンド部品、デバイスOEM統合、チャネルパートナーへと展開する。IEEE 802.11とWi-Fi Allianceが相互運用性と認証を規定する一方、チップセットの供給はBroadcom、Qualcomm、MediaTek、Intelに集中しており、これがルーター、ゲートウェイ、クライアントデバイス、企業向けアクセスポイントのリファレンスデザイン、ドライバースタック、市場投入時期に影響を与えている。
下流では、ネットワーキングOEMおよびシステムベンダーがチップセットの機能を、展開可能な企業向け・サービスプロバイダー向けプラットフォームへと転換し、トライバンド無線をクラウドオーケストレーションおよびセキュリティと組み合わせている。Ciscoなどのベンダーは、AI支援管理、ゼロトラスト制御、キャンパスネットワーキング統合を備えたWi-Fi 7アクセスポイントをパッケージ化しており、展開はWPA3セキュリティや電力供給(例えば、上位機種アクセスポイント向けのIEEE 802.3bt/UPOEクラスのPoE)といった隣接インフラにも依存している。住宅用CPEでは、流通は小売とeコマースの間で分かれており、企業、産業、スマートシティ向けの展開は付加価値流通業者、インテグレーター、マネージドサービスプロバイダーに依存しており、そこではサイト調査、RF設計、ライフサイクル管理がサービス付帯を支えている。
競合環境
チップセット層は中程度に集中しています。Broadcom、Qualcomm、MediaTek、およびIntelは、数十年にわたる知的財産、ファウンドリ契約、およびソフトウェアスタックを活用して、設計採用の大部分を掌握しています。Broadcomの第2世代ポートフォリオは住宅向けゲートウェイおよび企業向けアクセスポイントをターゲットとしています。QualcommはFastConnect 7900にAI処理を統合し、モバイルおよびXRフォームファクターを追求しています。MediaTekはマスマーケット向けAndroidデバイスの部品表コストを圧縮し、一方でIntelはPCおよび企業認定を優先しています。AppleがiPhone 17のWi-Fi 7ラジオに向けた内製シリコンプロジェクトは、マーチャントサプライヤーから交渉力を移行させる可能性のある深化した垂直統合を示唆しています。
機器ベンダーはクラウドオーケストレーション、AIアシュアランス、および垂直領域の専門性で差別化を図っています。Ciscoのインテリジェントアクセスポイントはチャネルプランを自律的に調整し、ゼロトラストセキュリティをバンドルしています。Extreme Networksはスポーツアリーナにトライラジオハードウェアを展開し、一方Arista Networksはキャンパスファブリックへの確定的スケジューリングを拡張しています。Synapticsなどのスタートアップは、目的特化した低消費電力Wi-Fi 7チップセットでIoTノードをターゲットにしています。
マルチリンクオペレーション、ターゲットウェイクタイムアルゴリズム、およびスペクトラルマスクに関する特許出願は、持続的な研究開発競争を示唆しています。MetaおよびMicrosoftはともにWi-Fi 7をAR/VR向けに適応する特許請求を申請しており、水平型プレーヤーがシリコン設計に参入する可能性があり、競争がさらに激化する可能性があります。Wi-Fi 7市場は、したがって、純粋な無線性能と同様にエコシステムの支配力を重視するものとなっています。
Wi-Fi 7産業リーダー
Intel Corporation
Broadcom Inc.
Cisco Systems Inc.
MediaTek Inc.
Qualcomm Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
Wi-Fi 7市場
- Broadcom Inc.
- Qualcomm Technologies, Inc.
- Intel Corporation
- MediaTek Inc.
- Cisco Systems, Inc.
- TP-Link Technologies Co., Ltd.
- Huawei Technologies Co., Ltd.
- Netgear, Inc.
- Cambium Networks
- Synaptics
- CommScope
- AsusTek Computer Inc.
- Extreme Networks
- Sercomm Corporation

市場機会と将来展望
企業WLANの更新は、Wi-Fi 7ベンダーにとって即座の空白市場であり、購入決定が正式承認前の慎重姿勢よりも、測定可能なアプリケーション要件に一層合致するようになってきているためである。IDCのデータによれば、Wi-Fi 7は2026年第1四半期に企業向けWLAN依存アクセスポイント収益の44.5%を占め、2025年第1四半期の11.8%から上昇しており、差別化されたトライラジオアクセスポイント、クラウド管理型保証、Wi-Fi CERTIFIED 7の相互運用性に紐づくマルチサイト標準化を支えている。
屋外およびキャンパス規模の機会は、6 GHz帯の運用フレームワークと調整メカニズムがどのように成熟するかに依存する。FCCの2026年4月施行規則は、6 GHz帯におけるジオフェンス可変電力機器向けの追加運用モードを設けており、ベンダーはこれを高性能な免許不要展開向けに製品化できる一方、AFC関連プロセスは北米およびEMEAの一部地域で標準出力屋外展開の時期を依然として制約している。会場や自治体を超えて、Wi-Fi 7はAR/VRトレーニングや産業用接続といった遅延に敏感な環境においてもアップグレード経路を生み出しており、マルチリンクオペレーションとより広いチャネル幅が同時リンク利用と輻輳回避を支えている。住宅用ブロードバンドでは、大手ISPによるトライバンドCPEのバンドル提供が更新サイクルを短縮し、マネージドWi-Fiサービスの導入基盤を拡大している。
Recent Industry Developments in Wi-Fi 7市場
- 2026年7月:SoftAtHomeは、フランスおよびポーランドのOrange向けにprplベースのWi-Fi 7リピーターソフトウェアを商用展開し、さらに3つの欧州市場での展開が見込まれている。この展開により、prplエコシステムの採用が拡大し、ソフトウェア定義型のWi-Fi 7展開が一層促進される。
- 2026年7月:eeroはWi-Fi 7ルーターであるeero 7およびeero Pro 7を発売し、Amazon.comを通じて購入可能となった。この発売は、主要な小売チャネルを通じた消費者向けWi-Fi 7の普及を後押しする。
- 2026年7月:ADIはAraknis Networks 830 Wi-Fi 7屋内アクセスポイントを発表し、世界中で提供開始された。この新しい屋内APは、企業向けWi-Fi 7ポートフォリオと流通を拡大する。


Wi-Fi 7市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、Wi-Fi 7市場は、エンドユーザー全体における屋内および屋外の無線接続に使用されるWi-Fi 7(802.11be)ハードウェアおよび関連サービスから生じる収益として測定され、世界規模でUSDにて追跡される。
対象範囲の除外:旧世代Wi-Fi規格、有線LAN機器、およびセルラー専用接続への支出は、Wi-Fi 7固有の提供に付随してバンドルされている場合を除き、集計対象外とする。
セグメンテーション概要
- タイプ別
- ハードウェア
- アクセスポイント
- ゲートウェイ
- ルーターおよびエクステンダー
- チップセット/モジュール
- サービス
- ハードウェア
- アプリケーション別
- 屋内
- 屋外
- エンドユーザー別
- 住宅
- 企業
- 産業・製造
- サービスプロバイダー/スマートシティ
- 周波数帯域構成別
- デュアルバンド(2.4/5 GHz)
- トライバンド(2.4/5/6 GHz)
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東・アフリカ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、主に技術の成熟度、スペクトルの利用可能性、導入時期に関して、モデルの基盤を確立するために用いられた。IEEE 802.11ワーキンググループ、Wi-Fi Allianceの公開資料、FCCおよび他国のスペクトル規制当局、ITU資料など、各機関・出典からの公開文書を確認し、6 GHz帯の利用を可能にする規制変更やデバイスの認証経路を理解した。
これらの情報を市場モデルに反映させるため、企業の開示資料や投資家向け説明会からの財務情報や製品に関するコメント、さらに企業WLANの更新サイクルや消費者向けネットワーキング需要を追跡する信頼性の高い報道機関や業界団体のウェブサイトも用いた。一部では、企業財務・インテリジェンス、ニュース・財務情報、特許データベース確認のための有料サブスクリプションを利用し、製品発表の主張やチップセットロードマップの時期を相互検証できるようにした。これらの出典は例示的なものであり、データ収集、検証、および研究上の疑問点の明確化のために、他にも多くの参考資料が用いられた。
一次インタビューおよび調査
一次調査は、実際に出荷・展開されているものの検証に重点を置いた。これは、初期段階のWi-Fi規格が、実際の調達現場よりも紙上では大きく見えることがあるためである。主要地域にわたるコンポーネントエコシステム参加者、デバイス・機器関係者、チャネルパートナー、企業およびサービスプロバイダーの購買側の担当者と幅広く対話を行い、その回答を用いて導入ペース、価格動向、更新サイクルの時期を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | CXO:16% | APAC:39% |
| ミドルティア:49% | 機能/部門責任者:35% | EMEA:35% |
| 中小プレイヤー:22% | マネージャー:49% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、Wi-Fi規格の移行時期、6 GHz帯の規制上の解禁状況、およびアクセスポイント、ゲートウェイ、クライアントデバイスの実際の更新サイクルを用いて対象需要プールを再構築するトップダウン方式から始まる。初期の総計を構築した後、主要デバイスカテゴリーにおけるサンプル出荷実行率や、代表的なWi-Fi 7ユニットに対する価格×数量ロジックを含む、選択的なボトムアップ近似値によって検証を行う。これにより、いずれかの入力値が過大に見える場合に総計を調整することができる。
モデルで使用される主要な入力要素には、各国における6 GHz帯の展開状況、新規機器におけるWi-Fi 6/6EからWi-Fi 7へのシェア移行、世代間の平均販売価格の変動幅、屋内ネットワーク向け企業WLAN更新の時期、そしてデュアルバンドとトライバンド構成間のミックスの変化が含まれる。直接的な出荷量の可視性が限られている場合は、認証済み製品の勢い、チャネル供給の兆候、購買者報告による付帯率といった代理指標を用いてギャップを処理し、その後フォローアップの聞き取りで前提条件をストレステストする。
予測にはシナリオ分析を用いており、これは認証時期、スペクトル制約、価格の正常化によって導入状況が変動しうるためである。各シナリオにおいて、インタビューによる専門家の合意を用いて変数を段階的に進め、その後最終的な整合を行い、地域およびエンドユーザー全体において現実的なアップグレードのペースと支出能力に整合した軌道を維持する。
データ検証と更新サイクル
出力結果は、独立した指標間の三角測量を通じて検証され、最大の差異は承認前に見直される。国レベルおよびエンドユーザーレベルで異常値チェックを行い、急激な変動には明確な理由があるかどうかを検証する。その理由が裏付けられない場合は、前提条件を見直し、修正する。
複数段階のレビューが行われ、別のアナリストが計算、単位、換算時期を再確認した上で、最終的にナラティブと数値が確定される。レポートは年次で更新され、大きな規制変更、認証上のマイルストーン、需要の急変といった重大な出来事が発生した場合には、臨時の更新が行われる。提供前には、アナリストが最新の見直しを行い、クライアントに最新の見解が提供されるようにする。
Mordor Intelligenceによるwi-Fi 7市場規模と他の公開推計との比較
公開されているWi-Fi 7市場の数値は必ずしも一致しない。これは主に、市場がまだ初期段階にあり、各調査が異なる根拠に総計を紐づけているためである。一部の推計は長期的な予測と広範なデバイス範囲から出発する一方、他の推計は近い将来の出荷実態や地域ごとの6 GHz帯の準備状況の時期により重点を置いている。
本レポートで主に用いられる検証手段は出荷の勢いと認証の兆候であり、それらは実際に屋内・屋外ネットワークで展開されているものや、ハードウェアおよびサービスに対して支払われているものと紐づけられる。これにより、Mordor Intelligenceの2026年推計は、より広範な将来を見据えたデバイス全体像ではなく、明確に定義された導入時期の範囲に整合したものとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.63 B (2026) | |
| 業界調査レポートA | USD 1.30 B (2024) | より早期の基準年を用いており、初期の商業化段階のみを捉える傾向があるため、基準値には後の段階における企業更新やサービス支出がまだ反映されていない。 |
| 業界調査レポートB | USD 1.80 B (2024) | モデルの起点を2024年に固定しており、積極的な早期導入・価格曲線を適用している可能性があるため、6 GHz帯のカバレッジや企業展開が拡大する際に生じる段階的な増加を過小評価する可能性がある。 |
この差異は、主に基準年の選定と、初期デバイスから大規模なネットワーク更新への移行速度に関する想定の違いによって説明される。明確な対象範囲の規則と、導入の兆候に対する繰り返しの検証により、本推計は実際の展開時期および再現可能な価格・構成比の前提と整合したものとなっている。


レポートで回答された主要な質問
Wi-Fi 7市場の2031年までの予測規模はいくらですか?
Wi-Fi 7市場は32.8%のCAGR軌道で2031年までにUSD 356.6億に達すると予測されています。
現在のWi-Fi 7支出をリードしている地域はどこですか?
アジア太平洋地域は、中国における大規模なファイバー・ツー・ザ・ルームゲートウェイアップグレードにより、40.60%の収益シェアでリードしています。
ISPがトライバンドWi-Fi 7ルーターをバンドルするのはなぜですか?
バンドルにより加入者が家庭全体でマルチギガビット速度を体験できることが保証され、より高額なブロードバンドティアをサポートするとともに、Wi-Fi 7市場の機器基盤を育成します。
屋外Wi-Fi 7アクセスポイントの展開を妨げる要因は何ですか?
6 GHz帯域における自動周波数調整の承認プロセスにより認定に数ヶ月が追加され、スタジアムやスマートシティでの展開が遅延しています。
産業・製造向けWi-Fi 7展開はどの程度の速さで成長していますか?
産業・製造アプリケーションは、無線タイムセンシティブネットワーキング要件に牽引され、2026年から2031年の間に41.6%のCAGRで拡大すると予測されています。
デュアルバンドとトライバンドではどちらの構成の成長が速いですか?
トライバンドWi-Fi 7機器は45.5%のCAGRで進展しており、3帯域ラジオのみが320 MHzチャネルと10 Gbps超のピークスループットを解放できるためです。
最終更新日:



