
シュードモナス・エルギノーザ感染治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.3 十億米ドル |
| 市場規模 (2031) | 3.02 十億米ドル |
| Growth Rate (2026 - 2031) | 5.58 % |
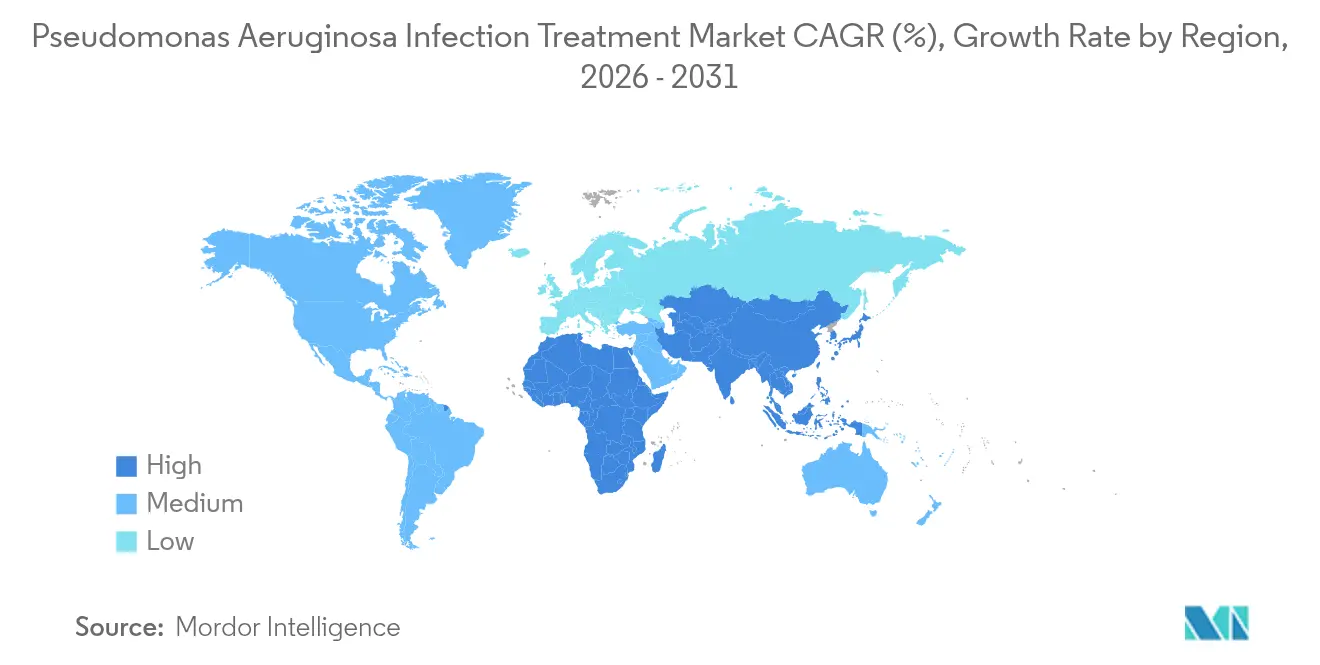
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
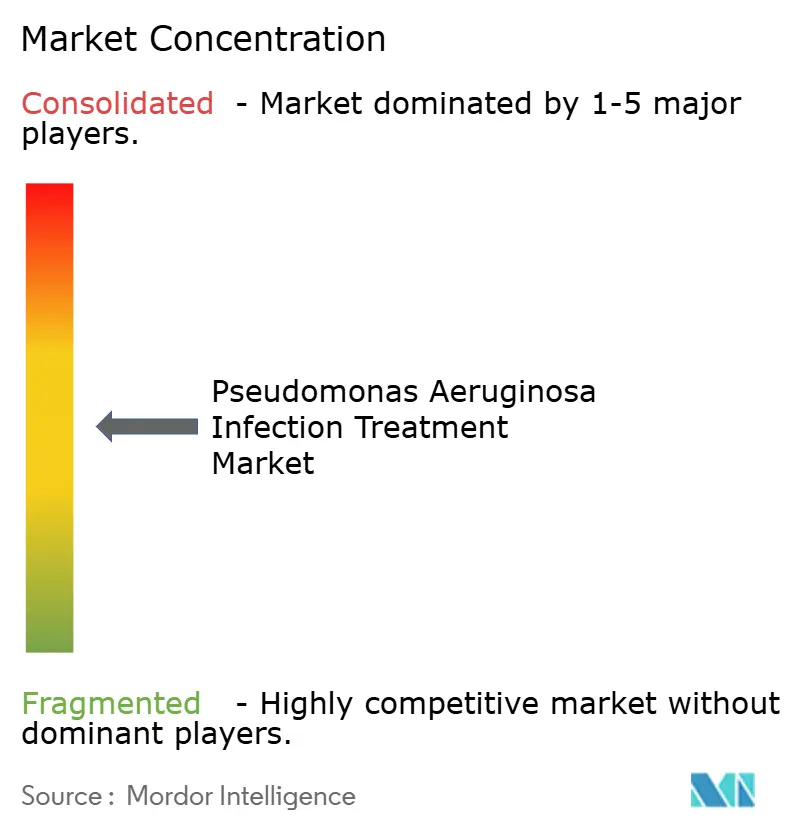
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシュードモナス・エルギノーザ感染治療市場分析
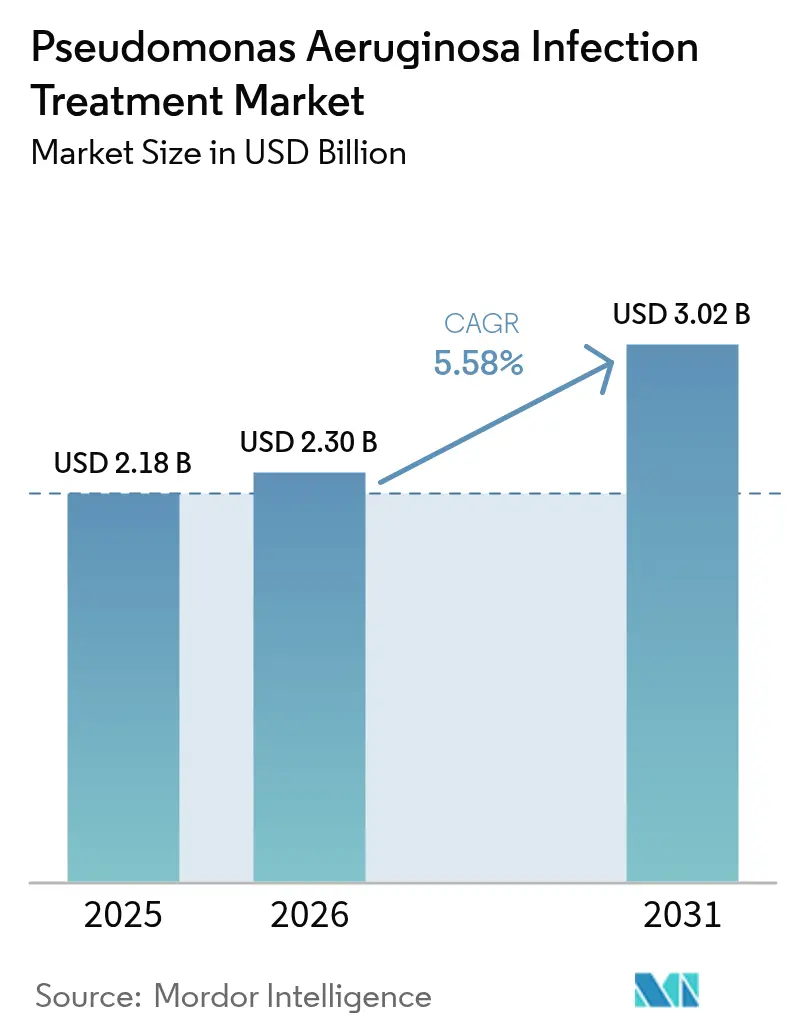
シュードモナス・エルギノーザ感染治療市場規模は2026年に23億米ドルと推定され、2025年の21億8,000万米ドルから成長し、2031年には30億2,000万米ドルに達する見通しで、2026年から2031年にかけて5.58%のCAGRで拡大します。この成長軌跡は、医療システムが院内感染、特に欧州の病院におけるシュードモナス症例の29.7%を占めるカルバペネム耐性株による感染の封じ込めに注力していることを示しています。[1]欧州疾病予防管理センター、「欧州急性期病院における医療関連感染および抗菌薬使用の点有病率調査2022-2023」、ecdc.europa.euβ-ラクタム薬/β-ラクタマーゼ阻害薬配合剤のパイプライン拡大、ファージ療法への投資増加、迅速分子診断の普及が相まって、先進的治療薬への需要を押し上げています。北米は強固なスチュワードシッププログラムを通じて臨床プロトコルの形成を主導し続けており、アジア太平洋地域は医療費の加速的な増加と分子サーベイランスネットワークを背景に勢いを増しています。FDAのファストトラック制度とCARB-Xの助成金は、次世代薬剤の市場投入期間を短縮し、イノベーションの強度をさらに高めています。
主要レポートのポイント
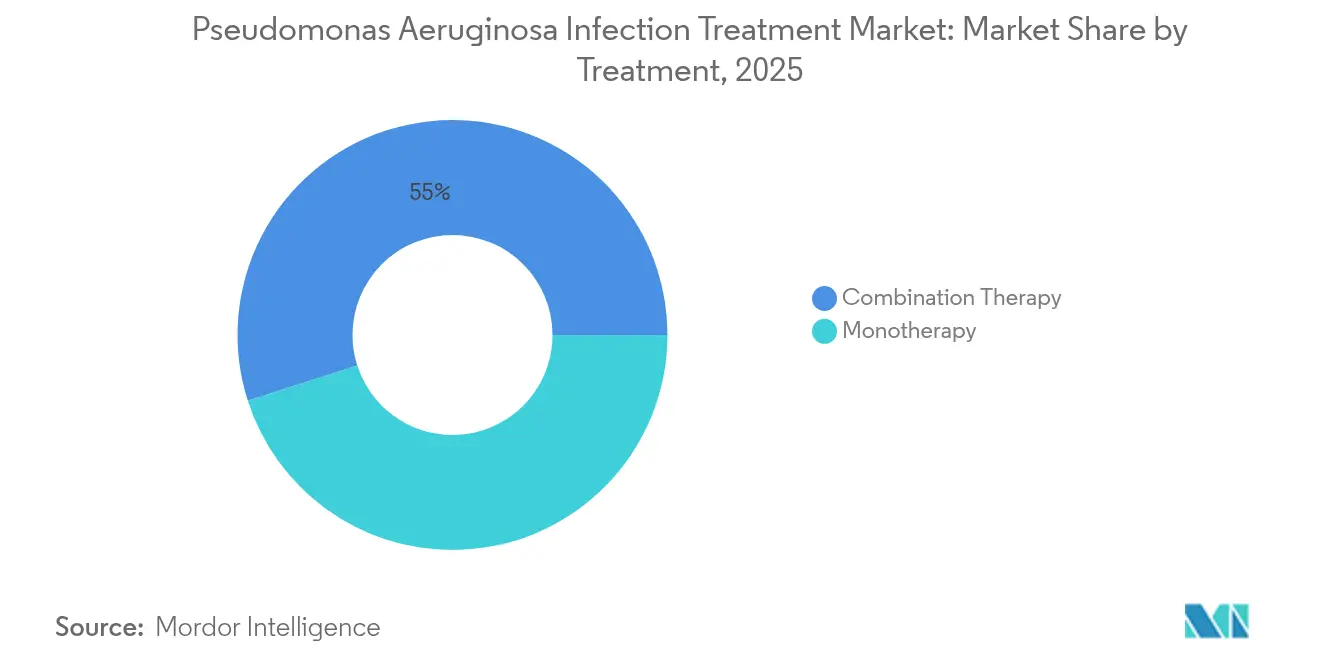
- 治療タイプ別では、併用療法が2025年のシュードモナス・エルギノーザ感染治療市場シェアの54.95%を占めてトップとなり、同セグメントは2031年にかけて9.58%のCAGRを記録する見込みです。
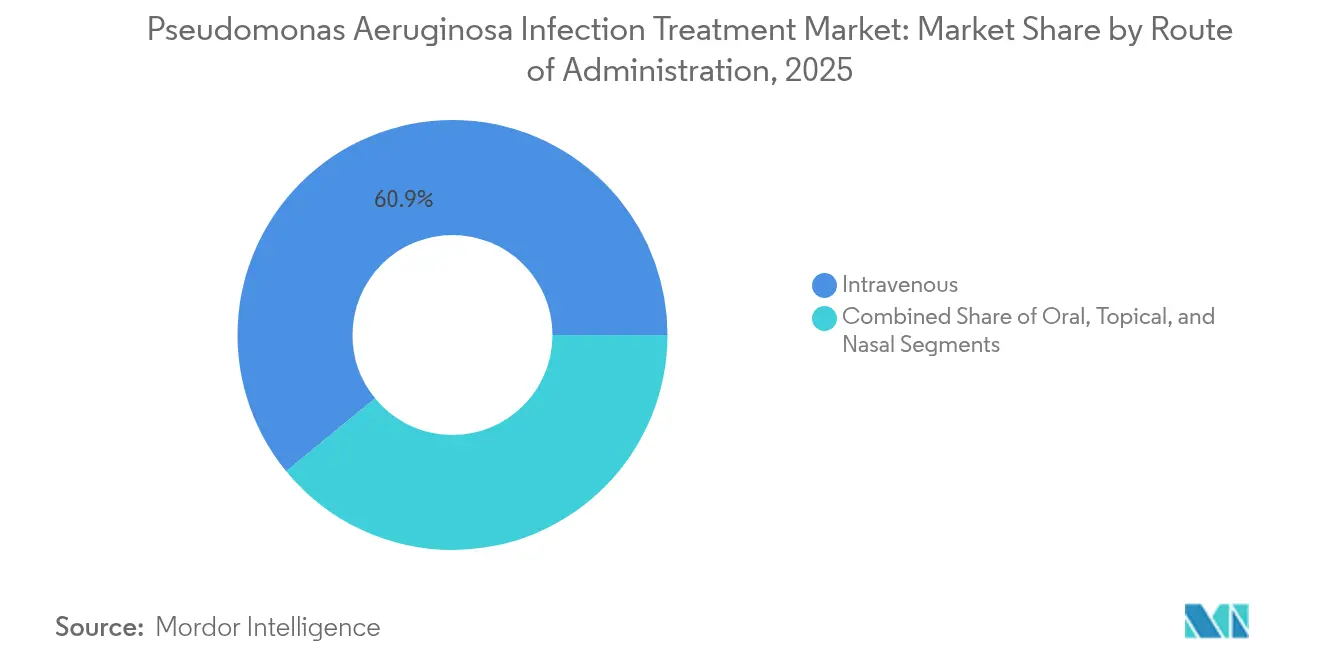
- 投与経路別では、静脈内製剤が2025年のシュードモナス・エルギノーザ感染治療市場規模の60.92%を占め、吸入療法は7.95%のCAGRで成長する見通しです。
- 流通チャネル別では、病院薬局が2025年に63.98%の収益を占め、オンライン/郵便注文薬局は2031年にかけて最も速い8.89%のCAGRを記録すると予測されています。
- 地域別では、北米が2025年に34.02%の収益を占め、アジア太平洋地域は最も速い8.55%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 院内感染の 罹患率上昇 | +1.2% | 北米・欧州で最も高い影響を持つグローバル | 中期(2~4年) |
| 抗シュードモナス薬への 研究開発投資の増加 | +0.8% | 北米・EUが中核、 アジア太平洋地域への波及 | 長期(4年以上) |
| 慢性肺疾患 (嚢胞性線維症、COPD)負担の増大 | +1.0% | 先進国市場に集中した影響を持つグローバル | 長期(4年以上) |
| ファージおよび 新規抗生物質プラットフォームへの規制上のインセンティブ | +0.6% | 北米・EUの規制 フレームワーク | 中期(2~4年) |
| アドヒアランス向上のための 吸入ナノ製剤の採用 | +0.9% | 北米・欧州で早期採用が進むグローバル | 中期(2~4年) |
| 迅速分子診断の 普及拡大 | +0.7% | アジア太平洋地域が中核、中東・アフリカへ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
院内感染の罹患率上昇
病院環境、特に集中治療室が人工呼吸器や侵襲的カテーテルに依存している場所は、シュードモナス・エルギノーザにとってほぼ理想的な貯留庫となっています。欧州のサーベイランスによると、毎年350万件以上の医療関連感染が発生し、9万件以上の死亡につながっており、そのうち71%が抗生物質耐性菌を伴っています。人工呼吸器関連肺炎は依然として重大なサブセットであり、広範囲薬剤耐性エピソードでは死亡率が35.1%に上昇しています。[2]Diogo Mendes Pedro、「広範囲薬剤耐性シュードモナス・エルギノーザ:ポルトガルの三次医療大学病院センターにおけるセフタジジム/アビバクタムおよびセフトロザン/タゾバクタムによる臨床的特徴と治療」、Frontiers in Microbiology、frontiersin.orgこれらの統計は、バイオフィルムを突破し適応耐性に対処できる二剤併用プロトコルを病院が優先するよう促しています。
抗シュードモナス薬への研究開発投資の増加
CARB-Xなどの資金コンソーシアムは、Forge Therapeuticsのメタロ酵素阻害薬やPhico Therapeuticsの改良型ファージプラットフォームへの支援に代表されるように、新規メカニズムに向けて多大な資本を投入してきました。GAIN法は147件の適格感染症製品指定を付与し、画期的薬剤の審査サイクルを加速させています。[3]米国食品医薬品局、「食品医薬品局安全性・イノベーション法第805条が要求する抗生物質インセンティブの今すぐ創出」、米国保健福祉省、fda.govEli Lilly–OpenAIのようなパートナーシップは、人工知能がリード化合物探索パイプラインを支えるようになっていることを示しています。
慢性肺疾患(嚢胞性線維症、COPD)負担の増大
嚢胞性線維症の気道では持続的なコロニー形成が一般的であり、濃密なバイオフィルムが全身性抗生物質の浸透を妨げています。マイクロバイオーム研究では、バクテロイデス属が炎症カスケードを調節していることが示されており、補助的なプロバイオティクス介入の可能性が示唆されています。COPDの動物モデルでは、ナノ粒子担持抗生物質が標準製剤よりも効果的に肺内細菌量を低下させ、炎症を抑制することが実証されています。[4]Bob Yirka、「ナノ粒子が担持する抗菌薬をマウスのCOPD治療に使用」、Phys.org、phys.orgCFTRモジュレーターが平均余命を延ばすにつれ、治療アルゴリズムは慢性吸入レジメンと全身耐容性の閾値を調和させる必要があります。
ファージおよび新規抗生物質プラットフォームへの規制上のインセンティブ
FDAのQIDP制度は審査期間を短縮し5年間の独占延長を付与する一方、欧州の革新的医薬品イニシアチブは微生物学特有のエンドポイントに適合した適応的試験デザインを育成しています。こうした枠組みにより、EMBLAVEOは申請から承認まで12か月未満で進むことができました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多剤耐性の 急速な出現 | -1.8% | アジア太平洋地域・中東アフリカで最も高い影響を持つグローバル | 短期(2年以内) |
| 次世代抗生物質の 高コスト | -1.1% | 低・中所得国に不均衡な影響を持つグローバル | 中期(2~4年) |
| 低所得国における リポソーム吸入製品のコールドチェーンの欠如 | -0.7% | サハラ以南アフリカ、東南アジア、 ラテンアメリカ | 長期(4年以上) |
| 高所得医療システムにおける より厳格な抗菌薬スチュワードシッププロトコル | -0.9% | 北米・EUのコア市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
多剤耐性の急速な出現
遺伝的可塑性が急速な適応を促進しており、ポルトガルの三次医療センターでは広範囲薬剤耐性の有病率3.7%、死亡率35.1%が報告されています。OprDポリンの喪失はカルバペネム耐性をもたらしますが、完全な多剤耐性には相互に絡み合った排出ポンプとβ-ラクタマーゼ経路が必要であり、臨床医は二剤併用を余儀なくされます。
次世代抗生物質の高コスト
プレミアム価格設定は限られた償還枠と衝突しており、特に必須抗生物質の入手可能性が23.76%まで低下しうる低・中所得地域の公立病院において顕著です。ナイジェリアからのGSKとSanofiの撤退に代表される製薬企業の新興市場からの撤退は、質の高い抗菌薬へのアクセスをさらに制限し、耐性の進行を加速させる粗悪医薬品への依存を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療法別:
併用プロトコルが耐性管理を牽引2025年のシュードモナス・エルギノーザ感染治療市場において、併用レジメンが54.95%を占め、2031年にかけて9.58%のCAGRで拡大しています。この優位性は、カルバペネム耐性感染症に対してセフトロザン・タゾバクタムとアミカシンの併用が単剤療法を上回ることを示した強固な第3相エビデンスに裏付けられています。併用療法のシュードモナス・エルギノーザ感染治療市場規模は、排出ポンプを遮断し、β-ラクタマーゼを無効化し、バイオフィルムマトリックスを破壊する相乗的メカニズムを背景に、2031年までに20億7,000万米ドルに達すると予測されています。単剤療法が完全感受性分離株や一部の外来適応症において依然として重要である一方、アズトレオナム/アビバクタムやセフェピム/エンメタゾバクタムなどの次世代ハイブリッドは、適切なカバレッジの臨床閾値を再定義しています。ファージ・抗生物質カクテルはさらに臨床ツールキットを拡大し、バクテリオファージを活用してバイオフィルムに穴を開け、保護されたマイクロコロニーに抗生物質を運搬します。
より深い検討により、二剤併用プロトコルがサプライチェーンの混乱を軽減する方法も明らかになっています。病院は複数のメカニズムにまたがる多用途の組み合わせを備蓄することで単一薬剤の不足に備え、抗菌薬で見られる42%高い不足率を緩和しています。一方、スチュワードシップ委員会は、迅速な殺菌活性をもたらし、入院期間を短縮し、長期ICUサポートに関連する下流コストを削減する組み合わせを優先しています。これらの臨床的・経済的優位性が、シュードモナス・エルギノーザ感染治療市場が二剤併用戦略に引き続き傾いている理由を説明しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


投与経路別:
吸入療法がイノベーションを通じて勢いを増す静脈内製剤は2025年に60.92%の収益を維持しており、敗血症管理と外科的予防における不可欠性に支えられています。それにもかかわらず、吸入製品は7.95%のCAGRで他のすべての経路を上回るペースで成長しています。吸入セグメントのシュードモナス・エルギノーザ感染治療市場規模は、深肺沈着に理想的な40%の微粒子分率を達成するナノ技術対応ドライパウダーシステムに支えられ、2031年までに6億7,000万米ドルを超えると予測されています。慢性気管支拡張症および嚢胞性線維症のコホートは吸入デリバリーを支持しており、局所投与量が全身注入の50倍の気道濃度に達する一方、腎毒性リスクを低下させます。
技術的な飛躍としては、必要な抗生物質用量を大幅に削減する銀ナノ粒子アジュバントや、粘稠な嚢胞性線維症粘液向けに設計されたヒアルロン酸複合体が挙げられます。規制上の信頼も並行して高まっています。PROMISトライアルにより、吸入コリスチメタートナトリウムが12か月にわたって増悪頻度を有意に低下させることが確認されました。デバイスの携帯性が向上し、投与レジメンが1日3回から1日1回に縮小するにつれ、患者のアドヒアランスは向上し、シュードモナス・エルギノーザ感染治療市場全体における吸入経路の役割が強化されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
デジタルトランスフォーメーションがアクセスパターンを再形成病院薬局は2025年のシュードモナス・エルギノーザ感染治療市場シェアの63.98%を占め、重症患者ケア環境における広域スペクトルおよび併用薬剤へのオンサイトアクセスの必要性を反映しています。これらの施設は臨床薬剤師とスチュワードシップチームを統合し、EXBLIFEPやEMBLAVEOなどの新規承認薬を即座に利用可能にするリアルタイム在庫管理を維持しています。病院内に組み込まれた役割は、敗血症患者への迅速な用量調整を支援し、治療の遅延を最小化します。小売薬局は、早期退院を可能にし入院コストを削減する吸入および経口フォローアップ療法を調剤することで補完的な役割を果たしています。
オンラインおよび郵便注文薬局は最も急成長しているチャネルであり、デジタルヘルスプラットフォームが遠隔処方とアドヒアランス追跡を拡大するにつれ、2031年にかけて8.89%のCAGRで拡大しています。これらの流通業者は、リポソームまたはナノ粒子吸入製品を保護する温度管理物流を提供しており、抗菌薬が他の医薬品と比較して42%高い不足率に直面していることを考えると、この能力はますます価値を増しています。自動補充リマインダーと接続型吸入器データは、特に嚢胞性線維症および気管支拡張症患者の慢性症例において、臨床医が投与の忠実性を監視するのに役立ちます。ハイブリッドケアモデルが普及するにつれ、シュードモナス・エルギノーザ感染治療市場はラストマイルのギャップを埋め、途切れのない治療を守るためにデジタルチャネルへの依存を高めています。
地域分析
北米シュードモナス・エルギノーサ感染症治療市場
北米は、十分な資金を持つ病院、積極的なスチュワードシップ義務、およびQIDP指定薬の早期導入により、34.02%の収益シェアを堅持しています。同地域の退役軍人保健局のサーベイランスは、14年間にわたる耐性プロファイルの変化を示しており、継続的なプロトコル更新とフォーミュラリー優先順位の変化を促しています。米国はEXBLIFEPおよびEMBLAVEOの承認を1年未満で加速させ、イノベーションを促進する実用的な規制環境を強化しました。カナダの州別医療改革は迅速な診断の償還を重視し、メキシコは国家認定プログラムへのスチュワードシップの法制化を進めており、シュードモナス・エルギノーサ感染症治療市場に強い地域的な成長余地をもたらしています。
アジア太平洋シュードモナス・エルギノーサ感染症治療市場
アジア太平洋地域は最も急速に成長しており、保健省がユニバーサルカバレッジと分子診断ラボを拡充する中、8.55%のCAGRを記録しています。カルバペネム耐性は同地域全体で平均31.3%に達しており、迅速診断およびファージ研究への積極的な投資が必要とされています。日本はベストプラクティスの整合性を体現しており、β-ラクタマーゼ阻害剤配合薬への移行を重視する発熱性好中球減少症ガイドラインへの遵守率が78.8%に達しています。中国の国家サーベイランスネットワークはリアルタイムゲノムトラッキングを統合し、インドは世界の抗生物質供給国としての役割と、規格外輸出を抑制するための品質管理イニシアチブのバランスを取っています。
欧州シュードモナス・エルギノーサ感染症治療市場
欧州は安定しているものの、相当規模の機会を示しています。欧州疾病予防管理センターの協調的なサーベイランスは、抗菌薬使用と耐性を関連付け、迅速な経口切り替え戦略および高用量長時間投与を支持するガイドライン更新に反映されています。規制の整合性により、欧州委員会は病原体限定的な選択肢に対してEMBLAVEOを承認し、臨床的エビデンスに対した政策の柔軟性を示しました。南欧の高い耐性負荷は併用療法の普及を促進し、北欧諸国は抗生物質消費量の低さを活かして比較的低い耐性レベルを維持しています。全体として、シュードモナス・エルギノーサ感染症治療市場は、西欧の主要市場での着実な成長と、中東欧の移行経済における加速的な成長に向けて準備が整っています。

規制環境
緑膿菌感染症治療薬に関する規制は、主要市場全体で加速化された抗菌薬承認経路とスチュワードシップに関連した使用管理によって形成されている。米国では、QIDP型の恩恵を含むFDA承認とインセンティブ枠組みが、対象となる抗感染症薬に対するより迅速な審査とより長い独占期間を引き続き支援しており、これは新しいベータラクタム系/ベータラクタマーゼ阻害薬配合剤や耐性対応型製品への市場シフトと合致している。
最近の動向はこの方向性を裏付けている。2026年5月、米国FDAはWockhardtのZAYNICH(セフェピムおよびジデバクタム)を、緑膿菌を含む感受性病原体による成人複雑性尿路感染症(腎盂腎炎を含む)を適応として承認し、続いて2026年5月27日にインドでDCGI承認が下りた。欧州では、2024年3月のEMA販売承認(EXBLIFEP、セフェピム/エンメタゾバクタム)と2024年4月の承認(EMBLAVEO、アズトレオナム/アビバクタム)により、治療困難なグラム陰性菌感染症に対する病院内の治療選択肢が拡大した。2025年12月、CHMPは治療選択肢が限られる成人におけるRecarbritoの適応拡大を支持し、規制当局が承認した経路が未充足の高いニーズにどのように対応するかを裏付けた。
バリューチェーン分析
バリューチェーンは、発見および前臨床スクリーニング(ベータラクタマーゼ阻害、バイオフィルム破壊、非抗生物質モダリティを含む)、臨床開発および規制当局への申請、スケールアップ製造(無菌注射剤および吸入製剤)、そして病院主導の調達・投与に及ぶ。大手製薬企業や専門の抗感染症薬開発企業は、多剤耐性緑膿菌に対する資産を推進するために、CRO、学術共同研究者、および助成金に紐づくコンソーシアム(本レポートの文脈で言及されているCARB-Xなど)に依存している。同時に、スチュワードシップ委員会と処方集は、治療の順序付けや単剤療法と併用療法の比率に影響を与える重要なゲートキーパーであり続けている。
製造と流通は投与経路によって異なる。静注抗生物質は無菌充填包装ネットワークを通じて病院薬局に届けられ、これは2025年に主要チャネルであった一方、吸入療法は特定の高度な製剤についてデバイス互換性とコールドチェーン要件を追加する。吸入ジェネリック薬における供給側の具体的な転換点は2025年10月に発生し、The Ritedose Corporationがジェネリックのトブラマイシン吸入液の製造についてFDA承認を取得し、嚢胞性線維症における慢性緑膿菌感染症に対する米国内の供給選択肢を拡大した。上流のイノベーションも将来の商業化経路を支えており、MicrobiotiXは2026年6月15日に韓国でMP101(急性緑膿菌肺炎における標準抗生物質への補助療法として評価されるバクテリオファージカクテル)の第1相試験(NCT07492771)を開始した。このプログラムは、生物学的製剤およびファージ製造における専門化の高まりと、こうした試験を実施するために必要な臨床運用の重要性を浮き彫りにしている。
競合情勢
シュードモナス・エルギノーザ感染治療市場は中程度に分散しており、主要プレーヤーはβ-ラクタム薬/β-ラクタマーゼ阻害薬プラットフォーム、吸入製剤、バクテリオファージパイプラインにわたって競争しています。ShionogiによるQpex Biopharmaの買収は、探索段階の資産とグローバルな商業化力を組み合わせることを目的とした統合トレンドを示しています。AbbVie、Pfizer、Rocheは、メタロ-β-ラクタマーゼと難治性腹腔内感染症に特化した差別化されたβ-ラクタマーゼ阻害薬を追求しています。
競争の激しさはデリバリーシステムのイノベーションにも表れています。ArmataとBiomXはいずれも慢性気管支拡張症および嚢胞性線維症を標的とした吸入ファージカクテルを開発しており、それぞれ米国で7年間の独占権を付与するオーファンドラッグインセンティブを持っています。並行して、B. BraunのDUPLEXシステムは、ピペラシリン・タゾバクタムをすぐに使用できるインフューザーに共包装することで病院の調製物流を簡素化し、看護師の作業負担と汚染リスクを軽減しています。
地理的リーチは依然として重要です。GSKのゲポチダシンを通じた抗生物質分野への復帰は、新規トポイソメラーゼ阻害と既存の流通力を組み合わせた刷新されたパイプラインを示しています。一方、AllecraのセフェピムとエンメタゾバクタムへのFDA承認は、欧州展開が始まる中で米国の病院処方集を拡大しています。戦略的パートナーシップ、オーファンドラッグ指定、AI対応の探索が競合他社の差別化を促進しており、シュードモナス・エルギノーザ感染治療市場は勝者総取りのシナリオではなく、継続的なパイプラインの広がりを見せると示唆されています。
シュードモナス・エルギノーザ感染治療産業のリーダー企業
Teva Pharmaceutical Industries Ltd
Johnson & Johnson
Pfizer Inc
Merck & Co Inc
AbbVie Inc.(Allergan)
- *免責事項:主要選手の並び順不同
シュードモナス・エルギノーサ感染症治療市場
- Abbvie
- Teva Pharmaceutical Industries
- Pfizer
- Lupin
- AstraZeneca
- Merck
- Bristol-Myers Squibb
- Johnson & Johnson
- Neopharma
- CARB-X
- Sanofi
- Shionogi & Co.
- GlaxoSmithKline
- Novartis
- Roche
- Basilea Pharmaceutica
- Insmed
- Zambon S.p.A.
- Cipla
- Hikma Pharmaceuticals

市場機会と将来展望
ホワイトスペースは、耐性、バイオフィルム生物学、および再発性の呼吸器コロニー形成が従来の抗生物質による治療成果を制限する領域、特に慢性肺疾患群(嚢胞性線維症、気管支拡張症、COPD)や治療選択肢の限られた院内感染症において集中している。この必要性は、欧州の病院における緑膿菌症例の29.7%がカルバペネム耐性株であるとの報告(本レポートの文脈で引用されているECDCの2022~2023年調査)によって裏付けられており、これは広範なグラム陰性菌カバレッジと耐性打破メカニズムを組み合わせた治療法への需要を高め、すでに市場収益をリードしている併用療法プロトコルの普及を後押ししている。
短期的な機会は、治療選択肢とモダリティの幅の拡大にも表れている。2026年5月に米国とインドで承認されたWockhardtのZAYNICH(セフェピムおよびジデバクタム)は、複雑性尿路感染症における緑膿菌カバレッジに関連する新たな静注選択肢を追加し、治療困難なグラム陰性菌病原体に対する病院処方集の充実を向上させる。慢性肺疾患の側面では、2025年10月のFDA承認によりThe Ritedose Corporationがジェネリックのトブラマイシン吸入液を製造できるようになり、嚢胞性線維症における吸入抗緑膿菌療法へのより広いアクセスを支えている。従来の抗生物質に代わる代替療法の臨床的な勢いも、ファージカクテルに関する公表された初期段階のエビデンス(例えば2025年のBiomXの試験結果)や、多剤耐性緑膿菌肺感染症モデルにおけるmRNAコード抗体断片に関する2026年の研究を通じて引き続き見られる。これらの動向を総合すると、補助的生物学的製剤(ファージおよび抗病原性アプローチ)、吸入送達の改善と供給の強靭性、そして標的治療への早期移行を支える迅速診断連動型スチュワードシップワークフローにおける商業化の余地が示されている。
Recent Industry Developments in シュードモナス・エルギノーサ感染症治療市場
- 2026年7月:Omnix Medicalは、主力抗菌化合物OMN6の第II相試験において最初の患者への投与が行われたと発表した。このプログラムは主にアシネトバクター・バウマンニを標的としているが、同社は関連化合物の緑膿菌に対する過去のin vitro試験にも言及しており、治療困難なグラム陰性菌病原体に関連する新規メカニズムへの業界の継続的な投資を反映している。
- 2026年5月:Wockhardtは、緑膿菌を含む感受性病原体による成人複雑性尿路感染症(腎盂腎炎を含む)を適応とする静注抗生物質ZAYNICH(セフェピムおよびジデバクタム)について米国FDA承認を取得した。同製品は2026年5月27日にインドでもDCGI承認を取得し、2つの主要な規制管轄区域でのアクセスを拡大するとともに、耐性グラム陰性菌感染症に対する併用療法戦略に沿った新たな病院向け選択肢を追加した。
- 2024年12月:Armata Pharmaceuticalsは、非嚢胞性線維症性気管支拡張症患者における吸入AP-PA02の第2相Tailwind試験の良好なトップラインデータを報告した。この発表は、慢性肺緑膿菌疾患環境における多相ファージアプローチの臨床的検証を支持し、従来の抗生物質を超えたパイプラインの多様化を裏付けた。


シュードモナス・エルギノーサ感染症治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、入院および外来の各現場において緑膿菌による感染症の管理または治癒のために使用される薬剤ベースの治療から生じる収益を対象とし、治療薬が購入・投与される時点で捕捉されるものである。
範囲の除外事項:診断検査、感染管理用消耗品、および一般病院サービスは、それらが治療選択に影響を与える場合であっても除外される。
セグメンテーション概要
- 治療法別
- 単剤療法
- 併用療法
- 投与経路別
- 静脈内
- 経口
- 吸入/経鼻
- 局所
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン/郵便注文薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、臨床および疫学的な出発点を確立し、それを主要地域別の対象治療対象人口に変換するために用いられた。疾病負荷と耐性の背景については、CDCのサーベイランス更新情報とHAI報告、WHOの抗菌薬耐性資料、緑膿菌の負荷と耐性パターンに関するNIHおよびPubMedの論文、承認された適応と投与量を含むFDAの薬剤ラベルなど、公開情報源が用いられ、前提条件を現実に即したものとするのに役立った。
商業面を裏付けるため、抗生物質ポートフォリオに関する企業年次報告書および投資家向けプレゼンテーション、入手可能な範囲での製品申請書類、ならびに病院薬局および処方集刊行物からの流通・アクセスに関する情報を確認した。有料の企業財務情報やインテリジェンス購読サービス、および有料特許データベースは、パイプラインのタイミングを精査し、報告された収益の文脈を照合するために選択的に用いられた。これらの例は網羅的なものではなく、データ収集、検証、および確認のために他の公開情報源も検討された。
一次インタビューおよび調査
一次調査は、感染症専門医、病院薬剤師、微生物学またはスチュワードシップの関係者、および抗生物質のアクセスと契約に関わる商業部門の担当者との間で実施された。回答者からの情報は、治療環境別(ICU対非ICU)の治療症例の内訳、典型的な治療期間、培養結果後の切り替え動向、および耐性と地域ガイドラインが主要地域における薬剤選択にどのように影響するかを検証するのに役立った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:25% | CXO:13% | アジア太平洋:41% |
| ミドル層:61% | 機能・部門責任者:37% | 欧州・中東・アフリカ:34% |
| 中小規模企業:14% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定・予測
基本モデルは、トップダウン型の有病率から治療対象コホートへの積み上げ方式を用いており、感染発生率、入院比率、耐性パターンを治療需要プールに変換した上で、地域調整済みの治療コストを用いて価格付けを行う。患者の経過は国によって同一ではないため、培養検査実施率、経験的治療の割合、および感受性結果後のデエスカレーションについて補正係数を適用した。その後、選択的なボトムアップ検証によって主要な合計値の妥当性を検証した。
ボトムアップ側では、主要薬剤クラスのサンプル治療量、典型的な治療日数(DOT)、およびおおよその1日あたりコストを用いて、治療環境別の想定支出が方向性として整合していることを確認した。主要な市場の特徴としては、院内感染負荷、カルバペネム耐性の割合、ICU病床日数、新しいベータラクタム系プラスベータラクタマーゼ阻害薬配合剤の普及、および慢性肺疾患のユースケースにおける静注と吸入経路のバランスが含まれる。予測は、耐性動向、ガイドラインの変化、および新製品の市場投入時期に連動したシナリオ分析を用いて策定し、その後、アクセス上の障壁と予想される価格推移に関する専門家の合意を用いて精緻化した。国レベルのデータに空白がある場所では、症例構成とスチュワードシップの強度が類似する地域を類推モデルとして適用し、インタビューからのフィードバックを用いて結果を再確認した。
データ検証・更新サイクル
検証は複数のパスを通じて行われ、まず発生率、治療対象比率、価格設定の前提に関する単位チェックから始まり、続いて抗生物質消費動向や病院利用指標などの独立したシグナルとの比較による分散チェックが行われた。外れ値は調査され、不一致が続く場合には、根本原因が明らかになるまで回答者への再接触またはデスクチェックの拡大を行った。
最終承認の前に、モデルとナラティブは複数段階のアナリストレビューを経て、地域間および年度間で前提が一貫していることを確認する。本レポートは毎年更新され、主要な承認、安全性に関する警告、または重要な耐性の変化など、重大な出来事が発生した場合には中間更新が行われる。納品直前には最終的なデータチェックが完了し、クライアントは入手可能な最新の見解を受け取ることができる。
他の公表推定値と比較したMordor Intelligenceの緑膿菌感染症治療市場規模
この治療領域における公表市場数値は、同じ感染症を対象としているように見える場合でも、対象となる製品、価格水準、および基準年が情報源によって異なるため、大きくばらつくことがある。ばらつきは、推定値が疫学に重きを置くか、収益捕捉に重きを置くか、あるいはより広範なカテゴリーにまとめられた抗感染症支出全体に重きを置くかによっても生じる。
診断収益と感染予防用品はMordor Intelligenceの対象範囲外であり、これによりモデルは、合計を膨らませかねないより広範な病院支出ではなく、薬剤治療の価値に焦点を絞ったものとなっている。ある発行元が工場出荷価格ベースの収益と支払者レベルの価格設定のいずれを用いるか、処方集アクセスを確認せずに新薬の普及を過度に速く見積もるか、あるいは積極的な耐性拡大を用いて治療対象人口を過度に急速に拡大するかによっても差異が生じ、これが2025年および2026年の起点をずらす要因となり得る。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.30 B (2026) | |
| グローバルコンサルティング会社A | USD 2.65 B (2025) | 異なる基準年と工場出荷価格スタイルの収益構成を用いており、薬剤売上と関連サービスを混合している可能性があるため、使用時の治療コストに対する価格層が変化する。 |
| 業界出版社B | USD 2.64 B (2025) | 2025年を基準年とし、より長い予測期間を用いており、国レベルでの同等のスチュワードシップおよびアクセス調整を行わずに、耐性動向による治療対象コホートの拡大をより速いペースで想定している可能性がある。 |
この表は、差異の主な原因が年度と対象範囲の整合性の問題であり、次いで治療対象患者と価格設定が収益にどのように変換されるかの問題であることを示している。感染発生率、治療対象比率、投与経路構成、および現実的な治療コストに対してインプットを追跡可能な状態に保つことで、得られる市場規模は再現しやすく、計画策定の議論の際にも説明しやすいものとなる。


レポートで回答される主要な質問
シュードモナス・エルギノーザ感染治療市場の現在の規模はどのくらいですか?
市場は2026年に23億米ドルに達しており、2026年から2031年にかけて5.58%のCAGRで2031年までに30億2,000万米ドルに達すると予測されています。
どの治療モダリティがグローバル売上をリードしていますか?
多剤耐性株に対する優れた性能により、併用レジメンが2025年収益の54.95%を占めて優位に立ち、2031年にかけて9.58%のCAGRで拡大しています。
アジア太平洋地域が最も急成長している地域である理由は何ですか?
カルバペネム耐性の高い有病率、医療費の増加、迅速診断の採用が相まって、8.55%の地域CAGRを牽引しています。
吸入療法はどのように治療ランドスケープを変えていますか?
ナノ技術対応ドライパウダーとリポソームエアロゾルは、全身への影響を抑えながら高い局所薬物濃度を実現し、吸入製品の7.95%のCAGRを支えています。
新しい抗生物質へのより広いアクセスを制限する障壁は何ですか?
高い薬剤取得コストとコールドチェーン要件がアクセスのギャップを生み出しており、特に必須医薬品の入手可能性がすでに制約されている低・中所得国において顕著です。
最終更新日:



