
急性細菌性皮膚・皮膚構造感染症市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 8.12 % |
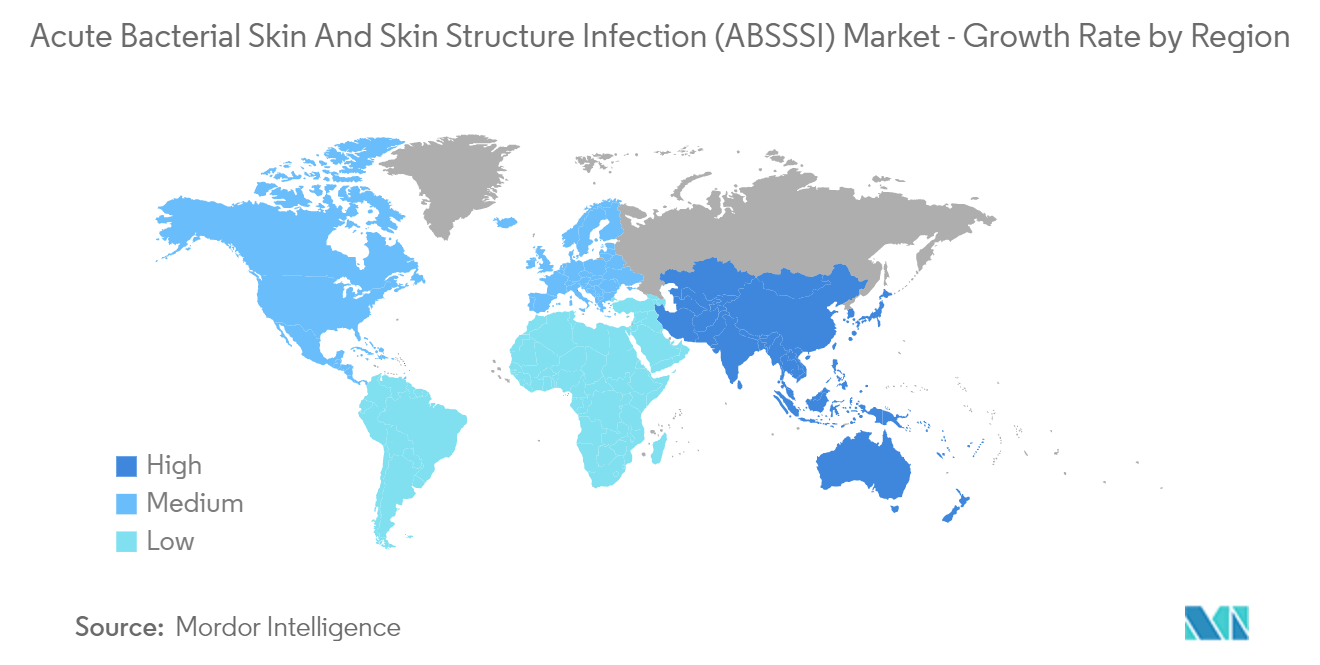
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
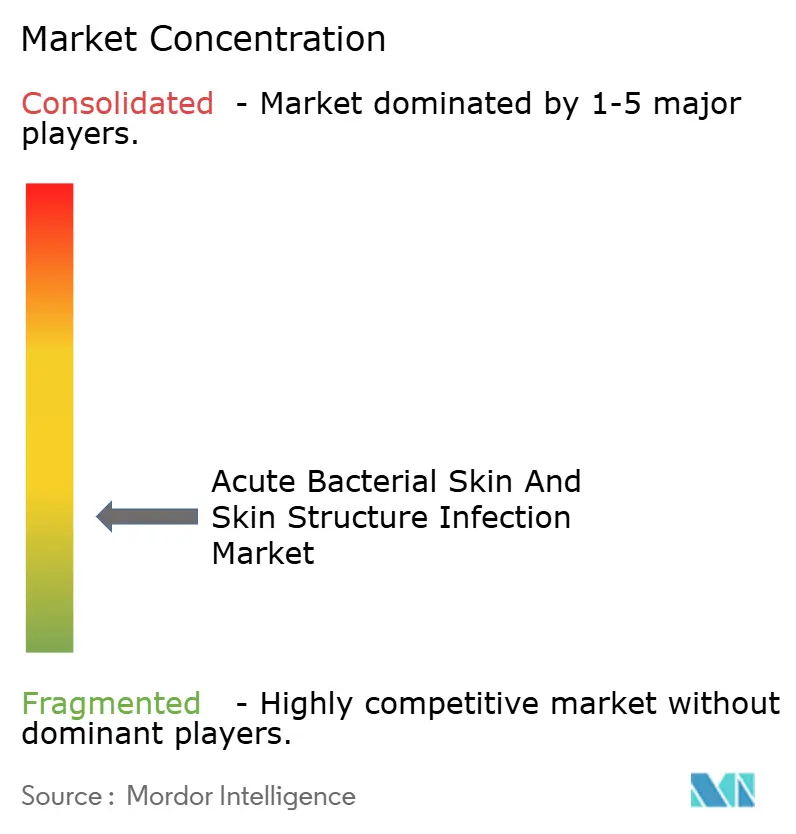
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる急性細菌性皮膚・皮膚構造感染症市場分析
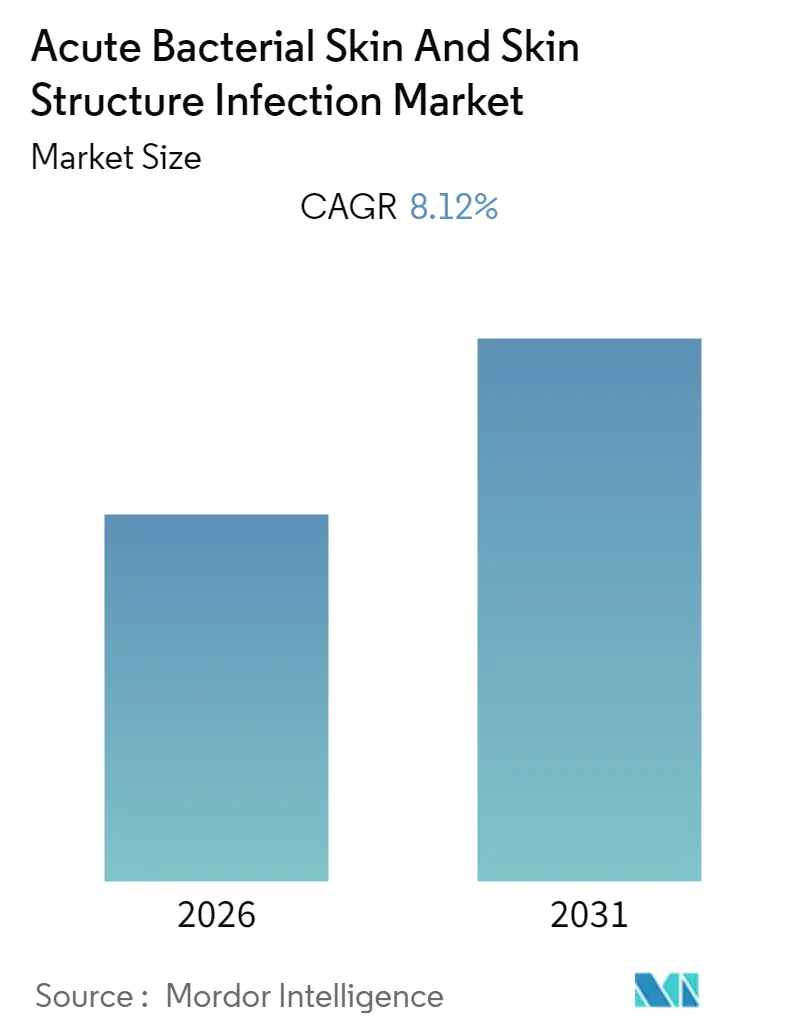
急性細菌性皮膚・皮膚構造感染症市場規模は、2025年の30億1,600万米ドルから2026年には34億2,000万米ドルに成長し、2026年から2031年にかけてCAGR 8.12%で2031年には50億5,000万米ドルに達すると予測されています。
COVID-19は医薬品のグローバルサプライチェーンに影響を与え、急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場にも打撃を与えました。パンデミックの初期段階では、厳格なロックダウン、サプライチェーンの制限、製造停止により、市場は大幅な売上減少を経験しました。しかし、2021年1月にActa Medica Indonesiaに掲載された研究によると、細菌性皮膚・皮膚構造感染症はCOVID-19患者において悪化し、入院期間の長期化につながるため、市場を押し上げています。Journal of Infectious Diseases in Clinical Practiceに掲載された研究によると、COVID-19の高リスク患者の多くは重篤な細菌感染症を発症する可能性も高く、頻繁に入院を必要とします。このため、パンデミックの初期段階では市場成長がわずかに鈍化しました。COVID-19患者におけるABSSSIの高リスクにより、治療薬の採用が増加しました。
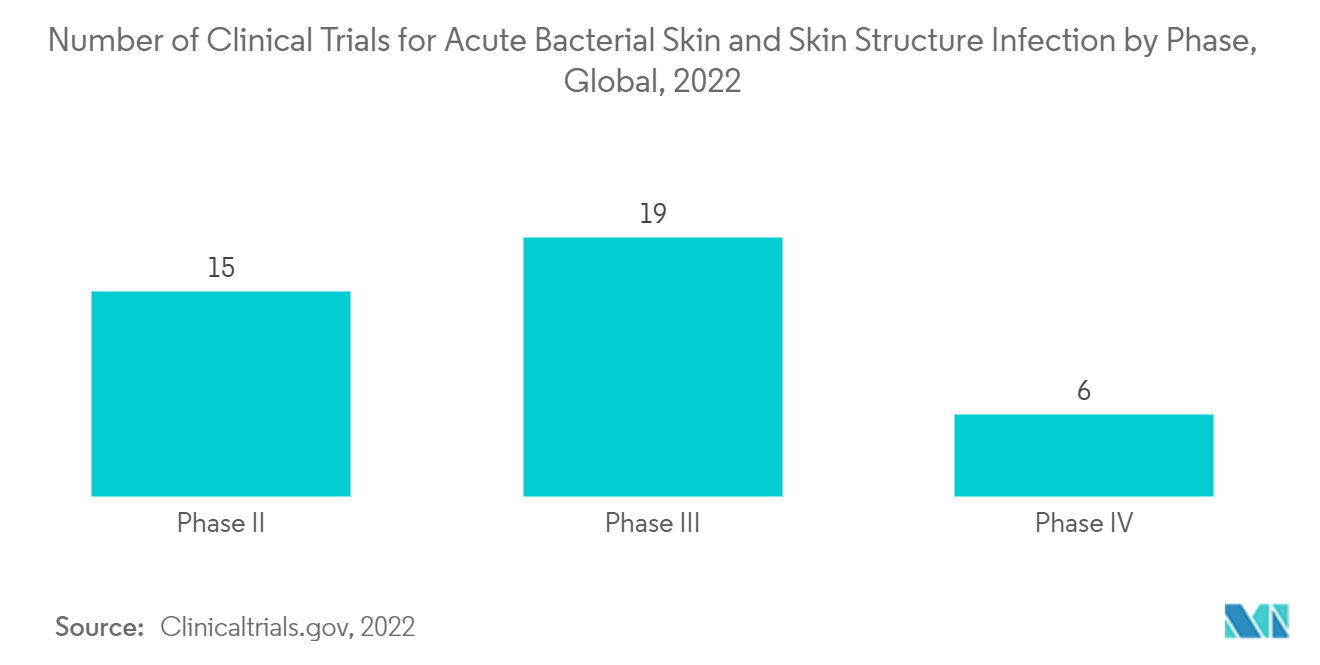
急性細菌性皮膚・皮膚構造感染症の有病率の上昇と認知度の向上、ならびに新製品・新規治療法を供給するための製薬・バイオ医薬品企業によるR&D活動の増加が、市場の成長に寄与しています。
急性細菌性皮膚・皮膚構造感染症を引き起こす最も一般的な細菌の2つは、Streptococcus pyogenesとStaphylococcus aureus(メチシリン耐性S. aureusを含む)です。グラム陰性菌、その他のStreptococcus属、およびEnterococcus faecalisはより稀な原因菌です。2022年4月にInfection and Drug Resistance Journalに掲載された研究によると、急性細菌性皮膚・皮膚構造感染症の治療における重要な新興概念は、抗MRSA活性を持つ様々な承認済み薬剤の利用可能性でした。ABSSSIの管理における抗MRSA薬の利用可能性が市場を牽引すると予想されます。
しかし、製薬・バイオテクノロジー企業によるパイプライン開発活動の拡大とR&D支出の増加、および薬剤承認が、予測期間中に市場を牽引すると予想されます。例えば、clinicaltrials.govによると、2021年5月にフェーズIII試験中のセフトビプロール メドカリルが急性細菌性皮膚・皮膚構造感染症に対する有効な治療選択肢であることが証明されました。中国国家薬品監督管理局(NMPA)は、Zai Lab Ltd.の新薬申請を承認し、NUZYRA(オマダサイクリン)という経口および静脈内(IV)製剤の両方を持つ新規抗生物質を、市中感染細菌性肺炎(CABP)および急性細菌性皮膚・皮膚構造感染症(ABSSSI)の治療に承認しました。
主要市場プレーヤーによる製品発売の増加や、合併・買収、コラボレーション、パートナーシップなどの様々な活動が市場を牽引すると予想されます。例えば、2021年7月、Melinta TherapeuticsはKIMYRSA(オリタバンシン)を発売しました。これは、急性細菌性皮膚・皮膚構造感染症(ABSSSI)に対する完全な治療コースを単回1時間・1,200 mgの点滴で提供するリポグリコペプチド系抗生物質です。
このように、ABSSSIの有病率の上昇、主要プレーヤーによる戦略の増加、およびABSSSI治療薬のR&Dの拡大が、予測期間中に市場を押し上げると予想されます。しかし、政府機関による厳格な規制政策と特許切れが、将来的に市場の妨げになると予想されます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の急性細菌性皮膚・皮膚構造感染症市場のトレンドと洞察
院内感染ABSSIは予測期間中に大きな市場シェアを占めると予想される
医療環境で取得した感染症は、医療関連感染症(HCAI)として知られています。急性期病院での入院期間を引き起こす(または延長する)可能性があり、医療的・経済的負担を増大させ、罹患率と死亡率を引き起こします。2021年11月にJournal of Antimicrobial Chemotherapyに掲載された研究によると、イングランドの国民保健サービス(NHS)病院の成人入院患者は年間834,000件の院内感染症(HCAI)を経験しており、これは710万床日(年間総床日数の21%)を占め、27億ユーロ(28億米ドル)の経済的負担となっています。このような院内感染症の膨大な負担は、これらの感染症に対するABSSI治療法の採用増加により、セグメントの成長を牽引すると予想されます。
同資料によると、HCAIの有病率は6.0%と推定されています。最も一般的な感染症は皮膚・軟部組織感染症(SSTI)であり、手術部位感染症(SSI)が含まれていました。集中治療室の患者が院内感染ABSSSIの最高率を示しました。このように、院内感染症の有病率の増加がセグメントを押し上げると予想されます。
2022年8月にInternational Journal of Antimicrobial Agentsに掲載された研究によると、米国の全入院患者の約10%、欧州の病院で治療される全感染症の約15%がABSSSIによるものです。このような院内ABSSSIの膨大な有病率は、ABSSSI治療の採用増加によりセグメントを牽引すると予想されます。
したがって、院内感染ABSSSIの高い負担が予測期間中に市場を牽引すると予想されます。
北米は市場において大きなシェアを保有しており、予測期間中もその状況が継続すると予想される
北米は、広範なR&D活動、R&D支出、製品パイプライン、および新規製品発売により、予測期間中も急性細菌性皮膚・皮膚構造感染症市場において大きなシェアを保有し続ける可能性があります。
製品パイプラインの拡大と規制当局による製品承認が、予測期間中に市場を押し上げると予想されます。例えば、2021年7月、米国食品医薬品局(FDA)はAbbVieのDALVANCE(ダルババンシン)を、出生時から小児患者の急性細菌性皮膚・皮膚構造感染症(ABSSSI)の治療に承認しました。DALVANCEは、メチシリン耐性Staphylococcus aureus(MRSA)による感染症を含む、指定された感受性グラム陽性菌による小児患者のABSSSIの治療のために、30分間の静脈内(IV)点滴として投与される単回投与オプションです。このような発売が地域の市場を牽引すると予想されます。
2022年1月、Endo International PLCの子会社であるPaladin Labs Inc.は、カナダにおいて急性細菌性皮膚・皮膚構造感染症(ABSSSI)に対するXydalba(ダルババンシン注射剤)を発売しました。これは単回または2回投与レジメンとして投与可能な30分間の静脈内(IV)療法です。
このように、これらすべての要因が予測期間中に北米の市場を押し上げると予想されます。
規制環境
ABSSSI治療薬に対する規制要件は、米国FDAやEMAといった主要な規制当局による調和化された臨床試験デザインの期待によって引き続き形作られている。ABSSSI薬剤開発に関するFDAガイダンスは、感染カテゴリー(蜂窩織炎/丹毒、創傷感染、大型皮膚膿瘍)と、病変表面積が約75cm2以上といった試験登録基準を中心に適格性とエンドポイントを設定している。一方、EMAの細菌感染症ガイドライン(改訂第3版)は許容されるABSSSI感染タイプを示し、確立された非劣性マージン(例えば、ITT集団における主要評価項目分析で-10%)を伴う非劣性デザインを重視している。並行して、EMAの小児科追補は小児データの要求事項を強化し、適切な場合には有効性の外挿の使用を後押ししており、より広範な適応取得を目指す製品の開発計画に影響を与えている。
規制上の動きは、各地域におけるABSSSI領域への当局の継続的な関与を裏付けている。2024年4月、Basilea Pharmaceuticaは成人におけるABSSSI適応を含むZEVTERA(ceftobiprole medocaril sodium)について米国FDAの承認を取得した。一方、中国のNMPAはABSSSIに関連する承認を通じて現地アクセスの動向を拡大しており、Zai LabのNUZYRA(omadacycline)のABSSSI向けNDA承認や、2025年12月には北京奥賽康薬業有限公司(Beijing Aosaikang Pharmaceutical Co)によるdelafloxacin meglumineのNMPA承認が挙げられる。これらの動きは、MRSAなどの病原体を標的とする薬剤にとって、地域固有の申請資料と耐性に焦点を当てたエビデンスパッケージの重要性を裏付けている。
競合ランドスケープ
急性細菌性皮膚・皮膚構造感染症市場は中程度の競争状態にあります。市場には多くの中小・大規模市場プレーヤーが存在します。しかし、技術の進歩と製品革新により、中規模から小規模の企業が低価格の新製品を投入することで市場プレゼンスを高めています。市場プレーヤーの一部は、Glenmark Pharmaceuticals Ltd、Melinta Therapeutics Inc.、Sandoz Inc.(Novartisの子会社)、Paratek Pharmaceuticals Inc.、AbbVie Inc.(Allergan PLC)、Merck & Co. Inc.、Pfizer Inc.、Melinta Therapeutics Inc.です。
急性細菌性皮膚・皮膚構造感染症業界リーダー
Paratek Pharmaceuticals, Inc.,
Melinta Therapeutics, Inc.,
Merck & Co., Inc.,
Pfizer Inc
AbbVie Inc
- *免責事項:主要選手の並び順不同


市場機会と将来展望
政策および公共部門の抗菌薬耐性(AMR)対策は、特に薬剤耐性病原体に対応する製品や入院負担の軽減を目的とした製品において、ABSSSIに特化した抗感染症薬にとって具体的な商業化・提携の余地を生み出している。米国では、PASTEUR法が2026年に再び前進し、2026年2月にはH.R. 7352(2026年PASTEUR法)が提出され、2026年6月には上院での再提出が注目されるなど、単位販売を超えた新規抗生物質開発の経済性への継続的な関心を支えるサブスクリプション型インセンティブモデルが政策アジェンダに引き続き位置づけられている。監視とスチュワードシップの面では、CDCが2026年2月にAR Solutions InitiativeおよびAR Laboratory Networkの10周年を迎え、耐性の脅威を検出し対応するために病院や公衆衛生機関が使用するインフラを強化しており、これが新規ABSSSI治療薬の評価・展開のあり方を形作っている。
臨床および治療経路の変化も、従来の複数日にわたる入院レジメンと比較して外来投与や早期退院を可能にする長時間作用型IV製剤を含む、差別化されたABSSSI製品戦略を後押ししている。継続的なイノベーションの証拠として、2025年1月に報告されたrifaquizinone(TNP-2092)の第2相試験結果が挙げられ、MRSAおよびフルオロキノロン耐性黄色ブドウ球菌を含むABSSSI患者においてバンコマイシンと比較した安全性と早期臨床反応性を示した。これに加え、ABSSSIを含むBasileaの第3相試験に対するHHS/BARDAの支援など、後期段階の抗菌薬開発を維持するために継続的な公的資金メカニズムが活用されており、これはABSSSI適応または耐性に焦点を当てた効能表示を目指す企業の開発リスクを低減し得る。
最近の業界動向
- 2026年4月:Paratek PharmaceuticalsはESCMID Global 2026において、NUZYRA(omadacycline)に関する第3相ABSSSI試験(OASIS-1およびOASIS-2)ならびに関連するCABP試験の統合安全性データを発表した。統合された臨床エビデンスの可視性は処方への信頼を支え、病院および外来設定における急性細菌感染適応全般にわたるNUZYRAのポジショニングを強化し得る。
- 2026年3月:Paratek PharmaceuticalsはRadius Healthとの統合を完了し、NUZYRAに加えてXHANCEおよびTYMLOSを含む複数製品の専門商業プラットフォームへと拡大した。より広範なポートフォリオと統合された商業インフラは、ABSSSI治療チャネルに関連する抗生物質のディテーリングおよび契約能力を強化する。
- 2024年11月:Paratek Pharmaceuticalsは、NUZYRAに関する米国オンショアリングプログラムの完了を発表し、錠剤生産に加えて原薬(API)およびIVバイアル製造の国内能力を追加した。この動きは供給の強靭性を強化し、安全な抗生物質供給を優先する病院・政府購入者にとっての運用リスクを低減し得る。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、病院および地域社会における急性細菌性皮膚・皮膚組織感染症の治療に用いられる薬物治療から生じる世界の収益と定義され、経口、非経口、および局所経路を通じて投与され、主要な薬局チャネルを通じて調剤される医薬品を含む。
対象範囲の除外:予防製品、診断、慢性創傷ケア管理、およびABSSSIとして扱われない非細菌性皮膚疾患は除外する。
セグメンテーション概要
- 感染症の種類別
- 院内感染ABSSI
- 市中感染ABSSI
- 投与経路別
- 経口
- 非経口
- 局所
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールがより広範なSSTIカテゴリーや慢性皮膚感染症と混同されないよう、ABSSSIの臨床的・コーディング上の境界を明確にすることから始まった。FDA(ABSSSIの定義および試験エンドポイント)、CDC(皮膚感染症および抗菌薬耐性の背景)、WHO(AMRの優先事項と監視シグナル)、OECDの医療統計(病院活動および医療提供の指標)といった公衆衛生・規制関連ソースを参照した。
国レベルの需要ドライバーを裏付けるため、各国保健省のポータル、利用可能な場合は公的支払者・償還関連文書、および罹患パターンと治療実態を記述する査読済み感染症学術誌からの情報も検討した。市場構造に関する情報については、治療ポートフォリオと地理的展開について上場企業の開示資料や投資家向け資料を用い、承認およびラベル更新については信頼性の高い医療関連報道機関を参照した。一部では、企業財務情報や特許データベースの有料購読を利用してタイムラインや製品ポジショニングを相互確認した。これらのデスクリソースは例示的なものであり、データ収集、検証、および確認作業を裏付けるために追加の公的・有料資料も利用した。
一次インタビューおよび調査
一次調査は、書面上のABSSSIの定義を実際の治療行動に転換するために用いられ、特に症例が外来で管理される場合と入院で管理される場合の判断基準、および実務上のIVから経口への切り替えの実態に焦点を当てた。主要地域にわたる臨床医、病院薬剤師、卸売業者、および商業部門のリーダー層に幅広くヒアリングを行い、治療対象患者数、レジメン構成、価格帯に関する前提をストレステストし調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:39% | 経営幹部(CXO):13% | アジア太平洋(APAC):44% |
| ミッドティア:45% | 機能/部門責任者:39% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模プレイヤー:16% | マネージャー:48% | アメリカ大陸:19% |
市場規模算定と予測
規模算定にはトップダウンの患者プールアプローチを用い、疫学シグナルと医療提供設定の内訳を用いて治療されたABSSSIエピソード数を再構築し、その後これらのエピソードをレジメン構成と典型的な治療期間を用いて金額に換算した。さらに、投与経路・チャネル別のコース単価のサンプル調査や、限られた供給業者・卸売業者へのヒアリングの積み上げなど、選択的なボトムアップ検証によって結果の裏付けを行い、合計値が方向性として整合していることを確認した。
主要な入力要素には、ABSSSIの臨床閾値を満たす症例の割合(例えば、全身症状を伴うより大きな病変面積)、入院率と外来管理の比率、IVから経口への切り替え率、薬剤クラス別の平均治療日数、および一般的な値引き後の地域別純価格帯が含まれる。長時間作用型IV製剤や早期退院経路への移行は、治療エピソードあたりの数量と平均収益の両方に影響を与えうるため、投与経路の傾向は予測において重要であった。予測には、ガイドラインの変化、耐性パターン、新規承認が単一のトレンドラインでは捉えきれない段階的な変化を生み出しうるため、シナリオ分析を用いた。小規模国でギャップが存在する場合には、類似の医療アクセスおよび入院指標を用いた代理比率を適用し、その後専門家からのフィードバックを通じて精度の過大表現を抑えるよう精緻化した。
データ検証と更新サイクル
算出結果は、入院動向や抗生物質使用動向などの独立したシグナルと照合され、インタビューで得られた地域の治療実態に関するフィードバックによって補完される。ある国が治療症例数、価格、またはチャネル構成において異常な急増を示す場合、外れ値としてフラグが立てられ、合計値を確定する前に前提が見直される。
複数段階のレビュープロセスが採用されており、一人のアナリストがモデルを構築し、別のアナリストが計算とロジックを確認し、シニアレビュアーが結果を左右する最も重要な前提に異議を唱える。重大な事象(例えば、大幅なラベル変更、新規上市、価格政策の変更)が発生した場合には、影響の方向性と想定される規模を確認するためにソースへ再度連絡を取る。本レポートは毎年更新され、クライアントが最新の情報を確実に受け取れるよう、発行前の最終確認を行っている。
Mordor Intelligenceによる急性細菌性皮膚・皮膚組織感染症市場規模算定と他の公開推計との比較
ABSSSIに関する公開されている推計値は、臨床試験の定義を用いて狭く捉えられる場合と、より広範な皮膚感染症治療や隣接する創傷感染症治療を含めて広く捉えられる場合とで、しばしば異なる。相違は、特に純価格が病院契約や入札方式の値引きに応じて調整されていない場合、各発行元がチャネル価格をどのように扱うかによっても生じる。
もう一つの一般的な差異の要因は、需要の構築方法である。一部のモデルは抗生物質支出総額から出発し、そこに広範な適応シェアを適用するのに対し、他のモデルは治療エピソードから出発し、レジメンレベルの価値を適用する。基準年の選択、通貨換算のタイミング、前提の更新頻度の違いも数値の乖離を生み、特に新規上市がIVと経口の比率を変化させる場合には顕著となる。
ベンチマーク比較
| 出所 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.16 B (2025) | |
| 業界パブリッシャーA | USD 4.90 B (2025) | この数値は、より広範なSSTI症例やより長い治療期間が含まれる可能性のある、より広範な治療領域(ABSSSI治療として分類)をカバーしているとみられ、治療対象数量と症例あたりの平均収益を押し上げている。 |
| グローバルパブリッシャーB | USD 5.30 B (2024) | この高い数値は、より広範な包含範囲とより早い基準年に整合しており、ABSSSIの臨床閾値を管理した治療エピソードベースの構築よりも、高水準の抗生物質支出の内訳により多く依存している可能性がある。 |
この乖離は主に、ABSSSI該当エピソードのみをカウントしているか、あるいは支出ベースの内訳を通じてより広範な皮膚感染症治療が含まれているかによって生じる。症例定義を治療エピソードに結び付けたまま維持し、その需要プールに投与経路とチャネル価格を対応させることで、この推計値は年次更新において再現性を保ちやすくなっており、これがMordor Intelligenceが採用しているアプローチである。


レポートで回答される主要な質問
現在の急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場規模はどのくらいですか?
急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場は、予測期間(2026年~2031年)中にCAGR 8.12%を記録すると予測されています。
急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場の主要プレーヤーは誰ですか?
Paratek Pharmaceuticals, Inc.、Melinta Therapeutics, Inc.、Merck & Co., Inc.、Pfizer Inc、AbbVie Incが急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場で事業を展開する主要企業です。
急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場で最も成長が速い地域はどこですか?
北米が予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されています。
急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋が急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場で最大の市場シェアを占めています。
この急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場レポートはどの年を対象としていますか?
本レポートは、急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場の過去市場規模として2019年、2020年、2021年、2022年、2023年、2024年を対象としています。また、本レポートは2025年、2026年、2027年、2028年、2029年、2030年の急性細菌性皮膚・皮膚構造感染症(ABSSSI)市場規模を予測しています。
最終更新日:



