
プレミアムアルコール飲料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 814.72 十億米ドル |
| 市場規模 (2031) | 999.35 十億米ドル |
| Growth Rate (2026 - 2031) | 4.17 % |
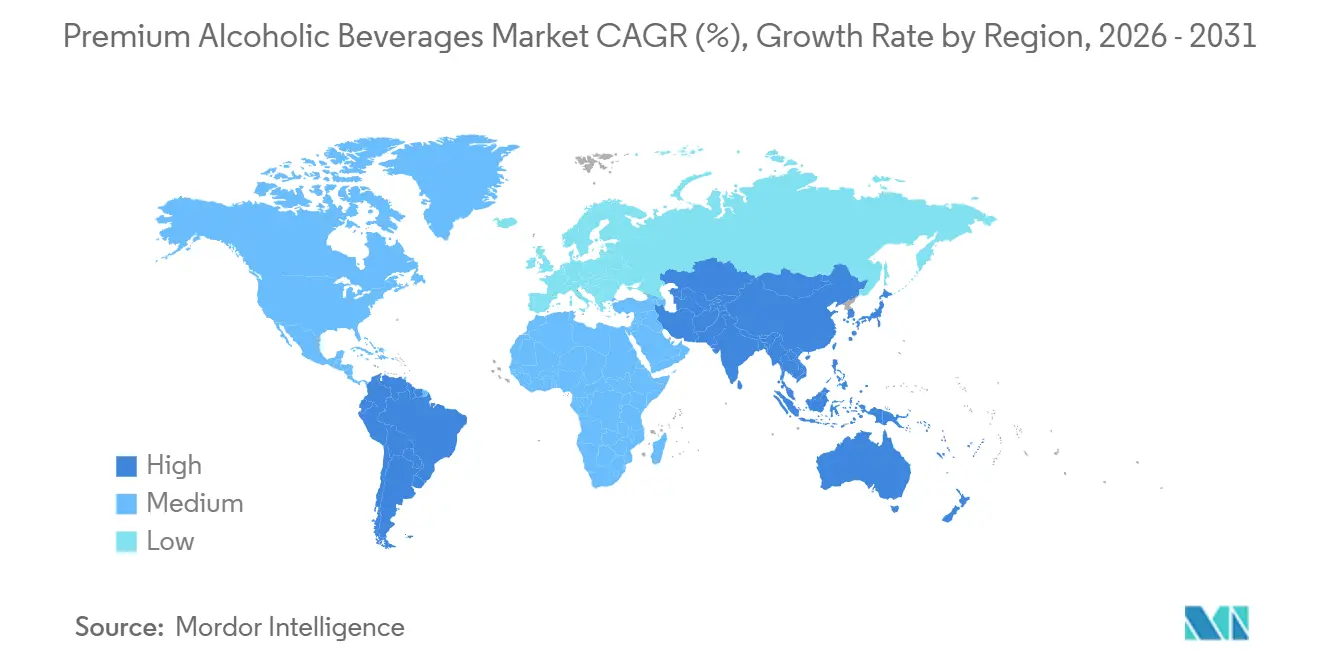
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
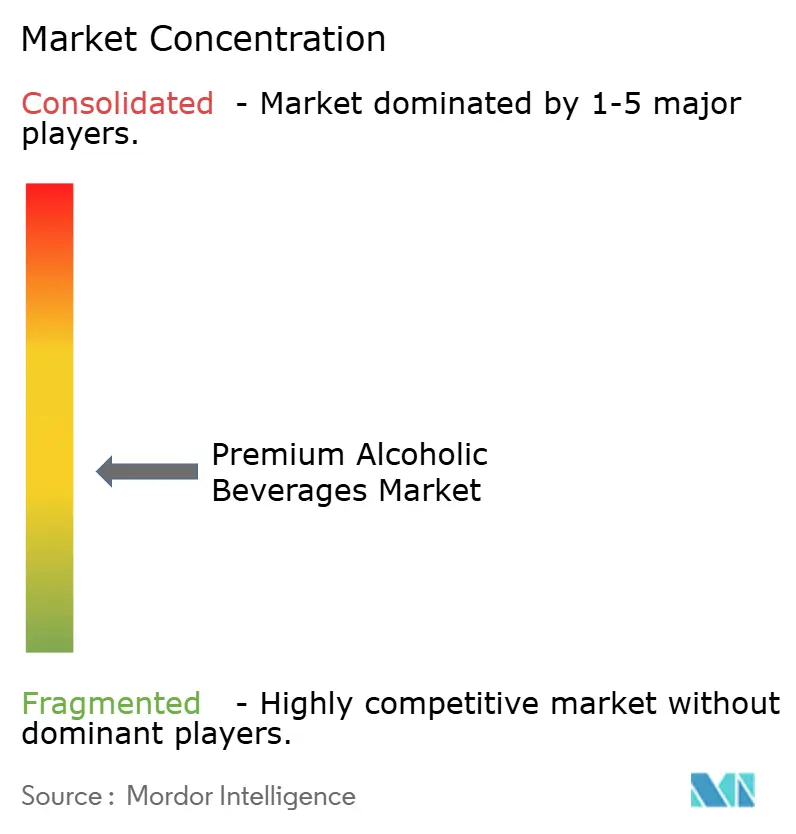
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプレミアムアルコール飲料市場分析
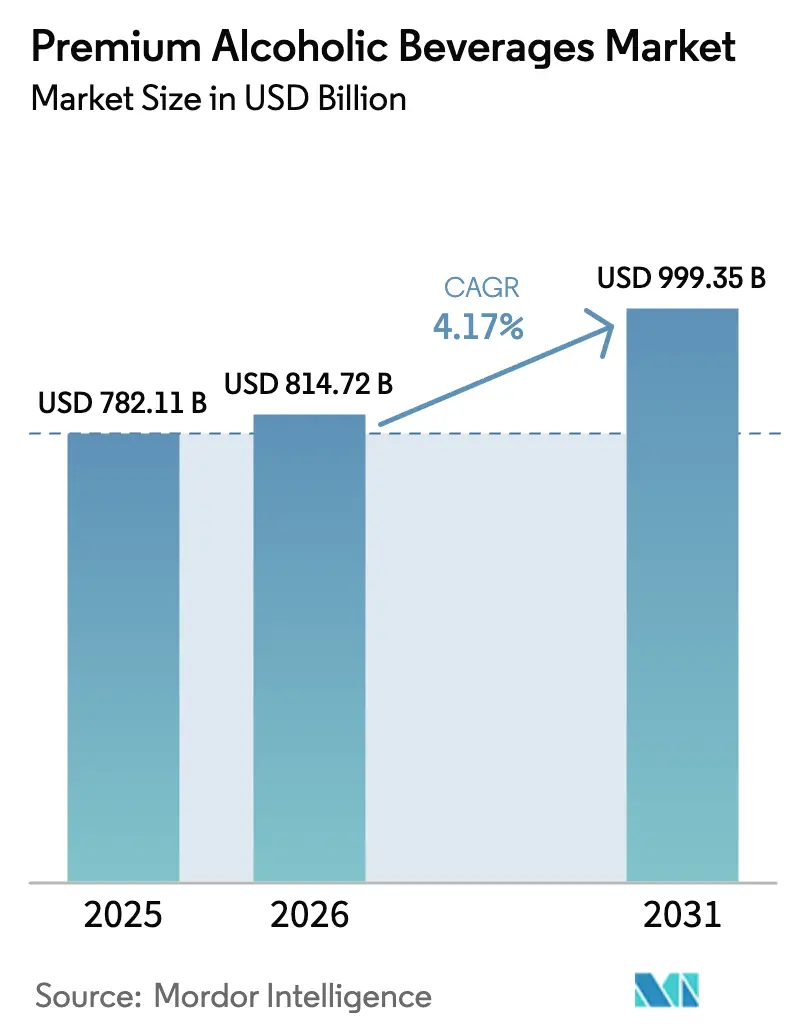
プレミアムアルコール飲料市場規模は、2025年の7,821億1,000万USDから2026年には8,147億2,000万USDに成長し、2026年から2031年にかけてCAGR 4.17%で2031年までに9,993億5,000万USDに達すると予測されています。成長は、透明性と品質を重視したスモールバッチスピリッツ、バイオダイナミックワイン、クラフトビールへの需要増加によって牽引されています。プレミアムテキーラ、日本のウイスキー、ボタニカルジンが価格帯の選択肢を広げる一方、低カロリーのRTDカクテルが健康志向の消費者を引き付けています。ガラス瓶は品質の象徴であり続けていますが、スリムなアルミ缶はその持続可能性と利便性から人気を高めています。オフトレード小売が市場をリードしていますが、ブリュワリーパブ、タップルーム、高級ホテルバーなどの体験型会場が顧客体験を向上させ、ブランドロイヤルティを高め、1回の来店あたりの消費額を増加させています。
レポートの主要なポイント
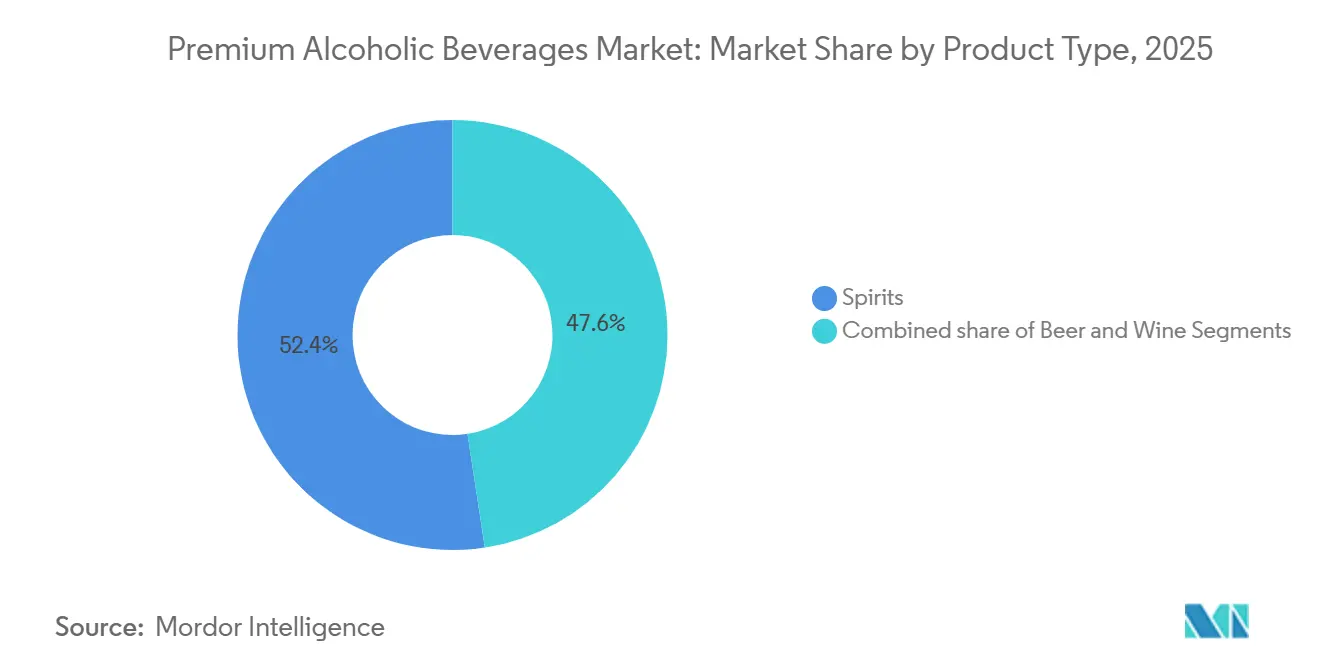
- 製品タイプ別では、スピリッツが2025年のプレミアムアルコール飲料市場シェアの52.39%をリードし、ワインは2031年までCAGR 5.52%で最も急速な拡大を示しています。
- エンドユーザー別では、男性飲酒者が2025年の数量の53.45%を占めており、一方で女性向け製品はCAGR 4.89%で拡大しています。
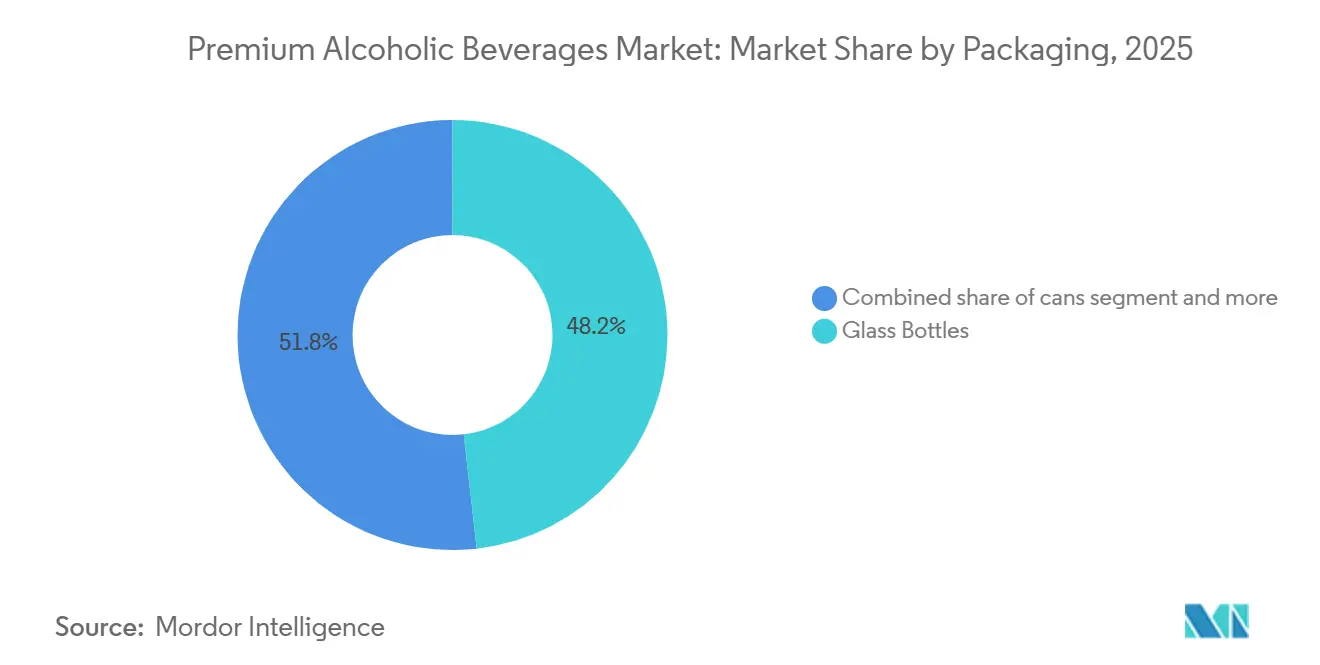
- 包装別では、ガラスが2025年に48.21%のシェアを保持していますが、アルミ缶はCAGR 6.21%で成長すると予測されています。
- 流通チャネル別では、オフトレードが2025年の価値の61.29%を占め、オントレード会場はCAGR 5.17%で拡大しています。
- 地域別では、北米が2025年の価値の36.87%を占め、アジア太平洋がCAGR 6.13%で市場をリードしています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラフトビール、職人技のスピリッツ、CBD配合オプションなどのフレーバーイノベーションの人気の高まり | +1.2% | 北米と欧州に集中したグローバル | 中期(2~4年) |
| ミクソロジーのトレンドとカクテル文化が高級バーでのプレミアムスピリッツ消費を促進 | +0.9% | 北米、欧州、アジア太平洋の都市部 | 短期(2年以内) |
| 持続可能な調達とエコフレンドリーな包装がウェルネス需要に応える | +0.8% | 欧州、北米、アジア太平洋への波及 | 長期(4年以上) |
| 電子商取引が希少・熟成飲料へのアクセスを拡大 | +0.7% | グローバル、北米とアジア太平洋での早期採用 | 中期(2~4年) |
| 低カロリーおよびRTDプレミアムカクテルが適度な消費に対応 | +0.6% | 北米、欧州、アジア太平洋で台頭 | 短期(2年以内) |
| ブリュワリーパブ、タップルーム、高級ホスピタリティ会場などのオントレードチャネルの急増がプレミアム販売を促進 | +0.5% | 北米、欧州、アジア太平洋の主要都市圏 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
クラフトビール、職人技のスピリッツ、CBD配合オプションなどのフレーバーイノベーションの人気の高まり
クラフトブルワリーとマイクロ蒸留所は、大規模ブランドが再現困難なスモールバッチ生産、地元食材、独自のフレーバーによって消費者の期待を再定義しています。2024年、米国にはブルワーズ・アソシエーションによると9,796のクラフトブルワリーが存在し、ビール総量の13%以上を占めています[1]出典:ブルワーズ・アソシエーション、「全国ビール販売・生産データ」、brewersassociation.org。ボタニカルジン、ユニークな樽で熟成させたウイスキー、ワイン樽でフィニッシュしたテキーラなどの職人技のスピリッツは20~40%の価格プレミアムを誇り、少量生産でも収益性を確保しています。CBD配合アルコール飲料は規制上のハードルにより遅れが生じており、米国のアルコール・タバコ税・貿易局はアルコール中の大麻由来CBDに対して個別承認を要求しています。しかし、規制が緩やかな州のニッチな生産者は、連邦レベルでの調和が実現する前にブランドエクイティを構築しています。さらに、アダプトゲンハーブ、ノートロピクス、発酵ボタニカルなどのイノベーションがウェルネス志向の消費者を引き付け、嗜好と機能的メリットを融合させ、アルコール飲料とニュートラシューティカルの境界線を曖昧にしています。
ミクソロジーのトレンドとカクテル文化が高級バーでのプレミアムスピリッツ消費を促進
クラフトカクテルバーとスピークイージースタイルの会場は、スピリッツを基本的な商品からプレミアムな料理食材へと昇華させており、バーテンダーはテロワール、蒸留技術、フレーバーペアリングについて消費者を教育するブランドアンバサダーとして重要な役割を果たしています。このプレミアム化のトレンドは自己強化的であり、高い客単価が会場に希少なボトルを揃えるよう促し、独占的なテイスティングを求めて遠方から訪れる愛好家を引き付け、オフプレミス販売を押し上げています。アガベベースのスピリッツ、特にテキーラはこのダイナミクスを象徴しており、米国への輸入量は2024年に約7,070万プルーフガロンに達し、プレミアムおよびウルトラプレミアムセグメントはミクスト(混合)カテゴリーよりも大幅に速く成長しています[2]出典:米国蒸留酒協議会(DISCUS)、「2017年から2024年の米国へのテキーラ輸入量」、distilledspirits.org。カクテル文化の復活はビターズ、ベルモット、リキュールへの需要を再び高め、ニッチな生産者が多国籍企業のポートフォリオと直接競合することなく繁栄できるようにしています。オンプレミス消費は発見のチャネルとして機能し、消費者はバーやレストランで新しいブランドを試した後、小売店で購入します。電子商取引プラットフォームはバーチャルテイスティングやサブスクリプションボックスを通じてこの経路を再現し、ブランド発見と消費者エンゲージメントをさらに高めています。
持続可能な調達とエコフレンドリーな包装がウェルネス需要に応える
持続可能性は、規制当局がリサイクル可能性の目標を強制し、消費者がサプライチェーン慣行においてより高い説明責任を求めるにつれて、マーケティング戦略から不可欠な業務上の焦点へと移行しています。Heinekenは2025年までに全包装を100%リサイクル可能、再利用可能、または堆肥化可能にすることを約束し、プラスチックシュリンクラップをカードボードキャリアに置き換えており、この変更により包装廃棄物が年間12,000メートルトン削減されています。欧州連合の包装・包装廃棄物規制2025/40は、飲料容器に2030年までに少なくとも30%のリサイクル素材を含めることを義務付けており、ガラスおよびアルミニウムサプライヤーはクローズドループリサイクルシステムへの投資を余儀なくされています[3]出典:欧州委員会、「包装・包装廃棄物規制2025/40」、ec.europa.eu。蒸留業者も水の管理を優先しており、Pernod Ricardは2020年から2024年の間にアルコール1リットルあたりの水使用量を18%削減しており、この指標は年次サステナビリティレポートに掲載され、ESG重視の投資家から注目されています。さらに、ウェルネスと持続可能性の交差点が原材料の透明性への需要を高めており、消費者は人工着色料、添加糖、未開示の添加物をますます拒否するようになっています。このトレンドは生産者にプレミアム市場での競争力を維持するために製品を再処方するよう圧力をかけています。
電子商取引が希少・熟成飲料へのアクセスを拡大
消費者直販の電子商取引は、かつてはオークションハウスや専門小売業者の領域であった限定版リリースや熟成スピリッツへの扉を開きました。この変化は生産者がより高いマージンを確保できるだけでなく、顧客との直接的な関係を育むことも可能にしています。配送規制は州によって異なり、ワインの直接配送を認めているのは45州のみで、スピリッツの直接販売を許可しているのはわずか14州ですが、立法上の推進力が顕著に見られます。税務当局はますます電子商取引をコンプライアンスの課題ではなく収益源として捉えるようになっています。FlaviarやCaskersなどのサブスクリプションサービスが台頭しており、希少なウイスキーやクラフトスピリッツの厳選された月次セレクションを届けています。これらのプラットフォームは発見のハブとして機能し、従来の小売では見過ごされがちなブランドを消費者に紹介しています。2024年、Sotheby's WineやWhiskyなどのオークションプラットフォームは記録的な取引量を報告し、日本のウイスキーや希少なスコッチは1本あたり10万USDを超える価格を記録しました。このトレンドは熟成スピリッツが代替投資として認識されるようになっていることを示しています。さらに、電子商取引は生産者が従来の三層流通システムを迂回することを可能にしています。これは特に、規模が小さいために主要な小売スペースを確保するのに苦労することが多いクラフト蒸留所やワイナリーにとって有益です。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造リスクが高級セグメントにおけるブランドの信頼性と真正性を損なう | -0.6% | グローバル、アジア太平洋と欧州で深刻 | 中期(2~4年) |
| クラフト蒸留所および標準的なアルコールとの激しい競争 | -0.5% | 北米、欧州、アジア太平洋で台頭 | 長期(4年以上) |
| 原材料の入手可能性の変動 | -0.4% | グローバル、アガベ(メキシコ)、大麦(欧州)、ブドウ(グローバル)に集中 | 短期(2年以内) |
| ノンアルコールおよび節度ある飲酒運動の人気の高まり | -0.3% | 北米、欧州、アジア太平洋で初期シグナル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
偽造リスクが高級セグメントにおけるブランドの信頼性と真正性を損なう
2024年、偽造プレミアムスピリッツとワインはブランドエクイティを侵食し続け、インドや東南アジアではメタノールや工業用アルコールを含む偽造ボトルによる死亡事故が報告されています。高級スコッチや希少な日本のウイスキーは頻繁に標的にされており、Sotheby'sはオークション提出品の5~10%が偽造品または誤ったラベルが貼られていると推定しています。これに対抗するため、Sotheby'sはブロックチェーンベースの来歴追跡と改ざん防止クロージャーを導入し、DiageoはNFC対応ラベルを一部のウルトラプレミアム製品に展開し、スマートフォンによる真正性確認を可能にしました。しかし、1ユニットあたり0.50USDを超えるコストが高いため、採用は依然として限定的です。アジア太平洋地域は知的財産権の執行が弱く、流通ネットワークが断片化しているため、グレーマーケット業者がサプライチェーンに侵入しやすく、深刻な偽造問題に直面しています。販売損失を超えて、ブランドは偽造品による被害に対する責任リスクと長期的な評判の損害に直面しています。
クラフト蒸留所および標準的なアルコールとの激しい競争
クラフト蒸留所は、多国籍企業の大規模なマーケティング予算なしでも、プレミアム価格を命じる超地域的なストーリーと限定版リリースを提供することで市場シェアを獲得しています。この変化は確立されたプレイヤーに競争力を維持するためにクラフトブランドを買収またはパートナーシップを結ぶことを余儀なくさせています。例えば、2024年にPernod RicardはCodigo 1530テキーラの少数株を取得し、年間販売量が10万ケース未満にもかかわらずブランドを1億5,000万USDと評価し、即時の収益性よりも戦略的優先事項を強調しました。競争の激化はバリューチェーン全体でマージンを圧迫しており、流通業者はより高いスロッティングフィーとプロモーション手当を要求し、小売業者はブランド製品を15~25%下回るプレミアムプライベートラベル製品を拡大しています。一方、クラフト生産者は原材料コストの上昇、労働力不足、資本制約などの課題に直面しており、スケーラビリティが制限されています。多くはまた、複雑な三層流通システムをナビゲートするのに苦労しています。その結果、市場はバーベル構造に発展しており、グローバルな大企業とニッチなクラフト生産者が繁栄する一方、中規模の地域ブランドはますます市場から押し出されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スピリッツが支配しながらもワインがオーガニック農業を通じて加速2025年、スピリッツはウイスキー、テキーラ、ジンのプレミアム化トレンドに支えられ、市場シェアの52.39%という圧倒的な地位を占めました。消費者はますます、独自のテロワールと生産方法を強調した熟成表現とクラフト蒸留製品を選ぶようになっています。DiageoのテキーラポートフォリオはDon JulioとCasamigosを中心に、2024年度に8%の数量増加を記録しました。一方、スコッチはカテゴリー全体の横ばいトレンドを上回る3%の上昇を享受し、効果的なプレミアム化戦略の証となっています。スピリッツセグメントはより高いマージンを誇り、プレミアムスピリッツの1リットルあたりの粗利益率は平均60~70%で、ビールの40~50%と比較して高く、賞味期限も長いです。この長い賞味期限により、生産者は腐敗のリスクなしに需要の変動に対応できます。小規模蒸留業者の連邦消費税を削減した米国クラフト飲料近代化法などの規制措置が参入障壁を緩和し、クラフト蒸留所の急増を促しています。
ワインは2026年から2031年にかけてCAGR 5.52%の成長で全製品タイプを上回ると予測されています。この勢いは、25~40%の小売プレミアムを命じるオーガニックおよびバイオダイナミック農業によって牽引されており、消費者はますます再生農業を優れた味と健康上の利点と結びつけています。Treasury Wine Estatesはこのトレンドを強調し、Penfolds主導の高級ポートフォリオが2024年度の総収益の48%を占めたと指摘しており、これは数量のわずか12%に過ぎません。これはプレミアムワインにおける収益性の高いマージンポテンシャルを示しています。ビールは最も急成長するセグメントではないかもしれませんが、オンプレミス消費の礎石であり続けています。クラフトブルワリーは体験型会場へと進化し、ブランドロイヤルティを強化し、タップルーム販売を通じて追加収益を生み出しています。
注記: 各セグメントのシェアはレポート購入後に入手可能


エンドユーザー別:
女性消費者がウェルネス志向製品を通じてプレミアム化を牽引2025年、男性消費者は市場数量の53.45%を占め、これは歴史的なパターンと高い一人当たり摂取量と一致しています。しかし、この男性優位は生産者が女性の嗜好に対応した製品を開発するにつれて薄れています。2024年、Brown-FormanのWoodford Reserve Bourbonは低アルコール度数のバリアントを導入し、よりスムーズなフレーバーを好む女性消費者をターゲットにしました。この動きは、陳腐化した包装を避けながら、性別に基づく味の違いに対する繊細な理解を示しています。一方、男性向け製品は引き続き伝統、職人技、力強いフレーバーを前面に出しています。熟成ウイスキーやバレルストレングスのスピリッツは特に、コレクションを大切な趣味として扱う愛好家の間で忠実なファンを獲得しています。
2026年から2031年にかけて、女性向けのプレミアム製品はCAGR 4.89%で成長し、他のすべてのセグメントを上回ると予測されています。この急増は主に、現代のウェルネストレンドと共鳴するレディ・トゥ・ドリンク(RTD)カクテル、ボタニカル配合スピリッツ、低カロリーワインによって牽引されています。Constellation BrandsのFreska Mixedラインは、1サービングあたりわずか100カロリーで天然原材料に焦点を当て、2024年のデビューから半年以内にRTD市場の2.3%を迅速に獲得しました。さらに、女性層は製品原材料の透明性を推進しています。包括的な原材料リストと栄養データを公開しているブランドは、曖昧な「天然フレーバー」ラベルを選択するブランドよりも優れたパフォーマンスを示しています。この明確さへの要求は業界の多くに製品の再処方を促しています。この進化する層に共鳴するために、生産者はますます女性のマスター蒸留士やワインメーカーを起用しており、多様な製品開発だけでなく、真正性と代表性を強調するためでもあります。
包装別:
持続可能性と携帯性の融合によりアルミ缶が急増2025年、ガラス瓶は包装市場の48.21%のシェアを占め、伝統的なブランディングとの関連性を示しています。消費者はしばしばガラスを品質と伝統の象徴として認識しており、特に熟成スピリッツやプレミアムワインにおいてそれが顕著です。ガラス包装の著名なプレイヤーであるArdagh Groupは、プレミアムスピリッツボトルへの需要の急増を指摘しました。これらのボトルはカスタムモールド、エンボス加工、ヘビーベースデザインを特徴とすることが多く、標準フォーマットを上回るペースで需要が増加しています。美観を超えて、ガラス包装は透明性を提供し、消費者が色と透明度を評価できるようにします。これは小売購入決定に影響を与える重要な感覚的手がかりです。しかし、ガラスの使用には課題もあります。好まれる選択肢ではありますが、その製造はエネルギー集約的であり、輸送時の重量が炭素フットプリントを増大させます。生産者は軽量化やリサイクル素材の含有量増加などの取り組みを通じてこれらの懸念に積極的に対処しています。
アルミ缶は包装フォーマットの中で最も急速な成長を示すと予測されており、2026年から2031年にかけてCAGR 6.21%が見込まれています。この急増は主に、プレミアムレディ・トゥ・ドリンク(RTD)カクテルやクラフトビールへのこれらの軽量で無限にリサイクル可能な缶の採用によって牽引されており、ミレニアル世代とZ世代の持続可能性の価値観と共鳴しています。Ball Corporationは注目すべきトレンドを強調しました:スリムな12オンス缶への需要の増加です。これらの缶はそのスリークな美観から好まれ、プレミアムカクテルにますます求められています。生産者はこれらの差別化されたフォーマットのために標準缶より10~15%のプレミアムを支払うことさえいとわないほどです。持続可能性の魅力を超えて、缶は機能的な利点も持っています。光と酸素を効果的に遮断し、光に敏感な飲料の賞味期限を延ばします。さらに、ガラスよりも速く冷えるため、外出先での消費者に対応しています。缶がボトルより劣るという長年の信念は薄れています。Underwood WinesやCutwater Spiritsなどのプレミアムブランドは今や缶フォーマットを推進しており、包装材料ではなくデザインとマーケティングを通じて品質を強調しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
オフトレードが支配しながらもオントレードが体験型プレミアムを提供2025年、オフトレードチャネルは61.29%という支配的な市場シェアを確保し、スーパーマーケット、ハイパーマーケット、オンライン小売業者、専門店での利便性、競争力のある価格設定、多様な品揃えの魅力によって牽引されています。オフトレード領域の巨人であるスーパーマーケットとハイパーマーケットは、高い来客数と衝動買いを活用しています。しかし、プライベートラベル競合他社の侵食によるマージンへの圧力の増大に苦しんでいます。一方、オンライン小売は最も急速に成長するオフトレードセグメントとして台頭しており、二桁の拡大率を誇っています。この急増は主に、希少・熟成飲料へのアクセスを容易にしている消費者直販モデルとサブスクリプションサービスによるものです。免税店やコンビニエンスストアなどの他のオフトレード会場は旅行者や衝動買いの消費者に対応しています。しかし、国際旅行の減少や一部の管轄区域でのアルコール販売に関する厳格な規制から生じる課題に苦しんでいます。
バー、レストラン、ブリュワリーパブ、高級ホスピタリティ会場を含むオントレードチャネルは、流通チャネルの中で最も急速な成長率を示しており、2026年から2031年にかけてCAGR 5.17%で拡大しています。この急増は主に、体験型消費とミクソロジーへの文化的シフトによって牽引されており、スピリッツを単なる商品から不可欠な料理食材へと昇華させています。米国クラフトスピリッツ協会はクラフト蒸留所の財務的優位性を強調しており、オンサイトのテイスティングルームを持つ蒸留所は収益の30~50%を直接販売から得ており、これにより流通業者のマークアップから保護されています。さらに、オントレード会場はブランドプロモーションにおいて重要な役割を果たしています。ブルワーズ・アソシエーションのデータはこれを裏付けており、バーやレストランで製品を試した消費者は小売で購入する可能性が2.8倍高いことを示しています。高級ホテルは単に飲み物を提供するだけでなく、名高いワインセラーに匹敵する「スピリッツライブラリー」をキュレーションしています。一部は1人あたり150~300USDのガイド付きテイスティングを提供し、飲料収益を大幅に押し上げています。
地域分析
北米プレミアムアルコール飲料市場
2025年、北米は市場シェアの36.87%を獲得した。これは、クラフト蒸留所の急速な成長、メキシコからのアガベベースのスピリッツの輸出増加、そして米国とカナダにおけるプレミアム製品への需要の高まりによって牽引された。米国のクラフトスピリッ市場は2024年に2,687の蒸留所を擁し、70億米ドルを超える収益を生み出した。消費者が地元産の独自性の高い製品をますます好むようになったためである。メキシコのテキーラおよびメスカルの輸出量は9リットルケース換算で3,500万ケースに達し、セレブリティによる推薦の影響とミクソロジーの人気の高まりにより、プレミアムカテゴリーはより速いペースで成長した。さらに、米国クラフト飲料近代化法や州をまたぐ配送規制の緩和といった規制面での支援が、市場の活性化において重要な役割を果たした。
アジア太平洋プレミアムアルコール飲料市場
アジア太平洋地域は2026年から2031年にかけてCAGR 6.13%で成長すると予測されており、世界市場の拡大を牽引している。この成長は、日本のウイスキーへの需要の高まり、中国の白酒の国際化、そしてインドのシングルモルトの人気上昇によって促進されている。日本のウイスキーは輸出量が過去最高水準を達成し、中国の白酒メーカーはラグジュアリー会場と提携して白酒をプレミアムスピリッツとして位置づけた。規制が断片的であるにもかかわら、域内各国政府はアルコール飲料の輸出促進と市場成長の支援に向けて規制緩和を進めている。
欧州・中東・アフリカおよび南米プレミアムアルコール飲料市場
歴史的なワイン産地とスコッチウイスキーの伝統で知られる欧州は、市場の飽和とEUの2025/40包装規制などの規制上の課題により、成長が鈍化している。しかし、ドイツ、オランダ、ポーランドなどの国々のクラフト蒸留所が革新的な製品で伝統的なブランドに変革をもたらしている。2024年には、英国におけるアルコール税制改革が中小規模の生産者に待望の支援を提供し、より効果的な競争を可能にした。南米では、地理的表示や有機認証の採用を背景に、ワインおよびカシャーサのプレミアム化へのシフトが見られる。一方、中東およびアフリカでは、ドバイや南アフリカなどの観光拠点において輸入スピリッツおよびワインへの需要が高まっている。これらの地域のラグジュアリーホテルは富裕層の旅行者のニーズに応えており、市場成長をさらに促進している。

規制環境
プレミアムアルコール飲料の規制は、ラベル表示、広告、および物品税コンプライアンスによって左右され、要件は市場およびチャネルによって異なる。米国では、アルコール・タバコ税貿易局(TTB)が連邦アルコール管理法に基づきラベル表示および広告規則を管轄しており、州際取引される製品の大半についてラベル承認証明書(COLA)の取得を義務付けている。これは新規プレミアム製品や限定版リリースの店頭投入速度に影響を及ぼし得る。
規制上の関心は、標準化された栄養情報およびアルコール度数の透明性にも向けられつつある。2025年1月、TTBはワイン、蒸留酒、およびモルト飲料の「アルコールファクト」表示に関する規則案を公表した。これには1サービングあたりのアルコール量とカロリーなどの開示項目が含まれ、最終規則の発効後に複数年にわたるコンプライアンス移行期間を設けることも提案されている。国境を越えたプレミアムポートフォリオについては、通商政策および関税措置も引き続き重要であり、米国通商代表部(USTR)は2026年通商政策アジェンダにおいて相互主義的な貿易優先事項を強調しており、関税措置や障壁削減の動向次第で輸入プレミアム蒸留酒・ワインの競争力に影響し得る。
バリューチェーン分析
プレミアムアルコール飲料のバリューチェーンは、農業原料(穀物、ぶどう、アガベ、ボタニカル、水)から始まり、加工工程(製麦、発酵、蒸留またはブルーイング、熟成、ブレンディング)を経て進行する。その後、瓶詰め・缶詰め、二次包装、そしてコンプライアンス手続き(品質保証、ラベル承認、物品税関連文書)へと続く。ブランドオーナーは通常、液体開発と熟成戦略を統括する一方、専門パートナーが高価値のボトルや樽の管理された取扱いに適した包装(特注ガラスおよび缶)、キャップ・栓、物流サービスを供給する。
市場投入経路は、多くの法域において大手卸売業者に支えられた三層流通モデルに従うのが一般的であり、許可される場合には直接消費者向け販売やサブスクリプション型の発見型販売がますます採用されている。物流と倉庫保管は、特に熟成在庫、納税済みまたは納税猶予での移動、および港湾混乱への国際輸送上の露出に関して、プレミアム蒸留酒・ワインにとって重要な接点となっている。最近のサプライチェーン投資は、チェーン全体にわたるレジリエンスと持続可能性への優先事項も示している。例えば、ペルノ・リカールは2024年2月にマハラシュトラ州政府と覚書を締結し、ナグプールのブティボリにある大規模モルト蒸留酒蒸留所に最大2億ユーロを投資する計画を発表した。また、メリディアン・バイオテックは2025年7月、バッファロー・トレース蒸留所に隣接する4,000万米ドル規模の施設を発表し、蒸留残渣を代替タンパク質に変換することで循環性と副産物の収益化を支援するとしている。
競合状況
プレミアムアルコール飲料市場は適度に断片化されており、地域および国際的なプレイヤーが市場シェアを争っています。The Brown-Forman Corporation、Pernod Ricard SA、Gruppo Campari、Diageo plc、Bacardi Limitedなどの著名な企業が市場を支配しています。これらのプレイヤーは高度な流通ネットワークと強力な製造能力を活用して製品ラインナップを拡大し、競争上の優位性を維持しています。さらに、フラボノイド産業の多くの企業が製品イノベーションを推進するために研究開発に多額の投資を行っており、これは予測期間中に販売を大幅に押し上げると予想されています。
米国、ブラジル、中国、インドなどの新興・高成長市場は、プレミアムアルコール飲料メーカーにとって重要な戦略的優先事項となっています。これらの市場は可処分所得の増加、中産階級の拡大、急速な都市化の恩恵を受けています。プレミアム、クラフト、差別化されたアルコール飲料への消費者の嗜好の変化が需要の成長をさらに支援しています。これに応じて、主要企業は地域化された生産、ポートフォリオのカスタマイズ、集中した流通戦略を通じて地域的な存在感を強化しています。若い裕福な消費者にアピールするために、ターゲットを絞ったブランド構築と体験型マーケティングイニシアチブも実施されています。
市場における競争は主に、価格ベースの戦略ではなく、ブランドエクイティ、プレミアム化、イノベーションなどの要因によって形成されています。主要企業はスーパープレミアムおよびウルトラプレミアム製品ラインへの積極的な投資、高度な樽熟成技術の採用、消費者エンゲージメントを高めブランドロイヤルティを育むための体験型マーケティング戦略の実施を行っています。さらに、高成長のプレミアムセグメントを開拓するために、合併、買収、戦略的パートナーシップが選択的に追求されています。このトレンドは、プレミアムアルコール飲料市場の適度に断片化した性質を維持しながら、市場統合に向けた段階的な動きを示しています。
プレミアムアルコール飲料業界リーダー
Pernod Ricard SA
Diageo plc
Bacardi Limited
The Brown-Forman Corporation
Gruppo Campari
- *免責事項:主要選手の並び順不同
プレミアムアルコール飲料市場
- Diageo PLC
- Heineken Holdings N.V.
- Edward Snell And Company (pty) Ltd
- Pernod Ricard
- Anheuser-busch Inbev SA/NV
- Suntory Holdings Limited
- Brown Forman Corporation
- Refriango LDA
- Delta Corporation Limited
- Molson Coors Beverage Company
- Carlsberg AS
- Treasury Wine Estates
- Rémy Cointreau SA
- Beam Suntory
- Kweichow Moutai
- Wuliangye Yibin
- Asahi Group Holdings
- William Grant & Sons
- The Edrington Group
- Tito’s (Fifth Generation Inc.)
- Thai Beverage PLC

市場機会と将来展望
蒸留酒の倉庫保管および流通における在庫、原産地、コンプライアンスのデジタル化は、長期熟成サイクル、樽金融、および高い偽造リスクを管理するプレミアム事業者にとって実行可能な道筋を生み出している。2026年3月、サザン・グレイザーズ・ワイン&スピリッツは、9か所の配送センター全体にわたりCorvus One自律型ドローン在庫システムの全国展開を発表し、自動サイクルカウントとロケーション精度の向上により、プレミアムポートフォリオの品切れと運転資本の摩擦を削減した。ウイスキー倉庫保管もまた、デジタル樽追跡と台帳形式の記録管理へとシフトしつつある。ジャクトン蒸留所(2026年4月)およびエジンバラ近郊のロイヤル・エリザベス・ボンドのウイスキー倉庫(2026年7月)におけるProof 8の導入は、紙ベースのプロセスに代わりトレーサビリティを強化するデジタル樽管理の利用拡大を反映している。
生産能力および持続可能性に紐づく設備投資は、差別化された形態と低炭素な事業運営をブランドの特徴を維持しつつ支援できるプレミアム生産者および包装パートナーにとって、さらに大きな余地を生み出している。2026年4月、ディアジオはアラバマ州モンゴメリーに36万平方フィート、4億1,500万米ドル規模の製造・倉庫施設を開設し、電化プロセス熱要素と自動化を組み込んだ。これは、プレミアムおよびスーパープレミアムラインに向けたレジリエントなサプライネットワークへの継続的な投資を裏付けるものである。欧州で包装コンプライアンスが厳格化し、プレミアムブランドがRTDや利便性重視の形態を拡大するにつれ、機会はクローズドループ型のリサイクル素材供給、軽量化、そしてリサイクル性と報告要件を満たすプレミアム缶・ボトルデザインプログラムに集中している。
Recent Industry Developments in プレミアムアルコール飲料市場
- 2026年4月:ペルノ・リカールとブラウン・フォーマンは、双方が受け入れ可能な条件に至らなかったため、事業統合の可能性に関する協議を終了した。この発表により、二つの主要プレミアムポートフォリオを巡る短期的な業界再編の不確実性が解消され、競争戦略はオーガニックなプレミアム化、ブランド投資、選択的な小規模買収に引き続き注力することとなった。
- 2025年3月:英国政府は倉庫保管業者および倉庫保管物品所有者規則(WOWGR)の改正を実施し、樽所有者に対するHMRCへの登録義務を撤廃した。この改正により樽所有権エコシステムにおける行政上の摩擦が軽減され、プレミアムウイスキーの熟成・保管に関するデジタルファーストの倉庫保管およびトレーサビリティプロセスの一層の普及が後押しされている。
- 2024年4月:ディアジオは、ギネス・ナイジェリアにおける保有株式をトラロラムに売却し、ライセンスおよびロイヤルティベースのパートナーシップモデルへ移行することに合意した。この取り決めにより、主要アフリカ市場におけるエクスポージャーはアセットライト型の構造へと再調整され、優先プレミアムカテゴリー全体における資本配分と市場投入戦略の実行が再焦点化される。


プレミアムアルコール飲料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、プレミアムアルコール飲料市場は、主にプレミアムビール、プレミアムワイン、およびプレミアム蒸留酒にわたるプレミアム階層で販売・位置付けられたアルコール飲料の価値を対象とし、対象各国におけるオントレードおよびオフトレード双方の販売を集計している。
対象範囲の除外事項:不正アルコール、追跡対象チャネルを通じて販売されない自家醸造品、およびノンアルコール代替品は本市場算出から除外されている。
セグメンテーション概要
- 製品タイプ
- ビール
- ワイン
- スピリッツ
- エンドユーザー
- 男性
- 女性
- 包装
- ガラス瓶
- 缶
- その他
- 流通チャネル
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- オンライン小売店
- 専門店
- その他のオフトレード流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東およびアフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場背景の設定、プレミアムポジショニングの定義の整合、および業界参加者への聞き取りに先立つ最初の入力仮定層の構築に用いられる。UN Comtrade、FAOSTAT、各国統計局によるアルコール生産・貿易データなどの公開統計や参照データを参照し、続いて世界銀行やOECDなどの情報源によるマクロ指標を用いて支出およびインフレ影響を正規化する。
また、企業年次報告書、投資家向けプレゼンテーション、決算説明会の書き起こしなど有料登録不要の資料も確認し、プレミアムポートフォリオの重点分野とチャネルミックスの経年変化を把握する。オープンソースでは一貫して捕捉が難しいデータポイントについては、企業財務・インテリジェンスの有料購読、特許データベース、および出荷レベルの輸出入記録を選択的に利用し、製品フローと価格動向の妥当性を確認する。これらのデスクソースは網羅的なものではなく、データ収集、検証、および調査の明確化のために他にも多数の参考資料が用いられている。
一次インタビューおよび調査
一次調査は、実際の売買における会話でプレミアム階層がどのように定義されているかを確認し、チャネル配分、価格帯、プレミアム化のペースといった主要変数を検証するために用いられる。主要地域にわたるブランドオーナー、流通業者、輸入業者、大手小売業者、オントレード事業者に聞き取りを行い、規制、課税、消費機会における地域差が最終モデルに反映されるようにした。
一次調査フィールドワーク回答者の内訳
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:28% | 経営幹部(CXO):12% | APAC: 43% |
| 中堅層:57% | 機能・部門責任者:42% | 欧州・中東・アフリカ(EMEA):37% |
| 小規模事業者:15% | マネージャー:46% | 南北アメリカ:20% |
市場規模算定と予測
基礎となる市場規模算定は、国別のアルコール市場価値プールを再構築し、それを観測されたプレミアム価格帯、ブランド階層付けの慣行、およびチャネルミックスを用いてプレミアム部分に絞り込むトップダウン方式で構築される。合計値が形成された後、主要国における推定平均販売価格に推定プレミアム数量を乗じるなどの選択的なボトムアップ近似、および流通業者・小売業者チャネルによる確認を用いて外れ値を調整する。
モデルに最も影響を与える入力変数には、ビール、ワイン、蒸留酒内のプレミアムシェア、オントレード対オフトレードの寄与度、プレミアムSKUの平均単価推移、物品税・関税が店頭価格に与える影響、および可処分所得と都市部の消費機会に紐づく地域固有のプレミアム化トレンドが含まれる。ある国について直接的なプレミアム比率のデータが得られない場合、類似市場、輸入集約度、オントレード密度を用いた代理指標が適用され、その後インタビューでのフィードバックを踏まえて仮定が見直される。
予測に際しては、短期的な需要ショックと価格インフレを構造的なプレミアムトレードアップから分離できるよう、シナリオ分析が用いられる。シナリオはプレミアム浸透度の変化、想定される価格施策、チャネル回復パターンに関する専門家のコンセンサスに基づいて設定され、その後報告用に一つの中心予測へと統合される。
データ検証および更新サイクル
算出結果は、貿易統計値、公開資料に基づくカテゴリー成長に関するコメント、方向性が一致する価格・税制変化などの独立した指標と比較することで検証される。ある国でこれらの指標に裏付けられない急激な変動が見られる場合、仮定は再構築され、追跡調査を通じて再確認される。
最終承認前に、モデルは複数段階にわたるアナリストレビューを経て、入力値、換算、成長ロジックが精査され、続いて地域および製品グループ間の分散チェックが行われる。本レポートは年次で更新され、重要な事象が発生した際には中間更新が行われる。その後、最終的な納品前チェックが完了し、クライアントには最新の見解が提供される。
Mordor Intelligenceのプレミアムアルコール飲料市場規模算定と他の公表推計値との比較
プレミアムアルコール飲料に関する公表市場規模がしばしば一致しないのは、プレミアムの定義が一貫して適用されていないこと、および価格・チャネルの前提が地域によって異なり得ることが原因である。また、ある調査がより速い、あるいはより遅いプレミアム化の道筋を報告する場合や、通貨のタイミングやインフレの取り扱いが明確に示されていない場合にも差異が生じる。
一部の外部推計は、隣接する価格帯を組み込んだり、ビール、ワイン、蒸留酒全体にわたって一貫して適用されていない広範なプレミアム定義を用いたりすることで対象範囲を拡大している。Mordor Intelligenceは、製品およびチャネル全体にわたって定義されたプレミアム階層の基準を満たす販売についてのみ価値を計上しており、最終的な合計値は貿易指標および国別価格帯と照合の上で確定される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 814.72 B (2026) | |
| 業界出版社A | USD 770.00 B (2024) | より広範なプレミアム定義を用い、異なる基準年で米ドル兆単位で報告しており、これにより価格インフレがより高く織り込まれ、各国間でのプレミアム階層スクリーニングの一貫性が低くなる可能性がある。 |
| 業界出版社B | USD 467.40 B (2025) | プレミアムに対してより狭い価値プールに依拠しつつ、より長い期間にわたるより速い成長シナリオを想定しており、短期的な規模算定において成熟したオフトレードのプレミアム販売を過小評価する可能性がある。 |
表に示される差異は、主にプレミアムがどのようにタグ付けされるか、起点として用いられる年、そして価格インフレと通貨換算がどのように適用されるかによって説明される。プレミアム階層の判定基準を明示的に保持し、観測可能なチャネルおよび貿易指標と合計値を照合することで、明確な入力値に遡って追跡しやすく、更新時にも再現しやすい市場規模を導き出している。


レポートで回答される主要な質問
2026年のプレミアムアルコール飲料市場の規模はどのくらいですか?
2026年に8,147億2,000万USDに達し、2031年までに9,993億5,000万USDに向けて順調に推移しています。
2026年から2031年にかけてのプレミアムアルコールのCAGRはどのくらいと予測されていますか?
市場は2025年から2030年の期間に年率4.17%で成長すると予測されています。
現在最大のシェアを持つ製品タイプはどれですか?
スピリッツが2025年のプレミアムアルコール飲料市場シェアの52.39%をリードしています。
最も急速に拡大している地域はどこですか?
アジア太平洋が最も高い成長を示しており、2031年までCAGR 6.13%で拡大しています。
最終更新日:



