
健康飲料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
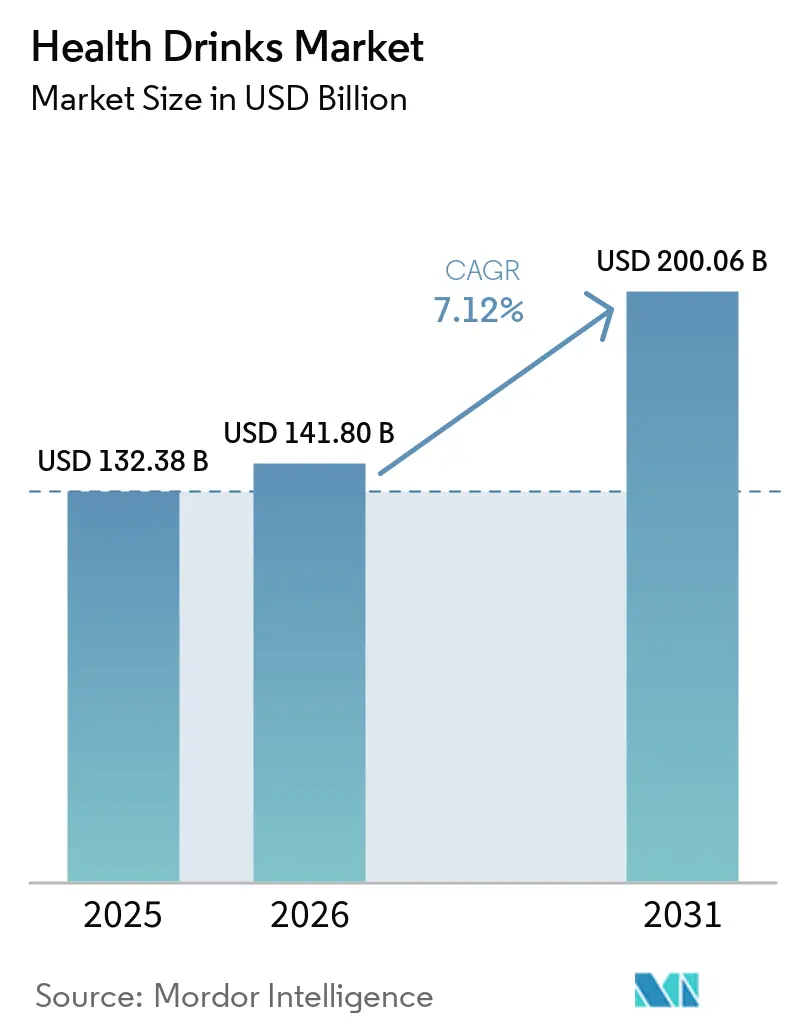
| 市場規模 (2026) | 141.80 十億米ドル |
| 市場規模 (2031) | 200.06 十億米ドル |
| 成長率 (2026 - 2031) | 7.12 % |
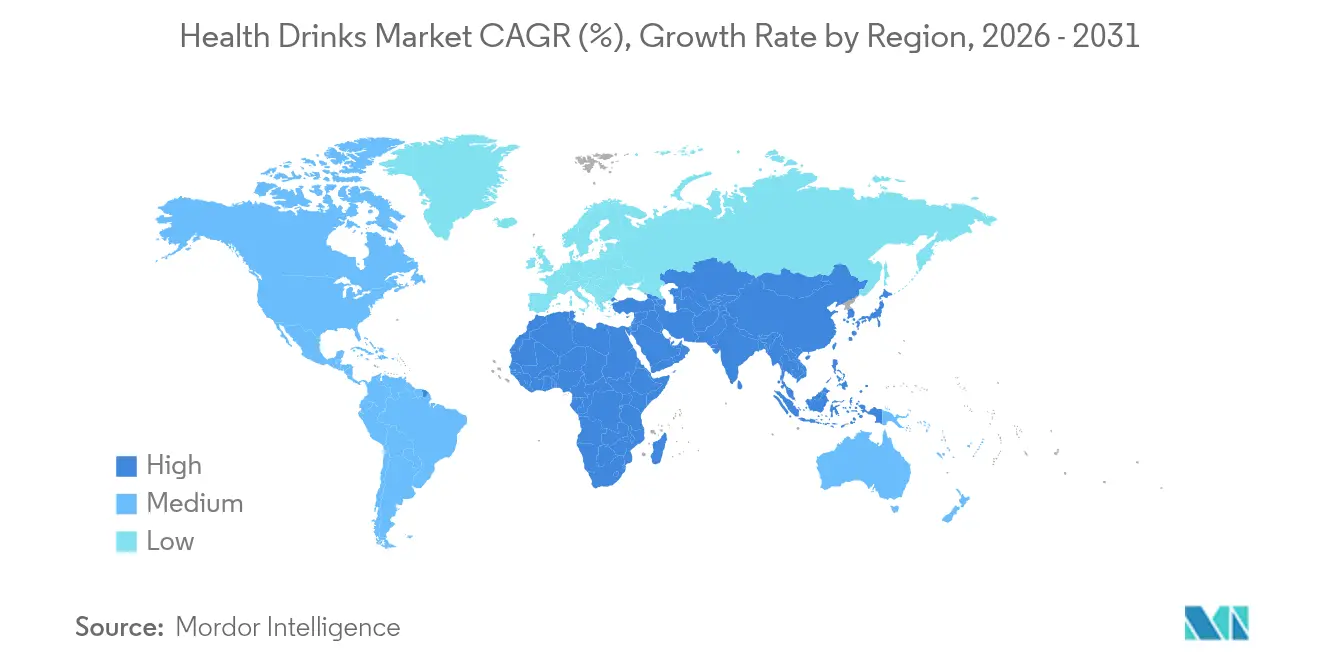
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
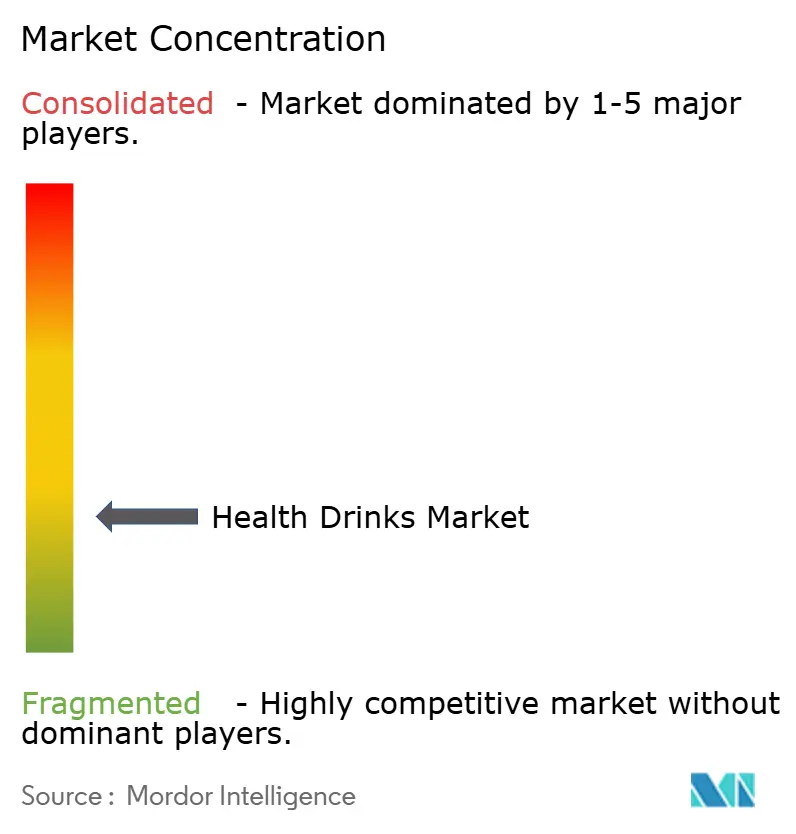
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる健康飲料市場分析
健康飲料市場は2025年に1,323億8,000万米ドルと評価され、2026年の1,418億米ドルから2031年には2,000億6,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は7.12%です。この成長は、人口動態の変化、医療費の増加、規制の明確化によって促進されており、消費者が予防栄養と機能性飲料を選択するよう促しています。デジタルアクセスの向上、原料の技術革新、環境に配慮した包装も需要を後押ししています。地域別では、北米が2024年に最大の市場シェアを占め、アジア太平洋が2030年までに最も急成長している地域です。製品別では、フルーツ・野菜ジュースが市場をリードし、乳製品・植物性飲料は植物性オプションへの関心の高まり、乳糖不耐症への懸念、持続可能性への意識を背景に最も急速に成長しています。オンライン小売店が従来のハイパーマーケット・スーパーマーケットを上回り、好まれる流通チャネルになりつつあります。持続可能な包装の革新がテトラパックの成長を牽引しています。健康飲料市場は中程度に断片化されており、中小企業や新規参入企業に参入・競争の機会を提供しています。この環境は、ブランドが独自の処方、機能的な利点、環境に優しい包装、または重点的なマーケティング戦略で差別化できるため、イノベーションを促進します。企業はしばしば提携、買収、地域展開を通じて市場でのプレゼンスを強化しています。
レポートの主要ポイント
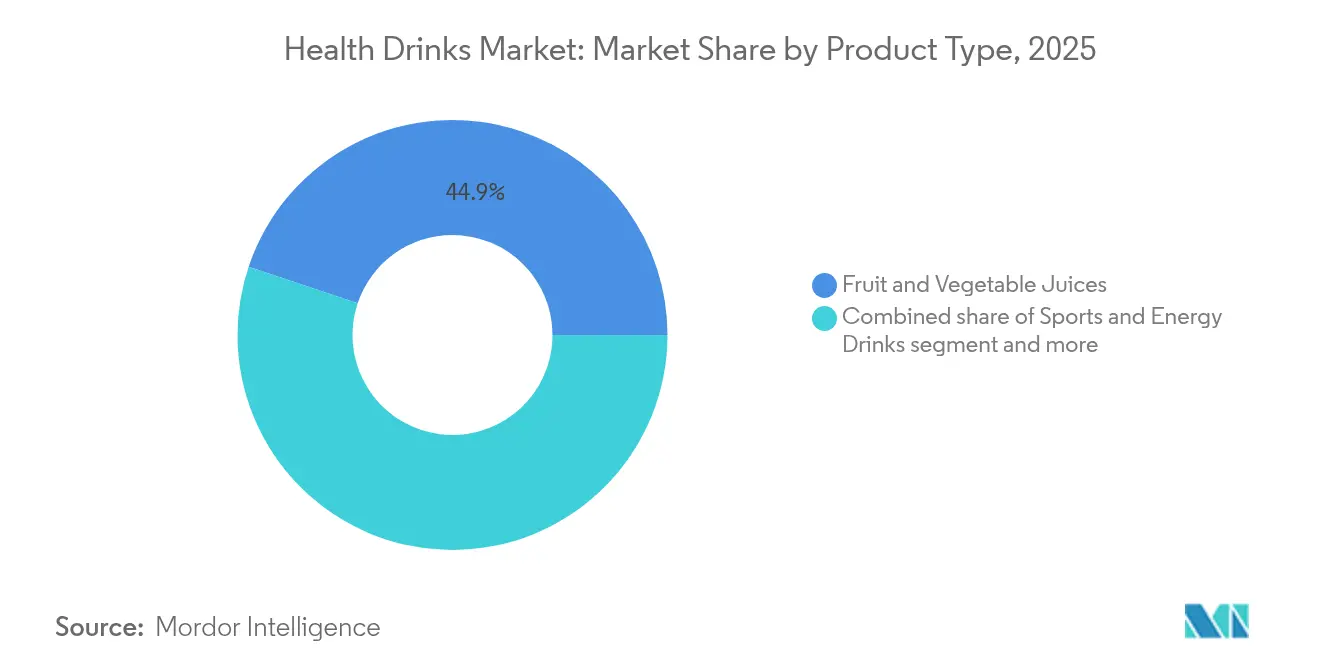
- 製品カテゴリー別では、フルーツ・野菜ジュースが2025年の健康飲料市場シェアの44.85%をリードし、乳製品・植物性飲料は2031年にかけて年平均成長率7.32%で拡大すると予測されています。
- 包装タイプ別では、ボトルが2025年の健康飲料市場規模の65.10%のシェアを占め、テトラパックは2031年にかけて年平均成長率7.34%で拡大しています。
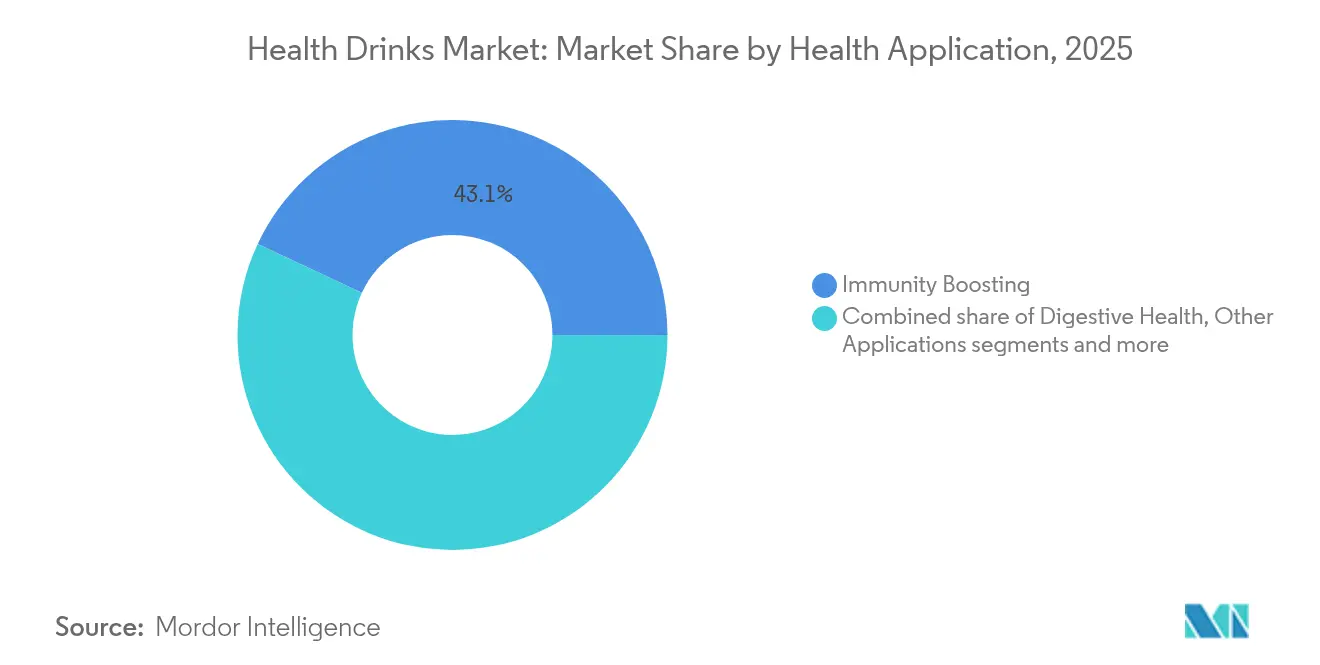
- 健康用途別では、免疫増強用途が2025年の健康飲料市場規模の43.05%のシェアを占め、消化器系健康用途は2031年にかけて年平均成長率8.28%で成長しています。
- 流通チャネル別では、ハイパーマーケット・スーパーマーケットが2025年に35.10%のシェアを維持し、オンライン小売は2031年にかけて年平均成長率7.75%で拡大しています。
- 地域別では、北米が2025年に36.10%のシェアを占め、アジア太平洋が2031年にかけて最も速い地域年平均成長率7.92%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 健康・ ウェルネス意識の高まり | +1.5% | 北米と欧州で 最も強い影響を持つグローバル | 中期 (2〜4年) |
| 低糖・ 無糖処方の普及拡大 | +1.2% | 北米と欧州がリード、 アジア太平洋に拡大中 | 短期 (2年以内) |
| 生活習慣病の 有病率の増加 | +0.8% | 特に先進国市場で 顕著なグローバル | 長期 (4年以上) |
| 天然・ クリーンラベル製品への需要 | +0.9% | 北米・欧州がコア、 アジア太平洋で台頭 | 中期 (2〜4年) |
| フィットネス・ スポーツ文化の台頭 | +0.6% | 若年層の人口動態が 普及を牽引するグローバル | 短期 (2年以内) |
| ソーシャルメディア・ トレンドの影響 | +0.3% | デジタル接続市場で 最も強いグローバル | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
健康・ウェルネス意識の高まり
健康飲料市場は、より多くの人々がウェルネスと健康的なライフスタイルを優先するにつれて急速に拡大しています。パンデミック中の消費者の習慣の変化、肥満率の上昇、身体活動の低下が、全体的な健康をサポートする便利な手段として見られるメタボリックヘルス飲料への需要を促進しています。世界保健機関によると、2025年までにさらに15億人(12億〜18億人の範囲)が健康と幸福の改善を経験すると予想されており、健康志向の飲料に対する広大な成長可能性を強調しています[1]。この世界的な健康の改善の見通しは、予防的ケアと活動的なライフスタイルを促進する製品への需要の高まりを強調しています。特に若い消費者がこの変化を牽引しており、透明な原材料リストと科学的に検証された利点を持つクリーンラベル製品を求めています。多くがデジタルプラットフォームやソーシャルメディアをリアルタイムの証拠として活用しています。これに応えて、メーカーは革新的な臨床試験済みの処方を開発し、根拠に基づくマーケティングを通じて信頼性を高め、健康飲料を単なる栄養補助食品としてではなく、憧れのライフスタイルおよびプレミアムウェルネス製品として位置づけています。
低糖・無糖処方の普及拡大
健康的な消費習慣へのシフトが、低糖・無糖の健康飲料の成長を牽引しています。このトレンドは、糖分の多い飲料を糖尿病などの深刻な健康状態と結びつける根拠が増えていることによって促進されており、国際糖尿病連合によると、2024年時点で世界の20〜79歳の成人5億8,900万人が糖尿病の影響を受けています[2]。各国政府は砂糖税の導入や学校での甘い飲み物の制限によってこのシフトを促進しており、世界保健機関などの組織は小児肥満と闘うためにこれらの措置を推進しています。消費者も行動を変えており、国際食品情報協議会(IFIC)の2024年調査では、アメリカ人の66%が今年砂糖の摂取量を減らそうとしていることが示されています[3]。この需要に応えるため、ブランドはより多くの低糖オプションを展開しています。例えば、2024年11月、Red BullはRed Bull Zeroを発売しました。これはオリジナルエナジードリンクの無糖・ゼロカロリー版であり、砂糖なしで同じ味を提供しています。
フィットネス・スポーツ文化の台頭
フィットネスとスポーツの人気の高まりが健康飲料市場を変えており、若い人々がジムでのトレーニング、スポーツイベント、アクティブなライフスタイルをオンラインで頻繁にシェアしています。これにより、水分補給・回復飲料が健康的なライフスタイルのシンボルとなっています。農業・園芸開発委員会(AHDB)によると、2024年12月時点で英国の約半数(48%)の人々が週3回以上運動しており、大半がバランスの取れた食事を目指し、健康への強い関心を示しているというデータがこのトレンドを裏付けています[4]。同様に、スポーツ・フィットネス産業協会(SFIA)のトップライン参加報告書は、2024年に2億4,710万人のアメリカ人が少なくとも1つの活動に参加していたことを示しています[5]。身体活動と健康的な食事のこの組み合わせが、単に水分補給するだけでなく、エネルギー、持久力、回復のための電解質、タンパク質、原材料などの付加的な利点を提供する飲料への需要を高めています。
天然・クリーンラベル製品への需要
消費者は合成添加物をますます避けるようになっており、「天然」製品は健康飲料市場における基本的な期待となっています。人々は原材料により注目しており、たとえコストが高くても、透明な調達元、持続可能な農業、最小限の加工を持つ製品を好んでいます。Ingredionの2024年ATLAS調査によると、世界の消費者の78%が「天然」または「オールナチュラル」と表示された食品・飲料に追加費用を支払う意欲を示しています。2024年12月、米国食品医薬品局(FDA)は「健康的」ラベルに関する新しい規則を導入しました。この規則は、時代遅れの栄養素閾値を食品グループに基づく基準に置き換え、添加糖、ナトリウム、飽和脂肪を制限し、ナッツ、魚介類、種子に自然に含まれる飽和脂肪を除外することで、現代の食事ガイドラインと整合させています。この変化する市場において、クリーンラベルを持つことは生存に不可欠であり、機能性飲料セクターの戦略に大きな影響を与えています。
制約の影響分析*
| 制約 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 規制上の ハードルと安全上の懸念 | -1.1% | 管轄区域によって 強度が異なるグローバル | 中期 (2〜4年) |
| 激しい競争と 製品代替 | -0.7% | 特に成熟市場で 顕著なグローバル | 短期 (2年以内) |
| カフェインと 新規原料への規制上の精査 | -0.6% | 北米・欧州がリード、 世界的に拡大中 | 長期 (4年以上) |
| 砂糖と 人工添加物への懸念 | -0.4% | 消費者主導の地域差を 伴うグローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
規制上のハードルと安全上の懸念
規制上の課題と安全上の懸念は、健康飲料市場にとって重大な障壁であり、より厳しい規制がコンプライアンスリスクと法的問題を増大させています。例えば、2025年1月、Abbottはその砂糖含有量のために幼児用ミルクの誤解を招くマーケティングを主張する訴訟に直面しました。世界的に規制は厳格化しており、2024年のBioMed Central Public Healthの報告書によると、73か国がカフェインレベルを制限するか未成年者へのエナジードリンクの販売を制限しており、国際展開をより困難にしています。企業は現在、さまざまなラベリングおよび広告規則を満たしながら、臨床研究、詳細な製品文書化、高度な監視システムへの投資を増やす必要があります。これらの課題はコンプライアンスコストの増加、製品開発時間の長期化、精査の強化をもたらし、イノベーションを遅らせ、新規参入者が市場に参入することをより困難にする可能性があります。
カフェインと新規原料への規制上の精査
カフェインと新しい原料に関する規制は世界的に厳格化しており、健康飲料メーカーに課題をもたらしています。2024年、欧州連合は包装の前面にカフェイン含有量を表示することを義務付け、若者が過剰なカフェインを摂取することへの懸念に対応しました。米国では、立法者が2025年にサラ・カッツ・カフェイン安全法を導入し、製品中のカフェインについての透明性の向上とエナジードリンク販売の年齢制限の設定を目指しています。植物性成分や機能性添加物などの新規原料については、企業は現在、より厳格な承認プロセスに直面しています。GRAS(一般に安全と認められている)要件を満たすために、詳細な安全性データとアレルゲン研究を提供しなければなりません。これらのプロセスは費用がかかり、しばしば数百万ドルの費用を要し、完了するまでに数年かかることがあります。この厳格な規制は製品発売を遅らせ、投資を抑制し、市場でのイノベーションをより困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
植物性がカテゴリーの進化を牽引果物・野菜ジュースは2025年のヘルスドリンク市場において最大セグメントの地位を維持し、市場シェアの44.85%を占めました。その人気は、消費者の親しみやすさ、店舗での入手しやすさ、そしてジュースが自然に健康的であるという認識によって支えられています。レディ・トゥ・ドリンク飲料としての利便性に加え、免疫をサポートするビタミン・ミネラル・抗酸化物質との関連性が、抗酸化飲料に対す消費者需要を強化しています。コールドプレスジュース、強化ブレンド、低糖質オプションなどの新製品は、消費者が味と健康効果の両方を求める中で、このセグメントの継続的な関連性を保っています。
一方、乳製品ベースおよび植物性ヘルスドリンクは最も成長の速いセグメントであり、2031年までにCAGR 7.32%で成長すると予測されています。この成長は、乳糖不耐症への認識の高まりと、持続可能でタンパク質豊富な代替品への需要増加によって促進されています。特に植物性飲料は、消費者がクリーンラベル・倫理的調達・環境の持続可能性を重視する中で人気を集めています。アーモンドプロテインシェイクやプロバイオティクス乳製品代替品などの革新的製品は、従来の乳製品消費者と健康志向の購買者の双方を引きつけており、このセグメントをヘルスドリンク市場における将来の成長の主要な牽引役としています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
包装タイプ別:
持続可能性が容器の好みを再形成ボトル形式は2025年の健康飲料包装シェアの65.10%を占め、主に広く入手可能で手頃な価格で消費者にとって便利であるためです。ボトルは小売購入と外出先での消費の両方に使いやすく、人気の選択肢となっています。確立された生産システムと強力な流通ネットワークがその優位性を支えています。軽量材料や再封可能なキャップなどの特徴により、特にアウトドア活動やクイック購入に便利な個別包装用として実用的です。これらの要因が健康飲料の好まれる包装オプションとしてボトルを確固たるものにしています。
テトラパックは最も急成長している包装タイプであり、2031年にかけて年平均成長率7.34%が予測されています。この成長は、紙パックが再生可能な材料とリサイクルコンテンツで作られることが多いため、持続可能性に対する消費者と規制当局の関心の高まりによって促進されています。また、鮮度の強調、長い賞味期限、環境に優しいイメージを打ち出したい健康飲料ブランドの間でも人気を集めています。紙パックは環境意識の高い消費者に訴求し、持続可能な慣行への市場のシフトと一致しています。このトレンドは、包装がブランドが顧客に健康、革新、持続可能性を伝えるための重要なツールになっていることを示しています。
健康用途別:
消化器系ウェルネスが成長を加速2025年には、免疫重視の用途が健康飲料販売の43.05%を占め、消費者がパンデミック中に発展させたウェルネス習慣を引き続き優先していることを示しています。これらの飲料は、ビタミンCやDなどの主要栄養素で強化されており、時折使用されるのではなく、日常的な健康維持に不可欠なものとなっています。企業はこれらの飲料を免疫の健康をサポートする便利で効果的な方法として販売し、消費者の日常の一部にしています。予防的ケアと全体的なウェルネスへの関心の高まりがこれらの製品への需要をさらに押し上げ、健康飲料市場における重要なセグメントとしての地位を確立しています。
一方、消化器系健康用途は2031年にかけて年平均成長率8.28%という最も速い成長率で拡大すると予想されています。この成長は、腸の健康の重要性と免疫や精神的健康を含む全体的なウェルネスとのつながりに対する消費者の認識の高まりによって促進されています。プロバイオティクス、プレバイオティクス、発酵成分を含む製品は、消化と腸内環境への科学的に実証された利点により注目を集めています。腸の健康を促進する飲料を求める消費者が増える中、このセグメントは健康飲料市場においてイノベーションと成長の主要な分野となっています。腸に優しいオプションへの需要の高まりは、特定の健康上の懸念に対処する機能性飲料へのシフトを浮き彫りにしています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
流通チャネル別:
デジタルコマースが小売景観を変革2025年には、ハイパーマーケット・スーパーマーケットが収益の35.10%を占め、健康飲料市場における主要な流通チャネルとなっています。これらの店舗は多様な製品を提供し、価格を意識した消費者を引き付けるプロモーションや割引を頻繁に実施するため人気があります。消費者はまた、さまざまなブランドを比較して製品をすぐに購入できる利便性の恩恵を受けています。これらの店舗の実店舗としての存在感が、顧客が製品を直接確認し、購入への信頼と自信を構築できるようにしています。その結果、ハイパーマーケットとスーパーマーケットは市場内での販売促進において重要な役割を果たし続けています。
オンライン小売は2031年にかけて年平均成長率7.75%で成長すると予測されており、健康飲料市場において最も急成長している流通チャネルとなっています。インフルエンサーの推薦や当日配達の利便性などの特徴がEコマースの成長を牽引しています。これらの要因により、消費者は実店舗に行かずに健康飲料を探索・購入することが容易になっています。オンラインプラットフォームはまた、詳細な製品説明、顧客レビュー、パーソナライズされた提案を提供し、全体的なショッピング体験を向上させています。デジタルショッピングを取り入れる消費者が増える中、オンライン小売は今後数年間で市場の成長に大きな影響を与えると予想されています。
地域分析
北米ヘルスドリンク市場
北米は2025年のヘルスドリンク市場シェアの36.10%を占め、高い可処分所得、健康とウェルネスへの強い関心、および米国食品医薬品局の一般的に安全と認められる(GRAS)フレームワークのような支持的な規制によって牽引されています。同地域の消費者は、革新的かつ臨床的に実証された効果を提供するプレミアムヘルスドリンクへの支出をますます厭わなくなっています。先進な研究コラボレーションやニュートラシューティカルスタートアップの存在が市場をさらに強化し、高品質製品の開発を可能にしています。同地域の確立された流通ネットワークとマーケティング戦略により、ヘルスドリンクは幅広い消費者層に容易にアクセス可能となっています。これらの要因が総合的に、北米をヘルスドリンクの主要市場として位置づけています。
欧州ヘルスドリンク市場
欧州は北米に次ぐ位置にあり、持続可能性とより健康的な製品処方を促進する強力な規制措置によって支えられています。同地域の各国政府は、メーカーに対して砂糖含有量の削減と環境に配慮したパッケージソリューションの採用を積極的に奨励しています。これにより、天然甘味料やリサイクル素材の使用が増加し、環境に優しい製品を求める消費者の嗜好と合致しています。製品表示の透明性とクリーンな原材料への注力も消費者の信頼構築に貢献し、市場の着実な成長を促進しています。持続可能性と健康志向の飲料に対する需要の高まりにより、欧州はグローバルヘルスドリンク市場への重要な貢献者であり続けています。
アジア太平洋ヘルスドリンク市場
アジア太平洋地域は最も急成長している地域であり、2031年までのCAGRは7.92%と予測されています。同地域の成長は、所得の上昇、都市化、および特に中国、インド、インドネシアなどの国々における健康意識の高まりによって促進されています。ソーシャルメディアは消費者の嗜好形成において重要な役割を果たし、ウェルネスと栄養を促進するヘルスドリンクへの需要を喚起しています。日本の機能性表示食品(FFC)制度やインドの栄養強化キャンペーンなどの政府の取り組みが、市場拡大をさらに後押ししています。企業はまた、Abbott社のPediaSure Nutri-Pullのように、地域の栄養ニーズに合わせた製品を投入しており、同地域で人気を博しています。これらの要因により、アジア太平洋地域はヘルスドリンク市場における成長の重要な牽引役となっています。
規制環境
健康飲料は食品、サプリメント、機能性表示制度が重複する領域で展開されるため、適切なラベリングと表示内容の裏付けがグローバル展開の鍵を握る傾向にある。米国では、パッケージ表面の表示に関するFDAの対応や、超加工食品の正式な定義付けに向けた継続的な取り組みが、ブランドの健康ポジショニングの示し方を形作っており、カフェインおよびエナジードリンクへの監視強化はラベリングや年齢関連の販売方針に引き続き影響を与えている。欧州連合では、栄養・健康表示規則が機能性表示に対して高い基準を維持しており、特にボタニカル成分に対する裏付け要件が厳格化されていることから、メーカーはヒト試験によるエビデンスの活用と、パッケージ表示のより慎重な表現へと向かっている。
規制の相違はアジア太平洋地域の主要市場における運用要件も厳格化させている。中国は2025年3月にGB 7718-2025(プレパッケージ食品ラベリング総則)を公布し、2027年3月16日に施行される予定であり、企業は施行日に先立ってデザイン、原材料名称、表示構成を計画する必要に迫られている。パッケージング規制も業界横断的なコンプライアンスの推進要因であり、複数の米国州(カリフォルニア州、オレゴン州、メイン州、ミネソタ州を含む)で導入された拡大生産者責任法により、パッケージングコストの負担と報告義務がメーカーに移行し、リサイクル可能かつ環境負荷の低い形態への市場移行を後押ししている。
バリューチェーン分析
健康飲料のバリューチェーンは、原材料の調達(果物・野菜原料、乳製品・植物性タンパク質、プロバイオティクス培養物、ボタニカル、甘味料、機能性活性成分)から始まり、処方・検証工程を経て、アセプティック処理、プレミアムジュース向けHPP、機能性水分補給ミックス用の粉末ブレンディングといった専門的な製造工程へと進む。アセプティック処理能力は中国、ドイツ、米国などの拠点に集中しており、受託製造業者や技術プロバイダーが新規機能性SKUの迅速な規模拡大において大きな役割を果たしている。ブランド所有者は、開発サイクルを短縮するために自社生産と外部委託生産の組み合わせを増やしつつ、強化配合品の品質、保存期間性能、感覚的安定性の管理を行っている。
下流側では、流通は従来型の小売と急速に拡大するオンラインチャネルの両方をカバーし、デジタルコンテンツ、インフルエンサーマーケティング、特定のウェルネス用途向けのサブスクリプションやDTCモデルによって支えられている。供給リスクはプロバイオティクス培養物やボタニカル抽出物の上流において最も顕著であり、関税や地政学的緊張が現地発酵や国内調達の拡大を促している。この動きにより、サプライヤーの適格性評価、仕様、監査対応の文書化の重要性が高まっている。ボトリングおよびパッケージング設備への投資はチェーンにとって依然として重要であり、ダノンが2026年4月にEvianのボトリング施設のアップグレードに2,000万ユーロ、その他のフランス国内ボトリング施設の維持に800万ユーロを投じることを表明したことは、水分補給および機能性ウォーター製品群における生産能力とパッケージング実行力の反映といえる。
競合環境
健康飲料市場は中程度に断片化されており、多国籍企業が優位性を維持しながら、競争力を保つために合併・買収にますます依存しています。例えば、PepsiCoはPoppiを19億5,000万米ドルで買収し、Keurig Dr PepperはGhost Energyの株式を9億9,000万米ドルで取得しました。これらの買収は、機能性飲料のトレンドが急速に進化する中、特に確立されたプレーヤーが社内で新製品を開発するよりも革新的なブランドを購入することを好む傾向を示しています。原料サプライヤーもGRAS(一般に安全と認められている)認証の取得に注力し、競争上の優位性を確保しています。例えば、PurGinsengはプレミアム市場での位置づけを目指すブランドにとって価値ある原料となっています。
テクノロジーは健康飲料市場の形成において重要な役割を果たしており、マイクロカプセル化、フレーバーマスキング技術、サプライチェーンの透明性のためのブロックチェーンなどの進歩に向けた投資が行われています。ブランドは、コールドプレス高圧処理(HPP)飲料、アダプトゲン入りスパークリングウォーター、消費者に直接届けられるAIパーソナライズド栄養パックなどの革新的な製品を提供することで差別化を図っています。Nestléの特定の健康ニーズをターゲットにしたGLP-1飲料など、治療用飲料への関心が高まっています。企業はまた、環境意識の高い消費者に訴求する完全堆肥化可能な包装ソリューションの導入を通じて持続可能性に注力しています。
スタートアップは、ダイレクト・トゥー・コンシューマー(DTC)チャネルとソーシャルメディアプラットフォームを活用して成長を促進しています。例えば、CelsiusはTikTokのフィットネスインフルエンサーとのパートナーシップによって三桁の成長を達成し、Lifewayのコラーゲンケフィアブレンドは美容と腸の健康の利点を組み合わせた製品への高まる需要を取り込みました。製品開発サイクルは大幅に短縮され、新製品は以前の2年と比べて現在わずか6か月で市場に投入されています。このような急速なイノベーションのペースは、確立された企業がベンチャースタジオの設立、コパッカーとの協力、または遅れをとるリスクを冒すなどして適応することを迫っています。消費者の好みがより洗練されるにつれて、健康飲料市場では継続的なイノベーションと激しい競争が予想されます。
健康飲料業界のリーダー
-
PepsiCo, Inc.
-
The Coca-Cola Company
-
Nestlé S.A.
-
Danone S.A.
-
Red Bull GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ヘルスドリンク市場
- PepsiCo Inc.
- The Coca-Cola Company
- Danone S.A.
- Nestle S.A.
- Red Bull GmbH
- Abbott Laboratories
- Glanbia Plc
- Oatly Group
- Blue Diamond Growers
- General Nutrition Centers Inc.
- Celsius Holdings Inc.
- Vitamin Well
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Monster Beverage Corp.
- Yakult Honsha Co. Ltd.
- The Kraft Heinz Company
- Ocean Spray Cranberries Inc.
- BioSteel Sports Nutrition Inc.
- Generous Brands
市場機会と将来展望
ブランドが消費者の健康意識を、表示・糖分・原材料に関する監視強化に対応する製品へと変換できる余地は拡大している。低糖・無糖への処方見直しは、ジュース、機能性炭酸飲料、レディ・トゥ・ドリンクティーにわたるプラットフォーム機会を生み出しており、これは糖分摂取を積極的に減らそうとする消費者に支えられている。2024年の米国におけるIFIC調査では、米国人の66%が糖分摂取を減らそうとしていると報告されている。同時に、コンプライアンスに対応した機能性ポジショニングは、科学的根拠に基づく表示や独自原材料への投資を促進し、クリーンラベルおよび臨床的に裏付けられた効果への需要と合致している。
イノベーションは、腸内環境の健康、タンパク質重視の栄養、そしてスポーツドリンク、機能性ウォーター、ヘルシー志向の炭酸飲料の境界を曖昧にする日常的な水分補給の領域に集中している。2025年から2026年にかけての各企業の動きは、規模の適用方法を示している。PepsiCoはPoppiの買収を活用して腸内健康炭酸飲料での存在感を深め、ポートフォリオ全体で機能性プラットフォームの拡大を継続している。The Coca-Cola Companyも、ゼロシュガーやFairlifeおよびTopo Chicoなどのタンパク質・水分補給プラットフォームを重視している。並行して、日本の機能性表示食品制度やインドの食品強化プログラムなど、機能性表示や栄養強化を制度化するアジア太平洋地域のプログラムは、乳製品・植物性飲料や消化器の健康飲料など、明確な効果コミュニケーションと確固たる文書化を必要とする分野において、現地化された処方のための体系的な道筋を支えている。
Recent Industry Developments in ヘルスドリンク市場
- 2026年6月:The Coca-Cola Companyが、スポーツ活動以外の日常的な水分補給を目的とした初のスパークリングスポーツドリンク「BODYARMOR FIT」を発表。この発売により、Coca-Colaのポートフォリオは日常的な水分補給の分野に拡大し、従来のスポーツドリンクを超えた多様化を図っている。
- 2026年5月:PepsiCo Inc.が、タンパク質20g、食物繊維、電解質を含む3-in-1パウダー「Propel Clear Protein」を発売。この動きは高タンパク質水分補給製品の選択肢を拡大し、Poppi買収後のPepsiCoの機能性飲料事業基盤を活用してタンパク質・フィットネス分野を取り込むものである。
- 2026年4月:PepsiCo Inc.が、天然由来のL-テアニンを含む同社初の機能性アイスティーライン「Pure Leaf Mental Focus」アイスティーを発売。この新展開により、PepsiCoの機能性飲料ポートフォリオは認知機能に着目したティーへと広がった。
ヘルスドリンク市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ヘルスドリンク市場は健康またはウェルネス上の便益を訴求するノンアルコール飲料を対象としています。収益は、サプライチェーンから小売に至る消費者販売収益として測定されます。
対象外の範囲:臨床的監督下でのみ販売される医薬品および医療栄養品、アルコール飲料、ならびに健康訴求のないプレーンなボトル入り飲料水は除外しています。
セグメンテーション概要
- 製品タイプ別
- フルーツ・野菜ジュース
- スポーツ・エナジードリンク
- ハーバル・アダプトゲニックドリンク
- 食事代替ドリンク
- 乳製品・植物性飲料
- その他の製品タイプ
- 包装タイプ別
- ボトル
- 缶
- テトラパック
- その他
- 健康用途別
- 免疫増強
- 消化器系の健康
- 水分補給・回復
- その他の用途
- 流通チャネル別
- ハイパーマーケット・スーパーマーケット
- 専門店
- オンライン小売店
- コンビニエンスストア
- その他のチャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース・市場規模算定・検証
デスクリサーチ
デスクワークは、ヘルスドリンクとして分類されるものと各地域での販売方法を明確にマッピングることから始まり、それらの製品を米ドルでの一貫した収益測定に整合させます。米国FDA表示ガイダンス、欧州委員会の食品情報規則、コーデックス・アリメンタリウス基準、国連コムトレードなどの貿易統計を含む、誰でも確認可能な公的・公式情報源を活用しています。
前提条件を現実的に保つため、消費者支出の代理指標として各国統計局の資料、インフレおよび通貨コンテキストとして世界銀行・IMFのマクロ系列、ならびに成分・表示の方向性として査読済みの栄養・食品科学文献も参照しています。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道は、製品ポートフォリオの変化と市場参入経路の変化を把握するために使用しています。利用可能な場合は、企業財務情報の有料サブスクリプションおよび有料特許データベースを使用して、イノベーションの強度とカテゴリーの勢いを相互確認しています。ここに記載されている情報源は例示であり、データの収集・検証・未解決事項の明確化のために追加の参考資料も使用しています。
一次インタビューおよびサーベ
一次調査は、デスクリサーチの前提条件の中で最も重要なもの、特に各地域でのバイヤーによるヘルスドリンクの定義と、パック形態・チャネルによる価格変動を検証するために使用されます。ブランドオーナー、原材料・包装関係者、流通業者、小売・フードサービス事業者など多様な関係者と対話し、APAC・EMEA・アメリカ大陸全体でインサイトのバランスを取ることで、単一の需要パターンがモデルを過度に左右しないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:15% | APAC:44% |
| 中位層:48% | 機能・ユニットリーダー:32% | EMEA:29% |
| 中小規模プレイヤー:16% | マネージャー:53% | アメリカ大陸:27% |
市場規模算定と予測
規模算定はトップダウンアプローチから始まり、地域レベルの飲料支出指標、関連する貿易フロー、および近代的・伝統的チャネルにおける観察されたカテゴリー参加状況を用いて消費とカテゴリー需要を再構築します。地域合計を形成した後、パックタイプとチャネル別の平均販売格帯をサンプリングし、妥当な数量帯を乗じるなど、選択的なボトムアップ検証によって裏付けを取ります。算出結果をサプライヤーおよび流通業者のチャネルフィードバックと比較し、示唆されるユニットエコノミクスが整合しているかを確認します。
市場に目に見える影響を与え、社内システムに依存せずに検証可能な複数のインプットを追跡しています。これには、価格・パック構成の変化(シングルサーブ対マルチパック)、流通ミックス(オントレード対オフトレード)、訴求の強度(免疫・エネルギー・水分補給・腸内健康)、および健康志向のポジショニングにおける乳製品代替品とレディ・トゥ・ドリンクティー・コーヒーの動向が含まれます。予測においては、シナリオ分析を用いてインフレとプレミアム化の異なる経路を反映し、その後、コンブチャや強化水などの新しい形態が各地域でどの程度の速さで拡大するかについて専門家主導の調整を行います。国レベルでボトムアップ検証が薄い場合は、地域の同業他社ベンチマークを用いてギャップを補完し、インタビューのインプット照合して示唆される一人当たり支出と価格体系を再確認します。
データ検証と更新サイクル
数値は複数のパスを通じて検証され、モデルの出力は貿易動向、公開資料からのカテゴリー成長に関するコメンタリー、主要市場における観察された価格変動などの独立したシグナルと比較されます。ある地域で異常な変動が見られた場合は、ドライバーの前提条件まで遡り、それが実際の変化を反映しているのかモデリング上の人工的な結果なのかを確認するために関連する回答者に再連絡します。
最終承認前に、別のアナリストが計算ステップ、前年比ブリッジ、および通貨処理を確認し、最終合計が内部的に整合していることを確認します。レポートは年次で更新され、表示に関する規制変更、大幅な価格ショック、主要なチャネル混乱など重要な事象が発生した場合には中間更新が行われます。納品直前に最新の確認作業を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバルヘルスドリンク市場規模と他の公表推計値との比
ヘルスドリンクの公表市場規模は、この用語が広義に使用されていること、また一部の推計が必ずしも健康目的で購入されるわけではない隣接飲料カテゴリーを混在させていることから、大きく異なる場合があります。チャネルカバレッジの扱い方、通貨タイミング、プレミアム価格の上昇速度の前提の違いも差異の原因となっています。
ベンチマーク表は、主に対象範囲と価格ロジックの違い、そして急速に変化するサブカテゴリーにおける前提条件の更新頻度によって説明される顕著なばらつきを示しています。また、一部の調査会社がより広範なファンクショナルドリンクのバケツを基準としている一方、他社は厳密に健康ドリンクとして表示された形態の小さなセットに焦点を絞っており、成長率が類似して見える場合でも合計値が変わることを反映しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,418.0億米ドル(2026年) | |
| トレードジャーナルA | 1,490.0億米ドル(2026年) | 軽いウェルネス訴求を持つより日常的なレディ・トゥ・ドリンク飲料を取込む可能性のある、より広範なファンクショナルドリンクスタイルの定義を使用しており、厳密に健康志向の飲料を超えた需要プールを拡大しています。 |
| 地域コンサルタントB | 1,300.0億米ドル(2026年) | 主要チャネル全体でより保守的な価格上昇とプレミアム化の前提を適用しており、新しい健康形態の採用が遅いと報告することが多く、収益合計を低く抑えています。 |
この表は、ギャップの一部がヘルスドリンクとして何がカウントされるかに起因していることを示しており、Mordor Intelligenceのモデルでは合計は広範なファンクショナルリフレッシュメントのバケツではなく、明示的な健康訴求を持つ飲料に紐付けられています。その対象範囲が固定されると、残りの差異は通常、チャネルとパックミックスによって平均価格をどのように前進させるか、および新製品と訴求が市場に参入するにつれてカテゴリーシフトが再検証されるかどうかに帰着します。
レポートで回答された主要な質問
健康飲料市場の2026年の規模はどれくらいですか?
健康飲料市場の規模は2026年に1,418億米ドルであり、年平均成長率7.12%で2031年までに2,000億6,000万米ドルに達する軌道にあります。
健康飲料において最も急速に拡大している地域はどこですか?
アジア太平洋が年平均成長率7.92%で成長をリードしており、所得の増加、都市型ライフスタイル、フィットネス文化の高まりによって促進されています。
最も急速に成長している製品セグメントはどれですか?
乳製品・植物性飲料は、消費者が乳糖フリーで持続可能なタンパク質オプションを好む中、2031年にかけて年間7.32%の成長が見込まれています。
健康飲料の販売においてオンライン小売はどれほど重要ですか?
オンライン小売は年平均成長率7.75%で最も急成長しているチャネルであり、インフルエンサーマーケティングと豊富な製品情報提供によって支えられています。