
Mordor Intelligenceによる飲料市場分析
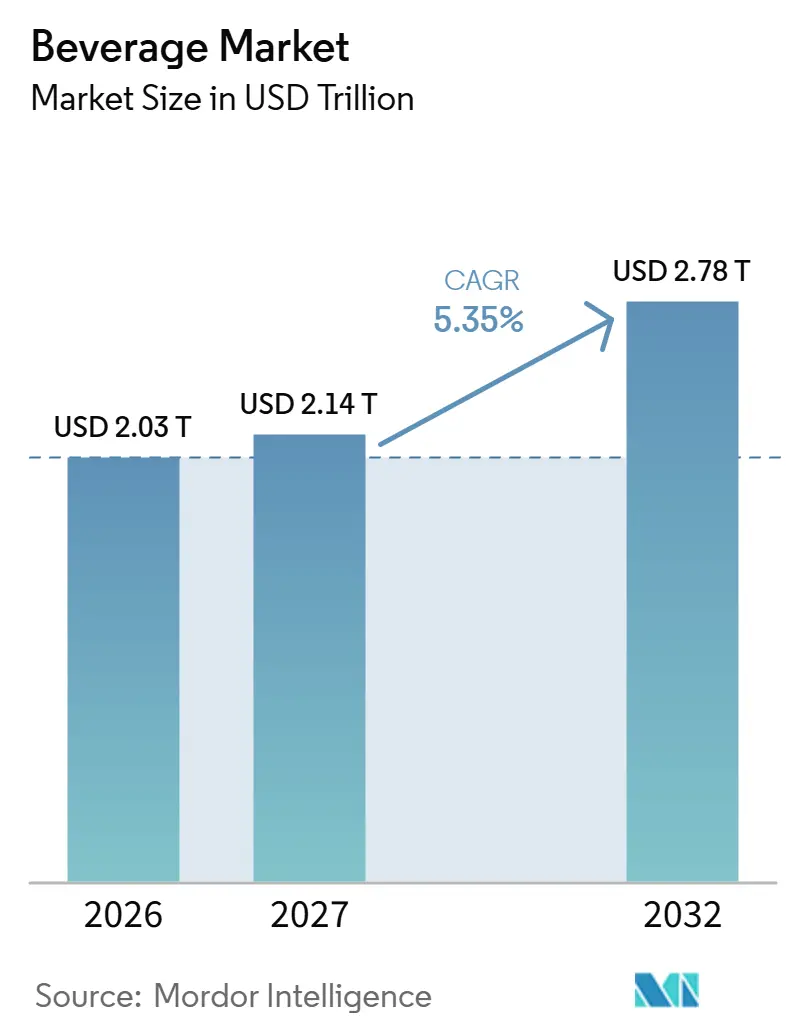
飲料市場規模は、2026年の2.03 トリリオン 米ドルから2027年には2.14 トリリオン 米ドルへと成長し、2027年〜2032年にかけてCAGR 5.35%で2032年には2.78 トリリオン 米ドルに達すると予測されています。
手軽な飲用機会、機能性需要、および選択的なプレミアム支出が、飲料成長への複数の経路を支えています。米国では、包装飲料および販売時点での提供飲料が、低糖分処方への需要とともに利便性の機会を生み出しています。英国では、特別な機会におけるオントレード需要が、より高品質な飲料への開口部を生み出しています。生産者は、差別化された処方と機会特化型の提供を通じてこれらのニーズに対応し、購入からより多くの収益を得る可能性を生み出すことができます。砂糖連動課税および不安定な甘味料コストが価格設定の余地を制約しており、生産者は差別化された飲料提案と消費者の支払い能力のバランスを取ることが求められています。
レポートの主要ポイント
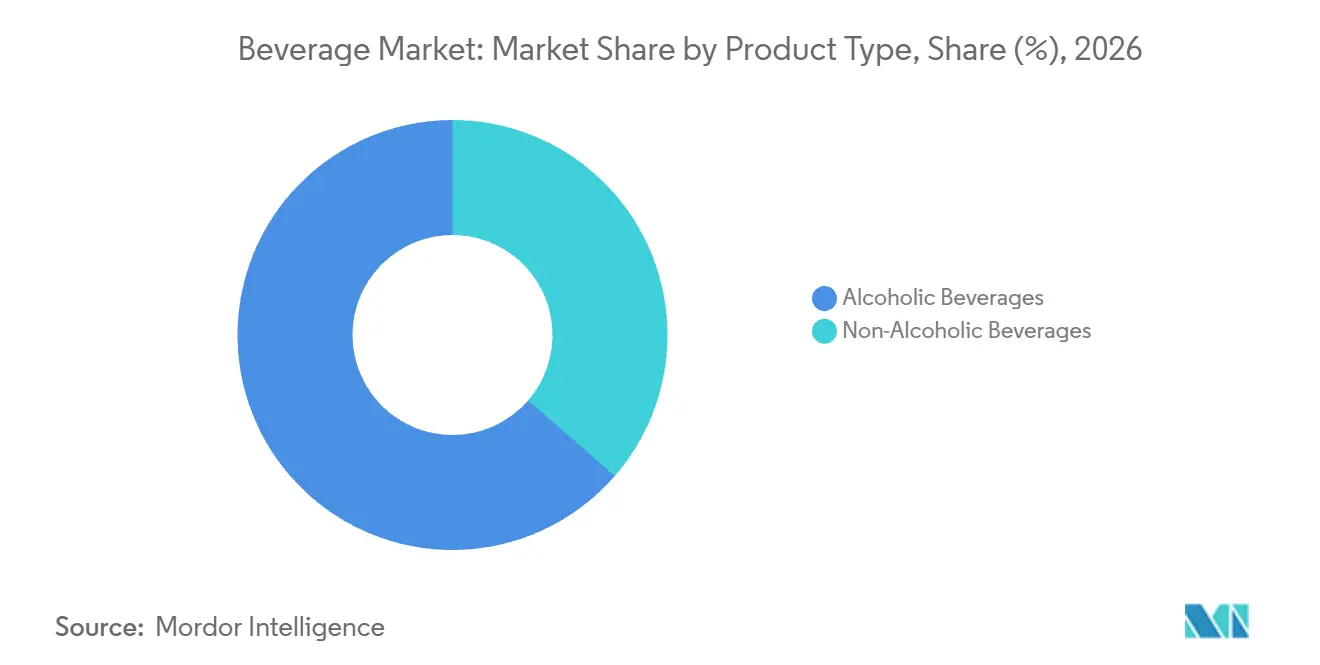
- 製品タイプ別では、アルコール飲料が2026年の飲料市場シェアの63.62%をリードし、ノンアルコール飲料は2027年〜2032年にかけてCAGR 5.8%で最も速く成長すると予測されています。
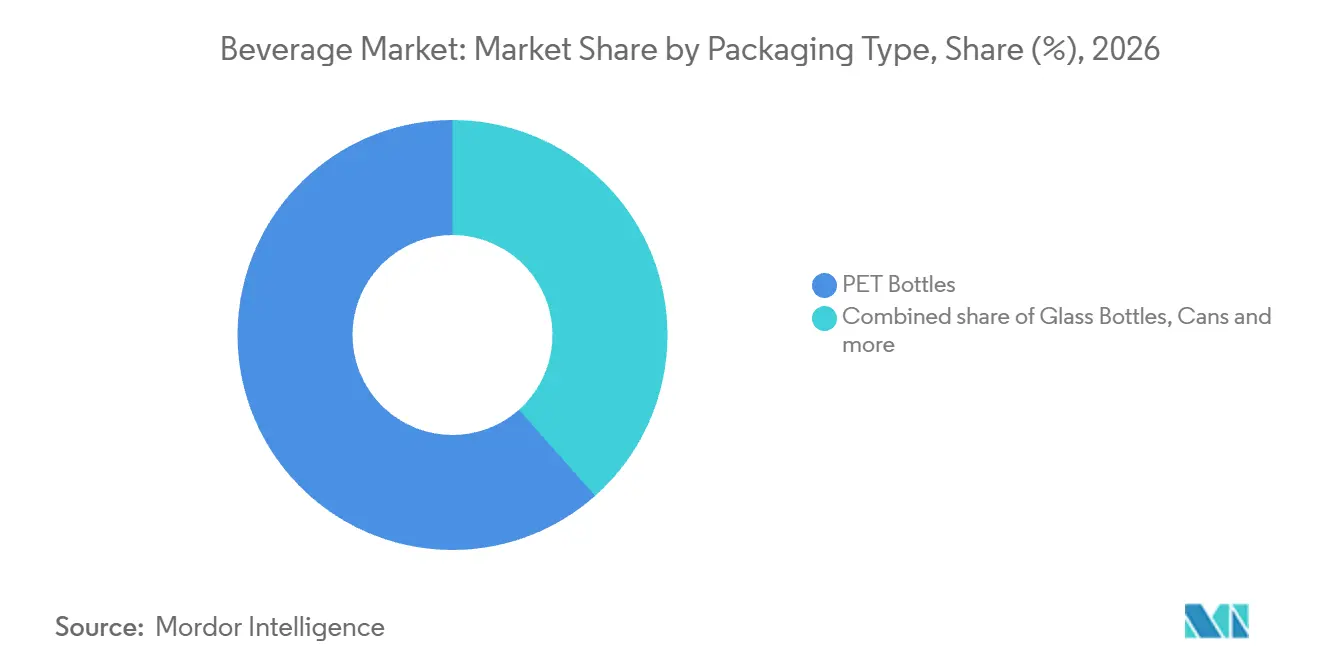
- 包装タイプ別では、PETボトルが2026年の飲料市場規模の61.55%のシェアを占め、缶は2027年〜2032年にかけてCAGR 5.6%で最も速く成長すると予測されています。
- 用途別では、その他カテゴリーが2026年の世界飲料収益の46.67%をリードし、栄養・機能性サポートは2027年〜2032年にかけてCAGR 6.7%で最も速く成長すると予測されています。
- 流通はオフトレードが2026年の世界飲料収益の71.8%をリードし、オントレードは2027年〜2032年にかけてCAGR 5.55%で最も速く成長すると予測されています。
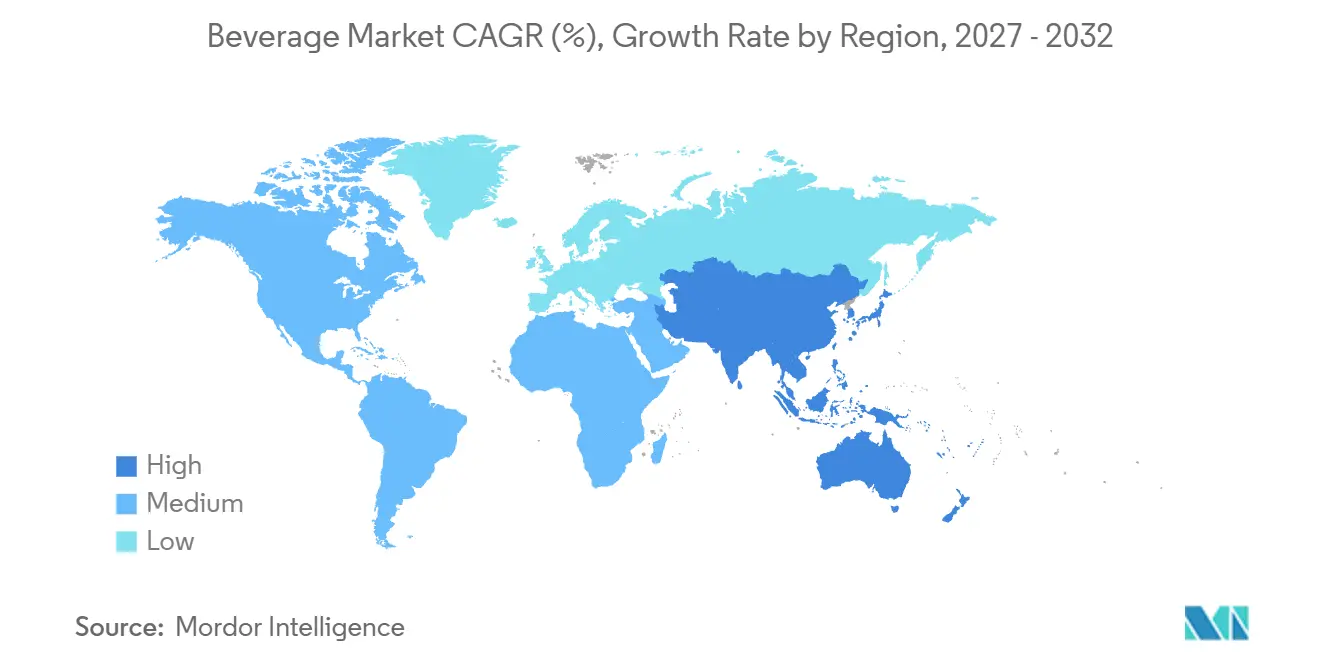
- 地域別では、北米が2026年の世界飲料収益の38.71%を占め、アジア太平洋は2027年〜2032年にかけてCAGR 5.65%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な都市部における外出先での消費文化 | +2% | 米国 | 短期(2年以内) |
| アルコール飲料および機能性飲料のプレミアム化 | +1.8% | 米国 | 中期(2〜4年) |
| 社会的消費トレンドが体験型飲料への需要を牽引している | +1.4% | 英国 | 短期(2年以内) |
| 健康意識が機能性飲料および低糖分飲料への需要を高めています。 | +1.9% | 米国 | 中期(2〜4年) |
| サステナビリティへの関心が包装の選択を再形成している | +0.8% | フランスおよびポーランド | 長期(4年以上) |
| 都市型ライフスタイルがレディトゥドリンク形式への需要を高めている | +0.7% | スペイン領土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
急速な都市部における外出先での消費文化
利便性に基づく飲料需要は、サプライヤーに短時間の消費機会を提供する手段を与えます。この機会に対して、提供物は包装飲料と購入時点での提供飲料の両方を包含することができます。包装飲料は2025年の米国コンビニエンスストアの店内売上の18.7%を占め、2024年から0.8ポイント上昇しました。全米コンビニエンスストア協会(NACS)も、2025年第3四半期に冷蔵ディスペンス飲料を米国コンビニエンスストアのトップ5成長カテゴリーの一つに位置付けました。一つのフォーマットのみを提供することは、サプライヤーをそのフォーマットのパフォーマンスのみに依存させるリスクがありますが、組み合わせた提供により、包装飲料と冷蔵ディスペンス飲料の両方の需要に参加することができます。
アルコール飲料および機能性飲料のプレミアム化
プレミアム化は、消費者がより多くの量を購入することなく、飲料機会の価値を高めることができます。NIQは2026年1月に、スーパープレミアムおよびウルトララグジュアリースピリッツが前年にわたって米国スピリッツ総額に占めるシェアを拡大したと報告しました。NIQの別の米国パネルでは、2026年4月18日終了の52週間において、機能性飲料の購入者1人当たりの支出が前年比12%増加し、飲料全体の5.4%を上回りました。これらの調査結果は、スピリッツのリッチなミックスと機能性飲料購入者の支出強度の高まりという、異なる商業的レバーを特定しています。バリューシェアの獲得はプレミアムスピリッツのポジショニングに報いる一方、機能性飲料の購入者1人当たりの支出増加は、顧客1人当たりの収益を高める別の経路を提供します。
社会的消費トレンドが体験型飲料への需要を牽引しています
特別な機会は、ホスピタリティ飲料サプライヤーに、訪問に関連する飲酒体験で競争する手段を与えます。NIQの2026年調査では、英国消費者の40%が特別な機会に外食または外飲みに出かけたことが分かりました。そのような機会に飲料を購入した英国消費者のうち、51%がより高品質な飲料に追加料金を支払う意向があると回答しました。この組み合わせは、飲料がお祝いの理由に貢献し、品質の差別化がより高価格な選択の根拠を提供する、機会特化型の提供を支持します。品質主導の提供は、特別な機会における追加支払い意向を、より多くの訪問に依存することなく、1回の訪問当たりの支出増加に転換できる可能性があります。
健康意識が機能性飲料および低糖分飲料への需要を高めています。
低糖分および付加機能性は、飲料生産者に、より大きな提供量に依存することなく健康志向の需要に対応する別々の手段を与えます。EYの2025年米国調査では、消費者の66%が低糖分・低カロリー飲料を選択したと回答しました。[1] 同調査では、米国成人の65%が少なくとも2週間に1回は機能性飲料を飲んでいると回答しました。EYはまた、米国消費者の52%が健康・ウェルネス目標をサポートする飲料に追加料金を支払う意向があることも明らかにしました。定期的な機能性消費と追加支払い意向の表明は、低糖分機能性飲料が繰り返し購入と価格プレミアムを組み合わせられる可能性を示唆しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 砂糖税および健康規制の強化 | -1.3% | 英国 | 中期(2〜4年) |
| 原材料価格の変動 | -1% | 米国 | 短期(2年以内) |
| 厳格なアルコール規制 | -0.6% | タイ領土 | 短期(2年以内) |
| 表示および透明性規制 | -0.4% | 米国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖税および健康規制の強化
砂糖連動課税は、完成飲料の組成に税コストを付加することで、甘味飲料サプライヤーを制約します。英国の包装業者は、100ミリリットル当たり少なくとも5グラムの砂糖を含む対象飲料に対してソフトドリンク産業課税を支払います。2026年4月1日から有効な税率は、100ミリリットル当たり8グラム以上に高い税率帯を適用します。英国歳入関税庁の2026年7月の政策文書では、2028年1月1日から砂糖添加ソフトドリンクの閾値を100ミリリットル当たり4.5グラムに引き下げることが予定されています。その閾値の間の処方は、予定された変更が発効した場合、新たなコスト負担に直面することになります。甘味処方を維持する包装業者は、課税をマージンで吸収するか、需要を制約する可能性のある高い販売価格に転嫁するかを選択することになります。
原材料価格の変動
甘味料コストの変動は、サプライヤーが販売価格を引き上げることなく高い投入コストを吸収できない場合、飲料需要を制約する可能性があります。Coca-Cola FEMSAは2025年の申告書において、ブラジルおよびウルグアイ以外の事業国における現地規制および参入障壁のため、国際市場価格を上回る価格で砂糖を購入していると報告しました。The Coca-Cola Companyも、2025年の報告において、米国で使用される高果糖コーンシロップに影響を与える甘味料価格の変動および気象関連の潜在的な不足を特定しました。同社は、高コストが販売価格に転嫁された場合、十分な購買力を持たない消費者が購入を減らす可能性があると警告しました。同社は、コモディティエクスポージャーを管理するために、特定の投入物およびデリバティブについて適切な場合にサプライヤー価格合意を使用しました。棚価格に転嫁される甘味料コストの上昇は、ボトラーにコストをマージンで吸収するか、消費者の限られた購買力に購入を晒すかの選択を迫ることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
確立されたアルコール需要とより広範なノンアルコール機会の共存アルコール飲料は2026年の飲料市場規模の63.62%のシェアを占めました。国際ブドウ・ワイン機関は、2025年の世界ワイン消費量を2億800万ヘクトリットルと推定し、2024年から2.7%減少しました。[2] この数量は、アルコールカテゴリーの一つであるワインの規模を示すとともに、飲用量への圧力を示しています。販売リットル数の減少に対してワイン収益を維持するには、1リットル当たりの価値を高める必要があります。
ノンアルコール飲料は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 5.8%が予測されています。The Coca-Cola Companyは、水、スポーツ、コーヒー、紅茶の複合カテゴリーのグローバルユニットケース数量が2025年に2%成長したと報告しました。同社はまた、その年にグローバルノンアルコール即飲み飲料においてバリューシェアを獲得しました。これらの結果は、定義されたポートフォリオにおける物理的消費の拡大と、生産者がより広範な即飲み飲料ポジションを強化するという、商業的進歩への異なる経路を示しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
包装タイプ別:
PETの規模と不均一な缶の拡大の共存PETボトルは2026年の飲料市場シェアの61.55%を占めました。非リフィラブルPETボトルは、2025年のグローバルCoca-Colaシステム全体(同社および該当する所有・独立ボトリングパートナーを含む)の包装ユニットの48%を占めました。2025年、Coca-Cola FEMSAはメキシコで生産・流通した3億500万本の最適化600ミリリットルボトルにおいて、1本当たり1.55グラムのPETを削減しました。その生産ラインにわたって既存ボトルを最適化することで、大手ボトラーがPETを包装フォーマットとして維持しながら材料使用量を削減していることが示されています。
缶は最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 5.6%が予測されています。CANPACKは、2025年の飲料缶ボディ数量が2024年比3%成長し、米国およびインドでの増加がヨーロッパおよびブラジルでの数量減少によって一部相殺されたと報告しました。米国およびインドでの缶ボディ数量の増加とヨーロッパおよびブラジルでの数量減少は、CANPACKの需要が国別に不均一に拡大していることを示しています。Constellation Brandsのワインおよびスピリッツは、2026年度に販売された数量のほぼすべてがガラス瓶の包装フォーマットで占められていました。CANPACKの缶需要は国レベルの数量変動を追跡する一方、ガラスはConstellation Brandsが販売するワインおよびスピリッツポートフォリオの包装フォーマットミックスのほぼすべてを占めています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
用途別:
広範な残余用途と原料主導の差別化その他は最大の用途セグメントであり、2026年の収益の46.67%を占めました。The Coca-Cola Companyは、2026年第2四半期にボトリングパートナーが販売した飲料を含むグローバルスパークリングソフトドリンクのユニットケース数量が前年比4%成長したと報告しました。ユニットケース数量は同社とそのボトリングパートナーが販売した飲料をカウントするため、4%の増加はエネルギーおよび栄養用途以外のリフレッシュメントカテゴリーにおいてシステム全体で数量が動いていることを示しています。
栄養・機能性サポートは最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 6.7%が予測されていま。NIQは、2026年9月の分析でカバーされた直近52週間において、アミノ酸を含むカナダ飲料の重量成長率が10.1%であったと測定しました。この数値は、購入された物理的製品に基づく商業的シグナルを用途に与えており、アミノ酸飲料が特定の処方主導の例を提供しています。エネルギー補給は異なる製品の重点を持ち、精神的・身体的パフォーマンスの向上を目的として販売されるカフェイン処方エナジードリンクがその例として挙げられます。アミノ酸とカフェインのポジショニングの違いは、生産者がこれらの機能性用途を差別化する方法において処方を中心的な要素にしています。
流通チャネル別:
小売フォーマットの変化と飲料主導のレストラン訪問オフトレードは最大の流通セグメントであり、2026年の収益の71.8%を占めました。ワイン・スピリッツ貿易協会(WSTA)は、NIQデータを使用して、2025年12月27日終了の52週間における英国オフトレードの即飲みアルコール飲料の前年比数量成長率が12%であったと報告しました。WSTAの分析は、カテゴリー売上の44%をスピリッツから即飲み飲料への消費者の支出シフトに帰因しました。これらの購入は、即飲みフォーマットを確立された小売アルコール支出のプールに位置付けます。プレミックス小売製品は、すでにコミットされたスピリッツ支出を競い合うことができ、オフトレードの棚においてフォーマットの差別化が重要になります。
オントレードは最も成長の速いセグメントであり、2027年〜2032年にかけてCAGR 5.55%が予測されています。全米レストラン協会の2026年米国調査では、消費者の37%が少なくとも週1回は飲料のみのレストラン購入を行っていることが分かりました。同協会のオペレーター調査では、フルサービスオペレーターの87%およびリミテッドサービスオペレーターの80%が、飲料がレストランのトラフィックの重要なドライバーになり得ると回答しました。これらの回答は、単独のレストラン訪問を引き付けることができる飲料提案を支持します。飲料のみの購入は、レストランサプライヤーに、フードメニューとは独立して訪問を獲得できる飲料を開発する理由を与えます。
地域分析
北米飲料市場
北米は2026年の飲料市場シェアの38.71%をリードしました。The Coca-Cola Companyは、2025年の北米セグメントの比較可能な非GAAPベースの純収益が19.6 ビリオン 米ドルであり、同社全体の40%を占めると報告しました。このセグメントには完成品、チルドジュースおよび乳製品、フードサービス事業が含まれるため、その収益は包装飲料とフードサービス顧客への提供飲料の両方から得られています。
アジア太平洋飲料市場
アジア太平洋は最も成長の速い地域であり、2027年〜2032年にかけてCAGR 5.65%が予測されています。Varun Beveragesは2025年にインドのプラヤグラージ、ダムタル、ブクサル、メンディパタールに4つのグリーンフィールド飲料生産施設を稼働させました。同社は、2026年第2四半期のインド飲料販売数量が2025年同期比14.4%成長したと報告し、製造、流通、冷却インフラの拡大を成長ドライバーとして挙げました。経営陣は、4月を除いてほぼ横ばいであったことを除き、3月以降は20%台の成長を示したと述べました。ウッタル・プラデーシュ州、ヒマーチャル・プラデーシュ州、ビハール州、メガーラヤ州の工場の商業的試験は、季節的な販売期間中に流通と冷却がペースを維持できるかどうかにかかっています。
南米では、Coca-Cola FEMSAがブラジ、アルゼンチン、ウルグアイでの2025年の数量成長を報告しましたが、コロンビアでの数量減少によって一部相殺されました。Circanaの2026年6月までの12ヶ月分析では、フランス、ドイツ、イタリア、オランダ、スペイン、英国の買い物客の43%がアルコール購入を減らした、購入を延期した、または完全にやめたと回答しました。中東・アフリカでは、The Coca-Cola Companyのアフリカ事業部門が2025年に3%のユニットケース数量成長を報告しました。同社のユーラシア・中東複合事業部門はその年に7%のユニットケース数量成長を報告しました。節制するヨーロッパの買い物客にサービスを提供するアルコールブランドは消費の制約に直面している一方、Coca-Cola FEMSAの指定された南米事業およびThe Coca-Cola Companyのアフリカならびにユーラシア・中東部門は2025年に数量増加を記録しました。
地域版
規制の枠組みと見通し
この比較は、ブランドノンアルコール飲料メーカーが直面する表示および製品情報業務を通じて、選択された管轄区域を評価します。参加者の視点は、包装小売製品およびフードサービス購入者への供給をカバーします。確立された栄養表示、直接的なフロントオブパック警告、および購入者のメニュー開示義務は、商業的関係の異なる時点に責任を置きます。
規制表
| 決定要因 | 米国 | ブラジル | フランス | 日本 | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局 | Anvisaおよび州または市の保健監視機関 | プロヴァンス=アルプ=コート・ダジュール地域圏の住民保護担当部局、2025年検査 | 消費者庁 | サウジ食品医薬品庁 |
| 主要な法令または方向性 | 21 CFR 101.9;フロントオブパック栄養情報ボックスの提案 | RDC 429/2020およびIN 75/2020;表示協議提案 | EU規則第1169/2011号;EU食品情報見直し提案 | 食品表示基準;2026年10月1日施行の栄養機能食品改正 | GSO 9:2022;2025年7月1日施行の飲料カフェインメニュー開示 |
| 商業的影響 | 適用除外を条件とした対象包装製品の栄養情報 | 栄養表および閾値トリガー型フロントオブパック警告 | 対象包装の原材料、アレルゲン、数量、日付、事業者詳細、および栄養情報 | 記載された例外を伴う栄養およびエネルギー表示;2030年3月31日までの栄養機能食品移行 | レストランおよびカフェが紙および電子メニューで飲料カフェインを開示 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
FDAの2025年1月の提案は、最終化された場合、栄養成分表示を掲載するほとんどの食品に栄養情報ボックスを追加するものです。欧州委員会の改正提案は、検証済みの採択日なしにフロントオブパック栄養表示の調和を導入するものであり、ブラジルの2025年10月の承認は最終改正ではなく表示協議提案をカバーするものでした。日本の2026年10月1日の改正は栄養機能食品に関するものであり、2030年3月31日までの移行期間が通常の包装飲料表示の継続性を支援します。サウジアラビアの「変化なし」評価は、2025年7月1日に施行された確立された包装食品表示およびカフェインメニュー開示を反映しており、メーカーおよびそのフードサービス顧客に対して明確な情報義務を生み出しています。
バリューチェーンの段階
飲料バリューチェーンは、原料サプライヤー、包装メーカー、生産者、および流通事業が、専門的な能力を売上に転換する方法を比較します。ADMは天然フレーバーおよび飲料原料を供給し、CANPACKはアルミニウム飲料缶およびその他の包装ソリューションを製造します。これらの上流の役割は、ブランド飲料を購入者に届ける生産および流通活動の前に、処方とコンテナの決定を置きます。商業的な区別は、多くのブランドが使用する投入物から収益を得ることと、生産者の顧客への経路を通じて販売される完成飲料から収益を得ることの間にあります。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 原料供給 | ADMなどの飲料原料サプライヤー | 原料およびフレーバーの販売 | 原料仕様を意図した飲料に合わせること | 生産にコミットする前に代替処方を認定する |
| 包装製造 | CANPACKなどの飲料缶および包装メーカー | コンテナおよびクロージャーの販売 | コンテナの可用性を充填要件と調整すること | 充填仕様に対してコンテナソースを認定する |
| 飲料生産およびボトリング | PepsiCo Beverages North AmericaおよびDiageoなどの統合飲料生産者 | ブランド完成飲料の販売 | 処方、包装、および生産の決定を整合させること | 完全な生産シーケンス全体で変更を検証する |
| 流通および顧客販売 | PepsiCo Beverages North AmericaおよびDiageoなどの統合生産者流通事業 | 統合飲料事業内の顧客販売 | 生産の可用性と顧客配送ニーズを結びつけること | 流通能力と生産リリースを調整する |
| 情報源: Mordor Intelligence | ||||
統合により、生産者は製造と配送を同じ完成飲料販売の一部として管理できます。PepsiCo Beverages North Americaはボトリングおよび流通施設を運営し、独立した流通業者および小売業者に完成品を直接販売しています。Diageoも同様に、調達、スピリッツおよびビールの生産、輸送、および顧客販売を組み合わせています。統合生産者内での処方または包装の移行は、信頼できる商業的能力になる前に配送システムを通じて機能する必要があります。
競合環境
市場集中度
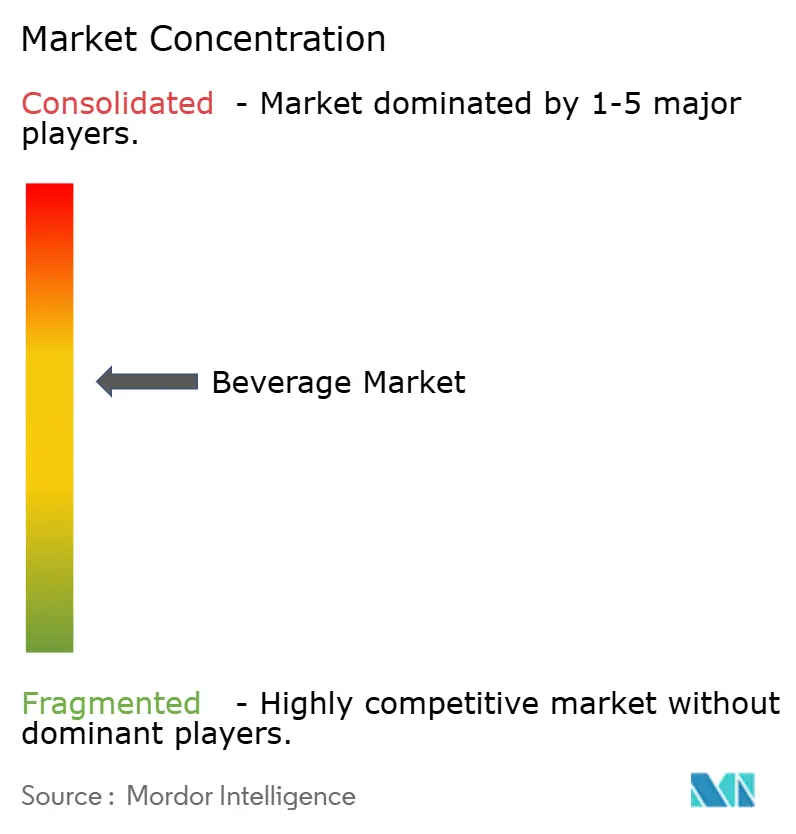
この業界は中程度に集中した構造を持ち、大規模な国際ブランドオーナーが異なる飲料カテゴリーと消費機会に対応するポートフォリオを通じて競争しています。主要参加者にはNestlé S.A.、PepsiCo Inc.、Anheuser-Busch InBev、The Coca-Cola Company、およびBacardi Limitedが含まれます。Nestléは2025年にコーヒーおよびコーヒーエンハンサーを含む飲料において高一桁台のオーガニック成長を報告しました。ネスカフェとコーヒーエンハンサーが主要な貢献者であり、その結果は強い価格設定とポジティブな実質内部成長を組み合わせたものでした。
Anheuser-Busch InBevは、プレミアムおよびスーパープレミアムビールブランドが2025年の収益の約61%を生み出し、コロナが中一桁台の数量成長を達成したと報告しました。PepsiCo Inc.は2025年にポートフォリオを再構築する中で、機能的メリットを持つ製品としてペプシ プレバイオティック コーラを追加しました。AB InBev自身の売上におけるプレミアムブランドの重要性は、ブランドポジショニングをその競争経済の中心に置きます。PepsiCo Inc.の追加は機能的メリットを中心にソフトドリンク提案を拡大し、2つの生産者に飲料差別化の異なる根拠を与えます。
2026年7月1日、The Coca-Cola Companyは炭酸ソフトドリンクおよび拡大する水分補給・機能性飲料の範囲をカバーするグローバルなMarriott International協定を発表しました。Marriottの調達組織であるHot Shoppe Services Internationalが協定の策定を支援し、その段階的な世界展開が同日に開始されました。The Coca-Cola CompanyとBacardi Limitedは、2025年4月初旬にポーランドの選択された小売チェーンでBacardí & Coca-Cola即飲みカクテルを発売しました。[3] 250ミリリットル、アルコール度数5%の製品には法定年齢表示が付されており、Coca-Cola HBCがポーランドでの販売、流通、および顧客チャネルマーケティングを担当しました。これらのパートナーシップは調達リーチと現地流通を拡大の中心に置く一方、ポーランドのRTD製品はアルコール度数1.2%超のEUアルコール強度表示要件にも直面しています。
飲料業界リーダー
-
Nestlé S.A.
-
PepsiCo Inc.
-
Anheuser-Busch InBev
-
The Coca-Cola Company
-
Bacardi Limited
- 注:主要企業の掲載順は順位を示すものではありません。
飲料市場 このレポートでカバーされる企業
- The Coca-Cola Company
- PepsiCo Inc.
- Anheuser-Busch InBev
- Nestlé S.A.
- Heineken N.V.
- Diageo plc
- Suntory Holdings Limited
- Constellation Brands
- Red Bull GmbH
- Keurig Dr Pepper
- Molson Coors
- Monster Beverage Corp.
- Nirvana Water Sciences Corp. (Nirvana)
- Danone SA
- Carlsberg Group
- Castel Frères S.A.S.
- Nordaq AB
- Pernod Ricard
- Bacardi Limited
- Bisleri International Pvt. Ltd.
市場参加者にとっての主要な機会
これらの機会は、デポジット表示小売包装と再利用可能な提供フォーマットに関連する飲料供給ポジションを比較します。購入者の義務は、どの飲料提供がその要件を満たすことができるか、およびその変更がいつ商業的に関連するかを定義します。生産者にとって、開口部は飲料とその準拠フォーマットを一つの商業的提案として供給することであり、提供または返却の取り決めが提案に組み込まれています。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| シンガポールにおけるデポジット表示包装飲料 | 完全なスキームの実施が2026年10月1日に150ミリリットルから3リットルの規制対象プラスチックまたは金属飲料容器に対して開始されました | 規制対象の事前包装飲料を取り扱うシンガポールの小売業者 | 必要なデポジット表示とデポジット処理を伴う飲料を供給する | 包装識別とデポジットコンプライアンス | Coca-Cola Singapore Beverages、F&N Foods、Pokkaなどの生産者 |
| 再利用システムで提供されるテイクアウェイ飲料 | EU食品サービス最終流通業者は2028年2月12日までに再利用可能なオプションを提供しなければなりません | 温かいまたは冷たいテイクアウェイ飲料を提供するフードサービス流通業者 | 再利用可能な提供包装と再利用の取り決めを伴う飲料提供を開発する | 必要な再利用システムの運営 | 再利用可能なテイクアウェイフォーマットを提供できる飲料サプライヤー |
| 再利用可能な包装飲料の品揃え | 2030年1月1日から、EU最終流通業者は再利用システム内の再利用可能な販売包装で飲料の少なくとも10%を提供しなければなりません | 消費者に販売包装飲料を提供する最終流通業者 | 流通業者の提供義務に適合する定義された再利用可能な飲料範囲を供給する | 飲料範囲と再利用システムを同時に認定すること | 再利用可能な小売フォーマットを供給できる飲料生産者 |
| 情報源: Mordor Intelligence | |||||
中心的な開口部は、そのフォーマットと配送の取り決めが購入者の特定の義務を満たす飲料提供です。EUの再利用機会については、包装が再利用システムに参加しなければならないため、再利用可能なコンテナ単体では提案を完成させることができません。飲料、コンテナ、および必要なシステムを結びつけるサプライヤーは、包装の新規性のみに依存するのではなく、特定された流通ニーズのために競争することができます。
最近の産業開発事情 飲料市場
- 2026年8月:Varun Beverages Limitedは、完全子会社のVBL Industries (Kenya) Limitedを通じて、Devyani Food Industries (Kenya) Limitedの付加価値乳製品飲料、ジュース、および包装飲料水事業を取得しました。新経営陣のもとでの事業は2026年8月1日に開始されました。
- 2026年7月:The Coca-Cola CompanyとMarriott Internationalが炭酸ソフトドリンクおよび拡大する水分補給・機能性飲料のグローバル飲料パートナーシップを発表しました。段階的な世界展開が2026年7月1日に開始されました。
- 2026年1月:Heineken N.V.は、規制および企業承認を受けた後、中米におけるFIFCOの飲料および小売事業の買収を完了しました。
飲料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
飲料市場は、グローバル市場で販売された完成アルコール飲料およびノンアルコール飲料からの年間生産者収益を測定します。これらの売上は、包装タイプ、用途、オントレードまたはオフトレードチャネル、および地域によって分類されます。
対象範囲の除外:包装食品、栄養補助食品、完成飲料とは別に販売される純粋な原料、空の飲料容器および包装材料、ならびに飲料の下流再販マージンは除外されます。
セグメンテーションの概要
- 製品タイプ別
- アルコール飲料
- ビール
- ワイン
- スピリッツ
- レディトゥドリンク(RTD)カクテル
- ハードセルツァー
- 非アルコール飲料
- 炭酸ソフトドリンク
- ボトル水
- ジュースおよびネクター
- エナジードリンクおよびスポーツドリンク
- レディトゥドリンク(RTD)ティーおよびコーヒー
- 乳製品および植物性飲料
- その他の非アルコール飲料
- アルコール飲料
- 包装タイプ別
- PETボトル
- ガラスボトル
- 缶
- その他
- 用途別
- エネルギー補給
- 栄養・機能サポート
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- オンライン小売業者
- 専門店
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 南米
- ブラジル
- コロンビア
- チリ
- ペルー
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- ポーランド
- ベルギー
- スウェーデン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- その他のアジア太平洋
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
グローバルな証拠は、世界保健機関の記録されたアルコール消費指標、UNdataを通じて入手可能なFAOSTATの生産・貿易シリーズ、国際ブドウ・ワイン機関のワイン生産・消費・貿易報告、および全米コンビニエンスストア協会の包装・ディスペンス飲料販売に関する報告などのソースから収集されます。これらのソースは、飲料供給記録された消費、カテゴリー状況、ならびに小売およびフードサービスチャネルに関する異なるシグナルを提供します。
企業の申告書および投資家向け資料はカテゴリー、地域、価格およびミックスの指標を提供し、税関および規制の刊行物は国境を越えた流れと製品要件の変化を説明するのに役立ちます。信頼できるビジネスプレスおよびトレードリリースは、企業およびチャネルの動向のタイミングと方向性を相互確認することができます。これらのソースは網羅的ではなく、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
価格設定、製品ミックス、およびチャネルカバレッジを理解するために、一次調査設計では飲料生産者、ボトラー、流通業者、小売およびフードサービス購入者、ならびにカテゴリーおよびファイナンスリーダーとの構造化インタビューおよびサーベイを使用します。アナリストは、各回答者の責任に結びついた質問を用いて、二次ソースの解釈とカテゴリー、チャネル、および地域予測の背後にある仮定を検証するために観察を活用します。証拠が乏しいまたは一貫性がない場合、アナリストは別の国、カテゴリー、または年と比較し、企業の開示、貿易データ、およびチャネル指標に対して推定値を照合してから、仮定をモデルに組み込みます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:25% | マネージャー:45% | 南北アメリカ:28% |
市場規模測定と予測
集計前に市場境界を確定するために、モデルは完成アルコール飲料およびノンアルコール飲料の生産者収益をカウントし、年間グローバル価値のトップダウン推定を使用し、サプライヤー収益の積み上げおよびサンプリングされた平均販売価格×数量による選択的なボトムアップチェックを行います。企業およびカテゴリーの収益開示、アルコール生産および記録された消費シリーズ、包装およびディスペンスチャネルの売上、人口および都市需要指標、ならびに価格および製品ミックスシグナルが市場合計とその歴史的な推移を確立します。多変量回帰はカテゴリー価値を需要、チャネル、および価格指標に関連付け、シナリオ分析は時系列が短いまたは一貫性のない市場またはカテゴリーに対処します。セグメントシェアは報告されたカテゴリー証拠から構築され、製品タイプ、包装、用途、チャネル、および地域全体で合計に照合されます。ギャップに対処するために、アナリストは文書化された国またはカテゴリーのプロキシを使用し、仮定と感度範囲を述べ、集計前に生産者、ボトラー、流通業者、および購入者に変数レベルの予測を確認するよう求めます。
データ検証と更新サイクル
アナリストは企業の開示、公式の生産・消費シリーズ、貿易データ、チャネル証拠、およびカテゴリー推定値を三角測量し、承認前に独立したシグナル間の異常および重大な差異を調査します。第2のレビューでは、ソース定義、期間、計算、セグメントシェア、および地域・チャネル推定全体の一貫性を確認します。定義が不明確な場合、主要な投入物が変更された場合、または独立した証拠が重大に一貫性を欠く場合、アナリストは関連する回答者に再連絡します。証は年次で更新され、重大な規制、供給、価格設定、または企業イベントが見通しを変える場合はサイクル間で更新され、新鮮な納品前パスでレビューされます。
Mordor Intelligenceの飲料市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される投入物において異なる場合があります。飲料市場は、グローバル市場で販売された完成アルコール飲料およびノンアルコール飲料からの年間生産者収益を測定します。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。ギャップに対処するために、アナリストは文書化された国またはカテゴリーのプロキシを使用し、仮定と感度範囲を述べ、集計前に生産者、ボトラー、流通業者、および購入者に変数レベルの予測を確認するよう求めます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.14 トリリオン 米ドル(2027年) | |
| グローバル市場調査会社A | 1.96 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値2.14 トリリオン 米ドルを8.4%下回っています。包装のみの対象範囲は、本レポートがフードサービスを通じてカウントするディスペンス完成飲料を除外しています。 |
| グローバル市場調査会社B | 1.83 トリリオン 米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値2.14 トリリオン 米ドルを14.5%下回っています。公表されたベースは比較年より前であり、2030年まで成長すると予測されています。 |
Mordor Intelligenceのアナリストは、企業の開示、公式の生産・消費シリーズ、貿易データ、チャネル証拠、およびカテゴリー推定値を三角測量し、承認前に独立したシグナル間の異常および重大な差異を調査します。
レポートで回答される主要な質問
飲料市場の規模と予想成長率は?
規模は2027年に2.14 トリリオン 米ドル、2032年には2.78 トリリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 5.35%が見込まれています。
機能性飲料および低糖分飲料への需要を支えるものは何ですか?
EYの2025年米国調査では、消費者の66%が低糖分・低カロリー飲料を選択したと回答し、65%が少なくとも2週間に1回は機能性飲料を消費していると報告しました。
どの製品タイプが最も多くの飲料収益に貢献していますか?
アルコール飲料が2026年のグローバル飲料収益の63.62%をリードしました。
飲料業界全体で競争している企業はどこですか?
主要参加者にはNestlé S.A.、PepsiCo Inc.、Anheuser-Busch InBev、The Coca-Cola Company、およびBacardi Limitedが含まれます。
甘味飲料の成長を制約する可能性があるものは何ですか?
英国は2028年1月1日から100ミリリットル当たり4.5グラムのソフトドリンク産業課税の低い閾値を予定しています。影響を受ける包装業者は追加の税負担に直面する可能性があります。
どの地域が飲料収益と予測成長をリードしていますか?
北米が2026年のグローバル飲料収益の38.71%をリードしました。アジア太平洋は2027年〜2032年にかけてCAGR 5.65%で最も速く成長すると予測されています。