
ポリメラーゼ連鎖反応市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 17.64 十億米ドル |
| 市場規模 (2031) | 27.07 十億米ドル |
| 成長率 (2026 - 2031) | 8.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリメラーゼ連鎖反応市場分析
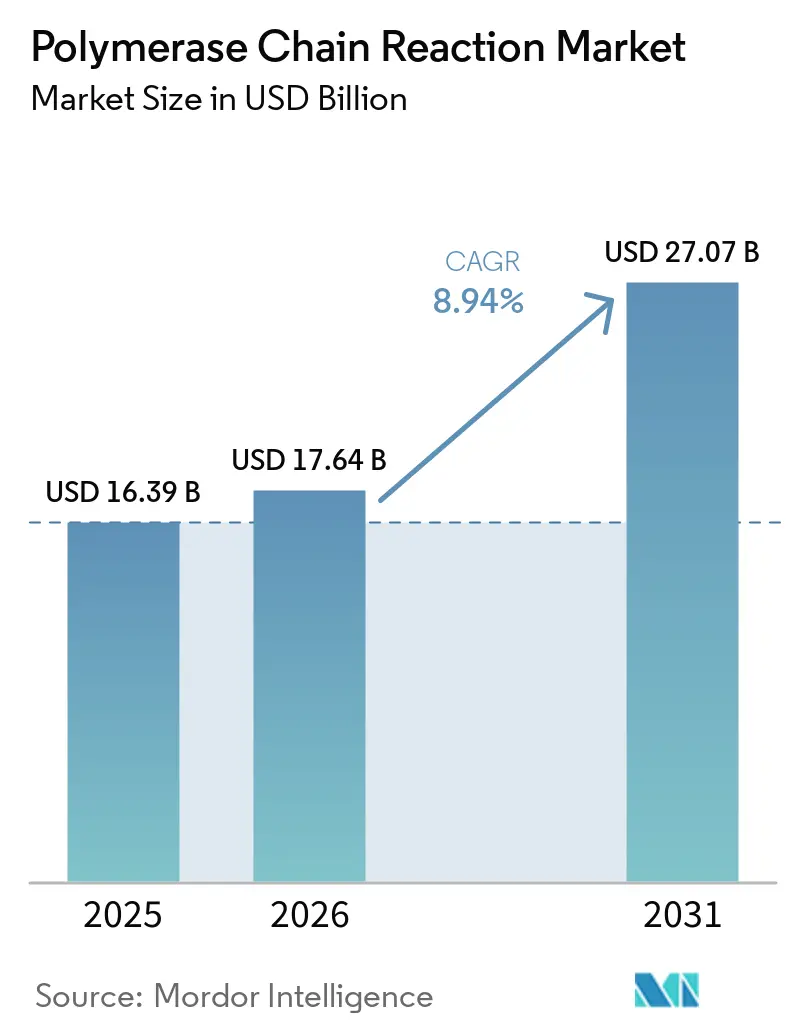
ポリメラーゼ連鎖反応市場規模は、2025年の163.9 ビリオン 米ドルから2026年には176.4 ビリオン 米ドルに増加し、2031年までに270.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.94%で成長します。
パンデミック期に構築された耐久性のある実験室ネットワークが、現在では日常的な精密診断、農業バイオセキュリティ、法医学ワークフローを支え、機器の稼働率を高く維持し、エンドマーケットへのエクスポージャーを拡大しています。試薬・消耗品は依然として経済的な主軸ですが、クラウド分析とAI駆動のアッセイ設計が、レガシーサーマルサイクラーとシームレスに統合するソフトウェアおよびサービスへの差別化を傾けています。リアルタイム定量機器がインストールベースを支配していますが、デジタルPCRは単一分子分解能がプレミアム償還を支える液体生検プロトコルへ急速に移行しています。規制の勢い、特にFDAの2024年臨床検査室開発検査規則は、オーダーメイドアッセイよりもターンキーキットを優遇し、検査室に内製対外部購入の判断を再考させています。一方、EU内の使い捨てプラスチックへの持続可能性課税が、検査室を再利用可能なプレートシステムへと誘導し、全体的な検査量を抑制することなく消耗品需要を再形成しています。
主要レポートのポイント
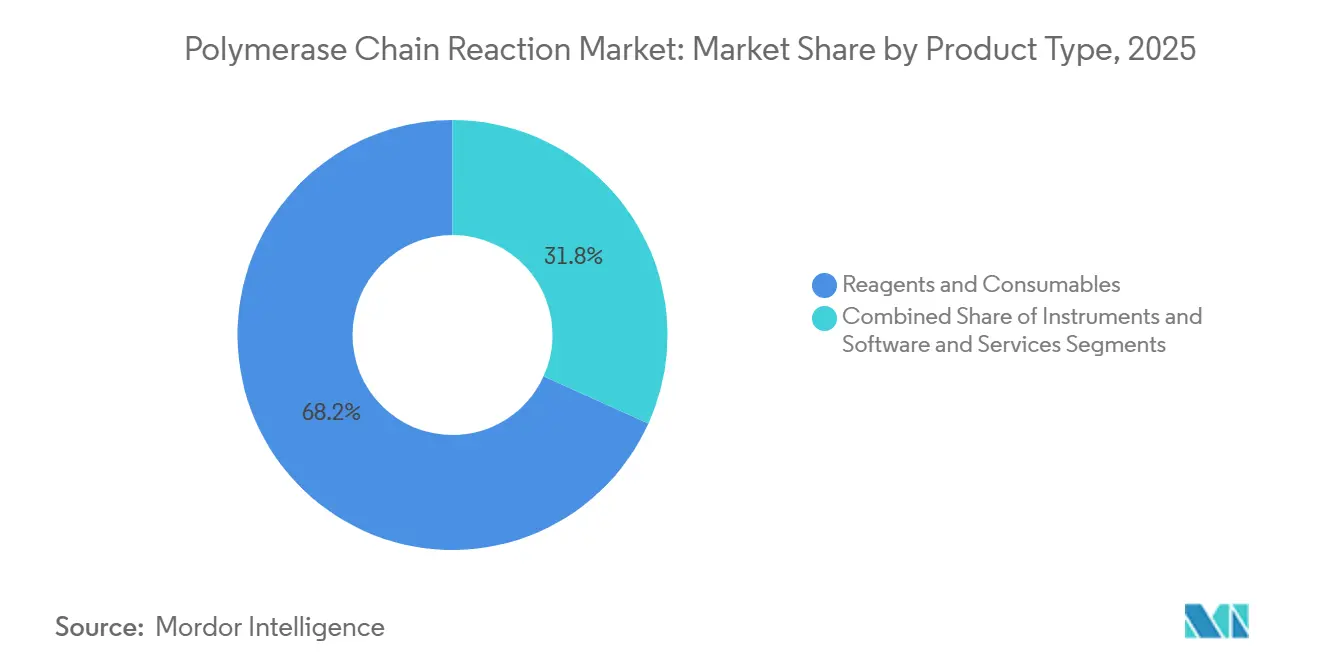
- 製品タイプ別では、試薬・消耗品が2025年に68.24%の収益シェアをリードし、ソフトウェア・サービスは2031年までに11.97%のCAGRで拡大すると予測されています。
- 技術別では、リアルタイム定量PCRが2025年収益の54.84%を占め、デジタルPCRは2031年までに12.73%のCAGRで成長すると予測されています。
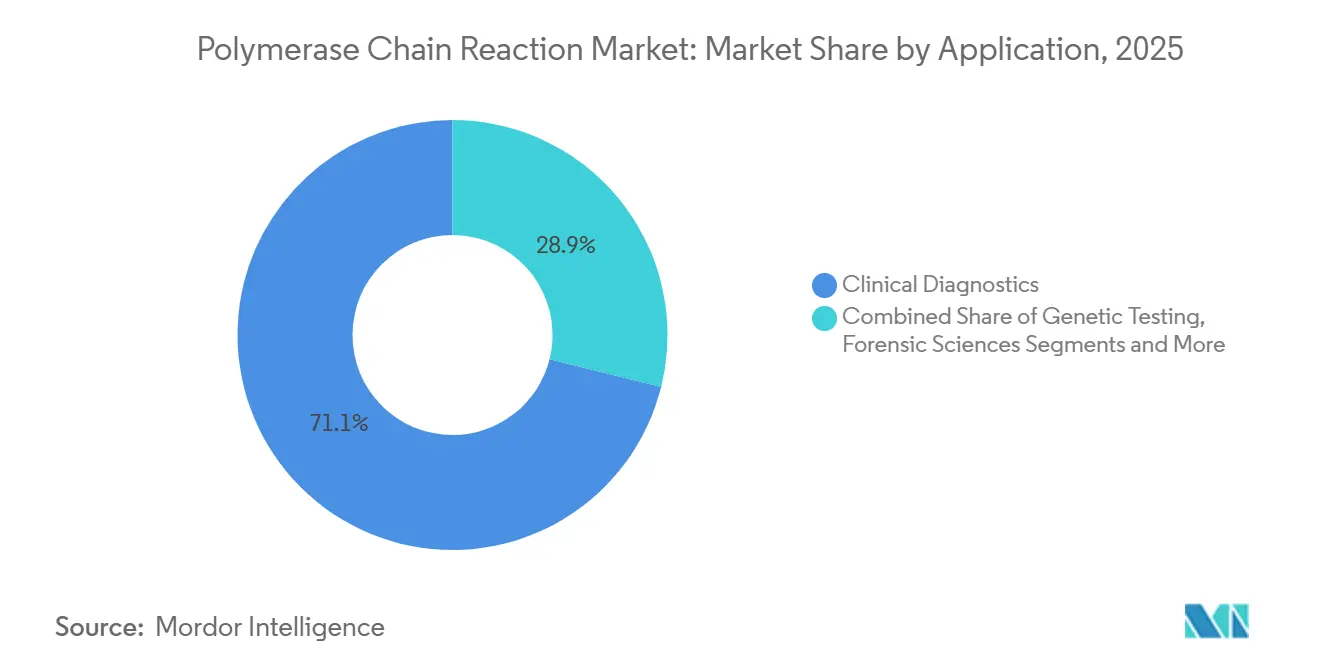
- 用途別では、臨床診断が2025年収益の71.12%を占め、環境・食品検査は2031年までに11.42%のCAGRが見込まれています。
- 適応症別では、感染症が2025年に42.48%のシェアを占めましたが、腫瘍学・液体生検は2026年から2031年にかけて10.53%のCAGRで拡大すると予測されています。
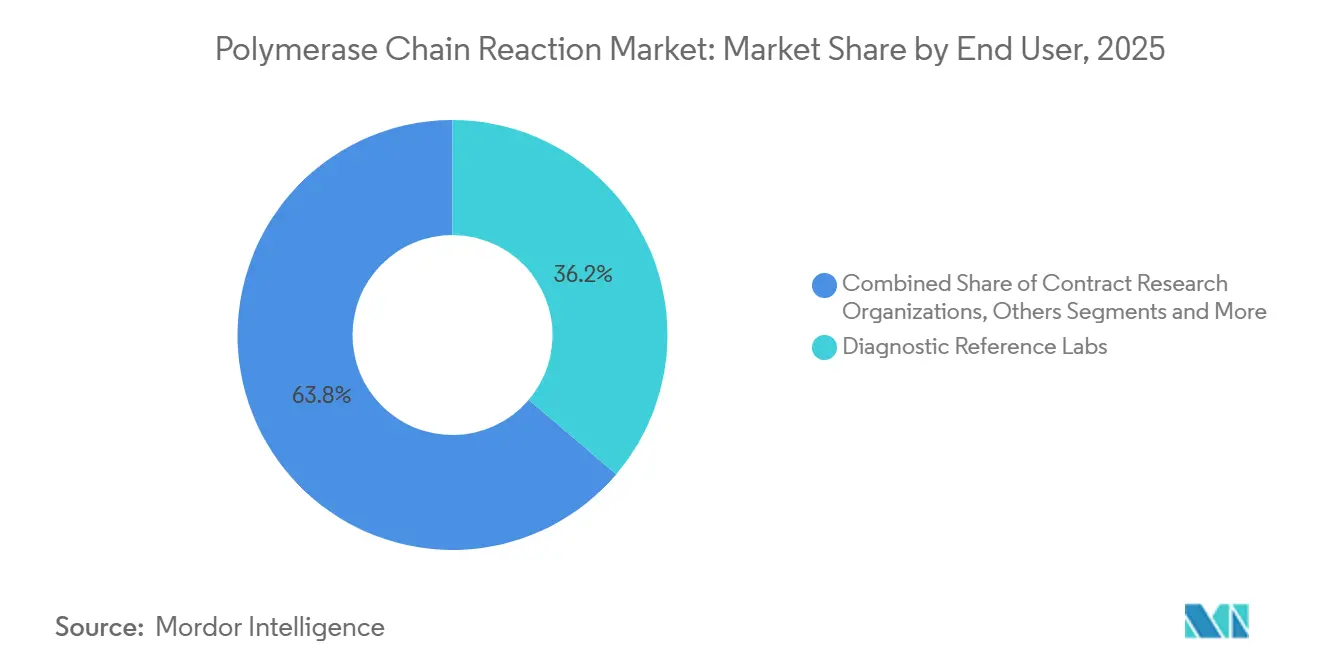
- エンドユーザー別では、診断リファレンス検査室が2025年に36.22%の収益シェアを獲得し、受託研究機関は予測期間中に13.52%のCAGRで上昇する見込みです。
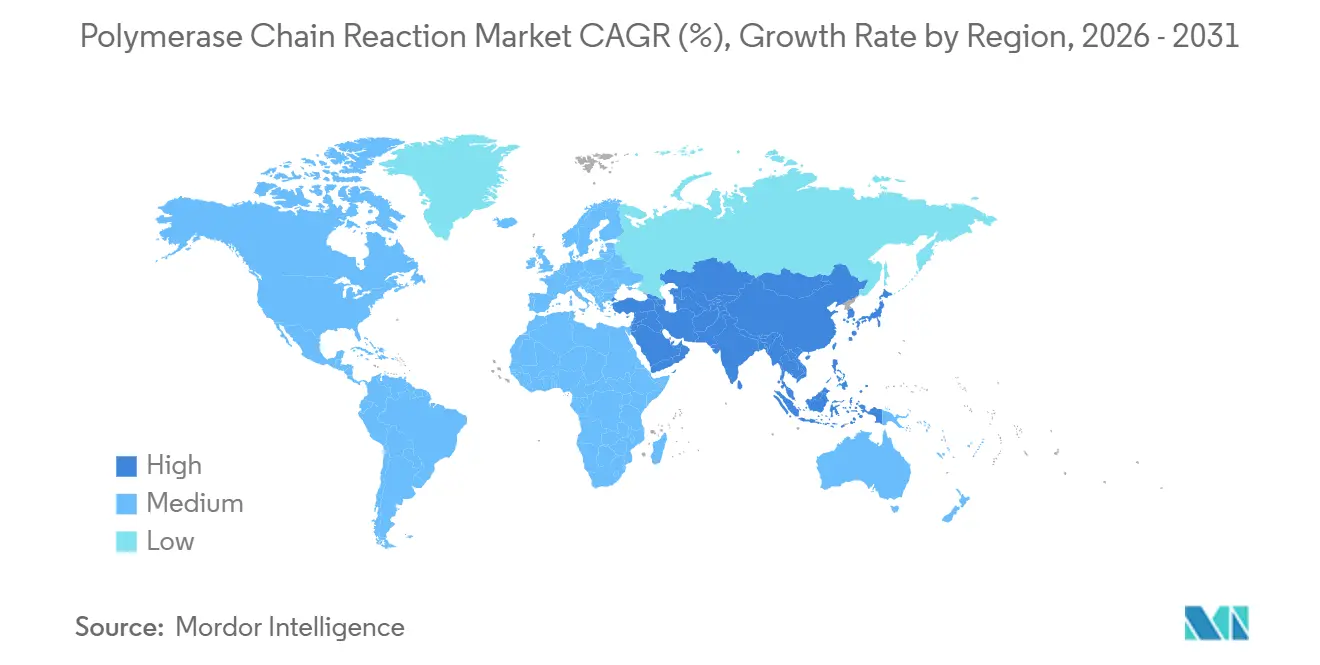
- 地域別では、北米が2025年に38.41%のシェアを維持し、アジア太平洋地域は2031年までに最速の11.22%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| COVID後の感染症検査の 急増 | +1.8% | グローバル、APACおよびサブサハラアフリカでピーク需要 | 中期(2〜4年) |
| 腫瘍学・ 遺伝性疾患診断需要の増加 | +1.5% | 北米・EU、APACの都市部へ拡大 | 長期(4年以上) |
| qPCR・ dPCRプラットフォームの技術的進歩 | +1.3% | グローバル、北米・西ヨーロッパが主導 | 中期(2〜4年) |
| ライフサイエンス研究開発・ 個別化医療への資金増加 | +1.2% | 北米、EU、中国 | 長期(4年以上) |
| AI駆動のアッセイ設計・ クラウドベース分析の採用 | +0.9% | 北米・EUが中核、APACで段階的普及 | 長期(4年以上) |
| 農業バイオセキュリティ向け フィールド展開型マイクロ流体PCR | +0.6% | APACの農業ハブ、ラテンアメリカ、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
COVID後の感染症検査の急増
パンデミック中に構築された呼吸器ウイルスサーベイランスは現在、恒久的な安全策として機能し、ポリメラーゼ連鎖反応市場全体の需要を持続させています。[1] 米国疾病予防管理センターの30 ビリオン 米ドルの呼吸器ウイルス対応プログラムは、インフルエンザ、SARS-CoV-2、RSVを1回の検査で検出するマルチプレックスqPCRパネルを拡大するために州立研究所に資金を提供しています。[2] 2026年1月のFDAによるCepheidの6病原体消化器カートリッジの認可は、サンプルから結果までのシステムがメニューの幅で中央検査室に匹敵できることを示しています。分散型検査は、総反応量を高く維持しながら、統合された消耗品への収益を再分配します。これらの力が合わさって、ポリメラーゼ連鎖反応市場の安定したベースラインを確保し、選択的処置の景気循環的な低迷から市場を守っています。
腫瘍学・遺伝性疾患診断需要の増加
液体生検PCRアッセイは微小残存病変と治療抵抗性を監視しており、FDAの2025年3月のRocheのcobas EGFR変異検査v2のラベル拡大によって検証されています。コンパニオン診断の承認はPCRバイオマーカーを標的療法に結びつけ、技術を創薬経済に組み込み、ポリメラーゼ連鎖反応市場の成長を強化しています。脊髄性筋萎縮症と重症複合免疫不全症に対する新生児スクリーニングの拡大が日常的な検査量を増やす一方、不均一な償還が、治療可能な患者プールを拡大するために検査費用を補助する意欲のある製薬パートナーとアッセイをバンドルするようベンダーを促しています。
qPCR・dPCRプラットフォムの技術的進歩
Bio-RadのQXDx AutoDGは2025年7月に発売され、液滴生成を自動化し、96ウェルプレートあたりのハンズオン時間を10分未満に短縮します。QIAGENのQIAcuityプラットフォームは、2025年3月にFDAが認可した初のナノプレートベースのデジタルPCRとなりました。RocheのLightCycler PROの6色検出により、感度を損なうことなくウイルス量、宿主マーカー、内部コントロールを同時定量できます。ISO 20395:2024が検証基準を調和させ、マルチプレックスアッセイの市場投入までの時間を短縮しています。[3] ワークフローの簡素化により、デジタルPCRはもはや博士レベルの専門知識を必要とせず、地域の腫瘍センターでの採用を促進し、中堅病院全体でポリメラーゼ連鎖反応市場規模を拡大しています。
AI駆動のアッセイ設計・クラウドベース分析の採用
Thermo FisherのDesign Studio AIは数分で1,000万のプライマーの組み合わせをスクリーニングし、アッセイ開発サイクルを短縮してニッチパネルへの参入障壁を下げています。Rocheのnavifyプラットフォームは、PCR読み取り値を組織学画像に重ね合わせ、病理医がリモートでアクセスできる統合分子病理ダッシュボードを提供しています。欧州健康データ空間規則の審議中は相互運用性を強制しながらも同意要件を厳格化し、生のPCR曲線を転送せずにアルゴリズムを訓練する連合学習アーキテクチャへとベンダーを誘導しています。これらの進歩は価値をプラスチック製品からソフトウェアサブスクリプションへと移行させ、ポリメラーゼ連鎖反応市場内でのマージン拡大を持続させるシフトをもたらしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本・消耗品コスト | -1.1% | APAC、中東・アフリカ、ラテンアメリカの新興市場 | 短期(2年以下) |
| 次世代シーケンシング・ 等温増幅との競合 | -0.8% | グローバル、腫瘍学・研究セグメントで最も顕著 | 中期(2〜4年) |
| 使い捨てPCRプラスチックへの 持続可能性課税(EU) | -0.5% | EU加盟国、英国・カナダへの波及の可能性 | 短期(2年以下) |
| クラウドPCRデータ共有に関する GDPRの制限 | -0.4% | EU、多国籍バイオバンクへの間接的影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本・消耗品コスト
デジタルPCR機器の定価は80,000〜150,000米ドルで、年間サービスと試薬が中規模サイトで25,000〜40,000米ドル追加され、低所得地域での普及を制約しています。ジェネリックマスターミックスはブランド試薬を最大40%下回りますが、バンドル購入により多くの検査室が価格競争に抵抗する独自エコシステムに縛られています。リースと試薬レンタルオプションはコストを分散させますが、季節的な需要低下時に検査室を罰する最低量閾値を課し、フロンティア経済でのポリメラーゼ連鎖反応市場の普及を制限しています。
次世代シーケンシング・等温増幅との競合
IlluminaのFDA認可TruSight Oncology 500は、標的PCRネルに近いコストで3日間に523遺伝子をプロファイリングし、PCRの腫瘍学における優位性を侵食しています。等温法はサーマルサイクラーを不要にし、機器価格を5,000米ドル以下に引き下げ、真のポイントオブケアニッチを開拓しています。PCRは単一遺伝子アッセイにおける速度と定量精度を維持していますが、発見のためのシーケンシングと縦断的モニタリングのためのPCRを組み合わせたハイブリッドワークフローが、ポリメラーゼ連鎖反応市場全体で旧来のqPCRプラットフォームの漸進的な利益を狭めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
消耗品が支配し、ソフトウェアが急増試薬・消耗品は2025年収益の68.24%を生み出し、ポリメラーゼ連鎖反応市場に組み込まれたカミソリと替刃の経済性を反映しています。独自のマスターミックスは粘着性の高いマージンを誇りますが、ジェネリック代替品が価格敏感な地域で12〜15%のシェアを獲得し、利益を圧迫しています。クローズドシステムカートリッジはプルスルーを保証しますが、EUの持続可能性課税に直面し、プレート再利用プログラムと生分解性プラスチックへの転換を促しています。機器の成長は交換サイクルが8〜10年に延びるにつれて緩やかになりますが、インストールベースの飽和が安定した消耗品需要を確保しています。
ソフトウェア・サービスは2031年までに11.97%のCAGRで成長すると予測されており、検査室がトレーサビリティ、自動コンプライアンス、マルチサイトデータ統合を優先するにつれてハードウェアを上回ります。検査室あたり年間15,000〜50,000米ドルのクラウドダッシュボードサブスクリプションは70%を超える粗利益率を持ち、利益プールをインフォマティクスへとシフトさせ、ポリメラーゼ連鎖反応市場規模全体を強化しています。報告可能な結果ごとに課金するアウトカムベースの契約も、ベンダーのインセンティブを検査室のスループットと一致させ、長期的な年金型収益を組み込んでいます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
技術別:
デジタルPCRが加速し、qPCRが横ばいにリアルタイム定量プラットフォームは2025年の技術収益の54.84%を提供し、広範なCPTコードと技術者の習熟度により日常診断を支えています。しかし、蛍光チャンネルの漸進的なアップグレードはもはや大規模なフリート交換を促さず、qPCRの成長を臨床市場平均近くに留めています。デジタルPCRは対照的に、2031年までに12.73%のCAGRで上昇し、微小残存病変検査と移植拒絶サーベイランスのプレミアムカバレッジを正当化する単一分子分解能を活用します。qPCRとdPCRモードを切り替えられるハイブリッド機器は資本予算を維持し、メニューを将来に備えさせ、保守的な検査室を部分的なデジタル採用へと誘導しています。
マルチプレックスPCRは、最大22の病原体を検出するシンドロームパネルを規制当局が承認するにつれて拡大し、診断の遍歴を短縮し、経験的な抗生物質使用を抑制していま。従来のエンドポイントPCRは、定量が不要でコスト制約が支配する法医学・獣医学の場面で持続しています。これらのシフトが合わさって、qPCRの成長が減速する中でも健全なポリメラーゼ連鎖反応市場を維持しています。
用途別:
臨床診断が基盤を固め、環境検査が勢いを増す臨床診断は2025年の用途収益の71.12%を占め、持続的な感染症の義務と拡大する腫瘍学コンパニオン診断によって牽引されています。病院とリファレンス検査室は、同日結果が治療を導く呼吸器・消化器病原体にqPCRを依存しています。しかし、支払者の精査が高まっており、メディケアのバンドル支払いが2025年に呼吸器パネルの償還を12%削減し、検査室がマージンを守るために効率化を追求するよう促しています。
環境・食品検査は、食品安全近代化法第204条が2026年1月から高リスク食品のPCRベースのトレーサビリティを要求するにつれて、2031年までに11.42%のCAGRで進歩すると予測されています。EU廃水指令は2027年までに抗生物質耐性遺伝子のPCRモニタリングを義務付け、96ウェル自動化の市営入札を促しています。農業・獣医ユーザーはアフリカ豚熱と鳥インフルエンザの国境検査にポータブルサイクラーを採用し、ポリメラーゼ連鎖反応市場全体の収益をさらに多様化しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
適応症別:
感染症がリードし、腫瘍学が勢いを増す感染症は2025年の適応症収益の42.48%を生み出し、結核、HIV、マルチウイルス呼吸器検査におけるPCRの定着した役割を強調しています。日常的なサーベイランスが安定した消耗品のプルスルーをもたらしますが、支払者の圧縮がコモディティ化リスクを示しています。腫瘍学・液体生検は10.53%のCAGRで拡大しており、検査あたり500〜1,500米ドルで償還される循環腫瘍DNA パネルとFDAによるPCR測定微小残存病変の有効なエンドポイントとしての認識に支えられています。新生児の遺伝性疾患スクリーニングと疼痛管理のための薬理ゲノミクスパネルが漸進的な量を追加し、ポリメラーゼ連鎖反応市場の上昇モメンタムを持続させています。
エンドユーザー別:
リファレンス検査室が支配し、受託研究機関が急増診断リファレンス検査室は、病院が複製できない規模の経済と全国的な物流を活用することで、2025年のエンドユーザー収益の36.22%を占めました。ISO 15189認定と24時間ターンアラウンドが複雑な腫瘍学の外部委託を引き付けますが、支払者のバンドリングがマージンを圧迫し、検査室を高価値デジタルアッセイとAIトリアージツールへと押し進めています。受託研究機関は、製薬スポンサーが開発タイムラインを短縮するためにPCRベースのバイオマーカー検証を外部委託するにつれて、2031年までに13.52%のCAGRで成長すると予測されており、48時間データ提供に対して価格プレミアムを要求しています。病院は救急部門向けのポイントオブケアサイクラーに選択的に投資しますが、1日あたりの低い検査量が高度なデジタルPCRセッアップのROIを制限し、ポリメラーゼ連鎖反応市場内の需要のセグメント化された性質を浮き彫りにしています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米、欧州・中東・アフリカ、アジア太平洋、ラテンアメリカのポリメラーゼ連鎖反応市場
北米は2025年収益の38.41%を維持し、世界で最も高い地域ポリメラーゼ連鎖反応市場シェアを誇っています。メディケアの償還拡大と260,000以上のCLIA認定検査室が消耗品需要を堅調に保っています。FDAの臨床検査室開発検査規則が事前検証済みキットへの需要を高める一方、カナダの汎カナダ健康データ戦略がPCRメニューと調達を標準化し、一括購入の交渉力を高めています。メキシコは2025年に農村部の分子検査室をアップグレードするために7 ビリオン 米ドルを充当し、感染症カバレッジと試薬のプルスルーを拡大しています。
ヨーロッパは着実に成長していますが、EU使い捨てプラスチック指令の下で8〜12%のプラスチック課税に直面し、使い捨てプレートに固執する検査室にコスト圧力を加えています。ドイツとフランスは循環腫瘍DNAのデジタルPCRを償還し、プレミアム検査量を刺激する一方、英国の国民保健サービスは2025年にプライマリケアでPCRベースの薬理ゲノミクスを展開し、薬物有害反応を減少させました。しかし、GDPRのデータ転送制限が多国籍バイオバンクの協力を遅らせ、プールされたPCR曲線に依存するAIモデルのトレーニングを遅延させています。
アジア太平洋地域は2031年までに世界最速の11.22%のCAGRを記録すると予測されています。中国の「健康中国2030」は、遠隔医療でつながれた地域PCRハブを含む精密医療インフラに1,260 ビリオン 米ドルを充てています。インドの国民健康ミッションは2024年から2025年にかけて地区病院に1,200台のGeneXpert機器を展開し、結核PCRカバレッジを72%に引き上げました。日本は2025年4月に大腸がんと胃がんの液体生検PCR償還を承認し、年間約180,000人の適格患者を追加しました。韓国は350の病院からのPCR結果を国家クラウドに集約し、オーストラリアはアッセイ承認タイムラインを半減させ、ベンダーの参入を加速させています。主要経済圏以外では、GCC諸国、南アフリカ、ブラジルが流行制御のためにPCRに投資していますが、技術者不足と電力不安定がアフリカとラテンアメリカの一部でスループットを制限し、ポリメラーゼ連鎖反応市場規模の拡大を抑制しています。
規制環境
米国では、FDAの措置がデバイス分類の更新と品質システムの近代化の両面を通じて、PCRベスの診断のコンプライアンス範囲を厳格化しています。FDA臨床検査室開発検査最終規則(2024年5月6日公布)は、2025年5月6日に施行裁量の段階的廃止を開始し、検査室に内製対外部購入の判断を再考させ、確立されたデバイス申請を持つ事前検証済みPCRキットの価値を高めています。
製造・市場アクセス要件については、ISO 13485:2016を参照として組み込んだFDA品質管理システム規制(QMSR)が2026年2月に完全施行され、グローバルサプライチェーン全体での調和された品質管理システム文書化への重点が高まっています。別途、SARS-CoV-2ウイルス標的を直接検出するシンプルなポイントオブケアデバイスの新しいFDA分類(21 CFR 866.3982)が2026年6月11日に発効し、特定の迅速核酸検出システムの規制経路の明確性を強化しています。ヨーロッパでは、EU体外診断規制(規制(EU)2017/746)がPCR体外診断とコンパニオン診断を管轄し、欧州医薬品庁などの当局が関与する認証機関の適合性評価と協議フレームワークが適用されます。クラスCデバイスについては、2026年5月26日までに重要な移行マイルストーンが発生し、レガシーPCRアッセイが維持されるか体外診断規制準拠のドシエに変換されるかを形成します。
バリューチェーン分析
PCRバリューチェーンは、特殊生化学インプット(組換えポリメラーゼ、dNTP、バッファー、色素/プローブ、オリゴヌクレオチド)と、プレート、チューブ、カートリッジ用の医療グレードプラスチックから上流で始まります。酵素生産は高収率微生物発酵(一般的に大腸菌)に依存し、消耗品製造は集中したポリプロピレン供給に晒されており、特にプレートで延長されたリードタイムに転化する可能性があります。これらの上流制約は、マスターミックスのコールドチェーン流通がランドコストを引き上げ、グローバル流通の複雑性を増す中流の製剤化、充填・仕上げ、包装へと流れ込みます。
下流では、OEMとアッセイ開発者が機器(qPCRとdPCR)、アッセイキット、インフォマティクスを、臨床検査室、リファレンス検査室、受託研究機関、食品・環境検査顧客にサービスする直接販売、ディストリビューター、チャンネルパートナーを通じて販売される検証済みワークフローに統合しています。最近のパートナーシップ活動は、エンドツーエンドのワークフローバンドルと共同開発メニューへのバリューチェーンシフトを浮き彫りにしています。Cepheidは2026年4月にOxford Nanoporeとのパートナーシップを拡大して迅速病原体同定ワークフローを開発し、2026年第3四半期に早期アクセスプログラムを計画する一方、Countable LabsとPromegaは2026年6月に抽出(Promega Maxwell)とPCR機器を結びつける共同マーケティング契約を発表しました。並行して、デジタルPCRベースのNIPTシグナルを検証・商業化するEDGCとTargetnos(2026年5月)などのコラボレーションは、複数の階層にわたって調整されたアッセイ設計、検証、商業化を必要とする専門的な臨床用途への重点の高まりを示しています。
競合環境
市場集中度
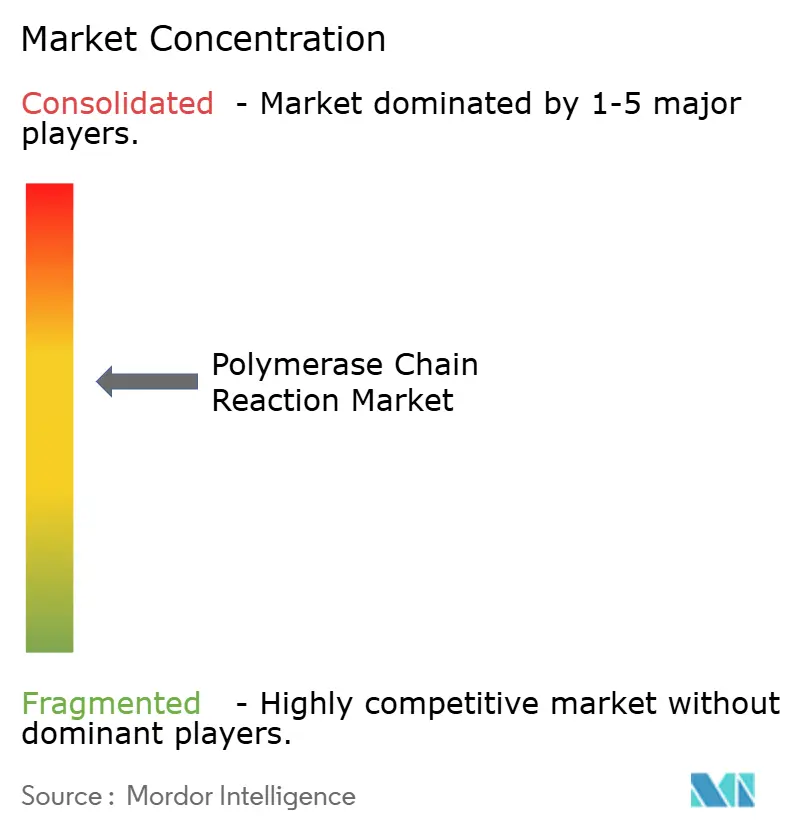
ポリメラーゼ連鎖反応市場は統合されていますが、依然として競争可能です。Thermo Fisherは2024〜2025年にマルチプレックスと自動パーティショニングを標的とした14件のデジタルPCR特許を申請し、Bio-Radの液滴支配を侵食する入札を示しています。Rocheの2024年のGenMarkのePlex システムの統合は、救急部門へのサンプルから結果までのメニューを拡大しています。QIAGENのSample to Insightコントラクトは20251月に開始され、報告可能な結果ごとに課金し、年金型キャッシュフローを形成しています。Abbottは、そのAlinity m STIアッセイが2024年12月にCE-IVD認定を取得した際に女性健康パネルに再参入し、欧州シェアを取り戻しました。
中堅の挑戦者がホワイトスペースを活用しています。Stilla TechnologiesのNaicaクリスタルパーティションは、腫瘍センターが重視する超精密な微小残存病変検査を提供しています。Syndex Bioは2026年2月にmcPCRを発表し、亜硫酸水素塩変換なしのメチル化検出を約束し、検査室ワークフローを短縮する可能性があります。インドでは、CoSaraがPCR ProポイントオブケアサイクラーのためにCDSCO認可を取得し、多国籍企業を下回る試薬レンタルモデルと地元製造を組み合わせています。中国とインドのジェネリックマスターミックス生産者は40〜50%の割引で販売し、ブランド企業に技術サポートと規制ドシエによる差別化を強いています。
規制が競争を形成しています。FDAの臨床検査室開発検査規則は2028年までに施行裁量を段階的に廃止し、リファレンス検査室に市販キットの購入または完全な臨床試験の実施を強いており、ターンキーポートフォリオを持つサプライヤーに有利です。ISO 15189:2022が文書化基準を厳格化し、プラグアンドプレイ品質システムテンプレートを提供するベンダーへの購買を誘導しています。EUの持続可能性圧力が再利用可能なアルミニウムPCRブロックのパイロットを促し、既存企業が新しいツーリングへの投資前に監視するトレンドとなっています。一方、シーケンシング企業が標的PCRパネルを立ち上げることでヘッジし、技術の境界線を曖昧にし、ポリメラーゼ連鎖反応市場内でのカテゴリー横断的な競争を激化させています。
ポリメラーゼ連鎖反応産業リーダー
-
Abbott Laboratories
-
Thermo Fisher Scientific Inc.
-
Bio-Rad Laboratories
-
F. Hoffmann-La Roche Ltd
-
QIAGEN N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
ポリメラーゼ連鎖反応市場 このレポートでカバーされる企業
- Abbott Laboratories
- Agilent Technologies
- Becton Dickinson & Co.
- bioMérieux
- Bio-Rad Laboratories
- Danaher
- Eppendorf
- Roche
- Fluidigm / Standard BioTools
- Illumina
- LGC Group
- Merck
- New England Biolabs
- Promega Corp.
- QIAGEN
- Revvity Inc
- Stilla Technologies
- Takara Bio
- Thermo Fisher Scientific
市場機会と将来の見通し
規制・標準化のアンカーが、準拠したターンキーPCRワークフローを提供できるベンダーに明確なホワイトスペースを生み出しています。FDA QMSR(2026年2月に完全施行)は体外診断メーカーのISO 13485準拠品質システムへのプレミアムを高め、EU体外診断規制フレームワークと関連するEUDAMED要件(主要モジュールが2026年5月28日から義務化)はPCRキット、ソフトウェア、接続されたークフロー全体での堅牢な技術文書、市販後プロセス、トレーサビリティへの需要を強化しています。qPCRとdPCRのISO 20395:2024性能評価要件とともに、これらのシフトは検証済みマルチプレックスパネル、コンパニオン診断、監査可能性とマルチサイト標準化を合理化するソフトウェア層の検査室採用における機会を支援しています。
能力増強とパートナーシップ活動も新たな支出が集中する場所を示しています。bioMerieuxは2026年5月にフランスのラ・バルム・レ・グロットに欧州市場向けBIOFIRE分子診断を製造する新施設への2.5 ビリオン ユーロの投資を発表し、地域化されたサプライと、サンプルから結果までのPCRワークフローの生産量拡大を強化しています。Integrated DNA Technologiesは2026年4月にアイオワ州コーラルビルでの拡張を完了し、オリゴヌクレオチド合成能力を3倍にし、プライマーとプローブに依存するアッセイ開発と大量分子ワークフローを支援しています。CepheidとOxford Nanopore(2026年4月)などのプラットフォーム・ワークフローパートナーシップと、デジタルPCRの臨床コラボレーション(例えば、デジタルPCRベースのNIPT検証プログラム)は、統合されたサンプル前処理から結果までのソリューション、より高いマルチプレックスdPCR用途(腫瘍学MRD、出生前・希少変異検出)、PCR出力を臨床意思決定支援とリモートレビューに接続するインフォマティクスサブスクリプションにおける機会を生み出しています。
最近の産業開発事情 ポリメラーゼ連鎖反応市場
- 2026年6月:Countable LabsとPromegaは、Promega Maxwell抽出とPCR機器を結びつける共同マーケティング契約を発表し、高スループット分子検査のための統合されたサンプル前処理から結果までのワークフローを可能にしました。この取り決めは分子検査室でのエンドツーエンドの自動化を拡大し、消耗品を機器エコシステムと整合させ、Maxwellキットと互換性のあるPCRアッセイへの需要を潜在的に高めます。
- 2026年5月:EDGCとTargetnos はデジタルPCRベースのNIPTシグナルを検証・商業化するコラボレーションを発表し、高感度出生前検査ワークフローへのアクセスを拡大しました。このパートナーシップは、臨床環境でのスケーラブルなNIPT検査を可能にするためにデジタルPCRプラットフォーム全体での調整されたアッセイ設計と検証を強調しています。
- 2026年5月:BioMerieuxは、欧州のサンプルから結果までの分子診断への需要を支援するためにフランスのラ・バルム・レ・グロットに新しいBIOFIRE製造施設への2.5 ビリオン ユーロの投資を発表しました。このプロジェクトは地域化されたサプライチェーンを強化し、欧州PCRワークフローの生産量を増加させます。
ポリメラーゼ連鎖反応市場 レポートの範囲と調査方法論
市場定義とカバレッジ
この市場は、臨床・非臨床用途にわたって、検査・分析のためにDNAまたはRNAを増幅するために使用されるポリメラーゼ連鎖反応ツールから生み出される収益をカバーしています。機器、試薬・消耗品、および関連する実現ソフトウェア・サービスに依存するコアPCRワークフローを含みます。
スコープの除外:外部委託されたPCR検査サービスの労働力とバンドルされたシーケンシングプラットフォームの収益は市場合計から除外されています。
セグメンテーション概要
- 製品タイプ別
- 機器
- 試薬・消耗品
- ソフトウェア・サービス
- 技術別
- 従来型/標準PCR
- リアルタイム/qPCR
- デジタルPCR
- マルチプレックス・その他のPCR
- 用途別
- 臨床診断
- 遺伝子検査
- 創薬・研究
- 法医学
- 環境・食品検査
- 農業・獣医
- 適応症別
- 感染症
- 腫瘍学・液体生検
- 遺伝性疾患
- その他の適応症
- エンドユーザー別
- 病院・クリニック
- 診断リファレンス検査室
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 受託研究機関
- 法医学・セキュリティ機関
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模、検証
デスクリサーチ
デスクリサーチは、何をカウントすべきかのガードレールを設定し、地域とエンドユーザー別の初期需要像を構築するために使用されます。PCRプラットフォームがどの程度広く採用されているか、製品サイクルが通常どのように進化するかを理解するために、米国CDCやWHOなどの公衆衛生・検査統計、FDAデバイスデータベースと安全通知を参照しました。
前提を根拠のあるものに保つために、研究強度を示す出版トレンドについてNIHとPubMedなどのソースも確認しました。入手可能な場合、機器と主要消耗品を追跡するために税関統計からの貿易・出荷指標を使用しまた。製品ミックスの変化と価格の方向性を相互確認するために企業の年次報告書、投資家向け資料、信頼できるプレス報道を使用し、企業財務と特許の選択的な有料データベースがサプライヤーカバレッジと継続的な技術活動の検証に役立ちました。これらの例は網羅的ではなく、データ収集、検証、明確化を支援するために他の公開・有料ソースも参照しました。
一次インタビューと調査
一次調査は、診断・研究におけるPCR需要ドライバーの相互確認と、デスクリサーチでは完全に確認できないモデルインプットの圧力テストに焦点を当てました。APAC、EMEA、アメリカ全体の機器サプライヤー、試薬・消耗品の利害関係者、検査室マネージャー、調達・品質チームと話し合い、ワークフロータイプ別の採用率、交換サイクル、現実的な価格変動を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | 最高経営幹部:18% | APAC:44% |
| 中位層:51% | 機能/ユニットリーダー:33% | EMEA:37% |
| 小規模プレーヤー:18% | マネージャー:49% | アメリカ:19% |
市場規模・予測
当社のサイジングロジックは、検査室活動と検査需要をアドレス可能なPCR需要プールに再構築し、ワークフローレベルの価格設定を使用して支出に変換するトップダウン構築から始まります。機器配置のサンプリング、典型的な消耗品アタッチメント率の適用、必要に応じて合計を調整するための平均販売価格範囲のチャンネルチェックなど、選択的なボトムアップ近似によって結果を裏付けます。
主要なモデルインプットには、報告された分子検査量、PCRに依存する検査・研究プロトコルのシェア、機器インストールベースと交換タイミング、高スループット環境での平均実行頻度、実行あたりの消耗品使用量(臨床診断と研究のアッセイ強度の違いを含む)が含まれます。予測については、シナリオ分析を使用して、上振れと下振れのケースが感染症検査強度の変化、研究資金シグナル、インタビュー対象者が予想するワークフロー自動化のペースを反映するようにしました。特定の国でサプライヤーレベルの可視性が薄い場合、ギャップは検査室数、輸入トレンド、医療・研究支出指標に結びついたプロキシ普及率によって処理され、地元の専門家フィードバックで再確認されました。
データ検証・更新サイクル
検証は複数のチェックを通じて行われ、最終的なアウトプットが実世界のシグナルと一致するようにしています。モデル結果は機器出荷の方向性、検査量トレンド、地域支出能力などの独立した指標と比較され、大きな差異はサインオフ前に調査されます。
異常が現れた場合、前提が再検討され、問題がスコープ、価格設定、タイミング、または突然の需要シフトであるかどうかを確認するために回答者に再連絡します。レポートは年次で更新され、規制措置、主要な償還変更、突然のアウトブレークなどの重要なイベントが発生した場合には中間更新が行われます。納品前に最終的なアナリストパスが完了し、クライアントが最新の利用可能なデータに合わせた更新されたビューを受け取れるようにしています。
Mordor Intelligenceのポリメラーゼ連鎖反応市場規模と他の公表推定値との比較
公表されているPCR市場規模は、見出しのトピックが同一に見えても常に一致するわけではありません。違いは通常、製品バスケットに何がカウントされているか、COVID期の検査ピークがどのように扱われているか、価格やインストールベースなどの前提がどれだけ迅速に更新されているかから生じます。
一部のソースはPCRスペースを機器とコア試薬・消耗品を中心とした狭いバスケットとして扱い、初期の年の合計を引き下げる可能性があります。Mordor Intelligenceでは、外部委託されたPCR検査サービスの労働力とシーケンシングプラットフォームバンドルはカウントされないため、数値はエンドユーザー別の機器配置、実行強度、消耗品使用量に遡ることができるスタンドアロンのPCRワークフロー収益を反映しています。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 163.9 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 107.5 ビリオン 米ドル(2025年) | 主に機器と試薬/消耗品に焦点を当てたより狭い製品スコープを使用しており、パンデミック後の需要をより保守的に平滑化することもあり、ワークフローベースの支出構築と比較して近期の合計を減少させます。 |
| 産業調査グループB | 108.9 ビリオン 米ドル(2024年) | 異なる基準年にサイジングを固定し、一回限りのCOVID検査急増を繰り返しの検査室実行率から明確に分離せずにタイプレベルのセグメンテーションを強調することが多く、出発点と暗示された価格経路をシフトさせる可能性があります。 |
総じて、スプレッドはカウントされた収益プールに含まれるもの、選択された基準年、価格と使用率がどれだけ速く更新されるかによって主に説明されます。検査量、インストールベースの動き、消耗品アタッチメントなどの観察可能な需要シグナルに合計を結びつけることで、特定のインプットをプロキシ化する必要がある場合でも、モデルは透明で繰り返し可能なままです。
レポートで回答された主要な質問
ポリメラーゼ連鎖反応製品へのグローバル需要は2031年までにどのくらいの速さで成長すると予測されていますか?
総収益は2026年から2031年にかけて8.94%のCAGRで進歩し、170.64 ビリオン 米ドルから270.07 ビリオン 米ドルへと移行すると予測されています。
検査室に最も高い経常収益をもたらす製品グループはどれですか?
試薬・消耗品は2025年の売上の68.24%を提供し、安定したキャッシュフローを促進するカミソリと替刃の経済性を反映しています。
なぜデジタルPCRは最近より多くの臨床的牽引力を得ているのですか?
単一分子分解能が液体生検モニタリングにおけるプレミアム償還を支援し、デジタル形式が2031年までに12.73%のCAGRを記録すると予測されるのに役立っています。
米国のリファレンス検査室の購買決定を再形成している規制は何ですか?
FDAの2024年の臨床検査室開発検査に対する施行裁量を終了する規則が、検査室を事前検証済みの市販PCRキットへと押し進めています。
最も速い成長が予測されている地域はどこですか?
アジア太平洋地域は11.22%のCAGRで拡大すると予測されており、中国の「健康中国2030」の資金とインドの全国的なGeneXpert展開に支えられています。
持続可能性政策はヨーロッパの検査室にどのような影響を与えていますか?
EU使い捨てプラスチック指令が使い捨てPCRプレートに8〜12%の手数料を追加し、再利用可能なブロックとクローズドカートリッジへのシフトを促しています。