
海洋バイオテクノロジー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
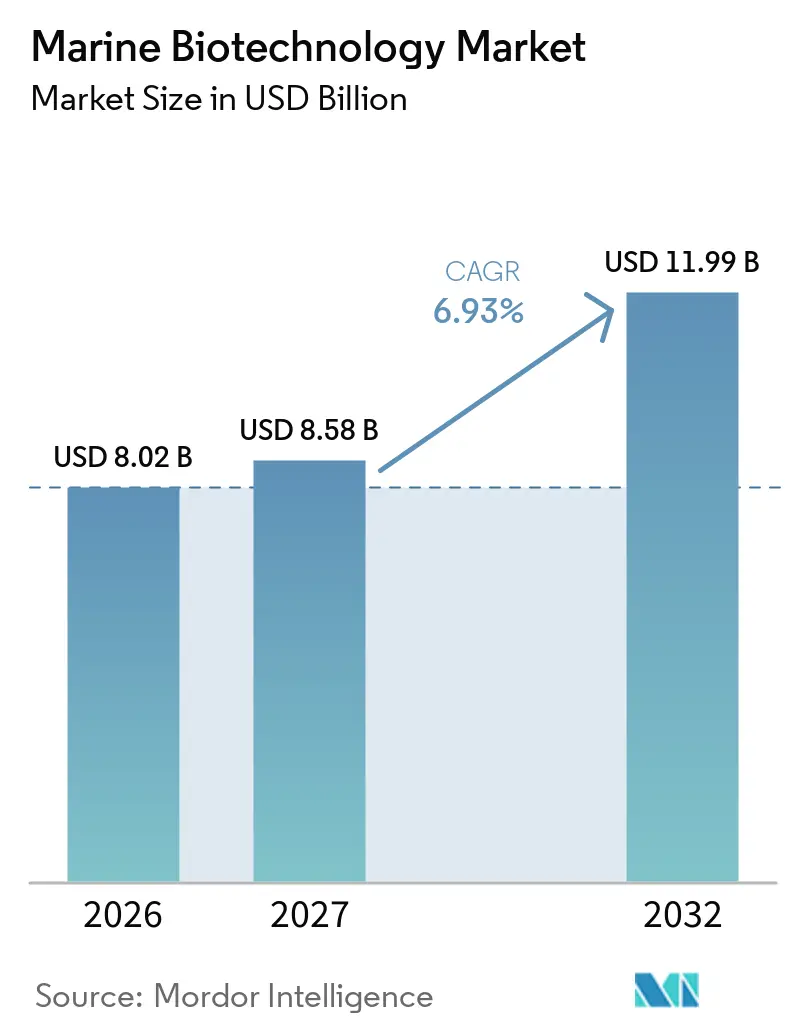
| 市場規模 (2027) | 8.58 十億米ドル |
| 市場規模 (2032) | 11.99 十億米ドル |
| 成長率 (2027 - 2032) | 6.93 % |
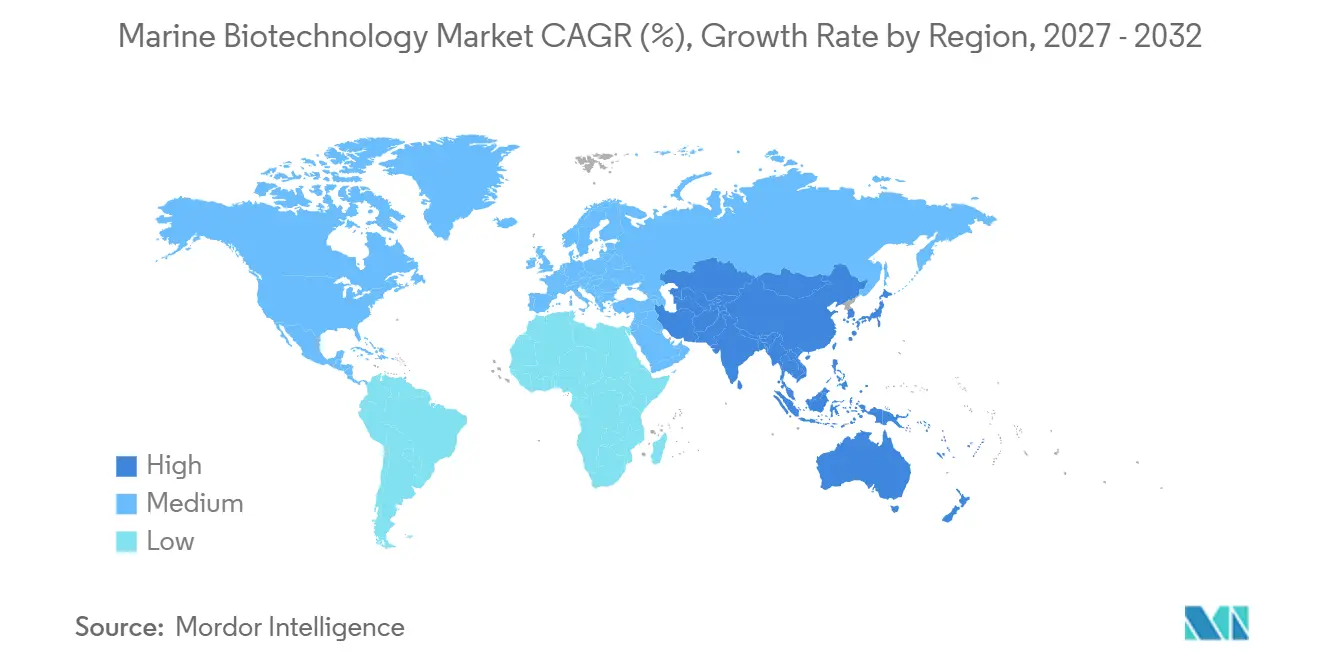
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
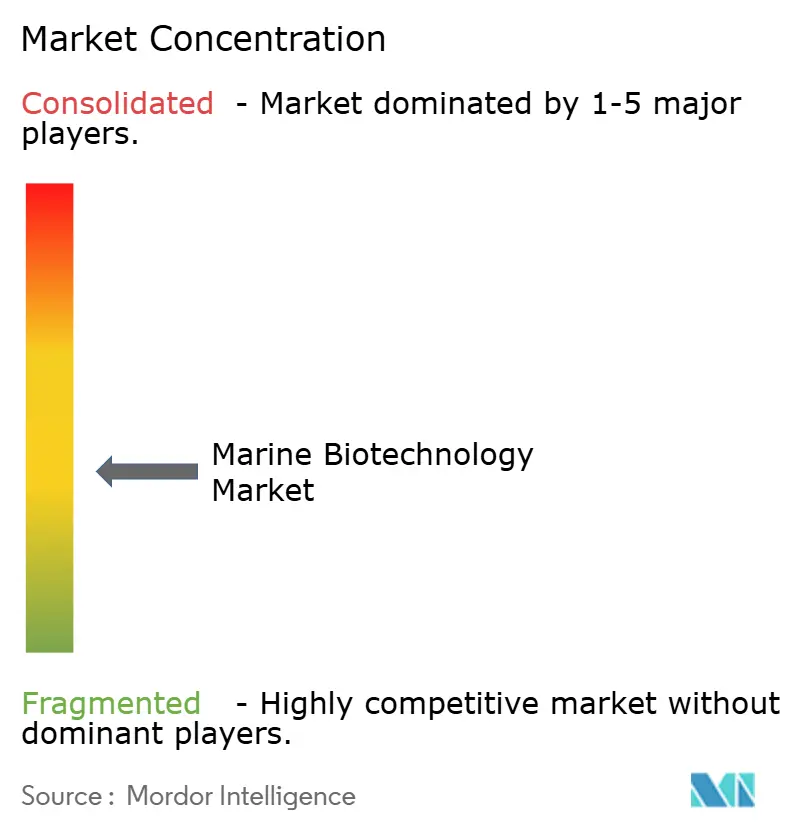
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる海洋バイオテクノロジー市場分析
海洋バイオテクノロジー市場規模は2026年に80.2 ビリオン 米ドルと評価され、2027年の85.8 ビリオン 米ドルから2032年には119.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.93%です。
海洋由来の腫瘍学活性成分、クリーンラベル化粧品原料、カーボンネガティブなバイオプラスチックに対する需要の急増が商業パイプラインを拡大させており、垂直統合戦略によって主要サプライヤーは原料調達とマージンの確保を進めています。北米はNIHおよびNOAAの資金援助を背景に最大の地域シェアを維持していますが、アジア太平洋地域は大規模な沖合バイオリアクターと機能性食品の普及を追い風に加速しています。堅調なトップライン成長にもかかわらず、海洋バイオテクノロジー市場は近い将来に二つの逆風に直面しています。深海微生物の実験室培養の困難さと、陸上宿主で大量代謝産物を再現する合成生物学的手法の台です。それでも、医薬品承認、養殖ゲノミクスツール、ネットゼロ義務化が新たな収益源を開拓することで、市場の中期的な機会は依然として魅力的です。
主要レポートのポイント
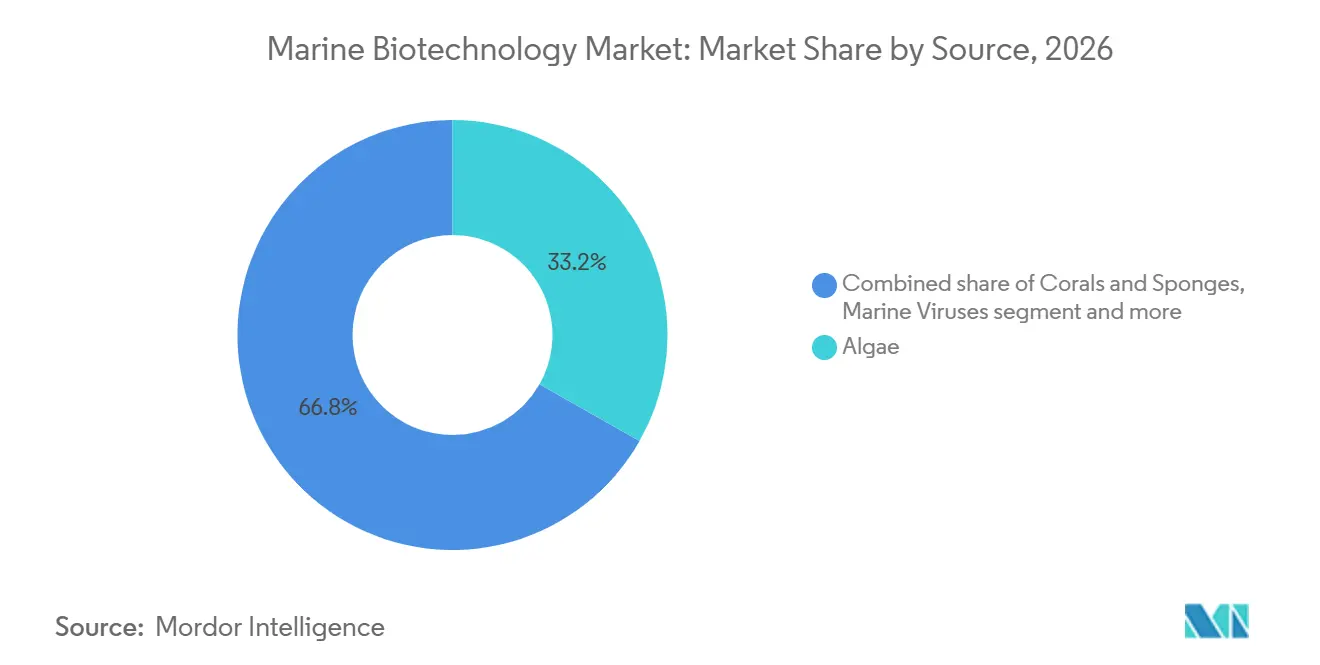
- 供給源別では、藻類が2026年の海洋バイオテクノロジー市場シェアの33.2%を占めてトップとなり、サンゴおよびスポンジは2032年にかけて9.24%のCAGRで拡大すると予測されています。
- 用途別では、医薬品が2026年の海洋バイオテクノロジー市場規模において35.6%の収益シェアでトップとなり、ニュートラシューティカルズは同期間において9.54%のCAGRで最も急成長している用途です。
- 地域別では、北米が2026年の海洋バイオテクノロジー市場収益の45.56%を占め、アジア太平洋地域は2032年にかけて最速の8.98%の地域CAGRを記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 医薬品・化粧品向け海洋由来活性物質の増加 | +1.2% | 北米、 欧州 | 中期 (2~4年) |
| 海洋由来栄養補助食品への需要増加 | +1.0% | 北米、 アジア太平洋 | 短期 (2年以内) |
| 水産ゲノミクスおよび創薬プラットフォームの進歩 | +0.9% | アジア太平洋 中心、北米への波及 | 中期 (2~4年) |
| AIを活用したバイオプロスペクティングによる新規化合物発見の加速 | +0.8% | 北米、 欧州 | 長期 (4年以上) |
| 藻類ベースのバイオプラスチック投資を促進するネットゼロ政策 | +0.7% | 欧州、 北米 | 長期 (4年以上) |
| EUブルーエコノミー基金による初期段階のブルーバイオテクノロジースタートアップの拡大支援 | +0.6% | 欧州、 地中海 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
医薬品・化粧品向け海洋由来活性物質の増加
陸上の天然物ライブラリーが頭打ちになる中、臨床パイプラインは海洋由来の骨格へとシフトしています。PharmaMar社のホヤ由来ルルビネクテジンは2024年に小細胞肺がんに対する米国承認を取得しました。クリーンビューティーブランドは今やケルプペプチドや海綿多糖類に対して価格プレミアムを獲得しており、FDAの2024年添加剤ガイダンスにより薬物送達の承認期間が最大9ヶ月短縮されました。これらの規制上および有効性上の優位性が相まって、この促進要因は海洋バイオテクノロジー市場に1.2%のプラスの影響をもたらしています。
海洋由来栄養補助食品への需要増加
マイクロ藻類由来のビーガンオメガ3カプセルは、消費者が魚油から離れる傾向を背景に、2026年の世界EPA/DHAセグメントの22%を獲得しました[1]。スキゾキトリウム由来のDHAはEUノベルフード認可を取得し、乳児用調製粉乳チャネルを開拓しました。一方、アスタキサンチン製品はスポーツ回復効果の臨床的検証を受けて二桁成長を記録しました。規制上の追い風と優れたバイオアベイラビリティにより、CAGRに1.0%の押し上げ効果が持続しています。
水産ゲノミクスおよび創薬プラットフォームの進歩
タイセイヨウサケの全ゲノム解析によりウミジラミ耐性に関する47の遺伝子座が特定され、育種家は世代間隔を18ヶ月短縮することが可能となりました。同時に、海洋マイクロバイオームクローニングキットにより酵素発見サイクルが18ヶ月から6ヶ月に短縮され、産業用バイオ触媒のポートフォリオが拡大しています。これらの革新は養殖生産性と医薬品ヒット率を向上させ、成長に0.9%貢献しています。
AIを活用したバイオプロスペクティングによる新規化合物発見の加速
12,000種のメタボロミクスデータで訓練されたアルゴリズムは、フィールドサンプリング前に高価値リードを予測します。Insilico Medicineは歴史的な4年平均に対して18ヶ月で海洋キナーゼ阻害剤を特定しました。GlycoMarの独自モデルはサンゴのグリコサミノグリカンをスクリーニングし、2025年に3つの抗炎症候補化合物を生成し、同社の歴史的な産出量を3倍にしました。長期的には、デジタルツールが発見コストを低下させ、CAGRに0.8%を加算します。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 海洋探査の深度とサンプル収集の限界 | -0.5% | 世界の 主要地点 | 長期 (4年以上) |
| 多くの海洋微生物の低培養性 | -0.4% | 世界規模、 医薬品パイプライン | 中期 (2~4年) |
| 今後のBBNJアクセスと利益配分コンプライアンスコスト | -0.3% | 世界規模、 中小企業が最も影響を受ける | 短期 (2年以内) |
| 陸上合成生物学的代替品との競合 | -0.3% | 北米、 欧州 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
海洋探査の深度とサンプル収集の限界
海底の5分の1しか高解像度マッピングが行われておらず、超深海帯のサンプリングコストは1潜水日あたり5万米ドルに達し、スタートアップの生物多様性へのアクセスを制限しています[2]。Ocean Infinityの自律型ドローンは2025年にコストを3分の2削減しましたが、スループットは依然として陸上調査より2桁低い水準にとどまっています。このボトルネックは市場CAGRから0.5%を差し引いています。
多くの海洋微生物の低培養性
海洋細菌の5%未満しか標準培地で増殖せず、開発期間が延長されます。海綿酵素の異種発現には陸上株の12ヶ月未満に対して最大5年を要します。シングルセルゲノミクスは1遺伝子クラスターあたり1万米ドルで回避策を提供しますが、高価値医薬品ターゲットへの使用に限定され、CAGRから0.4%を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
供給源別:
サンゴ・海綿が藻類を上回る勢いを獲得サンゴおよびスポンジは2027年から2032年にかけて9.24%のCAGRで成長すると予測されており、海洋バイオテクノロジー市場の供給源カテゴリーの中で最も高い成長率となっています。これらのハロゲン豊富な代謝産物は腫瘍学および抗ウイルス分野の革新を支えており、PharmaMarのホヤ由来プリチデプシンは2025年に新型コロナウイルス感染症の第III相試験を完了しました。GlycoMarのスポンジライブラリーは、血栓症モデルでエノキサパリンを上回るヘパラン硫酸アナログを生み出し、高い治療可能性を確認しました。
藻類は2026年の海洋バイオテクノロジー市場シェアの33.2%を維持しており、サプリメントにおけるスピルリナタンパク質、クロレラ、アスタキサンチンが牽引しています。ただし、合成生物学が大量の藻類代謝産物をクローン化するにつれて成長は鈍化しています。海洋ウイルスおよび真菌はニッチながら有望であり、2024年の北極圏真菌分離株が新規ベータラクタマーゼ阻害剤を産生しました。
注記: 全セグメントの個別シェアはレポート購入後に入手可能です
用途別:
栄養補助食品が数量を獲得、医薬品が価値を獲得ニュートラシューティカルズは2032年にかけて9.54%のCAGRを記録する見込みであり、予防医療志向の消費者が魚油から藻類EPA-DHA濃縮物へ移行していること、および機能性食品の強化戦略が成長を牽引しています。サプリメントにおける海洋バイオテクノロジー市場規模は、AstaRealが1日12mgのアスタキサンチン摂取で酸化ストレスを34%低減することを実証したことによて強化されています。医薬品は成長率こそ低いものの、トップラインの価値を誇り、ルルビネクテジン単独で2025年に15の管轄区域にわたって1億2,000万ユーロを創出しました。海洋由来賦形剤に対する規制上の迅速審査は、薬物送達の革新者が合成担体を海洋多糖類に置き換えることをさらに促し、パイプラインの勢いを維持しています。
化粧品はリーフセーフおよびマイクロプラスチックフリーの要件を満たすために海洋ペプチドとコラーゲンを活用しており、BASFのEU承認済み海洋UVフィルターがプレミアム日焼け止めSKUに組み込まれていることがその好例です。工業用酵素と藻類由来バイオプラスチックは用途の多様化を深めており、ノボザイムズのオキアミプロテアーゼは皮革なめしのエネルギー消費を20%削減し、AirCarbonのポリヒドロキシ酪酸はDellのノートパソコンケーシングに使用されながらカーボンネガティブな材料バランスを実現しています。
地域分析
北米海洋バイオテクノロジー市場
北米は2026年の海洋バイオテクノロジー市場収益の45.56%を獲得しました。NIHが海洋天然物スクリーニングプログラムに8,500万 米ドルを配分し、NOAAはメイン州への民間海藻投資として1,800万 米ドルを呼び込む助成金を開始しました。規制の明確性とFDAの海洋賦形剤に関するガイダンスが商業化サイクルを短縮し、カナダのオーシャン・スーパークラスターはAI対応ゲノミクスデータベースを共同資金援助しています。
アジア太平洋海洋バイオテクノロジー市場
アジア太平洋地域は世界最速となる地域CAGRの8.98%を記録する見込みであり、これは中国の2億米ドル規模の深海酵素イニシアチブと、ANAの12ヶ月間の試験にバイオジェット燃料を供給するようになった日本の500トン規模のEuglena施設に支えられている。韓国は2025年に海洋由来の腫瘍学パイプラインに1,200億韓国ウォンを拠出し[3]、インドはカラギーナン輸入を削減するためにカッパフィカス海藻農場の規模を拡大している。
EMEAおよび南米海洋バイオテクノロジー市場
欧州はEMFAFのブルーバイオテック助成金8億ユーロと、藻類バイオプラスチック需要を高める厳格なネットゼロ政策の恩恵を受けている。ノルウェーの公共サーモンパンゲノムは世界的な育種プログラムを加速させ、UAEは海水淡水化プラントで藻類炭素回収のパイロット事業を実施し、南アフリカはアワビ飼料用のケルプを栽培し、ブラジルのEmbrapaはカラギーナン向けに在来海藻のアッセイを行い、多様な地域貢献を形成している。
規制環境
海洋生物工学は、海洋遺伝資源が各法域でどのように収集、利用、商業化されるかを形作る、厳格化するアクセスと利益配分(ABS)環境の中で運営されている。2026年、オーストラリアは海洋遺伝資源および関連するデジタル配列情報の枠組みを確立するため2026年公海生物多様性法を制定し、英国は国家管轄権外生物多様性法2026を可決し、国務大臣が海洋遺伝資源および利益配分に関する国際的義務を実施できるようにした。これらの国家レベルの動きは、企業が特に国境を越えたR&Dプログラムにおいて、発見および規模拡大のより早い段階で、出所、許可、利益配分条件を文書化する必要性を強めている。
商業化に関しては、規制上の道筋は依然として用途別であり、医薬品、食品、サプリメントが最も正式な承認の影響を受けやすい。欧州連合では、名古屋議定書に基づくABS枠組み(および関連するデューデリジェンス要件)が海洋由来食品・原料に対する新規食品規則と交差し、EUのブルーバイオテクノロジー優先分野も、国際的な生物多様性ガバナンスへの準拠を求めるホライズン・ヨーロッパの募集を通じて反映されている。米国では、FDAの確立された医薬品開発・承認プロセスが海洋由来の治療薬および賦形剤の使用事例を形作り続けており、レポートの文脈では2024年のFDA賦形剤ガイダンスが、海洋由来の薬物送達材料の開発サイクルを短縮できるプロセスの明確化の例として取り上げられている。
競合状況
海洋バイオテクノロジー産業は依然として中程度に分散しており、上位10社が収益の大部分を占め、専門的な新規参入者の余地が残っています。BASFやLonzaなどの既存企業は垂直統合を追求し、原料調達からフォーミュレーションまでを管理して原料とマージンを確保しています。BASFの2024年のAlgenol出資は藻類エチレン供給を保護しています。ニッチ企業はMarinovaのフコイダン抽出やGlycoMarの海綿グリコサミノグリカンライブラリーなどの独自IPを活用して、高価値の医薬品および栄養補助食品ニッチを支配しています。
技術採用が業界を二分しています。リーダー企業はCRISPR株エンジニアリング、連続バイオリアクター、AIヒット発見を展開していますが、中小企業はスループットを制限する野生収穫に依存しています。特許データによると、Lonzaは2024年に熱安定性プロテアーゼに焦点を当てた海洋酵素特許を12件出願し、PharmaMar社は2028年から2032年に満了する物質組成クレームでホヤ代謝産物を保護しています。
規制対応力が参入障壁として台頭しています。BBNJおよび名古屋議定書コンプライアンスに精通した企業は新規参入者より迅速に前進できます。EU新規食品およびFDAガイダンスへの早期アクセスにより、DSM-FirmenichのスキゾキトリウムDHAとBASFのリーフセーフUVフィルターの承認が加速しました。Insilico社のPharma.AIが発見サイクルを18ヶ月に短縮し、資本効率の高いスタートアップが競争できるようになったことで、破壊的なAIプラットフォームが競争環境を平準化する可能性があります。
海洋バイオテクノロジー産業リーダー
-
Cyanotech Corporation
-
BASF SE
-
Lonza Group Ltd
-
Aker BioMarine ASA
-
Euglena Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
海洋バイオテクノロジー市場
- Aker BioMarine ASA
- Algatechnologies Ltd
- Aqua Bio Technology ASA
- AstaReal Co., Ltd.
- BASF
- Bluebiotech International
- CP Kelco U.S., Inc.
- Cyanotech
- Euglena Co., Ltd.
- GlycoMar Ltd.
- Lonza Group
- Marinomed Biotech
- Marinova Pty Ltd
- New England Biolabs
- Nutrex Hawaii Inc.
- PharmaMar S.A.
- Royal DSM-Firmenich N.V.
- Sea Run Holdings Inc.
- SEPPIC
市場機会と将来展望
規制され追跡可能なサプライチェーンと高付加価値機能が交差する領域で、近い将来のホワイトスペースが生まれつつあり、特にオメガ3代替品、酵素バイオ触媒、海洋副流からの循環バイオエコノミー原料においてその傾向が顕著である。欧州では、ホライズン・ヨーロッパが具体的な商業化目標とインフラの整合性を提供しており、BLUETOOLSプロジェクトはバイオ触媒用に少なくとも400種の酵素を市場に投入し、プラスチックおよびポリマー分解のための少なくとも2つの解決策を提供することに注力し、MARMADEは甲殻類残渣と海藻を食品・飼料原料に価値化するための抽出・処理経路(超臨界CO2および高圧均質化を含む)を目標としている。これらのプログラムは、生物探査から工業的検証への道筋を明確にし、原料供給業者、バイオテクノロジー開発者、下流製剤業者間のパートナーシップを支えている。
医薬品発見およびトランスレーショナルリサーチの機会も、正式な国際協力および国レベルのブルーエコノミー優先事項を通じて広がっている。2026年1月、フロリダ大学(CNPD3)、デューク・シンガポール国立大学医学部、インドネシアのBRINは、インドネシア海域からの海洋天然物を治療用製品へ開発するための三者間パートナーシップを正式化し、従来の北米・欧州拠点を超えたパイプライン構築の継続を示している。並行して、中国は第15次五カ年計画期間(2026年~2030年)において、海洋バイオ資源からの医薬品開発を海洋経済の成長点として位置づけ、準拠したサンプリング、オミクス、規模化生産といった実現能力への需要を支えている。地域を問わず、レポートの文脈で強調されている同じ制約、すなわち海洋微生物の培養可能性の低さが、メタゲノミクス、異種発現、AI活用の標的選定といった回避策への需要を集中させ、ウェットラボにおける試行錯誤を減らすことを可能にしている。
Recent Industry Developments in 海洋バイオテクノロジー市場
- 2026年7月:Aker BioMarineは主要な新規Superba krill oil契約を確保し、2026年第4四半期に出荷を開始する予定である。この受注により下流のニュートラシューティカル顧客に対する見通しが改善し、収穫、加工、完成原料の物流全体における生産能力計画を支援する。
- 2026年4月:Cyanotech Corporationは、ZIVO Bioscienceの独自藻類バイオマスをZivolife製品ライン向けに培養・加工する商業規模での製造契約を発表した。この契約は、独自株と一貫した商業的生産量とのギャップを埋められる委託製造・規模拡大パートナーへの需要を浮き立たせている。
- 2025年3月:Marine Biologicsは、次世代原料用途向けに位置付けられた海藻由来のプログラマブルバイオマス、SuperCrudeの商業展開を発表した。この展開により、野生採取のばらつきに代わる選択肢を求める製剤業者向けの標準化された海藻ベース原料の選択肢が広がった。
海洋バイオテクノロジー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、海洋バイオテクノロジー市場は、海洋生物または海洋生物資源を活用して健康、栄養、パーソナルケアおよび関連用途における商業的アウトプットを開発する製品および実現技術の価値を対象としています。
対象外の範囲:従来の水産物加工、海洋漁獲および養殖生産価値、ならびにバイオテクノロジー主導の変換または生理活性物質が販売されていない非バイオテク商品海洋原料は除外しています。
セグメンテーション概要
- 供給源別
- サンゴ・海綿
- 藻類
- 海洋ウイルス
- 海洋菌類
- その他の供給源
- 用途別
- 医薬品
- 栄養補助食品・食事サプリメント
- 化粧品・パーソナルケア
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、多くの海洋製品が食品、化学品、または基本的な抽出事業に近接しているため、海洋バイオテク収益として計上されるものとそうでないものを定義することから始まりました。NOAAおよびその他の国家海洋機関、水産・養殖に関するFAO、OECD海洋経済出版物、WIPO特許統計、海洋天然物およびバイオプロセシング活動を追跡する査読済み学術誌などの公的・公式情報源を精査しました。
この文脈を規模算定モデルに落とし込むため、企業の年次報告書、投資家向けプレゼンテーション、海洋由来治療薬に関する規制当局および臨床登録サマリー、製品発売および資金調達に関する信頼性の高いプレスリリースも活用しました。有料サブスクリプションは、企業財務データの収集、特許スクリーニング、および選定インプットの出荷水準確認を迅速化する目的でのみ使用しました。ここに記載した情報源は例示であり、ータ収集、検証、および作業中の明確化のために他の多くの文書も参照しました。
一次インタビューおよびサーベイ
一次電話インタビューおよびサーベイは、現在真に商業化されているものと研究パイプラインにとどまるものを検証し、海洋生理活性物質およびバイオマテリアルの典型的な価格ロジックを確認するために実施しました。採用タイミングと収益帰属に関する前提を精緻化できるよう、主要地域にわたる原料サプライヤー、バイオテク開発者、川下製剤業者、チャネルスペシャリストと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:15% | アジア太平洋:46% |
| 中位層:57% | 機能・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:16% | マネージャー:51% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定にはトップダウン構築手法を採用し、エンドユーズ需要プールを観察可能なシグナルから再構築した上で、採用率と価値獲得に基づいて海洋バイオテクアウトプットに配分しました。これをサンプリングした企業の収益分割、チャネルでの出来高動向に関する議論、一般的な海洋生理活性物質の1キログラムあたりまたは1用量あたりの価格帯といった選択的なボトムアップ近似値で検証しました。
モデルは、海洋菌株・プロセスの特許取得強度、海洋由来医薬品の臨床・規制進捗、海洋生理活性物質に言及した化粧品・ニュートラシューティカルズの発売動向、培養・抽出能力の拡大シグナル、高付加価値原料の価格変動パターンなど、追跡・更新可能な実用的インプットによって方向付けられています。企業開示が十分に詳細でない場合、収益分割は製品ミックスの手がかりから推定し、ギャップが合計を膨らませないようインタビューで再確認しました。
予測にはシナリオ分析を採用しました。市場がパイプライン転換とスケールアップのタイミングに敏感であり、単純なトレンドラインよりも結果を大きく左右する可能性があるためです。主要変数はインタビューによる専門家コンセンサスで段階的に前進させ、最終的なCAGRパスはサプライヤーおよび川チェックが合理的な分散範囲内に収まった後にのみ調整しました。
データ検証と更新サイクル
アウトプットは、イノベーション活動、商業化発表、主要エンドユーズにおける地域レベルの需要モメンタムを含む独立したシグナル間のトライアンギュレーションによって検証しました。大きな乖離はフラグを立て、価格前提、採用シェア、地域分割などの根本的な要因を最終承認前に再検討しました。
別のアナリストがロジックに異議を唱え、計算をスポットチェックし、除外が一貫して適用されていることを確認するマルチステップレビューを実施しています。レポートは年次で更新され、重要なイベント(例:主要承認、能力増強、規制変更)が発生した場合には中間更新が行われます。納品前に最新の公開情報と直近の一次フィードバックが数値に反映されるよう、最終確認を実施しています。
Mordor Intelligenceの海洋バイオテクノロジー市場規模と他の公表推計値との比較
海洋バイオテクノロジーの公表市場規模はしばしば異なります。これは、各機関が同一の収益ストリームを計上しているわけではなく、初期段階のパイプラインと商業販売の扱い方も異なるためです。使用される時間枠、通貨タイミング、前提の更新速度も最終数値に影響を与えます。
主な乖離は、海洋由来原料がバイオテク対応の生理活性物質またはバイオマテリアルとして販売される場合にのみ計上されるか、より広範な海洋原料および隣接する加工価値が含まれるかによって生じます。一部の推計は単一の需要代理指標や限られた企業リストに大きく依存しており、高マージン用途での価値を過小評価しうる緩やかな価格進行手法を採用しているものもあります。以下の表はこの幅を示しており、スコープと前提の選択が異なる合計値にどのように影響するかを説明しています。これはMordor Intelligenceが採用するモデリング上の選択です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 80.2 ビリオン 米ドル(2026年) | |
| 業界出版社A | 66.4 ビリオン 米ドル(2025年) | より近い基準年を使用し、過去期間と予測期間を混在させており、バイオテク由来の商業化に必ずしも結びついていない広範な海洋バイオエコノミー収益を取り込む場合があります。 |
| 業界レポートB | 57.9 ビリオン 米ドル(2024年) | より狭い企業・製品解釈に依拠し、緩やかな成長曲線を適用しているため、発売・価格チェックで顕在化する高付加価値の生理活性物質拡大を見逃す可能性があります。 |
全体として、この乖離は主に何が含まれるか、価格がどのように繰り越されるか、パイプラインが販売に向けて進展するにつれて前提がどれだけ迅速に見直されるかによって説明されます。モデルを明確な商業化シグナルと再現可能なインプット変数に結びつけることで、新たなエビデンスが得られた際に監査しやすく、更新しやすい推計を維持しています。
レポートで回答される主要な質問
2027年の海洋バイオテクノロジー市場規模はどのくらいになりますか?
海洋バイオテクノロジー市場は2027年までに85.8 ビリオン 米ドルに達すると推定されています。
最も急速に拡大している供給源セグメントはどれですか?
サンゴおよびスポンジは、その代謝産物が腫瘍学および抗ウイルスパイプラインを支えることから、2032年にかけて9.24%のCAGRで成長すると予測されています。
アジア太平洋地域が他の地域を上回る理由は何ですか?
中国、日本、韓国における大規模な沖合バイオリアクター、機能性食品の普及、および政府の資金援助が8.98%の地域CAGRを支えています。
ネットゼロ政策は海洋バイオプラスチックにどのような影響を与えますか?
EUの炭素関税とカリフォルニア州の堆肥化可能包装義務化により、藻類由来ポリマーのコスト競争力が高まり、バイオエチレンおよび堆肥化可能フィルムへの投資が加速しています。
ネットゼロ政策は海洋バイオプラスチックにどのような影響を与えますか?
EUの炭素関税とカリフォルニア州の堆肥化可能包装義務が藻類ベースのポリマーをコスト競争力のあるものにし、バイオエチレンと堆肥化可能フィルムへの投資を加速させています。