
バイオテクノロジー市場規模とシェア
Mordor Intelligenceによるバイオテクノロジー市場分析
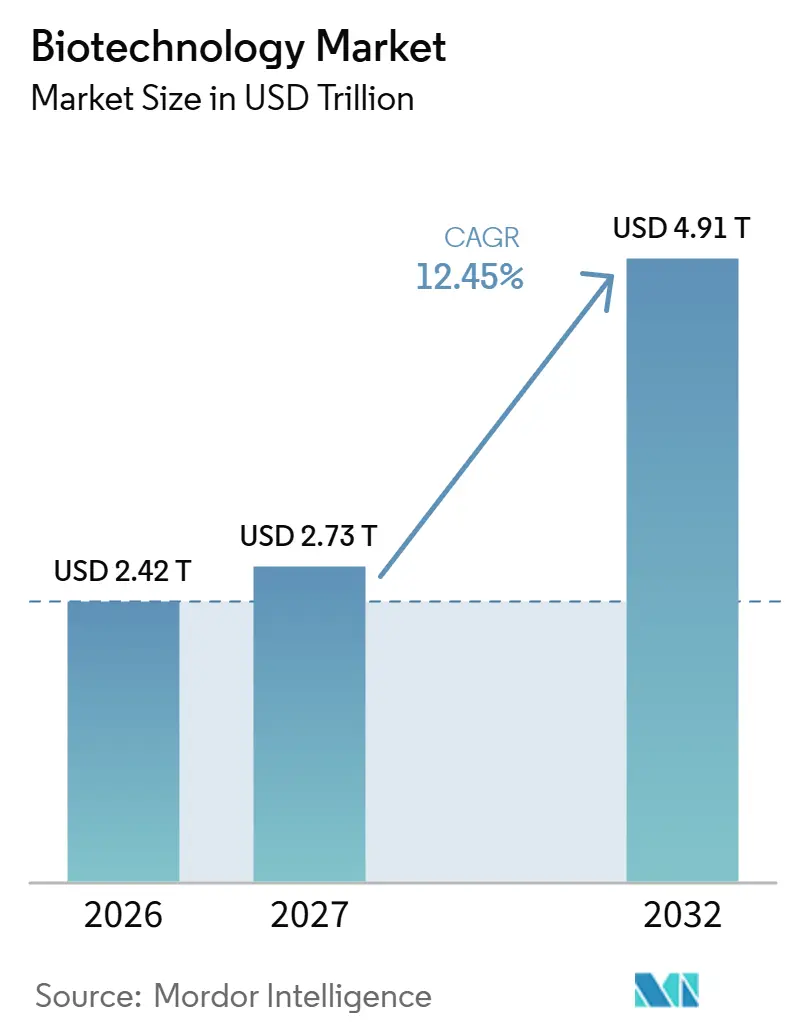
バイオテクノロジー市場規模は、2026年の2.42 トリリオン 米ドルから2027年には2.73 トリリオン 米ドルに成長し、2027年〜2032年にかけて12.45%のCAGRで2032年までに4.91 トリリオン 米ドルに達すると予測されています。
バイオテクノロジー市場概要
商業的成長は、拡大する治療用途と、それを支えるツールおよび生産能力を結びつけることにかかっています。シーケンシングの投入コスト低下はゲノム研究の潜在的な範囲を広げ、インドにおける投資優先事項はバイオロジクス需要と国内製造の野心を結びつけています。買収やパートナーシップは分析・治療・製造能力を組み合わせることができますが、統合作業や治療に連動した診断の不確実性が展開を遅らせる可能性があります。開発者にとって、臨床使用への移行は、確立された治療薬の商業供給と並行して、研究および製造サービスの需要を持続させることができます。
主要レポートのポイント
- 技術別では、組織工学・再生が2026年のバイオテクノロジー市場シェアの20.28%を占め、DNAシーケンシングは2027年〜2032年にかけて21%のCAGRで最も速く成長すると予測されています。
- 用途別では、ヘルス・レッドバイオテクノロジーが2026年のバイオテクノロジー市場規模の48.21%のシェアでトップとなり、バイオインフォマティクス・オミクスセグメントが2027年〜2032年にかけて21.6%のCAGRで成長をリードすると予測されています。
- エンドユーザー別では、バイオファーマ・バイオテクノロジー企業が2026年に45.68%のシェアでトップとなり、学術・研究機関が2027年〜2032年にかけて17.1%のCAGRで最も速く成長すると予測されています。
- 製品タイプ別では、バイオ医薬品が2026年に45.28%のシェアを占め、バイオインフォマティクスプラットフォーム・ソフトウェアセグメントが2027年〜2032年にかけて15.7%のCAGRで最も速く成長すると予測されています。
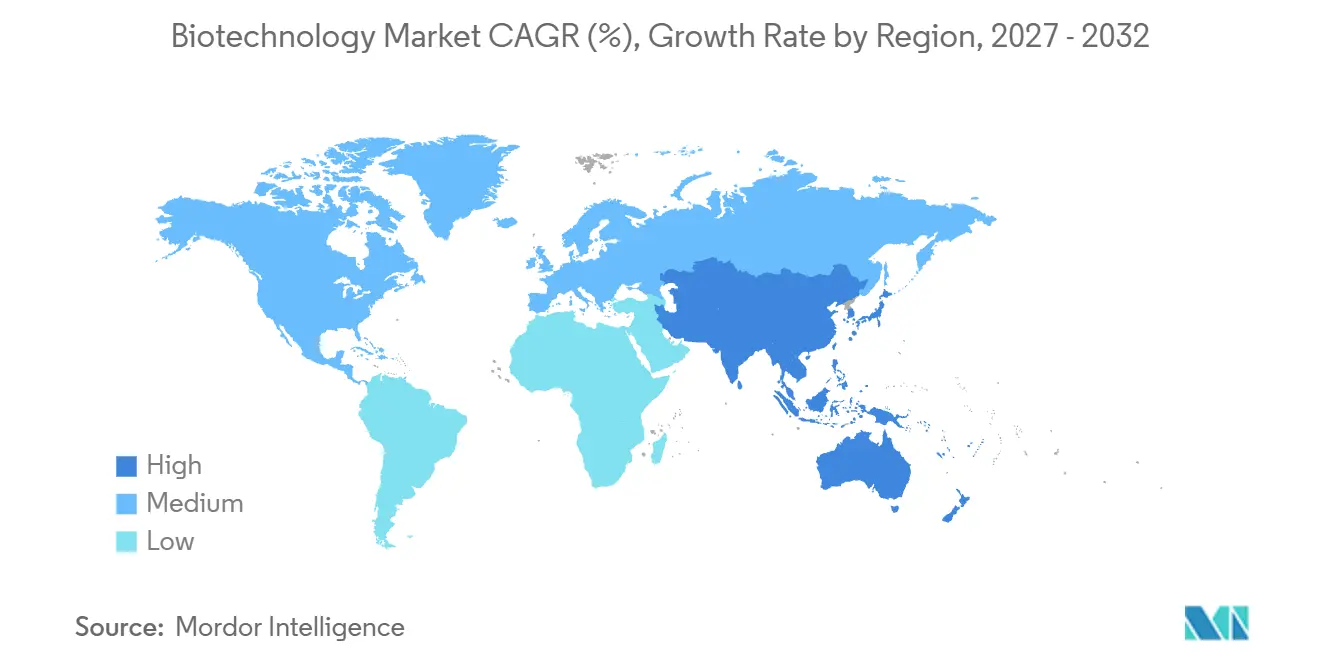
- 地域別では、北米が2026年に44.56%のシェアでトップとなり、アジア太平洋地域が2027年〜2032年にかけて16.4%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 成長要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新規バイオロジクスおよび遺伝子ベース治療薬への需要加速 | +6% | 米国、欧州、日本 | 短期(2年以内) |
| ハイスループットシーケンシングのコスト急速低下 | +4% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 政府のバイオエコノミー刺激策および研究開発税額控除 | +3.5% | 英国、インド | 中期(2〜4年) |
| AI主導の創薬プラットフォームをめぐるM&A競争 | +2.5% | 北米および欧州 | 中期(2〜4年) |
| 無胞バイオ製造マイクロプラントの台頭 | +0.5% | 北米および欧州 | 長期(4年以上) |
| 合成生物学を活用したカーボンネガティブ素材 | +1% | 中国およびフランス | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新規バイオロジクスおよび遺伝子ベース治療薬への需要加速
承認された治療薬が複数の定義された治療集団に対応することで、新規バイオロジクスへの需要はさらに深まる可能性があります。Genmabは2026年上半期のEPKINLY/TEPKINLYのグローバル純売上高が3億1,200万 米ドルと報告し、2025年上半期から48%増加しました。この二重特異性抗体はAbbVieと共同開発・共同商業化されており、米国、欧州、日本において複数のB細胞悪性腫瘍に対して承認されています。Genmabは売上増加を複数の治療設定における成長に帰因しています。バイオテクノロジーサプライヤーにとって、これらのB細胞治療設定全体での成長は、既に承認された抗体に関する製造および開発支援への需要を高める可能性があります。
ハイスループットシーケンシングのコスト急速低下
シーケンシング消耗品コストの低下により、ゲノム研究の範囲拡大がより低コストで実現できるようになります。Illuminaは2025年に25Bフローセルと1ゲノムあたり100Gbを使用した消耗品のみの定価ベースで、全ゲノムシーケンシング価格が約200 米ドルと報告しました。同社の比較では、以前のSolexaの機器シーケンシングは1ゲノムあたり約100万 米ドルでした。シーケンシング投入コストの低下はより大規模な研究設計を支援でき、追加されるゲノムはすべて同じ試薬とフローセルを使用します。シーケンシングサプライヤーにとって、大規模な研究は、繰り返し使用される消耗品の量が1ゲノムあたりの低価格を上回る場合にのみ収益機会を生み出します。
政府のバイオエコノミー刺激策および研究開発税額控除
公的支援は、バイオテクノロジー研究をより大規模な開発プログラムへと進めるために必要な民間資金を削減できます。英国の研究開発税額控除は、活動・プロジェクト・支出基準を条件として、科学または技術における適格な進歩を支援します。2026年度、インドはバイオテクノロジー産業研究支援評議会を研究・開発・イノベーション基金の第二レベルファンドマネージャーとして承認しました。適格な開発者にとって、税額控除は研究コストを削減でき、インドの任命はバイオテクノロジーに特化した公的研究開発資金へのチャネルを創出します。支援によりプログラムごとに必要な民間資本が削減される場合、開発者はより多くの開発作業とそれが消費する契約サービスおよび投入物を発注できます。
AI主導の創薬プラットフォームをめぐるM&A競争
AIに焦点を当てた買収は、分析能力を実験室での実行および腫瘍学研究と結びつけることで、創薬サービスへの需要を拡大できます。2026年5月、IQVIAはCharles Riverの創薬サービス資産の一部を買収しました。これには5つのインビトロ創薬サイトと低分子AIプラットフォームが含まれます。2026年3月までに、AstraZenecaはそのマルチモーダル腫瘍学研究開発戦略の中で、TemmusおよびPathosとのパートナーシップとともにModella AI買収を特定しました。[1] これらの取引は、単一の標準化されたプラットフォームモデルではなく、実験サービスと計算能力を組み合わせるための異なるルートを示しています。したがって、商業的価値はAIモデルの所有を超えて、取得した能力を使用可能な研究ワークフローに結びつけることにかかっています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バイオプロセシング用シングルユースシステム専門家の不足 | -2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| マルチオミクスコンパニオン診断に関する規制の遅れ | -1.5% | 米国、欧州 | 中期(2〜4年) |
| 遺伝データに関するバイオ地政学的輸出規制の強化 | -1% | 米国、中国 | 短期(2年以内) |
| プラットフォームのみのスタートアップに対するベンチャー資金の変動 | -0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオプロセシング用シングルユースシステム専門家の不足
専門家の不足は、バイオ医薬品メーカーがシングルユースシステムを信頼性の高い生産に導入するスピードを制限する可能性があります。これらのオペレーターにとって、ハードウェアの交換だけでは、使い捨てアセンブリを周囲のプロセスに接続する作業は解決されません。統合の専門知識が不足している場合、新しい生産構成は一貫して使用できるようになるまでにより多くのエンジニアリング時間を必要とする可能性があります。この制約は、特に製造計画がプロセスを迅速に生産に移行することに依存している場合、追加能力の即時商業的価値を低下させる可能性があります。メーカーは設備展開と並行して統合の専門知識を構築できますが、これには追加生産が利用可能になる前にリソースが必要です。各インストールを使用可能にするために必要な熟練した作業は、その結果として能力の稼働開始と関連する生産投入物への需要を遅らせる可能性があります。
マルチオミクスコンパニオン診断に関する規制の遅れ
標準ガイダンスの不足は、マルチオミクスコンパニオン診断を定義された臨床展開計画に転換することを困難にする可能性があります。2025年のDiscover Oncologyのレビューは、個別化ナノ治療に不可欠なオミクスベースのコンパニオン診断に対する標準ガイダンスの不足を指摘しました。診断を個別化治療と結びつける開発者にとって、エビデンスパッケージは複合的な生物学的測定値を意図した治療決定と結びつける必要があります。そのルートが不明確な場合、追加の明確化と検証作業が臨床使用に向けて進むために必要な労力を増加させる可能性があります。これは、定義された展開経路に適合する診断を求める治療開発者からの需要を制約する可能性があります。したがって、治療に連動した開発は同期コストを伴う可能性があり、診断の準備状況が複合的な臨床提供物が商業化に向けて進める時期に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
治療ネットワークと臨床シーケンシングが商業規模を形成組織工学・再生は2026年のバイオテクノロジー市場規模の20.28%のシェアを占めました。ジャパン・ティッシュ・エンジニアリングは2026年4月〜6月に自家培養軟骨製品JACCの111件の注文を報告し、2026年7月29日時点で143施設との契約を締結しています。[2] この日本の事例は、再生製品を定義された治療ネットワークと結びつけ、臨床的リーチを商業化モデルの一部としています。生産者にとって、施設との関係を拡大することは、基盤となる組織製造能力と並行して追加注文へのルートを生み出す可能性があります。したがって、商業的機会は、患者が製品を受け取ることができる治療拠点と専門的な生産を結びつけることにかかっています。
DNAシーケンシングは2027年〜2032年にかけて21%のCAGRで最も速く成長する技術セグメントと予測されています。Illuminaは2026年第2四半期のシーケンシング消耗品収益が7億7,500万 米ドルと報告し、報告ベースで前年同期比5%増加しました。ハイスループットの量がその成長の大部分を牽引し、NovaSeq Xの設置台数拡大が消耗品の使用を支援しました。同社はその四半期に95台以上のNovaSeq X機器を設置し、新規試験を含む複数の臨床顧客からの複数台の能力注文を報告しました。したがって、臨床プログラムの拡大は、必要なスループットで研究を実行するために必要な継続的なシーケンシング作業と機器需要を結びつけることができます。


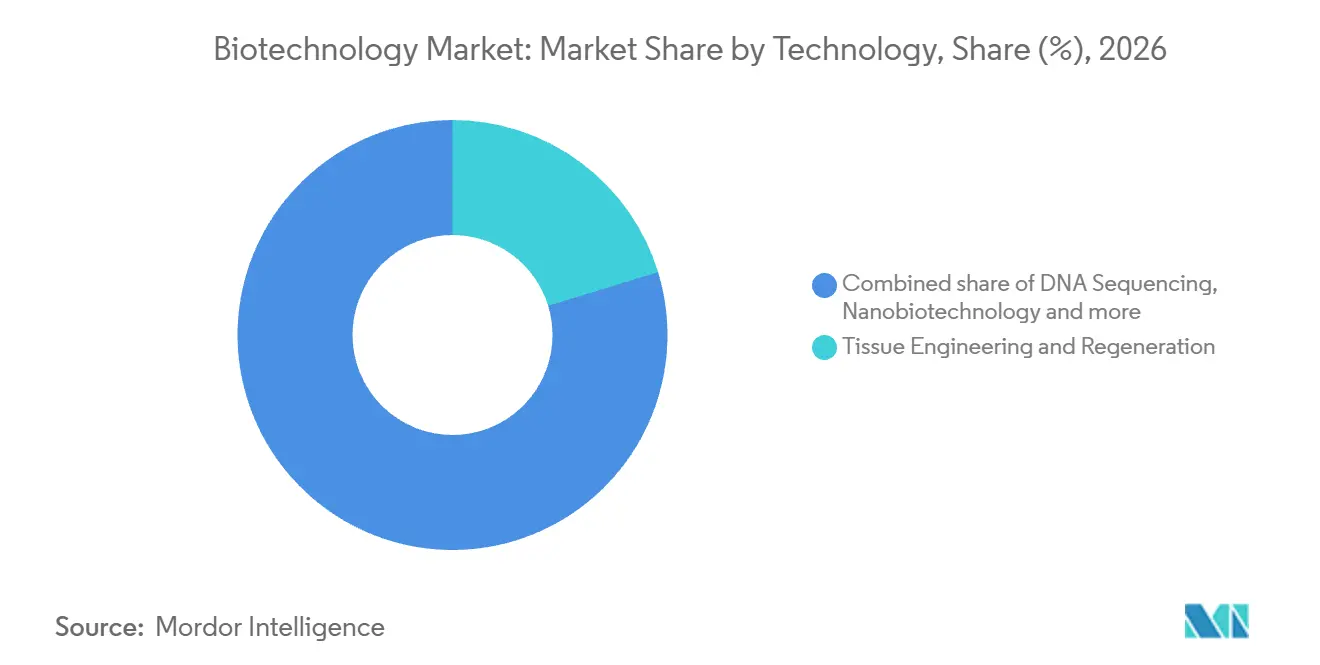
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
治療プログラムが需要を固定し、ゲノミクスの採用が拡大ヘルス・レッドバイオテクノロジーは2026年のバイオテクノロジー市場シェアの48.21%を占めました。2026年のグローバルな細胞・遺伝子治療パイプラインには383件の活発な臨床試験が含まれており、フェーズIおよびフェーズII研究がそのパイプラインの95%を占めています。2026年上半期には、17の細胞・遺伝子治療製品が世界的に承認を受けました。ヘルス用途に対応するプロバイダーは、臨床開発作業と商業供給に必要な能力に対応でき、早期段階のプログラム支援は承認された細胞・遺伝子治療の製造と並行してサービス機会を生み出します。
バイオインフォマティクス・オミクスセグメントは2027年〜2032年にかけて21.6%のCAGRで最も速く成長する用途セグメントと予測されています。SOPHiA GENETICSは2026年6月30日時点で542のコアゲノミクス顧客を有し、1年前の490から増加しました。より広い顧客基盤はゲノム解釈の組織的リーチを拡大し、生物学的情報の活用方法に関する機会を生み出します。産業処理は異なる用途の焦点を持ち、GenScript Biotech Corporationの子会社Bestzyme社のバイオ燃料、食品・飲料、動物飼料用途向けの酵素開発によって示されています。これらの用途は異なるサプライヤー能力を優先し、ゲノミクスの採用は解釈に重点を置き、産業バイオテクノロジーは定義された処理要件に対応します。

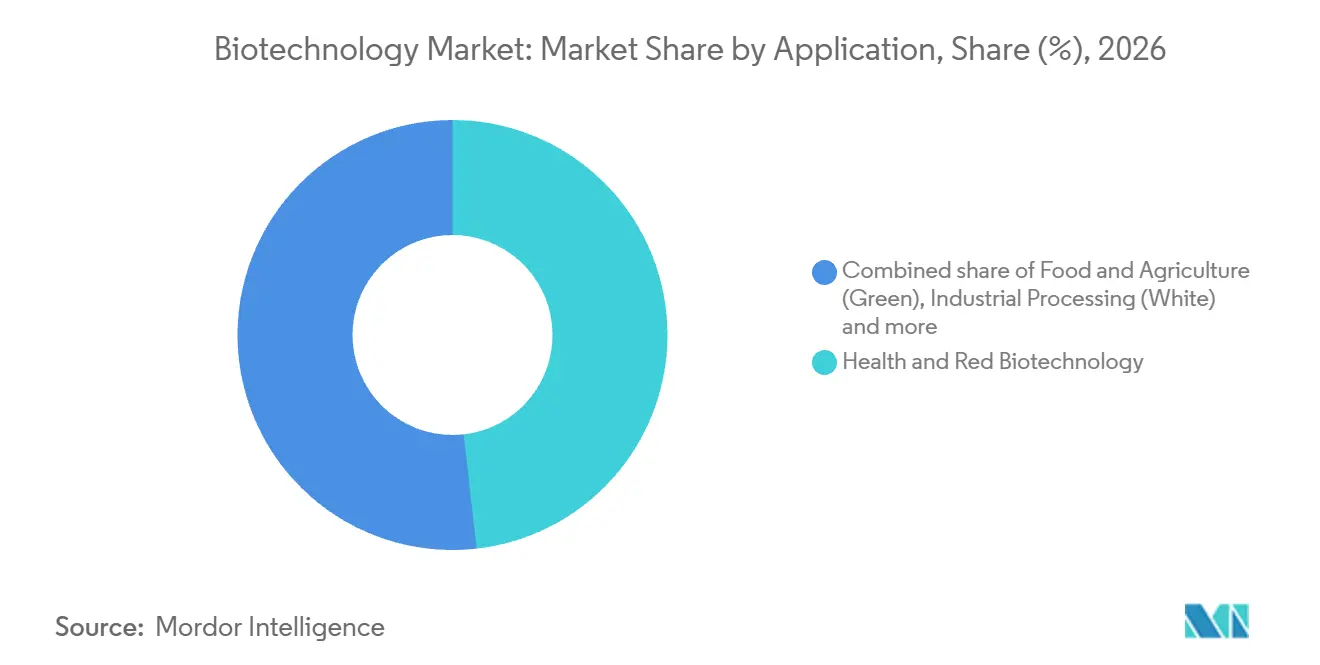
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
開発ポートフォリオと機関調達が需要を持続バイオファーマ・バイオテクノロジー企業は最大のエンドユーザーセグメントであり、2026年に45.68%のシェアを占めました。医薬品開発全体では、2025年に世界中で12,900以上の医薬品が床開発中であり、その4分の3が非感染性疾患に特化していました。IQVIAは2025年のバイオファーマ資金調達と大手製薬会社の研究開発支出がパンデミック前の水準を上回っていると報告しましたが、いずれも2024年から減速しました。この開発活動は、個々の医薬品が商業使用に達する前に専門的な研究支援への需要を生み出す可能性があります。したがって、利用可能な資金は大規模な開発サービス顧客基盤の支出ペースを設定し、研究プログラムの規模をサプライヤー収益のタイミングから切り離します。
学術・研究機関は2027年〜2032年にかけて17.1%のCAGRで最も速く成長するエンドユーザーセグメントと予測されています。2026年9月18日、米国国立衛生研究所は南カリフォルニア大学に対し、そのKeckゲノミクスコアがIllumina NovaSeq X Plusシステムを取得しようとするプロジェクトへの資金を授与しました。この授与は機関資金を定義された機器取得プロジェクトと結びつけ、研究需要への具体的なルートを生み出します。CMOおよびCROは別の購買チャネルを形成しており、Charles Riverはこれらの組織を含むグローバルな顧客基盤に研究・創薬・製造支援サービスを通じて対応しています。学術投資は個別の機器機会を生み出す一方、研究・製造組織は専門的なサービス需要のための別のチャネルを生み出します。
製品タイプ別:
確立された医薬品と分析ワークフローが価値を獲得バイオ医薬品は最大の製品セグメントであり、2026年に45.28%のシェアを占めました。Merckは2025年のKeytrudaおよびKeytruda Qlexのグローバル売上高が316億8,000万 米ドルと報告し、2024年の294億8,000万 米ドルと比較されました。これらの抗体ベース医薬品の商業規模は、確立された治療フランチャイズが定義された製品とその継続的な供給に関して実質的な収益を集中させる方法を示しています。バイオ医薬品の生産者およびサプライヤーにとって、これは商業生産を持続させる能力のビジネスケースを生み出し、価値獲得は研究プロジェクト数ではなく特定の医薬品の売上に連動します。
バイオインフォマティクスプラットフォーム・ソフトウェアセグメントは2027年〜2032年にかけて15.7%のCAGRで最も速く成長する製品セグメントと予測されています。SOPHiA GENETICSは2026年第2四半期にSOPHiA DDMで115,000件の分析を実施し、前年同期比22%増加しました。プラットフォームの商業的機会は、既存のソフトウェア環境内で実行される繰り返しの分析作業を通じて成長できます。バイオプロセス機器と消耗品は異なる生産リンクに従い、Sartorius Stedim Biotech S.A.が2025年6月にフランスのオーバーニュで完了したシングルユース能力拡張によって示されています。分析使用量のスケールアップと消耗品生産の拡大は異なる運営投資を伴い、サプライヤーはデジタルワークフローと物理的なプロセス能力を異なる能力を通じて対応できます。
地域分析
北バイオテクノロジー市場
北米は2026年のバイオテクノロジー市場シェアの44.56%を占めました。治療薬の生産者であるAmgenは2025年に米国製品売上高が257億 米ドルとポートフォリオ全体で報告しました。2026年5月、Micron Biomedicalはジョージア州アルファレッタに26,000平方フィート以上の製造施設を開設し、溶解性ワクチンおよび治療技術に対応しました。同サイトは大規模な設計・生産のための設備を備えて開設され、同社を重要な臨床試験に向けて位置づけました。確立された医薬品収益と臨床開発のための専門インフラは異なるサプライヤー機会生み出し、地域の商業基盤と追加の治療技術を進めるために必要な製造作業を結びつけます。
アジア太平洋バイオテクノロジー市場
アジア太平洋地域は2027年〜2032年にかけて16.4%のCAGRで最も速く成長する地域と予測されています。シンガポール経済開発庁は2025年にバイオメディカルサイエンスセクターへの投資を誘致し、今後5年間で1,775件の雇用を創出すると見込まれています。2026年2月1日、インドはバイオロジクスおよびバイオシミラーの国内生産エコシステムを構築し、同国をバイオ医薬品製造ハブとして発展させるためのBiopharma SHAKTIを発表しました。バイオプロセシングサプライヤーにとって、成長機会は生産設備をバイオプロセシング人材とプロセス開発と結びつけ、投資家が資本コミットメントを使用可能な製造能力に転換するのを支援することにあります。
欧州では、欧州連合が2015年から2025年6月までにグローバルなヘルスバイオテクノロジーベンチャーキャピタル投資の7%を受け取りました。中東では、2024年に開始されたサウジアラビアの国家バイオテクノロジー戦略が、バイオ医薬品製造、ゲノミクスおよび遺伝子治療研究、農業バイオテクノロジーと並んでワクチン製造の現地化を優先しています。アフリカでは、世界保健機関アフリカ地域事務局と国際ワクチン研究所が2025年8月にワクチン研究、試験、規制能力、技術移転、現地製造、人材育成をカバーする協定に署名しました。南米では、アルゼンチンとブラジルが2024年〜2025年に技術移転と製造パートナーシップを通じてmRNAプラットフォームの生産能力を拡大しました。欧州連合の数値はベンチャーキャピタルへのアクセスに関するものであり、サウジアラビアの優先事項、アフリカの協定、アルゼンチンとブラジルの能力拡大は、現地製造能力を構築する技術パートナーの機会を示しています。
規制の枠組みと見通し
選択された法域は、追加の国への参入を目指す十分に特性評価されたバイオシミラー治療タンパク質の開発者の観点から比較されています。比較は参照製品のエビデンス、代替アプローチの科学的正当性、および現地臨床試験要件に焦点を当てています。日本の2026年5月の早期検討ガイダンスは、製品固有のエビデンスがバイオシミラー性を支持する場合に有効性試験の省略をケースバイケースで検討することを認めています。アルゼンチンの2025年の特定の十分に特性評価された生物学的製品の枠組みには、現地臨床採用とANMAT認可研究センターが含まれます。
規制表
| 判断要因 | メキシコ | ドイツ | 日本 | サウジアラビア | 南アフリカ | アルゼンチン |
|---|---|---|---|---|---|---|
| 主要当局 | COFEPRIS | CHMPの勧告に基づく欧州委員会の承認 | 医薬品・医療機器総合機構 | サウジ食品医薬品庁 | 南アフリカ保健製品規制当局 | ANMAT |
| 主要な規制文書または方向性 | NOM-257-SSA1-2014 | EUバイオシミラーガイドラインおよび2026年10月31日までの改訂協議 | 2026年5月早期検討バイオシミラーガイダンス | バイオシミラー品質・同等性ガイダンス、バージョン2.0、2025年8月17日発効 | バイオシミラー品質・非臨床・臨床ガイダンス、バージョン2、2025年12月15日更新 | 処分1741/2025、2025年3月18日発効 |
| 商業的効果 | 参照医薬品に依拠する場合の生物学的同等性試験 | 参照医薬品に対する製品固有の段階的同等性試験 | 品質およびPKまたはPDエビデンスとケースイケースの協議による条件付き有効性試験省略 | 独立した品質・製造データおよび比較品質作業 | 科学的・技術的に正当化された代替手段;追加エビデンスの要求の可能性 | 統計的に有意なアルゼンチン採用;ANMAT認可臨床センター |
| 現在の政策の魅力度 | 中 | 中 | 高 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
メキシコの中評価と変化なしの見通しは、申請者が参照医薬品に依拠する場合の生物学的同等性試験を要求する現行のNOM-257-SSA1-2014要件を反映しています。ドイツの中評価と変化なしの見通しは、2026年10月31日までの未採択の代替案に関する協議中に運用されているEU同等性ガイドラインを反映しています。日本の高評価と変化なしの見通しは、2026年5月18日に発行されたガイダンスに基づいており、医薬品・医療機器総合機構とのケースバイケースの協議後に有効性試験の省略を認めています。製品固有の品質およびPKまたはPDエビデンスがバイオシミラー性を確立し、差異が有効性、安全性または免疫原性に影響しないことを示す必要があります。サウジアラビアの中評価と変化なしの見通しは、2025年8月17日発効のSFDAバージョン2.0を反映しており、独立した品質・製造データおよび比較品質演習を求めています。南アフリカの中評価と変化なしの見通しは、2025年12月15日更新のSAHPRAバージョン2を反映しており、科学的・技術的に正当化された代替手段を認め、当局が追加情報を要求できるようにしています。アルゼンチンの低評価と変化なしの見通しは、2025年3月18日から施行されている処分1741/2025に基づく現地採用とANMAT認可臨床センター要件を反映しています。
バリューチェーンの段階
比較は遺伝子特性評価から細胞培養生産、精製および無菌移送までのバイオテクノロジー活動を追跡します。Illuminaは研究および臨床用途向けにシーケンシングおよびアレイ機器、試薬、フローセル、ライブラリー調製、分析ツール、サービスを供給しています。Thermo Fisher Scientificは培養、バイオリアクター、精製、流体管理、技術サービスにわたるバイオプロセシング製品を供給しています。これらの役割は異なる収益機会を生み出し、分析プラットフォームは実験作業を収益化し、プロセスサプライヤーは生産への移行を支援します。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 遺伝子特性評価 | Illuminaなどのシーケンシングおよびアレイプラットフォームサプライヤー | 機器および消耗品の販売;関連サービス | プラットフォームのスループットを研究量に合わせること | 研究のサンプル需要に合わせたスループット層の選択 |
| 細胞培養開発および生産 | Thermo Fisher Scientificなどのバイオリアクターおよび細胞培養サプライヤー | 機器および細胞培養製品の販売;技術サービス | 生産スケール全体でのプロセス一貫性の維持 | プロセスをより大きなスケールに移行する前に培養条件を開発する |
| 精製および無菌移送 | Thermo Fisher Scientificなどの精製および流体管理サプライヤー | 精製製品およびシングルユースアセンブリの販売;技術サービス | 製品精製と無菌材料取り扱いの調整 | 精製と流体移送を接続された生産ワークフローとして設計する |
| 情報源: Mordor Intelligence | ||||
機器の販売と消耗品の供給は、バイオテクノロジーサプライヤーに異なる収益エクポージャーをもたらします。繰り返しの消耗品購入は収益を実験室または生産活動に連動させ、技術サービスは製品をプロセス要件に合わせることから手数料を得ることができます。生産能力の追加は、したがって培養、精製、無菌移送にわたるサプライヤーの収益機会を生み出し、初期設備取引を超えた価値獲得を拡大できます。
市場ランドスケープ
市場集中度
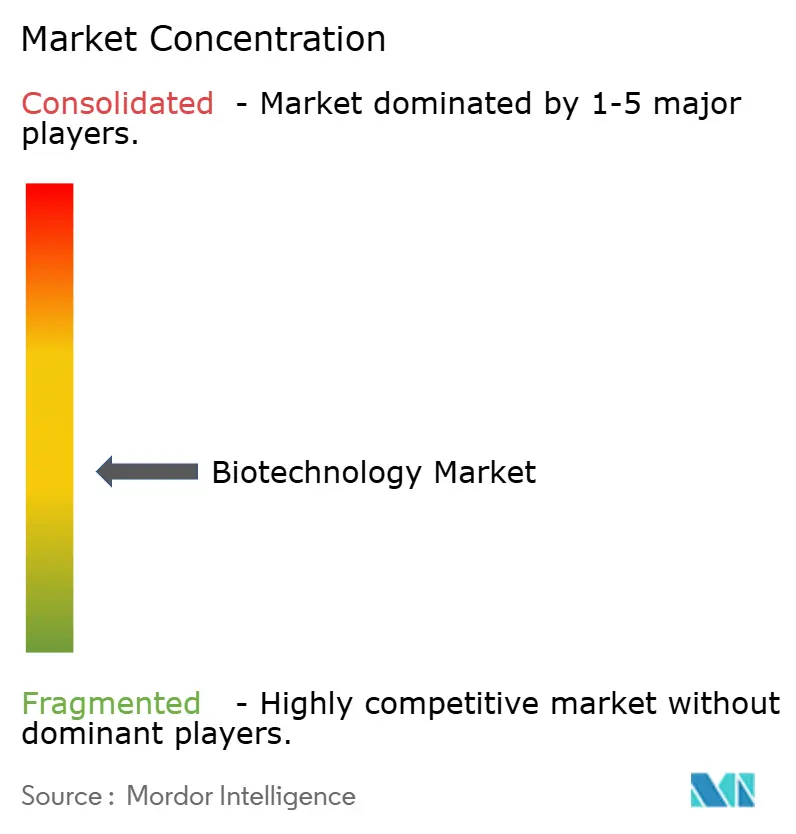
競争は製造サービス、治療フランチャイズ、産業バイオソリューションにわたって分散しており、確立された企業が業界の異なる部分を占めています。Thermo Fisher Scientific Inc.は2025年9月にニュージャージー州リッジフィールドのSanofiの無菌充填・包装サイトの買収を完了し、Sanofi治療薬の生産を維持しました。Biogen Inc.はLEQEMBIをEisaiと共同開発・商業化しています。Novonesis名で事業を展開するNovozymes A/Sは、動物バイオソリューションを含む微生物学と産業発酵を使用したバイオソリューションを開発しています。Sanofiとともにリッジフィールドをさらなる製薬・バイオテクノロジー顧客に開放することで、Thermo Fisherは外部開発者の充填・包装作業を獲得するために競争する立場に置かれます。
Vertex Pharmaceuticals Inc.はJOURNAVXを販売しており、これは急性疼痛治療における商業的地位を示すファーストインクラスの経口疼痛シグナル阻害剤です。BioNTech SEの2025年のCureVac買収は補完的なmRNA設計・デリバリー技術を追加し、そのバイオテクノロジープログラムで利用可能な能力を拡大しました。2025年、BioNTechの別のBristol Myers Squibbとのパートナーシップは、均等に共有されたコストと利益でpumitamigの共同開発・共同商業化を組み合わせました。BioNTechはpumitamigの米国での完全な商業権を保持したため、開発費用の共有はその市場での商業的地位を譲渡することを必要としませんでした。
2026年7月、FDAはEisaiとBiogenのLEQEMBI IQLIKの皮下投与開始用量を、アルツハイマー病による軽度認知障害または軽度認知症を有する米国成人に対して承認しました。Biogenは2026年第2四半期のLEQEMBIのグローバル市場内売上高が1億8,400万 米ドルと報告し、前年同期比15%増加しました。[3] 開始には週500mgを250mgの2回注射として使用し、18ヶ月の静脈内または皮下治療後に週360mgの維持投与が認められます。患者は治療全体を通じて静脈内および皮下LEQEMBIを切り替えることができ、承認されたレジメンを変化する投与ニーズに適応可能にします。アルツハイマー治療開発者にとって、その柔軟性は初期処方と後の維持移行にわたる競争ベンチマークを生み出します。
バイオテクノロジー業界リーダー
-
Thermo Fisher Scientific Inc.
-
Biogen Inc.
-
Novozymes A/S
-
Vertex Pharmaceuticals Inc.
-
BioNTech SE
- 注:主要企業の掲載順は順位を示すものではありません。
バイオテクノロジー市場 このレポートでカバーされる企業
- Amgen Inc.
- Biogen Inc.
- Gilead Sciences Inc.
- Illumina Inc.
- Thermo Fisher Scientific Inc.
- Regeneron Pharmaceuticals Inc.
- Moderna Inc.
- BioNTech SE
- Vertex Pharmaceuticals Inc.
- CSL Ltd.
- Lonza Group AG
- Novozymes A/S
- Catalent Inc.
- Charles River Laboratories International Inc.
- Genmab A/S
- CRISPR Therapeutics AG
- Editas Medicine Inc.
- Intellia Therapeutics Inc.
- Sangamo Therapeutics Inc.
- Alnylam Pharmaceuticals Inc.
- Sarepta Therapeutics Inc.
- Bluebird Bio Inc.
- Ginkgo Bioworks Holdings Inc.
- Zymergen Inc.
- Twist Bioscience Corp.
市場参加者の主要機会
比較は英国のバイオテクノロジー投資支援と、当初は鎌状赤血球遺伝子治療に焦点を当てた米国のCMSの活発な細胞・遺伝子治療(CGT)アクセスモデルを対比しています。英国政府は2026年4月14日にライフサイエンス大型投資ポートフォリオを発表し、2026年8月のガイダンスは英国登録または設立を有する適格な医薬品企業の適格性を定めています。適格性には3年間の最低投資コミットメント、3年間の監査済み財務諸表、公的資金の保護、および12ヶ月以内に開始する少なくとも1つの適格プロジェクトが必要です。ライフサイエンス変革的研究開発投資基金(TRIF)パイロットは、最低適格コスト、上限付き助成金、補助金管理を条件として、英国における補助金依存の単一企業研究開発資本プロジェクトを対象としています。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 英国バイオロジクス製造ポートフォリオ | ポートフォリオ支援ルートには医薬品製造が含まれる | 適格なバイオ医薬品メーカー | 適格な能力プロジェクトを3年間の投資ポートフォリオに統合する | 最低投資コミットメントと財務適格性 | 英国登録の適格な医薬品メーカー |
| 英国バイオテクノロジー医薬品研究開発ポートフォリオ | 同じ支援ルートには研究開発投資が含まれる | 適格なバイオテクノロジー医薬品開発者 | 12ヶ月以内に開始する適格プロジェクトを含む一貫した研究開発ポートフォリオを構築する | 監査済み財務履歴と公的資金の保護 | 英国拠点を有する適格な医薬品研究開発投資家 |
| 補助金依存の英国バイオテクノロジー研究開発施設 | TRIFの継続的な受付は2028年3月31日または利用可能な資金の配分まで実施 | 適格な単一企業ライフサイエンス研究開発投資家 | 実証された補助金依存性を中心に適格な資本プロジェクトを構築する | 最低適格プロジェクトコストと上限付き助成金支援 | 適格な英国ライフサイエンス研究開発資本投資家 |
| 鎌状赤血球遺伝子治療に対する米国メディケイドアクセス | 細胞・遺伝子治療アクセスモデルは2026年9月30日時点で34のメディケイド参加者とともに活発であった | 交渉による治療契約を検討している州メディケイド機関 | 治療アクセスの提案を交渉済みの州契約に合わせる | 高い治療価格が州予算を圧迫する可能性がある | Vertex Pharmaceuticals Inc.などの参加遺伝子治療メーカー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、CGTアクセスモデルを通じた鎌状赤血球遺伝子治療のメディケイド支払者へのアクセスです。CMSは2026年9月30日時点でコロンビア特別区とプエルトリコを含む34の州参加者を掲載しました。州メディケイド機関は交渉済みのメーカー契約に署名するかどうかを決定します。したがって、メーカーは中央で交渉された条件を機関レベルの合意に転換する必要があり、各州の受け入れがこの支払者アクセス経路における決定的な商業ステップとなります。
最近の産業開発事情 バイオテクノロジー市場
- 2026年8月:Gilead Sciencesはカリフォルニア州フォスターシティにChessバイオロジクス施設の起工式を行い、完成は2029年と見込まれています。
- 2026年8月:ロシュグループのメンバーであるGenentechは、オレゴン州ヒルズボロのキャンパスにデバイス充填・包装製造施設に約7億5,000万 米ドルを投資する計画を発表しました。
- 2026年5月:Micron Biomedicalはジョージア州アルファレッタの溶解性ワクチンおよび治療技術施設のグランドオープニングを発表し、同社を重要な臨床試験に向けて位置づけました。
バイオテクノロジー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
バイオテクノロジー市場は、商業、研究、医療、農業、環境顧客に販売されるバイオテクノロジー製品・サービスからの年間グローバル収益を測定します。ヘルス、食品・農業、産業処理、環境用途、生物データ分析に使用されるバイオテクノロジーベースの製品、ツール、機器、サービス、ソフトウェアをカバーします。
スコープの除外:従来の低分子ジェネリック医薬品、純粋に化学的な作物保護剤、およびバイオテクノロジー市場の購買者が販売する非バイオテクノロジー製品・サービスは除外されます。
セグメンテーションの概要
- 技術別
- DNA配列決定
- ナノバイオテクノロジー
- 組織工学・再生医療
- PCR技術
- 発酵
- クロマトグラフィー
- 遺伝子増幅技術
- 合成生物学
- CRISPR・遺伝子編集ツール
- バイオチップ・マイクロアレイ
- その他
- 用途別
- 健康・赤色バイオテクノロジー
- バイオ医薬品
- 診断
- 遺伝子療法
- 個別化医療
- 食品・農業(緑色)
- 産業処理(白色)
- 環境・天然資源(灰色)
- バイオインフォマティクス・オミクス
- その他
- 健康・赤色バイオテクノロジー
- エンドユーザー別
- バイオファーマ・バイオテクノロジー企業
- CMO・CRO
- 学術・研究機関
- 病院・診断センター
- 農業法人
- 環境機関・NGO
- 製品タイプ別
- バイオ医薬品
- バイオプロセス機器・消耗品
- 試薬・キット
- バイオサービス
- バイオインフォマティクスプラットフォーム・ソフトウェア
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
世界銀行の世界開発指標は研究開発支出、特許、科学的アウトプットに関する国際比較の文脈を提供し、その指標メタデータは研究開発投入物がどのように収集・定義されるかを明確にします。WIPOのPATENTSCOPEは公開された特許活動の追跡を支援し、「遺伝子操作バイオテクノロジーの経済的価値化に関する展望」などの査読済み研究は、医療、農業、産業、環境用途がどのように異なる商業化経路をたどるかを説明するのに役立ちます。
上場企業の提出書類、監査済み年次報告書、投資家向け資料、信頼性の高いビジネスプレスは、セグメント収益、能力、製品発売、買収、資本支出のチェックを追加でき、これらの事実は市場合計として扱うのではなく定義されたサプライヤー販売プールに照合されます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
構造化されたインタビュープログラムには、バイオテクノロジー製品・サービスサプライヤー、バイオファーマ購買者、学術研究機関、契約開発者、医療顧客、農業・産業・環境ユーザーが含まれ、アジア太平洋、欧州・中東・アフリカ、南北アメリカにわたって経営幹部、機能・部門リーダー、マネージャーが代表されます。インタビューと短いサーベイは二次推定値、購買境界、タイミング、セグメント割り当てをテストし、未解決の差異はサプライヤーの開示、購買者の購買慣行、独立した指標に対して三角測量されてから推定値に反映されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:43% | 機能・部門リーダー:35% | 欧州・中東・アフリカ:32% |
| 小規模プレーヤー:25% | マネージャー:45% | 南北アメリカ:28% |
市場規模算定・予測
モデルはバイオテクノロジー製品・サービスの世界中の顧客への年間サプライヤー収益のトップダウン推定から始まり、選択されたコンポーネントをサプライヤー収益の積み上げとサンプリングされた平均販売価格に販売量を乗じることで確認します。5つの実用的な指標を追跡します:資金強度のためのバイオテクノロジー研究開発支出、医療需要のための活発な臨床プログラムと製品承認、技術開発のための特許活動、生産能力のための開示されたバイオプロセス能力、商業販売のためのサプライヤーセグメント収益。地理とセグメントはレポートのグローバルカバレッジとその製品、技術、用途、エンドユーザー分類に従います。セグメントシェアは入手可能な場合は報告されたセグメント売上から構築され、そうでない場合は比較可能な製品開示、活動指標、合計に対するクロスチェックから構築され、各割り当てシェアはアナリストによって合計に対してレビューされます。シナリオ分析はこれらのドライバーを代替的な採用、資金調達、能力経路の下で前進させ、欠落している指標は最も近い比較可能な公開指標で補完されながら、その年と対象範囲は明示的に保たれます。関連するサプライヤーおよびユーザーとのインタビューは変数レベルの仮定と予測方向をテストし、選択的なボトムアップチェックはさらなるエビデンスが必要なギャップを特定します。
データ検証・更新サイクル
アナリストは推定値を独立したサプライヤー収益開示、特許・研究指標、臨床・製品活動、選択的なチャネルまたはサプライヤーチェックに対して三角測量し、承認前に外れ値と差異を調査します。第二のアナリストが市場境界、主要投入物、計算、セグメントの一貫性をレビューし、主任アナリストが指摘された異常を解決します。回答者の説明が開示と矛盾する場合、または重要な仮定が変更された場合に再接触が行われます。エビデンスは毎年更新され、重要な市場イベントに対してサイクル間で更新され、新鮮な納品前パスで再レビューされます。
Mordor Intelligenceのバイオテクノロジー市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品および需要モデル化に使用する投入物が異なる場合があります。バイオテクノロジー市場は、商業、研究、医療、農業、環境顧客に販売されるバイオテクノロジー製品・サービスからの年間グローバル収益を測定します。
主要なギャップ要因には、研究の定義されたカバレッジと市場固有のモデリング選択が含まれます。セグメントシェアは入手可能な場合は報告されたセグメント売上から構築され、そうでない場合は比較可能な製品開示、活動指標、合計に対するクロスチェックから構築され、各割り当てシェアはアナリストによって合計に対してレビューされます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.73 トリリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 2.1 トリリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値2.73 トリリオン 米ドルを23.1%下回っています。公表された値は以前の基準年の合計であるため、その間の成長は報告された金額に反映されていません。 |
| グローバルコンサルタンシーB | 8,093億 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値2.73 トリリオン 米ドルを70.4%下回っています。公表された製品分類には機器、試薬、ソフトウェア・サービスが含まれていますが、バイオ医薬品製品カテゴリーはありません。 |
Mordor Intelligenceのアナリストは推定値を独立したサプライヤー収益開示、特許・研究指標、臨床・製品活動、選択的なチャネルまたはサプライヤーチェックに対して三角測量し、承認前に外れ値と差異を調査します。
レポートで回答される主要な質問
バイオテクノロジー市場の規模と成長見通しは?
市場は2027年に2.73 トリリオン 米ドル、2032年までに4.91 トリリオン 米ドルに達すると予測されており、2027年〜2032年にかけて12.45%のCAGRで成長します。
バイオテクノロジー製品・サービスへの需要を牽引しているものは何ですか?
新規バイオロジクス、シーケンシング投入コストの低下、適格な研究開発支援が需要を支えています。Genmabは2026年上半期にEPKINLY/TEPKINLYのグローバル売上高が48%成長したと報告しました。
どの技術セグメントがバイオテクノロジー活動をリードしていますか?
組織工学・再生が2026年に20.28%のシェアでトップとなりました。DNAシーケンシングは2027年〜2032年にかけて21%のCAGRで最も速く成長すると予測されています。
バイオテクノロジー業界で著名な企業はどこですか?
Thermo Fisher Scientific Inc.、Biogen Inc.、Novozymes A/S(Novonesis)、Vertex Pharmaceuticals Inc.、BioNTech SEが著名な参加者です。
バイオテクノロジーの商業化を制約する可能性があるものは何ですか?
2025年のレビューは、個別化ナノ治療に使用されるオミクスベースのコンパニオン診断に対する標準ガイダンスの不足を指摘しました。これにより検証作業が追加され、治療に連動した展開が複雑になる可能性があります。
どの地域がバイオテクノロジー需要をリードし、成長が予測されていますか?
北米は2026年に44.56%のシェアを占めました。アジア太平洋地域は2027年〜2032年にかけて16.4%のCAGRで最も速く成長すると予測されています。