
フィリピン太陽エネルギー市場規模とシェア
Mordor Intelligenceによるフィリピン太陽エネルギー市場分析
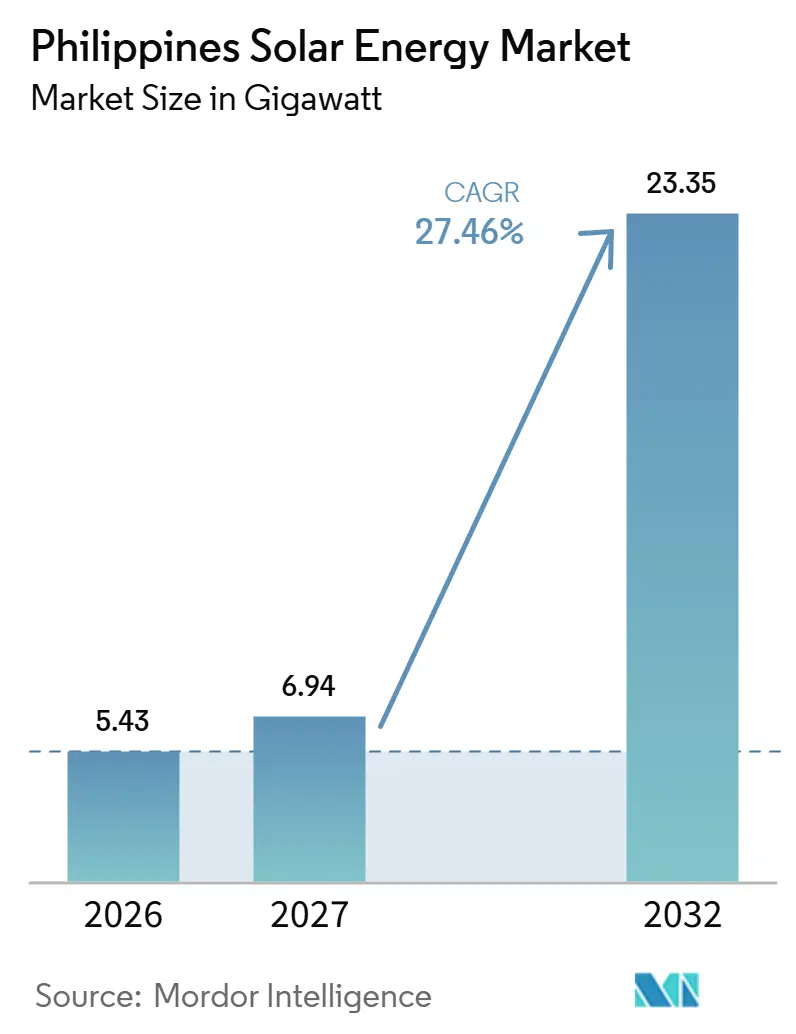
フィリピン太陽エネルギー市場規模は、2026年の5.43ギガワット、2027年の6.94ギガワットから2032年までに23.35ギガワッに拡大し、2027年から2032年にかけて27.46%のCAGRを記録すると予測されています。
屋根設置コストの低下と政府のオークション提案がフィリピンにおける太陽エネルギー投資を支援しており、企業による再生可能エネルギー調達が潜在的な収益ルートを開いてます。太陽光発電プラス蓄電池は昼間の出力を他の時間帯にシフトさせることができ、蓄電池とグリッドアクセスを供給提案の補完的な要素にしています。2026年9月、発電ユニットの同時停止によりビサヤスグリッドの予備力が輪番停電中に低下しました。この信頼性のギャップは、系統連系型の太陽光発電プラス蓄電池プロジェクトの必要性を強化しています。蓄電された出力は日照時間外にも購入者に届けることができるためです。
レポートの主要なポイント
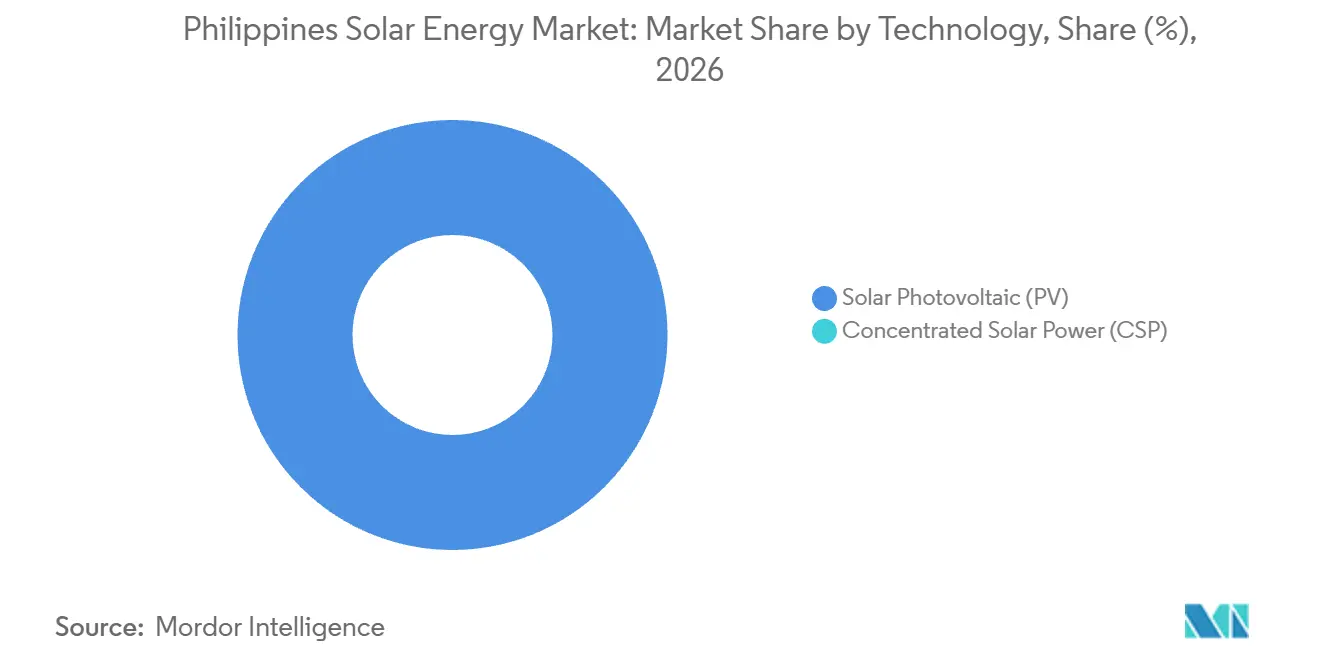
- 技術別では、太陽光発電(PV)が2026年にフィリピン太陽エネルギー市場シェアの100%を占め、2027年から2032年にかけて27.46%のCAGRが予測される最も成長の速いセグメントです。
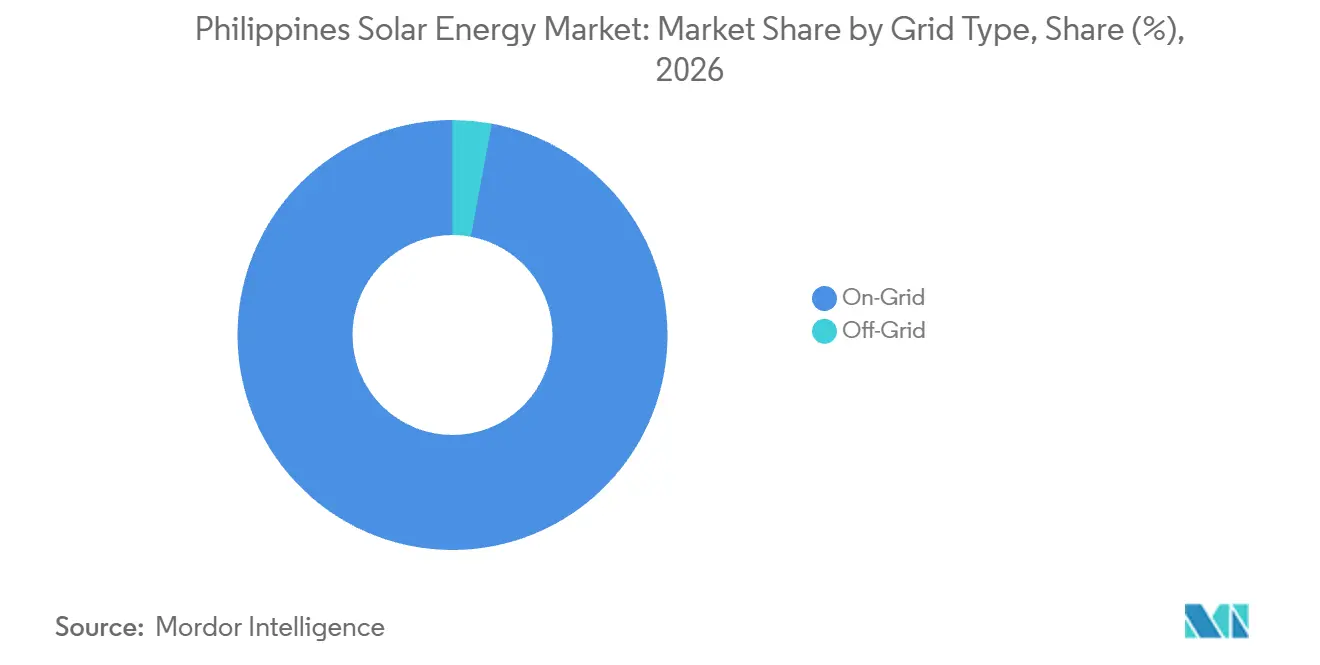
- グリッドタイプ別では、系統連系設置が2026年のフィリピン太陽エネルギー市場規模の97.07%のシェアでリードしており、独立系統設置は2027年から2032年にかけて30.85%のCAGRで最も成長の速いセグメントです。
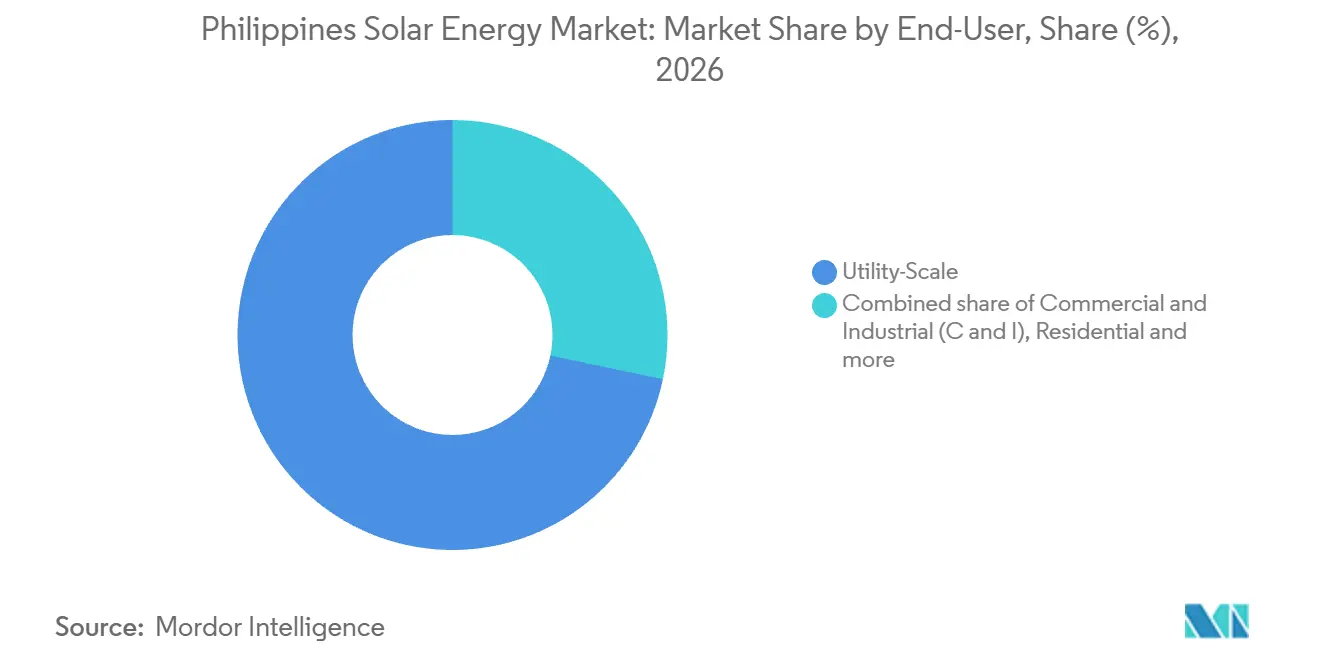
- エンドユーザー別では、ユーティリティスケール設置が2026年の太陽光発電容量の71.7%を占め、住宅用設置は2027年から2032年にかけて31.25%のCAGRで最も成長の速いセグメントです。
- コンポーネント分析では、パネル、インバーター、架台システム、電気接続、蓄電池をその設置、統合、納品の役割によって区別しています。
- 地理的には、ルソン島が2026年の国内太陽光発電容量の78.24%のシェアを占め、大規模な系統連系型太陽光発電基盤に支えられています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRに対する概算影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| PVモジュールおよびBOSコストの急速な低下 | +14% | 全国 | 短期(2年以内) |
| グリーンエネルギーオークション(GEAP)が2025年から1GW以上の太陽光発電パイプラインを解放 | +12% | イサベラおよびブラカン | 中期(2〜4年) |
| ハイパースケーラーおよびBPOによる企業PPAが24時間365日のクリーン電力を要求 | +7% | フェアビューおよびカビテ | 中期(2〜4年) |
| DOEネットメータリング改革による100kW上限の1MWへの引き上げ(2024年) | +4% | 全国 | 短期(2年以内) |
| 灌漑用貯水池への浮体式太陽光発電の導入(国家灌漑局・DOE覚書) | +2.5% | パンタバンガンおよびハラウル川プロジェクトエリア | 長期(4年以上) |
| 輸出製造業者に対するASEAN全域の炭素国境調整圧力 | +1.5% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PVモジュールおよびBOSコストの急速な低下
安価な太陽光ハードウェアによる手頃さの効果は、それを設置済みシステムに変換するコストに依存します。IEA太陽光発電システムプログラムは、非常に低いモジュールコストが2025年の世界PV市場のさらなる成長を支えたと報告しました。[1] Emberは、フィリピンの太陽光発電設置コストが2025年5月から2026年5月にかけて約10%低下したと推定しました。屋根設置の購入者にとって、その地域的な低下は完全な設置への投資ケースを強化し、一方でグローバルなモジュール価格は投入コストの背景を提供します。潜在的な需要の恩恵は、より多くの世帯が屋根設置システムを検討できるようになるにつれ、設置業者および関連する電気・架台工事にも及びます。
グリーンエネルギーオークション(GEAP)が2025年から1GW以上の太陽光発電パイプラインを解放
オークション選定は、太陽光発電開発者にプロジェクト提案から国家開発パイプラインへの明確なルートを与えます。DOEの2025年GEA-4落札者リストには、SMC Global Light and Power Corp.のカウアヤン地上設置型太陽光発電プロジェクト第2フェーズに対して630MW、アンガット浮体式太陽光発電プロジェクト第1フェーズに対して540MWの提案容量が記録されています。合計すると提案は1,170MWとなり1GWを超え、両プロジェクトの納品開始は2028年1月と記載されています。共通の開発者が実行リスクを集中させているため、これらの提案はプロジェクトの進捗を条件とした期日付きの調達機会を表しています。これらを前進させることで、2つの太陽光発電フォーマットにわたってモジュール、架台構造、浮体システム、EPCサービスへの需要が生まれます。
ハイパースケーラーおよびBPOによる企業PPAが24時間365日のクリーン電力を要求
再生可能エネルギーの契約需要は、太陽光発電開発者に物理的供給と証書販売の異なるルートを持つ潜在的な顧客チャネルを与えます。2026年、STT GDC Philippinesは、STTフェアビューおよびSTTカビテのデータセンター向けに、MPowerとの40.5MWの再生可能エネルギー供給契約を締結しました。[2] 再生可能エネルギー供給契約は、MeralcoのElectricity Supply部門であるMPowerとの10年間の契約を対象としていました。DOE通達DC2025-10-0024は、再生可能エネルギー開発者がネットゼロまたはRE100目標のために企業に自発的RECを販売するバーチャル電力購入契約のルールを定めました。太陽光発電開発者にとって、自発的REC販売は再生可能エネルギー属性に対する企業需要を通じてプロジェクト資金調達を支援できる一方、物理的供給契約は別途の発電・納品コミットメントを必要とします。
DOEネットメータリング改革による100kW上限の1MWへの引き上げ(2024年)
クレジット共有は、複数拠点の太陽光発電顧客に自社の複数の電力口座に対して発電量を評価する理由を与えます。DOEの2025年10月の通達は、適格エンドユーザーが同一配電事業者のフランチャイズエリア内の口座間でネットメータリングクレジットを共有することを規定しました。事業者は少なくとも2紙の新聞への掲載から15日後に通達が発効し、配分を可能にすることが求められます。実施された場合、このメカニズムにより単一の口座保有者が複数の電力請求書に対して太陽光発電設置を評価できるようになります。したがって、商業的な機会は単一の事業者フランチャイズエリア内の適格口座ポートフォリオに対する協調的な太陽光発電提案です。
阻害要因影響分析*
| 阻害要因 | CAGRに対する概算影響率(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ビサヤス・ミンダナオ回廊における系統容量の脆弱性 | -6% | ビサヤス、特にレイテ・サマール回廊 | 中期(2〜4年) |
| ベトナムおよびマレーシアと比較した高い資金調達コスト(WACC9%以上) | -4.5% | 全国 | 短期(2年以内) |
| CARP農地改革規則に基づく土地取得紛争 | -2% | 全国 | 長期(4年以上) |
| 台風関連の運用・保守障害によるLCOEの上昇 | -1% | 北ルソン島の台風被害地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ビサヤス・ミンダナオ回廊における系統容量の脆弱性
送電制約は、太陽光発電開発者が完成した発電資産を購入者が利用できる電力に変換する方法を複雑にします。2026年9月7日、DOEはレイテ・サマール回廊を含むビサヤス全域の送電制約を、インフラ改善の可能性について評価していると述べました。開発者にとって、制約のあるネットワークは太陽光発電所の準備状況とその出力の供給可能性を切り離す可能性があります。出力を供給できないビサヤスの完成した発電所は、資金調達コストが継続する中でその出力から収益を得られず、プロジェクトリターンを低下させます。
ベトナムおよびマレーシアと比較した高い資金調達コスト(WACC9%以上)
資本コストの上昇は、建設が進む前にプロジェクトが達成しなければならないリターンを引き上げることで太陽光発電開発を制約します。発電資産に資金を提供するユーティリティスケール開発者にとって、そのより高いハードルは機器の見積もりが魅力的であっても、プロジェクトを除外する可能性があります。負担は初期投資と、プロジェクトの資金調達期間にわたってそれを回収するために利用可能な電力収益との関係にかかります。モジュール支出の削減は機器費用を軽減しますが、貸し手と投資家が必要とするリターンを自動的に削減するわけではありません。したがって、確実な電力販売を持つプロジェクトは、契約収入が必要な資本リターンを支えられない場合、投資が遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
PV拡大は商業的納品に依存太陽光発電(PV)は2026年のフィリピン太陽エネルギー市場規模の100%のシェアを占め、2027年から2032年にかけて27.46%のCAGRが予測される最も成長の速いセグメントです。IRENAは2025年末時点でフィリピンのPV容量を3,892MWと記録しており、2024年末の2,993MWから増加しています。技術分類に集光型太陽熱発電(CSP)がないため、予測される容量成長はすべてPV追加から生じます。
PVの採用は、産業用電力消費と初期機器支出を切り離す取り決めを通じても拡大しています。TotalEnergies ENEOS Renewables Distributed Generation Asiaは、2025年3月4日にブラカンのメイカウアヤン工場にあるSteelAsiaの1.9MWpの屋根設置型PVシステムを稼働させました。10年間の契約の下、TotalEnergies ENEOSがシステムに資金を提供して設置し、運用を引き受ける一方、SteelAsiaは追加の初期コストなしに電力を購入します。この構造はPVの提案を機器取得から契約電力サービスへと広げ、プロバイダーの長期的な運用義務を顧客への提案の中心に置きます。

グリッドタイプ別:
接続規模と離島アクセスが納品を形成系統連系設置は2026年のフィリピン太陽エネルギー市場シェアの97.07%を占め、最大のセグメントとなっています。DOEは2025年に国家グリッドに3,544MWの太陽光発電設置容量を報告しました。系統連系開発者にとって、主要な商業的課題は発電資産を納品ルートに合わせることです。設置メガワットは電力販売ではなく発電所の能力を表すためです。
独立系統設置は最も成長の速いセグメントであり、2027年から2032年にかけて30.85%のCAGRが予測されています。2026年4月26日、国家電力公社は地方政府および第2海兵旅団とともに、遠隔地のタウィタウィ州シタンカイに243台の太陽光家庭用システムを輸送しました。この家庭向けチャネルは、分散した受益者への輸送をシステム供給と並ぶ独自の課題にしています。納品の価値は最終的に、輸送された機器を対象世帯の利用可能な電力アクセスに変換することにかかっています。NPCの納品は輸送を公的機関と地域パートナーに委ね、機器供給者に識別可能な制度的相手方を与えます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
ユーティリティプロジェクトと分散型顧客は異なるモデルを必要とするユーティリティスケール設置は最大のセグメントであり、2026年の市場の太陽光発電容量の71.7%を占めました。Dagohoy Green Energy Corporationのボホール州における27.12MWDCプロジェクトは2025年6月24日に商業運転を開始しました。SN Aboitiz Power-Magat, Inc.との電力供給契約は最初にPetroGreenによって締結され、その後Dagohoy Green Energy Corporationに譲渡されました。発電資産と指定された電力購入者の組み合わせは、ユーティリティスケールの競争がプロジェクト納品と出力の商業的出口の両方にかかっている理由を示しており、契約実行を物理的建設と同様に重要なものにしています。
住宅用設置は最も成長の速いセグメントであり、2027年から2032年にかけて31.25%のCAGRが予測されています。Helios Solarは、2025年に108世帯の顧客が住宅用屋根設置型太陽光発電から自家クリーン電力を生成したと報告し、住宅用採用への顧客ごとのルートを示しています。商業・産業(C&I)ユーザーは別のプロジェクトチャネルを提供しており、PetroGreen Energy CorporationとIsuzu Autoparts Manufacturing Corp.が2025年6月26日にラグナ州ビニャンで3MWpの屋根設置施設を稼働させた例で示されています。そのC&Iサイトでは、PetroGreenが製造エンドユーザーのために施設に資金を提供して建設しました。これらの例は、住宅プロバイダーにとっての世帯顧客獲得と産業サプライヤーにとっての資金調達型サイト開発関係を通じた、規模拡大への異なるルートを示唆しています。
コンポーネント別(定性分析):
統合が機器と契約供給を結びつける太陽光モジュール・パネル、インバーター、架台・追尾システムは、太陽光発電設置内で異なる納品責任を伴います。Gurīn Energyのサンバレス州パラウイグ発電所は、その完全子会社Shizen Inc.が所有し、2025年2月に136,363枚の地上設置型PVパネルで完成しました。ib vogtと提携し、Sineng Electricは2026年2月にApolaki Sevenの99MWpタンタンガンプロジェクト向けに350kWストリングインバーターを供給し、フィリピン国家電公社が立ち会うグリッドコード工場受入試験を完了しました。Solaracksは2025年にダスマリニャス(カビテ)の99.83kWpトヨタマニラベイシステム向けに屋根設置型架台構造を供給し、Solaren Powerがエンジニアリング・調達・建設パートナーを務めました。これらの例はコンポーネント選定を統合上の決定にしています。機器納品、電気試験、構造設置がプロジェクトプロバイダーに対して別々の責任を生み出すためです。
バランスオブシステムと電気設備はネットワーク接続を確立し、エネルギー蓄電とハイブリッド統合は太陽光発電施設の契約納品プロファイルを支援します。Meralco PowerGenとActisの共同投資の一部であるMTerra Solar第1フェーズは、2026年7月14日の開所式において825MW(3,300MWh)の蓄電池システムの通電を記念しました。このプロジェクトにはナグサーグ・サンホセ送電線への500kV送電線が含まれています。これらは蓄電能力とグリッドへの物理的ルートを組み合わせた、異なる形態の統合です。
地域分析
ルソン島太陽エネルギー市場
ルソン島は2026年のフィリピン太陽エネルギー市場規模の78.24%のシェアを占めました。その確立された系統連系ビジネスは国家拡大の中心です。DOEは2025年にルソングリッドに2,758MWの太陽光発電設置容量を報告しました。既存資産はサプライヤーに建設受注を超えて継続する運用関係を与えます。
ミンダナオでは、プロジェクトの段階的実施により、各マイルストーンで通電された容量が開発コンセプト全体よりも商業的に有用になります。DOEとプロジェクトパートナーは2026年7月23日にミンダナオのタンタンガン太陽光発電プロジェクト第1フェーズを通電し、74.5MWpを供給しました。段階的納品により、請負業者と潜在的な購入者は開発のすべての部分が同時に到達すると仮定することなく、実証された準備状況にコミットメントを合わせることができます。その結果生まれる機会は、使用可能なフェーズとその次の納品マイルストーンを中心に契約を構築することであり、開発者に部分的完成からより大きな運用資産への明確なルートを与えます。
パラワン本島は、電力信頼性と燃料コストによって形成されたシステム統合の機会を提示しています。2026年9月、DOEは協調的な送電・発電・配電投資を通じて信頼性制約、高い発電コスト、輸入燃料依存に対処するパラワン本島マスタープランを提示しました。潜在的な太陽光発電開発者にとって、発電提案は周辺の電力システムの投資要件に適合する必要があります。太陽光発電供給は計画の輸入燃料に関する懸念に対処できますが、その信頼性価値は計画されたネットワークへの接続に依存します。
規制の枠組みと見通し
国家通達はセブを含むフィリピン全土の適格な自家使用マイクロ太陽光発電設置を管轄します。DOEの2026年8月通達DC2026-08-0017は、DC定格容量1kWを超えない消費者グレードのプラグアンドプレイPVシステムを対象としています。適格システムを建築許可およびエネルギー規制委員会のコンプライアンス証明書(COC)から免除しており、エンドユーザーによるホスト事業者への通知および適用される法的・技術的・安全要件を条件としています。セブでは、これらの国家通知および安全義務が同じ設置業者から事業者へのハンドオフを定義しています。
規制表
| 決定要因 | フィリピン | セブ |
|---|---|---|
| 主要機関 | エネルギー省 | 国家規則に基づくエネルギー省およびホスト配電事業者 |
| 主要な規制手段または方向性 | 適格な自家使用マイクロ太陽光発電向け通達DC2026-08-0017 | 国家マイクロ太陽光発電通知および安全要件 |
| 商業的効果 | 1kW DC以下の適格システムに対する特定の許可免除 | 事前エンドユーザー事業者通知および技術・安全コンプライアンス |
| 現在の政策魅力度 | 高 | 高 |
| 政策魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
国家の枠組みは、適格なマイクロ太陽光発電設置業者に対して高と評価されています。特定の参入要件を削減しながら通知および安全義務を維持しているためです。通達はERCに対して発効から90日以内に技術的・商業的・系統連系規則を策定するよう指示しており、必要に応じて既存の発行物の調和または改正を認めています。全国およびセブの設置業者に対して変化なしという評価は、予定されている単一取引COCプロセスが自家発電ゼロ輸出施設に関するものであり、マイクロ太陽光発電システムはすでに通達のCOC免除を受けているためです。適用可能な制裁を課すという付随する指示は、許可が簡素化されている場合でも継続的な安全義務を満たすことの商業的重要性を強化しています。
バリューチェーンの段階
バリューチェーンの比較は、太陽光発電資産が運用に向けて進む中で、開発・機器・建設・サービスプロバイダーがどのように収益を獲得するかを追います。2025年10月、SP New Energy Corporationの子会社であるTerra Solar Philippinesは、GEDI Construction Development Corporationおよび2つの中国エネルギー企業とサウスブロックのエンジニアリング・調達・建設(EPC)契約を締結しました。契約には保証、欠陥解決、運用・保守プロトコルが含まれていました。プロジェクトオーナーにとって、建設価値には物理的設置とともに引き渡しと欠陥解決への明確なルートが含まれます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| プロジェクト開発 | Rizal Green Energy Corporationの傘下プロジェクト会社であるBugallon Green Energy Corporationなどの開発者 | 開発および運用収益 | 開発上の決定を最終的な運用に合わせること | プロジェクト引き渡しを通じて運用責任を維持する |
| プロジェクト資金調達 | BNP ParibasおよびDBS Bank Ltd.などのプロジェクト資金提供者 | 利息および資金調達手数料 | 資金調達可能なプロジェクト構造の完成 | 資金調達条件を建設マイルストーンと調整する |
| モジュール供給 | Trina Solar Ltd.などのPVモジュールサプライヤー | 機器販売 | 機器納品を設置シーケンスに合わせること | 確認された建設ニーズに対して納品を段階的に実施する |
| エンジニアリングおよび建設 | GEDI Construction Development CorporationおよびChina Energy International Group Co., Ltd.などのEPC請負業者 | エンジニアリングおよび建設費 | 契約インターフェース間の欠陥解決 | 保証と引き渡し責任を明示的に割り当てる |
| グリッド系統連系 | MIESCORなどの系統連系EPC請負業者 | 変電所および送電建設費 | 接続施設と発電所の準備状況の同期 | ネットワーク工事を発電所マイルストーンと順序付ける |
| 運用・保守 | Solenergy Systems Inc.などの太陽光発電所サービスプロバイダー | 保守・監視サービス収益 | 建設後の障害対応責任の維持 | 継続的な点検・監視・トラブルシューティングを契約する |
| 情報源: Mordor Intelligence | ||||
系統連系は、モジュールサプライヤーが機器販売だけでは果たせない別の納品義務を生み出しす。MIESCORのMTerra Solar工事には230kV定格の変電所と2本の送電線が含まれ、第1フェーズは2026年7月までに完成しました。[3] SolenegyのRaslag 3向け5年間のサービス契約は、保守が建設後もサプライヤー関係を維持できることを示しています。商業的優位性は、建設完了、接続、継続的な発電所サービスの間の未解決のギャップをオーナーが吸収することなく、これらの異なる責任を結びつけることにあります。
競争環境
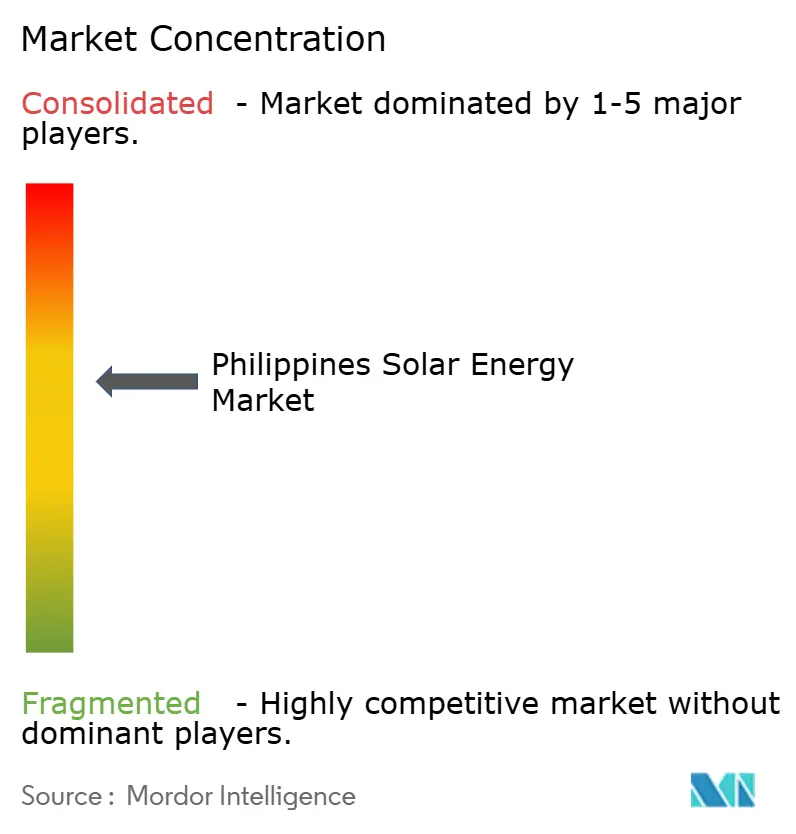
競争は、MTerra Solarを開発するSP New Energy Corporationの子会社であるTerra Solar Philippinesを含む、異なる企業・プロジェクト主体を通じて運営する複数の開発グループに分散しています。Solar Philippines Power Project Holdingsは、2026年1月14日時点でMGEN Renewable Energy, Inc.が57.33%を保有していた上場再生可能エネルギー開発者SP New Energy Corporation(SPNEC)の少数株主として16.3%の持分を保有していました。ACEN Corp.とVena Energyは太陽光発電開発を通じて参加しており、VenaはVena Groupの再生可能エネルギー部門として運営しています。Citicore Power Inc.はCiticore Renewable Energy Corp.を通じて参加し、Aboitiz Power Corp.の再生可能エネルギー部門はAboitiz Renewables, Inc.であり、プロジェクト責任を異なる主体に置いています。
開発者は資金調達可能性と太陽光発電と蓄電池を組み合わせる能力によって差別化しています。Vena Energyは2025年12月12日にイロコスノルテの300MWp地上設置型Opusプロジェクトのファイナンシャルクローズを発表しました。Citicore Renewable Energy Corp.は2025年9月15日にトゥイの197MWp Citicore Solar Batangas 1発電所を320MWhの蓄電池と組み合わせて通電しました。Opusは7つの国際金融機関をプロジェクト資金調達に引き込み、Citicoreの蓄電池ペアリングは太陽光発電の納品を日照時間を超えてシフトする手段を提供します。購入者は資金調達済みの新規建設プロジェクトと蓄電能力を持つ通電済み発電所の間で異なる契約上の選択に直面します。
MTerra Solar第1フェーズは、フィリピン国家送電公社の最終接続承認証明書に続き、Meralco PowerGenが報告したように、2026年8月26日にMeralcoのミッドメリット契約の下で600MWacの商業運転を開始しました。Aboitiz Renewablesは2025年12月に221MWpのオロンガポ太陽光発電所を通電しました。ACENは2025年のフィリピン再生可能エネルギーの帰属発電量を1,866GWhと報告し、2024年から4%減少しました。主な原因は北ルソンの風力タービン修理、太陽放射量の低下、低風速条件です。ACENは発電所の稼働率が前年と同水準であると報告しており、稼働率が変わらなくても発電量が資源条件によって変動することを示しています。接続承認は挑戦者の供給提案への参入条件であり、資源変動性は通電後も継続的な納品リスクを生み出します。
フィリピン太陽エネルギー産業のリーダー企業
-
Solar Philippines Power Project Holdings
-
ACEN Corp.
-
Vena Energy
-
Citicore Power Inc.
-
Aboitiz Power Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
フィリピン太陽光エネルギー市場 このレポートでカバーされる企業
- Solar Philippines Power Project Holdings
- ACEN Corp.
- Vena Energy
- Citicore Power Inc.
- Aboitiz Power Corp.
- Solenergy Systems Inc.
- SunAsia Energy
- Helios Solar Energy Corp.
- Cleantech Global Renewables
- Trina Solar Ltd.
- Canadian Solar
- JinkoSolar
- First Gen Corp.
- Meralco PowerGen (MGen)
- Shell Pilipinas – Solar
- TotalEnergies – Solar
- NextGen Power
- Enfinity Global
- Rizal Wind-Solar Energy Corp.
- Greenergy Holdings
市場参加者にとっての主要な機会
機会の比較は、統合型離島電力供給と適格消費者向けの小規模自家使用太陽光発電提案を対比させています。2026年8月4日、DOEは国家電力公社(NPC)が供給するオフグリッド離島のディーゼル発電を置き換えるための競争的な太陽光発電プラス蓄電池オークションの計画を発表しました。これにより、小規模自家使用設置とは異なる納品義務を持つ潜在的なプロジェクト開発チャネルが生まれます。サプライヤーにとって、購入者チャネルの選択は提案が完全な発電サービスに集中するか、狭く定義された設置に集中するかを決定します。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 統合型離島太陽光発電と蓄電池 | 太陽光発電プラス蓄電池調達計画の発表 | NPCが供給するオフグリッド電力システム | 確認された適格離島向けの統合供給提案を準備する | 適格離島リストは8月計画で最終化中だった | 太陽光発電プラス蓄電池開発者およびプロジェクトインテグレーター |
| 家庭用自家使用マイクロ太陽光発電 | 適格システムに対する許可負担の軽減 | 1kW以下の自家使用システムを持つ世帯 | 適合機器と安全な設置をバンドルし、エンドユーザーが事業者に通知するのを支援する | 事前エンドユーザー通知の完了 | 小規模システム設置業者および適合機器サプライヤー |
| 小規模施設向け自家使用太陽光発電 | 適格なマイクロ太陽光発電設置に対するより簡単な参入 | 1kW以下のシステムを使用する適格な中小企業および医療施設 | 施設のニーズに合わせた限定的な自家使用設置を定義する | 安全な電気統合と技術コンプライアンス | 小規模商業・機関顧客にサービスを提供する設置業者 |
| 情報源: Mordor Intelligence | |||||
有効な小規模システム免除は、設置業者に8月の離島調達計画よりも即時の顧客提案の基盤を与えます。そのタイミングは、近期の顧客獲得のための繰り返し可能な適格自家使用設置サービスを優先します。離島開発は別途準備でき、適格な調達範囲の確認に続いて供給提案へのコミットメントが行われます。
最近の産業開発事情 フィリピン太陽光エネルギー市場
- 2026年9月:Rizal Green Energy Corporationの傘下プロジェクト会社であるBugallon Green Energy Corporationが、パンガシナン州の25MWpブガロン太陽光発電所で商業運転を開始しました。
- 2026年8月:MTerra Solar第1フェーズが、Meralco PowerGenによると、Meralcoとの電力供給契約の下で600MWacのミッドメリット容量の商業運転を開始しました。
- 2026年7月:DOEとプロジェクトパートナーが7月23日にミンダナオのタンタンガン太陽光発電プロジェクト第1フェーズを通電し、74.5MWpを供給しました。
フィリピン太陽光エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
フィリピン太陽エネルギー市場はフィリピンにおける太陽光発電設置容量を測定します。グリッド接続、発電技術、エンドユーザータイプ、システムコンポーネントによって分類された、運用中の太陽光発電システムの設置容量をギガワット単位で計上します。
対象範囲の除外:風力、水力、バイオマス、地熱の設置容量、ギガワット時単位で測定される太陽光発電量、電力小売販売および送電サービスは除外されます。
セグメンテーションの概要
- 技術別
- 太陽光発電(PV)
- 集光型太陽熱発電(CSP)
- 系統接続タイプ別
- 系統連系型
- 独立型
- エンドユーザー別
- ユーティリティ規模
- 商業・産業用(C&I)
- 住宅用
- コンポーネント別(定性分析)
- 太陽光モジュール・パネル
- インバーター(ストリング型、セントラル型、マイクロ型)
- 架台・追尾システム
- バランス・オブ・システムおよび電気設備
- エネルギー貯蔵とハイブリッド統合
データソース、市場規模算定、および検証
デスクリサーチ
エネルギー省の2025年電力統計はグリッドおよび技術別の設置・依存可能容量を提供し、国際機関Bの再生可能エネルギー容量統計2026は国別の太陽光発電容量を経時的に記録しています。SolarPower EuropeのグローバルマーケットアウトルックなどのソースはPV普及のシナリオコンテキストを提供し、pv magazineのフィリピン報道は国内合計をプロジェクトおよび分散型システムの動向と照合します。
DOEの容量表、企業の提出書類および投資家向けプレゼンテーション、信頼性の高い報道はプロジェクトの状況、運用開始日、企業調達、および集計容量シリーズとの照合を提供します。これらの例は例示的なものであり、記載されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立てられています。
一次インタビューおよびサーベイ
フィリピンの太陽光発電開発者、EPCおよび運用プロバイダー、事業者、屋根設置業者、商業・産業または住宅用システムユーザーとのインタビューおよび構造化サーベイは、稼働状況、グリッド接続、容量報告、ハイブリッド資産の取り扱いを明確にします。回答者はオークション落札、ネットメータリング活動、プロジェクトパイプライン、コスト、地域グリッド条件に関する二次調査結果をレビューし、各項目が運用容量とタイミングにどのように影響するかに焦点を当てた質問に答えます。公的記録がオフグリッド、屋根設置、または稼働詳細を欠いたり矛盾したりする場合、アナリストは回答者と定義を調整し、DOE記録、プロジェクト開示、その他の独立した証拠と照合しま。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:45% | 部門・ユニットリーダー:35% | |
| 小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
このモデルはトップダウンの国家容量シリーズからフィリピンの運用中の太陽光発電容量ストックを推定し、選択された合計をサプライヤーおよびプロジェクトの積み上げと抽出された設置容量(プロジェクト状況別)と照合します。運用基盤、落札・確定オークションプロジェクト、系統連系・稼働スケジュール、屋根設置・ネットメータリング追加、モジュールおよびバランスオブシステムコストを追跡します。これらの指標はそれぞれ開始ストック、見込み追加、タイミング、分散型成長、プロジェクト実現可能性を確立するためです。DOE記録とプロジェクト開示はPVまたはCSP、グリッド接続、ユーティリティ・商業産業・住宅用セグメント別のシェアを支援します。コンポーネントカテゴリーはそれらのシステム内の機器を説明するものであり、合計に容量を追加するものではありません。シナリオ分析は代替的な稼働ペースとグリッド遅延パスをテストし、選択的なボトムアップ確認は公開プロジェクト容量とチャネル証拠に依存し、すべての落札が運用になると仮定しません。アナリストは入力を適用する前に容量基準、所有権、運用状況、報告期間の差異を調整し、回答者または独立したプロジェクト証拠でギャップを再検討します。フィリピンの専門家は、オークション実行、グリッドアクセス、屋根設置の普及、プロジェクト完成に関する予測の前提が変数レベルで妥当かどうかを、単一の意見を市場合計として扱うことなく確認できます。
データ検証と更新サイクル
アナリストはDOE容量シリーズを国際機関Bの統計、プロジェクト発表、系統連系記録、抽出された企業開示と照合し、独立した追加または稼働シグナルと一致しない変化を調査します。第2のレビューでは単位、日付、運用状況、セグメントシェア、予測ドライバーを確認し、異常はソース記録に対して解決され、容量の矛盾、稼働遅延、または重要な政策・グリッドイベントによって回答者のフォローアップが引き起こされます。シリーズは年次で更新され、重要なオークション、グリッド、または規制イベントが見通しを変える場合はサイクル間で更新され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのフィリピン太陽エネルギー市場規模と他の公表推定値との比較
公表された推定値は、計上する取引・製品および需要モデル化に使用する投入値が異なる場合があります。フィリピン太陽エネルギー市場はフィリピンにおける太陽光発電設置容量を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。このモデルは運用基盤、落札・確定オークションプロジェクト、系統連系・稼働スケジュール、屋根設置・ネットメータリング追加、モジュールおよびバランスオブシステムコストを追跡します。これらの指標はそれぞれ開始ストック、見込み追加、タイミング、分散型成長、プロジェクト実現可能性を確立するためです。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.94ギガワット(2027年) | |
| グローバルコンサルタンシーA | 19.6ギガワット(2030年) | 2030年の基準値において、この推定値は本レポートの2027年値6.94ギガワットより3年後の時点で182.4%上回っています。より後の予測期間により、レポートの現在年度ストック後に追加のPV容量が運用に入ることが可能です。 |
| 国際機関B | 3.89ギガワット(2025年) | 2025年の基準値において、この推定値は本レポートの2027年値6.94ギガワットより2年前の時点で43.9%下回っています。公表された過去の容量観測値はレポートの現在年度設置ストックより前のものです。 |
Mordor Intelligenceのアナリストはフィリピンのエネルギー省容量シリーズを国際機関Bの統計、プロジェクト発表、系統連系記録、抽出された企業開示と照合し、独立した追加または稼働シグナルと一致しない変化を調査します。
レポートで回答される主要な質問
フィリピン太陽エネルギー市場の規模と成長見通しは?
容量は2027年の6.94ギガワットから2032年までに23.35ギガワットに拡大し、2027年から2032年にかけて27.46%のCAGRを記録すると予測されています。
フィリピンにおける太陽エネルギーの需要を牽引しているものは何ですか?
屋設置コストの低下、オークション活動、企業による再生可能エネルギー調達が需要を支えており、SMC Global Light and Power Corp.の630MWカウアヤン第2フェーズ提案はDOEの2025年GEA-4落札入札の一つです。
フィリピンで最大のシェアを持つ太陽光発電技術はどれですか?
太陽光発電(PV)が2026年に100%のシェアを占め、2027年から2032年にかけて27.46%のCAGRが予測される最も成長の速い技術です。
フィリピンの太陽光発電産業にはどの企業が参加していますか?
参加者にはSolar Philippines Power Project Holdings、ACEN Corp.、Vena Energy、Citicore Power Inc.、Aboitiz Power Corp.が含まれます。持株会社は2026年1月14日時点で再生可能エネルギー開発者SPNECの少数株主として16.3%の持分を保有していました。
フィリピンにおける太陽光発電の普及を遅らせる可能性があるものは何ですか?
送電制約が電力納品を複雑にする可能性があります。2026年9月、DOEはレイテ・サマール回廊を含むビサヤスの制約を評価していました。
フィリピンのどの地域が最大の太陽光発電設置容量シェアを持っていますか?
ルソン島は2026年の国内太陽光発電容量の78.24%のシェアを占めました。DOEは2025年にルソングリッドに2,758MWの太陽光発電設置容量を報告しました。