
フィリピンのデータセンター市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
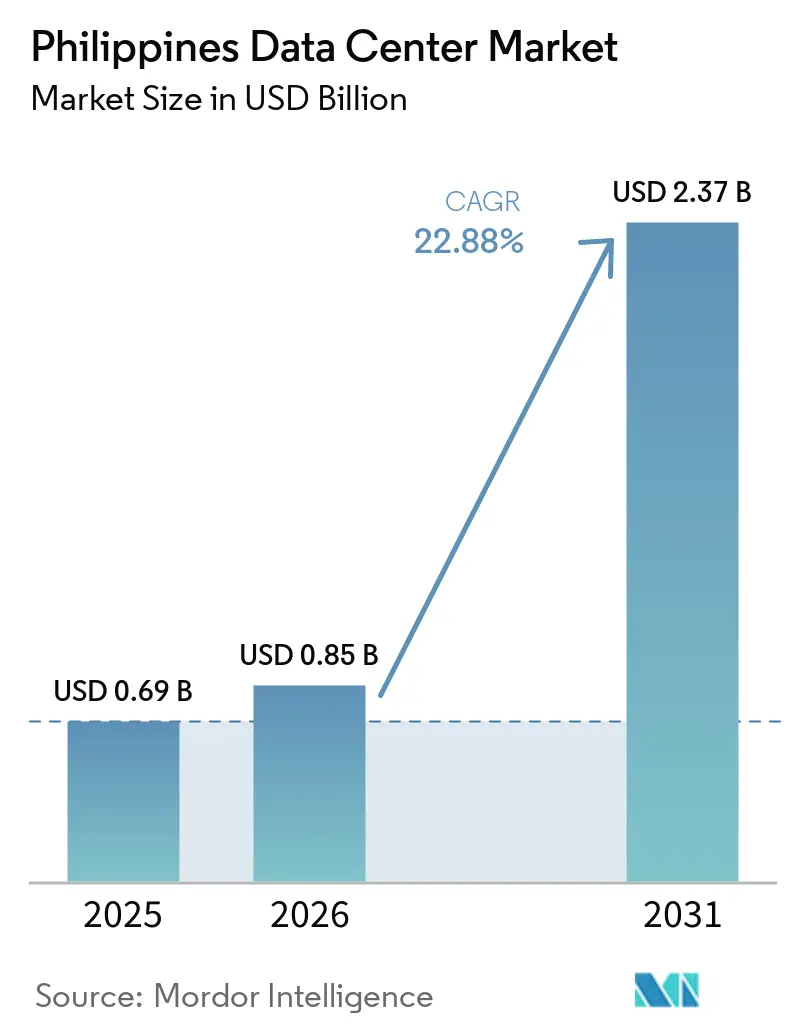
| 基準年の市場規模 (2025) | 0.69 十億米ドル |
| 市場規模 (2026) | 0.85 十億米ドル |
| 市場規模 (2031) | 2.37 十億米ドル |
| 成長率 (2026 - 2031) | 22.88 % |
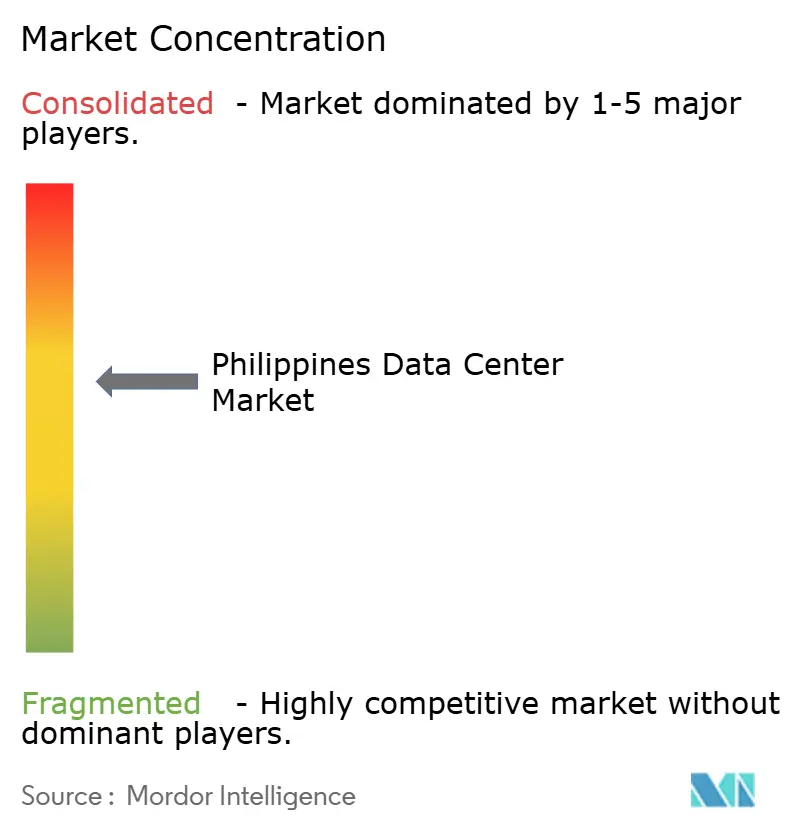
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピンのデータセンター市場分析
フィリピン データセンター市場規模は、2025年の6.9億米ドルから2026年には8.5億米ドルに増加し、2031年には23.7億米ドルに達すると予測されており、2026年から2031年にかけて22.88%のCAGRで成長します。導入済みベースの観点では、市場は2025年に0.49千メガワットと評され、2026年の0.66千メガワットから2031年には1千メガワットへと、予測期間(2026年から2031年)において6.15%のCAGRで成長すると予測されています。
市場セグメントのシェアと推計はMW単位で算出・報告されています。ハイパースケルの展開、政府のクラウドファースト義務化、および拡大する海底ケーブルのフットプリントが建設期間を短縮しており、オペレーターは優良な土地、再生可能エネルギー、および熟練した人材の確保に向けて競争しています。新たな太平洋横断ルートによって供給される国際帯域幅は遅延を低減し冗長性を向上させており、グローバルプロバイダーをマニラ、クラーク、および新興の地方ハブへと引き寄せています。銀行、通信、eコマース分野における企業のデジタルトランスフォーメーションプログラムは顧客基盤を着実に拡大しており、サステナビリティ目標が液体冷却の採用と再生可能エネルギーの調達を加速させています。国内の既存事業者がキャリアニュートラル、AIレディ、エネルギー効率に優れた施設を展開する国際コロケーション専門事業者に対してシェアを守ろうとする中、競争の激しさが増しています。
主なレポートの要点
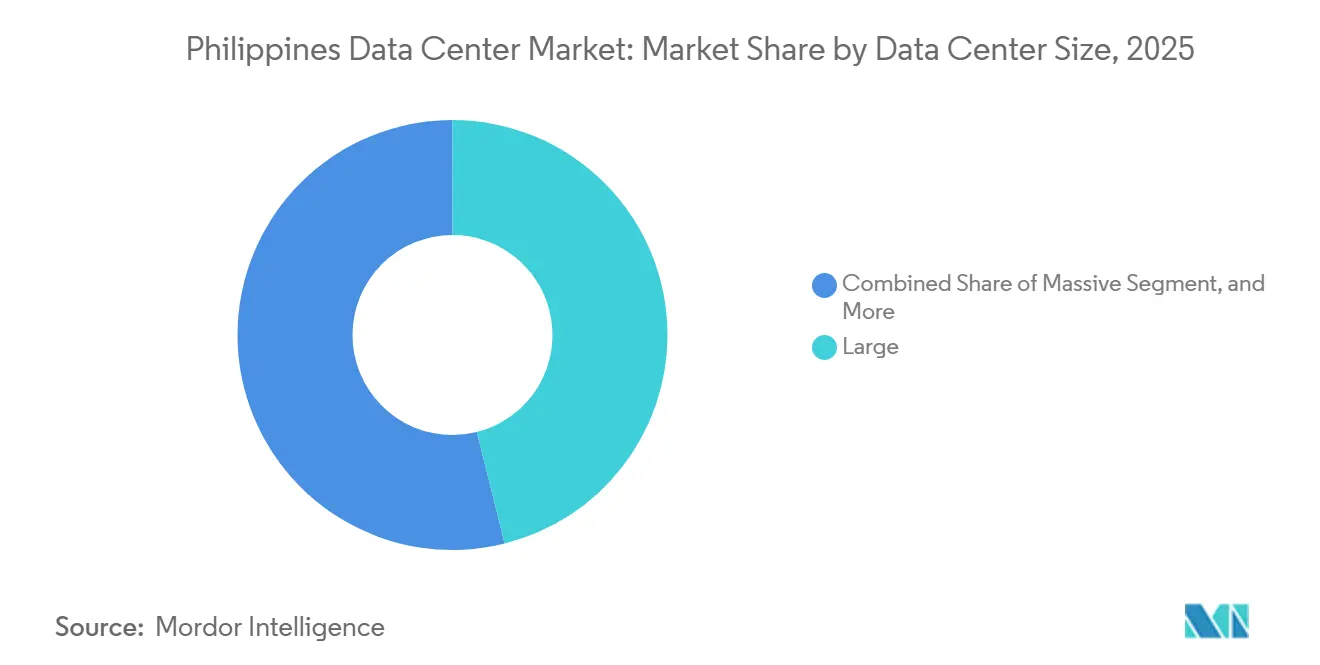
- データセンター規模別では、大規模施設が2025年のフィリピン データセンター市場において46.10%のシェアで首位を占め、中規模施設は2031年にかけて24.42%の最高CAGRを記録しした。
- ティアタイプ別では、ティア3インフラが2025年のフィリピン データセンター市場シェアの71.42%を占め、ティア4施設は2026年から2031年にかけて最高24.96%のCAGRを達成すると予測されています。
- データセンタータイプ別では、コロケーションが2025年のフィリピン データセンター市場規模の94.85%を占め、ハイパースケール自社構築は2026年から2031年にかけて28.29%のCAGRで拡大すると予測されています。
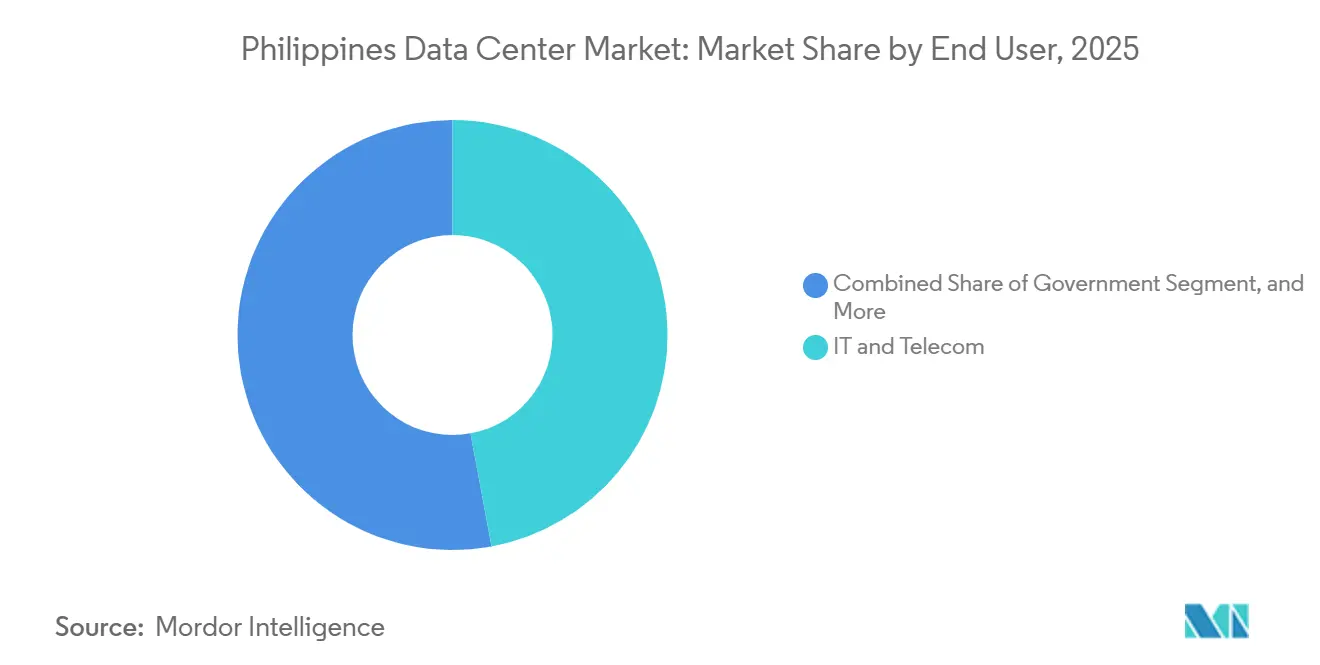
- エンドユーザー別では、ITおよび通信が2025年に47.10%の収益シェアを獲得し、BFSIは2031年にかけて26.17%のCAGRで成長すると予測されています。
- ホットスポット別では、メトロマニラが2025年のフィリピン データセンター市場シェアの23.70%を占め、タルラック州バンバンは2031年にかけて23.38%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
フィリピンのデータセンター市場の動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドおよびOTTの構築加速 | +6.2% | 全国規模、メトロマニラ、ラグナ、カビテでの早期利益獲得 | 中期(2〜4年) |
| 低遅延エッジノードに対するエンタープライズ需要の急増 | +4.8% | アジア太平洋コアから地方都市への波及 | 短期(2年以内) |
| ハイパースケール投資に対する政府のインセンティブ | +3.9% | クラーク、タルラック、バンバンに集中した全国規模 | 長期(4年以上) |
| 海底ケーブル陸揚げエコシステムの強化 | +5.1% | バタンガス、ダバオ、オーロラに焦点を当てたグローバル接続性 | 中期(2〜4年) |
| メトロマニラ以外での急速な光ファイバー化 | +2.8% | 首都圏(NCR)を除く地方フィリピン | 長期(4年以上) |
| グリーンエネルギー政策によるPUE最適化の促進 | +1.7% | 全国的な実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドおよびOTTの構築加速
ハイパースケールクラウドプロバイダーはワークロードのローカライズを進めており、Alibaba Cloudは2025年末までにフィリピン初の施設を建設する計画を立てている一方、米国系オペレーターはメトロマニラおよびセントラルルソン周辺のサイトを評価しています。国家クラウドファーストポリシーは公的機関にワークロードの移行を義務付けており、マルチテナント容量への安定した需要を生み出しています。[1] eGov PHスーパーアプリなどの電子政府プラットフォームは共有インフラ上にサービスを統合し、コンピューティング要件を増大させています。貿易産業省は、人工知能が2030年までにGDPの12%に貢献する可能性があると予測しており、GPUレディなデータセンターへの投資を触媒しています。オペレーターはそのため、高密度ラック、液体冷却、および専用AIゾーンを備えたキャンパスを設計し、資産の将来性を確保しています。
低遅延エッジノードに対するエンタープライズ需要の急増
金融機関、通信事業者、およびデジタルプラットフォームは、ユーザーエクスペリエンス基準の向上を満たすために、エンドユーザーに近い場所でのトランザクション処理にシフトしています。Union Bankは、データアーキテクチャを近代化した後、ローン審査サイクルを6週間から3分未満に短縮し、近接コンピューティングの遅延優位性を強調しました。フィリピン中央銀行(バングコ・セントラル・ング・ピリピナス)は、2024年に小売支払いの50%がデジタルであると報告しており、即時の不正検出エンジンに対する需要を高めています。Globe Telecomは、18サイトおよびパブリッククラウドリージョン全体にプリスマクラウドのセキュリティ制御を拡張することで、4,600万人のGCashユーザーをサポートしています。このようなワークロードにはマイクロ秒単位の遅延が必要であるため、事業者はコアハブとの相互接続を維持しながら、地方都市のサテライト施設を開発しています。
ハイパースケール投資に対する政府のインセンティブ
共和国法第11659号により通信およびデータセンターの所有権が完全な外国資本に開放され、以前の40%上限が撤廃され、外国資本の流入が加速しました。基地転換開発局は、ニュークラーク市において47ヘクタールを300MWおよび27億米ドルのハイパースケールキャンパス向けにリースし、政策主導の土地配分および税制優遇措置を示しています。2億8,800万フィリピンペソ(510万米ドル)のフィリピンデジタルインフラプロジェクトはブロードバンドの普及強化を目的とし、間接的にデータセンターの稼働率を向上させます。これらの総合的な施策は、世界的な投資家にとってのリスクプレミアムを低下させ、フィリピンがハイパースケールの拠点をめぐってシンガポールやインドネシアと競争するのを支援しています。
海底ケーブル陸揚げエコシステムの強化
ジュピター、ビフロスト、CAP-1を含む8つのトランスパシフィックシステムが2025年までにフィリピンに陸揚げされる見込みであり、利用可能な国際容量が60テラビット毎秒(Tbps)から130テラビット毎秒(Tbps)超へと増加する予定です。[2] Converge ICTのダバオにおける陸揚げ局がルートの多様性をもたらし、ミンダナオを潜在的なグローバルゲートウェイとして位置づけています。米国西海岸ハブへの低遅延と強化された冗長性により、多国籍クラウド、ストリーミング、およびゲーム企業にとってローカル施設がより魅力的となっています。その結果、複数の事業者がバタンガス、オーロラ、バレルのケーブル陸揚げ局近辺のデータホールキャパシティを事前リースし、初期のトラフィック急増を取り込もうとしています。
制約の影響分析*
| 制約 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 電気料金の上昇とグリッドの不安定性 | -4.2% | 全国規模、地方部で最も顕著 | 短期(2年以内) |
| 複雑な通行権および許認可手続き | -2.1% | 国家規制フレームワーク | 中期(2〜4年) |
| 重要施設運営における熟練労働者不足 | -1.8% | メトロマニラおよび大都市圏 | 長期(4年以上) |
| 米ドル建て融資に対するソブリンリスクプレミアムの上昇 | -1.3% | 投資家の認識 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電気料金の上昇とグリッドの不安定性
平均的な商業用電気料金は1キロワット時(kWh)当たり0.18米ドルであり、東南アジアで最も高く、営業利益率を圧迫しています。スポット市場の変動性は依然として深刻であり、ビサヤス卸売料金は2024年初頭に42%急騰し、電力コスト予測の難しさが増しています。停電は年間平均28回発生しており、5時間の停電により推定5億5,600万フィリピンペソ(980万米ドル)の生産性損失が生じています。[3] 事業者は、再生可能エネルギーの電力購入契約(PPA)の締結、オンサイトのディーゼルバックアップの設置、および電力使用効率(PUE)の柔軟な設計によりリスクを軽減しています。それにもかかわらず、高い料金はマレーシアやタイと比較してハイパースケール自社構築を抑制し、潜在的な需要を鈍化させています。
複雑な通行権および許認可手続き
海底ケーブルおよび陸上光ファイバーの展開は、2022年以前の10日間から最長4カ月に延びた許認可スケジュールに直面しており、接続プロジェクトを遅延させています。データローカライゼーションの草案規定により、政府および規制対象事業体がデータを国内で処理することが義務付けられる可能性があり、コストが増加し、国境を越えたクラウド運用が複雑化します。グローバルデータアライアンスは、厳格なローカライゼーション下では国内総生産(GDP)が1.7%低下する可能性があると推計しています。開発業者にとっては、分散した市区町村の認可および複数機関の管轄が重複することで建設スケジュールが延長され、資金調達コストが増大し、小規模参入者を阻害して事業の内部収益率(IRR)を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:規模の利益と分散型リーチ
大規模施設は2025年のフィリピン データセンター市場の46.10%を占め、連続したホワイトスペースと効率的な運用を求めるハイパースケール顧客の要件によって牽引されています。VITROスタ・ロサキャンパスは4,500ラックと50MWの容量を追加し、同オペレーターの全国容量を100MWに引き上げる一方、STTフェアビューは完成時に124MWを目標としています。24.42%のCAGRで成長する中規模ホールは、特に地方の経済特区において遅延とコストのバランスを求める企業に支持されています。ナラ テクノロジーパークが計画する3フェーズ300MWのメガキャンパスは、開発者が電力と需要の立上がりに合わせて資本支出を段階的に配分する方法を示しています。
0.5〜2MWのエッジノードは、特にセブおよびダバオにおいて、fintech、eコマース、およびメディアのワークロードに対するローカリティコンプライアンスを満たしています。60MW超のメガ施設は依然として限られていますが、エネルギー効率基準のベンチマークを設定しており、ASHRAE熱ガイドラインを超え、液体浸漬冷却を統合することが多いです。この二極化により、オペレーターはポートフォリオアプローチを提供できます。すなわち、AI向けのメガキャンパスにおける高密度ゾーンと、コンテンツキャッシングおよびディザスタリカバリのワークロード向けにティア2都市における小規模フットプリントを組み合わせるものです。

ティアタイプ別:競争上の優位性としての信頼性
ティア3環境は2025年に71.42%のシェアを占め、同時並行でメンテナンス可能なインフラを必要とする企業のサービスレベル契約を反映しています。PLDTのクラーク拠点はマニラ以外で初のTIA-942 レーテッド3認証を取得し、地方開発者のテンプレートを確立しました。フィリピン データセンター市場規模においてティア4に割り当てられた部分は依然として小さいですが、銀行や重要なSaaSプロバイダーがダウンタイムなしの非同期メンテナンスに対応できる耐障害性プラットフォームを求めるにつれて加速する可能性があります。
オペレーターは新規建設をティア3プラスとして設計し、デュアル電源経路と高冗長性への段階的投資によってティア4へのアップグレードが可能なよう設計しています。ティア1〜2のスペースは、稼働率よりもコスト効率が優先されるアーカイブおよびディザスタリカバリのワークロードに引き続き利用されています。バンコ・セントラル・ン・ピリピナスによる2時間以内の侵害報告に関する制ガイダンスは、冗長電源と冷却に対する顧客の期待を強化し、新規プロジェクトのエントリーポイントとしてティア3を押し上げています。
データセンタータイプ別:コロケーションがハイパースケール自社構築の中でも優位性を維持
コロケーションは2025年の市場価値の94.85%を占め、資産軽量型の拡張モデルに対する企業およびクラウドテナントの選好を裏付けています。キャリアニュートラルホールにおけるリテールラックは、ソフトウェア、メディア、およびfintechの企業の参入障壁を下げる一方、ホールセールスイートはハイパースケーラーに立ち上げ期間中の柔軟性を提供しています。しかし、フィリピン データセンター市場規模においてハイパースケール自社構築に充てられた部分は、Alibaba Cloud、Google、およびその他のプラットフォームがローカルユーザーベースを成熟させコスト予測可能性を求めるにつれて、28.29%のCAGRで加速しています。
エンタープライズエッジ施設は、公共部門の入札における厳格なデータローカライゼーション条項と、遅延に敏感なゲームおよびストリーミングトラフィックに対応しています。Bee Information Technology Philippines Inc(ビーインフォテック PH)HIVEは3,600ラックと複数のミートミールームを提供し、遅延クリティカルなワークロードのためのクロスコネクト密度を重視しています。サステナビリティ属性が主要な選定基準となっており、Digital Edgeのナラ1は設計PUEが1.2未満を達成したことで2023年アジア太平洋イノベーション賞を受賞しました。
エンドユーザー別:ITおよび通信がリード、BFSIが急速に拡大
ITおよび通信プレイヤーは2025年に47.10%のシェアを保有しており、主に光ファイバーバックボーンの支配と内部プラットフォーム向けコンピューティングリソースの消費によるものです。Globe Telecom Inc(グローブ)とPLDTは垂直統合を追求し、未活用のラックを収益化しながら5Gコア、OSS/BSS、および付加価値サービス向けの容量を確保しています。フィリピン データセンター市場シェアにおいてBFSIに割り当てられた部分は、デジタル銀行、電子ウォレット、および規制サンドボックスが顧客あたりのコンピューティング密度を高めるにつれて、26.17%のCAGRで最も急速に拡大しています。
eコマース、政府、製造業、およびメディアのワークロードが総じて増分需要を牽引しています。政府によるeGov PHスーパアプリの採用は、認定された国内ホールへのワークロードを効率化しています。メディアプラットフォームは、ピーク時のキャンペーン中にシームレスなユーザーエクスペリエンスを確保するため、マカティのコロケーションスイートに高ビットレートのビデオエンコーディングをオフロードしています。製造業はIoTアナリティクスを採用しており、ラグナからカビテにかけての経済特区においてリアルタイムのエッジ処理を必要としています。
ホットスポット別:メトロマニラのコアと台頭する地方ハブ
メトロマニラは2025年に23.70%の市場シェアを保持し、複数のケーブル陸揚げポイント、金融機関の本社、および熟練した労働力プールへの近接性により、引き続き中心地となっています。STTマカティやBee Information Technology Philippines Inc(ビーインフォテック)のHIVEなどの施設は、ウォークイン型の企業需要を活用してそれぞれ5MW超のITロードを達成していす。フィリピン データセンター市場規模におけるバンバンの貢献は23.38%のCAGRで成長しており、ニュークラークシティの47ヘクタールのテクノハブとDITO Telecommunityが計画する3.62億米ドルのキャンパスによって推進されています。
アンヘレス市は空港への隣接性とフリーポートの税制優遇を活用し、マニラを拠点とするクライアントからのディザスタリカバリ展開を誘致しています。その他の地域では、セブおよびダバオが国内海底ループに接続したエッジ施設を誘致しており、ビサヤ地方およびミンダナオ地方のユーザーに対するコンテンツデリバリーと決済処理の遅延を改善しています。地方への分散化は、首都における電力と土地の制約を緩和しながら、多国籍テナントの地理的冗長性を拡大するのに役立っています。
地理的分析
メトロマニラ、カビテ、およびラグナは2025年に国際ケーブルの2重陸揚げと成熟した光ファイバーグリッドに支えられ、ITロードの支配的なシェアを合算で占めていました。VITROスタ・ローザのハイパースケールキャンパスは115kVの変電所を統合しており、開発業者がグリッドの変動を緩和するために専用フィーダーを確保する方法を示しています。ルソン島の国内バックボーンにより、事業者はクラーク、パンパンガ、ビニャン(ラグナ)を複数のダークファイバールートで相互接続し、100km未満の距離でアクティブ・アクティブのデータレプリケーションアーキテクチャを実現することが可能となっています。
ルソン島中部の年平均成長率(CAGR)3.38%は全国最速であり、クラーク経済特区内のターンキーインセンティブ、連続した土地区画、および開通予定のマニラ・クラーク間通勤鉄道によるものです。ナラテクノロジーパークの第1フェーズ100MWはメトロマニラ内では珍しい大規模集約の事例を示しています。タルラック州の地方電力協同組合は、太陽光および水力ポートフォリオに連動したコストプラス電力料金を提供しており、持続可能性を重視するハイパースケーラーに訴求しています。
ビサヤスおよびミンダナオは、フィリピン国内海底ケーブルネットワークの2,500kmリングが全国33カ所の陸揚げポイントを接続する中で、初期段階の勢いを示しています。Converge ICTによるダバオへのビフロストシステムの陸揚げにより、シンガポールおよびカリフォルニアへの遅延が低下し、南部ハブが実行可能なエッジノードとして再定位されています。2,500のバランガイにある政府のTech4EDセンターは分散型クラウド採用を促進し、公共サービスデータセット向けのマイクロコロケーションポッドを生み出しています。予測期間を通じて、事業者はセブのマクタンエコゾーンおよびダバオのITパークに20〜30MWのキャンパスを設立し、地域のエンタープライズ成長を取り込む計画です。
全体として、群島という地理的特性は、密度と大陸間接続のためにマニラから100km以内に位置するコアのハイパースケールキャンパスと、規制、遅延、およびディザスタリカバリの考慮事項に対応する地方のエッジサイトを組み合わせたハイブリッドアーキテクチャを必要としています。この分散型トポロジーは、国内の冗長ルートを求める国家ブロードバンド計画のマンデートに沿い、包括的なデジタル化を推進しています。
競争環境
市場集中度は中程度であり、上位5社が設置ラックの約62%を掌握しており、10点満点の競争激度スコアは6となっています。PLDTのePLDT子会社は11のVITROサイトと9,000ラックでコロケーション容量をリードしており、50MWのスタ・ローザサイトがグループをAIおよびGPUワークロード向けに位置づけています。Globe Telecomおよびアヤラグループが支援するSTT GDCフィリピンは、マカティ、フェアビュー、カビテにおける多段階の拡張を通じて124MWを目標とし、STTのグローバル設計プレイブックを活用しています。
国際的な参入者が競争を激化させています。Equinixは2025年にTIMのキャリアニュートラル施設3拠点を買収し、IBX相互接続モデルを導入して多国籍SaaS企業の直接ピアリングを可能にしました。Digital EdgeのNARRA1は持続可能性を強調し、断熱冷却を実施することでPUE1.2未満、水使用効率(WUE)ほぼゼロを達成しています。Beeinfotech PHは高密度スイートとマルチクラウドアクセスノードで差別化し、国内ライセンスを待つ中国のOTT事業者にラックレディスペースを提供しています。
戦略的な動きは、再生可能エネルギー調達、AI対応ホールの改修、およびキャリアニュートラルな拡張可能性を中心に展開されています。エボリューションデータセンターズはシティコア再生可能エネルギーと協定を締結し、太陽光および水力エネルギーで完全に供給される100MWキャンパスを開発することで、持続可能性への高まる注目を反映しています。STT GDCフィリピンは、モデルトレーニングワークロードからの初期需要を取り込むために国内初の液体冷却ショールームを開設しました。PLDTはメラルコの小売電力供給部門と提携し、新たな拡張向けに初期35%の再生可能エネルギーミックスを確保し、エンドカスタマーのESG要件に対応しています。
フィリピンのデータセンター産業リーダー
-
Bee Information Technology Philippines Inc
-
ePLDT Inc
-
NTT Global Data Centers Philippines Inc
-
ST Telemedia Global Data Centres Philippines
-
Digital Edge (Singapore) Holdings Pte Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年8月:情報通信技術省がテクノロジー企業Kintsugiとの覚書(MOU)に署名し、AI統合および高度なサイバーセキュリティソリューションを特徴とする最先端のデータセンターの開発、建設、および運営を行う。
- 2025年6月:EquinixがマカティおよびカビテにあるキャリアニュートラルのTIMデータセンター3拠点の買収を完了し、フィリピン市場への参入を果たした。
- 2025年5月:First Gen Corporationが、現在の17.4MWから拡大し、データセンターへの少なくとも180MWのクリーンエネルギー供給の交渉を開始した。
- 2025年4月:フェルディナンド・マルコス・ジュニア大統領が、国内初のAI対応ハイパースケールデータセンターの開設式典を主宰した。
フィリピンのデータセンター市場レポートの範囲
NCR(メトロマニラ)はホットスポット別セグメントとしてカバーされています。大規模、超大規模、中規模、メガ、小規模はデータセンター規模別セグメントとしてカバーされています。ティア1および2、ティア3、ティア4はティアタイプ別セグメントとしてカバーされています。非利用、利用済みは吸収率別セグメントとしてカバーされています。| 大規模 |
| 超大規模 |
| 中規模 |
| メガ |
| 小規模 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 非利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
| BFSI |
| ITおよびITES |
| 電子商取引 |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
| アンヘレス市 |
| メトロマニラ |
| バンバン |
| フィリピンのその他地域 |
| データセンター規模別 | 大規模 | ||
| 超大規模 | |||
| 中規模 | |||
| メガ | |||
| 小規模 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 非利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| 電子商取引 | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | アンヘレス市 | ||
| メトロマニラ | |||
| バンバン | |||
| フィリピンのその他地域 | |||
市場の定義
- ITロード容量 - ITロード容量または設置容量とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギーの量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンターの容量のうちリースされた割合を示します。例えば、100MWのデータセンターが75MWをリースした場合、吸収率は75%となります。稼働率やリースアウト容量とも呼ばれます。
- レイズドフロアスペース - 床の上に設けられた高架スペースです。元の床と高架床の間の隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この構造は適切な配線および冷却インフラの整備を支援します。平方フィート(ft²)で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられたレイズドフロアスペースに基づいてセグメント化されています。メガデータセンター:ラック数が9,000超、またはレイズドフロアスペース(RFS)が225,001平方フィート超;超大規模データセンター:ラック数が3,001〜9,000、またはRFSが75,001〜225,000平方フィート;大規模データセンター:ラック数が801〜3,000、またはRFSが20,001〜75,000平方フィート;中規模データセンター:ラック数が201〜800、またはRFSが5,001〜20,000平方フィート;小規模データセンター:ラック数が200未満、またはRFSが5,000平方フィート未満。
- ティアタイプ - アップタイムインスティテュートによると、データセンターはインフラの冗長設備の能力に基づいてティア1、ティア2、ティア3、ティア4の4つに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に区分されています。
- コロケーションタイプ - このセグメントは、リテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は潜在顧客にリースされるITロードの量に基づいて行われます。リテールコロケーションサービスのリース容量は250kW未満;ホールセールコロケーションサービスのリース容量は251kW〜4MW;ハイパースケールコロケーションサービスのリース容量は4MW超です。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、電子商取引、通信、製造業が調査対象市場における主要なエンドコンシューマーです。範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービス事業者のみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと称され、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容される機器およびサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計ならびに冷却および電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置容量とは、設置されたラックに配置されたサーバーおよびネットワーク機器が消費するエネルギーの量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンターの容量のうちどれだけがリースされているかを示します。例えば、100MWのデータセンターが75MWをリースした場合、吸収率は75%となります。稼働率やリースアウト容量とも呼ばれます。 |
| レイズドフロアスペース | 床の上に設けられた高架スペースです。元の床と高架床の間の隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この構造は適切な配線および冷却インフラの整備を支援します。平方フィート/メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用されるデバイスです。 |
| 通路(アイル) | ラックの列の間にある開放スペースです。この開放スペースはサーバールームの最適温度(20〜25°C)を維持するために重要です。サーバールーム内には主にホットアイルとコールドアイルの2つの通路があります。 |
| コールドアイル | ラックの前面が通路に面している通路です。冷却された空気がこの通路に向けられ、ラックの前面から取り込まれて温度が維持されます。 |
| ホットアイル | ラックの背面が通路に面している通路です。ラック内の機器から放散された熱がCRACの排気口に向けられます。 |
| クリティカルロード | データセンターの運用にとって稼働が不可欠なサーバーおよびその他のコンピューター機器を含みます。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標です。(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)によって算出されます。さらに、PUEが1.2〜1.5のデータセンターは高効率と見なされ、PUEが2超のデータセンターは非常に非効率と見なされます。 |
| 冗長性 | 無停電電源装置(UPS)、発電機、CRACなどの追加コンポーネントを追加することで、電源障害や機器故障の際にIT機器が影響を受けないようにするシステム設計として定義されます。 |
| 無停電電源装置(UPS) | ユーティリティ電源と直列に接続され、バッテリーにエネルギーを蓄積するデバイスで、ユーティリティ電源が遮断された場合でもIT機器への供給が継続されます。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置されてダウンタイムを回避するための不断電力供給を確保します。データセンター施設にはディーゼル発電機が設置されており、一般的に施設には48時間分のディーゼルが備蓄されています。 |
| N+1 | 「必要数プラス1」と称され、障害の場合のダウンタイムを回避するために利用可能な追加機器の設置を示します。4つのコンポーネントごとに1つの追加ユニットがある場合、データセンターはN+1と見なされます。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するには追加のUPSシステムが1台必要となります。 |
| 2N | 2つの独立した電力分配システムが展開される完全冗長設計を指します。したがって、一方の分配システムが完全に故障した場合でも、もう一方のシステムがデータセンターへの電力供給を継続します。 |
| インロウ冷却 | 列内のラック間に設置される冷却設計システムで、ホットアイルから暖かい空気を吸引し、コールドアイルに冷却空気を供給することで温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設がデータセンター運用を維持する準備の程度を決定します。非冗長(N)の電源コンポーネント(UPS、発電機)、冷却コンポーネント、および電力分配システム(ユーティリティ電力グリッドから)を持つデータセンターはティア1データセンターに分類されます。ティア1データセンターの稼働率は99.67%、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | 冗長電源および冷却コンポーネント(N+1)と単一の非冗長分配システムを持つデータセンターはティア2データセンターに分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、熱排出装置、および燃料タンクが含まれます。ティア2データセンターの稼働率は99.74%、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長電源および冷却コンポーネントと複数の電力分配システムを持つデータセンターはティア3データセンターと呼ばれます。この施設は計画的(施設メンテナンス)および計画外(停電、冷却障害)の中断に対して耐性があります。ティア3データセンターの稼働率は99.98%、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いデータセンタータイプです。ティア4データセンターは複数の独立した冗長電源および冷却コンポーネントと複数の電力分配パスを持ちます。すべてのIT機器はデュアル電源対応であり、あらゆる障害に対して耐障害性を持ち、運用の継続を確保します。ティア4データセンターの稼働率は99.74%、年間ダウンタイムは26.3分未満です。 |
| 小規模データセンター | フロアスペース面積が5,000平方フィート以下、または設置可能なラック数が200台以下のデータセンターは小規模データセンターに分類されます。 |
| 中規模データセンター | フロアスペース面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800台のデータセンターは中規模データセンターに分類されます。 |
| 大規模データセンター | フロアスペース面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000台のデータセンターは大規模データセンターに分類されます。 |
| 超大規模データセンター | フロアスペース面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000台のデータセンターは超大規模データセンターに分類されます。 |
| メガデータセンター | フロアスペース面積が225,001平方フィート以上、または設置可能なラック数が9,001台以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 容量要件が250kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に利用されます。 |
| ホールセールコロケーション | 容量要件が250kW〜4MWの顧客を指します。これらのサービスは主に中規模から大規模の企業に利用されます。 |
| ハイパースケールコロケーション | 容量要件が4MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、およびOTT事業者(Netflix、Hulu、HBO+など)から生じます。 |
| モバイルデータ速度 | スマートフォンを介してユーザーが体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されているキャリア技術によって決まります。市場で利用可能なキャリア技術は2G、3G、4G、5Gであり、2Gが最も遅く、5Gが最速です。 |
| 光ファイバー接続ネットワーク | 高速インターネット接続で農村部と都市部を接続するために国全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザーが1カ月に消費する平均データ量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般的に、銅線ケーブルと光ファイバーケーブルが住宅用および商業用の両方で使用されます。光ファイバーケーブルは銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2カ所以上の陸揚げポイントに敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信およびインターネット接続が確立されます。これらのケーブルは1点から別の1点へ1秒間に100〜200テラビット(Tbps)を伝送することができます。 |
| 炭素フットプリント | データセンターの通常運用中に発生する二酸化炭素の量の指標です。石炭、石油・ガスが電力生成の主要な供給源であるため、この電力の消費が炭素排出に寄与しています。データセンター事業者は、施設から生じる炭素フットプリントを抑制するために再生可能エネルギー源を組み込んでいます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 ステップ1で特定された変数および要因は、入手可能な過去の市場数値に対して検証されます。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測年の市場規模推計は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定 この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な像を生成するために、さまざまなレベルおよび職能から選定されます。
- ステップ4:調査成果物 シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム


