
太陽光発電インバーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
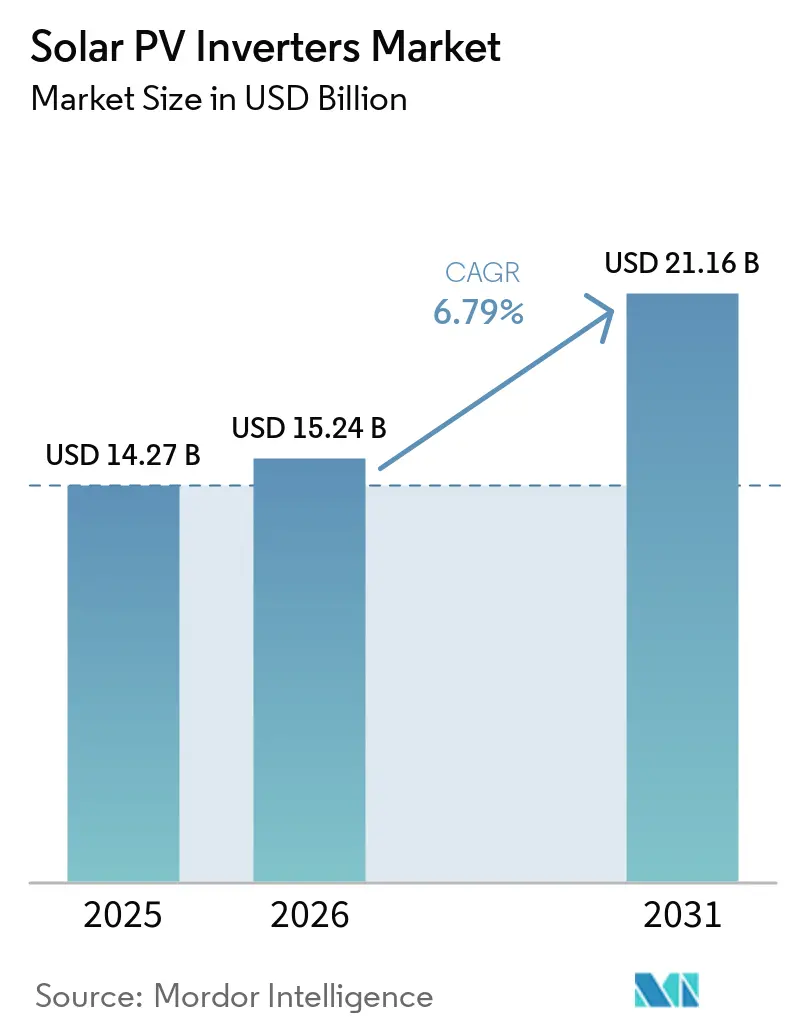
| 市場規模 (2026) | 15.24 十億米ドル |
| 市場規模 (2031) | 21.16 十億米ドル |
| 成長率 (2026 - 2031) | 6.79 % |
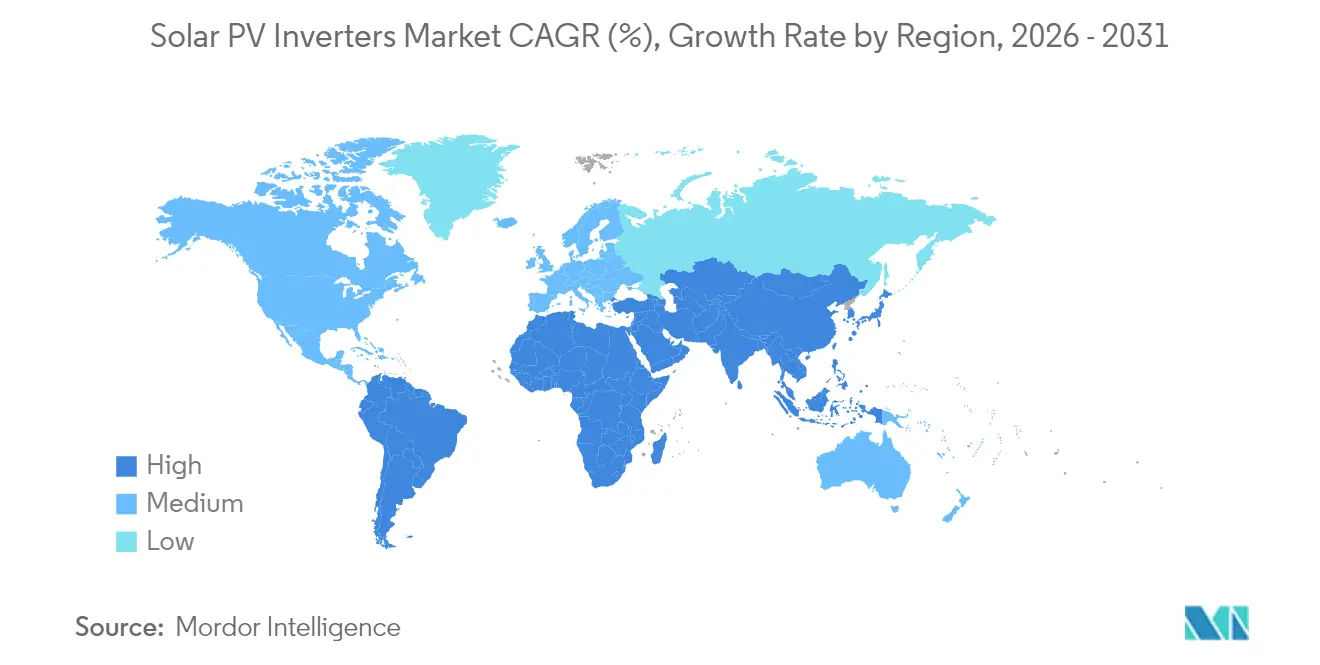
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
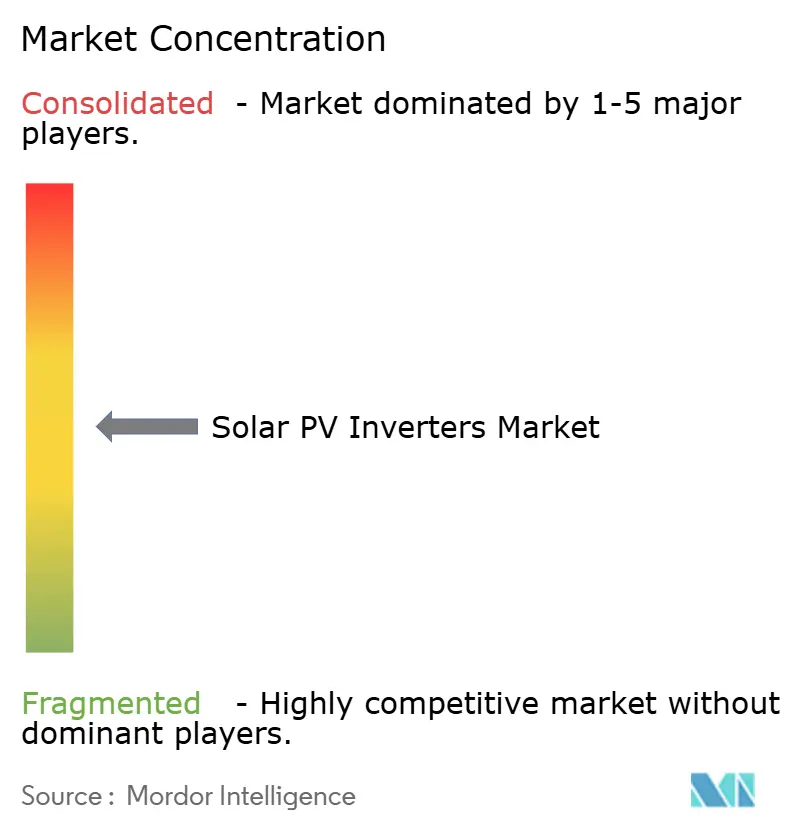
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる太陽光発電インバーター市場分析
太陽光発電インバーター市場規模は、2025年の142億7,000万米ドルから2026年には152億4,000万米ドルに成長し、2026年から2031年にかけて6.79% CAGRで2031年までに211億6,000万米ドルに達すると予測されている。
本市場の拡大は、単純な直流から交流への変換から、電力品質を保護し所有者に新たな収益源を開放するスマートなグリッド形成ソリューションへの移行によって支えられている。アジア太平洋地域が世界需要の中核を担う一方、中東は大規模な電力プロジェクトとグリッド近代化アジェンダが交差することで、現在最も急成長している地域となっている。日本における堅調な更新サイクル、インドの屋根設置義務、米国および欧州全体での高電圧設計が近期のユニット数量を押し上げる一方、持続的なSiC/IGBTの供給不足と中国における出力制限の増加が拡大ペースを抑制している。こうした逆風にもかかわらず、高度なグリッドサポート機能に対するプレミアム価格設定が、太陽光発電インバーター市場における総収益を上向きに維持している [1]。
レポートの主要ポイント
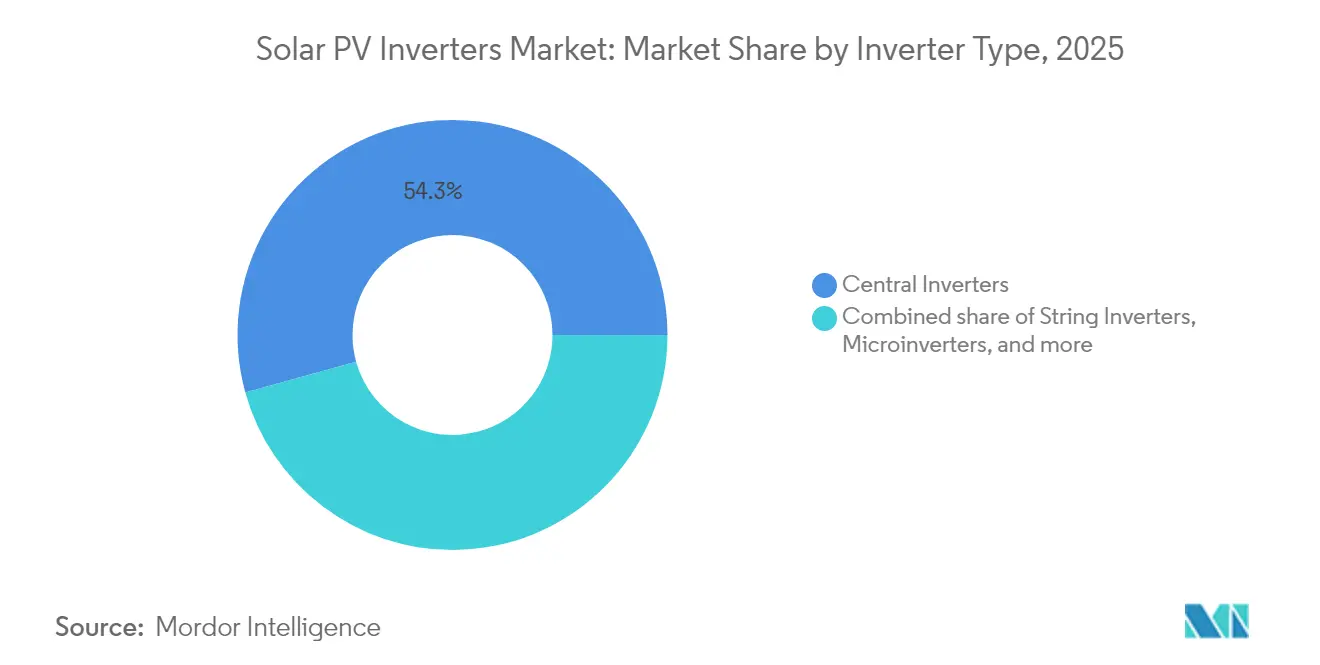
- インバータータイプ別では、セントラルシステムが2025年に54.30%の収益シェアを占め、マイクロインバーターは2031年までに最速の7.96% CAGRを記録すると予測されている。
- 用途別では、大規模電力用設備が2025年の太陽光発電インバーター市場規模の62.25%を占め、住宅用は2031年まで7.45% CAGRで成長する見込みである。
- フェーズ別では、三相ユニットが2025年の太陽光発電インバーター市場シェアの71.20%をリードし、単相は2026年から2031年にかけて7.05% CAGRを記録すると予測されている。
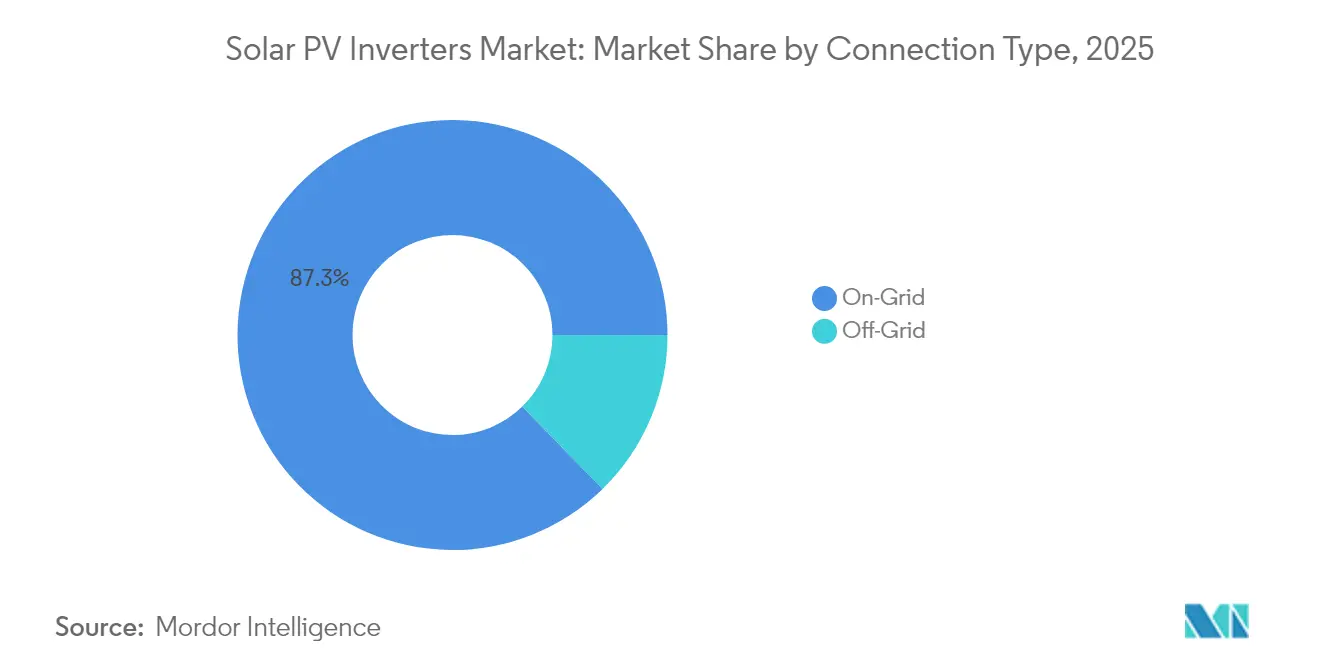
- 接続タイプ別では、系統連系設計が2025年の収益の87.30%を占め、独立型ソリューションは2031年まで8.32% CAGRで拡大する見込みである。
- 地域別では、アジア太平洋地域が2025年の世界出荷量の54.40%を占め、中東・アフリカが9.31% CAGRで最も急成長している地域である。
- 企業レベルでは、上位10社のサプライヤーが2024年収益の大部分を集合的に支配しており、新規参入者に対する高い参入障壁を持つ高度に集中した市場構造を反映している。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模電力プロジェクトにおける高電圧1,500Vストリングインバーターの急速な普及(米国、スペイン) | +1.2% | 米国およびスペインに集中した世界規模 | 中期(2~4年) |
| インドの商業ビルにおける屋根設置太陽光義務化による100kW以下インバーター需要の増加 | +0.8% | インドおよび東南アジアへの波及 | 短期(2年以内) |
| 日本の2012年~2016年FITブーム期に設置されたインバーターの積極的な更新サイクル | +0.6% | 日本および早期普及市場への教訓 | 中期(2~4年) |
| 欧州における高度なグリッドサポート機能の統合による平均販売価格の上昇 | +0.9% | 欧州および北米への拡大 | 長期(4年以上) |
| 太陽光・蓄電ハイブリッドソリューションの成長によるオーストラリアにおける双方向インバーターの需要拡大 | +0.7% | オーストラリアおよびバッテリー優遇市場への展開 | 中期(2~4年) |
| ブラジルにおける現地化インセンティブによるセントラルインバーターの国内製造促進 | +0.4% | ブラジルおよびラテンアメリカへの潜在的拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模電力プロジェクトにおける高電圧1,500Vストリングインバーターの急速な普及(米国、スペイン)
電力開発業者は、バランス・オブ・システムコストを削減し電力密度を高めるため、1,500V、さらには2,000VのDCアーキテクチャを採用する傾向が強まっている。GE Vernovaの2,000Vプラットフォームは、均等化エネルギーコストを低減する30%の出力向上を示している。この電圧移行により、新規建設サイトでは1,000Vアレイが経済的に時代遅れとなり、特に土地とグリッドの余裕が大きなブロックサイズを可能にする場所では改修プロジェクトが促進される。半導体需要の高まりがSiCデバイスの供給を逼迫させ、主要ブランド間での熱設計の専門知識の戦略的重要性を高めている。
インドの商業ビルにおける屋根設置太陽光義務化による100kW以下インバーター需要の増加
インドの政策は新規および既存の商業施設に屋根設置アレイの設置を義務付けており、100kW以下のインバーターへの持続的な需要を生み出している。2024年度の4GWという記録的な追加量は、この機会の規模を示している [2]。国内メーカーは、2026年までの110GWのセル・モジュール建設計画に組み込まれた輸入代替目標から恩恵を受け、地域のバリューチェーンを強化している。複数の州で実施上のギャップが残るものの、標準化された設置慣行が住宅用への広範な普及のテンプレートを提供している。
日本の2012年~2016年FITブーム期に設置されたインバーターの積極的な更新サイクル
固定プレミアム型売電制度のルール改定により、日本のシステムオーナーは設置から10年以上経過したストリングインバーターを、無効電力供給機能とリアルタイム価格シグナルへの追従機能を備えたユニットへ交換することが求められている。東京都が2025年に新築建物に対して義務付けた太陽光発電設備の設置要件は、電圧調整機能を持つ機器への需要を加速させ、プレミアム収益機会を創出している。日本市場の動向は、初期設置分が同時期に老朽化を迎え、より厳格な系統連系規程が適用される他の成熟した太陽光発電地域にとって、有益な先行事例となっている。
欧州における高度なグリッドサポート機能の統合による平均販売価格の上昇
欧州は現在、新規プロジェクトに遠隔制御可能なスマートインバーターを義務付けている。2025年3月に施行されたドイツのSolarspitzen-Gesetzは、高度な制御機能が導入されない限り、系統への売電を60%に制限している。SMAの主力セントラルプラットフォームへの2kV SiC MOSFETの採用は、これらのコードを満たすために必要な性能の飛躍を示している。スペイン、イタリア、英国における同様の規制が、地域の太陽光発電インバーター市場全体の平均販売価格を引き上げている。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高電流SiC/IGBTパワーモジュールの持続的な供給不足と価格変動 | -1.4% | プレミアムセグメントへの深刻な影響を伴う世界規模 | 短期(2年以内) |
| 中国北西部における出力制限の増加によるセントラルインバーター受注の減少 | -0.9% | 中国および世界的な価格への波及効果 | 中期(2~4年) |
| 米国における断片化した系統連系コードによる認証コストの増大 | -0.6% | 米国および世界標準への間接的影響 | 中期(2~4年) |
| 屋根設置DC回路における防火安全上の懸念によるドイツでのマイクロインバーター普及の遅延 | -0.4% | ドイツおよびEU、他市場への潜在的波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高電流SiC/IGBTパワーモジュールの持続的な供給不足と価格変動
SiCウェーハの供給逼迫が高効率インバーターを制約し続け、部品コストを増大させている。Wolfspeedの財務的困難がリスク認識を高める一方、Infineonの費用対効果の高い200mm SiCウェーハへの切り替えは2026年以降の緩和を示唆している [3]。グリッド形成機能のために高度な半導体に依存する欧州および北米のメーカーは、シリコン代替品に頼ることができる垂直統合された中国の競合他社よりも急激なマージン圧縮を経験している。
中国北西部における出力制限の増加によるセントラルインバーター受注の減少
中国北西部における出力制限は、2023年の2.4%から2030年までに10%に上昇する可能性がある。大規模な電力資産は収益の侵食に直面し、開発業者はプロジェクトを延期または縮小し、セントラルユニットへの発注を削減することを余儀なくされている。2025年6月に施行された再生可能電力の市場ベース価格設定が、グリッド容量をめぐる競争を激化させている。全国規模の蓄電建設が長期的なリスクを相殺する可能性があるが、近期の受注残は依然として脆弱である。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
インバータータイプ別:
マイクロインバーターが勢いを増すセントラルユニットは2025年に54.30%の収益リードを維持したが、モジュールレベルエレクトロニクスが早期採用者のニッチを超えて普及するにつれ、マイクロインバーターは7.96% CAGRで成長すると予測されている。Enphaseは2025年に650万台以上の国内マイクロインバーターを出荷し、米国の現地化基準を満たし、セグメントの商業的規模を示した。太陽光発電インバーター市場は、ASIC設計、ワイヤレスデータ、熱工学を小型フットプリントに組み合わせた企業を評価する。セントラルアーキテクチャは出力制限により中国では需要が横ばいとなっているが、特にプラントレベルの制御と競争力のある設備投資が優先される場所では、他の地域の電力プロジェクトに引き続き根付いている。
マイクロエレクトロニクスにおける競争の激しさは顕著であり、参入障壁は純粋なハードウェアコストよりもファームウェアの高度さと安全認証から生じている。その結果、低価格参入者は急速シャットダウンやバッテリーインターフェースモードなどの急速な機能展開に追いつくのに苦労している。堅調な数量成長にもかかわらず、マイクロインバーターが次の10年前にストリングプラットフォームを凌駕する可能性は低く、太陽光発電インバーター市場はアーキテクチャ別に多様化した状態を維持している。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
プロシューマー需要がギャップを縮小電力プラントは長期PPAの下でロックされた大規模プロジェクトパイプラインを反映し、2025年出荷量の62.25%を占めた。それでも、グリッドサービスと純課金フレームワークが家庭経済を向上させるにつれ、住宅用システムは年率7.45%で拡大する見込みである。インドのプラダン・マントリ・スーリャ・ガル・プログラムは2027年3月までに30GWの屋根設置アレイを目標とし、オーストラリアのバッテリー追加トレンドがアタッチメント率を高めている。商業用屋根はインドの屋根設置義務の波に乗るが、他の地域では慎重な融資条件が回収期間を延ばしている。
プロシューマーは双方向機能とアイランドモードの耐障害性をますます重視しており、インバーターOEMはバッテリー制御ロジックを統合するよう促されている。その結果生じる平均販売価格の上昇が、より緩やかなマクロ設置成長を補い、太陽光発電インバーター市場内の総収益の進展を支えている。一方、電力開発業者は1,500Vおよび2,000Vプラットフォームに注力し、より厳格なグリッドコード準拠を満たすためにSTATCOM的な機能と組み合わせている。
フェーズ別:
住宅規模が単相普及を促進三相機器は商業用屋根と電力設備に根付き、2025年収益の71.20%を占めた。しかし、単相ユニットは欧州、インド、オーストラリアで家庭用数量が増加するにつれ、7.05% CAGRを追跡している。ドイツにおける800Wまでのバルコニー太陽光キットの政府承認は、プラグアンドプレイ設計が草の根的な容量成長を生み出す方法を示している。今後、より大きな米国の住宅や日本の複合施設では準三相ソリューションが必要となり、2つのカテゴリー間の歴史的な境界が曖昧になる可能性がある。
デジタル制御ボードと電力段のコスト削減により、単相製品に高度なグリッド形成アルゴリズムを組み込むことが可能になっている。この機能により電圧フリッカーが低減され、配電網事業者からの受け入れが向上している。両フェーズバリアント間でモジュラープラットフォームを標準化するOEMは、部品コストを抑制しながらクロスセグメントのシナジーを獲得できるはずである。
接続タイプ別:
ハイブリッドの柔軟性が独立型ニッチを拡大系統連系アーキテクチャは2025年に87.30%のシェアを維持し、ネットメータリングと固定価格買取フレームワークによって支えられた。独立型ソリューションは年率8.32%の成長が予測され、脆弱なグリッドからの自律性を求めるサハラ以南の電化や遠隔地の採掘キャンプで牽引力を得ている。リチウムイオンコストの低下と堅牢なインバーター・充電器コンボが展開を簡素化しているが、メンテナンスと初期設備投資が依然として広範な普及を妨げている。
系統連系モードと独立モードをシームレスに切り替えるハイブリッドシステムは、両セグメントにまたがっている。カリフォルニアなど停電が多い地域でのバックアップ電力への期待を満たしながら、系統連系時にはデマンドレスポンス収益を獲得する。その結果、インバーターファームウェアのロードマップは、オプションのアップグレードではなくベースラインとしてマルチモード機能を優先し、太陽光発電インバーター市場内の価値獲得を強化している。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の太陽光発電インバーター市場
アジア太平洋地域は2025年の出荷量の54.40%を創出しており、中国の垂直統合型サプライチェーンとインドの政策主導による屋根設置型太陽光発電の普及がその基盤となっている。中国の新たな市場ベースの関税制度により新規設備投資が鈍化する可能性があるものの、蓄電池を組み込んだ改修工事や高電圧ストリングへの対応が出荷量の底堅さを支えている。インドの製造能力は2026年までに110ガワットに達する見込みであり、国内調達ループを強化し、地域の太陽光発電インバーター市場を輸入変動リスクから保護している。ただし、規制執行における地域格差が当面の恩恵を抑制している。
欧州・北米・中東の太陽光発電インバーター市場
中東は2031年までに最も高い9.31%のCAGRを記録し、ギガワット規模のプロジェクトを経済多角化の青写真と整合させている。過酷な砂漠環境が高温ディレーティング設計への需要を喚起し、密閉キュービクルソリューションを専門とする欧州のOEMにとってニッチ市場を開拓している。サウジアラビアおよびアラブ首長国連邦における系統強化の取り組みは、低電圧ライドスルーおよび無効電力管理の仕様水準を引き上げており、ベンダーはより厳格な電力会社の基準に対して製品認証を取得することを迫られている。 北米と欧州は成熟した設置基盤のもとで運営されており、増分需要は更新・改修サイクルが主導している。米国のインフレ抑制法における国内コンテンツ控除は地域生産を加速させており、テキサス州、サウスカロライナ州、アリナ州の施設は2026年までに年間30ギガワットを大幅に上回る生産量を目標としている。ドイツやスペインなどの市場で再生可能エネルギーの普及率が50%を超える欧州では、系統形成機能の価値が高まっており、新規建設量が横ばいとなる中でもベンダーは平均販売価格の上昇を転嫁することが可能となっている。

規制環境
太陽光発電インバーターに関する規制は、系統支援性能、安全性、および現地適合パスウェイをめぐって厳格化しており、認証済みのライドスルー、無効電力、遠隔制御機能の価値を高めている。欧州では、ドイツのVDE-AR-N 4105:2026が住宅用およびハイブリッドインバーターの低圧連系要件を更新する一方、EN IEC 62109-3:2026はPVインバーターの安全性試験を拡大し、より複雑なマルチソース系統連系シナリオにおける堅牢性も対象に含めている。オーストラリアは引き続き、Clean Energy Councilのインバーターリスト登録プログラム(AS/NZS 4777.2に整合)を通じて市場アクセスを誘導しており、これが施工業者が共通の連系プロセスの下でどのモデルを導入できるかに影響を与えている。
大規模市場でも、調達方針やモデルポートフォリオを形作る規格や貿易ツールが用いられている。中国は2025年末に、住宅用ハイブリッドPV・蓄電コンバーター向けのGB/T 46898-2025と、PVシステム電力変換機器向けのGB/T 46987-2025を発行し、2026年にかけて実施が進み、PVと蓄電コンバーターの動作要件が正式化される。インドでは、MNREが高容量インバーターカテゴリーの自己認証規定を2026年12月31日まで延長し、適合インフラの整備が進む間もプロジェクトが進行できるよう支援している。米国では、NERCが新たなインバーターベースリソース(IBR)規格(PRC-028-1、PRC-029-1、PRC-030-1)を承認し、主要なバルク電力システムの適合期限を2026年10月1日と定めたことで、データ記録とライドスルーへの期待が高まり、インバーター制御と認証業務に波及している。
競争環境
市場集中度は中程度に集約されており、上位10社のサプライヤーが2024年の世界収益の大部分を占めた。中国企業は材料コストの優位性とエンドツーエンドの垂直統合を活かし、大量生産・価格重視のセグメントを支配している。一方、欧州および米国のブランドはファームウェアの高度さと国内コンテンツ規定への準拠で差別化している。例えばSolarEdgeは2025年6月にオースティン工場で25万台目のユニットを生産し、現地化されたスケールアップの勢いを示した。
技術競争はグリッド形成制御ループ、双方向インターフェース、サイバーセキュアなリモートアップデート機能を中心に展開されている。SMAの2kV SiC MOSFETの統合は超高電圧ソリューションへの飛躍を示し、GE Vernovaの2,000Vシリーズは大規模開発業者のバランス・オブ・システムコスト削減を目標としている。Enphaseのマイクロエレクトロニクスの実績は、ファームウェア、ASIC、独自通信プロトコルにおける競争上の堀を提供し、低コスト参入者によるファストフォロワー戦略を複雑にしている。
インバーター専門企業がポートフォリオの幅を求めるにつれ、M&A活動が続いている。Generacの2024年のChilicon Power買収は、マイクロインバーターハードウェアとモニタリングへの即時参入経路を提供した。Hoymiles が同年にメキシコ工場を開設する決定は、米国の貿易不確実性に対する戦略的ヘッジを示している。新規参入候補者は、急峻な認証費用と、確立されたベンダーがすでに電力会社の事前資格認定リストの大部分を占めるグローバルバリューチェーンという二重のハードルに直面しており、太陽光発電インバーター市場の高い参入障壁を強化している。
太陽光発電インバーター産業リーダー
-
Huawei Technologies Co., Ltd.
-
Sungrow Power Supply Co., Ltd.
-
SMA Solar Technology AG
-
SolarEdge Technologies Inc.
-
Enphase Energy Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ソーラーPVインバーター市場
- Huawei Technologies Co., Ltd.
- Sungrow Power Supply Co., Ltd.
- SMA Solar Technology AG
- SolarEdge Technologies Inc.
- Enphase Energy Inc.
- FIMER SpA
- Delta Electronics, Inc.
- Growatt New Energy Technology Co., Ltd.
- Ginlong (Solis) Technologies
- TMEIC Corporation
- Mitsubishi Electric Corporation
- Schneider Electric SE
- Siemens AG
- Eaton Corporation plc
- Hitachi Energy Ltd.
- Omron Corporation
- Power Electronics España S.L.
- Chint Power Systems Co., Ltd.
- GoodWe Technologies Co., Ltd.
- GE Vernova
- Canadian Solar Inc. (CSI Solar)
- Toshiba Mitsubishi-Electric Industrial Systems Corp. (TMEIC)
- Kepco KPS (South Korea)

市場機会と将来展望
機会は、政策や調達がローカライゼーション、認証、能力向上へと転換する領域に集中している。米国では、財務省が2024年10月にSection 45X規則を最終確定し、集中型インバーター(1MWac超)向けの1ワットあたり0.25セントからマイクロインバーター向けの1ワットあたり11セントまで、インバーター向け税額控除を明示的に割り当て、対象製品における国内製造とサプライチェーンのローカライゼーションの経済性を向上させた。この政策枠組みは産業能力の増強にも反映されており、EPC Powerが2026年7月にサウスカロライナ州Fountain Innで167,000平方フィートの工場を開設し、年間27GWの電力変換能力を追加、対象需要は従来型の太陽光発電案件を超えてAIデータセンターや大規模電力系統連系といった系統負荷の大きい用途にも拡大している。
欧州でも、ローカライゼーションのテーマは設置容量の伸びだけでなく、供給能力と政策提案の両面で表れている。域内のインバーター製造能力は100GWacを超え(うち約53GWacが域内市場向けに利用可能)、輸入リードタイムの延長なしに、進化する系統コードや安全要件を満たすEU適合製品ラインの余地を生み出している。欧州委員会が2026年3月に提案した、公的資金による太陽光発電プロジェクト向けのMade-in-EU要件は、EU製造拠点と適合部品表戦略の戦略的価値をさらに高めている。インドでは、大型太陽光発電インバーター向けBIS関連適合期限が2026年12月31日まで延長されたことにより、試験枠、文書、現地サポートを確保できるメーカーにとって、特にユーティリティおよびC&I向け屋上設置で使用される高出力ストリングおよび集中型プラットフォームで、近い将来に商機が開かれることが示唆されている。
Recent Industry Developments in ソーラーPVインバーター市場
- 2026年7月:Sungrowはインドにて、太陽光発電インバーター4GWおよび太陽光・蓄電併設2GWhをカバーする枠組み契約を締結し、ReNew Power、Tata Power Renewable Energy、Adani Green Energy、NHPC Renewable Energyを対象企業として挙げた。この取り決めは、定められた展開期間にわたりインバーター供給と蓄電志向のソリューションを組み合わせるもので、PVとBESSを統合した調達および高付加価値な電力変換パッケージへのシフトを強化している。
- 2026年6月:SungrowはIntersolar Europe 2026にて、SG510HXおよびMVSターンキーソリューションを発表し、511.5kWのストリングインバーターと中電圧ステーションを組み合わせ、ユーティリティ規模の展開に対応した。インバーターと中電圧インフラをシステムとして一体化することで、周辺機器の簡素化を目指し、高出力ストリング構成を従来の集中型インバーターブロックの直接的な代替として位置づけている。
- 2024年9月:GE Vernovaは北米で試験導入された2,000Vユーティリティ向けインバータープラットフォームを発表し、大規模プラント向けの超高電圧DCアーキテクチャへの移行を強調した。この発表は、周辺機器コストの低減を求める開発業者を後押しし、既存のユーティリティ規模インバーターベンダーに対し、2,000V対応のロードマップを加速させる競争圧力を高めた。


ソーラーPVインバーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、太陽光発電インバーター市場は、住宅用・商業用・産業用・電力事業用の各用途において、太陽光パネルが発電する直流電力を、負荷・蓄電池・系統への接続に利用可能な交流電力へ変換する機器から生じる収益を対象としている。
対象外の範囲:本市場規模の算定には、太陽光モジュール、架台、独立型変圧器および開閉装置、ならびにインバーター製品の販売に含れない形で請求されるEPCまたはO&Mサービス収益は含まれない。
セグメンテーション概要
- インバータータイプ別
- セントラルインバーター
- ストリングインバーター
- マイクロインバーター
- ハイブリッド/バッテリー対応インバーター
- フェーズ別
- 単相
- 三相
- 接続タイプ別
- 系統連系
- 独立型
- 用途別
- 住宅用
- 商業・産業用
- 大規模電力用
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インバーター需要を形成する設置実績、貿易フロー、および政策スケジュールに関する事実的な基盤を構築し、モデルの出力結果を妥当性確認するために活用している。公開情報源としては、IEA PVPSの統計データ、IRENAの再生可能エネルギー設備容量データ、米国EIAの公表資料、Eurostatのエネルギーデータセット、およびUN Comtradeの貿易コードを参照し、太陽光発電の新規導入量と機器の流通が実際にどこで発生しているかを把握している。
これらに加え、企業の年次報告書、投資家向けプレゼンテーション、製品カタログ、および信頼性の高いエネルギー専門メディアを精査し、ストリング型対セントラル型の採用動向や、ハイブリッド・蓄電池対応設計の普及といった製品ミックスの変化を分析している。公開財務情報に欠落がある場合は、企業財務・インテリジェンスに関する有料データベース、特許データベース、ならびに輸出入の個別船積みデータベースを活用し、技術動向とサプライルートの相互検証を行っている。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集・検証・精査の過程において、他にも多数の公開文書およびデータセットを参照している。
一次インタビューおよびサーベイ
一次調査は、公開統計では直接観察できない前提条件を検証するために活用した。具体的には、電力クラス別の標準的な価格水準、チャネルマージン、および成熟市場における交換需要の割合などが対象となる。主要な太陽光発電地域において、メーカー、販売代理店、施工業者、EPCの関係者、ならびに電力事業者およびC&I(商業・産業)バイヤーと幅広く対話を行い、需要側と供給側のシグナルを照合したうえで最終集計値を確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:18% | アジア太平洋:46% |
| 中位層:50% | 部門・ユニット責任者:37% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:19% | マネージャー:45% | 南北アメリカ:24% |
市場規模算定と予測
市場規模の算定においては、地域別の年間太陽光発電新規導入量を起点とするトップダウン方式を基本モデルとして採用し、標準的な直流・交流比率、用途別ミックス、および交換サイクルを用いてインバーター需要量に換算している。集計値の精度を高めるため、インバータータイプおよび地域別のサンプリングによる平均販売価格、販売代理店チャネルの確認、ならびに製品別開示が明確なサプライヤーの収益積み上げなど、選択的なボトムアップ検証を組み合わせて結果を裏付けている。
モデルの主要インプットには、年間太陽光発電設備容量の新規導入量(GW)、インバーターの負荷率、住宅用対大規模電力事業用の設置ミックス、電力クラス別の価格推移、ならびにハイブリッドおよび蓄電池対応ユニットの割合が含まれる。系統連系規程の強化と入札スケジュールについても追跡調査を行った。これらは、多くのバイヤーが想定する以上に、更新サイクルと需要のタイミングに影響を与えるためである。
予測は、過去の需要量プールに対する短期ARIMAの実行を補完的に用いたシナリオ分析によって作成し、政策の継続性、資金調達環境、および価格の正常化見通しに関する専門家の見解に基づいて最終的な予測パスを調整した。分散したチャネルにおいてボトムアップの視認性が低い場合は、地域別の平均販売価格帯と設置ミックスを用いて保守的な補完推計を適用し、貿易・供給指標との整合性を再確認した。
データ検証と更新サイクル
検証は複数のチェックを通じて実施し、最終数値が単一のデータストリームに依存しないようにしている。アナリストは、モデル化した収益合計を、太陽光発電の設置動向、出荷指標、公表済みの設備容量追加実績、インバータータイプ別の予想ミックス変化といった独立したシグナルと照合し、大きな乖離が生じた場合は前提条件を再検証する。
最終承認前には、社内アナリストによるレビューを経て外れ値を精査し、価格水準・用途ミックス・政策タイミングが地域間で整合していない場合はインタビューのフォローアップを実施する。レポートは年次サイクルで更新され、主要な政策転換や急激な価格変動など重要事象が発生した場合には中間更新を行う。納品直前には最終更新作業を実施し、クライアントが最新の公開情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの太陽光発電インバーター市場規模と他の公表推計値との比較
太陽光発電インバーターの公表市場規模がしばしば一致しないのは、各調査会社が製品ラインの定義、基準年の選択、価格設定および交換ロジックをそれぞれ独自に設定しているためである。インバーターは隣接する電力エレクトロニクス分野と近接しているため、対象範囲の選択が少し異なるだけで合計値が変わり得るうえ、予測手法の違いによってさらに乖離が拡大する場合がある。
一部の推計では、パワーオプティマイザーなどの直流側機器をインバーター合計に含めることで対象範囲を広げており、また最近の入札・チャネルフィードバックでは一貫して裏付けられていない急速な平均販売価格上昇を前提としているケースもある。Mordor Intelligenceでは、セントラル型・ストリング型・マイクロ型にわたるインバーター収益のみを計上し、オプティマイザー単体の収益は除外している。また、平均販売価格の動向は地域別・用途別の一次調査によって更新しており、需要量プールが太陽光発電の設置実績と現実的な交換サイクルに連動した状態を維持している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 15.24 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 15.15 ビリオン 米ドル(2025年) | より早い基準年を使用し、通貨・価格インプットのタイミングが異なる。また、対象範囲の記述から、ハイブリッドおよび隣接する電力エレクトロニクスが一部のケースで同一合計に混在している可能性が示唆される。 |
| 業界調査会社B | 12.80 ビリオン 米ドル(2024年) | 太陽光発電インバーターのカテゴリーにパワーオプティマイザーが含まれているとみられ、成長パスはより積極的な設定となっている。これは、交換サイクルと用途ミックスをチャネルレベルの価格・数量チェックで検証していない場合に生じ得る。 |
表中の乖離は主に、インバーターとして計上するものと隣接する電子機器との区分、基準年の違い、および価格の繰り越し方法によって説明される。需要量プールを太陽光発電の新規導入量と交換タイミングに連動させ、インタビューを通じて平均販売価格帯を確認することで、公開データが不均一な場合でも透明性と再現性を維持したアプローチを実現している。


レポートで回答される主要な質問
2026年の太陽光発電インバーター市場の現在の規模は?
太陽光発電インバーター市場は2026年に157億2,400万米ドルである。
今後5年間の市場成長速度は?
6.79% CAGRで拡大し、2031年までに211億6,000万米ドルに達すると予測されている。
世界需要をリードする地域はどこか?
アジア太平洋地域は中国の製造規模とインドの屋根設置義務により出荷量の54.40%を占めている。
最も急速にシェアを拡大しているインバータートポロジーは何か?
マイクロインバーターは住宅用および分散型発電の普及に牽引され、7.96% CAGRで最も急速な成長を示している。
産業の集中度はどの程度か?
上位10社のサプライヤーが2024年収益の60%を占めており、重大な参入障壁を伴う高い集中度を示している。
製品設計を形成する主要な技術トレンドは何か?
エネルギー貯蔵と補助サービスをサポートするグリッド形成および双方向機能が、現在の研究開発ロードマップを支配している。


 お客様のデータは安全であり、販売や共有は一切行われません。

