
包装用コーティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 6.49 十億米ドル |
| 市場規模 (2031) | 8.12 十億米ドル |
| 成長率 (2026 - 2031) | 4.56 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
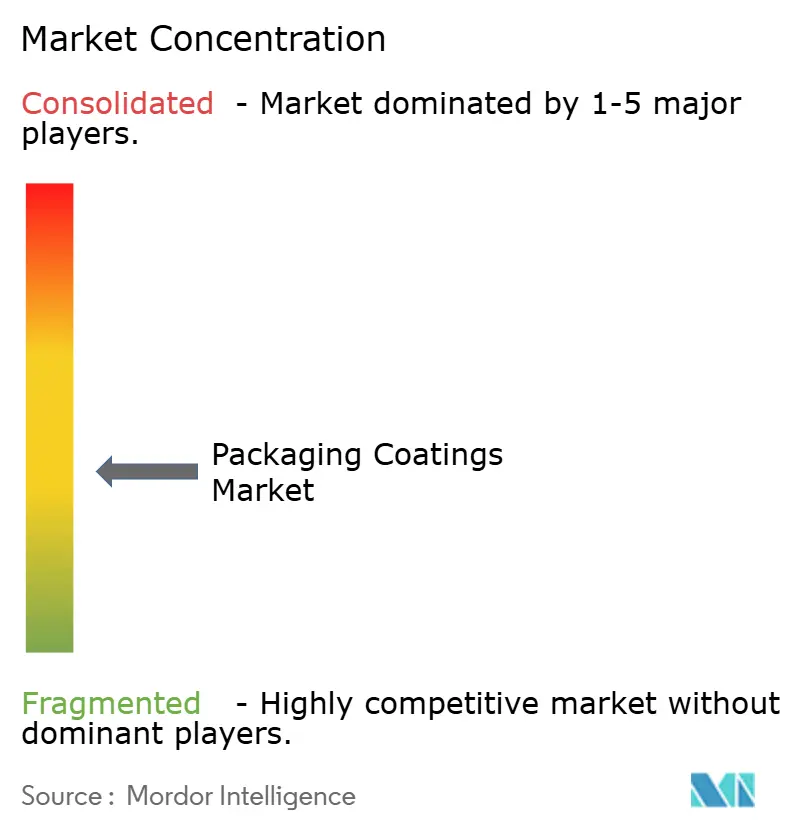
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる包装用コーティング市場分析
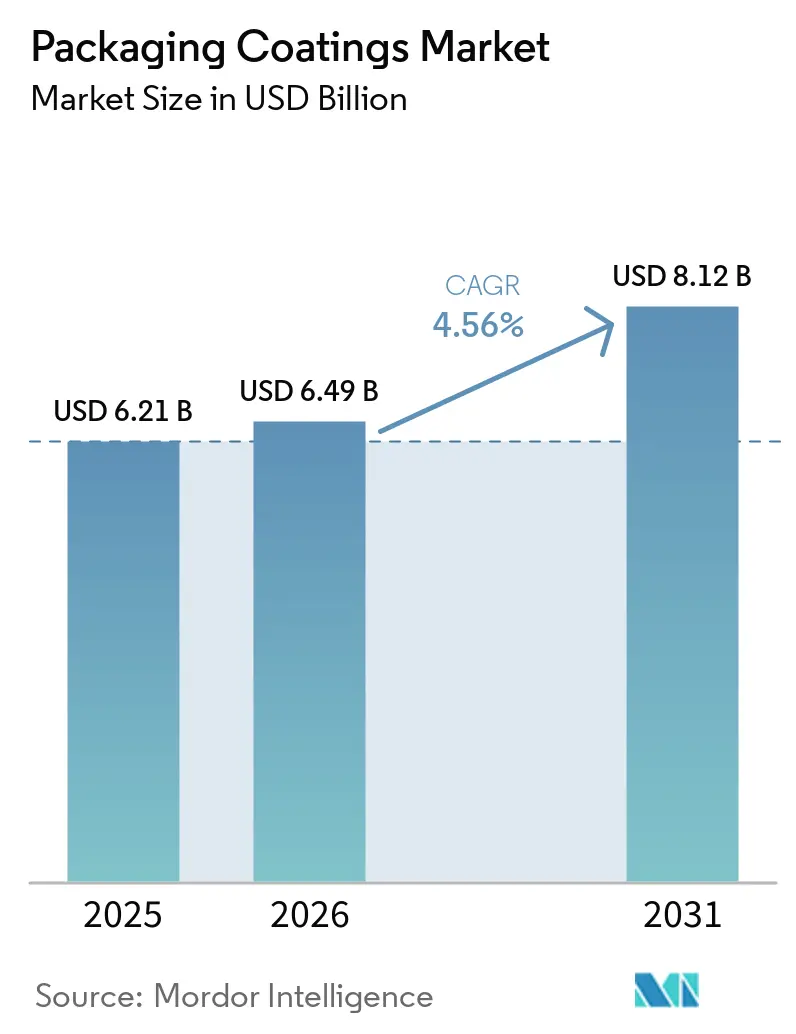
包装用コーティング市場規模は、2025年の62億1,000万米ドルから2026年には64億9,000万米ドルに成長し、2026年から2031年にかけて4.56%のCAGRで2031年までに81億2,000万米ドルに達すると予測されています。この上昇は、樹脂の再処方を加速させるBPAフリー義務化、UV硬化仕上げに依存するクラフト飲料セクターの拡大、および耐傷性キャップ・クロージャーを必要とするeコマース物流によって牽引されています。エポキシ化学は実証された密着性とバリア性能により依然として主流ですが、規制当局が移行限界を厳格化するにつれ、ポリエステルおよびアクリル系がシェアを吸収しています。溶剤系ラインがより厳しいVOC上限に直面する中、水性および粉体処方が進歩しており、放射線硬化プラットフォームはオーブンエネルギー使用量を最大85%削減することで普及が進んでいます。アジア太平洋は、中国、インド、ベトナムにおける大規模なアルミニウム缶材プロジェクトに支えられ、製造の中心地かつ最も急成長している消費地域であり続けています。
主要レポートのポイント
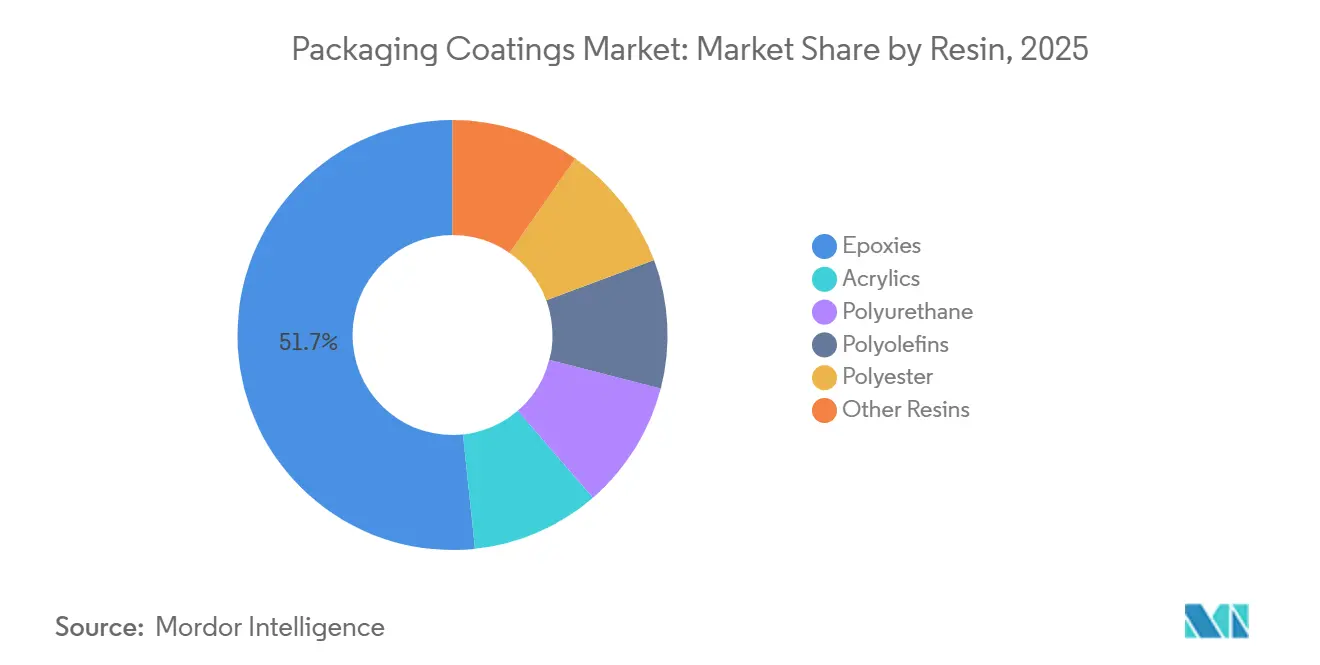
- 樹脂タイプ別では、エポキシが2025年の包装用コーティング市場シェアの51.67%をリードし、2031年にかけて最速の4.81%CAGRを記録すると予測されています。
- コーティング技術別では、水性システムが2025年に43.44%の収益シェアを保持し、UV硬化ソリューションは2031年まで5.11%のCAGRで拡大する見込みです。
- 包装タイプ別では、硬質(缶、キャップ・クロージャー)が2025年に60.54%の収益を獲得し、軟質(パウチ、フィルム、サシェ)は2031年まで最高の4.86%CAGRを記録すると予測されています。
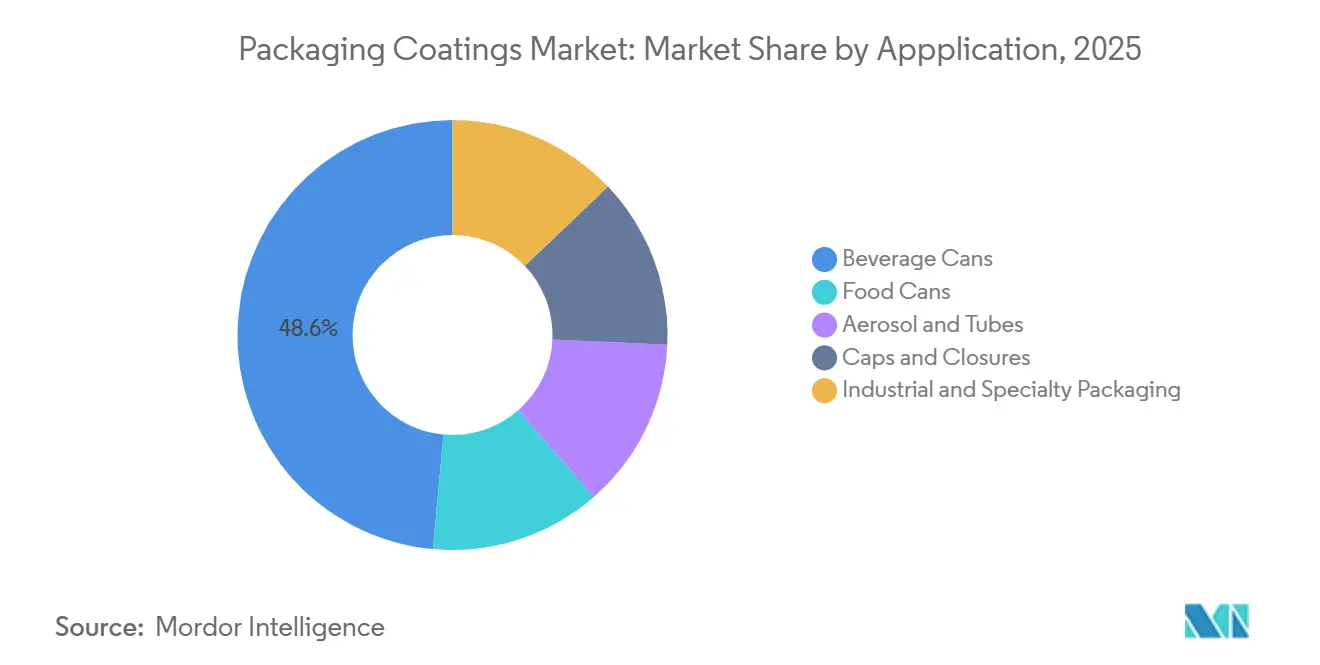
- 用途別では、飲料缶が2025年の包装用コーティング市場規模の48.56%のシェアを占め、2031年にかけて4.99%のCAGRで成長しています。
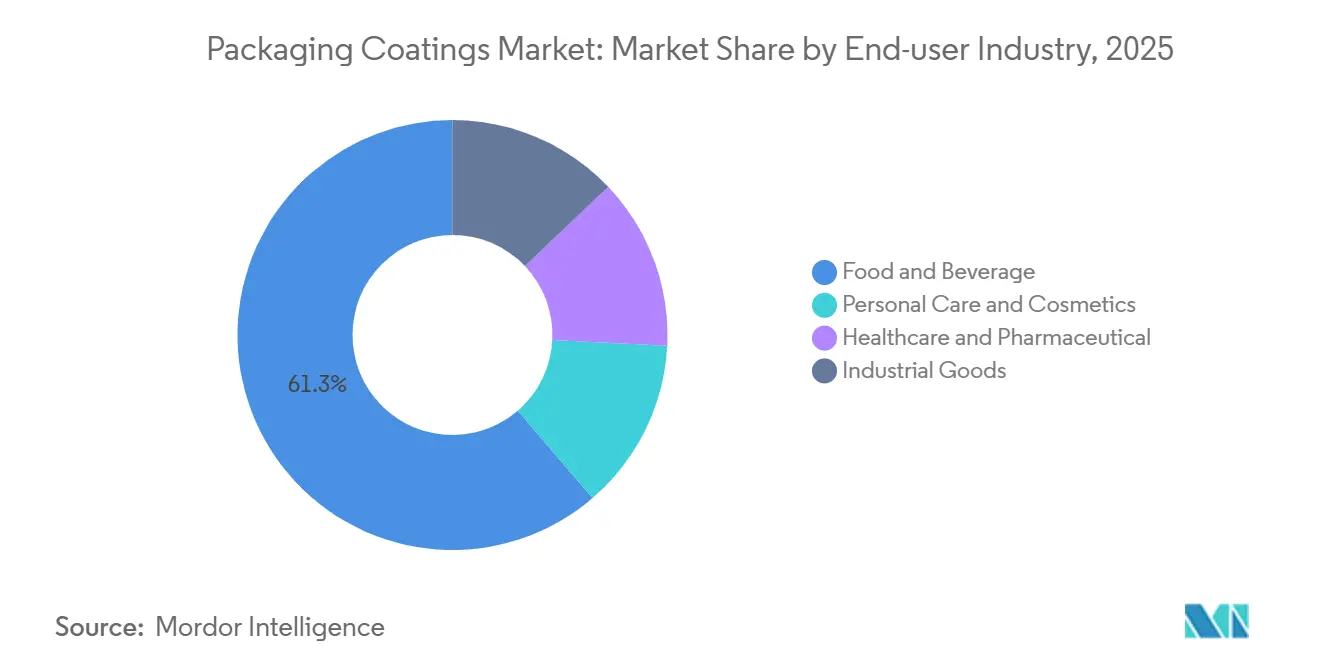
- エンドユーザー産業別では、食品・飲料が2025年に61.29%の収益を獲得し、ヘルスケアおよび医薬品は2031年まで最高の5.35%CAGRを記録すると予測されています。
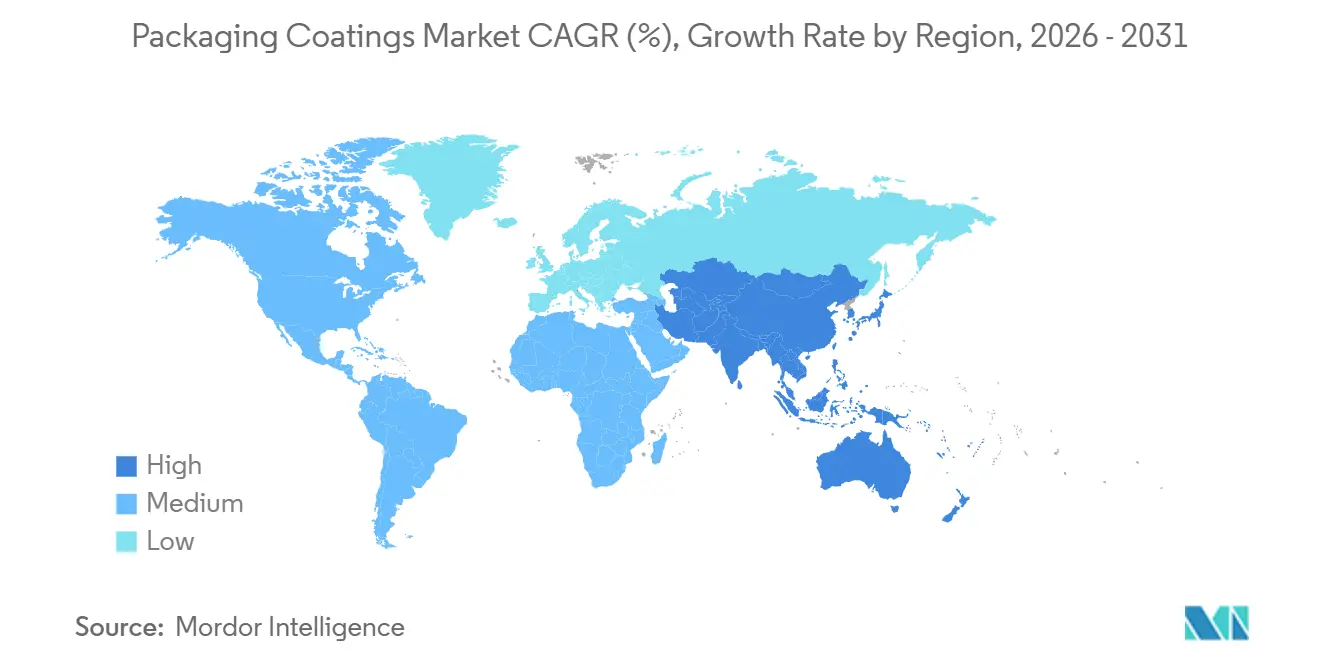
- 地域別では、アジア太平洋が2025年に43.75%の収益を支配し、2031年まで4.79%のCAGRで拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 北米および欧州におけるBPAフリー缶内面コーティング義務化 | +1.2% | 北米、欧州 | 短期(2年以内) |
| UV硬化ワニス需要を促進するクラフト飲料ブーム | +0.9% | グローバル、北米・欧州・アジア太平洋に集中 | 中期(2〜4年) |
| 耐傷性キャップ・クロージャーコーティングを促進するeグロサリー物流 | +0.7% | グローバル、北米・欧州・都市部アジア太平洋が主導 | 中期(2〜4年) |
| 詰め替え対応金属包装の台頭 | +0.6% | 欧州、北米、アジア太平洋で新興 | 長期(4年以上) |
| 低温硬化ニーズを高めるダイレクト・トゥ・シェイプインクジェット印刷の採用 | +0.5% | グローバル、欧州および北米での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BPAフリー缶内面コーティング義務化
欧州連合の規制2024/3190は、2025年1月20日から食品接触コーティングにおけるBPAを禁止し、飲料缶については2026年7月、その他の金属フォーマットについては2028年1月に終了する移行期限を設定しています[1]。缶メーカーは、ビスフェノール構成要素を使用せずにバリア性能を維持するアクリル、ポリエステル、ポリオレフィン化学を用いて従来のエポキシフェノール系ライナーを置き換えています。Akzo Nobelは2024年1月にビスフェノールフリー生産能力の拡大に3,200万ユーロを投資し、既存企業がコンプライアンスをコスト負担ではなく競争上の優位性として捉えていることを示しています。米国では、州レベルの規制とコカ・コーラおよびペプシコによる自主的なブランドオーナーの段階的廃止が、北米の慣行をEU基準に合わせています。12〜18ヶ月という短い再処方期間は、迅速な製品認定とオンライン技術サービスを提供するサプライヤーに有利に働きます。
UV硬化ワニス需要を促進するクラフト飲料ブーム
独立系醸造所やプレミアムレディ・トゥ・ドリンクカクテルは、リサイクル性と全面グラフィックスのためにアルミ缶を好み、1秒未満で硬化し熱オーブンを必要としないUV硬化外装ワニスへの需要を生み出しています。コアーズ・ブリューイングの研究では、熱硬化からUV硬化に切り替えた際に10億缶あたり14,000MMBtuのエネルギー節約が記録されました[2]。PPGのDuraNEXTポートフォリオは2024年7月に発売され、木材およびコイルコーティングから金属包装へと電子線およびUV化学を拡張し、常温で硬化する無溶剤ベースコートを提供しています。より速いチェンジオーバーは、短いバッチと複数のSKUを運用するクラフト生産者に適しており、ボール・コーポレーションのグラフィックス・センター・オブ・エクセレンスはブランド差別化のためのUVワニスデザインを検証しています。
耐傷性キャップ・クロージャーコーティングを促進するeグロサリー物流
自動化されたフルフィルメントは、従来のコーティングでは耐えられないロボットハンドリングに金属クロージャーをさらします。PPGのiSense光沢システムは耐摩耗性を高め、傷ついた蓋に関連する返品を抑制します。HenkelのBONDERITEクリーナーおよびシーラントは、高いライン速度での密着性と機械的安定性のバランスを取ります。キャップは硬質フォーマット量の12〜15%を占めながらもブランドに重要なグラフィックスを担うため、性能の失敗は消費者の認識に直接影響します。サプライヤーは、重量を増やすことなく1パスあたりの乾燥膜厚を高める高固形分処方で対応しています。
詰め替え対応金属包装の台頭
EUの循環経済目標は再利用可能な包装を要求し、20回以上の洗浄サイクルに対応した金属容器の開発を促しています。Siegwerkの2024年4月に発売されたCIRKITポートフォリオは、繰り返しのアルカリ洗浄を通じて缶の完全性を維持する酸素バリアおよび脱インクプライマーを提供しています。Siegwerkの2025年8月のAllinova買収は、詰め替えシステム向けの水性分散体レンジを強化します。日本のUACJはサントリーと協力して100%リサイクル素材缶のプロトタイプを製作しており、様々な合金表面に耐えられるコーティングが求められています。詰め替え可能品はまだ金属包装量の2%未満を占めるに過ぎませんが、法規制の牽引力とブランドのコミットメントはより広い普及を予兆しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エポキシ樹脂価格の変動 | -0.8% | グローバル、欧州および北米で深刻 | 短期(2年以内) |
| バイオバリア普及を制限する脆弱なリサイクルストリーム | -0.5% | グローバル、新興市場で最も顕著 | 中期(2〜4年) |
| VOC排出コンプライアンスコスト | -0.4% | 北米、欧州、アジア太平洋へ拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エポキシ樹脂価格の変動
米国のスポットエポキシ価格は2025年1月に2.18%上昇し、EU相場は中国からの輸入品に対する最大40.8%のアンチダンピング関税後に上昇しました。年間供給契約は、年度途中に樹脂コストが急騰した場合に缶メーカーをマージン圧縮にさらします。BPAフリーのアクリルおよびポリエステルはエポキシへの依存を軽減しますが、それらの化学品も独自の原料価格変動に直面しています。大手サプライヤーは垂直統合や複数年の原料契約締結によってヘッジしていますが、中小企業はそのような戦略の資金調達に苦労しています。
バイオバリア普及を制限する脆弱なリサイクルストリーム
トマトポマスや大豆油由来のバイオベースコーティングは競争力のあるバリア性能を示しますが、自治体のリサイクルシステムはアルミスクラップからバイオフィルムを容易に脱コーティングできません。英国のリサイクル可能性評価方法論は、リサイクルが困難なコーティングを赤に分類し、ブランドの採用を妨げています。プラズマまたは酵素による脱コーティングが商業化されるまで、バイオバリアは詰め替え可能品などの管理されたループに限定されたままとなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂別:
エポキシが規制圧力の中で優位性を維持エポキシは2025年の包装用コーティング市場規模の51.67%を占め、2031年にかけて4.81%のCAGRを記録すると予測されています。その確固たる地位は、アルミニウムおよびスチールへの比類ない密着性と、リコールリスクを低減する数十年分の移行データに起因しています。サプライヤーは、性能を犠牲にすることなくEU規則に準拠するため、ビスフェノールSまたは非ビスフェノール骨格を中心に再処方しています。PPGのINNOVEL PROが主導するアクリルは、低移行性とプラチナレベルの材料健全性認証を通じて飲料缶シェアを獲得しています。ポリエステルは熱安定性と低抽出物のおかげでレトルト食品およびヘルスケア包装での普及が進んでおり、ポリウレタンは高い柔軟性を必要とする折り畳み式チューブのニッチな役割を担っています。
禁止が拡大するにつれてアクリルとポリエステルがエポキシを侵食しますが、コストパフォーマンスのトレードオフにより工業用および塗料缶用途ではエポキシが依然として重要です。市場参加者は、樹脂ポートフォリオが用途ラインに沿って分化することを予想しています:高腐食環境向けエポキシ、清涼飲料水・ビール缶向けアクリル、医療缶向けポリエステル、パーソナルケアエアゾール向けポリウレタン。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
コーティング技術別:
水性システムが主導、UV硬化が最速成長水性化学品は、20年にわたるVOC規制を背景に、2025年のパッケージングコーティング市場規模において43.44%のシェアを獲得しました。これらの分散液は150〜200°Cで硬化し、水の蒸発とともに合体する界面活性剤安定化不透明ポリマー粒子を活用します。溶剤系システムは、急速なフラッシュオフが不可欠なニッチなエアゾール用途に後退しています。PPGのモノブロックエアゾール向けHobaラインに代表されるパウダーコーティングはVOCゼロを実現しますが、高い硬化温度を必要とするため、キャップや厚ゲージ缶への使用に限されています。
UV硬化および電子線プラットフォームは最も成長の速いセグメントを代表しており、缶メーカーがエネルギー節約と迅速な切り替えを追求する中、CAGR 5.11%で拡大しています。1秒未満の硬化によりオーブンが不要となり、床面積と炭素排出量が削減されます。採用は、熱暴露を最小限に抑える必要があるクラフト飲料、パーソナルケアエアゾール、およびデジタル印刷缶において最も強く見られます。
包装タイプ別:
硬質フォーマットが主導しながら軟質が台頭硬質フォーマット、飲料缶、キャップ、クロージャーは2025年の市場量の60.54%を占め、いくつかの主要経済圏で70%を超えるリサイクル率によって牽引されています。宝鋼包装のベトナムにおける8億缶工場やAGI Greenpacのインドにおける9億5,000万缶施設などの大規模投資は、量的成長を支え、地域サプライチェーンを強化しています。キャップとクロージャーは、改ざん防止とeグロサリーの耐久性要件により、プレミアム価格を誇ります。
軟質金属包装は規模は小さいものの、ブランドが軽量化と詰め替え対応パウチシステムを追求する中で4.86%のCAGRで成長しています。フォーム・フィル・シール操作中に柔軟性を維持するポリウレタンおよびアクリルコーティングが重要です。SiegwerkのCIRKITバリア層は、積層パウチを機械的または化学的リサイクルと互換性を持たせることを目指していますが、広範なインフラのギャップが近期の普及を抑制しています。
用途別:
飲料缶が主導、エアゾールおよびチューブが多様化飲料缶は2025年の包装用コーティング市場規模の48.56%のシェアを占め、2031年にかけて4.99%のCAGRで拡大します。クラフトビール、エナジードリンク、ハードセルツァーがSKUの増殖を促進し、高精細グラフィックスと迅速なワニス硬化を好みます。食品缶は酸性およびレトルト食品の基盤として残り、pH極値に最適化された非BPA内部スプレーを活用しています。
エアゾール缶とアルミチューブは、炭化水素噴射剤および滅菌に耐性のあるコーティングを必要とするパーソナルケア、家庭用、医薬品の発売を通じて成長を多様化しています。Sherwin-WilliamsのvalPureポリエステルラインとSonocoの高インパクトリソグラフィーは、コモディティ飲料缶よりも高いマージンを誇る美的および機能的アップグレードを提供しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
食品・飲料が主導、ヘルスケアが加速食品・飲料メーカーは2025年にコーティング量の61.29%を消費し、缶詰食品と炭酸飲料への安定した需要を反映しています。BPA禁止は、アクリルおよびポリエステルライナーを検証するために缶メーカー、コーティングサプライヤー、ブランドオーナー間の協力を強化しています。
ヘルスケアおよび医薬品は、単位用量エアゾール吸入器と改ざん防止チューブの普及に伴い、5.35%のCAGRで最も急成長しているエンドユーザーを代表しています。コーティングは、FDA 21 CFR 175.300およびISO 11607を満たすポリエステルおよびアクリル化学に購買者を誘導し、溶出なしにガンマまたはEO滅菌に耐える必要があります。パーソナルケア、化粧品、工業製品は、触感仕上げや耐薬品性に対する特殊なニーズで需要を補完しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域パッケージングコーティング市場
アジア太平洋地域は2025年の市場シェアの43.75%を占め、2031年までに4.79%のCAGRで成長すると予測されている。中国のVOC規制の強化により、粉体および水性ラインへの移行が加速している一方、ベトナムとインドは地域供給を支える大規模な缶製造工場を擁している。日本のリサイクル率73.9%および100%リサイクル素材缶に関する協業は、同国を循環型経済の実証拠点として位置づけている。インドネシア、タイ、マレーシアを含む東南アジア市場は、可処分所得の増加と多国籍飲料メーカーの事業拡大の恩恵を受けている。
北米パッケージングコーティング市場
北米の需要は、活況を呈するクラフト飲料エコシステムと、連邦基準より厳格な州レベルのVOC規制によって牽引されている。UV硬化ラインおよびテクニカルサービスハブへの投資が、迅速なSKU回転をサポートしている。USMCAのもとでのメキシコのコスト優位性は、国内向けおよび米国輸出向けのコーティング生産を促進している。
欧州パッケージングコーティング市場
欧州のシェアは、BPAを禁止し、ポリエステルおよびアクリルの採用を加速させる規則2024/3190によって牽引されている。Akzo Nobel N.V.による3,200万ユーロのビスフェノールフリー生産能力拡張は、サプライヤーの対応準備を示す好例である。英国のリサイクル可能性スコアリングシステムは、ブランド各社に対してクローズドループ金属回収に適合したコーティングの選択を促し、地域の製品ミックスをさらに再編している。
規制環境
規制の関心は、食品接触安全性、化学物質の規制、包装の循環性に一層集中しており、EUは缶、キャップ・クロージャー、板紙コーティング処方に直接影響するコンプライアンス期限を設定している。規則(EU)2024/3190は、2025年1月20日から食品接触コーティングにおけるBPAの使用を禁止し、飲料缶については2026年7月、その他の金属包装については2028年1月までの移行期限を設けている。この段階的な規制の順序により、BPA非含有を意図したアクリル系、ポリエステル系、ポリオレフィン系への置き換えが加速している。
並行して、包装および包装廃棄物規則(PPWR)、規則(EU)2025/40が2026年8月12日から適用され、適合宣言書などの製造業者向けの義務や、包装に使用される物質への監視強化を追加し、コーティング供給基盤全体における文書化とトレーサビリティの要件を強化している。BPA以外にも、包装コーティングで使用される規制物質や添加剤パッケージに関するコンプライアンスは厳格化が進んでいる。2026年に発効するREACH附属書XVIIの制限には、規制更新で言及される特定のフタル酸エステルおよびPFAS関連の化学物質への制限が含まれ、処方の選択肢をさらに狭め、輸入包装部材全体にわたるSVHCコミュニケーションの必要性を高めている。米国では、FDAの食品接触通知(Food Contact Notification)制度が、食品接触コーティングに使用される新規ポリマー系のための市場アクセスの形成を続けており、コーティングされた食品接触物品に使用される材料について、複数のFCNが2026年に有効となる。これにより代替化学物質の商業化が支えられ、ブランド所有者および缶メーカーの購買決定において、適合性評価と移行試験が中心的な位置を占め続けている。
バリューチェーン分析
バリューチェーンは、エポキシ、アクリル、ポリエステル、ポリオレフィン樹脂、架橋剤、顔料、界面活性剤、特殊添加剤などの上流の原材料・添加剤から始まり、コーティングサプライヤーによる処方・コーティング製造へと続く。これらの層は、スプレー、ローラー、またはコイルコーティングラインなどを通じてコンバーターや缶メーカーで適用され、その後、食品接触およびリサイクル可能性の要件に基づき、ブランド所有者やパッカーによる適合性評価が行われる。2026年8月12日から適用されるEU PPWR(規則(EU)2025/40)は、文書化、物質制限、リサイクル可能性の制約など、ブランド所有者からコーティング配合業者、さらに上流の原材料サプライヤーへと流れるコンプライアンス作業を増加させるため、このチェーンにおける構造的な要因となりつつある。これにより、価値は検証済みの低移行性、PFAS代替、BPA非含有プラットフォームへと移行している。
運用面では、このチェーンは石油化学関連のコスト変動と適合性評価のリードタイムに対して依然として敏感である。主要原材料および中間体の変動性は、小規模な配合業者の価格設定の柔軟性を制限する一方、大手企業は技術サービス、研究所、より広範なポートフォリオを活用し、BPA禁止やREACH規制などの規則によって再配合が引き起こされた際の顧客承認を迅速化している。イノベーションと規模の基盤もこのチェーンに含まれる。例えば、Dowはミシガン州ミッドランドに包装関連材料に注力する包装科学・持続可能性センターを運営しており、コンバーターやブランド所有者は、規制の移行期間を通じて包装ラインを稼働させ続けるため、移行性、リサイクル可能性の適合性、宣言書などを含むサプライヤーのデータパックをますます求めるようになっている。
競合環境
包装用コーティング市場は中程度に分散しています。SiegwerkやDICなどの地域専門企業は的を絞った投資を通じて拡大しています:Siegwerkのインドグラフィックスイノベーションおよびコンピテンスセンターへの3億5,000万インドルピーのアップグレードは短期ランのカラーマッチング速度を向上させ、DICのHACCP認証ジャカルタ工場は東南アジアの直接食品接触コーティングに注力しています。ホワイトスペースはヘルスケア包装と詰め替え可能金属フォーマットにあり、これらのセグメントは厳格な規制要求と平均以上のマージンを組み合わせています。低移行化学、滅菌耐性、循環設計原則の統合に長けたサプライヤーはプレミアム成長に向けて準備が整っています。
包装用コーティング産業のリーダー企業
-
Akzo Nobel N.V.
-
PPG Industries, Inc.
-
The Sherwin-Williams Company
-
Axalta Coating Systems, LLC
-
Kansai Paint Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
パッケージングコーティング市場 このレポートでカバーされる企業
- Akzo Nobel N.V.
- ALTANA
- artience Co., Ltd.
- Axalta Coating Systems LLC
- BASF
- DIC Corporation
- Dow
- H.B. Fuller Company
- Hempel A/S
- Henkel AG & Co. KGaA
- Jamestown Coating Technologies
- Jotun
- KANGNAM JEVISCO CO., LTD.
- Kansai Paint Co., Ltd.
- Michelman, Inc.
- PPG Industries Inc.
- RPM International Inc.
- Siegwerk Druckfarben AG & Co. KGaA
- Silgan Holdings Inc.
- The Sherwin-Williams Company
市場機会と将来展望
主要な機会は、EUのコンプライアンス期限、特に2026年8月12日のPPWR適用日、および2026年7月の飲料缶移行終了時点を伴う規則(EU)2024/3190に基づくBPA禁止のタイムラインに関連する再配合・再適合プログラムにある。これらの期限により、金属包装ではBPA非含有・PFAS代替システムへの積極的な製品置き換えが進み、繊維系包装ではリサイクル可能性を維持するための機能性バリアコーティングへの移行が進んでいる。具体的な生産能力・能力強化の動きがこの空白領域を補強している。Sherwin-Williamsはフランスのトゥルヌ拠点で大規模な拡張を完了し、非BPAエポキシコーティングであるvalPure V70の生産量を増加させた。またPPGは、米国におけるペットフード缶用途向けに新しいPVC-NI内面コーティング技術を導入し、コンプライアンスに適合し性能が検証された内面システムに付与されるプレミアムを裏付けている。
第二の機会は、化学物質および移行性に関する要求が厳格化する中で、短時間生産の切替時間を短縮する、より迅速に適合し、より低エネルギーで硬化する精密開発プラットフォームに関わるものである。Evonikは2026年6月、上海イノベーションパークのUV硬化コーティング設備を更新し、配合試験の精度を向上させ、LED硬化技術の採用を支援した。これは、缶メーカーやクラフトビバレッジの要求で強調されている、放射線硬化などのエネルギー効率の高い経路への市場シフトと一致している。包装利用者側では、規制の厳しい最終用途での拡大が特殊コーティング需要を支えている。Amcorはマレーシアのスバンジャヤに3,500万米ドルのヘルスケア包装施設を開設し(2026年4月)、コーティング技術のアップグレードを特徴としており、医療・医薬品包装部材に使用される低溶出性、滅菌耐性、追跡可能なコーティングシステムに対する具体的な需要を生み出している。
最近の産業開発事情 パッケージングコーティング市場
- 2026年4月:PPGは、米国のペットフード缶向けとして、アルミコイルに塗布される単一成分のPVC-NI内面コーティングとして初めてとされるPPG NUTRISHIELD MAX PPG7590を発売した。この発売により、機微な食品用途向けの適合内面ライニングの選択肢が広がり、塗布と硬化の工程を簡素化することでコイルコーティングの生産性を支えている。
- 2025年11月:AkzoNobelは、Accelshield BPAniコーティング製品群をブラジルの飲料市場に導入した。この動きにより、ビスフェノール不使用の缶内面コーティングソリューションの地域的な入手可能性が拡大し、ブランド所有者や缶メーカーが地域を問わずBPA非含有仕様を標準化する中で、サプライヤーとしての位置付けが強化された。
- 2024年10月:Sherwin-Williamsはフランスのトゥルヌ製造拠点で大規模な拡張を完了し、生産能力を約70%増加させ、非BPAエポキシコーティングであるvalPure V70を生産した。増加した生産能力は、BPA移行期間中の欧州における供給保証を強化し、現地生産規模の拡大により顧客の適合性評価を迅速化している。
パッケージングコーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、剛性および軟包装フォーマット全体にわたり、バリア性能、耐薬品性、および外観を向上させるために包装表面に塗布される保護・機能性コーティングを対象としています。数値は、包装基材に使用されるコーティングの収益ベースで測定されています。
対象外の範囲:保護層としての役割を持たない単独の印刷インキ、ラミネート接着剤、および包装用途に関連しない建築・装飾塗料の需要は除外しています。
セグメンテーション概要
- 樹脂別
- エポキシ
- アクリル
- ポリウレタン
- ポリオレフィン
- ポリエステル
- その他の樹脂
- コーティング技術別
- 水性
- 溶剤系
- 粉体
- UV硬化
- 包装タイプ別
- 硬質(缶、キャップとクロージャー)
- 軟質(パウチ、フィルム、サシェ)
- 用途別
- 食品缶
- 飲料缶
- エアゾールおよびチューブ
- キャップとクロージャー
- 工業用および特殊包装
- エンドユーザー産業別
- 食品・飲料
- パーソナルケアおよび化粧品
- ヘルスケアおよび医薬品
- 工業製品
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- インドネシア
- マレーシア
- タイ
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、収益をモデル化する前に現実的な需要プールを設定するために役立つ、公開されている包装活動指標から始まります。主に、製造生産高に関する国家統計機関、コーティング材料フローに関する税関・貿易統計、および金属缶や軟包装の包装生産動向を公表する業界団体などのソースを活用しています。規制・安全に関する方向性(例えば、移行限度やBPA関連の最新情報)も、公式規制機関の刊行物を通じて追跡されています。
規模算定のためにインプットを活用可能にするため、上場企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを、コーティングの組み合わせ、エンドマーケットへのエクスポージャー、および設備投資や拡張に関する言及について精査しています。特許データベースは、水性システムやUV/EB硬化システム、従来の化学品に代わる代替品を含む技術の動向を把握するために使用されています。輸出入の出荷レベルデータベースも、関連する化学品およびコーティングカテゴリーの主要な国境を越えた動きを確認するために選択的に使用されています。ここに記載されているソースはあくまで例示であり、データポイントの収集、相互確認、および明確化のために、他の多くの公開・有料参考資料も参照されています。
一次インタビューおよびサーベイ
一次調査は、価格設定、仕様変更、および包装フォーマットの変化をリアルタイムで把握している関係者とともに、デスクリサーチの前提を検証するために使用されます。APAC、EMEA、および南北アメリカ全体にわたり、コーティング調合業者、包装コンバーター、ブランド向け包装チーム、および流通側の専門家をバランスよく組み合わせてヒアリングを行い、モデルが異なる基材の組み合わせ、規制上の制約、および水性・放射線硬化システムの採用速度を反映するようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:12% | APAC:45% |
| 中位層:53% | 機能・ユニットリーダー:35% | EMEA:31% |
| 中小プレイヤー:16% | マネージャー:53% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、包装生産高のシグナルをコーティング需要プールに再構築し、基材および技術別の実際的な価格ロジックを用いて価値を形成するトップダウン構築から始まります。パッケージングコーティングについては、モデルで使用される主要な需要アンカーとして、金属缶の生産動向、軟包装フィルムおよび板紙の生産高、BPAフリーまたは低移行システムへの移行、および包装ラインにおける水性・UV/EB採用のペースが含まれます。これらの需要指標が現実的なコーティング消費量に換算された後、初めて市場合計が米ドルで価格付けされます。
次に、コーティングタイプ別のサンプル平均販売価格、包装へのサプライヤー収益エクスポージャー、および典型的なコーティング重量と仕様アップグレードに関するチャネルチェックなど、選択的なボトムアップチェックを用いて合計値を裏付け・調整します。ボトムアップのシグナルが不完全な場合、インタビューで合意した保守的な浸透率レンジを適用し、その後感度チェックを行うことで、単一の前提が全体の結果を左右しないようにしています。
予測については、シナリオ分析を使用し、専門家が検証できる少数の変数(包装量の成長、溶剤系システムからの代替、改質サイクルを加速させる規制強化、実現価格に影響を与える原材料コストの転嫁パターンなど)に連動させています。最終的な予測パスは、パッケージングコーティングにおける技術移行の観測されたペースと照合されており、曲線が純粋なトレンドフィットではなく現実的なものにとどまるようにしています。
データ検証と更新サイクル
外れ値を早期に発見するために、検証は複数のステップで行われます。モデルのアウトプットは、包装生産高の変化、貿易動向の方向性、および包装単位当たりの暗示されるコーティング支出などの独立したシグナルと比較され、最大の乖離はストーリーと数値が一致するまで調査されます。
承認前に、別のアナリストが作業をレビューし、前回版との大きな乖離や主要な公開指標との大きな差異が生じた場合は再確認が行われ、必要に応じて一次回答者への迅速な再コンタクトが実施されます。レポートは年次で更新され、主要な規制変更や原料価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が行われ、クライアントは追跡可能なインプットによって裏付けられた最新の見解を受け取ります。
Mordor Intelligenceのパッケージングコーティング市場推計と他の公表推計との比較
パッケージングコーティングの公表市場規模がしばしば異なるのは、各出版社がパッケージングコーティングとして何を対象とするかの境界線を引き、その後異なる価格設定とベースイヤーのアプロチを適用するためです。一部の調査では「現在年」に異なる時間枠を選択しており、長期成長率が類似して見えても数値がずれる場合があります。
表はベースラインとの顕著な乖離を示しており、Mordor Intelligenceのモデルでは、包装基材上で保護または機能的な役割を果たすコーティングのみが計上され、保護機能を持たない印刷インキおよびラミネート接着剤は対象外とされています。差異はまた、平均販売価格の進行方法(フラットか、改質・コンプライアンス変更からの段階的引き上げか)や、一部の出版社が単一の換算時点を使用し他社が複数月の平均をブレンドするなど、通貨タイミングからも生じています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.21 ビリオン 米ドル(2025年) | |
| 業界専門誌A | 4.41 ビリオン 米ドル(2025年) | 軟包装コーティングのみに近い、より狭い収益プールを使用しており、コンプライアンス主導の改質プレミアムに対して感度の低いベースイヤー価格設定を適用しています。 |
| グローバルコンサルタントB | 5.51 ビリオン 米ドル(2025年) | 2024年をベースとしてモデルを構築し、より滑らかな価格曲線を繰り越しており、技術移行や規制主導の製品アップグレードによる段階的変化を過小評価する可能性があります。 |
総合すると、この比較は、推計が最も乖離する2つの実際的な理由として、対象範囲の境界と価格進行を示しています。需要アンカーを包装生産高に結び付け、インタビューに裏付けられた価格設定と浸透率レンジで相互確認することで、算出された数値は計画利用において透明性と再現性を維持しています。
レポートで回答される主要な質問
包装用コーティング市場の現在および将来の価値はどのくらいですか?
包装用コーティング市場規模は、2025年の62億1,000万米ドルから2026年には64億9,000万米ドルに成長し、2026年から2031年にかけて4.56%のCAGRで2031年までに81億2,000万米ドルに達すると予測されています。
包装用コーティングで最大のシェアを持つ樹脂タイプはどれですか?
エポキシ化学は、実証された密着性とバリア性能により、2025年のグローバルシェアの51.67%を占めました。
UV硬化コーティングが金属包装で人気を集めている理由は何ですか?
UVシステムは1秒未満で硬化し、オーブンエネルギー使用量を最大85%削減し、クラフト飲料やカスタマイズ缶に一般的な短期ランに適しています。
包装用コーティングの需要をリードしている地域はどこですか?
アジア太平洋は2025年のグローバル市場の43.75%を生み出し、2031年にかけて4.79%のCAGRで拡大する軌道にあります。
BPA規制はコーティングサプライチェーンにどのような影響を与えますか?
EUおよび州レベルの禁止は、エポキシフェノール系ライナーからアクリルおよびポリエステル代替品への移行を加速させており、サプライヤーによるビスフェノールフリー生産能力への多額の投資を促しています。