
梱包用テープ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
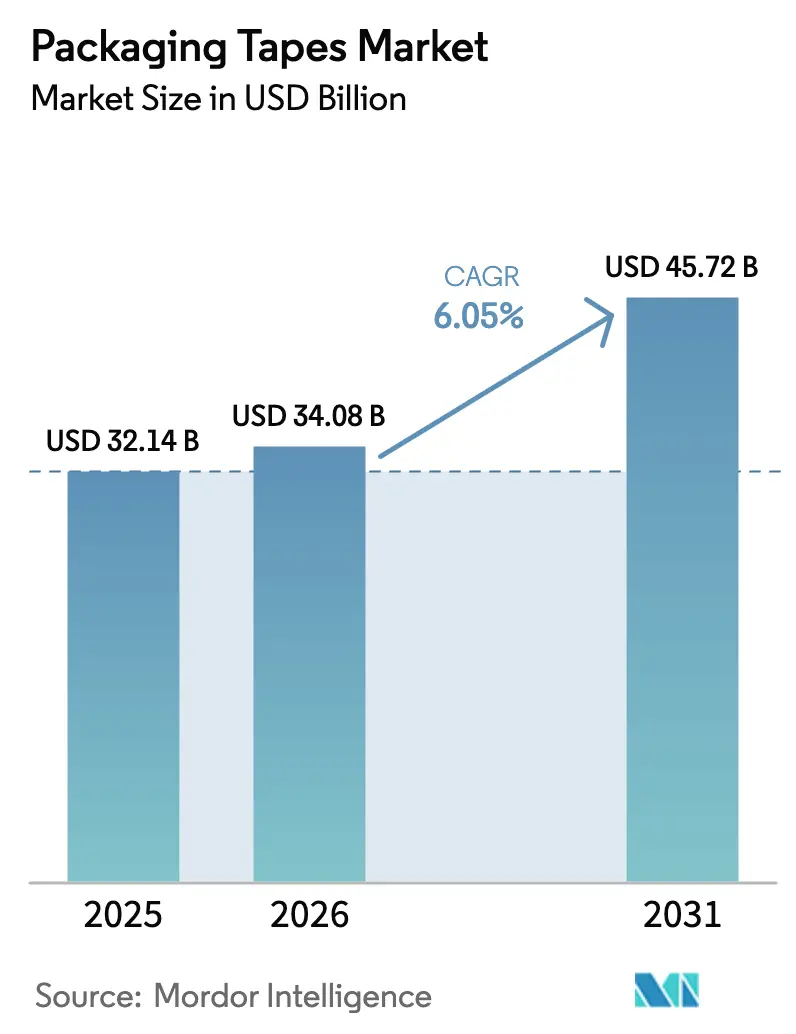
| 市場規模 (2026) | 34.08 十億米ドル |
| 市場規模 (2031) | 45.72 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
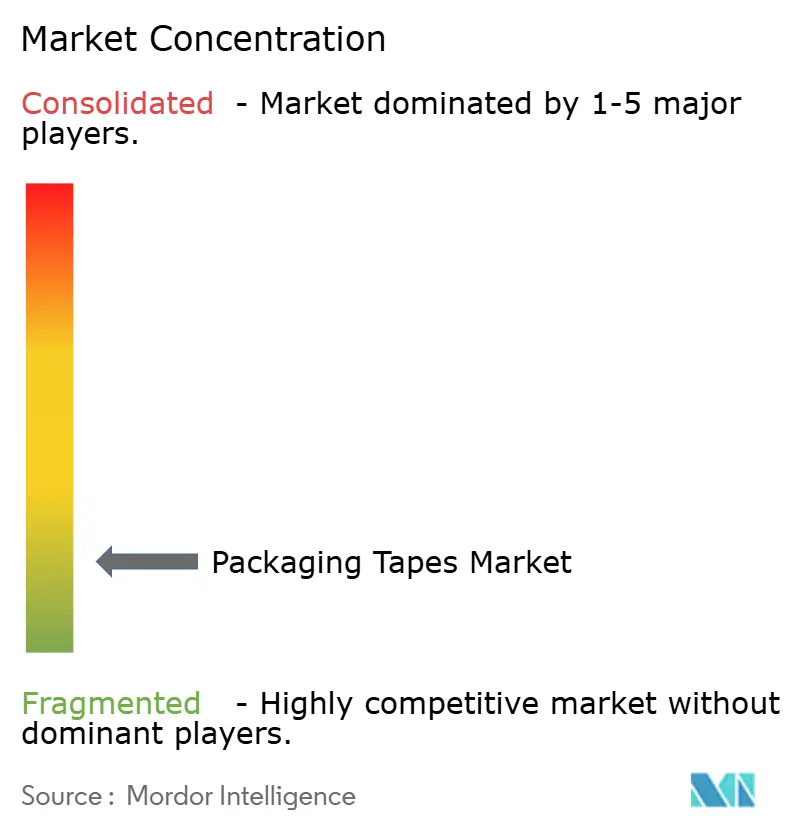
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる梱包用テープ市場分析
2026年の梱包用テープ市場規模はUSD 340億8,000万と推定され、2025年の価値であるUSD 321億4,000万から成長し、2031年にはUSD 457億2,000万が見込まれ、2026年から2031年にかけてCAGR 6.05%で成長しています。この軌跡は、急速なEコマース小包の増加、安定したコールドチェーンの拡大、そしてケース封止作業を効率化する自動化への投資を反映しています。ブランドオーナーは、1小包あたり10セントから50セントの資材コストを削減しながらスループットを向上させる適正サイズのカートンラインを導入しており、梱包用テープ市場は予測可能な成長軌道を維持しています。プラスチック系テープは依然として日常のフルフィルメント業務を主導していますが、OECDのプラスチック税制度がコストモデルを再構築し、企業がリサイクルコンテンツの閾値を目標とするなか、紙テープが支持を集めています。アジア太平洋地域は設備増強の中心地であり続け、インドのUSD 2,000億規模の梱包セクターのスケールアップへの取り組みや、静電気感受性部品の感圧シールに依存する中国のエレクトロニクスブームが追い風となっています。
レポートの主要ポイント
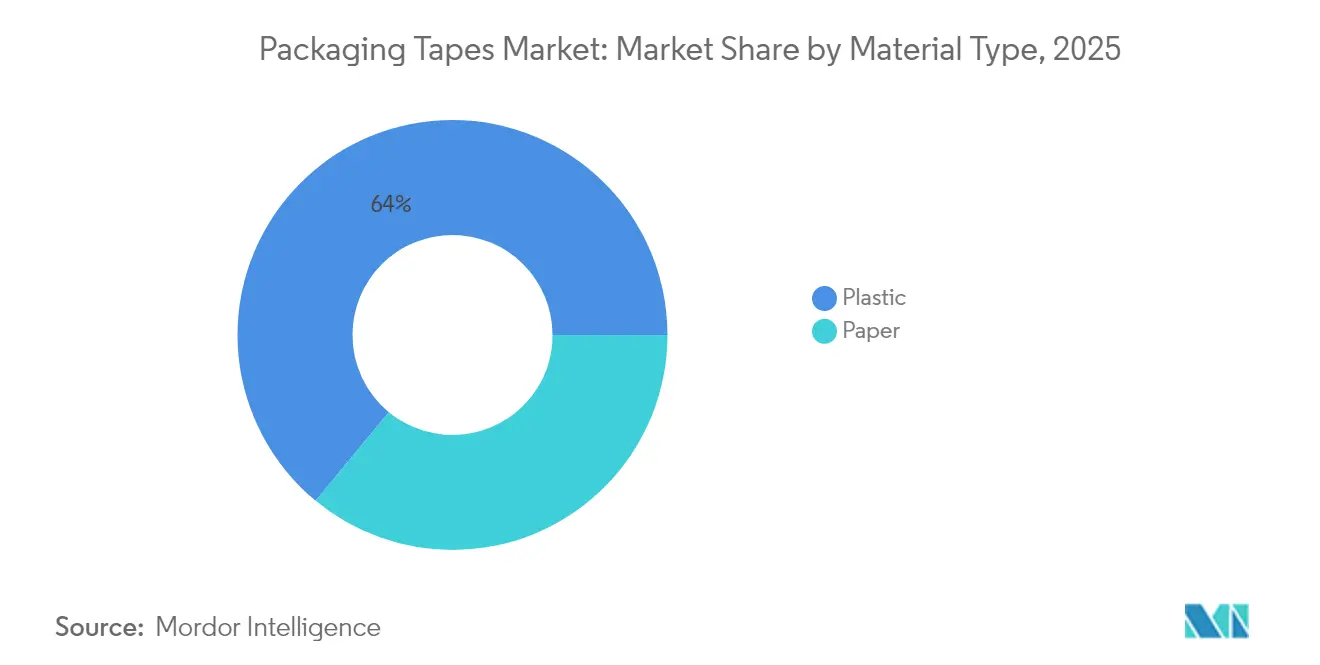
- 素材タイプ別では、プラスチック基材が2025年の梱包用テープ市場シェアの64.02%をリードし、紙テープは2031年にかけてCAGR 6.79%で成長する見通しです。
- 接着剤タイプ別では、アクリル系が2025年の梱包用テープ市場規模の44.12%のシェアを占め、ゴム系化学品が最速のCAGR 6.58%を記録しています。
- 製品形態別では、ストラッピングおよびバンドリング部門が2025年に売上シェアの58.63%を占め、カートン封止テープはCAGR 6.83%で拡大する見込みです。
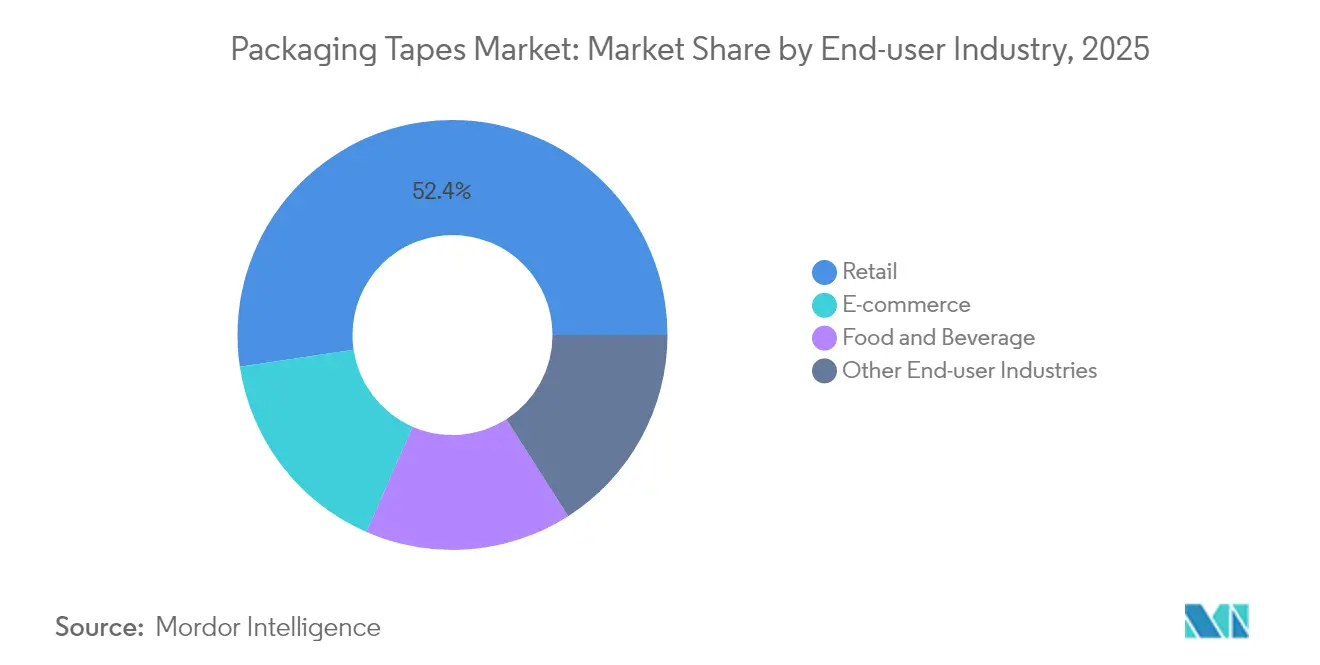
- エンドユーザー産業別では、小売が2025年の梱包用テープ市場規模の52.35%を占め、一方でEコマースはCAGR 6.88%で拡大しています。
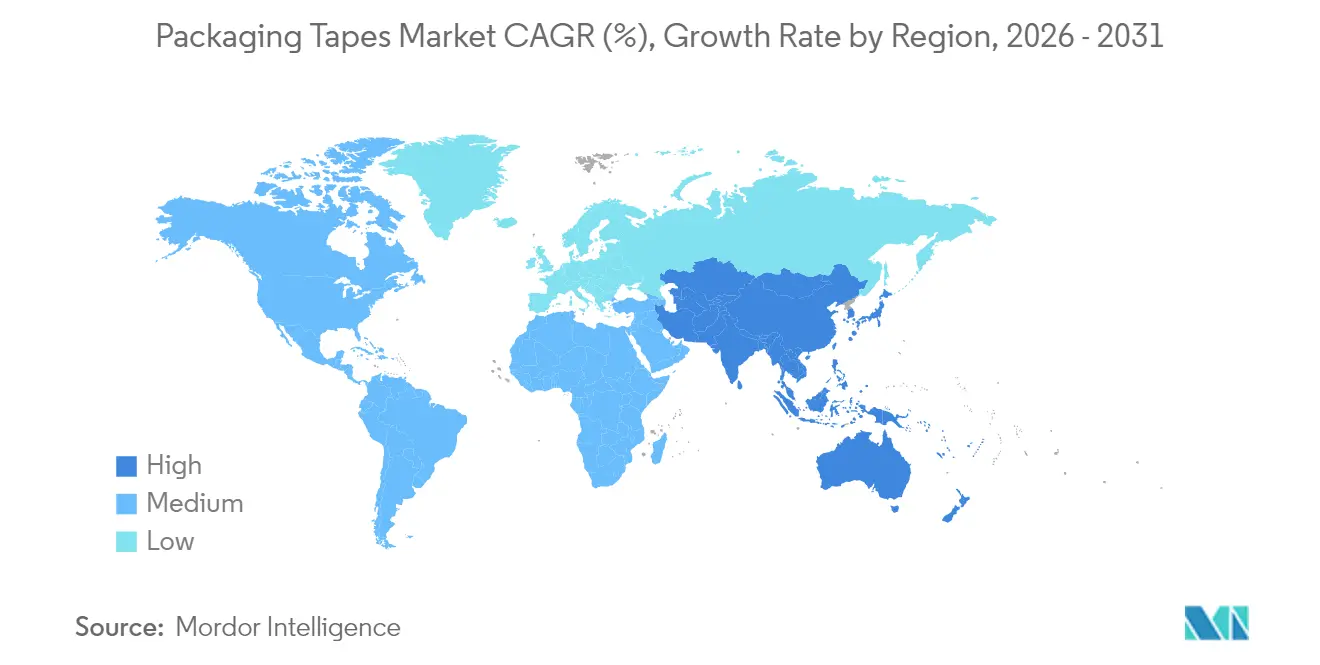
- 地域別では、アジア太平洋が2025年に39.10%のシェアを保有し、2031年までにCAGR 7.05%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 第2・第3層都市におけるEコマース小包量の急増 | +1.8% | アジア太平洋、ラテンアメリカ | 中期(2〜4年) |
| 温度管理型食料品フルフィルメントセンターからの需要急増 | +1.2% | 世界規模;北米・欧州での早期利益 | 短期(2年以内) |
| 手動から自動ケース封止ラインへのシフト | +1.5% | 世界規模、製造拠点に集中 | 中期(2〜4年) |
| 新興市場における小売業者のプライベートブランド拡大 | +0.9% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 作業員安全のための静音剥離テープのOEM仕様化 | +0.6% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
Eコマース小包量の急増が第2・第3層都市への浸透を牽引
インド、ブラジル、インドネシアの地方都市物流拠点は、Eコマースネットワークの重要ノードになりつつあります。インドのEコマース梱包支出は2019年のUSD 4億5,140万から2025年にはUSD 9億7,540万に増加する見込みであり、感圧シールのローカル需要を高めています[1]インド・ブランド・エクイティ財団、「インドEコマース物流見通し」、ibef.org。フルフィルメントセンターは、機械学習による箱サイズ決定アルゴリズムと紙ロールディスペンサーを組み合わせ、北米・欧州で段ボール使用量を35%削減しています。これらの導入により、空隙充填材が減り、ピッキング時間が短縮され、2桁の小包スループットが維持されることで、調達担当者は長期テープ契約の締結を進めています。tesa等のアジアサプライヤーは、第2層産業回廊へのシフトを進めるエレクトロニクスOEMの24時間以内の対応範囲内に留まるため、ムンバイおよびベンガルールにサービス拠点を開設しました。
温度管理型食料品フルフィルメントセンターからの需要急増
スーパーマーケットチェーンは、ラストマイル輸送全体でマイナス25℃からプラス8℃の範囲で生鮮食品を維持しなければならないマイクロフルフィルメント設備を展開しています。UPSは2024年に4つのTemperature Trueラインを追加し、常温医薬品向けのMed 100カートンと冷凍バイオ製品向けのMed 400を仕様化しました。これらの箱スタイルには、マイナス20℃以下でも粘着性を維持するアクリルまたはゴム系接着剤が必要であり、氷点下の荷降ろし場で亀裂が生じるホットメルトグレードからの転換を促しています。このトレンドは、都市部の食料品スタートアップ企業がISTA 7Dコールドチェーンプロトコルの下で事前認定されたテープの定期購入契約を締結するラテンアメリカおよび東南アジアにも浸透しています。
手動から自動ケース封止ラインへのシフト
欧米のコンバーターは、手持ち式ディスペンサーを高速押し出し機に置き換えており、トリムロスを25%削減し、継続的な稼働を可能にしています。3MのVHB押し出し可能テープは2024年に発売され、即時接着、オンデマンド供給、リサイクルのためのスクラップ巻き戻しを実現しています。ケース封止機のOEMは、接着ライン異常を検出する予測分析機能をバンドル提供し、ダウンタイムと接着剤廃棄物を削減しています。米国の梱包機械市場が2027年まで年間8%成長を続けるなか、インテグレーターは全自動テープヘッドへの投資回収期間を18ヶ月と予測しています。
新興市場における小売業者のプライベートブランドの拡大
地域の食料品業者は、加工食品、美容、ホームケアにプライベートブランドのSKUを追加しています。これらのプログラムは、柔軟なカートンサイズと少ロット印刷のブランドテープを必要とする短期ボリュームを増加させます。アジアのコンバーターは、VOC 5重量%超の認証を受けたデジタル印刷と水性インクで対応し、リサイクル可能な紙シールの地域販売を押し上げています。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| OECDレベルのプラスチック梱包税 | -1.4% | 欧州、北米;アジア太平洋への波及 | 中期(2〜4年) |
| 溶剤系アクリルへのVOC排出規制 | -0.8% | 世界規模、先進国市場で厳格 | 短期(2年以内) |
| 病害による天然ゴムの供給不足 | -0.6% | 世界規模、東南アジアで深刻な影響 | 短期(2年以内) |
| 大手マーケットプレイスによるカートンフリー出荷の試験導入 | -1.1% | 北米、欧州、アジア太平洋へ拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カートンフリー出荷の取り組みが従来の梱包モデルに挑戦
Amazonが北米でプラスチック製エアピローの95%を排除し、自社容器での出荷(Ships in Own Container)プロトコルを拡大する方針は、特定のSKUにおけるテープ消費量を削減します。同社のフラストレーションフリープログラムは、開始以来18万1,000トンの過剰材料を排除し、3億700万箱を回避してきました。マーケットプレイスの競合他社は現在、接着剤を使用せずに封止するオンデマンドの紙袋詰め機を試験導入しており、梱包用テープ市場にとって長期的な出荷量の重荷となっています。
OECDレベルのプラスチック梱包税が素材選択を再構築
英国のプラスチック梱包税は、リサイクル含有率30%未満の容器に対してトンあたりGBP 210.82を課税し、最初の会計年度にGBP 2億7,600万を生み出し、コンバーターを繊維系テープへと向かわせています。スペインのEUR 0.45/kgの料金も同様の圧力をかけています(specright.com)。ドイツは2026年までに国家税制の枠組みを計画しており、EU全体のプラスチック課税義務を複合化し、耐水クラフト基材の試験を加速しています。紙テープは路肩リサイクル規格を満たす一方で、サプライヤーはより高いパルプコストを吸収し、マージンを圧縮しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
持続可能な代替品によって挑戦されるプラスチックの優位性プラスチック基材は、BOPPフィルムが高い引張強度、光学的透明性、低コストを提供するため、2025年の梱包用テープ市場シェアの64.02%を占めました。BOPP封止材は北米の小包センターでPVCを上回る一方、硬質PVCは化学耐性のために欧州の医薬品流通で存続しています。プラスチックグレードの梱包用テープ市場規模は2031年にUSD 291億2,000万に達する見込みですが、税金の影響によりシェアは縮小するでしょう。
紙系代替品はCAGR 6.79%で成長しています。リサイクル適性、路肩での受け入れ、東南アジアでのクラフト供給増加が、水分に関する懸念にもかかわらず採用を促しています。メーカーは現在、24時間・相対湿度90%テストに耐える生分解性バリアコーティングを付加しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に利用可能


接着剤タイプ別:
ゴム系イノベーションの中でのアクリルのリーダーシップアクリル系化学品は、EU BAT指令の下で溶剤使用量5重量%超の規制に対するUV安定性とコンプライアンスにより、2025年の梱包用テープ市場規模の44.12%を占めました。水性アクリルは、欧州で増加する基材であるリサイクル段ボールへの接着性も優れています。
ゴム系はマイナス25℃まで粘着性を維持するスチレン系ブロック共重合体を活用することで、最速のCAGR 6.58%を記録しています。KRATONのSIBSプラットフォームは有機溶剤使用を30%削減し、カリフォルニア州大気資源委員会の規制を満たしています。Tex Yearのバイオベースコンポスタブルゴム接着剤はバイオコンテンツ85%を達成し、180日間で90%分解され、循環型経済梱包に適しています。
製品形態別:
産業用途がストラッピング優位を牽引産業用荷送人は、2025年の梱包用テープ市場シェアの58.63%を占めたガラスフィラメントまたはモノ延伸PETストラッピングテープを好んでおり、輸送中のパレット積載の白物家電や鋼コイルを保護しています。平均引張強度は400Nを超え、積載ズレやダメージクレームを抑制しています。
カートン封止テープはEコマースのSKU増加によりCAGR 6.83%で成長するでしょう。自動化された箱内ラベラーは現在、手動グレードより10mm細い38mmロールを適用し、1分間60小包の施設で年間最大USD 20万を節約しています。3Mの押し出し可能プラットフォームは、正確なビード配置とトリム廃棄物の回収を可能にすることでこのトレンドを強化しています。
エンドユーザー産業別:
Eコマース加速の中での小売リーダーシップ店舗レベルの棚準備、価格タグ付け、バックルームでの箱詰めにより、小売は2025年の梱包用テープ市場規模の52.35%をリードしました。大型チェーン店は、改ざん防止証拠を兼ねるエコロゴ入り紙フィラーシールテープを追加し、ブランド認知を高めています。
Eコマースは当日食料品注文の急増により、2031年までに25.40%のシェアに達しながらCAGR 6.88%で拡大しています。Amazonだけで2015年以来機械学習カートンレイアウトの採用により200万トン超の梱包材を削減してきたにもかかわらず、総小包数の増加が全体のテープ量を押し上げています。医薬品3PLロジスティクスは、ドライアイス輸送に耐える極低温認定テープの需要を増加させています。
注記: 個別セグメントのセグメントシェアはレポート購入時に利用可能
地域分析
アジア太平洋地域の包装テープ市場
アジア太平洋地域は2025年の包装テープ市場シェアの39.10%を占め、モバイルファーストの小売業と大規模な受託製造パイプラインによって牽引されました。中国のコンバーターは、大湾区のスマートフォン工場に帯電防止BOPPテープを供給しており、同地域の2024年の生産台数は2億5,000万台を超えました。
北米の包装テープ市場
北米は、労働力不足を補うためにケースシーラーの自動化に注力しています。同地域では、人間工学的義務をサポートするため、OSHA 75デシベル基準を満たす低騒音テープを導入しています。Amazonによるプラスチック製エアピローの95%削減により、米国のクラフトミルから調達した紙ベースのロールへの需要が高まり、国内のテープコーティングラインを活性化させています。
欧州の包装テープ市場
欧州の厳格なプラスチック税が、リサイクル素材フィルムおよび無溶剤接着剤の試験導入を加速させていす。スペイン、フランス、イタリアは英国の課税制度を踏襲し、繊維基材の採用を促進するとともに、クラフトラインの稼働率を引き上げています。

バリューチェーン分析
包装用テープのバリューチェーンは、フィルムや紙(特にBOPP、PVC、PET、クラフト紙)、および接着剤配合(アクリル系、ホットメルト系、ゴム系)に加工される上流の石油化学製品およびバイオベース原料から始まる。原材料の価格と入手可能性、特にポリプロピレンとアクリルのそれは、テープコーターの購買戦略や在庫政策に影響を与え、天然ゴムの供給引き締まりはゴム系配合に影響を及ぼす可能性がある。日東電工などの統合型企業を含むテープメーカーおよびコーターは、これらの原料をジャンボロールおよび特殊グレードに変換し、その後、スリッティング、印刷、プライベートブランドプログラムのためにコンバーターへ供給する。
ミッドストリームでは、専門コンバーターおよび流通業者が、ロール幅、印刷ロット、性能バリエーション(静音剥離、コールドチェーン対応、帯電防止)を最終顧客の仕様に合わせて調整する。ダウンストリームの需要は、自動ケースシーラーヘッド、ディスペンサー、ライン解析を供給する包装機器OEMおよびインテグレーターによって支えられている。Eコマース、小売、食品・飲料、産業出荷業者などの大口最終顧客は、通常、長期供給契約または優先ベンダーリストを通じて購入し、性能試験や適合性(レポートの文脈で言及されているISTA 7Dのようなコールドチェーンプロトコルを含む)が認定サイクルを形成している。AferaやFIPAGOなどの業界団体も、フィルム、接着剤、ガム紙テープの各エコシステムにおける仕様やベストプラクティスに影響を与えている。
競合状況
梱包用テープ市場は高度に分散しており、十数のグローバルグループを中心としながら、地域の専門業者がカスタム受注で繁栄しています。3Mは、ブランドオーナーがスコープ3排出量を目標とするなか、廃棄物を25%削減する押し出し対応VHBラインで競争優位を深めました。tesa SEはSnowflakeと連携し、14の工場にわたる生産データを解析するAIアルゴリズムを展開し、予定外のダウンタイムを14%削減しました。
梱包用テープ産業リーダー
3M
tesa SE
Intertape Polymer Group Inc.
Nitto Denko Corporation
Berry Global Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
包装テープ市場
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- CCT
- Essentra PLC
- Intertape Polymer Group Inc.
- Lohmann GmbH & Co. KG
- Nitto Denko Corporation
- Packman Packaging Pvt. Ltd.
- Pact Group Holdings
- PPM Industries SpA
- Saint-Gobain
- Scapa Group plc
- Shurtape Technologies LLC
- tesa SE
- Vibac Group
- Worthen Industries

市場機会と将来展望
サステナビリティ主導の再配合や基材のシフトは、高速オートメーションおよびコールドチェーン用途において性能を維持しつつ、リサイクル可能、リサイクル含有、繊維主体のソリューションに新たな余地を生み出している。欧州では、包装・包装廃棄物規則(EU)2025/40およびAferaによる関連ガイダンスが、包装設計上の選択に対する監視を強めており、段ボールシステムのリサイクル性を改善し、汚染リスクを低減するテープの開発を後押ししている。この圧力は、プラスチック税制度(英国のプラスチック包装税を含む)や企業のリサイクル含有率目標といったレポートの文脈にも表れており、これらが相まって水性アクリル、溶剤削減経路、そして適切なサイズのカートンラインで確実に稼働できる紙テープシステムへの需要を高めている。
生産拠点の現地化とエレクトロニクスに関連するサプライチェーンは、特にアジア太平洋地域において、もう一つの機会領域として残っている。レポートは、エレクトロニクス生産の需要と継続的な生産能力の増強を指摘している。2026年7月、日東電工は台湾・高雄に製造・研究施設を開設し、44.8億台湾ドルの投資に支えられ、PVCテープおよび電子用接着テープの能力を拡大し、半導体・自動車エコシステム近傍における高性能テープ生産への地域投資を示した。一方で、デジタル活用は技術営業や仕様策定業務を強化している。3Mは2026年7月に「Ask 3M」AIデジタルアシスタントを導入し、顧客が材料比較や用途ガイダンスを検討する際の支援を提供し、コンバーターおよび多品種包装事業者にとって製品選定・認定ワークフローの高速化を支えている。
Recent Industry Developments in 包装テープ市場
- 2026年7月:Intertape Polymer Group(IPG)は、米国のTRUE Zero Waste認証施設において、50パーセントのリサイクル含有(PCR35パーセント、PIR15パーセント)を使用したPCRエアピロンフィルムを発売した。この取り組みはIPGのサステナビリティ製品群を拡充し、世界的なサプライチェーン全体での廃棄物認証資格を後押しする。
- 2026年7月:日東電工は台湾・高雄に新しい製造・研究施設を開設した(PVCテープおよび電子用接着テープの能力拡大)。この拡張は、アジア太平洋地域における生産能力を増強し、主要製造拠点の近くでエレクトロニクスおよびPV/半導体関連のテープ用途に対する供給保証を強化する。
- 2026年4月:Berry Global(Berry GlobalとAmcorの合併)がAmcorとの変革的な合併を完了した。この取引は、拡大したポートフォリオを持つグローバルな包装大手を生み出し、栄養、健康、美容、ウェルネス分野を横断したクロスセルを支援する。


包装テープ市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、産業用および消費者向け輸送において、包装を密封、結束、保護、単位化するために使用されるテープを対象とし、需要は日常の流通における主要な材料、接着剤システム、および包装用途にわたって追跡される。
対象範囲の除外事項:主に電気絶縁、医療用途、または自動車内装ハーネス用に販売される、包装が主な最終用途ではない非包装用特殊テープは除外する。
セグメンテーション概要
- 素材タイプ別
- プラスチック
- 紙
- 接着剤タイプ別
- アクリル
- ホットメルト
- ゴム系
- その他の接着剤タイプ
- 製品形態別
- カートン封止テープ
- マスキングおよびペインターズテープ
- ストラッピングおよびバンドリングテープ
- エンドユーザー産業別
- Eコマース
- 食品・飲料
- 小売
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、どの程度の包装活動が行われているかを把握し、それをテープ消費量に結び付けることから始まる。テープ関連の原材料や完成ロールの貿易フローに関する国連Comtradeデータベース、Eコマースおよび出荷指標に関する米国census局、製造業および小売指標に関するEurostat、転換経済に影響を与える樹脂・エネルギーの背景に関する国際エネルギー機関など、公開データシリーズを参照する。
また、ISOの発行物などの包装・物流団体や標準設定機関、さらに感圧接着剤の性能とリサイクル性に関する査読済み論文も確認する。プレイヤーおよび価格の背景を固めるために、企業の開示資料、投資家向け資料、信頼できる報道を活用し、その後、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、有用な場合には出荷レベルの輸出入記録の有料サブスクリプションを通じて、選定した仮定を精査する。上記に挙げたソースは例示であり、検証と明確化のために他の多くの公開および有料の参考資料も使用された。
一次インタビューおよび調査
一次情報は、実際の購買パターンを把握しているコンバーター、包装調達チーム、流通業者、および物流に注力する最終顧客との専門家インタビューおよび構造化調査を通じて収集された。これらの議論を用いて、カートンシーリングラインがどのように仕様化されているか、接着剤の選択が気候や用途によってどのように変化するか、そして地域間で実際に維持されている価格や量の変化を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):22% | アジア太平洋(APAC):46% |
| ミドルティア:50% | 機能/部門責任者:21% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:22% | マネージャー:57% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、包装活動および貿易関連の供給指標を用いて地域別の包装用テープ需要プールを再構築し、それを最終用途別の使用強度でフィルタリングするトップダウン手法で構築されている。これを実態に即したものとするために、サンプル調査によるコンバーター出力の確認、チャネル関係者との議論、一般的なカートンシーリング形式における量対ASP計算など、選択的なボトムアップ近似によって合計値を裏付け、ギャップが生じた場合には調整を行う。
主要なモデル入力には、宅配・Eコマース出荷の成長、段ボール箱およびカートンのスループット指標、主流のシーリングにおけるプラスチックテープと紙テープの比率、アクリル系・ホットメルト系・ゴム系システム間の接着剤ミックスの変化、そして手動対自動ケースシーリングにおける一般的なロール幅とカートン当たりの消費量が含まれる。この分野では価格変動が重要であるため、樹脂に連動した投入コストの方向性と転換マージンも追跡し、ASPの変化が過大評価されないようにしている。
予測にあたっては、物流の成長、オートメーション導入、そして紙テープや水活性テープへのサステナビリティ主導の代替をめぐるシナリオ分析を用い、その後、出荷指標および工業生産を主要な説明変数として簡易な回帰分析をクロスチェックとして実施する。ある国でボトムアップ入力が薄い場合は、類似市場からの代用比率を用い、追跡調査で再確認することで、推定値の再現性を保っている。
データ検証および更新サイクル
検証は、独立した信号間の三角測量を通じて行われ、その後、地域およびセグメントレベルでの分散チェックを行うことで、異常値が引き継がれないようにしている。当社のチームは、暗示されるテープ需要を包装活動指標と比較し、価格の変動が樹脂やエネルギーの方向性と一致しているかを確認し、接着剤や材料による急激な変化がモデルの誤差ではなく実際の代替を反映していることを確認するためにレビューする。
承認前に、モデルおよび報告書は複数段階のアナリストレビューを経て、主要な前提が変化した場合や新しいデータポイントが大きなギャップを生じさせた場合には、インタビューを再開する。レポートは毎年更新され、大規模な生産能力の変化や急激な原材料ショックなどの重大な事象が発生した場合には、中間更新が実施されることもある。納品直前には最新のパスが完了し、クライアントには入手可能な最新の見解が提供される。
Mordor Intelligenceの包装用テープ市場規模算定と他の公開推定値との比較
包装用テープの公開市場規模は、トピックが似ていても、対象範囲の選択や価格ロジックが研究間で一貫していないため、大きく異なる場合がある。差異は通常、どのテープ種類が計上されているか、推定値が包装活動指標から構築されているか、それとも広範な接着テープ合計から構築されているか、そして価格の成長速度がどのように仮定されているかに起因する。
主なギャップは、汎用ダクトテープやより広範な修理用テープを含めることから生じており、Mordor Intelligenceは、包装用テープを、カートンシーリング、マスキング・ペインタース、そして包装用途に関連するストラッピング・結束需要を通じて計上し、ASPは転換および原材料の動向と照合して確認している。もう一つの一般的な要因は、更新頻度と通貨の取り扱いであり、一部の数値は固定基準年の為替レートを保持する一方で、他の数値は自動化対手動包装における量的強度を再検証せずに現行価格を持ち越している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 34.08億米ドル(2026年) | |
| 業界誌A | 78.50億米ドル(2023年) | この推定値は、ダクトテープや他の多用途フォーマットを含む、より広範なテープ種類を包含しているように見えるため、カートンスループットに結び付いた包装専用の需要ではなく、広範な接着テープの視点に近い位置にあると考えられる。 |
| 業界レポートB | 82.40億米ドル(2024年) | この数値は大幅に高く、対象範囲がより一般的なシーリングソリューションやプレミアム機能テープに拡大され、価格の進行がより積極的に適用され、包装活動やミックスの変化と整合させずに反映された場合に生じうる。 |
この差異は主に、対象範囲の規律と、価格・量が実際の包装信号にどのように調整されているかに起因する。需要プールを包装用途に固定し、フォーマットミックスとASP変動に関する実務的な検証によって裏付けることで、最終的な値は、仮定が更新された際にも追跡・再現しやすいものとなる。


レポートで回答される主な質問
梱包用テープ市場の現在の規模はどれくらいですか?
梱包用テープ市場は2026年にUSD 340億8,000万と評価されており、2031年までにUSD 457億2,000万に達する見込みです。
梱包用テープ市場をリードする素材セグメントはどれですか?
プラスチック基材が2025年に64.02%のシェアをリードしており、紙テープはCAGR 6.79%で最も急速に成長する代替品です。
アクリル接着剤が梱包用テープで優位を占める理由は何ですか?
アクリル系はUV耐性、広い温度許容範囲、グローバルVOC規制へのコンプライアンスを兼ね備え、2025年に44.12%の市場シェアを確保しました。
プラスチック梱包税はテープ選択にどのような影響を与えますか?
OECDレベルの課税は未使用プラスチックテープのコストを引き上げ、追加料金を回避できるリサイクルコンテンツフィルムとリサイクル可能な紙テープの採用を加速しています。
最も高い成長機会を提供する地域はどこですか?
アジア太平洋は39.10%のシェアを誇り、Eコマースの拡大とインドおよび東南アジアへの製造移転によって牽引されながら、CAGR 7.05%で成長をリードしています。
最終更新日:



