
オーファンドラッグ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
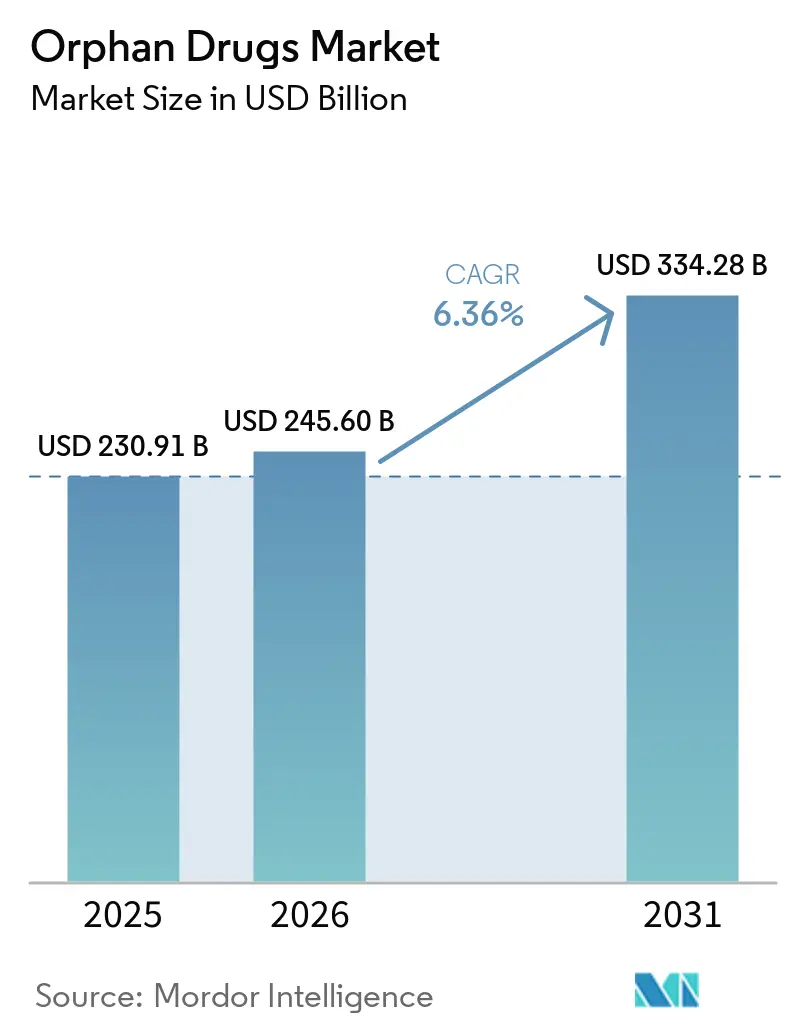
| 市場規模 (2026) | 245.60 十億米ドル |
| 市場規模 (2031) | 334.28 十億米ドル |
| 成長率 (2026 - 2031) | 6.36 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
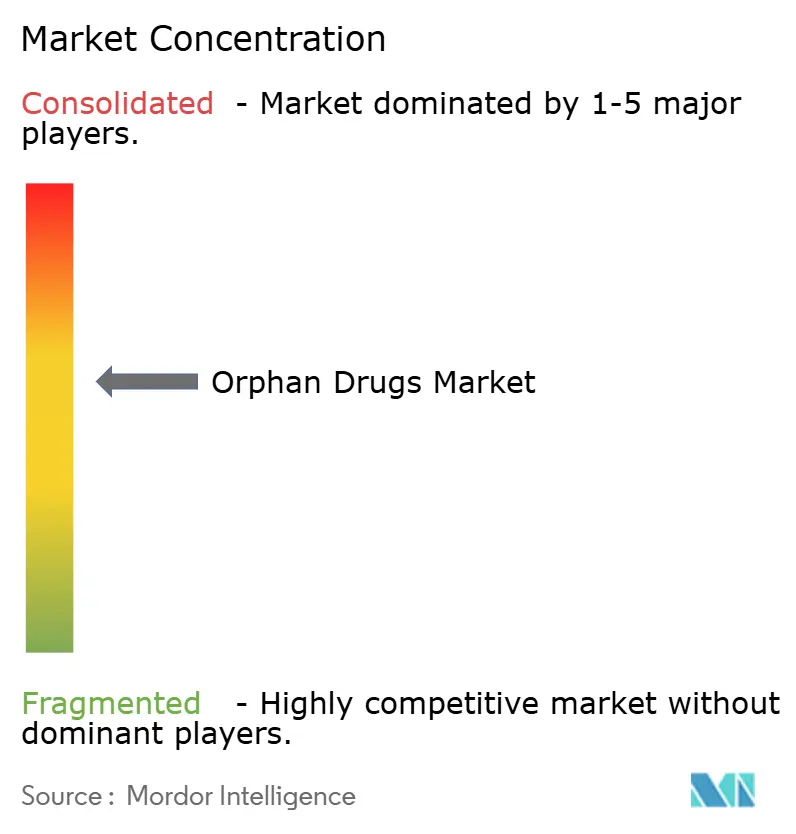
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーファンドラッグ市場分析
オーファンドラッグ市場規模は、2025年の2,309億1,000万米ドル、2026年の2,456億米ドルから、2031年までに3,342億8,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.36%を記録すると予測されています。遺伝子治療の迅速承認、世界的な規制遅延の縮小、デジタル患者レジストリの整備により、歴史的な有病率の成長を上回るペースで治療対象集団が拡大しています[1]。バイオロジクスの普及拡大はコールドチェーンの複雑性を高め、病院ベースの流通を持続させている一方、AI対応アダプティブ試験はフェーズIIのタイムラインを最大50%短縮し、開発リスクを低減しています[2]。アジア太平洋地域の二桁成長は、中国の希少疾患カタログ拡充と日本のSAKIGAKE制度を反映しており、欧州はピーク収益期間を圧縮しうる独占権規則の見直しを進めています。M&A活動はプラットフォーム技術に集中しており、大手スポンサーが複数適応症対応能力を支払者の審査に対する最も確実なヘッジと見なしていることを示しています。
主要レポートのポイント
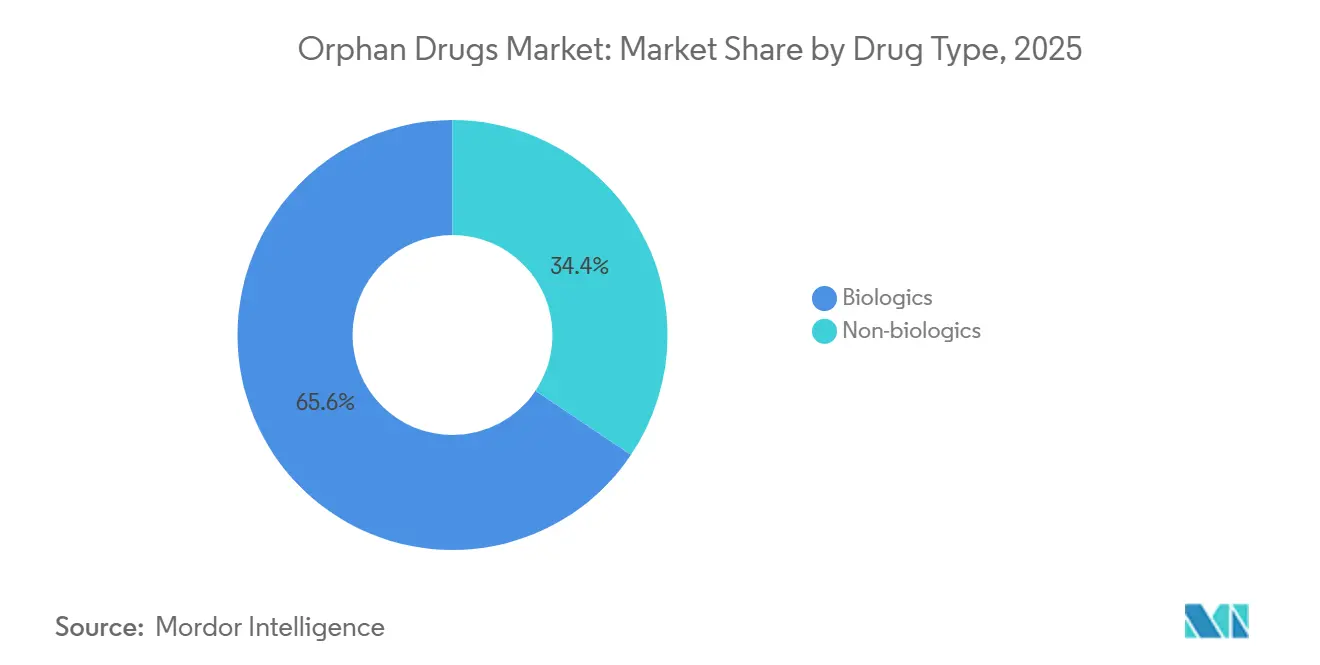
- 薬剤タイプ別では、バイオロジクスが2025年に65.55%の収益シェアを占め、2031年にかけてCAGR 10.85%で成長すると予測されています。
- 疾患領域別では、腫瘍性疾患が2025年の収益の37.53%を占め、神経疾患は2031年にかけてCAGR 12.75%で拡大する見込みです。
- 投与経路別では、非経口製品が2025年に70.15%のシェアを保持し、経口療法は2031年にかけてCAGR 11.82%で成長すると予測されています。
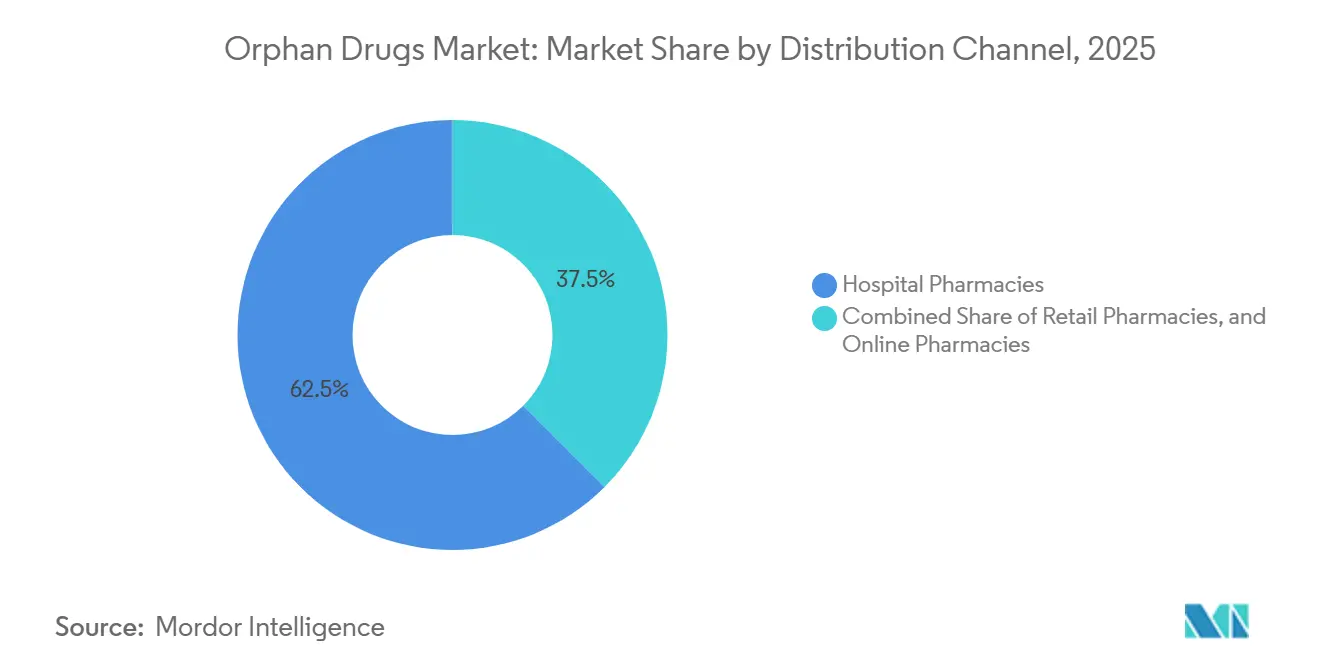
- 流通チャネル別では、病院薬局が2025年に62.52%を占め、オンライン薬局が2031年にかけてCAGR 13.12%で最も高い成長を記録しました。
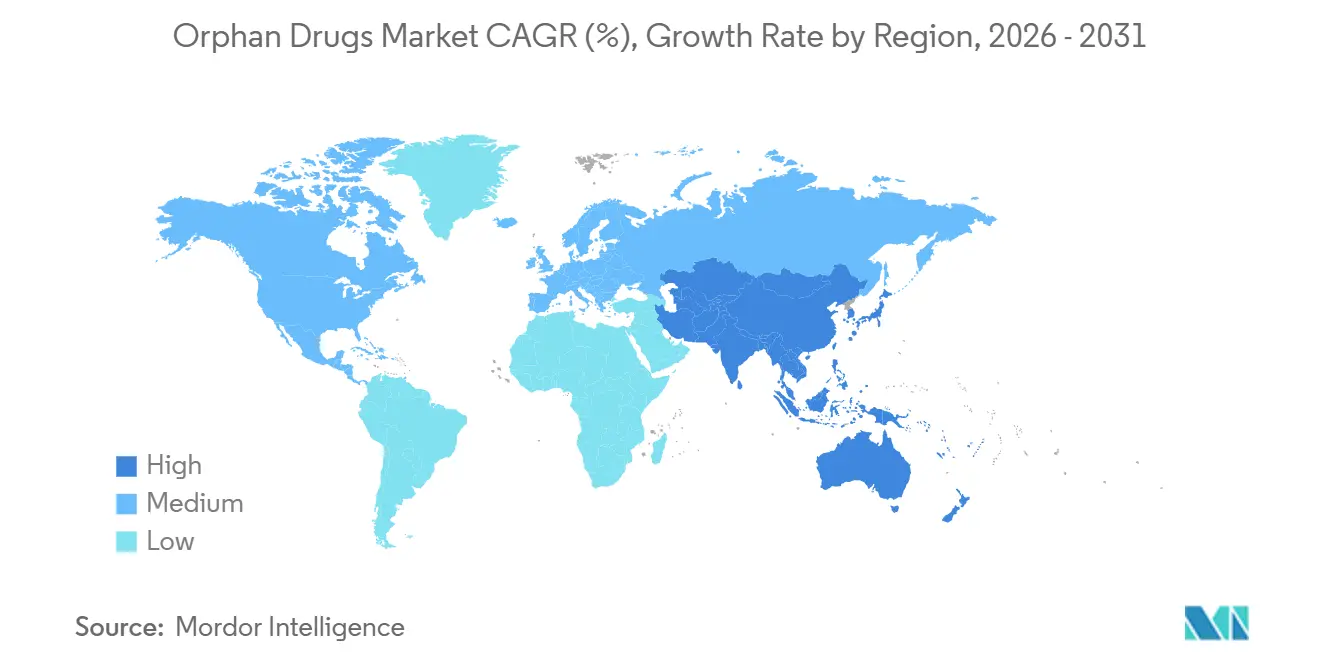
- 地域別では、北米が2025年に45.55%のシェアを維持し、アジア太平洋地域は2031年にかけてCAGR 11.22%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 希少疾患の有病率上昇 | +1.2% | 新生児スクリーニングの拡充により、北米および欧州で早期の恩恵を受けながら世界全体に波及 | 中期(2~4年) |
| 政府による優遇措置・税額控除 | +0.9% | 北米、欧州、日本;中国およびブラジルでも新興 | 短期(2年以内) |
| オーファン指定薬の市場独占権 | +1.5% | 世界全体、米国(7年)およびEU(10年)で最も強力 | 長期(4年以上) |
| AI主導のアダプティブ試験による開発タイムラインの短縮 | +1.1% | 北米および欧州が先行;アジア太平洋地域での採用が加速 | 中期(2~4年) |
| ニッチ適応症向けフェーズII休眠資産の再利用 | +0.7% | 米国およびEUバイオテクハブに集中しながら世界全体に波及 | 短期(2年以内) |
| メディケア価格交渉を先送りするための「オーファン優先」上市シーケンシング | +0.8% | 米国、カナダおよびオーストラリアへの波及あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
希少疾患の有病率上昇
新生児スクリーニングは現在、米国38州で60以上の疾患をカバーしており、平均18か月早期の診断を可能にし、代謝性疾患および血液疾患全体での治療開始を促進しています[3]。中国は2024年に国家カタログへ86疾患を追加し、12か月以内の省レベルでの償還を義務付け、ゴーシェ病およびファブリー病の治療対象集団を事実上2倍にしました。全エクソーム解析コストが500米ドルを下回り、インドおよびブラジルの地域病院が超希少変異を検出できるようになり、これらの地域での処方件数が年間22%増加しています。NORDおよびEURORDISが管理する世界的な患者レジストリには現在120万人が登録されており、スポンサーの患者募集タイムラインを40%短縮し、自然経過研究においてプラセボ群を代替しています。これらの進展は、オーファンドラッグ市場の予測CAGRに合計1.2パーセントポイントを加算します。
政府による優遇措置・税額控除
米国オーファンドラッグ法は25%の臨床試験税額控除、申請1件あたり320万米ドルのユーザーフィー免除、および7年間の独占権を提供しており、主流適応症と比較して正味開発コストをほぼ40%削減します。日本のSAKIGAKE指定は審査期間を6か月に半減し、対象製品に10%の価格プレミアムを付与することで、スポンサーがFDAとの同時申請を追求するよう促しています。欧州連合は規則141/2000を改正し、配合療法への手数料減額を拡大し、オーファン適格性を15%拡大しました[4]。ブラジルの2025年ファストトラック制度は現在、現地試験なしにFDAまたはEMAの申請書類を受理し、承認期間を2年から8か月に短縮しています[5]。これらのインセンティブは総合的に、オーファンドラッグ市場のCAGRを0.9パーセントポイント押し上げると予測されています。
オーファン指定薬の市場独占権
米国における7年間の独占権により、上位10品目のオーファンバイオロジクスへのジェネリックまたはバイオシミラー参入が阻止され、2024年に140億米ドルの追加収益をもたらしました。EUの10年間の保護(小児データにより12年まで延長可能)は、EMAにおける特許切れにもかかわらず、Vertexが嚢胞性線維症モジュレーターで92%のシェアを維持するのに貢献しました。インフレ抑制法は2026年に単一適応症製品への免除を縮小し、スポンサーに上市の段階的実施を強いています。Regeneronは第2のDupixent適応症を遅延させ、メディケア価格交渉を2029年まで先送りしました。中国の二層政策は国内製品に5年間、輸入品に3年間の独占権を付与し、現地合弁事業を加速させています。これらの保護措置は予測CAGRに合計1.5パーセントポイントを加算します。
AI主導のアダプティブ試験
2024年のFDA新規承認の3分の1が、患者特定または用量最適化にAIを使用しました。Insilico Medicineは合成対照群を導入し、特発性肺線維症において登録を40%削減し、タイムラインを14か月短縮しました。ウェアラブルベースのデジタルバイオマーカーが22件のオーファン試験において四半期ごとの外来受診に取って代わり、患者1人あたりのコストを18,000米ドル削減しました。FDAの草案ガイダンスは、既存療法のない疾患に対するAI由来エンドポイントを支持している一方、EMAは前向き検証を要求しており、米国EMAにおいて6~9か月の申請上の優位性が生じています。これらの効率化により、オーファンドラッグ市場のCAGRが1.1パーセントポイント上昇すると予測されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 患者1人あたりの高い治療費 | -0.8% | 世界全体、米国およびEUで最も深刻;新興市場はアクセス障壁に直面 | 長期(4年以上) |
| 試験・マーケティングにおける限られた患者集団 | -0.5% | 世界全体、超希少疾患(患者数1万人未満)に集中 | 中期(2~4年) |
| 適応症拡大・実世界価値に対する支払者の精査 | -0.6% | 欧州および米国が先行;アジア太平洋地域では日本、オーストラリア、韓国での採用が新興 | 中期(2~4年) |
| 独占権期間短縮に関する立法提案 | -0.4% | EU(8年独占権提案);米国(インフレ抑制法によるオーファン免除の縮小) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
患者1人あたりの高い治療費
LyfgeniaやHemgenixなどの一回投与型遺伝子治療は300万~425万米ドルという価格を要求し、中規模病院の予算を圧迫し、再保険請求を引き起こしています。酵素補充療法は年間50万米ドルを超え、欧州の支払者は上市後6か月以内にバイオマーカー連動型償還を要求するよう促しています。ICERは2024年~2025年に12品目のオーファンドラッグが費用対効果の閾値を超えていると指摘し、治療を平均42日遅延させる事前承認の障壁につながっています。ブラジルは患者1人あたりの償還を50,000米ドルに上限設定し、遺伝子治療の80%を除外し、最長2年を要する司法的不服申立てを強いています。これらの圧力は予測CAGRから0.8パーセントポイントを削減します。
試験・上市における限られた患者集団
患者数が1万人未満の超希少疾患では、登録者1人あたり15~20人のスクリーニングが必要であり、フェーズIIIのタイムラインが最大18か月延長されます。AlnylumのHELIOS-B試験は26か月にわたり18か国で164人の患者を登録し、12の患者擁護団体とのパートナーシップを必要としました。年間4,000万米ドルを超える固定商業費用により、スポンサーは損益分岐点を達成するだけで30万米ドル以上の価格設定を余儀なくされています。規制基準の相違(FDAは現在20~30人の患者によるマイクロ試験を認めているのに対し、欧州は少なくとも50人を要求)により、EU上市がさらに12~18か月遅延する可能性があります。この結果生じる摩擦は、オーファンドラッグ市場の成長率から0.5パーセントポイントを差し引きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
バイオロジクスがリードを拡大バイオロジクスは2025年にオーファンドラッグ市場シェアの65.55%を確保し、2031年にかけてCAGR 10.85%で成長すると予測されています。したがって、バイオロジクスのオーファンドラッグ市場規模は、遺伝子治療、モノクローナル抗体、細胞ベース製品が酵素補充療法に取って代わるにつれ、予測期間中に2倍以上になる見込みです。2024年~2025年にFDAが15品目の遺伝子治療を承認し、多くの疾患が生涯治療から単回投与による治癒へと移行しました。モノクローナル抗体はすでにバイオロジクス収益の43%を占めており、Fc操作型フォーマットは現在28日以上の投与間隔を実現し、点滴頻度を低減してEMAへのアドヒアランスを改善しています。
非バイオロジクスの成長は低分子再利用と経口製剤エンジニアリングが牽引しています。VertexのCFTR経口モジュレーターTrikaftaは2024年に98億米ドルの売上を達成し、遺伝子型サブセグメントの高ボリュームがオーファンドラッグ市場においてもブロックバスター経済を支えうることを証明しました。Cerdelgaなどの経口基質減少療法は、点滴と比較して年間医療費を30%削減します。バイオシミラーの圧力は法定独占権が満了するまで限定的であり、予測期間の大半においてバイオロジクスの価格決定力を維持しています。
疾患領域別:
腫瘍学が支配、神経学が勢いを増す腫瘍性適応症は2025年収益の37.53%を占め、希少血液悪性腫瘍を標的とするCAR-T療法および抗体薬物複合体に支えられています。ColumviやMonjuviなどの二重特異性抗体は再発血液がんの対象集団を拡大し、オーファンドラッグ市場において二桁成長を牽引しています。血液・免疫製品は第2位のグループを維持しており、CasgevyおよびLyfgeniaは生涯にわたる凝固因子補充費用を最大50%削減しています。
神経疾患は、アルツハイマー病抗体LeqembiおよびKisunlaの承認、デュシェンヌ型筋ジストロフィーおよび脊髄性筋萎縮症に対する遺伝子治療(EMA)により、最速のCAGR 12.75%を記録しました。ハンチントン病、ALS、希少てんかんを標的とする18プログラムの後期パイプラインは、2030年以降の収益加速をもたらす可能性が高いです。代謝性、感染性、残余の超希少カテゴリーはそれぞれより緩やかに成長しながらも、より広範な新生児スクリーニングと改善された診断技術の恩恵を受けています。
投与経路別:
非経口が優位を維持、経口療法が台頭非経口製剤は2025年収益の70.15%を占め、遺伝子治療、モノクローナル抗体、酵素補充療法が静脈内または皮下投与を必要とするためです。サイトカイン放出症候群に対する病院でのモニタリングと厳格なコールドチェーン基準により、これらの製品の多くが入院環境に縛られており、病院薬局の優位性を強化しています。CabenuvaおよびDupixentに代表される長時間作用型注射剤は、現在最長8週間の投与間隔を実現し、小児および高齢者のアドヒアランスを向上させています。
経口薬は、胃内分解を克服する透過性増強剤およびナノ粒子コーティングの進歩により、CAGR 11.82%で成長しています。TrikaftaおよびCerdelgaは、遺伝子サブ集団が3万人を超える場合、経口投与製品がオーファンドラッグ市場の相当なセグメントを獲得できることを実証しています。吸入および局所投与経路はニッチにとどまりますが、肺疾患および眼疾患に向けて進化し続けています。
流通チャネル別:
病院薬局が支配、オンライン調剤が加速病院薬局は2025年に62.52%のシェアを保持しており、点滴ベースの遺伝子治療およびCAR-T製品が認定センター内で投与される必要があるためです。メディケアパートBのコストプラス構造は病院が高価格バイオロジクスの管理を維持するよう促し、民間保険会社は複雑な療法を認定ハブに誘導するケアサイト規則を施行しています。
オンライン専門薬局は、あらゆるチャネルの中で最高となるCAGR 13.12%を記録すると予測されており、宅配パートナー、IoT対応包装、遠隔看護コーディネーションにより在宅投与が実現可能になっています。UnitedHealthcareおよびAnthemは2025年に12品目のバイオロジクスについて在宅点滴を義務付け、外来病院環境と比較して患者1人あたり年間28,000米ドルを節約しました。欧州はカウンセリング義務により遅れをとっていますが、米国の連邦優先権により州をまたいだ調剤が可能となり、オンラインプロバイダーは欧州の8%に対して18%のシェアを獲得しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米希少疾患治療薬市場
北米は2025年の収益の45.55%を占めており、希少疾患治療薬法(Orphan Drug Act)による25%の税額控除および7年間の独占権が開発コストを約40%削減したことが主な要因となっている。ベンチャー投資は2024〜2025年にかけて128億米ドルに達し、単一のIND(治験薬申請)のもとで複数の適応症に対応可能なCRISPRおよびRNAプラットフォームへ資本が集中した。同地域の希少疾患治療薬市場シェアは、メディケアの価格交渉が迫る中においても、スポンサーが希少疾患ステータスを維持するために上市を順次進めることで、40%超を維持すると見込まれている。
アジア太平洋希少疾患治療薬市場
アジア太平洋地域は世界最速となる11.22%のCAGRで成長すると予測されており、その背景には中国の規制審査の中央値遅延が1.4年に短縮されたこと、および日本のSAKIGAKE(先駆け審査指定制度)が6ヶ月以内に審査を完了させることが挙げられる。中国ではライソゾーム蓄積症に対する酵素補充療法の償還義務化により治療対象患者数が2倍となり、日本では希少疾患治療薬を上市後2年間にわたりコストの110%で償還する制度が早期申請を促進している。オーストラリアの暫定承認制度および韓国のアウトカムベース契約も、地域全体のアクセス拡大に寄与している。
欧州・中東・アフリカおよび南米希少疾患治療薬市場
欧州2024年だけで15件の希少疾患治療薬承認を達成するなど、堅調なパイプライン活動を維持しており、中小企業(SME)向けの100%手数料免除およびEMAによる最長12年間の独占権がこれを後押ししている。ただし、医療技術評価(HTA)機関は上市後18ヶ月以内に比較有効性データの提出を求めるようになっており、売上高が5,000万ユーロを超える医薬品の独占期間を8年に短縮する立法提案が実現した場合、欧州の希少疾患治療薬市場規模は予測収益の15〜20%圧縮される可能性がある。南米、中東、アフリカは合計でも小さなシェアにとどまるが、ブラジルのANVISAファストトラック制度およびGCC各国の国家登録制度が新たな患者プールを創出しており、シェアは上昇傾向にある。
規制環境
希少疾病用医薬品の規制は、確立された独占権と迅速審査の枠組みに引き続き支えられており、米国では21 CFR Part 316に基づくFDAの希少疾病用医薬品指定と独占的承認の認定が基盤となっている。2026年、スポンサーのコンプライアンスおよび計画作業は、希少疾病ガイダンスに関連するFDAの活動やオーファンプログラムの継続的な監督、さらには2026年3月の脳葉酸輸送欠損症(FOLR1変異型)に対するWellcovorinのFDA承認といった希少疾病承認の動きに影響されている。
欧州では、2026年のEU医薬品制度改革パッケージ(2026年3月に公表された欧州連合理事会の妥協案テキスト)が段階的なオーファン独占権の構成を導入し、オーファン指定手続きの一部を欧州医薬品庁(EMA)へ移行させている。同時に、2025年1月から施行されているEU HTA規則の下で市場アクセス要件が厳格化され、オーファン開発企業は規制上のエビデンスパッケージを比較データやリアルワールドデータの期待により早期に整合させることが求められている。
競合環境
上位7社(Novartis、Roche、Pfizer、AbbVie、Takeda、Sanofi、Bristol Myers Squibb)が収益の過半数を支配している一方、180社以上の初期段階バイオテクが単一資産パイプラインを保有しており、全体的な競争は中程度に保たれています。最近の取引はプラットフォーム能力を重視する傾向にあり、AbbVieは神経科学ポートフォリオを確保するためにCerevelを87億米ドルで買収し、Novartisは複数の腎臓適応症にまたがる補体阻害剤プログラムのためにChinookに35億米ドルを支払いました。Bristol Myers Squibbの48億米ドルのMirati買収とSanofiの22億米ドルのInhibrx買収は、今後のメディケア価格交渉に対するヘッジとして複数適応症パイプラインへのシフトを再確認するものです。
VertexおよびCRISPR Therapeuticsなどの遺伝子編集先駆者は、2024年に鎌状赤血球症およびベータサラセミアに対する初のCRISPRベース療法Casgevyを提供し、デュシェンヌ型筋ジストロフィーおよび1型糖尿病に対するフォローオン療法への道を開きました。Alnylumは核酸干渉のリーダーであり続け、Sareptaは神経筋疾患の遺伝子治療を支配し、Insilico Medicineなどの新興AIネイティブ企業は機械学習プラットフォームが標的ライブラリを迅速に拡大できることを示しています。支払者はアウトカムベース契約をますます要求しており、メーカーはリアルワールドエビデンスを生成してプレミアム価格を強化する遠隔モニタリングおよびデジタルレジストリへの投資で対応しています。
オーファンドラッグ業界リーダー
-
Novartis AG
-
F. Hoffmann-La Roche Ltd
-
AbbVie Inc.
-
Sanofi S.A.
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
希少疾患治療薬市場 このレポートでカバーされる企業
- Abbvie
- Alexion Pharmaceuticals Inc.
- Amgen
- AstraZeneca
- Bayer
- Biomarin Pharmaceutical
- Bristol-Myers Squibb
- CSL Behring
- Roche
- GlaxoSmithKline
- Horizon Therapeutics
- Johnson & Johnson
- Novartis
- Pfizer
- Regeneron Pharmaceuticals
- Sanofi
- Sarepta Therapeutics
- Takeda Pharmaceuticals
- Vertex Pharmaceuticals Inc.
市場機会と将来展望
2026年2月3日に成立した2026年統合予算法(Consolidated Appropriations Act, 2026)は、オーファンドラッグ法を改正し、米国におけるライフサイクル計画の見通しをより明確にするものである。同法は、オーファンドラッグの独占権が同一薬剤の承認を妨げるのは、指定疾病内のすべての用途ではなく、承認された同一の用途または適応症に限られることを明確化している。この明確化により、複数適応症戦略における不確実性が減少し、希少疾病資産に関する追加申請のより計画的な順序付けが可能となる一方で、支払者および規制上の審査に耐えうるエビデンスパッケージへの注目は継続する。
オーファン製品の構成がバイオ医薬品や先進治療へと移行するにつれ、製造および開発モデルの空白領域も広がりつつある。浮遊細胞培養(500 L以上の撹拌槽型バイオリアクターへのスケールアップを支える)や連続バイオプロセス工程(連続クロマトグラフィーや単回通過タンジェンシャルフローろ過など)の業界導入は、特に製造コストとバッチ間変動性に制約されるプログラムにおいて、AAVおよびレンチウイルスベクター供給のボトルネックに対応するものである。商業化の面では、超希少疾病向けのネットワーク型開発モデルが拡大しており、Orphan Therapeutics Accelerator(OTXL)は2026年6月にSK pharmtecoを含むOrphan ClinDevNetパートナー基盤を拡大し、保留または停滞していた希少疾病候補品について臨床実行と製造アクセスを結びつけている。
最近の産業開発事情 希少疾患治療薬市場
- 2026年7月:Novartisは、5q脊髄性筋萎縮症(SMA)に対するItvisma(オナセムノゲン アベパルボベク)について欧州委員会の承認を取得した。この承認は、影響の大きい神経筋オーファン適応症におけるアクセスを拡大し、単一国での発売を超えて先進治療をスケールさせる上でのEU一元承認の役割を強化するものである。
- 2026年6月:Sanofiは、ステージ3の1型糖尿病を有する8歳から17歳の小児におけるインスリン産生低下の遅延を目的として、Tzield(テプリズマブ-mzwv)について米国FDAの迅速承認を取得した。この決定は、免疫調節療法の対象となる小児セグメントを拡大するものであり、迅速承認経路が専門薬を引き続き米国市場へより速く導く様子を示している。
- 2026年5月:Rocheは、10歳以上の小児患者における再発寛解型多発性硬化症に対するOCREVUS(オクレリズマブ)について米国FDAの承認を取得した。より低年齢層への適応拡大は、既存のバイオ医薬品のライフサイクル価値を高めるとともに、差別化を維持するための小児臨床およびリアルワールドエビデンスプログラムの必要性を増大させる。
希少疾患治療薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、希少疾患の治療に使用される少疾患指定を受けた処方薬を追跡するものであり、主要地域における商業化製品のメーカーレベルの収益として測定されます。
対象除外範囲:調剤製剤、患者指名輸入品、および希少疾患以外の適応症に対するオフラベル使用を主な目的とした販売は除外します。
セグメンテーション概要
- 薬剤タイプ別
- バイオロジクス
- 非バイオロジクス
- 疾患領域別
- 腫瘍性疾患
- 血液・免疫疾患
- 神経疾患
- 代謝性疾患
- 感染性疾患
- その他の希少疾患
- 投与経路別
- 非経口
- 経口
- 吸入
- 局所
- 埋め込み型
- 流通チャネル別
- 病院薬局
- 調剤薬局
- オンライン薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の外枠を設定し、希少疾患指定収益をより広範な希少疾患または専門医薬品の売上と混同しないようにするために使用されます。疾患および指定ルールの基準として、FDA希少疾患医薬品指定データベースおよび承認情報、EMAの公開評価報告書、ならびに希少疾患レジストリおよびアドボカシーリソースなどの公的規制・政策情報源を活用しました。
需要およびアクセスの背景を構築するため、CDCおよび各国保健統計ポータル、有病率および治療率に関する査読済み学術誌、ならびにコールドチェーンまたはバイオロジクスのサプライ制約が関連する場合の貿易・通関リリースなどの情報源も参照しました。企業の年次報告書、決算資料、プレリリースは、発売時期、適応症拡大、および治療クラス構成の検証に使用しました。開示情報が乏しい場合は、企業財務情報については選択的な有料情報源を、ギャップを補完するために別途有料の特許データベースを使用しました。これらの例は網羅的なものではなく、データ収集、検証、および確認チェックのために他の公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、実際に治療患者数および収益に転換するものを相互確認することに重点を置きました。指定を受けるだけでは広範な普及には直結しないためです。主要な希少疾患治療領域における診断率、切り替え、および価格推移に関する前提条件を検証するため、南北アメリカ、EMEA、およびアジア太平洋地域のメーカー、流通業者、臨床医、ならびに支払者またはアクセス専門家を含む多様な関係者と対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | CXO:15% | アジア太平洋地域:45% |
| 中位層:58% | 機能・ユニットリーダー:42% | EMEA36% |
| 中小規模プレイヤー:16% | マネージャー:43% | 南北アメリカ:19% |
市場規模算定および予測
規模算定は、希少疾患指定および承認リストを国レベルの需要プールにマッピングし、有病率、診断率、治療適格性、およびアクセス制約を通じてフィルタリングすることで現実的な治療コホートを導出するトップダウン構築から始まります。そこから、治療クラス構成および典型的なメーカー出荷価格帯を用いて価値を再構築し、地域固有の償還および流通チャネルのダイナミクスに応じた調整を加えます。
サンプリングされた製品収益開示、治療領域別の発売コホートの積み上げ、および投与量と患者数が合理的に観察可能な場合の数量代理指標など、選択的なボトムアップ近似を用いて合計値を裏付けました。開示のギャップが存在する場合、欠落部分は普及曲線および価格帯に関するピアグループベンチマークを用いて補完し、その後、実際のアクセス制限と整合した前提条件を維持するためのアナリストレビューを実施します。
予測にはシナリオ分析を使用しました。希少疾患治療薬の成長は、ラベル拡大、パイプラインの転換、および独占期限切れを含む少数の高インパクト項目によって形成されることが多く、急速に変化するためです。主要インプットには、新規希少疾患承認の流れ、主要希少疾患における有病率および診断トレンドの方向性、償還決定までの期間、バイオロジクスシェアの進展、ならびに地域別の希望小売価格および正味価格の動向が含まれており、最終的な見通しは専門家がベースケースとして示した内容と照合してレビューされます。
データ検証および更新サイクル
アウトプットは、指定件数、承認タイムライン、ならびに治療領域の成長パターンや国レベルのアクセスマイルストーンなどの独立したシグナルを用いたトライアンギュレーションによって確認されます。モデルが発売タイミングや治療患者ロジックによって裏付けられない急激な変動を示した場合、前提条件が再検討され、関連する専門家グループへの追加コンタクトが実施されます。
最終承認前に、インプットの妥当性確認から始まり、地域および治療クラス別の分散確認、次いで合への最大寄与要因に異議を唱える内部レビューという段階的なプロセスでモデル全体がレビューされます。レポートは年次で更新され、主要な承認、安全性に関連する撤退、または重要な政策変更などの重大なイベントが発生した場合には中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前確認が実施されます。
Mordor Intelligenceの希少疾患治療薬市場規模と他の公表推計値との比較
公表されている希少疾患治療薬市場の数値は、市場を異なる価格ポイント、異なる国バスケット、および希少疾患収益として適格とみなすものに関する異なるルールで集計できるため、しばしば異なります。タイミングも重要であり、特に腫瘍学および希少遺伝性疾患においては、単一の承認またはラベル拡大が特定年の数値を大きく変動させる可能性があります。
この表は、主にスコープおよび価格設定の選択、ならびに予測ベースケースの積極性によって生じる乖離を示しています。一部の推計は、より広範な希少疾患治療販売を混在させているか、またはオフラベル使用を含んでい可能性があり、一方で他の推計は、リベートおよびアクセス制限を考慮した実現済みメーカー収益を上回る可能性のある希望小売価格スタイルの前提を適用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,456.0億米ドル(2026年) | |
| 業界データ出版社A | 2,087.6億米ドル(2024年) | 異なる基準年を使用しており、希少疾患指定製品をより広範な希少疾患商業販売と混在させる可能性のある複数のセグメンテーションレンズを重ねることが多く、これにより計上される収益プールおよび成長のタイミングが変動する可能性があります。 |
| グローバル出版社B | 1,908.7億米ドル(2024年) | より速い成長プロファイルを持つ2024年の起点に依存しており、数値がメーカー出荷価格対希望小売価格のいずれであるか、およびオフラベル需要の取り扱いについてのスコープの説明が明確ではありません。 |
この表は、年度の選択とスコープのルールが数値を数百億単位で変動させる可能性があることを示しており、Mordor Intelligenceのモデルでは、定義された国々において承認済みまたは商業的に発売されているオリジネーターバイオロジクスおよび低分子希少疾患治療薬のメーカー出荷価格で数値を追跡しており、希少疾患以外の適応症に対するオフラベル販売は除外されています。各ステップが治療コホートロジック、アクセス確認、および価格処理に紐付けられているため、購入者は何が計上されているかを追跡し、シナリオ計画時に推論を再現することができます。
レポートで回答される主要な質問
2031年のオーファンドラッグ市場の予測値は?
2026年から2031年にかけてCAGR 6.36%で拡大し、3,342億8,000万米ドルに達すると予測されています。
希少疾患において低分子よりもバイオロジクスが速く成長している理由は?
遺伝子治療、モノクローナル抗体、細胞ベースプラットフォームが旧来の低分子治療に取って代わり、バイオロジクスのCAGR 10.85%を牽引しています。
2031年にかけて最も速く成長すると予測される地域は?
アジア太平洋地域は2026年から2031年にかけて最も高い11.22%のCAGRを記録する見込みです。
オンライン薬局は流通にどのような影響を与えていますか?
オンライン専門薬局は、コールドチェーン配送と遠隔看護サポートを組み合わせることでCAGR 13.12%で成長しています。
2026年以降、米国のオーファンドラッグ価格に影響を与える政策変更は何ですか?
インフレ抑制法はオーファン免除を縮小するため、スポンサーはメディケア交渉を遅延させるために適応症を段階的に展開します。
最も高い成長率が期待される疾患領域は?
遺伝子治療とアルツハイマー病抗体に牽引された神経疾患が、2031年にかけてCAGR 12.75%で成長する見込みです。