
アレキシファーミック薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.02 十億米ドル |
| 市場規模 (2031) | 6.55 十億米ドル |
| Growth Rate (2026 - 2031) | 5.47 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアレキシファーミック薬市場分析
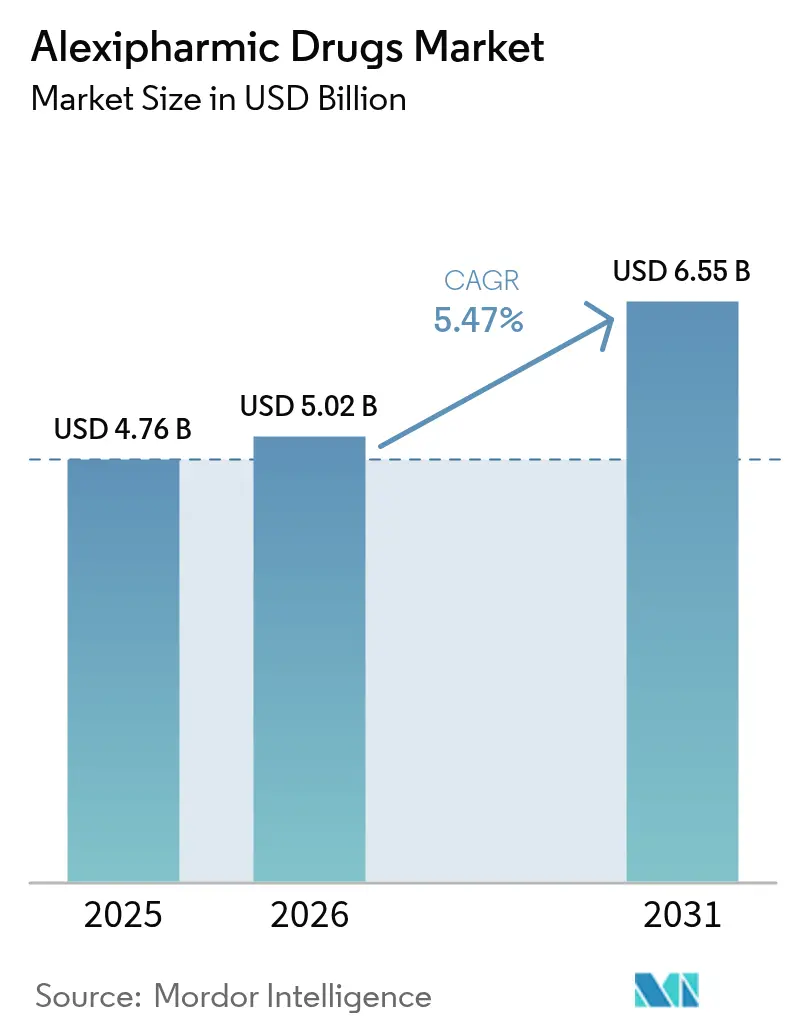
2026年のアレキシファーミック薬市場規模は50億2,000万USDと推定され、2025年の47億6,000万USDから成長し、2031年には65億5,000万USDに達する見込みで、2026年~2031年にかけて5.47%のCAGRで成長します。
世界的な薬物過剰摂取事例の増加、有毒化合物への産業的曝露の高まり、および重要な解毒剤への市販薬アクセスを義務付ける支援法制が主要な成長エンジンとなっています。ナロキソンの政府調達、スマートデリバリーデバイスへのベンチャーキャピタル流入の増加、ならびに医薬品セクターによる速効性製剤への注力が対象患者層を拡大しています。コミュニティによるハームリダクションプログラムと、病院外施設での備蓄を奨励する使用者責任基準の厳格化によって需要はさらに強化されています。それでも、償還圧力と原材料ショックが利益率のボラティリティを高め、製造業者はソーシング先の多様化と効率的な生産ラインへの投資を余儀なくされています。発展途上経済圏での偽造医薬品事件の増加も、新製品ローンチにおける地理的優先順位を変化させています。
主要レポートのポイント
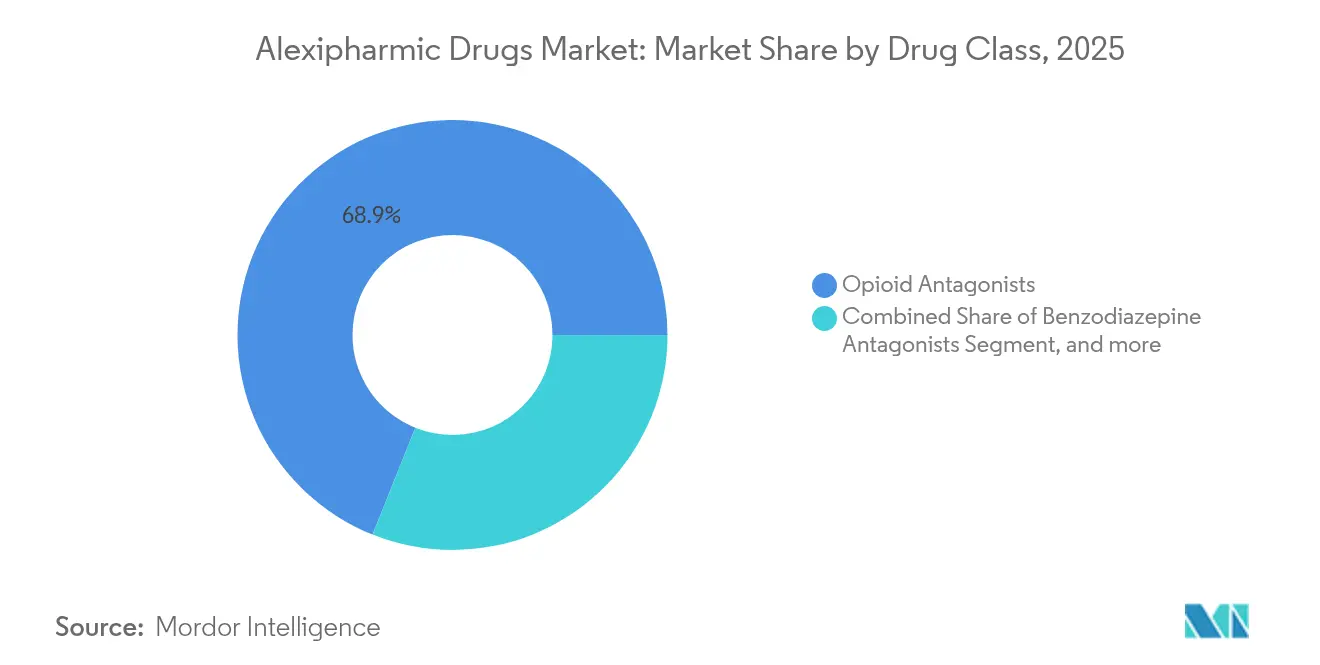
- 薬剤クラス別では、オピオイド拮抗薬が2025年に68.94%の収益シェアをリード。シアン化物解毒剤は2031年までに8.33%のCAGRで伸長する予測です。
- 投与経路別では、非経口デリバリーが2025年のアレキシファーミック市場シェアの61.25%を占め、経鼻製品が7.55%の最高予測CAGRを2031年まで記録します。
- 製剤別では、溶液が2025年のアレキシファーミック市場規模の43.28%を占め、鼻腔内スプレーは審査期間中に9.92%のCAGRで拡大する見通しです。
- 流通チャネル別では、病院薬局が2025年のアレキシファーミック市場規模の52.20%のシェアを保持し、小売・地域薬局は6.05%のCAGR見通しを示しています。
- 地域別では、北米が2025年収益の38.92%を獲得し、アジア太平洋は2031年まで8.76%のCAGRで上昇しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アレキシファーミック薬グローバル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの予測インパクト | 地域的 関連性 | インパクト 期間 |
|---|---|---|---|
| 向精神薬・麻薬への 依存増大 | +1.2% | 北米と欧州に焦点を当てたグローバル | 長期(≥ 4年) |
| 薬物補助療法に対する 規制支援 | +0.8% | 北米とEU、アジア太平洋へ拡大 | 中期 (2~4年) |
| 低所得地域における合成オピオイドによる 死亡者数の増大 | +0.9% | アジア太平洋コア、中東・アフリカと南米に波及 | 短期(≤ 2年) |
| 偽造医薬品中毒の急増による ナロキソン需要の誘発 | +0.7% | 北米とアジア太平洋に集中するグローバル | 短期(≤ 2年) |
| 政府が資金提供する 地域社会ナロキソンプログラム | +0.6% | 北米とEU、アジア太平洋での試験的取り組み | 中期 (2~4年) |
| 経鼻・自動注射器技術への ベンチャー投資 | +0.5% | 北米にR&Dが集積するグローバル | 長期(≥ 4年) |
| 情報源: Mordor Intelligence | |||
向精神薬・麻薬への依存増大
フェンタニルの薬効を超える合成オピオイドが現在、米国および欧州の路上市場に流通しており、薬物過剰摂取の重症度スペクトラムを拡大させ、高用量ナロキソンキットへの需要を高めています。[1]ダミアン・ゲイル、「ニタゼン類:欧州で台頭する強力な新規合成オピオイド」、theguardian.com 迅速検出技術のギャップが偶発的曝露リスクを増幅させ、病院や応急処置担当者のより大きな在庫維持を促しています。ラテンアメリカおよび東南アジアの流通ネットワークが北米の消費パターンを模倣しはじめており、解毒剤量の上昇傾向が持続することを示唆しています。製薬企業は受容体飽和を克服する高濃度製剤を共同開発することでこのニーズに応えています。新たな類似体向けの検査ストリップの広範な普及は早期介入を支援すると期待されますが、短期的にはナロキソン需要を減少させるには至らないでしょう。
薬物補助療法(MAT)に対する規制支援
2024年のFDAによるNarcan鼻腔内スプレーの市販薬への再分類決定は処方箋の障壁を取り除き、薬局、学校、公共施設が臨床医の監督なしに解毒剤を備蓄できるようになりました。メディケアとメディケイドは現在42州でナロキソンをほぼ無償で償還し、公的予算に定期購入注文を組み込んでいます。欧州も中央集権的なEMA承認という同様の流れに従い、新しい経鼻製品のリードタイムを短縮しています。これらの動きは、地域社会のハームリダクション活動を助成金で賄う試験的取り組みから恒久的な公衆衛生インフラへと変容させています。より多くの国がナロキソン保障を国家処方集に組み込むにつれ、アレキシファーミック市場はより広範な経済サイクルとは独立した予測可能な量的成長のベースラインを獲得しています。
低所得地域における合成オピオイドによる死亡者数の増大
アジア太平洋の工業化が進む地域では、取り締まり能力を上回るフェンタニルおよびトラマドール密売が増加し、ベトナム、フィリピン、インド中部において薬物過剰摂取による死亡率が二桁台で急増しています。保険普及率の低さが家族を公立病院に頼らせ、政府に対してより大きな解毒剤予算を求めるロビー活動を促しています。日本のジアゼパム鼻腔内スプレーの承認は、静脈内投与ラインを超えた革新的なデリバリーに向けた地域的モメンタムを反映しており、今後のクロスラベル拡大を示唆しています。インドネシアとバングラデシュにおける重工業の急成長はシアン化物曝露事故を増加させ、ヒドロキソコバラミンおよび亜硝酸ナトリウムキットへの並行需要を生み出しています。これらの圧力が組み合わさることで、アレキシファーミック市場のアジア太平洋へのシフトが加速しています。
偽造医薬品中毒の急増によるナロキソン需要の誘発
フェンタニルが混入した偽造錠剤の押収数は2023年に1億1,500万錠に達し、15歳から34歳の層における病院受診も急増しました。患者は正規のオキシコドンを摂取していると思い込むことが多く、これまで薬物使用監視の対象外とされていた層にも救急部門がオピオイド毒性として対応することを余儀なくされています。ペントバルビタール混合物は臨床像を複雑にするため、ナロキソン単独では不十分であり、多成分解毒剤レジメンへの新たな関心を呼び起こしています。医薬品卸売業者は段階的な投与ガイドを含む総合的な薬物過剰摂取対応パックを提供することで適応しています。アリゾナ州やブリティッシュコロンビア州などの局所的なホットスポットでは在庫枯渇サイクルが発生し、サプライチェーンの機動性が試されています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの予測インパクト | 地域的 関連性 | インパクト 期間 |
|---|---|---|---|
| 高い治療費・ 入院費 | -0.4% | 北米で顕著な影響があるグローバル | 中期 (2~4年) |
| 乱用抑止型オピオイド製剤の 普及増大 | -0.3% | 北米とEU、アジア太平洋では普及が遅い | 長期(≥ 4年) |
| 患者のアクセスおよび処方充足率を 制限するスティグマ | -0.5% | 農村部や医療過疎地域に集中するグローバル | 短期(≤ 2年) |
| 主要解毒剤の有効成分(API)に対する サプライチェーンショック | -0.6% | アジア太平洋にAPI製造ハブがあるグローバル | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
高い治療費・入院費
米国における市販ナロキソン2本入りパックの自己負担費用は平均44 USDであり、無保険世帯による購入を抑制しています。[2]メディケア・メディケイドサービスセンター、「市販ナロキソンの自己負担費用分析」、cms.gov 病院の購買担当者は解毒剤の再補充を大量調達するジェネリック薬品と比較考量し、回転率が不確かな製品を過少発注する場合があります。専門的なシアン化物解毒剤は成人1回投与分が1,200 USDを超えることもあり、農村部の施設が完全な治療コースを常備することを妨げています。州ごとの保険償還格差が地域間のギャップを深め、24時間解毒剤へのアクセスがない郡群を生み出しています。メディケイド下での自己負担水準の相違が購買力をさらに分断させ、需要の均一性を低下させ、アレキシファーミック市場CAGRを抑制しています。
乱用抑止型オピオイド製剤の普及増大
EnsysceのPF614のような医薬品イノベーションは、粉砕や加熱抽出に対する化学的バリアを組み込み、乱用を抑制することを目的としています。FDAは2025年にいくつかのこうした申請を迅速審査し、時間の経過とともにナロキソン量を漸減させる可能性のある予防戦略を強化しています。意図的な使用者の多くはさまざまなバリアを乗り越えることができますが、初期の証拠では新しいブランドの流用率が低下していることが示されています。支払者は低い免責額を提供することで医師にこれらの製剤を処方するよう促し、従来のオピオイドから処方パターンを転換させています。広範な普及は10年先の話ですが、初期のモメンタムはアレキシファーミック市場予測に需要不確実性の要素を注入しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:オピオイド拮抗薬が構造的リードを維持
オピオイド拮抗薬は2025年収益の68.94%を占め、先進国経済全体の臨床的話題を席巻している合成オピオイド緊急事態を裏付けています。ナロキソンの市販薬への転換はガソリンスタンドから大学キャンパスまで消費者との接触点を増やし、セグメントのリードを確固たるものにしました。シアン化物解毒剤は、ニッチではありますが、電気めっき工場や化学倉庫への現場キット常備が産業規制当局によって義務付けられることで、最速の8.33%のCAGRを示しています。ベンゾジアゼピン拮抗薬は待機手術件数と連動した中一桁台の成長を示しています。重金属キレート剤は環境事故時に一時的な増加を示しますが、安定したベースライン回転率に貢献しています。競争プロファイルはさまざまで、オピオイド拮抗薬は価格を抑制するジェネリック参入者に直面する一方、シアン化物解毒剤は特許保護製剤から恩恵を受け、プレミアムマージンを実現しています。
多回投与ブリスターパックや子供に安全な経鼻アプリケーターへの製品拡張は、家庭、職場、応急処置担当者の場面を超えた幅広いユーザー採用を支援するためにパッケージングイノベーションがいかに機能するかを示しています。製造業者は厳格な調達基準を満たす有効期限の延長や改ざん防止シールを通じて差別化を図っています。
注記: すべての個別セグメントのシェアはレポート購入後に利用可能


投与経路別:非経口の優位性がコミュニティ主導のシフトに直面
非経口製剤は2025年販売の61.25%を占めており、救急部門が数分以内に最高血漿濃度を達成する静脈内投与の速やかな発現を優先しているためです。しかし、規制当局が臨床スタッフのいない公共施設での一般市民による自己投与スプレーを承認するにつれ、経鼻製品は7.55%のCAGRを記録しています。経口・舌下デリバリーは急性拮抗よりも維持療法に対応するため、より小さいながらも安定したニッチを形成しています。
病院は変動する冷蔵条件下でのバイアル安定性を引き続き要求しており、耐熱性製剤のR&Dを促しています。一方、地域保健プログラムは聴覚的なクリック確認を提供するスプレーデバイスを評価し、トレーニングの複雑さとエラーリスクを低減しています。高効力の新興オピオイド脅威に対応した用量強度を持つ製造業者が処方集の優先権を獲得しています。
製剤別:溶液が主力を維持しつつスプレーが加速
溶液は静脈内、筋肉内、経口経路にわたる柔軟な使用により、2025年のグローバル収益の43.28%を獲得しました。新しい強度が導入される際の再バリデーションが最小限で済むため、規制コストを低く抑えることができます。鼻腔内スプレーは消費者の好みとコンパクトで常温保存が可能な製品を好む小売業者のロジスティクスを背景に、優れた9.92%のCAGRを記録しています。かつて主流だった自動注射器は現在、高単価と電池廃棄の懸念に苦しんでいますが、スタッフのトレーニング時間が限られた学校区や工場施設では健全な量を維持しています。
溶液製剤のアレキシファーミック市場規模は、中央集権的調達機関が公的資金による薬物過剰摂取キットを標準化するにつれ、2028年までに複数の欧州諸国においてバイアルを上回る見込みです。マイクロディスペンシングポンプの継続的な進歩が投与精度を高め、単位コストを低減させ、セグメントの競争力を強化しています。

注記: すべての個別セグメントのシェアはレポート購入後に利用可能
流通チャネル別:病院が売上の中核、小売店が急増
病院薬局は多くの認定基準において解毒剤の備蓄が義務付けられているため、2025年収益の52.20%を維持しています。大量購入割引と在庫管理システムにより、病院は有利な条件を交渉するレバレッジを有しています。市販薬規則の恩恵を受けた小売・地域薬局は、チェーンドラッグストアが救急薬品に棚全体を割り当てるにつれ、2031年まで6.05%のCAGRで成長しています。
事業主が提供する健康ステーションとEMSフリートは最小ながら急速に多様化するグループを形成しており、より広範な職場安全義務を反映しています。流通業者は交通ターミナルでの自動販売機パイロットを試験し、高い運用コストをかけずにリーチを拡大する独創的な方法を模索しています。
地域分析
北米は2025年のグローバル販売の38.92%でリードを維持しています。BARDAの5カ年ナロキソン枠組み合意などの連邦投資は、工場の生産能力計画を安定させる予測可能な販売量をもたらします。ハームリダクション戦略は解毒剤をパトカーや公共図書館に組み込み、非臨床的な利用ポイントを拡大しています。薬物過剰摂取による死亡率は2023年から2024年にかけて27%低下し、広範な流通の有効性を示していますが、ニタゼン類の持続が大量注文を維持させています。カナダの国家計画は高リスク処方箋向けに無料ナロキソンを提供し、メキシコの新しい産業安全基準は金採掘地区においてシアン化物解毒剤キットを義務付け、漸進的な増加に貢献しています。
アジア太平洋は最速の8.76%のCAGRを記録しており、2031年までに欧州を上回る見通しです。産業発展による金属加工でのシアン化物曝露が増加し、地元の労働省が現場での解毒剤在庫を義務付けています。日本は2024年にジアゼパム鼻腔内スプレーを承認し、非注射剤のより広範な受け入れを示す一方、中国のジェネリック医薬品パイプラインは市区町村の救急備蓄向けの価格障壁を低下させています。インドのAPIの主要供給国としての役割は、国内企業がグローバルな不足を補完し、輸出連動型インセンティブを通じて価値を獲得する立場に位置付けています。東南アジアの新興国経済は偽造医薬品の流入に直面しており、地域コミュニティのナロキソン需要を増大させ、人道支援予算を解毒剤調達に向けさせています。
欧州はEMAの集中承認手続きに支えられた安定した中一桁台の成長を維持しており、新製剤の国境を越えた流通を促進しています。ブレグジット後の再編により英国中心のハブから大陸の倉庫への一部量が移転しましたが、地元のフィルフィニッシュラインを活用する新規参入者も呼び込みました。地域の脱炭素移行政策はシアン化物排出の削減を目標としており、修復プロジェクト中の解毒剤需要を間接的に押し上げています。スカンジナビア市場では乱用抑止型オピオイドの普及率が最も高く、長期的なナロキソン量を抑制する可能性がありますが、全体への影響が出るまでには数年かかるでしょう。


規制環境
解毒剤(アンチドート)医薬品の規制は、緊急使用アクセス、市販後安全性モニタリング、偽造防止管理を対象とし、その結果、地域ごとに異なるコンプライアンス経路が生じている。米国では、2024年にFDAがナルカン(ナロキソン)点鼻スプレーを一般用医薬品(OTC)に転換したことで調剤制限が緩和され、臨床外環境での在庫確保が拡大し、オピオイド拮抗薬の地域流通モデルが強化された。
欧州では、販売承認とライフサイクル義務はEudraVigilanceなどのEMAシステムを通じて運用され、ファーマコビジランスに関する要件は、2026年から販売承認保有者に対する報告・モニタリング要件を強化する欧州委員会の実施措置を通じて進化を続けている。偽造防止コンプライアンスは依然として運用上の要となっており、欧州委員会は2026年7月に医薬品の安全性機能に関する更新版Q&A(バージョン22)を公表し、偽造医薬品対策の実施を支援している。これは偽造品への暴露が解毒剤需要を押し上げる高リスクチャネルに関連する。スイスでは、Swissmedicが重要かつ稀少に使用される解毒剤に対する簡易承認手続きを運用し、危機的状況における入手可能性を高めており、供給志向の側面が加わっている。オーストラリアでは、毒物および関連医薬品の供給管理とラベリングが、TGAが管理する毒物基準(SUSMP)のもとで継続されている。
競争環境
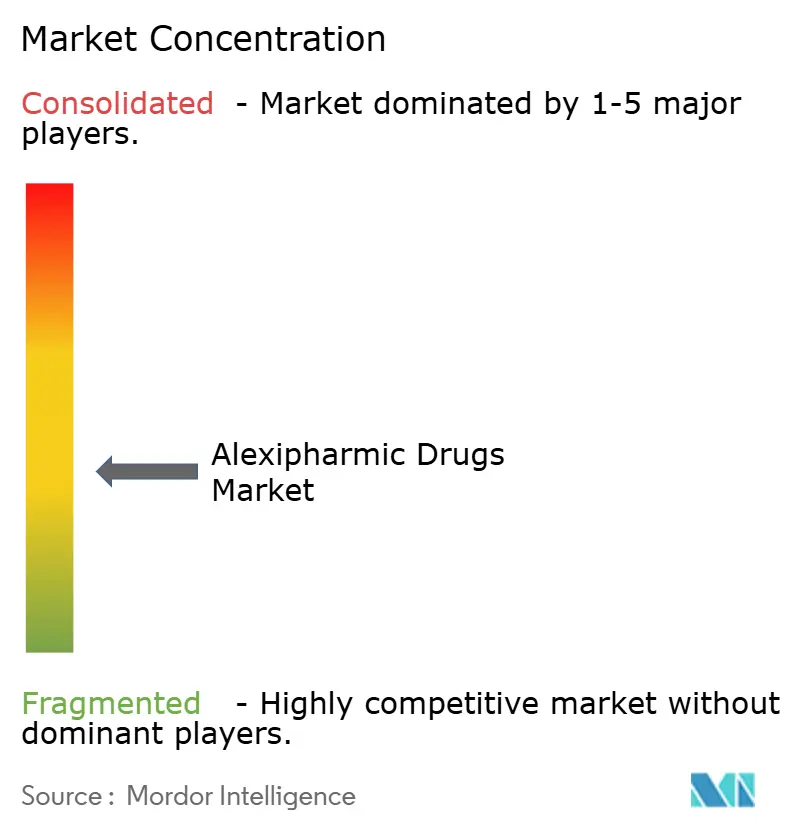
アレキシファーミック市場は中程度に分散しています。Emergent BioSolutionsはブランドNARCANのマージンを侵食する市販薬競合他社に直面しており、契約を維持するために教育的付加価値サービスを提案しています。Amphastarは価格に敏感な救急薬品へのエクスポージャーをヘッジするためにバイオシミラーインスリンに多角化し、ポートフォリオのヘッジ戦略を示しています。ARS Pharmaceuticalsは複数の急性療法にわたる経鼻テクノロジープラットフォームを活用し、共有製造資産を使用して単位経済性を低下させています。
テクノロジー中心のスタートアップ企業はユーザーフレンドリーな投与のギャップを活用しており、Micron Biomedicalのマイクロニードルパッチは静脈ラインが実用的でない産業現場での一般市民利用を対象としています。大手企業は漸進的なデバイス特許を出願し、全国の薬局チェーンとの流通提携を築くことで棚スペースを確保することで対抗しています。API確保は競争上の差別化要因であり続けており、前駆体を二重ソーシングするか自社合成能力を持つ企業は、病院のグループ購買組織に訴求するレジリエンスを獲得しています。予測期間にわたり、大手関係者がデリバリー技術のギャップを埋めるためにニッチイノベーターを買収することで競争環境が選択的に統合される可能性があります。
アレキシファーミック薬業界リーダー
Ethypharm S.A.
Bausch Health Companies Inc.
Fresenius Kabi
Mylan N.V. (Viatris)
Emergent BioSolutions
- *免責事項:主要選手の並び順不同

市場機会と将来展望
市場における空白領域は、必須解毒剤に関するケアの場の変化と供給確保への結びつきをますます強めている。2024年の米国FDAによるナルカンのOTC転換は、小売および地域社会でのアクセスを拡大し、レポートの文脈では、小売・地域薬局が病院専用チャネルよりも成長の速い流通経路であることが示されている。この変化により、製造業者や流通業者は、トレーニング補助具、開封防止パッケージ、常温保存可能な点鼻スプレーなど、消費者向けにすぐ使えるパッケージ形態を設計する余地が生まれつつ、初動対応者の調達要件との整合性も維持できる。
第二の機会群は、調達プログラムや偽造リスク管理が運用面でより組み込まれるようになるにつれ、グローバルサプライチェーン全体の耐久性とトレーサビリティに集約される。レポートの文脈では、原薬(API)サプライチェーンの混乱が制約要因として、偽造医薬品による中毒が需要触媒として挙げられており、これはデュアルソーシング戦略、地域的な充填・仕上げ拠点、EUの安全性機能要件に適合するシリアライゼーション対応パッケージングを後押ししている。臨床・投与面では、高用量ナロキソンキットや、点鼻スプレーその他の非注射剤を含む経鼻投与の加速がレポートで指摘されており、学校、職場、公共施設などの非病院環境での投与ミス低減を目的とした製剤・デバイスの革新が強化されている。
最近の業界動向
- 2026年6月:Fresenius Kabiは、小児非経口栄養用の三室バッグ製品ラインPedismofの欧州発売を発表した。解毒剤製品ではないものの、この発売はFresenius Kabiの無菌・急性期医療ポートフォリオを拡大し、緊急・重症治療サプライチェーンに隣接する即使用可能な非経口製剤に対する病院チャネルでの地位と製造規律を強化するものである。
- 2026年2月:Fresenius KabiとPhlow Corp.は、エピネフリン注射液(USP)のための米国内エンドツーエンド製造経路を構築する協業を発表した。この協業は、必須緊急医薬品の供給継続性を目標とし、生産の国内化と重要医薬品の入手可能性確保を重視する業界全体の潮流と一致しており、急性期使用注射剤全般の調達・製造戦略に影響を与えるテーマである。
- 2025年5月:Ethypharm Iberiaは、Medochemieとのライセンス契約を締結し、スペインにおいてネフォパム塩酸塩注射液を商業化することとなった。この契約は、Ethypharmのイベリア半島ポートフォリオに急性期治療用注射剤を追加するものであり、解毒剤の購入において大きな割合を占めるチャネルである病院向け注射剤への継続的な関心を示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、臨床および病院前救護の場において、中毒や薬物過剰摂取の影響に対抗、無力化、または逆転させるために使用される処方薬および緊急使用向け解毒剤医薬品を対象とし、その投与は害の低減と転帰の改善を目的としている。
対象範囲の除外事項:解毒剤として作用しない一般的な支持療法(点滴輸液や定期モニタリングなど)は除外し、また診断検査サービスも除外する。
セグメンテーション概要
- 薬剤クラス別
- オピオイド拮抗薬
- ベンゾジアゼピン拮抗薬
- シアン化物解毒剤
- 重金属キレート剤
- その他
- 投与経路別
- 非経口
- 経鼻
- 経口・舌下
- 製剤別
- 溶液
- 自動注射器
- 鼻腔内スプレー
- 錠剤・カプセル
- 流通チャネル別
- 病院薬局
- 小売・地域薬局
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、専門家への聞き取りに先立ち、需要の背景を形成し、前提条件を現実的なものに保つために活用された。CDCの過剰摂取サーベイランス、WHOの保健統計、FDAの医薬品ラベルおよび承認情報、解毒剤の使用と用量に関するNIHおよびPubMedの臨床文献、関連医薬品カテゴリーに関するUN Comtradeの貿易表など、公開情報源をレビューした。
また、製品の入手可能性、発売、価格動向を把握するために年次報告書、投資家向け説明資料、規制当局への提出資料を読み込み、続いて政策変更や供給関連の出来事について信頼性の高い報道を確認した。並行して、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、輸出入の出荷単位データベースを選択的に活用し、流通シグナルとエクスポージャーの相互検証を行った。これらの情報源は例示に過ぎず、他にも多数の公開資料が確認・検証・研究ギャップのチェックに用いられた。
一次インタビューおよび調査
公開データでは治療実施量が必ずしも明確に示されないため、一次調査は解毒剤の実需要を左右する要因と、供給がケアの場に到達する経路の検証に重点を置いた。APAC、EMEA、南北アメリカ全域の製造業者、流通業者、病院薬剤師、緊急医療従事者、毒性学・中毒管理の専門家を対象に調査を行い、前提条件が現場のフィードバックと合致しない場合には追加確認を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:27% | 経営幹部(CXO):14% | APAC:41% |
| ミドルティア:57% | 機能・部門責任者:41% | EMEA:34% |
| 小規模企業:16% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
市場規模算定は、過剰摂取・中毒発生シグナル、治療率、地域レベルの緊急医療アクセスを組み合わせて、解毒剤治療に対する実務的な需要プールを再構築するトップダウン方式から始まる。この需要プールが形成された後、主要な解毒剤カテゴリーおよびケアの場ごとに製品ミストと価格ロジックを適用し、それを観測された供給指標と照合する。
合計値を現実的なものに保つため、投与経路別のサンプル出荷量、イベント当たりの標準的な投与量、主要国におけるチャネル確認といった選択的なボトムアップ推計により結果を裏付け、ギャップが見つかった箇所は調整する。追跡する主要インプットには、オピオイドおよびその他の中毒事例件数、ナロキソンへのアクセス政策の拡大、緊急医療サービスのカバレッジ、病院の在庫慣行、製剤別の平均販売価格の変動が含まれ、モデルの現実性を保つために回答者と議論を行う。
政策主導のアクセス変化や公衆衛生プログラムは、単純な傾向線よりも速く需要を動かす可能性があるため、予測はシナリオ分析を用いて構築される。小規模な国でボトムアップ分析が不十分な場合は、比較可能な普及率およびケアアクセスの代替指標を用いてスケーリングし、専門家のフィードバックで結果を再検証した上で確定する。
データ検証と更新サイクル
検証は段階的な相互確認を通じて行われるため、最終的な数値が単一のデータ点に基づくことはない。過剰摂取負担の方向性、病院からの調達・在庫フィードバック、アクセスに影響を与える地域レベルの政策変化といった独立したシグナルと結果を比較し、大きな差異があれば承認前に調査する。
ある前提が傾向に明白な断絶をもたらすか、非現実的な地域分布を生じさせる場合、モデルは再構築され、何が変化したかを確認するために回答者へ再度連絡する。レポートは年次で更新され、主要なアクセスプログラム、規制措置、供給の混乱など重要な出来事が発生した場合には中間更新が追加される。提供前には、クライアントが最新の見解を受け取れるよう、アナリストが最新パスを実施する。
Mordor Intelligenceによる解毒剤医薬品市場規模と他の公開推計との比較
解毒剤医薬品の公開市場規模は、対象範囲や集計方法が調査ごとに異なるため、必ずしも一致しない。差異は、病院専用需要のみを数えるか、より広範な薬局チャネルを数えるか、どの年を基準年とするか、予測において価格やアクセスプログラムをどのように扱うかによって生じることが多い。
治療対象となった過剰摂取・中毒事例を追跡し、投与経路と製剤ミストの前提を毎年更新し、専門家のフィードバックによりチャネル分布を検証することで、Mordor Intelligenceは、広範な収益配分に依存するのではなく、解毒剤が実際に使用されている場所に基づいた推計を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.02 B (2026) | |
| グローバル市場出版社A | USD 3.20 B (2025) | 製造業者収益の定義を用い、より近年の基準年を採用しているが、治療イベントおよび在庫との相互確認に関する透明性が限られており、アクセスプログラムが拡大した場合に総額が変動しやすい。 |
| 業界データ集成B | USD 3.50 B (2024) | より早い基準年からのアプリケーションレベルの分布に依拠する傾向があり、薬局チャネルと製剤ミストが地域ごとに単純化された価格推移で評価される場合には差異が生じ得る。 |
この差異は主に、開始値として選択された年の違い、およびモデルにおいてチャネルミストと価格変動がどのように将来へ引き継がれるかに起因する。前提条件が明確に示され、ケア提供のシグナルに照らして検証される場合、結果として得られる総額は再現しやすく、検証しやすいものとなる。


レポートで回答される主要な質問
2026年のアレキシファーミック市場規模はどれくらいですか?
アレキシファーミック市場規模は2026年に50億2,000万USDであり、2031年までに65億5,000万USDの予測値を持っています。
解毒剤需要が最も急速に成長している地域はどこですか?
アジア太平洋は8.76%のCAGRを記録しており、産業拡大と合成薬物曝露により他のすべての地域を上回っています。
最も高い収益シェアを持つ薬剤クラスは何ですか?
オピオイド拮抗薬は2025年販売の68.94%をリードし、ナロキソンの広範な採用によって牽引されています。
経鼻解毒剤が普及している理由は何ですか?
経鼻製剤は針の取り扱いを不要にし、市販薬販売を可能にし、地域流通モデルに適合しており、2031年まで7.55%のCAGRを支えています。
製造業者が直面する主要な制約要因は何ですか?
重要なAPIに対するサプライチェーンショックが最も重大な阻害要因であり、予測CAGRから推定0.6パーセントポイントを差し引いています。
最終更新日:



