
光学センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
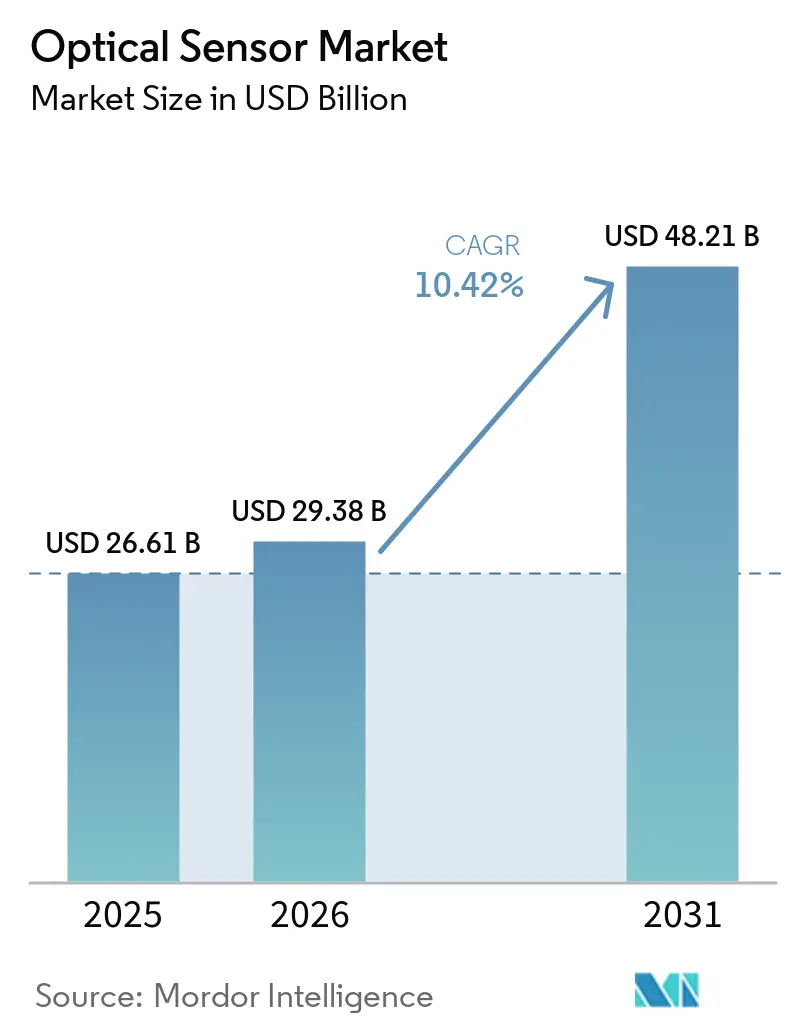
| 市場規模 (2026) | 29.38 十億米ドル |
| 市場規模 (2031) | 48.21 十億米ドル |
| 成長率 (2026 - 2031) | 10.42 % |
| 最も急速に成長している市場 | 中東および北アフリカ |
| 最大市場 | アジア太平洋 |
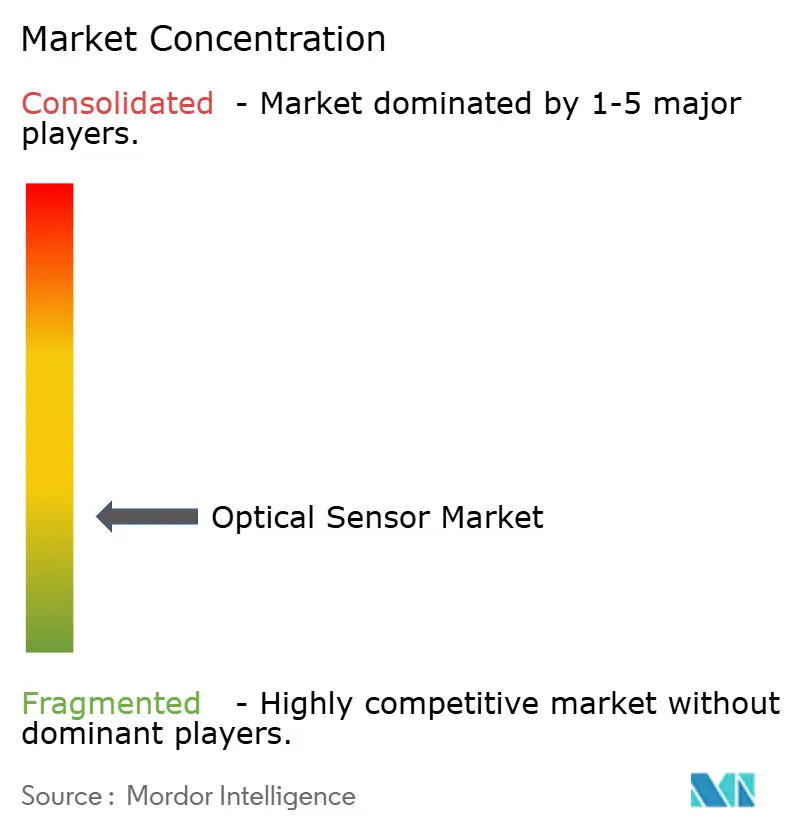
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる光学センサー市場分析
2026年の光学センサー市場規模は290億3,800万米ドルと推定され、2025年の266億1,000万米ドルから成長し、2031年には482億1,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率10.42%で成長します。自動車安全、環境モニタリング、データプライバシーに関する規制圧力の継続が、統合型でコスト効率の高いシリコンフォトニクスベースの設計への需要を牽引しています。ウェーハレベルフォトニクスの価格下落とネットワークエッジにおけるAIワークロードの普及が、5Gインフラ、自動運転車、分散型光ファイバーモニタリングにおけるセンサー採用を加速しています。高純度シリカおよびゲルマニウムに関する材料供給リスクは、調達先の多様化の必要性を浮き彫りにしており、ウェアラブルおよびスマートフォンにおける小型化要件は、アジア太平洋地域への量産移行を継続的に促進しています。フォトニック統合を活用する中小企業が長年の半導体大手に対抗するにつれ、競争の激しさが増しています。 [1]
主要レポートのポイント
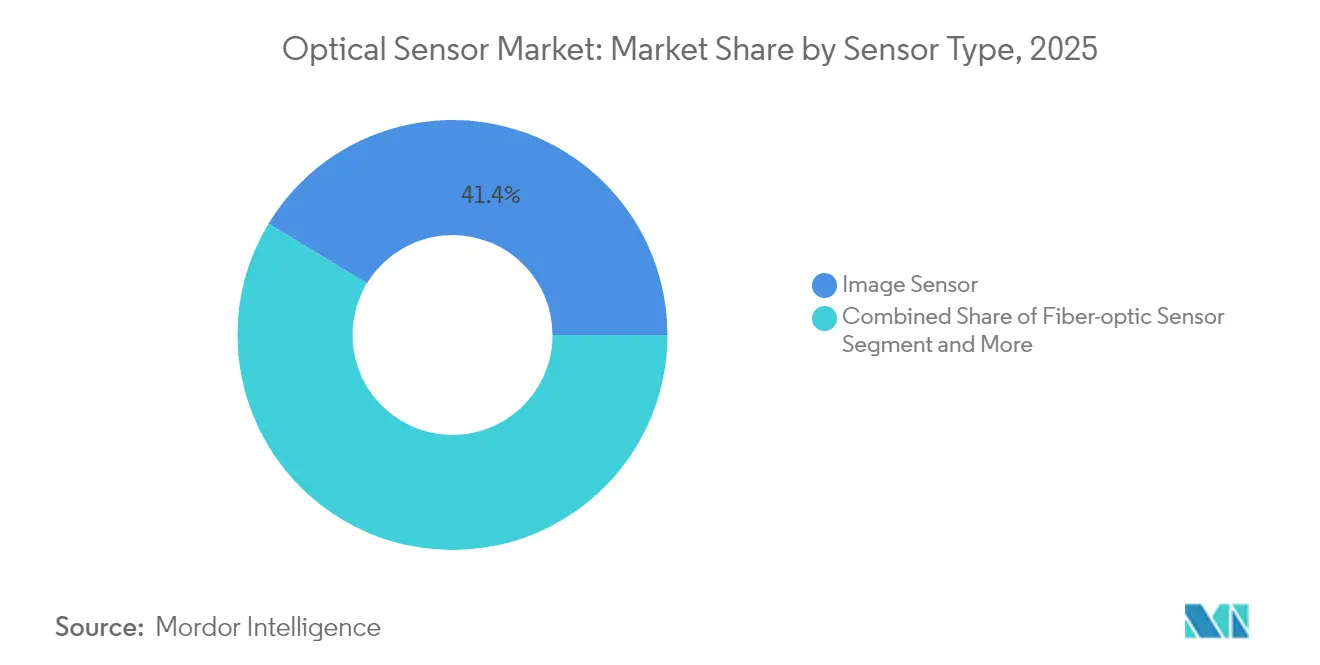
- センサータイプ別では、イメージセンサーが2025年の光学センサー市場シェアの41.35%をリードし、光ファイバーセンサーは2031年にかけて年平均成長率12.05%で拡大する軌道にあります。
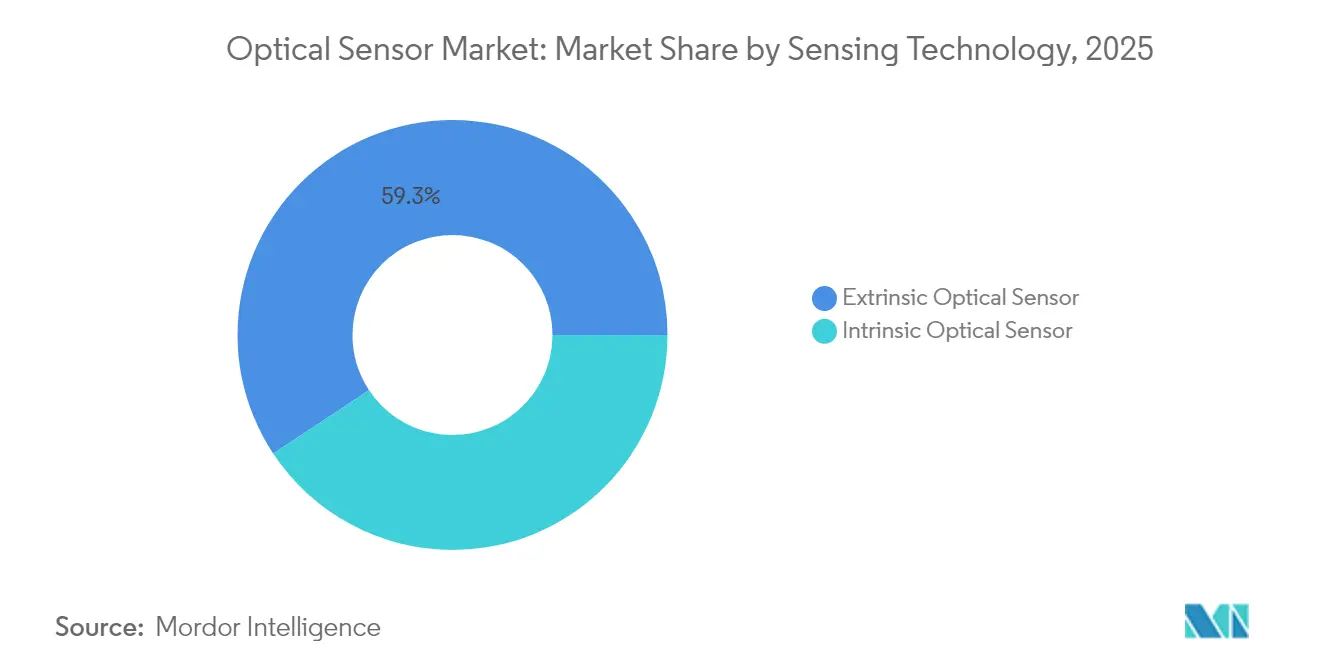
- センシング技術別では、外因性センサーが2025年の世界合計の59.30%を占め、内因性設計は2031年にかけて年平均成長率10.95%で成長する見込みです。
- エンドユーザー別では、コンシューマーエレクトロニクスが2025年の光学センサー市場規模の27.45%を占め、自動車・輸送分野は2031年にかけて年平均成長率13.55%で成長すると予測されています。
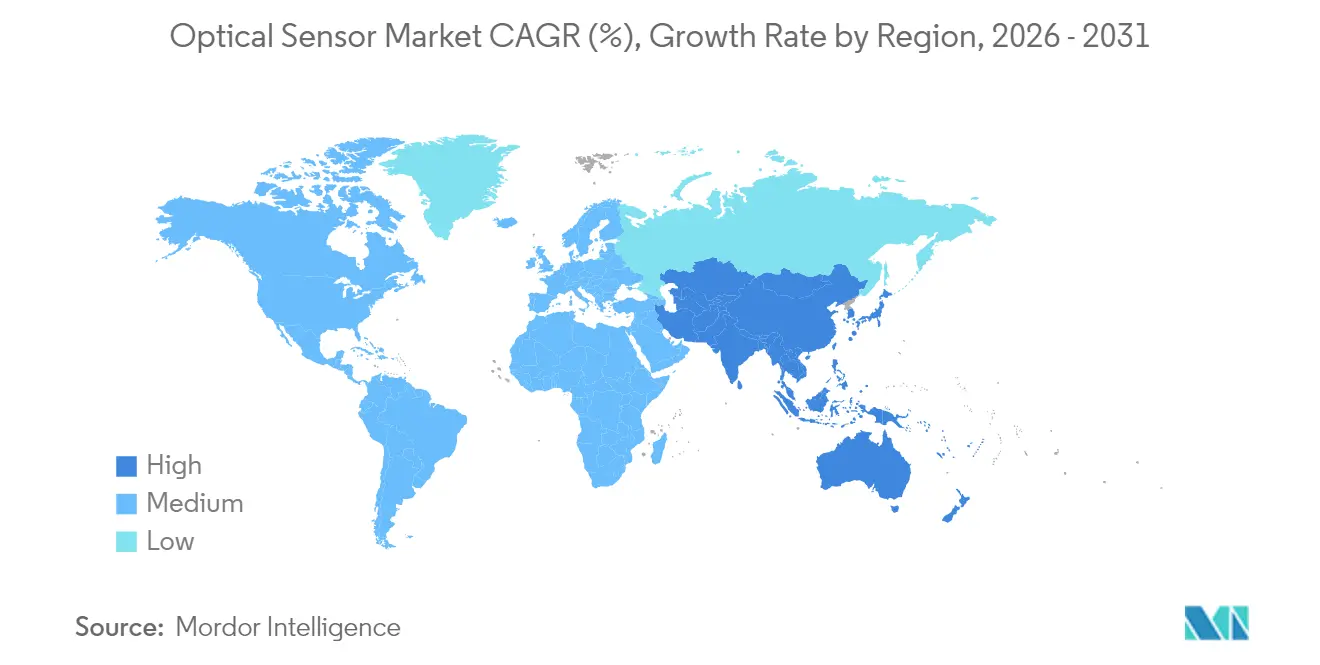
- 地域別では、アジア太平洋地域が2025年に32.60%の収益シェアを獲得し、中東は2031年にかけて最も速い地域別年平均成長率13.05%を記録すると予想されています。
- Sony、Hamamatsu、およびSTMicroelectronicsの合計世界出荷量シェアは25%未満であり、適度に分散した市場構造を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジア太平洋地域コンシューマーエレクトロニクスにおけるウェアラブル光学機器の小型化需要 | 1.80% | アジア太平洋地域が中核、北米への波及 | 中期(2~4年) |
| 過酷な環境における光ファイバーセンサーを促進する産業用IoTの普及 | 2.10% | 北米・欧州に集中したグローバル展開 | 長期(4年以上) |
| 欧州における近赤外線イメージセンサーを加速させる自動車ADAS・LiDAR統合 | 1.60% | 欧州・北米、アジア太平洋地域へ拡大 | 中期(2~4年) |
| 高速光学センシングを必要とする5G・エッジデータセンターの急速な展開 | 1.90% | 北米・アジア太平洋地域主導のグローバル展開 | 短期(2年以内) |
| 北米における分散型光ファイバーセンシングを促進する厳格な環境モニタリング規制 | 1.40% | 北米、欧州へ拡大 | 長期(4年以上) |
| 統合型光学センサーの部品表コストを低減するシリコンフォトニクスの進歩 | 2.20% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域コンシューマーエレクトロニクスにおけるウェアラブル光学機器の小型化需要
ARグラスおよびスマートウェアラブルは、現在サブミリメートルの光学スタックを必要としながらも輝度効率目標を満たすことが求められており、これが光学センサー市場のトレンドを形成している。STMicroelectronicsが導入したシングルレイヤーメタオプティクスはレンズ高さを70%削減し、フラッグシップスートフォンにおけるディスプレイ下近接センシングを可能にした。インジウムリン系VCSELがGaAsエミッターに取って代わりつつあり、スペースが制約されたデバイスに対してより狭いビーム発散角を実現している。APACの受託製造業者はこれらの進展を活用して欧米ブランドからの設計採用を獲得し、同地域の33%の収益シェアの地位を強固なものにしている。
過酷な環境における光ファイバーセンサーを促進する産業用IoTの普及
分散型ファイバーセンシングは、電磁干渉の影響を受けないキロメートル規模の温度・ひずみデータを提供し、製油所、パイプライン、高圧変電所にわたる予知保全を可能にして光学センサー市場の成長を支えている。Rockwell Automationは、こうしたデータに基づく早期警告アナリティクスにより、プロセス産業における計画外ダウンタイムの30%を削減できると指摘している。AIベースのパターン認識と継続的な光学フィードバックを組み合わせることは、北米および欧州におけるインダストリー4.0戦略の礎となりつつある。 [3]
欧州における近赤外線イメージセンサーを加速させる自動車ADAS・LiDAR統合
先進運転支援システムに関するEUの義務化により、自動車メーカーは−40°Cから+125°Cのサイクルに耐えられる905nmおよび1,550nm近赤外線センサーの採用を迫られている。STMicroelectronicsの車載グレードグローバルシャッターイメージャーは現在、60Hzリフレッシュレートで400cmの測距を実現し、リアルタイム3Dマッピングをサポートして光学センサー市場のトレンドに影響を与えている。ドイツのOEMは、近赤外線カメラとMEMS-LiDARを融合したマルチモーダルセンサーフュージョンを統合しており、認定コンポーネントベンダーに高マージンの供給機会をもたらしている。
統合型光学センサーの部品表コストを低減するシリコンフォトニクスの進歩
ファウンドリー規模のウェーハ処理により、フォトダイオード、導波路、読み出しASICが単一ダイ上に統合され、光学センサーの市場単価が1万円以下(10米ドル未満)に低下する一方で機能的な一貫性が向上している。Ayar Labsの光インターコネクト向け資金調達ラウンドは、AIサーバー向けフォトニック統合への高まる信頼を裏付けており、光学センサー市場分析に影響を与えている。こうした経済性により、中堅サプライヤーはマイクロコントローラーと直接インターフェースする高集積デジタル出力モジュールを投入しやすくなり、大手多国籍企業との差を縮めている。
制約要因の影響分析*
| 制約要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高純度シリカプリフォームのサプライチェーン制約 | -1.70% | アジア太平洋地域の製造業に深刻な影響を与えるグローバル課題 | 短期(2年以内) |
| 先進近接センサーの普及を制限するローエンドスマートフォンの価格感度 | -0.90% | アジア太平洋地域および新興市場 | 中期(2~4年) |
| 中小企業の採用を妨げるマルチスペクトルセンサーのキャリブレーションの複雑さ | -0.80% | 欧州・北米の中小企業市場に集中したグローバル課題 | 長期(4年以上) |
| EUにおける生体認証光学センサーに関するデータプライバシーの懸念 | -1.10% | 欧州、プライバシー意識の高い市場への波及 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高純度シリカプリフォームのサプライチェーン制約
アパラチア山脈の一部の鉱床から採掘される石英が世界のプリフォーム原料の大部分を占めており、2024年のハリケーンによる操業停止は、単一の産地が光ファイバーの供給をいかに逼迫させうるかを露わにしました。中国のゲルマニウム輸出規制と相まって、メーカーはプレミアム価格での長期契約交渉を余儀なくされており、分散型光ファイバーソリューションの大量展開が遅延しています。合成シリカのスタートアップ企業が台頭しつつありますが、商業規模への拡大にはまだ2~3年を要する見込みです。
EUにおける生体認証光学センサーに関するデータプライバシーの懸念
EU AI法は顔認識および虹彩スキャンシステムを高リスクに分類し、デバイス上での処理と広範なリスクログを義務付けています。プライバシー保護型エッジ分析の実装により部品表コストが20〜30%上昇し、マスマーケット向けOEMのマージンを圧迫しています。オンチップでの安全なテンプレート生成を組み込めるセンサーベンダーは、コンプライアンスを重視するインテグレーターから優先サプライヤーとしての地位を獲得しています。 [2]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
センサータイプ別:
光ファイバーの勢いが高まる中、イメージセンサーがリーダーシップを維持イメージセンサーは、マルチカメラスマートフォンおよびADASの普及に支えられ、2025年の光学センサー市場において41.35%のシェアを維持した。Sonyの積層CMOS技術は120fps・4K撮影を実現し、工場自動化における機械視覚の許容精度を満たしている。ファイバーオプティクスセンサーは絶対収益では小規模ながら、インフラ事業者がキロメートル規模の構造健全性モニタリングへ移行するにつれ、最高12.05%のCAGRを記録すると予測されている。この勢いにより、ファイバーオプティクスソリューションにおける光学センサーの市場規模は、2025年の4.7 ビリオン 米ドルから2031年には9.27 ビリオン 米ドルへと拡大する見込みである。分散型音響センシング、パイプラインセキュリティ、および境界侵入検知システムが主要な数量ドライバーとなっている。
光電センサー、環境光センサー、近接センサーにわたる多様化は引き続き安定しているが、平均販売価格の低下がコンポーネントサプライヤーに圧力をかけている。Vishayの厚さ0.5mmデバイスのような超小型近接モジュールはベゼルレス端末設計に対応し、グローバルシャッター搭載の産業用カメラはロボットによるピック&プレース作業における動きのブレを排除している。「その他」カテゴリーに含まれるマルチスペクトルイメージャーは二桁成長を遂げており、精密農業および食品安全蛍光アッセイを支援している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
コンポーネント別:
フォトディテクターが性能差別化を牽引単一光子アバランシェダイオード(SPAD)やアバランシェフォトダイオード(APD)などの最先端フォトディテクターは、標準的なフォトダイオードより出荷量は少ないものの高価格で販売されており、光学センサー市場の成長に影響を与えている。SPADアレイはピコ秒レベルの飛行時間データを提供し、自動運転車のLiDARシステムが正確な距離測定に活用している。エミッター側では、より高い光出力と狭い分光制御を得るために、設計チームがLEDからVCSELおよびエッジエミッティングレーザーへの移行を進めており、VCSELは消費者向け眼安全規制を満たしながらファイバーへの結合も容易である。
光学部品とフィルターは、精密コーティングと厳しい公差が新規参入者には模倣しにくいため、グラムあたりの付加価値が最も高い。メタオプティクスは、多素子スタックを単一のパターン化されたレイヤーに置き換えることでレンズ設計に変革をもたらし、性能を維持しながらサイズと重量を削減している。処理エレクトロニクスも同じ方向に進んでおり、より多くの機能がセンサーダイ上に集約されることで、エッジAIがローカルで動作し、レイテンシーを削減して帯域幅の需要を緩和している。
センシング技術別:
内因性統合が外因性設計との差を縮める光ファイバーが光を外部トランスデューサーに導く外因性構成が2025年の出荷量の59.30%を占めましたが、内因性デバイスは検出と処理をモノリシック基板上に共存させるシリコンフォトニクスウェーハボンディングにより年平均成長率10.95%で加速しています。この軌道は性能差を縮め、キャリブレーションを簡素化し、UAV搭載ガス分析およびOEM設置型構造モニタリング向けの統合ソリューションを可能にしています。
内因性デバイス向け光学センサー市場規模は、スループットを向上させロット間のばらつきを抑制するウェーハレベルテストに支えられ、2031年までに210億6,000万米ドルに達すると予測されています。外因性センサーは、遠隔センシングヘッドが電子機器を過酷な条件から保護する高温油ガス井や腐食性化学反応器においてニッチな地位を維持するでしょう。再構成可能なフォトニック回路を介して内因性モードと外因性モードを切り替えるハイブリッド設計がプロトタイプ展開に登場し始めています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
出力別:
デジタル統合がシステム簡素化を加速デジタル出力センサーはマイクロコントローラーに直接接続でき、外部アナログ回路をほとんど必要としないため、より速く成長しており、光学センサー市場の成長を支えている。多くのセンサーは独自のアナログ-デジタルコンバーターと基本的な信号処理を内蔵しており、部品点数と設計時間を削減している。プログラマブルゲインやしきい値などの機能により、ハードウェアの変更なしに1つのデバイスで複数の用途に対応できる。
アナログ方式は、高速制御ループなど、システムが連続的な読み取りやマイクロ秒レベルの応答を必要とする場合に依然として重要である。そのような状況では、デジタル変換を省略することでシステムの安定性を損なうレイテンシーを回避できる。最終的に、設計者がアナログとデジタルのどちらを選択するかは、センサーの生の性能ではなく、より大きなシステムアーキテクチャに依存する。
地域分析
アジア太平洋地域の光学センサー市場
アジア太平洋地域は2025年の収益の32.60%を占めており、コンポーネントファブ、モジュール組立、および消費者向け電子機器ブランドの緊密な連携を反映しています。中国およびベトナムのEMS企業は現在、0.09米ドル未満のASPで近接センサーダイを生産しており、同地域のコストリーダーシップを強化しています。日本の精密光学エコシステムは、AEC-Q102グレードに準拠した車載LiDARモジュールをサポートしており、韓国のファウンドリーは積層型イメージセンサーの歩留まり向上において限界を押し広げています。
欧州光学センサー市場
欧州の見通しは、規制主導型アプリケーションを中心に展開されています。ドイツのTier-1サプライヤーは、ユーロNCAP視覚システム要件に準拠したNIRイメージングアレイに関する長期契約を締結しています。EUのメタン排出規制が強化される中、北海プラットフォーム周辺の光ファイバー式ガス漏洩監視が拡大しています。GDPRへの準拠により、OEMはデバイス上での生体認証分析へと誘導されており、固有センサーの採用を後押ししています。
北米および中東の光学センサー市場
北米は引き続き他地域に先駆けて新興コンセプトの検証を進めています。フォトニクス系スタートアップへのベンチャー資金調達は2024年から2025年にかけて700 ミリオン 米ドルを超え、エッジAI光リンクに焦点が当てられています。環機関はメタン定量化のために分散型光ファイバーネットワークを展開しており、グリーンボンド発行を通じて資金調達されるケースも多くあります。一方、サウジアラビアおよびアラブ首長国連邦はスマートシティプロジェクト全体にハイパースペクトルカメラアレイを導入しており、中東の13.05%のCAGR見通しを牽引しています。
規制環境
光学センサーの設計、認証、市場アクセスは、エンドユース分野全般にわたる安全性、品質、貿易規則の組み合わせによって形作られている。規格面では、2026年の更新により通信・センシング用途の光学プラットフォームに対する適合基準が強化された。CENELECは自由空間光通信システムのレーザー安全性に関するEN IEC 60825-12:2026(EU指令2014/35/EUおよび2014/53/EUに関連)を発行し、IECはIEC 61757:2026を発行して、光ファイバーセンサーの一般試験方法と分類を更新し、2018年版を置き換えた。ネットワーク向け光リンクに関しては、ISO/IEC/IEEE 8802-15-7:2025(近距離光無線通信)が、イメージセンサーと近距離リンクを核とした光学モジュールを構築するサプライヤーにとってもう一つの参照基準となっている。
国境を越えた供給および医療・生体認証用途は、さらなる適合層を追加する。半導体および派生製品の輸入調整に関する米国連邦公報の措置(大統領布告2026-01052)により、2026年1月に特定の半導体輸入に対して25%の従価税が導入された。一方、USTRの2025年12月付通商法301条通知では、2025年12月23日発効で特定措置に対する当初0%の関税措置が定められ、2027年6月に税率調整が予定されている。医療機器製造分野では、米国FDAが2026年2月に品質マネジメントシステム規則(QMSR)を施行し、医療機器の品質システムをISO 13485:2016に整合させた。これにより、規制対象医療機器に組み込まれる光学センシング部品に対する文書化およびプロセス管理の要求水準が高まっている。
バリューチェーン分析
光学センサーのバリューチェーンは、材料・基板(ファイバーおよびプリフォーム用の高純度シリカ、フォトニクス級シリコンおよびシリコン・オン・インシュレーター・ウエハー、特定のIR部品用ゲルマニウム)から始まり、デバイス製造(CMOSイメージセンサー、フォトダイオード/APD/SPAD、VCSEL/レーザー発光素子)、光学系・フィルター製造、そして処理用電子回路を伴うモジュール組立(デジタル出力センサー向けにADCやオンダイ処理を統合することが多い)へと進む。最終段階では、民生電子機器、産業オートメーション、自動車・輸送、ヘルスケア・医療機器、エネルギーおよび環境モニタリングにわたるエンドユースプラットフォームへのシステム統合が行われ、流通は直接OEM供給、ティア1自動車サプライチェーン、産業オートメーションのチャネルパートナー、そしてファイバーセンシング導入向けの専門インテグレーターに分かれる。
供給の集中とパッケージング能力は、持続的な交渉力の要である。フォトニクス級SOIの供給は高度に集中しており(Soitecが90%超のシェアを保持しているとされる)、InPウエハーの供給も少数の生産者(Sumitomo Electric、JX Advanced Metals、AXTが供給の大半を合わせて占める)に支配されている。また、AIデータセンター光学向けのレーザー出力も、Lumentum、Coherentを含む数社に集中している。ミッドストリームは、コパッケージ光学とフォトニック集積のスケール拡大に伴い、ファウンドリーとパッケージングの連携によって形作られる傾向が強まっており、Fabrinetのような光学・フォトニクス受託製造・パッケージングを手掛ける先進的製造パートナーや、量産向けのエレクトロニクス製造サービスの重要性が高まっている。最近のチェーン形成の動きとしては、Sonyが2026年5月にTSMCと次世代イメージセンサーの開発・製造(Sonyの日本工場にて)に関する覚書を締結したこと、およびOusterが2026年6月にBenchmark Electronicsとの製造パートナーシップを拡大し、ライダーセンサーファミリーの生産をスケールアップしたことが挙げられる。
競合環境
競争環境は適度に分散した状態を維持しています。Sonyはスマートフォンイメージングでリーダーシップを保ち、Hamamatsuは科学用光電子増倍管で優位を占め、STMicroelectronicsはシリコンフォトニクスTOFモジュールの規模拡大を進めています。しかし、これらの合計出荷量は光学センサー市場の4分の1未満であり、ニッチな破壊的企業の参入余地を残しています。統合フォトニックスタートアップはファウンドリーアクセスとAI加速ブロックを活用し、チップ間光リンクやインサイチュ環境分析などの新興ニーズに対応しています。
戦略的活動はグリーンフィールドR&Dよりも買収を優先しています。TeledyneによるExcelitasの航空宇宙部門の買収は宇宙適格センシングポートフォリオを拡大し、HamamatsuとNKT Photonicsの合併はレーザー光源の供給継続性を確保しています。センサープレーヤーとAIエッジコンピューティングベンダーとのパートナーシップは、自動運転車と産業用ロボット向けのターンキーモジュールの提供を目指しています。ブランディングはプライバシー規制を満たすためにセキュリティバイデザインを強調するようになっています。
特にアナログ光電デバイスにおいてローエンドでの価格圧力が続いていますが、統合デジタルセグメントはシステムレベルの節約に連動した安定したマージンを享受しています。自社ウェーハファブと光学コーティングラインを持つサプライヤーは原材料変動に対する耐性を維持し、ファブレス企業は差別化された設計IPと柔軟な供給契約に注力しています。
光学センサー業界リーダー
-
Sony Group Corporation
-
ams-OSRAM AG
-
Hamamatsu Photonics K.K.
-
ON Semiconductor Corp.
-
Keyence Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
光学センサー市場 このレポートでカバーされる企業
- ams-OSRAM AG
- Sony Group Corporation
- Hamamatsu Photonics K.K.
- ON Semiconductor Corp.
- ROHM Co., Ltd.
- SICK AG
- Keyence Corporation
- Teledyne Technologies Inc.
- STMicroelectronics N.V.
- Vishay Intertechnology Inc.
- Honeywell International Inc.
- IFM Electronic GmbH
- Pepperl + Fuchs SE
- Rockwell Automation Inc.
- Samsung Electronics Co. Ltd.
- Cognex Corporation
- FLIR Systems (Teledyne FLIR)
- Omnivision Technologies Inc.
- Lumentum Holdings Inc.
- Excelitas Technologies Corp.
- Thorlabs, Inc.
市場機会と将来展望
センシング、処理、システムソフトウェアの緊密な統合、特に光学センサーがリアルタイムの認識と分析に供給する分野を中心に、機会が形成されている。統合とポートフォリオ拡大は、ビジョンと他のモダリティおよびオンデバイスインテリジェンスを組み合わせたマルチモーダルセンシングスタックにおける空白領域を浮き立たせている。indie Semiconductorは2026年5月、ams OSRAMからファブレスCMOSイメージセンサー事業(4,000万ユーロ)を取得する最終契約を締結し、産業用および物理AI用途向けのマルチモーダルセンシングを強化する。また、onsemiは2026年6月、Synapticsを取得する契約を発表し、エッジAIコンピューティングおよびインテリジェントシステム能力を拡大するとした。サプライヤーにとって、これは校正済みのデジタル出力を提供し、組み込みAIパイプラインとの緊密な連携を前提に設計された光学センサーへの需要を高めるものであり、単なる個別部品にとどまらない。
製造能力とエコシステムツールも、新規プログラムを追求できる場所を変化させている。Tower Semiconductorは2026年7月、経済産業省からの10億米ドルの助成を受け、日本において30億米ドル規模のデュアルトラック戦略的拡張を発表した。300mmシリコンフォトニクス、シリコンゲルマニウム、およびデータセンター需要向けの先進パッケージングを対象とし、より大規模なフォトニック集積・パッケージングへの道筋を強化する。採用面では、Luxonisが2026年7月、NVIDIA Isaac SimおよびIsaac LabにおけるOAKカメラのネイティブサポートを発表し、ロボティクスおよび物理AI向けのシミュレーション先行型開発ワークフローを加速させ、仮想センサー統合を設計採用のより近接したゲートとした。これらの動きは合わせて、センサーベンダーにとってより明確な参入点を提供している。すなわち、統合シリコンフォトニクスおよび先進パッケージング能力、そしてマシンビジョンおよびエッジロボティクス導入における統合の摩擦を低減する開発者エコシステムである。
最近の産業開発事情 光学センサー市場
- 2026年7月:Tower Semiconductorは、経済産業省からの10億米ドルの助成に支えられ、日本において30億米ドル規模のデュアルトラック戦略的拡張を発表した。対象は300mmシリコンフォトニクス、シリコンゲルマニウム、先進パッケージングである。この動きは、統合光学センサーおよび光インターコネクト構成要素のスケール拡大を直接的に規定する能力とパッケージング機能を追加するものである。また、政府の奨励策とフォトニクス指向の製造ロードマップとの一層の連携を示している。
- 2026年5月:ams-OSRAMは、CMOSイメージセンサー(CIS)事業をindie Semiconductor Inc.に4,000万ユーロで譲渡する契約を締結した。この取引により、ams-OSRAMはデジタルフォトニクスへの注力を鮮明にする一方、indieは産業用および物理AI用途向けのマルチモーダルセンシング製品を強化するための専用イメージセンサー能力を獲得する。この資産の移動は、専門的なCIS知識に依存する自動車・産業用イメージング・サプライチェーンにおける競争上の位置付けも変化させる。
- 2025年10月:ソニーセミコンダクタソリューションズは、車内モニタリングカメラ向けのCMOS RGB-IRイメージセンサー「IMX775」を発表した。2.1umピクセルと約500万有効画素を組み合わせ、2026年春の量産開始を予定している。この製品の方向性は、自動車におけるドライバーおよび乗員モニタリング要件に対応する、コンパクトでNIR対応のセンサーへの動きを強化するものである。また、ADAS隣接カメラスタックに取り組むセンサーベンダーにとっての性能基準を引き上げるものでもある。
光学センサー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、光、色、近接、位置、または類似の信号を検出し、エンドユーザーアプリケーション向けに使用可能な電気出力に変換する光学センサー製品から生み出される収益として定義される。
対象外の範囲:ソフトウェアのみのアナリティクス、一般照明製品、およびセンサーとして販売されていない単体の光学部品は除外される。
セグメンテーション概要
- センサータイプ別
- イメージセンサー
- 光ファイバーセンサー
- 光電センサー
- 環境光センサー・近接センサー
- その他(位置センサー、タッチセンサー、マルチスペクトルセンサー)
- センシング技術別
- 外因性光学センサー
- 内因性光学センサー
- コンポーネント別
- フォトディテクター(フォトダイオード、APD、SPAD)
- 光源(LED、VCSEL、レーザー)
- 光学部品とフィルター
- ICおよび処理エレクトロニクス
- 波長別
- 紫外線(100〜400 nm)
- 可視光(400〜700 nm)
- 近赤外線(700〜1,400 nm)
- 短波赤外線・中赤外線(1,400 nm超)
- 出力別
- アナログ
- デジタル
- エンドユーザーアプリケーション別
- コンシューマーエレクトロニクス
- 産業オートメーションおよびロボティクス
- 自動車および輸送
- ヘルスケアおよび医療機器
- 生体認証およびセキュリティ
- 航空宇宙および防衛
- エネルギーおよび環境モニタリング
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリング開始前の初期需給状況の構築に使用され、特に光学センサーがどこで採用されているか、エンド市場がどの程度の速さで成長しているかを把握するために活用された。通常、公開データセットや規格参照から始め、消費者デバイス、車両、産業機器、医療機器などのアプリケーション分野にマッピングする。
使用したソースには、電子機器およびセンサー関連カテゴリーに関する米国国勢調査および国際貿易統計、OECDおよび世界銀行のマクロ指標、USITCおよびUN Comtrade形式の貿易シリーズ、技術動向に関するIEEEおよびその他の査読済み学術誌、ならびにイノベーションの強度と方向性を把握するための特許データベースが含まれる。企業の開示資料、投資家向けプレゼンテーション、決算説明会のメモ、および業界団体のウェブサイトも、製品ミックスの変化(例:イメージセンサー対光ファイバーンサー)や典型的な価格動向を把握するために参照した。一部では、企業財務情報の有料サブスクリプションおよび特許データベースの閲覧が、検証の迅速化と公開情報の相互確認に役立った。ここに記載されたデスクソースは例示的なものであり、網羅的ではなく、データ収集、検証、および明確化のために多数の追加公開ソースが参照された。
一次インタビューおよびサーベイ
一次調査は、アプリケーション別の需要分割、典型的な平均販売価格(ASP)の低下パターン、新世代デバイスにおける採用タイミングなど、公開ソースからの確認が困難な前提条件を検証するために使用された。インタビューは、主要地域にわたるコンポーネント側の参加者、チャネル関係者、エンドユーザーのエンジニアリングおよび調達担当者を対象としており、特定の地域や用途に偏らないインプットが得られた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:38% | CXO:12% | APAC:46% |
| 中堅企業:47% | 部門・ユニットリーダー:32% | EMEA:31% |
| 中小企業:15% | マネージャー:56% | アメリカ大陸:23% |
市場規模算定と予測
市場規模算定は、トップダウンとボトムアップの論理を組み合わせて構築されており、合計値が実際の需要シグナルに基づいて算定され、供給側からも検証されている。トップダウンのアプローチは、電子機器およびデバイスの生産・貿易シグナルから始まり、アプリケーション別の普及率(スマートフォンにおける近接センシング、産業オートメーションにおける光学センシング、車両あたりのセンシング搭載量など)を用いてセンサー需要を再構築する。
合計値を裏付けるために、サプライヤー収益マッピング、主要センサーファミリーのサンプリングされたASP×出荷量チェック、チャネルからの定常的な受注フィードバックなど、公開開示が存在する場合には選択的なボトムアップ推計を使用した。サプライヤーの全体像が把握できない場合は、アプリケーションレベルの採用状況と地域別製造ミックスに基づく保守的な拡大係数を用いてギャップを処理し、一次調査での議論で再検証した。
予測には、需要ドライバーとセンサー出荷量の間の回帰的な関係に支えられたシナリオ分析を使用し、その後、変曲点についての専門家レビューを実施した。追跡したインプットには、スマートフォンおよびウェアラブルの出荷台数トレンド、車両生産台数とADAS機能の搭載状況、産業オートメーションの設備投資サイクル、医療機器の製造レート、ならびに出荷量の拡大と統合の進展に伴うASPの予想変動が含まれる。前提条件が確定した後、為替換算の影響による人為的な変動を避けるため、一貫した通貨タイミングで年次値を繰り越した。
データ検証と更新サイクル
外れ値を早期に発見して証拠に基づいて修正できるよう、複数のチェックを通じてアウトプットを検証した。アナリストは、モデル化された合計値を地域別電子機器生産量、デバイス出荷の方向性、アプリケーション採用パターンなどの独立したシグナルと比較し、承認前に別途パスで差異をレビューした。
セグメントまたは地域レベルで大きな乖離が生じた場合、普及率、価格設定、またはアプリケーションマッピングなど、変動を引き起こしたインプットを再確認するためのフォローアップ調査が実施された。レポートは年次で更新され、出荷量価格に影響を与える重要なイベントが発生した場合には中間更新が行われる。納品前に最終レビューを完了し、公開される見解が最新のデータと前提条件を反映していることを確認する。
Mordor Intelligenceの光学センサー市場規模と他の公表推計値との比較
光学センサーに関して公表されている異なる数値が依然として妥当である場合があるのは、合計値がセンサーとして何を計上するか、どのアプリケーションを含めるか、どの年を起点とするかによって異なるためである。為替換算のタイミングやASP変化の処理方法も重要であり、わずかな価格前提でも収益ベースの市場を大きく動かす可能性がある。
センサーとして販売されていない光電子部品(照明用の一般エミッターなど)はMordor Intelligenceの対象範囲外であり、隣接部品が同じカテゴリーにまとめられている場合に一部の合計値が高くなる頻繁な理由となっている。また、デバイス需要指標と普及率前提からモデルを構築するか、非公開収益を見落としたり急速に変化する民生用電子機器サイクルにおけるチャネル再販を二重計上したりする可能性のあるサプライヤーの積み上げに大きく依存するかによっても差異が生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 29.38 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 28.07 ビリオン 米ドル(2024年) | より早い基準年と異なる予測期間を使用しており、隣接する光電子部品およびモジュールがセンサー収益から除外されているかどうかについての対象範囲の説明が明確でない。 |
| 産業リサーチポータルB | 26.69 ビリオン 米ドル(2024年) | 2024年を基準年として規模を算定し、タイプおよび地域別に広範なセグメント積み上げを適用しているため、デバイスや車両にわたって普及率が急速に変化する場合にアプリケーション主導の取り込みを過小評価する可能性がある。 |
全体として、差異は主に対象範囲の境界と基準年の違いによって説明され、次いで価格と普及率が年次でどのように更新されるかによる。観察可能なデバイスおよび産業需要指標にモデルを結び付け、ターゲットを絞ったサプライヤーおよびチャネルインプットで合計値を確認することで、公開開示が不完全な場合でも規模算定の追跡可能性と再現性が維持される。
レポートで回答される主要な質問
光学センサー市場の現在の規模はどのくらいですか?
光学センサー市場規模は2026年に290億3,800万米ドルに達し、2031年までに482億1,000万米ドルに達すると予測されています。
最も速く成長しているセンサータイプはどれですか?
光ファイバーセンサーは2031年にかけて年平均成長率12.05%で成長すると予測されており、全センサーカテゴリーの中で最高です。
シリコンフォトニクスベースのセンサーが注目を集めている理由は何ですか?
ウェーハレベルのフォトニック統合により、検出、信号ルーティング、処理を同一ダイ上に組み合わせながら単位コストを10米ドル未満に削減し、手頃な価格の高性能モジュールを実現しています。
規制は欧州の需要をどのように形成していますか?
EUの安全規制がADAS向け近赤外線イメージセンサーの採用を加速させており、GDPRおよびAI法の規定がデバイス上での生体認証処理を促進し、統合型光学設計を優遇しています。
2031年にかけて最も速く成長する地域はどこですか?
中東はスマートシティインフラとセキュリティ展開に牽引され、年平均成長率13.05%で地域成長をリードしています。
主なサプライチェーンリスクは何ですか?
高純度シリカおよびゲルマニウムの不足が短期的な制約をもたらしており、合成シリカおよび代替赤外線検出器材料への調達先多様化が必要とされています。