
オフハイウェイホイール市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
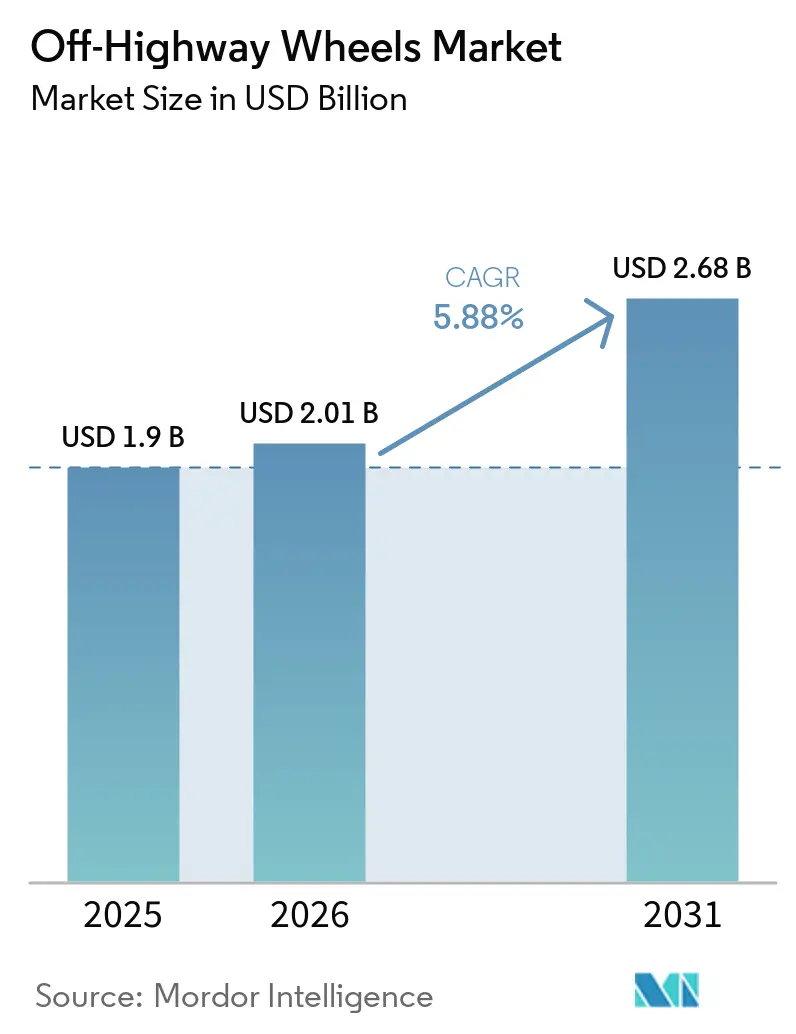
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 2.68 十億米ドル |
| 成長率 (2026 - 2031) | 5.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
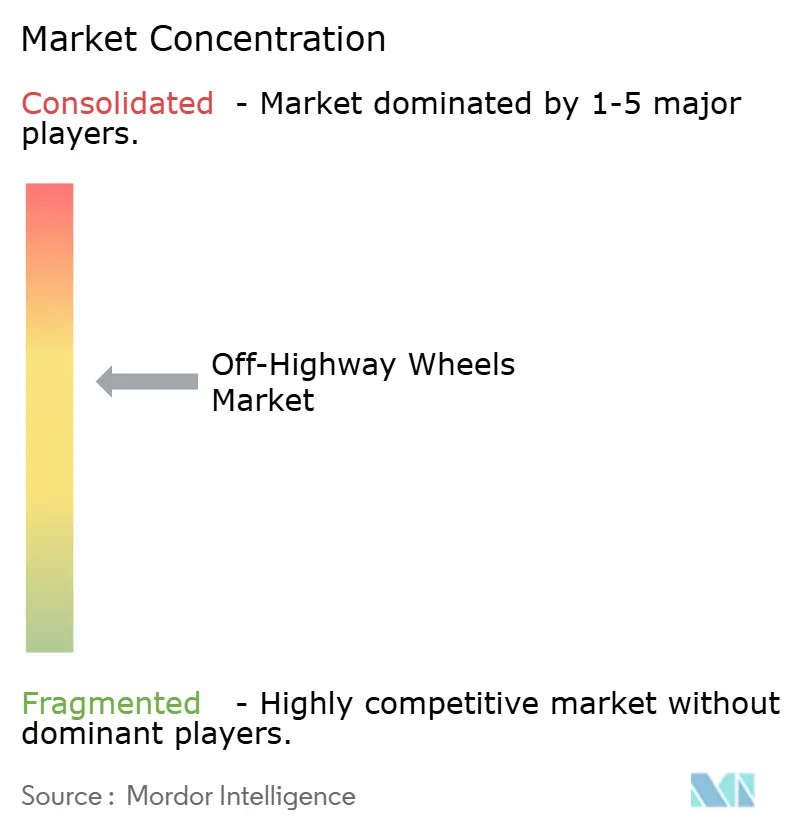
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフハイウェイホイール市場分析
オフハイウェイホイール市場規模は2025年に19.0億米ドルと評価され、2026年の20.1億米ドルから2031年には26.8億米ドルに達すると予測されており、CAGRは5.88%です。この成長予測は、高成長経済圏における機器需要を再編しつつある、インフラ整備の同時進行と機械化農業プログラムに支えられています。アジア太平洋地域およびアフリカにおける大規模プロジェクトは、堅牢かつ大径ホイールを必要とする重機の調達を加速させており、一方でカーボンフットプリント規制がOEMを軽量複合材料へと誘導しています。メーカーはまた、スマートセンサーの統合をプレミアム価格設定への手段と捉えており、予知保全によりエンドユーザーのダウンタイムを最小化します。北米および東欧における生産のニアショアリングは、リードタイムの短縮と物流リスクの低減によって、サプライチェーンの混乱をさらに緩和しています。
レポートの主要ポイント
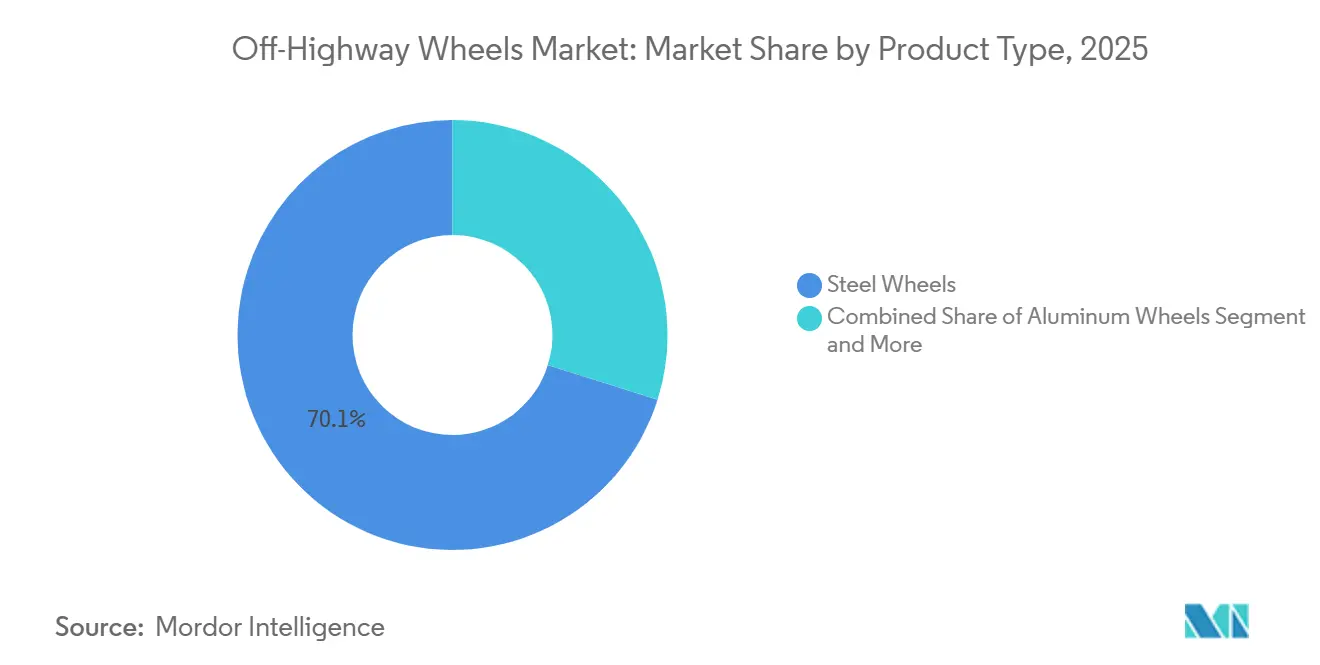
- 製品タイプ別では、スチールホイールが2025年のオフハイウェイホイール市場シェアの70.14%を占めてトップとなり、複合材ホイールは2031年にかけてCAGR 9.05%で成長する見込みです。
- ホイールサイズ別では、20〜30インチセグメントが2025年のオフハイウェイホイール市場規模の49.33%を占め、30インチ超のホイールはCAGR 7.86%で成長する見通しです。
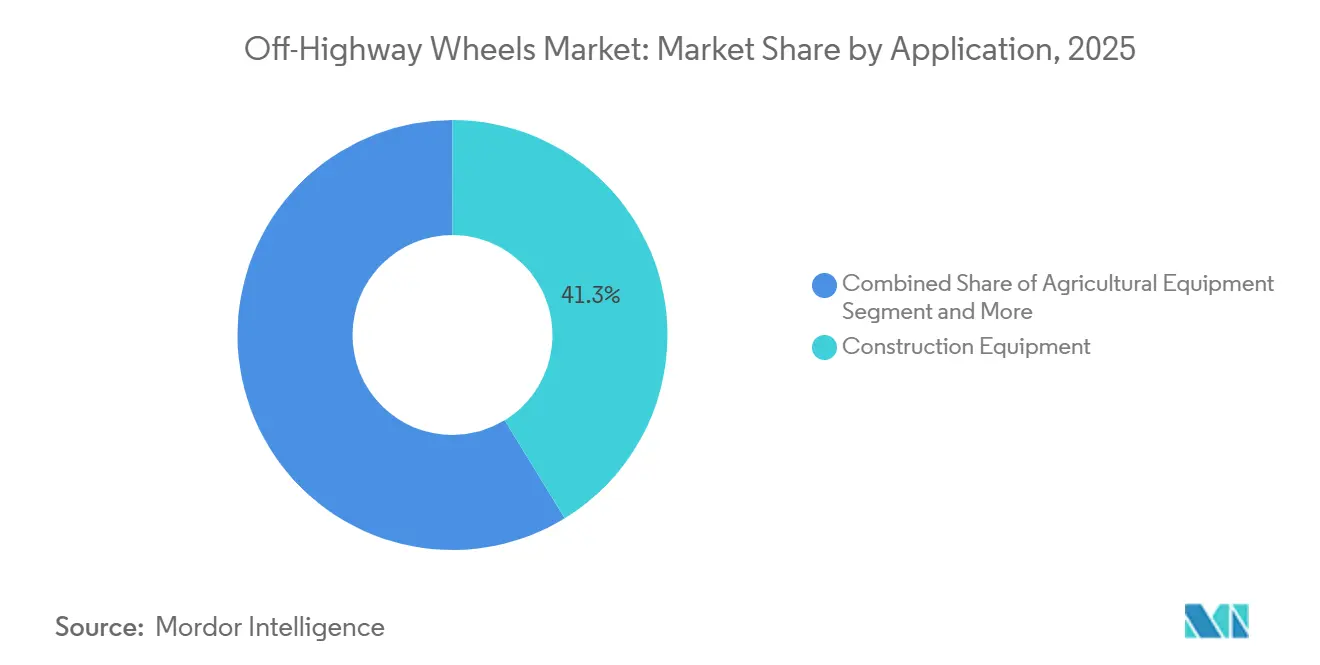
- 用途別では、建設機械が2025年の売上シェアの41.25%を占め、鉱山機械は2031年にかけてCAGR 8.33%で加速する見込みです。
- 最終用途別では、OEM販売が2025年のオフハイウェイホイール市場規模の56.03%を占め、2031年にかけてCAGR 6.51%で拡大する見通しです。
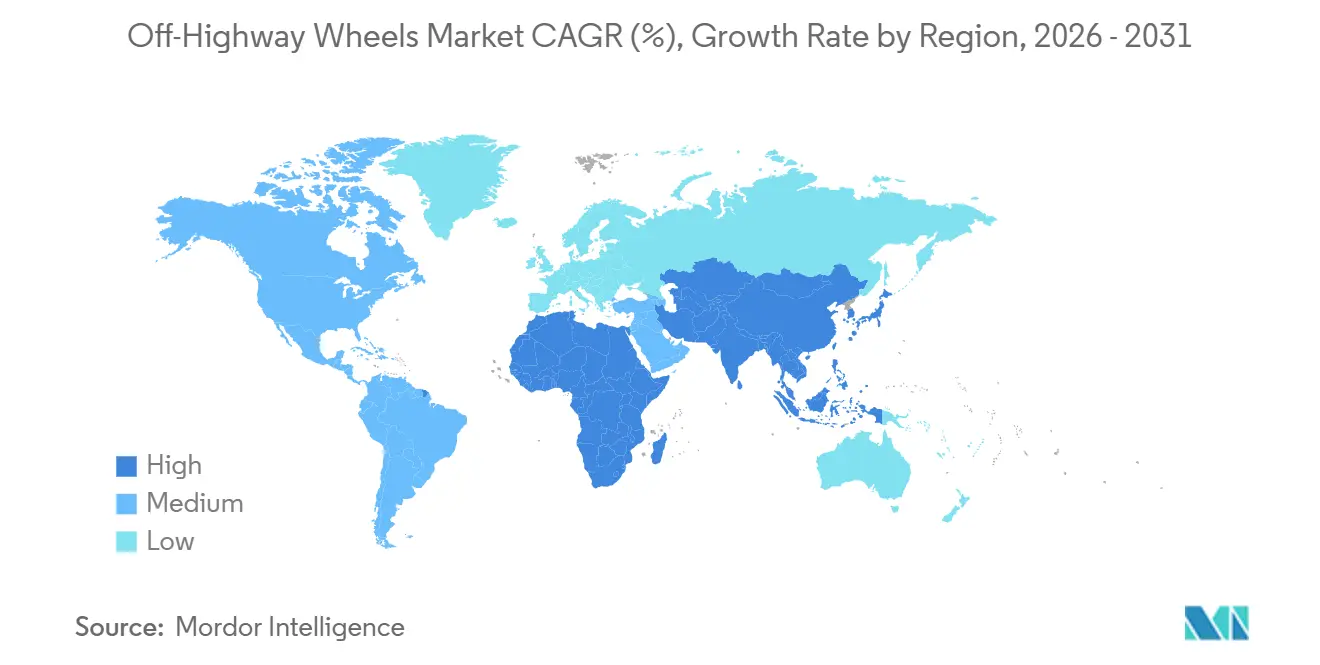
- 地域別では、アジア太平洋地域が2025年の売上の44.12%を占め、CAGR 7.24%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大径化へのシフト | +1.2% | グローバル | 短期(2年以内) |
| インフラ大規模プロジェクト | +1.0% | アジア太平洋地域、中東アフリカ | 中期(2〜4年) |
| カーボンフットプリント目標 | +0.9% | EU、北米 | 長期(4年以上) |
| 急速な農業機械化 | +0.8% | アジア太平洋地域、アフリカ | 長期(4年以上) |
| スマートセンサーホイール | +0.7% | 北米、EUからアジア太平洋地域へ拡大 | 中期(2〜4年) |
| 生産のニアショアリング | +0.6% | 北米、メキシコ、東欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
OEMによる大径ホイールへの移行
グローバルの機器メーカーは、地面圧力の低減、安定性の向上、オペレーターの快適性改善を理由に、標準ホイールのサイズをすでに2〜4インチ拡大しています。キャタピラーの次世代掘削機は従来モデルより大径ホイールを採用し、ジョン・ディアの主力トラクターは軟弱地盤での圧縮を抑えるために径の限界を押し広げています。これらの変化はプレミアムなホイール価格設定を可能にする一方、より広いドロップセンターに対応できる新たなプレスラインと溶接ロボットの導入をサプライヤーに求めます。設備投資の柔軟性を欠く後発企業は契約製造業者と提携していますが、OEMがPPM不良目標を規定するため、マージンは圧迫されます。
新興市場におけるインフラ大規模プロジェクト
アジア太平洋地域およびアフリカの政府は、高速道路からエネルギー回廊に至る記録的規模の公共事業に資金を投じており、重機の即時展開を必要としています。インドの国家インフラパイプラインはFY2024-25までのプロジェクトに1.4兆米ドルを予算計上し、エジプトの新行政首都はすでに多数の掘削機やローダーを導入しています。ホイールは連続稼働サイクル、極端な車軸荷重、研磨性の高い地形に耐える必要があり、OEMは補強リムとディープセクション設計を指定するようになっています。建設コンソーシアムは厳しい工期の下で運営されるため、タイヤ交換回数の削減とダウンタイムの低減が期待できる大径ホイールを好みます。65カ国にわたる一帯一路構想は国境を越えた需要を増幅させており、西側サプライヤーは信頼性の高いアフターマーケットアクセスを確保するために現地組立業者との合弁事業を形成しています。
カーボンフットプリント目標が合金・複合材の採用を促進
欧州の排出規制はOEMに機器重量の削減を求め、スチールらアルミニウムおよびカーボンファイバー複合材への転換を加速させています。建設機械メーカーはカーボンニュートラル宣言の全モデルに軽量ホイールパッケージを義務付けており、認定サプライヤーに価格プレミアムをもたらしています。認証試験機関は現在、積層ホイールの耐衝撃性と−40°Cまでの温度での疲労試験を実施していますが、承認には18〜24ヶ月を要するため、長期パイロット運転に資金を投じる準備が整ったティア1メーカーが有利です。複合材ホイールは大幅な軽量化を実現し、燃費効率を向上させ、企業のESG指標を支援します。
アジア太平洋地域およびアフリカにおける急速な農業機械化
小規模農家への信用枠を開いた補助金に後押しされ、タイは農業機械市場で著しい成長を遂げ、トラクター輸入も増加しました。畜力から中馬力トラクターへ移行する農業従事者は、浮力と土壌保護のバランスを取るホイールを求めています。ベトナムやナイジェリアの地元リムメーカーは、最適化されたビードシートと適応性のあるディスクパターンを備えた低価格アセンブリを提供することで対応しています。かつてユニバーサルホイールキットを出荷していたOEMは、地域の土壌プロファイルに合わせた仕様のローカライズを進めており、グローバルサプライヤーに対して在庫の幅を維持するよう求めるハードルを引き上げています。機械化は食料安全保障目標と連動しているため、注文は収穫期に集中するのではなく年間を通じて発生し、ホイールメーカーの需要を平準化しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼・アルミニウム価格の変動 | -0.4% | グローバル、特にアジア太平洋地域 | 短期(2年以内) |
| 原材料サプライチェーンの混乱 | -0.3% | 欧州、北米 | 中期(2〜4年) |
| クローラーシステムへの代替 | -0.2% | 北米、EU | 長期(4年以上) |
| 複合材の認証遅延 | -0.1% | EU、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄鋼・アルミニウム価格の変動
2025年には、エネルギーコストと高炉の操業停止が鉄鋼価格に大きな影響を与え、アルミニウム価格も前年比で顕著な上昇を経験しました。OEMのフレーム契約に縛られたホイールメーカーは増料金を下流に転嫁することが難しく、マージンが侵食されました。デリバティブヘッジを持たない中小企業は流動性危機に直面し、M&A協議が加速しました。一部はスクラップベースのEAF供給に切り替えましたが、品質の一貫性の問題が採用を制限しました。
原材料サプライチェーンの混乱
港湾の混雑により合金の納期が長期化し、欧州の工場は安全在庫を積み増して運転資本を拘束せざるを得なくなりました。複合材リム用の特殊エポキシ樹脂は、東アジアの工場がメンテナンスのために操業を停止した際に6ヶ月のリードタイムに直面しました。垂直統合された製鉄所を持つOEMは打撃を緩和できましたが、中堅サプライヤーは二次調達先を探し回り、航空貨物の割増料金を支払うことでコスト競争力を損ないました [1]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スチールの優位性が複合材の挑戦に直面スチールホイールは2025年の売上の70.14%を占めました。これはグローバルサプライチェーンが競争力のあるコストで予測可能な品質を提供するためです。複合材ホイールはCAGR 9.05%で最も速く成長する見込みであり、OEMが燃料消費の削減につながる大幅な軽量化を追求しているためです。アルミニウムホイールは中堅ニッチ市場に対応し、適度なプレミアムで耐食性を提供する一方、合金ホイールは特殊な鉱山・海洋用途をターゲットとしています。認証の遅延と工具費用が複合材の普及を遅らせていますが、プレミアム価格帯が設備投資を相殺し、既存企業と新規参入者の双方を引き付けています。スチールは、大量生産に適した鍛造・溶接インフラが確立されたコスト重視の地域での強みを維持しています。
複合材ホイールは、サステナビリティクレジットと振動減衰から得られるオペレーターの快適性向上を通じてアーリーアダプターを引き付けています。OEMのマーケティングチームは土壌圧縮の低減とコンポーネント寿命の延長を挙げて、軽量リムを生産性向上ツールとして位置付けています。北米および欧州のサプライヤーは、ESG重視のバイヤーにアピールするためにリサイクルカーボンファイバーの含有量を強調しています。アジアのベンダーは、コストを削減しながら質量を縮小するハイブリッドスチール・複合材構造で対抗し、オフハイウェイホイール市場におけるスチールの関連性を延長しています。

ホイールサイズ別:
大径化がパフォーマンスの進化を牽引20〜30インチのホイールは2025年の売上の48.33%を占め、主流の建設・農業プラットフォームにおける機動性と積載能力のバランスを実現しました。30インチ超のアセンブリは、鉱山用ダンプトラックおよび高浮力トラクターにおける重量積載要件に後押しされ、2031年にかけてCAGR 7.86%で成長する見込みです。20インチ未満のホイールは、コンパクト機器がゴムクローラーに移行するにつれてシェアを失っていますが、狭小空間で稼働するバックホーやコンパクトテレハンドラーには引き続き不可欠です。
大径化への移行は、地面圧力の低減と接地面積の拡大によって牽引効率とオペレーターの快適性を向上させるというOEMの目標を支援します。サプライヤーは、大型リムの振れ精度を満たすために、より大型のスピンフォーミング機と溶接ロボットセルへの投資が必要です。この設備投資負担は高い販売価格を正当化し、ユニットあたりの収益を高める一方で、後発参入者に対する参入障壁も引き上げます。
用途別:
建設がリードし鉱山が加速建設機械は2025年の売上の41.25%を吸収しました。これは世界中で住宅・商開発のパイプラインが継続しているためです。アーティキュレートダンプトラックやホイールローダーなどの機械は、現場内の機動性と道路輸送規制の両立が求められる汎用性の高いホイールを必要とします。鉱山機械用ホイールはCAGR 8.33%で成長し、最高の平均販売価格を誇ります。これは熱処理ディスクと補強フランジが大規模な積載と極端な制動サイクルに耐えるためです。農業機械は播種・収穫カレンダーに連動した安定した交換需要を示し、産業車両は港湾や倉庫でカスタマイズされた役割を担いました。
鉱山では、超大型トラックの積載量増大により30インチ超のホイールが主流です。サプライヤーはリムフランジに防食処理を施し、厳格な安全監査を支援するためにビードシート摩耗インジケーターを統合しています。建設機械はコスト面からスチールホイールを依然として好みますが、高級都市プロジェクトでは高架道路の環境騒音と重量制限を管理するためにアルミニウムを指定しています。
注記: 個別セグメントのシェアはレポー購入後にご確認いただけます
最終用途別:
OEMチャネルが成長戦略を主導OEM取引は2025年の売上の56.03%を生み出しました。これは統合された設計サイクルがプラットフォームロードマップの早期段階でホイール仕様を組み込むためです。同セグメントは2031年にかけてCAGR 6.51%で最も速い成長が見込まれています。OEM契約は予測可能な数量を確保し技術的な密接な関係を固定しますが、24時間体制のエンジニアリングサポートとPPAP文書化を要求します。アフターマーケット販売は、機器のライフサイクル中期に交換リムをフリートやレンタル会社に販売することで、より高い粗利益率によって補完します。
OEMの収益ストリームはインフラ資金調達に後押しされた機器生産台数と連動して増加する一方、アフターマーケットの数量は機器稼働率とコモディティ価格によって変動します。データ対応ホイールは予知交換スケジューリングを可能にすることでアフターマーケットのダイナミクスを変え、独立系再販業者に対して純正サプライヤーに優位性をもたらす可能性があります。
地域分析
アジア太平洋地域のオフハイウェイホイール市場
アジア太平洋地域は2025年のオフハイウェイホイール市場売上の44.12%を占め、2031年にかけてCAGR 7.24%で成長する見込みです。中国の一帯一路構想は国境を越えた鉄道・道路資産に資本を投入し、土工機械への需要を持続させています。インドの機械化推進は農村協同組合全体でトラクターおよびスキッドステアの注文を促進しています。ASEAN諸国は工業団地建設を加速させ、テレハンドラーおよびクレーン用ホイールへの需要を高めています。同地域のサプライチェーンの密度は材料の入手可能性を確保し、政府の税制優遇措置がOEMに最終組立の現地化を促しています。
北米のオフハイウェイホイール市場
北米は、パイプライン改修プロジクト、再生可能エネルギー設備、コーンベルト農業のアップグレードにより、グローバル売上の相当なシェアを維持しています。CHIPS法は半導体工場の建設を促進し、特殊な重量物運搬機器を必要とし、ニッチなホイール需要につながっています。ニアショアリングのトレンドにより、Titan InternationalとMaxion Wheelsはイリノイ州およびオンタリオ州の工場を拡張し、サイクルタイムを短縮してバイ・アメリカン優先針に対応しています [2]。
欧州のオフハイウェイホイール市場
欧州は脱炭素化を前面に打ち出しています。排出量を規制するEU規制が複合材ホイールの採用を強化しています。ドイツの採石場機器セグメントは、壊滅的な故障を排除することを目的とした予知保全指令に準拠するため、センサー搭載リムを選択しています。東欧の建設ブームは結束基金の配分から恩恵を受けており、地元のリムメーカーは西側OEMの公差要件を満たすためにプレスを更新しています。
競合環境
市場は中程度の集中度を示しています。Titan International、Maxion Wheels、Accurideが合計で相当な売上シェアを共同で支配しており、Wheels IndiaやRodarosなどの地域競合他社がそれに続きます。競争上の取り組みは複合材の研究開発、センサー統合、OEM組立ラインへの戦略的近接に集中しています。Titanの2025年のRodarosとの提携は南米での足場を強化し、Maxionはチェコのファシリティをカーボンファイバースポーク向けに改修しています [3]。
特許活動は、ホイールの健全性を監視してクラウドプラットフォームにデータを送信する組み込み電子機器を中心に急増しています。ティア1サプライヤーは次世代複合材の認証コストを吸収するたの潤沢な資金を活用し、中小企業はローカライズされた工具と迅速なカスタマイズで競争しています。
M&Aの動きはセンサースタートアップを中心に展開されており、ホイールメーカーがマージンを守るために電子機器を垂直統合することが示唆されています。発展途上国では、地元メーカーがコスト優位性のあるスチールホイールで政府インフラフリートの入札を行うことで、断片化が続いています。
オフハイウェイホイール業界のリーダー企業
-
Titan International, Inc.
-
Maxion Wheels
-
moveero (GKN Wheels)
-
Accuride Corporation
-
Topy Industries, Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
オフハイウェイホイール市場 このレポートでカバーされる企業
- Titan International, Inc.
- Maxion Wheels
- moveero (GKN Wheels)
- Accuride Corporation
- Topy Industries, Ltd.
- RIMEX
- JANTSA
- Wheels India Limited
- The Carlstar Group
- Unverferth Manufacturing Co., Inc.
- Levypyörä Oy (Nokian Heavy Tyres Ltd)
- Global Wheel the Americas, LLC
- Dexstar Wheel
- Vlukon B.V.
- Zhejiang Jingu Co., Ltd.
- Trelleborg Wheel Systems (Yokohama TWS)
最近の産業開発事情 オフハイウェイホイール市場
- 2026年9月:米国ジョージア州ローム市に本社を置くOTR Engineered Solutionsは、オフハイウェイタイヤ、ホイール、クローラー、および関連コンポーネントの開発期間を短縮するために設計された物理プロトタイピングサービス「OTR3DLab」を発表しました。このサービスにより、顧客は従来のタイヤ取り付け機器を使用して、実物大の3Dプリン物理タイヤプロトタイプを標準的なスチールまたはアルミニウムホイールに直接装着することができます。
- 2026年3月:フェニックスを拠点とするエア・サスペンション・ホイール(ASW)の開発企業であるGlobal Air Cylinder Wheels(GACW)は、数年にわたるエンジニアリング開発と大規模フィールドテストを経て、2026年の研究開発から商業展開への移行における重要なマイルストーンを発表しました。このマイルストーンは、ミネソタ州の鉱山操業における極限条件検証試験の成功に続くものです。
グローバルオフハイウェイホイール市場レポートの調査範囲
オフハイウェイホイールとは、主に舗装道路以外で走行する車両向けに設計された特殊なホイールです。これらのホイールは、農業、建設、鉱山、産業など、さまざまなオフハイウェイ環境で遭遇する過酷な条件に耐えるよう設計されています。通常、悪路、重荷重、過酷な気象条件に対応できるよう製造されており、極端な稼働条件下での耐久性、安定性、パフォーマンスを確保しています。
調査範囲には、製品タイプ(スチールホイール、アルミニウムホイール、合金ホイール、複合材ホイール)、ホイールサイズ(20インチ未満、20〜30インチ、30インチ超)、用途(建設機械、農業機械、鉱山機械、産業車両)、最終用途(OEMおよびアフターマーケット)によるセグメント化が含まれます。分析はまた、北米、南米、欧州、アジア太平洋地域、中東・アフリカを含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は、米ドルの金額および台数で提供されます。
セグメンテーション概要
| スチールホイール |
| アルミニウムホイール |
| 合金ホイール |
| 複合材ホイール |
| 20インチ未満 |
| 20〜30インチ |
| 30インチ超 |
| 建設機械 |
| 農業機械 |
| 鉱山機械 |
| 産業車両 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スチールホイール | |
| アルミニウムホイール | ||
| 合金ホイール | ||
| 複合材ホイール | ||
| ホイールサイズ別 | 20インチ未満 | |
| 20〜30インチ | ||
| 30インチ超 | ||
| 用途別 | 建設機械 | |
| 農業機械 | ||
| 鉱山機械 | ||
| 産業車両 | ||
| 最終用途別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年にかけて大径ホイールへの需要を牽引する要因は何か?
OEMは安定性の向上、地面圧力の低減、オペレーターの快適性向上のためにホイールを2〜4インチ拡大し続けており、30インチ超セグメントをCAGR 7.86%で押し上げています。
予測期間中、複合材ホイールはどの程度の速さで成長すると予想されるか?
複合材ホイールは、欧州および北米で軽量化義務とカーボフットプリント目標が強化される中、2031年にかけてCAGR 9.05%でトップの成長を示す見込みです。
最も高いCAGRを記録する地域はどこで、その理由は何か?
アジア太平洋地域は、中国、インド、東南アジアにおける持続的なインフラ支出と強靭な地域サプライチェーンにより、CAGR 7.24%で拡大する見込みです。
OEMチャネルがアフターマーケット販売よりも高いシェアを占める理由は何か?
OEM契約は新機器の製造にホイールを組み込み、数量の安定性と技術統合を確保しており、2025年の売上の56.03%のシェアとCAGR 6.51%の見通しを確保しています。