
オフハイウェイ車両テレマティクス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
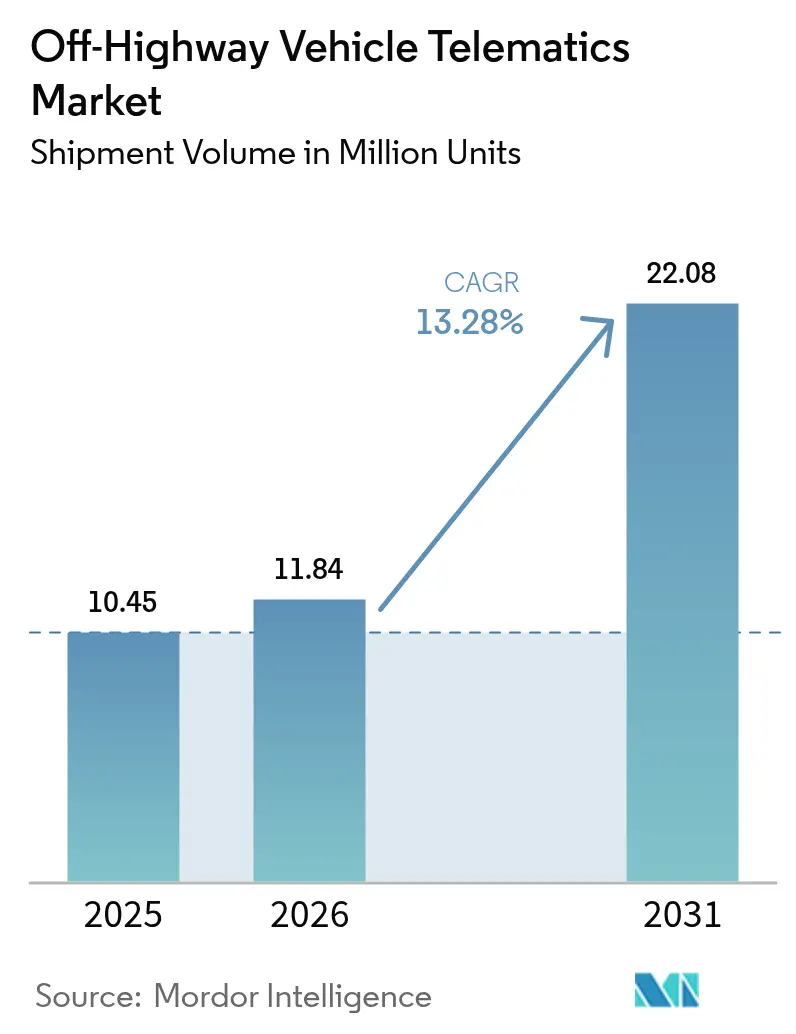
| 市場取引高 (2026) | 11.84 百万ユニット |
| 市場取引高 (2031) | 22.08 百万ユニット |
| 成長率 (2026 - 2031) | 13.28 % |
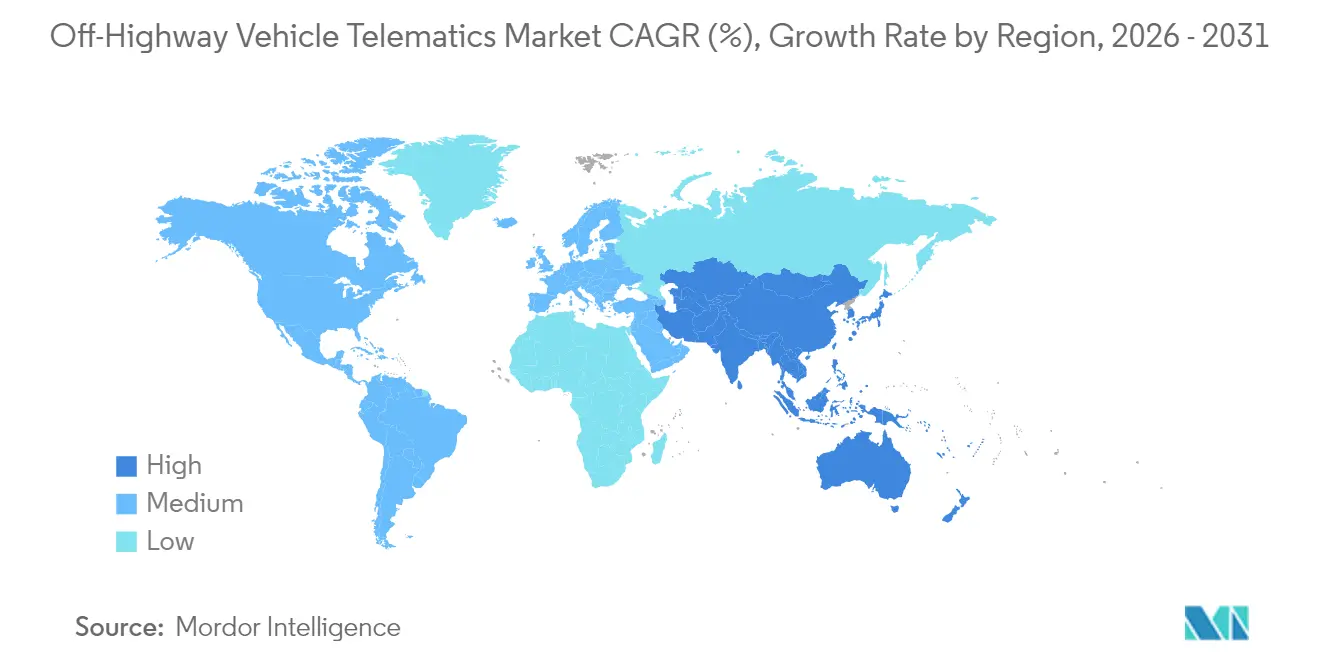
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
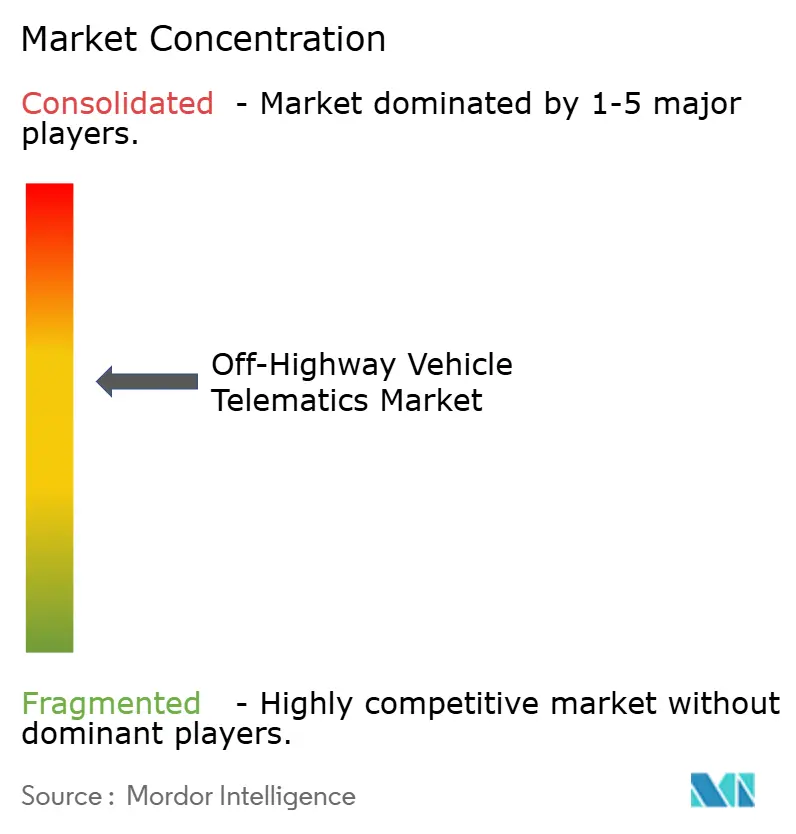
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフハイウェイ車両テレマティクス市場分析
オフハイウェイ車両テレマティクス市場の規模は2025年に1,045万ユニットと評価され、2026年の1,184万ユニットから2031年には2,208万ユニットに達すると推定されており、予測期間(2026年~2031年)のCAGRは13.28%です。金額ベースでは、ハードウェア、ソフトウェア、およびサービスを合わせたオフハイウェイ車両テレマティクス市場規模は2024年を通じて着実に拡大し、より厳しい排出ガス規制、デバイスコストの低下、およびほぼ遍在する接続性を背景に2025年も引き続き拡大しています。建設、農業、鉱業、および林業にわたる企業は、テレマティクスを不可欠なインフラとみなしています。重要な機器の1日のダウンタイムが直接コストで5万米ドルを超える可能性があるためです。セルラーネットワークは依然としてほとんどの展開の基盤となっていますが、遠隔地の作業現場で確実なカバレッジが求められるため、セルラー・衛星デュアルモードリンクが加速しています。Caterpillar、Komatsu、John Deereなどのオリジナル機器製造業者(OEM)は工場でテレマティクスを組み込んでいる一方、アフターマーケットの専門業者であるORBCOMM、Geotab、およびTrackunitは混合フリートにサービスを提供しています。これらの動向を支えているのは、機械の生データを実用的なインサイトに変換するソフトウェアプラットフォームであり、この進化はソフトウェアが最も速く成長するコンポーネントセグメントとしての位置づけに反映されています。
主要レポートの要点
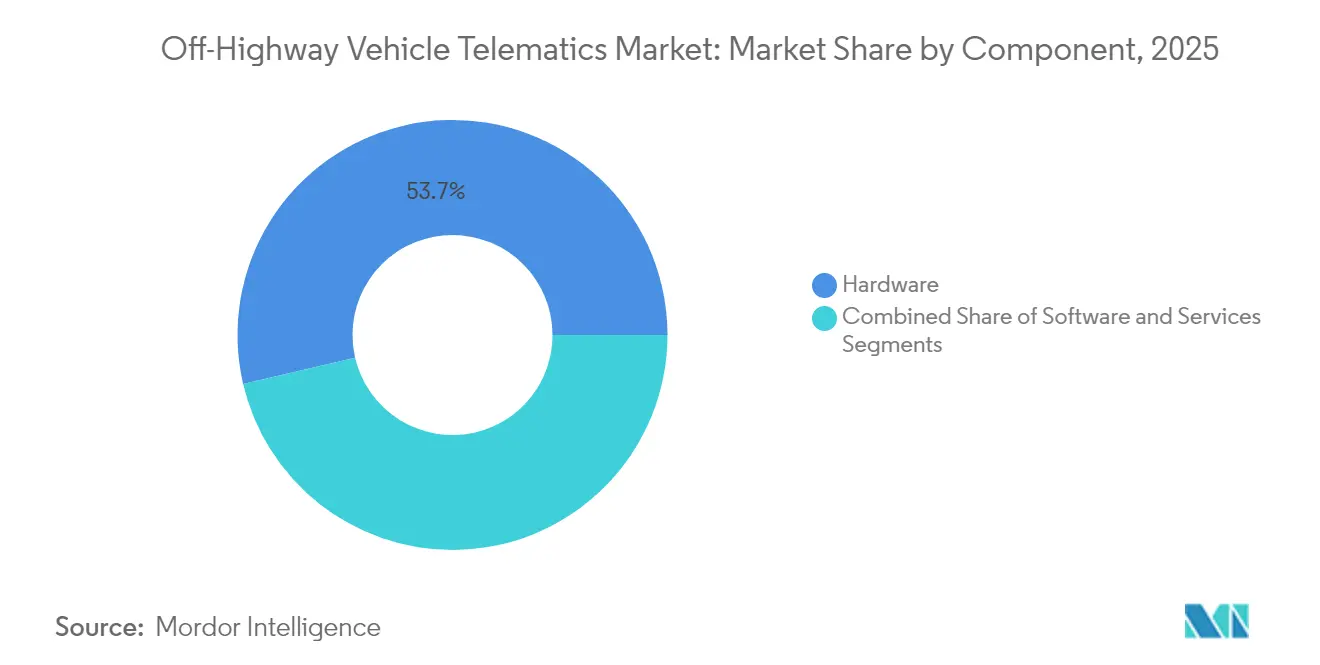
- コンポーネント別では、ハードウェアが2025年にオフハイウェイ車両テレマティクス市場シェアの53.65%を占め、ソフトウェアは2031年まで15.72%のCAGRで拡大すると予測されています。
- 接続性別では、セルラーネットワークが2025年の収益シェアの58.55%をリードし、セルラー・衛星デュアルモードソリューションは2031年まで15.12%のCAGRで成長すると予測されています。
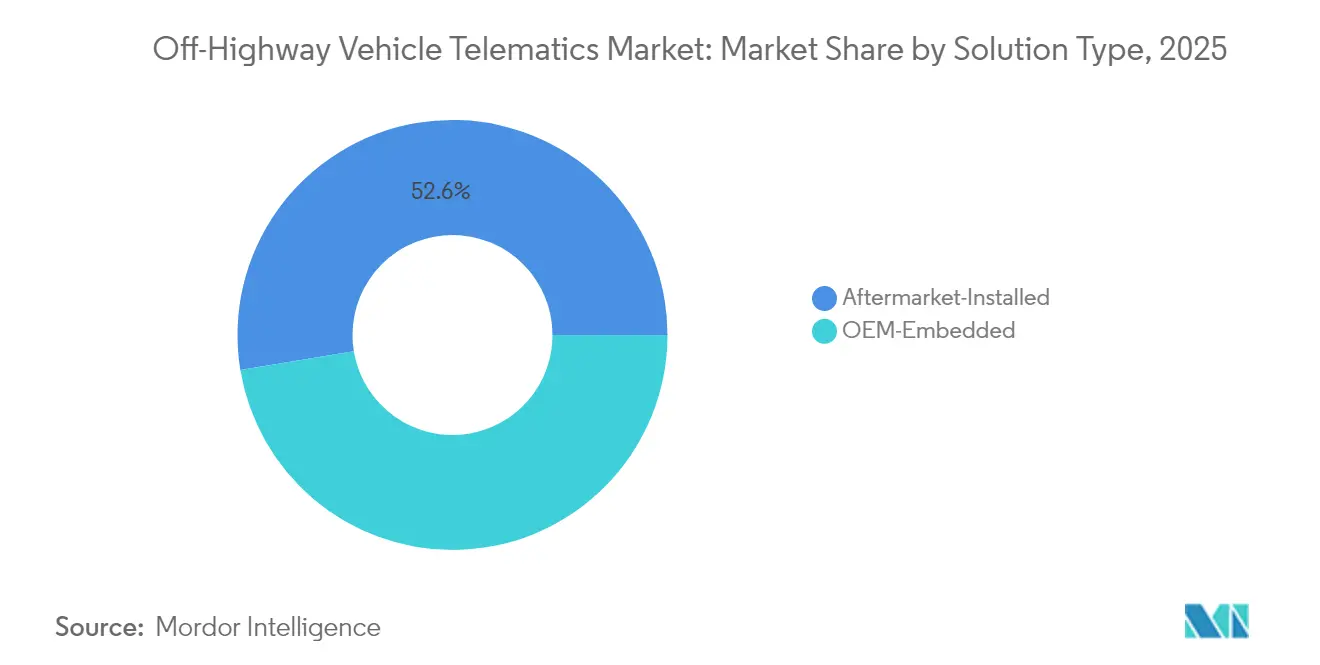
- ソリューションタイプ別では、アフターマーケット設置セグメントが2025年にオフハイウェイ車両テレマティクス市場規模の52.60%のシェアを占め、OEM組み込みシステムは16.35%のCAGRで拡大しています。
- 車両タイプ別では、建設機器が2025年に43.85%のシェアを占め、マテリアルハンドリング機械は2031年まで15.62%のCAGRで拡大しています。
- エンドユーザー産業別では、建設企業が2025年に48.25%のシェアを占め、レンタルおよびリースフリートは2031年まで15.89%と最高の予測CAGRを記録しています。
- 地域別では、北米が2025年の数量の36.35%を占め、アジア太平洋地域は2031年まで15.78%のCAGRで最速成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 重機へのOEM設置テレマティクスを義務付ける規制 | +2.8% | 北米およびEU、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 「電波空白地帯ゼロ」カバレッジを可能にする低軌道衛星コンステレーションの急増 | +2.1% | 遠隔地の鉱業および農業地域を優先するグローバル | 長期(4年以上) |
| 耐久性テレマティクスコントロールユニット(TCU)およびセンサーの単価下落 | +1.9% | 価格感応度の高いアジア太平洋市場での普及加速を伴うグローバル | 短期(2年以内) |
| テレマティクス主導のカーボンクレジット収益化プラットフォームの統合 | +1.4% | 当初はEUおよび北米、その後グローバルへ拡大 | 長期(4年以上) |
| 混合フリート分析を解放するOEMに依存しないAEMP 2.0データ標準の採用 | +1.6% | 北米建設セクターへの最も強い影響を伴うグローバル | 中期(2〜4年) |
| レンタルフリート向けAIベースの予知保全マーケットプレイスの台頭 | +1.8% | 北米およびEUレンタル市場、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
重機へのOEM設置テレマティクスを義務付ける規制
カリフォルニア州の提案するTier 5規則は、2029年までに56〜560kWエンジンに対して90%のNOx削減を求め、コンプライアンス監査のための継続的な排出データのアップロードを義務付けており、事実上北米全土でテレマティクスを任意ではなく標準的なものとしています。[1]欧州のStage V要件は、ディーゼル微粒子フィルターのリアルタイム監視を義務付けることでこの立場を踏襲しています。OEMは工場でテレマティクスを束ねて対応し、増分コストを低下させ、建設、農業、および鉱業フリート全体での採用曲線を加速させています。同じ規定は、敏感なゾーンにおけるオペレーター疲労アラートおよびジオフェンシングに関する将来の義務付けへの扉を開き、オフハイウェイ車両テレマティクス市場をフルスペクトルの安全コンプライアンスへと向かわせています。
「電波空白地帯ゼロ」カバレッジを可能にする低軌道衛星コンステレーションの急増
StarlinkなどのLEO(低軌道)ネットワークは、農村農業や露天掘り鉱山でのテレマティクスを歴史的に制限してきた接続ギャップを埋めています。John Deereのカンザス州でのフィールドテストは、半径70マイルの農地全体で継続的なデータフローを維持し、リアルタイムの農業的な微調整と予知保全を可能にし、燃料を節約して予期せぬ修理を削減しました。鉱業企業はさらに大きな恩恵を受けており、途切れのないデータストリームにより、高価値の採掘機械でのコストのかかるダウンタイムが最大20%削減されています。[2]衛星サブスクリプションは依然として1ユニットあたり月額50〜200米ドルの範囲ですが、ボリューム価格はフリートの急速な普及とともに下降傾向にあり、オフハイウェイ車両テレマティクス市場の長期的成長を支えています。
耐久性テレマティクスコントロールユニット(TCU)およびセンサーの単価下落
耐久性テレマティクスコントロールユニットの平均価格は、半導体のスケールエコノミーおよびAEMP 2.0などのプロトコル標準化によって、2020年の800〜1,200米ドルから2024年には200〜400米ドルに低下しました。標準CANバスインターフェースにより、プラグアンドプレイのセンサー設置が可能となり、労働コストが60%削減されました。後付けオペレーターは500米ドル未満でレガシー機械を装備でき、中小規模の請負業者や農場へのアクセスが広がっています。この価格シフトは、特に新興のアジア太平洋地域およびラテンアメリカにおいて、オフハイウェイ車両テレマティクス市場にとって強力な追い風となっています。
レンタルフリート向けAIベースの予知保全マーケットプレイスの台頭
United Rentalsなどのレンタルリーダーは、エンジン時間、燃料消費、およびデューティサイクルを解析するAIアルゴリズムを採用して故障を予測し、予期しない故障を30%削減し、大規模フリートあたり年間最大50万米ドルを節約しています。マーケットプレイスプラットフォームは、従量課金モデルで同じツールを中堅リース業者にも提供し、予知保全を民主化してアドレス可能なベースを拡大しています。United Rentalsの2024年第1四半期収益の70%がすでにデジタルサービスに関連していることから、AIメンテナンスはレンタルオペレーターにとっての戦略的差別化要因となり、オフハイウェイ車両テレマティクス市場の成長レバーとなっています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーメンテナンスワークフローを変更することへのエンドユーザーの抵抗 | -1.8% | 従来の建設および農業セクターでの最も強い抵抗を伴うグローバル | 短期(2年以内) |
| 農村地域における認定テレマティクス技術者の不足 | -1.2% | 世界各地の農村地域、特にアジア太平洋地域およびラテンアメリカで深刻 | 中期(2〜4年) |
| 国境をまたぐフリートのデータ主権およびサイバーセキュリティコンプライアンスコスト | -0.9% | EU、北米、およびアジア太平洋市場での増加傾向 | 長期(4年以上) |
| 小規模フリートの普及を妨げる断片化した衛星サブスクリプション価格モデル | -0.7% | 新興市場への特定の影響を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーメンテナンスワークフローを変更することへのエンドユーザーの抵抗
多くの家族経営の請負業者や農場は、分析データが豊富なダッシュボードよりも目視検査や機械工の直感に頼っており、「データの過負荷」やワークフローの混乱を訴えています。技術者がデータ分析スキルを欠く場合、抵抗は高まり、デジタルの利益を損なう紙の台帳が並行して使用される結果となっています。予知アルゴリズムへと移行する前に単純な位置追跡から始める段階的な展開が最も成功しており、技術ではなく文化的変化こそがオフハイウェイ車両テレマティクス市場の採用における重要なハードルであることを示しています。
農村地域における認定テレマティクス技術者の不足
テレマティクスハードウェアは現在、電子工学、ネットワーキング、および分析技術を統合していますが、農村の職業訓練プログラムは1施設あたり年間わずか20〜30名の専門家しか卒業させておらず、ニーズには大きく届いていません。Kubota TECHやJohn Deere Techなどのオリジナル機器製造業者(OEM)の取り組みは奨学金やモバイル教室を導入していますが、ギャップを縮小するには数学年のサイクルが必要です。その間、ディーラーはリモート診断やビデオサポートに頼り、高度なテレマティクス機能のスケーラビリティを制限し、サービスが困難な地域でのオフハイウェイ車両テレマティクス市場の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアの勢いが価値創造を変革するハードウェアは2025年に53.65%のシェアを維持しました。すべての展開はテレマティクスコントロールユニット、センサー、およびアンテナから始まるためです。しかし、ソフトウェアの15.72%のCAGRは、オフハイウェイ車両テレマティクス市場が基本的な追跡から高度なデータ分析へと進化していることを示しています。クラウドプラットフォーム、AIエンジン、および可視化ツールに関連するオフハイウェイ車両テレマティクス市場規模は、予測期間中にハードウェア支出を上回り、生データではなくインサイトへの需要を反映しています。
フリートが設置、API統合、および継続的な最適化の専門家に頼る一方で、サービス収益も並行して成長しています。150万以上の接続資産からデータを採掘するCaterpillarの生成AIサービスエンジンは、ソフトウェアとサービスがどのように組み合わさって顧客のアップタイムと満足度を高めるかを示しています。ユーザーベースが拡大するにつれ、機器クラス、フリート規模、およびコンプライアンスニーズに合わせたサブスクリプション層が、マルチブランド環境でのソフトウェア浸透を深めるでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:
デュアルモードが最後のマイルを埋める2025年に58.55%のシェアを持つ4Gおよび5Gセルラーは、日常のデータトラフィックのベースラインとして依然として機能しています。しかし、キャリアのフットプリント外を移動する機器—露天掘り鉱山、大規模農場、遠隔地の林業区域—はシームレスなフェイルオーバーを必要とします。15.12%のCAGRで成長するセルラー・衛星デュアルモードシステムは、手動の介入なしに継続性を保証し、分析パイプラインや規制上のログを維持しています。
John DeereのStarlinkアンテナの統合は、OEMが衛星をプレミアムトラクターの標準装備としてパッケージ化し、ダウンタイムの電波空白地帯を完全に追跡可能な農地に変える方法を示しています。一方、Wi-Fi、Bluetooth、または超広帯域無線(UWB)を組み合わせたローカルメッシュネットワークが隣接する機械同士を接続し、衝突警告やファームウェアアップデートを共有しています。これらのハイブリッドトポロジーが組み合わさって、オフハイウェイ車両テレマティクス市場の次のフェーズを支えています。
ソリューションタイプ別:
工場設置がクリティカルマスを獲得するアフターマーケットキットは多くのフリートが混合ブランドまたは旧型モデルを使用しているため、52.60%のシェアで依然として市場を支配しています。しかし、2031年までのOEM組み込みシステムの16.35%のCAGRは、新しい機械での工場統合に向けた構造的な転換を示しています。すぐに使えるテレマティクスは、汎用アドオンが完全にアクセスできない独自エンジン、油圧、および排出データを解放します。
KomatsuのKOMTRAXはコントローラーから直接パラメーターレベルの診断をストリーミングし、鉱山オペレーターのダウンタイムを削減する予知的介入を可能にしています。異種混合フリートの所有者にとって、AEMP 2.0の標準化によりアフターマーケットポータルがOEMデータを並べて取り込むことができ、オフハイウェイ車両テレマティクス市場が両方の統合モデルに引き続き対応できるようにしています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
マテリアルハンドリング機械が最速で加速する土工、揚重、および舗装機械がインフラプロジェクトの中核を形成しているため、建設機器が2025年の数量の43.85%を生成しました。それでも、フォークリフト、リーチスタッカー、およびその他のマテリアルハンドリングユニットは、eコマースおよび自動倉庫を背景に15.62%のCAGRを軌道に乗せています。リフトトラックのテレマティクスは交通流を最適化し、衝撃事象を監視し、ジオフェンス速度制限を起動させ、安全性とスループットに直接影響します。
農業、鉱業、および林業はそれぞれ固有のドメイン特有の成果を追求しています—精密収量マッピングから自律的な運搬、そして持続可能な収穫まで—しかし同じデータバックボーンに収束しています。高度なセンサーが価格同等性に達するにつれ、オフハイウェイ車両テレマティクス市場はAI層が車両クラスをまたいで移行するのを目にし、複数のバーティカルに多角化するオペレーターにとってリターンが複合的に増加するでしょう。
エンドユーザー産業別:
レンタルフリートがデジタルのベンチマークを設定する建設企業は、大規模な機器ベースと厳しいプロジェクトスケジュールを反映して、2025年に48.25%のシェアを維持しました。しかし、テレマティクスがレンタルビジネスモデルに直結しているため、レンタルおよびリースフリートは15.89%のCAGRで拡大しています:稼働率の向上、盗難防止、および付加価値サービスです。United Rentalsは37万5,000以上の資産を接続し、2024年第1四半期収益の70%をデジタルツールに帰属させており、データが競争上の優位性を生み出す方法を示しています。
農業協同組合は機械データを採用して播種および散布のタイムテーブルを微調整し、鉱業企業は安全分析に注力しています。林業オペレーターは環境回廊に準拠するためにジオフェンシングを展開しています。このセクター横断的な採用は、オフハイウェイ車両テレマティクス市場が単一のバーティカルをはるかに超えており、柔軟でユーザー固有のアプリケーションを中心に今後ますます軸足を移すことを確認しています。
地域分析
北米オフハイウェイ車両テレマティクス市場
北米は2025年のオフハイウェイ車両テレマティクス市場において36.35%のシェアでトップに立ち、確立されたディーラーネットワーク、排出ガスおよび安全規制の厳格な施行、データ駆動型フリート管理の文化がその優位性をえた。高い可処分所得と大規模な請負業者フリートは、安定したハードウェア更新サイクルと、サブスクリプションサービスの迅速な普及につながっている。OEMとディーラーのパートナーシップはオンボーディングをさらに簡素化し、中堅規模のオーナーでも大きなIT負担なしにアナリティクスダッシュボードを利用できる環境を整えている。
欧州オフハイウェイ車両テレマティクス市場
欧州はこれに続いており、ステージV排出ガス規制および地域全体の炭素削減義務が機器オーナーに粒子状物質およびNOxデータの継続的な記録を求めていることが成長を後押ししている。ドイツおよびスカンジナビア諸国のインセンティブプログラムは、テレマティクスベースの炭素会計を統合したフリートに報奨を与えており、コンプライアンスおよびESGレポーティング向けのプラットフォーム採用を強力に推進している。さらに、EUの一般データ保護規則(GDPR)はベンダーにプライバシー・バイ・デザインのソリューション設計を義務付けており、欧州の顧客がテレマティクスの展開範囲を拡大する際の信頼性を高めている。
アジア太平洋オフハイウェイ車両テレマティクス市場
アジア太平洋地域は成長エンジンとして位置づけられており、2031年までのCAGRは15.78%と予測されている。中国の一帯一路構想およびインドの国家インフラパイプラインは合計で数百万台の新規機械を必要とし、その大半はパフォーマンス追跡のためのテレマティクスを工場出荷時から搭載している。現地製造によりデバイスコストが低く抑えられ、コストに敏感な購買層への普及が加速している。各国政府もまた、農家が接続機器を導入する際の費用を補助する精密農業補助金を展開しており、オフハイウェイ車両テレマティクス市場が大都市圏を超えて農村部の地方にまで広がることを確実にしている。東南アジアの一部では技術者不足が依然として深刻であるが、OEMは研修アカデミーおよびリモート診断センターを急速に開設し、このギャップを埋めようとしている。
規制環境
公道を走行または横断する非道路用移動機械(NRMM)に関する規制が強化されており、コネクテッド製品のデータアクセスおよびソフトウェアガバナンスに関する規則もそれに並行して整備されている。EUでは、規則(EU) 2025/14が2025年1月9日に発効し、NRMMの流通に対する型式承認および市場監視の要件を強化しており、テレマティクスシステムが提供できる、追跡可能な機械識別、位置情報、稼働状態のログに対する需要を高めている。
データおよびソフトウェアに関する義務も前面に出てきている。EUデータ法は2026年9月12日から発効する義務要件を導入し、OEMおよびテレマティクスベンダーに対し、コネクテッド製品データ(関連するメタデータを含む)をユーザーが直接アクセスできるようにすることを求めており、API、権限管理、安全なデータ取り扱いに関する要件を高めている。並行して、委員会委任規則(EU) 2025/1117(2025年4月3日)は農業・林業車両の機能安全性およびブレーキ要件を更新し、サイバーセキュリティおよびソフトウェア更新ガバナンスへの精査強化を示唆しており、コンプライアンス戦略におけるOTA対応テレマティクスアーキテクチャの役割を強化している。
バリューチェーン分析
オフハイウェイ車両テレマティクスのバリューチェーンは、(1) 部品・コントローラサプライヤー(センサー、TCU、ECU、組込コンピュート、セキュアインターフェース)、(2) テレマティクス・プラットフォームプロバイダー(デバイスファームウェア、クラウド取り込み、分析、API、アプリケーション)、(3) 接続プロバイダー(セルラー、衛星、ハイブリッド)、(4) 建設、農業、鉱業、林業、レンタルフリートにソリューションを展開するOEM、ディーラー、アフターマーケット設置業者にまたがる。Caterpillar、Komatsu、John Deere、CNH Industrialなどのメーカーによる工場出荷時搭載システムが次第にこのチェーンの中核を占める一方、Trackunit、Proemion、ORBCOMM、Geotabなどの専門ベンダーは、混合フリートの相互運用性、サイバーセキュリティ、ワークフローソフトウェアに注力している。
最近の提携は、価値がスタンドアロンのハードウェアから、統合されアップデート可能なソフトウェア定義機械スタックへと移行していることを示している。Danfoss Power SolutionsはTrackunitおよびProemionと提携し(2025年4月)、テレマティクスのハードウェアとソフトウェアをPLUS+1エコシステムに統合した。一方、TrackunitとBosch Rexroth(2025年4月)はBODAS Connect OTA機能をTrackunit Managerと連携させ、機械制御層とフリートアプリケーションの結びつきを強化した。接続性の面では、CNH Industrialが2025年にSpaceX Starlinkとの接続ソリューションを拡大し、遠隔作業現場での稼働率維持とコンプライアンスログ記録を支えるハイブリッドセルラー・衛星カバレッジへの依存の高まりを反映している。
競争環境
オフハイウェイ車両テレマティクス市場は中程度の断片化を示しています。大手OEMは、ハードウェアと独自データレイクおよび付加価値分析を組み合わせた垂直スタックを活用しています。例えばCaterpillarは、VisionLinkが150万以上の接続資産を管理する中、2024年にサービス収益で240億米ドルを生み出しました。[4] KomatsuとJohn Deereも同様のアプローチをとっており、機器の購入時点でサブスクリプション提供を束ね、定期的なキャッシュフローを確保し機器の粘着性を強化しています。
テレマティクスの専門ベンダーは水平戦略を追求し、混合フリートを統合するブランド非依存のハブとして自らを位置づけています。ORBCOMは鉱山ダンプカー向けの堅牢な衛星モデムを提供し、GeotabはAI駆動のリスクスコアリングに注力し、Trackunitは建設機器の盗難防止を強調しています。彼らの強みはオープンAPI、迅速なイノベーションサイクル、そして数十のOEMフィードからのデータを1つのダッシュボードに統合する能力にあります。パートナーシップモデルが一般的であり、例えばレンタル大手がセンサーメーカーと連携し、サービスパッケージを差別化する稼働率ダッシュボードを共同開発しています。
衛星接続、AI駆動のメンテナンス、またはカーボンクレジットプラットフォームなどの分野の新興プレーヤーは、インフラの障壁を取り除き、未対応の規制上のペインポイントを活用することで既存企業に挑戦しています。Starlinkのブロードバンドコンステレーションは、OEMにキャリア契約なしにグローバルカバレッジへの道を提供し、AIスタートアップは匿名化された人口規模のデータセットを分析してコンポーネントの故障を数週間前に予測しています。垂直的な深さと水平的なリーチのバランスが、今後5年間の競争上の優位性を定義するでしょう。
オフハイウェイ車両テレマティクス業界リーダー
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Deere & Company
-
CNH Industrial N.V.
-
Volvo Construction Equipment AB
- 注:主要企業の掲載順は順位を示すものではありません。
オフハイウェイ車両テレマティクス市場 このレポートでカバーされる企業
- Caterpillar Inc.
- Komatsu Ltd.
- Deere & Company
- CNH Industrial N.V.
- Volvo Construction Equipment AB
- Hitachi Construction Machinery Co. Ltd.
- Liebherr-International AG
- Doosan Bobcat Inc.
- SANY Heavy Industry Co. Ltd.
- JCB Ltd.
- Trimble Inc.
- ORBCOMM Inc.
- Geotab Inc.
- Samsara Inc.
- Trackunit A/S
- Proemion GmbH
- Teltonika Telematics UAB
- Topcon Positioning Systems Inc.
- Hexagon AB (Leica Geosystems)
- ACTIA Group
- Danfoss Power Solutions (PLUS+1 Connect)
- Quake Global Inc.
- HED Inc. (CANect)
- Zonar Systems Inc.
- Skylo Technologies
- CalAmp Corp.
市場機会と将来展望
大きな機会は、コネクテッド・オフハイウェイ機器におけるコンプライアンス駆動型およびユーザー権利駆動型のデータアーキテクチャのアップグレードである。2026年9月12日から発効するEUデータ法の要件は、OEMおよびテレマティクスプロバイダーが、機械データおよびメタデータへのユーザーによる直接アクセスを中心にデータパイプラインを再設計する明確な契機となり、セキュアAPI、ID・アクセス管理、混合フリートおよび国境をまたぐ運用に対応できる標準化データモデルへの需要を加速させている。
フリートがOEMおよびアフターマーケット資産にまたがるダッシュボードの統合を求める中、相互運用性と混合フリートワークフローも近い将来の空白領域として存在感を示している。具体的な兆候としては、CaterpillarがVisionLinkを通じて150万件を超えるコネクテッド資産を大規模に運用していること、そしてテレマティクスプラットフォームと機械システム間の摩擦を減らす標準化されたセキュアインターフェース(例:ISO/TS 7815-1:2025)への業界の機運の高まりが挙げられる。アプリケーション層では、レンタル・リースフリートや大手建設業者が、クリーンで継続的なデータストリームを必要とするAI対応の保守・稼働率ツールを導入しつつあり、堅牢なエッジハードウェア、OTA対応ソフトウェアスタック、遠隔環境向けハイブリッド接続を組み合わせるベンダーにとっての機会を強化している。
最近の産業開発事情 オフハイウェイ車両テレマティクス市場
- 2026年6月:TrackunitがIrisX MCPを発売し、ChatGPT、Claude、Microsoft Copilotなどの生成AIクライアントを通じた建設フリートインテリジェンスの照会を可能にした。これにより、テレマティクスはダッシュボードから、日常の計画や保守業務に組み込める会話型ワークフローへと移行しつつある。この発売は、プラットフォームプロバイダーに対し、セキュリティ管理を弱めることなくガバナンスされたデータをサードパーティのAIインターフェースに公開するよう競争圧力を高めている。
- 2025年3月:Danfoss Power SolutionsがTrackunitおよびProemionと提携し、テレマティクスのハードウェアとソフトウェアを移動機械向けPLUS+1エコシステムに統合した。この動きは、OEMが社内でのプラットフォーム開発を減らしつつ採用できるコンポーネントからクラウドまでの経路を強化し、機械のバリエーション間での接続性と診断の一貫性向上を支える。また、コントローラーおよび油圧機器サプライヤーがテレマティクス機能のロードマップ策定に果たす役割も拡大している。
- 2024年10月:KomatsuがOctodots Analyticsを買収し、鉱山向けのAIベースフリート管理を強化した。この買収により、ダウンタイムのコストが大きい高付加価値かつ遠隔の操業における生産・保守最適化に関するKomatsuの分析能力が深化した。また、OEMが独自のデータおよびAIスタックを構築しつつも、混合フリート顧客向けには相互運用性を依然として必要としているという傾向を強めた。
オフハイウェイ車両テレマティクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
オフハイウェイ車両テレマティクス市場とは、産業用作業に使用されるオフロード機械の監視、稼働率管理、診断、および位置追跡を支援するために、機器データの取得・送信・分析を行う接続型ハードウェア、ソフトウェア、および関連サービスと定義する。
対象範囲の除外事項:オンロードの乗用車および商用車向けテレマティクス、ならびに機器レベルのフリート監視機能を持たない消費者向けナビゲーションデバイスは対象外とする。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 接続性別
- セルラー
- 衛星
- デュアルモード(セルラー+衛星)
- 短距離(Wi-Fi / BLE / UWB)
- ソリューションタイプ別
- OEM組み込み
- アフターマーケット設置
- 車両タイプ別
- 建設機器
- 土工
- 揚重
- 道路建設
- 農業機械
- トラクター
- 収穫機
- 農業用作業機
- 鉱山機器
- 露天掘り
- 地下採掘
- 林業機械
- フェラーバンチャー
- フォワーダー
- マテリアルハンドリングおよびその他
- クレーン
- フォークリフト
- ATV(全地形対応車)
- 建設機器
- エンドユーザー産業別
- 建設
- 農業
- 鉱業
- 林業
- レンタルおよびリースフリート
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場フレームの設定、導入ガードレールの構築、およびオフハイウェイ機器における非現実的な普及率の回避を目的として活用される。通常、公開されている機械生産・販売シグナル、機器保有台数指標、および接続性の準備状況から着手し、これらのシグナルが地域別・用途別にどのように推移するかをマッピングする
このために、業界団体による機器出荷・見通しリリース、政府の運輸・産業統計、税関・貿易データポータル、追跡・排出関連報告に影響を与える規格・規制刊行物など、信頼性の高い公開・公式情報源を参照する。また、機能ロードマップや価格動向を把握するため、企業の開示資料や投資家向けプレゼンテーション、業界団体のウェブサイト、信頼性の高い報道も確認する。必要に応じて、企業財務・インテリジェンス、出荷レベルの輸出入コンテキスト、および技術動向確認のための特許データベースについては、有料サブスクリプションを選択的に活用する。ここに列挙したソースはあくまで例示であり、データ収集・検証・明確化のために他にも多数の参考資料を使用している。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは十分に把握できない事項、特に機器タイプ別のテレマティクス実際の搭載率、およびOEM組み込み需要とアフターマーケット後付け需要の比率を確認するために活用される。バリューチェーン全体のステークホルダー、すなわちOEMチームテレマティクスソリューションプロバイダー、ディーラー、レンタルフリートオペレーター、建設・農業・鉱業・林業分野の大規模エンドユーザーと対話を行った。また、単一市場バイアスを低減するため、主要地域全体にわたって前提条件の検証を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:21% | アジア太平洋:50% |
| 中位層:40% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:21% | マネージャー:54% | 南北アメリカ:20% |
市場規模算定と予測
コアとなる規模算定モデルは、トップダウン型の需要プールを用いて構築される。主要なオフハイウェイ機器タイプの稼働台数とテレマティクス搭載率を用いて年間ユニット数を再構築する。次に、ハードウェアとサービスバンドルのサンプルASP前提、ディストリビューターチャネルチェック、および視認性の高い一部サブセグメントのサプライヤーロールアップなど、選択的なボトムアップ近似値で結果を検証する。両者の見解が乖離した合は、観測された機器・導入シグナルとより整合する方に基づいて合計値を調整する。
この市場において重要なインプットには、エンドユーズセクター別の稼働機器台数、新規機器納入台数、OEMテレマティクス普及率対アフターマーケット後付け率、接続性ミックス(遠隔地向けのセルラー対衛星)、デバイスおよびサブスクリプションの交換・アップグレードサイクルが含まれる。データギャップが生じた場合は、保守的なプロキシ系列(例:機器台数の増加やレンタルフリートの拡大)を用いて対処し、最終合計値に反映させる前に専門家のフィードバックで方向性を確認する。
予測については、機器サイクルの感応度、レンタルフリートにおける導入加速、および遠隔地オペレーションにおける接続性の可用性を軸にシナリオ分析を適用する。最終見通しは、一次調査での議論で得られたコンセンサスレンジに整合させる。成長は主に機器台数の急激な変動ではなく、導入率と搭載率の変化によって牽引されるため、これにより予測の実用性が確保される。
データ検証と更新サイクル
ウトプットは、機器出荷のトレンドライン、建設・農業分野の地域別活動指標、および開示資料・公開声明に見られる導入に関するコメンタリーなど、独立したシグナルとのクロスチェックを通じて検証される。機器サイクルや導入ロジックでは説明できない急激な段階的変化が結果に現れた場合は、前提条件を再検討し、インプット系列を再確認し、何が変化したかを確認するためにソースと再接続する。
承認前に、モデルと説明文は多段階のアナリストレビューを経て、計算ロジック、単位、および定義が各章にわたって一貫性を保つようにする。レポートは年次で更新され、機器需要へのマクロショック、接続性の混乱、または主要な規制変更などの重大事象が発生した場合には中間更新が実施される。納品直前には最終的なアナリストチェックを完了し、クライアントが市場の最新動向を受け取れるようにする。
Mordor Intelligenceのオフハイウェイ車両テレマティクス市場規模と他の公表推計値との比較
この市場の公表推計値が大きく乖離して見える場合があるのは、ユニット数で規模を算する調査もあれば、異なるデバイス+サブスクリプションバンドルや後付け率に関する異なる前提を用いて収益に換算する調査もあるためである。また、OEM組み込みシステムとアフターマーケットデバイスの扱い方、およびグローバル平均価格を一律に適用するか地域・機器クラス別に価格を調整するかによっても差異が生じる。
他の刊行物では建設機器のみ、または単一の接続タイプのみを対象としている場合が多く、これにより需要プールが狭まり、示唆される普及曲線が変化する。Mordor Intelligenceのスコープはグローバル・マルチビークル・マルチ接続性のユニットモデルを基準としているため、これは対象範囲外となる。もう一つの頻繁なギャップ要因はタイミングであり、通貨換算、インフレ期待、および更新頻度は、ユニット数が類似していても収益ベースの推計値を変動させる可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,184万ユニット(2026年) | |
| 業界出版社A | 0.72 ビリオン 米ドル(2025年) | 収益として報告されており、この数値は想定されたデバイスおよびサービスバンドル価格に依存しているようであり、サブスクリプション期間、OEMシェア、または地域別価格設定が単純化された場合、合計値が大きく変動する可能性がある。 |
| 業界出版社B | 0.75 ビリオン 米ドル(2025年) | 収益換算と、より狭い地域・アプリケーションの視点を使用している可能性が高く、アフターマーケット後付けを主要な数量ドライバーとして扱っている可能性があり、これにより完全な稼働台数ベースのアプローチと比較して普及率および更新前提が変化する。 |
この表は、乖離が需要の方向性よりも何を測定しているかによって生じていることを示しており、ユニットベースの規模算定は収益のみの合計と直接比較できない。機器台数、搭載率、および接続性導入チェックにモデルを紐付けることで、各ステップを説明し、代替刊行物が異なる価格設定および換算ロジックを適用した場合の差異を調整することができる。
レポートで回答される主要な質問
オフハイウェイ車両テレマティクス市場の急成長を牽引しているものは何か?
厳格な排出ガス規制、デバイスコストの低下、およびカバレッジギャップを解消する新しい衛星コンステレーションが相まって、2031年まで13.28%のCAGR予測を支えています。
オフハイウェイ車両テレマティクス市場内で最も速く拡大しているセグメントはどれか?
機械の生データを予知保全およびフリート最適化インサイトに変換するソフトウェアプラットフォームが15.72%のCAGRで成長しており、ハードウェアおよびサービスを上回っています。
なぜレンタルフリートは他のエンドユーザーよりも積極的にテレマティクスを採用しているのか?
テレマティクスは資産稼働率の向上、盗難防止、およびプレミアムデジタルサービスの提供によってレンタルの収益性を高め、レンタルの15.89%のCAGR見通しを支える促進要因となっています。
低軌道衛星はテレマティクスの展開にどのような影響を与えているか?
新しいLEO(低地球軌道)ネットワークは遠隔地の鉱山や農場に継続的な接続性を提供し、セルラーカバレッジが信頼できない場所でのリアルタイム分析を可能にし、追加のROIを解放しています。
近い将来、テレマティクスの採用を妨げる可能性のある課題は何か?
レガシーメンテナンスルーティンを変更することへの抵抗と農村地域における認定技術者の不足が主要な障害として残っており、予測成長率を推定3%削減しています。
ベンダーにとって最も高い増分機会を提供する地域はどこか?
アジア太平洋地域は15.78%の地域CAGRで成長ポテンシャルをリードしており、中国とインドのインフラメガプロジェクトおよび接続農業に対する政府のインセンティブによって推進されています。