
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 11.25 十億米ドル |
| 市場規模 (2026) | 12.27 十億米ドル |
| 市場規模 (2031) | 18.96 十億米ドル |
| 成長率 (2026 - 2031) | 9.10 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるオランダ データセンター市場分析
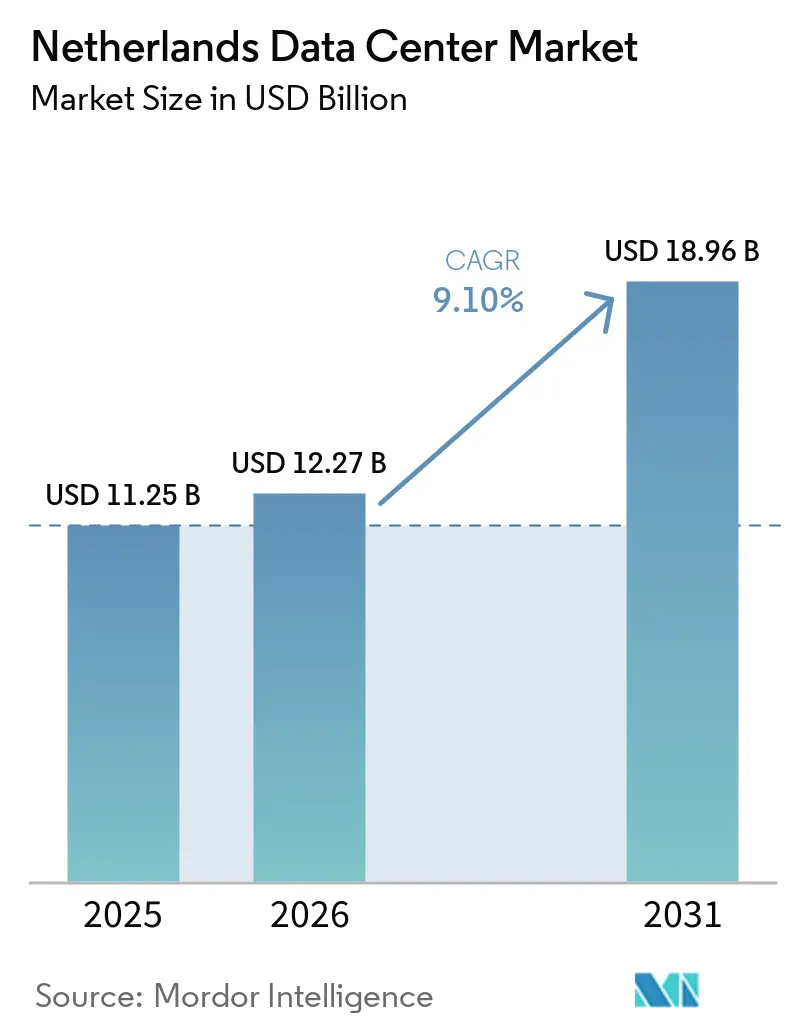
オランダ データセンター市場の規模は、2025年の110.25 ビリオン 米ドルから2026年には122.7 ビリオン 米ドルへと成長し、2026年から2031年にかけて9.10%のCAGRで2031年までに189.6 ビリオン 米ドルに達すると予測されています。導入済みベースの観点では、市場は2025年に1.92サウザンドメガワットと評価され、2026年の2.05サウザンドメガワットから2031年には3.46サウザンドメガワットへと、予測期間(2026年〜2031年)において11.04%のCAGRで成長すると見込まれています。
市場セグメントのシェアおよび推計は、MWを単位として算出・報告されています。設備容量の成長は、ハイパースケールクラウドの構築拡大、ソブリンAIイニシアティブ、およびエネルギー効率の高い設計と廃熱再利用を優先する義務的サステナビリティ目標によって推進されています。グローバルなコロケーションリーダーがアムステルダムの主要資産を統合する一方、地域専門事業者のロングテールがエッジおよびソブリンクラウドのニッチ市場を追求しているため、競争の激しさは中程度にとどまっています。ランドスタット地域におけるグリッド混雑と許認可上限が、地価の低さ、自治体のファイバープロジェクト、および再生可能エネルギーの利用可能性がサイト経済性を高める二次都市への地理的分散を促進しています。AIトレーニングに関連する電力密度の上昇が、100 kWラックを可能にし熱回収スキームをサポートする液体冷却および浸漬冷却技術の採用を加速させています。
主要レポートの要点
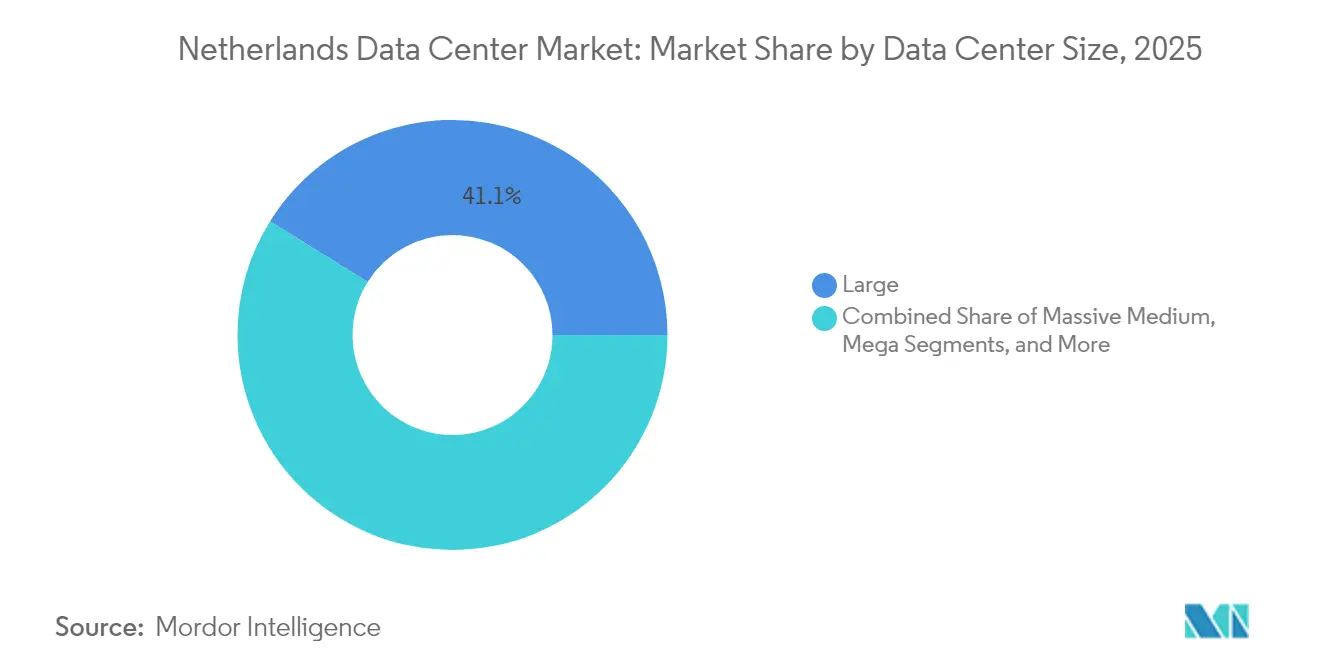
- データセンター規模別では、大規模施設が2025年のオランダ データセンター市場規模において41.12%のシェアを占め、一方でメガ施設は2031年までに最高11.32%のCAGRを記録すると予測されています。
- ティアタイプ別では、ティア3サイトが2025年のオランダ データセンター市場規模において62.70%のシェアでリードし、ティア4施設は同じ期間である2031年までに最速12.02%のCAGRが見込まれています。
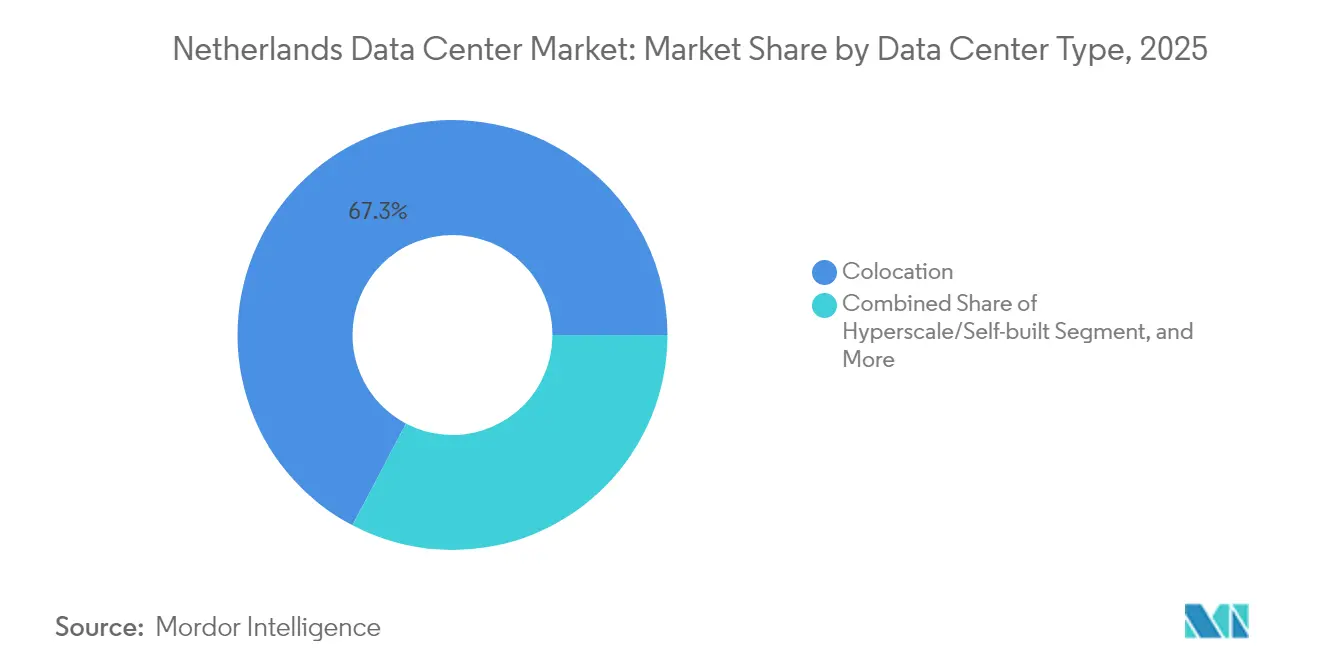
- データセンタータイプ別では、コロケーションが2025年のオランダ データセンター市場規模において67.30%のシェアを占め、一方でハイパースケールキャンパスは2031年までに11.62%のCAGRを記録する見通しです。
- エンドユーザー別では、ITおよび通信事業者が2025年のオランダ データセンター市場規模において50.15%のシェアを占め、BFSI需要は2026年から2031年にかけて13.94%のCAGRで拡大すると予測されています。
- ホットスポット別では、アムステルダムが2025年のオランダ データセンター市場シェアの77.65%を占め、オランダのその他の地域セグメントは2031年までに12.27%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
600+
Mordor Intelligenceによるデータセンターレポート
サーバー、建設、AI施設などをカバー - グローバル、地域、国別から、個々のデータセンターコンポーネントまで
オランダ データセンター市場の動向と洞察
推進要因のインパクト分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 「ビッグスリー」ハイパースケーラーによるハイパースケールクラウドの大規模展開の急増 | +1.8% | アムステルダム、エームスハーフェン、選定された第二次都市 | 中期(2〜4年) |
| 家庭向け光ファイバー展開の加速による自治体ノードでのエッジ需要の喚起 | +1.2% | 全国規模、アイントホーフェン、アルメーレ、エンスヘーデでの早期牽引 | 長期(4年以上) |
| ラック密度を最大化するための液体冷却および浸漬冷却の急速な採用 | +0.9% | アムステルダム、エームスハーフェン、高密度サイト | 短期(2年以内) |
| 循環エネルギー廃熱再利用プロジェクトに対する政府支援の税制優遇措置 | +0.7% | 全国の都市地区 | 中期(2〜4年) |
| 100 kW以上のラック構成を推進するAI学習ワークロードの急増 | +1.1% | アムステルダム、エームスハーフェン、ハイパースケールキャンパス | 短期(2年以内) |
| 欧州連合における半導体サプライチェーンの再工業化 | +0.6% | アイントホーフェンクラスター、エンスヘーデ、EU波及ハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
「ビッグスリー」ハイパースケーラーによるハイパースケールクラウド大規模展開の急増
OracleのオランダにおけるAIおよびクラウド容量への10億米ドルのコミットメントと、GoogleのウェストポートへのUS$6億4,000万の拡張投資は、ハイパースケーラーが同国の強固な海底ケーブル接続性とビジネスフレンドリーな税制を活かし、AI対応の統合キャンパスとしてオランダを優先していることを示しています。[1] ホランズ・クローンにあるMicrosoftのAMS14サイトは、飽和状態のアムステルダムから電力的余裕と許認可支援を提供する自治体への外向きのシフトを体現しています。これらの大規模サイト戦略は、コロケーションの空き率を圧縮し、卸売価格を引き上げ、高密度の電気・冷却システムへの需要を促進します。デジタル主権を巡る規制の勢いは、厳格なコンプライアンスと監査フレームワークを文書化できるハイパースケーラーの地位をさらに強化しています。容量が少数のメガサイトに移行するにつれ、二次的なコロケーション事業者は、ハイパースケーラーのバックボーンとシームレスに統合されるレイテンシ最適化エッジノードと専用インターコネクションエコシステムで差別化を図っています。
自治体ノードでのエッジ需要を促進する家庭向け光ファイバー展開の加速
KPNのファイバーフットプリントは2025年に574 ミリオン 件の施設を超え、世帯バレッジを66%に引き上げ、レイテンシーに敏感なワークロードをエンドユーザーに近い場所にシフトする分散コンピューティングアーキテクチャを可能にしています。オープン・ダッチ・ファイバーによるアイントホーフェン、アルメール、エンスヘーデでの構築拡大は、ラストマイルコストを低減することで、受動的なファイバー投資を能動的なエッジ データセンター需要へと転換しています。タワーオペレーターのCellnexは、24タワーのエッジノードプログラムとヒルフェルスムハブを組み合わせ、通信キャリアがコロケーション収益化へ参入する動きを示しています。国家デジタル化戦略のもと、自治体は5ミリ秒未満のレイテンシーを必要とする市民クラウドパイロットに対して補助金を受け取り、産業団地やスマートシティ地区内に設置されたマイクロデータセンターが優位に立っています。ファイバー対応のエッジサイトは、地域暖グリッドに供給する熱回収ループもサポートし、循環エネルギー義務を満たしながらオペレーターの収益源を多様化しています。
ラック密度を最大化するための液体冷却および浸漬冷却の急速な採用
Asperitasなどのオランダのパイオニア企業が商業規模での浸漬冷却を実証し、100 kWを超えるラック密度を実現するとともに、不動産が制約されたアムステルダムにおけるフロアスペースの必要性を低減しています。Switch Datacentersは、アムステルダムおよび新たに取得したウールデン施設に誘電体流体タンクを統合し、廃熱を隣接する温室事業に活用するとともに、熱再利用に関連する財政的インセンティブに沿った取り組みを行っています。EUのエネルギー効率指令はPUEの開示を義務付けており、1.15未満のPUEスコアを実現するダイレクト・トゥ・チップおよび浸漬ソリューションへの移行を加速させています。液体冷却の採用により、オペレーターは既存のフットプリントからより多くのコンピューティングを引出すことでブラウンフィールド拡張を先送りでき、新規ハイパースケール建設に対する自治体のモラトリアムの影響を軽減しています。AIクラスターが普及するにつれ、浸漬システムはGPUの安定性を維持し、ハイパースケーラーや研究機関からのラック密度要求を満たすために不可欠となっています。
100 kW以上のラック構成を推進するAI学習ワークロードの急増
オランダ政府のAINedプログラム(2億450万ユーロ、約2億3,110万米ドル)とGPT-NLイニシアティブ(1,350万ユーロ、約1,520万米ドル)は、超高密度コンピューティングノードを必要とするローカルAIモデル開発の急増を支えています。EquinixのUS$150億のAIベンチャーフレームワークは、グローバルなコロケーションリーダーが100 kWラックを継続稼働できる強化電力系統とリアドア熱交換器で施設を改修している様子を示しています。Oracleは、欧州データセットへの5ミリ秒未満の近接性を売りにしつつ、専用AI学習向けに今後のオランダリージョンを位置付けています。GPUクラスターの展開はラックの平均電力消費量を引き上げ、TenneT(オランダの電力系統運用者)との電力容量交渉を強いるとともに、断続的な再生可能エネルギーを平準化するためのオンサイトバッテリーエネルギー貯蔵への投資を促しています。高アンペア電源フィード、直接液体冷却、再生可能エネルギーに裏付けられた電力購入契約(PPA)を組み合わせた施設は、エンタープライズおよび公共部門のAI関係者に対して競争上の優位性を獲得しています。
阻害要因のインパクト分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 主要FLAPマーケットにおける新規ハイパースケール許認可への全国モラトリアム | -1.4% | アムステルダム、FLAPマーケット、ランドスタット地域 | 短期(2年以内) |
| EU炭素価格制度に連動した電力料金の高騰 | -0.8% | 全国規模、エネルギー集約型施設への影響が最大 | 中期(2〜4年) |
| ランドスタット地域におけるグリッドインターコネクション容量の深刻な不足 | -1.1% | アムステルダム、ランドスタット地域、高密度エリア | 中期(2〜4年) |
| 土地集約型・水冷型施設への市民の反対意見の高まり | -0.5% | 農村地域、水資源敏感地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要FLAPマーケットにおける新規ハイパースケール許認可への全国モラトリアム
アムステルダム、アルメーレ、ハールレンメルメールの市議会は、電力および土地消費を抑制するため2024年にハイパースケールの申請を一時停止し、事業者をグリーンフィールド拡張ではなくブラウンフィールド取得と密度向上へと向かわせました。Switch Datacentersは、ABN AMROのウールデン旧施設を1,100万ユーロ(約1,240万米ドル)で取得することでこの凍結を回避し、許認可の不確実性に直面している事業者の間で「建設より購入」への転換を示しました。モラトリアムは既存の許認可済みサイトの資産評価額を押し上げ、既存事業者の交渉力を強化し、プロジェクトのタイムラインを6〜12か月延長します。また、この規制はドレンテやオーフェルアイセルなどの地方での分散建設を促しますが、二次的サイトにはしばしば成熟したインターコネクションファブリックが不足しています。上限措置は経済成長と環境保護のバランスを取ることを意図していますが、コア市場における卸売価格の上昇と競争の低下という意図せぬ結果をもたらしています。
ランドスタット地域におけるグリッドインターコネクション容量の深刻な不足
TenneTはランドスタットの高電圧グリッドが新規150 kVフィード向けに「満杯」であると宣言し、データセンターの提案を数年にわたるキューシステムや高額な民間資金による変電所へと向かわせています。事業者は現在、再生可能エネルギー重視の供給を安定させるためにオンサイトバッテリー蓄電と高調波フィルタリングに200万〜500万米ドルを予算計上しています。グリッドのボトルネックは既存のデュアルフィード契約を持つキャンパスを有利にし、リース料と買収倍率を引き上げています。容量を確保できないプロジェクトはエームスハーフェンやブラバントへと移転し、AMS-IXへのレイテンシが長くなり、特定のコンテンツデリバリーユースケースの競争力が低下しています。中期的には、国家グリッド強化計画が3〜4 GWを解放する可能性がありますが、環境許認可、サプライチェーン上の制約、地域の反対意見により、タイムラインが2028年以降に延びる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:ハイパースケールの拡大が既存フットプリントを上回るペースで成長
大規模施設は2025年のオランダ データセンター市場において41.12%のシェアを維持しており、アムステルダムのキャリアホテルを中心に集積した根強い企業・マルチテナント需要を反映しています。しかし、ハイパースケーラーがより少数のエネルギー効率の高い拠点にコンピューティングを集約するにつれ、メガキャンパスは2031年までに11.32%のCAGRを記録すると予測されています。メガ施設向けのオランダ データセンター市場規模は、OracleによるAIへの10 ビリオン 米ドルの投資およびGoogleのウェストポートにおける段階的な建設によって牽引され、2031年までに868 MWを超える見通しです。メガサイトは、小規模なフットプリントでは償却できない資本集約的な液体冷却とオンサイト変電所への資を正当化します。一方、小規模およびマイクロデータセンターはエッジレイテンシー目標に対応しますが、人員配置とリモート管理に関連するコスト上の逆風に直面しています。
規制産業の企業は段階的な移行パスを採用し、専用ハイパースケールノードを契約する前の暫定的なハイブリッドクラウドのステージング基盤として中規模施設を活用しています。投資の勢いは、80 MW以上のキャンパスポテンシャルと長期的な電力価格を保護する再生可能エネルギーPPAを持つサイトに集中しています。メガキャンパスオペレーターは規模の経済を活用し、隣接する温室複合施設に供給する統合熱交換ネットワークを導入することで、追加の税制優遇措置を獲得しています。アムステルダムの許認可が制約される中、フローニンゲンやノルトホラントなどの州は380 kV送電回廊に隣接する土地区画を売り出し、設備容量の地域分散を加速させています。



ティアタイプ別:信頼性の要請がティア4の採用を促進
ティア3構成は、主流の企業ワークロードに対するコストと耐障害性のトレードオフが有利であることから、2025年のオランダ データセンター市場シェア62.70%を占めて優位に立っています。ティア4に特化したオランダ データセンター市場規模は現在は小規模ですが、AI、fintech、およびソブリンクラウドのテナントが99.995%の稼働率を求めるにつれ、2031年までに12.02%のCAGRで成長すると予測されています。ティア4の新規建設は、デレーティングなしに100 kWラックに対応する独立デュアルバス開閉装置を備えた2N+1電源アーキテクチャを採用しています。リアルタイム決済およびアルゴリズム取引へのアップグレードを進める金融機関は、NIS2に基づく業務継続性規制に準拠するため、重要なワークロードを社内のティア2ホールからサードパーティのティア4スイートへ移行しています。
オペレーターはモジュール式UPSブロックとホットアイル封じ込めによってティア3ホールを改修し、耐障害性のギャップを埋めていますが、許認可の経路はますます税制優遇をティア4の熱回収計画の実証と結びつけています。AIクラスターの成長がさらにティア4需要を押し上げています。数日にわたるモデルトレーニングジョブは計画外の停止を許容できません。キャンパス設計に現在、冗長な150 kV電源、オンサイトのHVO(水素化植物油)スタンバイ発電機、およびティア4認定を満たすための15分間の稼働時間に対応したリチウムイオン電池ストレージが統合されています。ティア4認定プロセスを合理化した州は、資本集約的なAIテナントの誘致において優位性を獲得しています。
データセンタータイプ別:ハイパースケール急増の中でコロケーションが規模の優位性を維持
コロケーションは2025年のオランダ データセンター市場シェアの67.30%を維持し、アムステルダムの密なインターコネクトエコシステムを活用してクラウドオンランプの近接性を求める企業を引き付けています。しかし、クラウド大手が設計の自律性、専用冷却、および統合資産管理を追求するにつれ、ハイパースケールの自社建設は11.62%のCAGRで拡大すると予測されています。ハイパースケールキャンパスに割り当てられたオランダ データセンター市場規模は2031年までに1.07 GWを超え、総設備容量におけるコロケーションシェアを縮小さる可能性があります。コロケーション内では、企業のITチームがガバナンスを合理化するために複数のワークロードを連続したフットプリントにまとめるにつれ、ホールセールスイートがリテールケージを上回るパフォーマンスを示しています。
エッジおよびマイクロコロケーションノードは、5G低レイテンシーのユースケースとインダストリー4.0の展開がローカル処理を必要とする二次都市でシェアを拡大しています。欧州データ法のポータビリティ規定は、企業が独自のハイパースケーラーエコシステムからコンピューティングを切り離すベンダーニュートラルなコロケーションプラットフォームを選好するよう促しています。オペレーターは、キャリア密度の高いファブリック、ソブリンクラウド準拠のサービスカタログ、および地域暖房コストを削減する熱再利用パートナーシップを通じて差別化を図っています。ハイパースケーラーが資本支出を加速させる一方、コロケーションの既存事業者は、インターネットエクスチェンジポイント、クラウドオンランプ、およびAIテストサンドボックスを統したビルド・トゥ・スーツホールとエコシステム豊富なキャンパスで対応しています。

エンドユーザー別:金融サービス業がデジタル主権を加速
ITおよび通信のステークホルダーは2025年の導入済みMWの50.15%を占め、AMS-IXノードを中心とした長年のキャリアホテルダイナミクスを反映しています。しかし、BFSIワークロードは、オランダおよびEUの銀行指令が金融機関をリアルタイム処理、アルゴリズムリスクモデル、および厳格なデータローカライゼーションへと推進するにつれ、13.94%のCAGRを記録すると見込まれています。BFSIに対応するオランダ データセンター市場規模は2031年までに383 MWを超え、ティア4スペースをめぐる競争が激化する可能性があります。製造業の需要は、アイントホーフェンのフォトニクスおよび半導体クラスターがレイテンシーに制約されたコンピューティングを必要とする予知保全およびデジタルツインアプリケーションを組み込むにつれ、着実に拡大しています。
政府の採用は国家デジタル化戦略に従い、機密データのソブリンストレージおよびデータセンターストレージを義務付け、国内施設でホストされる公共部門クラウドフレームワークを促進しています。メディアおよびエンターテインメントのワークロードは、エンスヘーデおよびアルメールのエッジノードの恩恵を受け、リアルタイムストリーミングパーソナライゼーションのラウンドトリップレイテンシーを低減しています。研究および医療機関は、ゲノミクスおよびAI創薬向けのGPUリッチなクラスターを求めていますが、予算上の制約に直面しており、専用の高性能ポッドのために商業コロケーションプロバイダーとパートナーシップを結ぶことが多くなっています。
地域分析
アムステルダムは2025年のオランダ データセンター市場シェアの77.65%を維持し、AMS-IXの12.724 Tb/sのピークトラフィックと878の接続ネットワークが密なピアリングコミュニティを支えています。アムステルダム以外のオランダ データセンター市場規模は、オペレーターがフローニンゲン、ノルトブラバント、オーファーアイセルにキャンパスを設置することでグリッドと許認可のボトルネックを回避するにつれ、12.27%のCAGRで最も速く成長すると予測されています。アイントホーフェンはASMLを中核とする半導体エコシステムを活用してコンピューティング集約型のフォトニクス研究開発を誘致し、アルメールの自治体が資金提供するファイバーバックホールは新規参入者の接続障壁を低減しています。
自治体のインセンティブは、土地リース料の引き下げと地域暖房統合要件を組み合わせ、二次ハブをサステナビリティのショーケースとして位置付けています。TenneT が公表したグリッド容量マップは、洋上風力発電所の接続に沿ったエームスハーフェン近郊の380 kV回廊を示しており、再生可能エネルギーに裏付けられた電力購入契約を可能にしています。アムステルダムの空き容量が逼迫するにつれ、企業はサイエンスパークやスキポールレイクにコアデータレイクを置きながら、レイテンシー目標を達成するためにドレンテやヘルデルラントにエッジキャッシュを展開するハブ・アンド・スポークトポロジーを採用しています。予測期間を通じて、許認可ワークフローと電力価格差が、合理化された承認と再生可能エネルギーの余裕を提供する州への増分設備容量の再分配を継続的に促進するでしょう。
アムステルダムの根強いキャリア密度とAMS-IXのトラフィック規模はその優位性を保証していますが、新規ハイパースケール建設に対するモラトリアムとプロジェクトのタイムラインを長引かせる深刻なグリッド混雑によって拡張ポテンシャルが制約されています。既得許可を持つ施設オペレーターは、予測可能な電力配分を必要とするAIテナントに訴求するプレミアムホールセールレートと長期テイク・オア・ペイ契約を通じて希少性を収益化しています。IOEMAなどの海底ケーブルプロジェクトへの継続的な投資はアムステルダムの接続上の優位性を強化していますが、EU炭素価格に連動した同市の電力価格変動は、新興ハブと比較したコスト競争力を低下させています。
二次州は政策支援と再生可能エネルギーのシナジーを活用しています。フローニンゲンのエームスハーフェンノードは700 MWの洋上風力設備容量に直接接続し、魅力的なグリーン電力PPAと十分な380 kVグリッドの余裕を提供しています。ノルトブラバトは、企業ゾーンの税制優遇と迅速化された環境アセスメントを組み合わせ、ASMLおよびそのパートナーネットワーク向けに調整されたインセンティブで半導体サプライチェーンコンピューティングを誘致しています。オーファーアイセルの自治体は、廃熱を地域ネットワークに統合する産業団地キャンパスを売り込み、国家循環経済アジェンダのもとで熱出力を収益化可能な資産に転換しています。
国境を越えたファイバーメッシュの拡張が分散アーキテクチャを支えています。KPNとデルタ・ファイバーは2027年までに90%の世帯カバレッジを達成する軌道に乗っており、企業がエンドユーザークラスターから10 km以内にマイクロデータセンターを展開することを可能にしています。政府が資金提供するソブリンクラウドパイロットは国内ホスティングを義務付け、増分ワークロードを隣国のドイツやベルギーの代替施設よりもオランダ国内施設へと誘導しています。これらのダイナミクスが総合的に地理的な構成を変化させながら、アムステルダムの地域インターコネクションの中核としての役割を維持しています。
競合環境
市場集中度
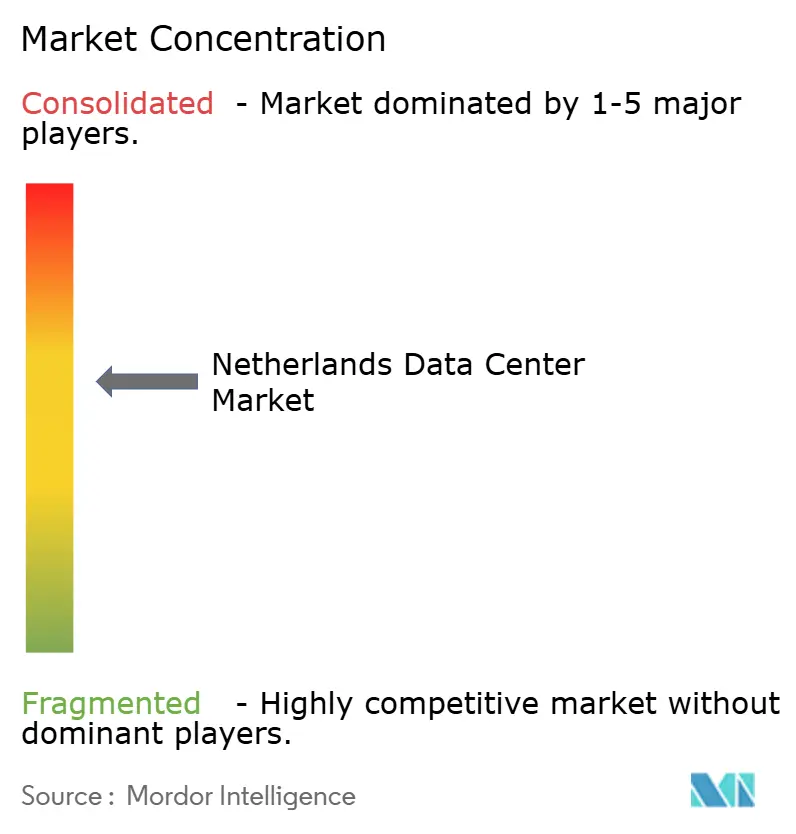
市場の集約は中程度であり、EquinixとDigital Realtyはアムステルダムの設置MW数の約25%を支配していますが、30社以上の独立事業者がオランダ全土で営業しており、価格規律が保たれています。既存事業者は複数キャンパスの規模を活用して再生可能エネルギーPPAを交渉し、厳格な許認可要件を満たす廃熱再利用統合を先駆けています。第二次都市では分散化が続いており、NorthCなどの地域専門家は中堅企業向けにハイブリッドクラウドスイートとソブリンコンプライアンスフレームワークを提供しています。
戦略的差別化はますますサステナビリティの資格証明、冷却の知的財産、規制対応力を中心に展開しています。アスペリタスはコロケーション事業者向けに浸漬冷却のサービスとしてのモジュールを販売し、より広いエコシステムへの採用を加速させています。Maincubesは年間PUEと再生可能エネルギーのマイルストーンに金利マージンを連動させたサステナビリティ連動型融資10億ユーロ(約11億3,000万米ドル)を確保し、検証可能なESGパフォーマンスへの投資家プレッシャーを示しています。[2] OVH Groupe SASは27%の部品再利用率と独自の温水冷却を売りに、エネルギー価格の高騰を懸念するコスト意識の高いクラウドユーザーを誘致しています。[3]
ハイパースケーラーはオンプレミスのファイバーミートミールームを組み込み、コロケーションの建物所有者にインターコネクションファブリックのアップグレードとクラウドリージョンレイテンシに合わせたクロスコネクトSLAの提供を強いています。熱管理とAIワークロードオーケストレーションにおける特許ポートフォリオが戦略的武器として台頭し、事業者がライセンス収益化や差別化されたサービスレベルによるプレミアムリース料の設定を可能にしています。EU AI法とNIS2へのコンプライアンス対応が販売の前提条件となり、複数国のフットプリント全体で統一された監査証跡を提供できる集中型ガバナンスプラットフォームを持つプレイヤーが優位に立っています。
オランダ データセンター産業のリーダー企業
-
Microsoft Corporation
-
Google LLC
-
IBM Corporation
-
Oracle Corporation
-
Cloudflare Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年7月:オランダ政府は、公共部門のクラウド共同採用とソブリンクラウドの探索を重視した国家デジタル化戦略を発表しました。
- 2025年7月:Oracleは今後5年間でオランダ全土のAIおよびクラウドインフラに10億米ドルを投資すると発表しました。
- 2025年3月:オランダ議会は、米国のクラウドベンダーへの依存度低減と欧州プロバイダーの優遇措置を求める8つの動議を承認しました。
- 2024年12月:NorthC Holding B.V.はデータ居住性需要を対象とした買収および容量追加を通じて全国フットプリントを拡大しました。
オランダ データセンター市場レポートの調査範囲
アムステルダムはホットスポット別セグメントとしてカバーされています。大型、超大型、中型、メガ、小型はデータセンター規模別セグメントとしてカバーされています。ティア1および2、ティア3、ティア4はティアタイプ別セグメントとしてカバーされています。非稼働、稼働はアブソープション別セグメントとしてカバーされています。
データセンター規模別
| 大型 |
| 超大型 |
| 中型 |
| メガ |
| 小型 |
ティアタイプ別
| ティア1および2 |
| ティア3 |
| ティア4 |
データセンタータイプ別
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 非稼働 | |
| 稼働 | 小売コロケーション | |
| 卸売コロケーション | ||
エンドユーザー別
| BFSI |
| ITおよびITES |
| 電子商取引 |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
ホットスポット別
| アムステルダム |
| オランダのその他地域 |
| データセンター規模別 | 大型 | ||
| 超大型 | |||
| 中型 | |||
| メガ | |||
| 小型 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 非稼働 | ||
| 稼働 | 小売コロケーション | ||
| 卸売コロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| 電子商取引 | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | アムステルダム | ||
| オランダのその他地域 | |||
市場の定義
- ITロード容量 - ITロード容量(設置容量とも呼ばれる)とは、設置されたラックに搭載されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で計測されます。
- アブソープション率 - データセンター容量がどの程度リースされているかを示します。例えば、100 MWのデータセンターが75 MWをリースしている場合、アブソープション率は75%となります。稼働率またはリースアウト容量とも称されます。
- 高床面積 - 床の上に設けられた高架スペースです。元の床と高架床の間のギャップは、配線、冷却、その他のデータセンター機器を収容するために使用されます。この配置は適切な配線と冷却インフラの実現を支援します。平方フィート(ft²)で計測されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた高床面積に基づいてセグメント化されています。メガデータセンター:ラック数が9,000を超えるか、高床面積が225,001平方フィートを超えるもの。超大型データセンター:ラック数が3,001〜9,000の間、または高床面積が75,001〜225,000平方フィートの間のもの。大型データセンター:ラック数が801〜3,000の間、または高床面積が20,001〜75,000平方フィートの間のもの。中型データセンター:ラック数が201〜800の間、または高床面積が5,001〜20,000平方フィートの間のもの。小型データセンター:ラック数が200未満、または高床面積が5,000平方フィート未満のもの。
- ティアタイプ - アップタイム・インスティテュートによると、データセンターはインフラの冗長機器の能力に基づいてティア1、ティア2、ティア3、ティア4の4段階に分類されています。このセグメントでは、データセンターをティア1、ティア2、ティア3、ティア4としてセグメント化しています。
- コロケーションタイプ - このセグメントは、小売コロケーション、卸売コロケーション、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は、潜在的な顧客にリースアウトされるITロード量に基づいて行われます。小売コロケーションサービス:リース容量が250 kW未満。卸売コロケーションサービス:リース容量が251 kW〜4 MWの間。ハイパースケールコロケーションサービス:リース容量が4 MWを超えるもの。
- エンドコンシューマー - データセンター市場はB2Bを基盤として運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、電子商取引、通信、製造業が調査対象市場の主要エンドコンシューマーです。調査範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービスオペレーターのみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと称され、データセンターのラックに設置されるサーバーユニットの計測単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに設置された機器とサーバーが消費する電力量を定義します。キロワット(kW)で計測されます。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量(設置容量とも呼ばれる)とは、設置されたラックに搭載されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で計測されます。 |
| アブソープション率 | データセンター容量がどの程度リースされているかを示します。例えば、100 MWのデータセンターが75 MWをリースしている場合、アブソープション率は75%となります。稼働率またはリースアウト容量とも称されます。 |
| 高床面積 | 床の上に設けられた高架スペースです。元の床と高架床の間のギャップは、配線、冷却、その他のデータセンター機器を収容するために使用されます。この配置は適切な配線と冷却インフラの実現を支援します。平方フィート/メートルで計測されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、湿度を監視・維持するために使用されるデバイスです。 |
| 通路(アイル) | ラックの行と行の間のオープンスペースです。このオープンスペースは、サーバールーム内の最適温度(20〜25℃)の維持に不可欠です。サーバールーム内には主にホットアイルとコールドアイルの2種類の通路があります。 |
| コールドアイル | ラックの前面が通路に向いている通路です。冷気がこの通路に導かれ、ラックの前面に入り込んで温度を維持します。 |
| ホットアイル | ラックの背面が通路に向いている通路です。ラック内の機器から発散された熱がCRACの排気口に導かれます。 |
| クリティカルロード | データセンター運用においてアップタイムが重要なサーバーおよびその他のコンピュータ機器を指します。 |
| 電力使用効率(PUE) | データセンターの効率性を定義する指標です。次の式で算出されます:(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)。なお、PUEが1.2〜1.5のデータセンターは高効率と見なされ、PUEが2を超えるデータセンターは低効率と見なされます。 |
| 冗長性 | 電源障害や機器故障が発生した場合でもIT機器に影響が出ないよう、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 商用電源供給と直列に接続されたデバイスで、バッテリーにエネルギーを蓄積し、商用電源が遮断された場合でもIT機器への供給が継続されます。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、停電なしの継続的な電力供給を確保し、ダウンタイムを回避します。データセンター施設はディーゼル発電機を備えており、一般的に運用の中断を防ぐために48時間分のディーゼル燃料が施設内に保管されています。 |
| N+1 | 「必要数プラス1」と称され、障害発生時のダウンタイムを回避するために利用可能な追加機器設定を示します。4コンポーネントごとに1台の追加ユニットがある場合、データセンターはN+1と見なされます。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するには追加で1台のUPSシステムが必要です。 |
| 2N | 2つの独立した電力配分システムが展開される完全冗長設計を指します。したがって、一方の配分システムが完全に障害を起こした場合でも、もう一方のシステムがデータセンターへの電力供給を継続します。 |
| 列内冷却(イン・ロウ・クーリング) | ラックの列の間に設置された冷却設計システムで、ホットアイルから暖気を吸引してコールドアイルに冷気を供給し、温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設の運用維持の準備状況を決定します。非冗長(N)の電力コンポーネント(UPS、発電機)、冷却コンポーネント、電力配分システム(商用電力グリッドから)を持つデータセンターはティア1データセンターに分類されます。ティア1データセンターの稼働率は99.67%で、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | 冗長な電力および冷却コンポーネント(N+1)と単一の非冗長配分システムを持つデータセンターはティア2データセンターに分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、排熱機器、燃料タンクが含まれます。ティア2データセンターの稼働率は99.74%で、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長な電力および冷却コンポーネントと複数の電力配分システムを持つデータセンターはティア3データセンターと称されます。この施設は計画的(施設メンテナンス)および計画外(停電、冷却障害)の中断に耐性があります。ティア3データセンターの稼働率は99.98%で、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いデータセンターの種類です。ティア4データセンターは複数の独立した冗長電力および冷却コンポーネントと複数の電力配分経路を持ちます。すべてのIT機器はデュアル電源に対応しており、あらゆる中断が発生した場合でも耐障害性を持ち、継続的な運用を確保します。ティア4データセンターの稼働率は99.74%で、年間ダウンタイムは26.3分未満です。 |
| 小型データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200以下のデータセンターは小型データセンターに分類されます。 |
| 中型データセンター | 床面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800のデータセンターは中型データセンターに分類されます。 |
| 大型データセンター | 床面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000のデータセンターは大型データセンターに分類されます。 |
| 超大型データセンター | 床面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000のデータセンターは超大型データセンターに分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001以上のデータセンターはメガデータセンターに分類されます。 |
| 小売コロケーション | 容量要件が250 kW以下の顧客を指します。これらのサービスは主に中小企業(SME)が利用します。 |
| 卸売コロケーション | 容量要件が250 kW〜4 MWの間の顧客を指します。これらのサービスは主に中堅から大企業が利用します。 |
| ハイパースケールコロケーション | 容量要件が4 MWを超える顧客を指します。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、OTTプレイヤー(Netflixなど)から生まれます。 |
| モバイルデータ速度 | スマートフォンを通じてユーザーが体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されているキャリア技術に依存します。市場で利用可能なキャリア技術は2G、3G、4G、5Gで、2Gが最も遅く、5Gが最速です。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続でつなぐ、国内全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で計測されます。 |
| スマートフォン1台当たりのデータトラフィック | 1か月間におけるスマートフォンユーザーの平均データ消費量です。ギガバイト(GB)で計測されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般に、銅線ケーブルと光ファイバーケーブルが住宅用および商業用の両方で使用されています。光ファイバーケーブルは銅線ケーブルより高速なインターネット速度を提供します。 |
| 海底ケーブル | 海底ケーブルは2か所以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々間の通信およびインターネット接続が確立されます。これらのケーブルは1点から別の1点へ毎秒100〜200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の排出量を示す指標です。石炭、石油、ガスが電力生成の主要供給源であるため、この電力の消費は炭素排出に寄与します。データセンターオペレーターは施設から生じるカーボンフットプリントを抑制するために再生可能エネルギー源を取り込んでいます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値と照合します。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築 予測年の市場規模推計は名目値で行われます。価格設定にインフレは含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定 この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は調査対象市場の全体像を描くために、さまざまな階層や機能にわたって選定されます。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




