
筋肉刺激装置市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.03 十億米ドル |
| 市場規模 (2032) | 1.22 十億米ドル |
| 成長率 (2027 - 2032) | 3.46 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる筋肉刺激装置市場分析
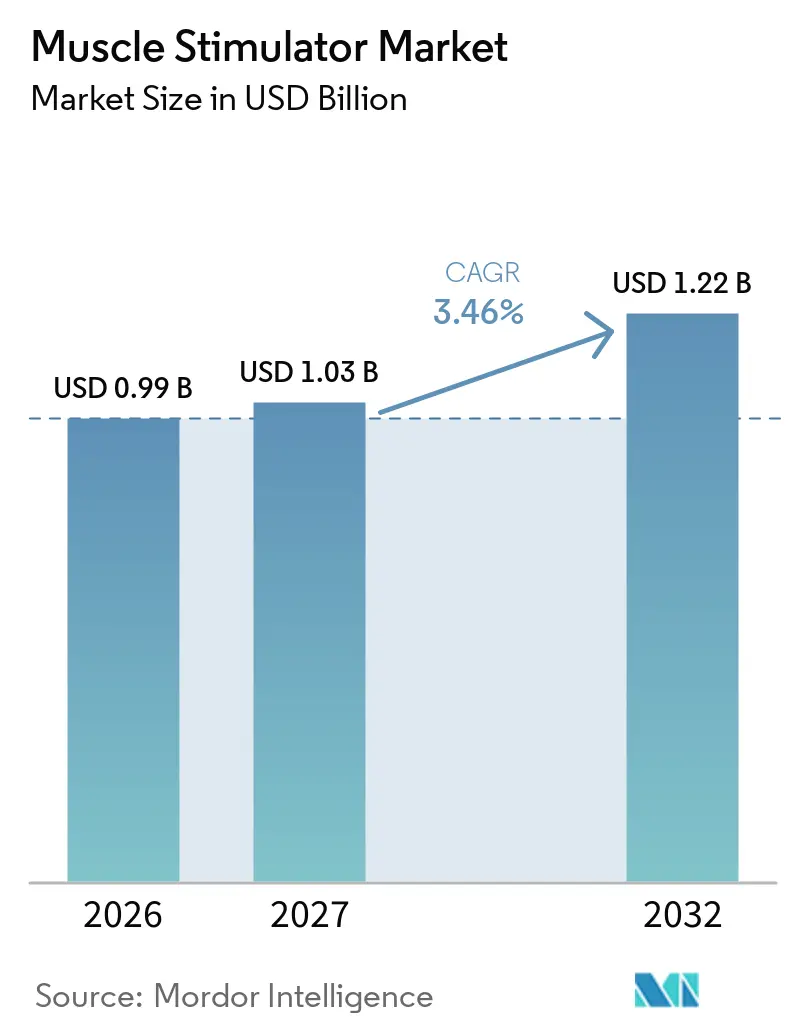
筋肉刺激装置市場規模は、2026年の0.99 ビリオン 米ドルから2027年には1.03 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 3.46%で推移し、2032年までに1.22 ビリオン 米ドルに達すると予測されています。この緩やかな拡大は、小型化された電子機器、長寿命マイクロバッテリー、アプリベースのインターフェースによって実現された、クリニック中心の機器から接続型・消費者志向デバイスへの移行を反映しています。需要は、慢性疼痛の世界的な増加、非薬理学的ケアへの選好の高まり、および臨床医が遠隔で設定を調整できるクラウドプラットフォームのスマート電極の統合拡大によって支えられています。新規の閉ループ型および生体吸収性システムに対する多段階の規制経路が市場投入までの期間を長引かせる一方、国ごとに異なる償還ルールにより成長は緩やかにとどまっています。消費者向け電子機器ブランドが参入するにつれ競争の勢いが増しており、既存のデバイス企業はデジタルサービスと先進材料による差別化を迫られています。
主要レポートの要点
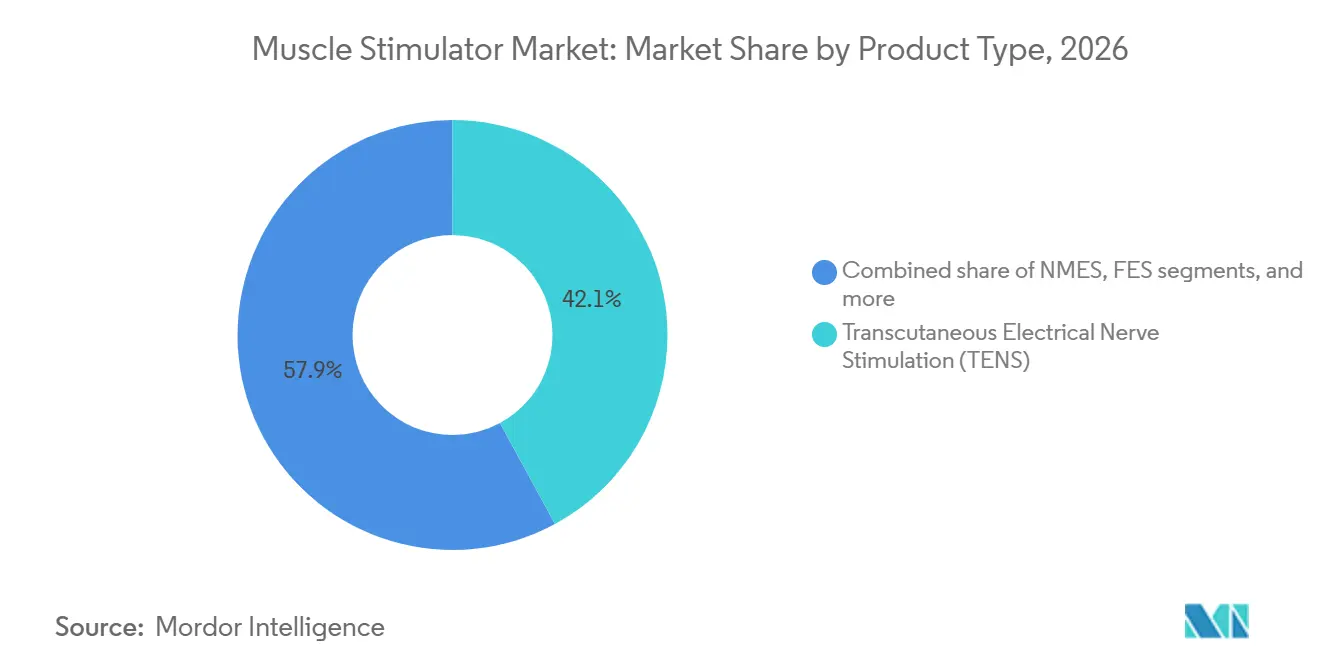
- 製品タイプ別では、経皮的電気神経刺激(TENS)が2026年の筋肉刺激装置市場において42.10%の収益シェアを占めてトップとなり、機能的電気刺激(FES)は2032年にかけてCAGR 4.93%で成長する見込みです。
- モダリティ別では、ポータブル・ベンチトップ型システムが2026年の筋肉刺激装置市場シェアの63.70%を占め、ハンドヘルド型ユニットは2027年から2032年にかけてCAGR 4.12%で拡大する見通しです。
- 用途別では、疼痛管理が2026年の筋肉刺激装置市場規模の58.05%を占め、神経学的リハビリテーションが2032年にかけて最も高いCAGR 4.61%を記録する見込みです。
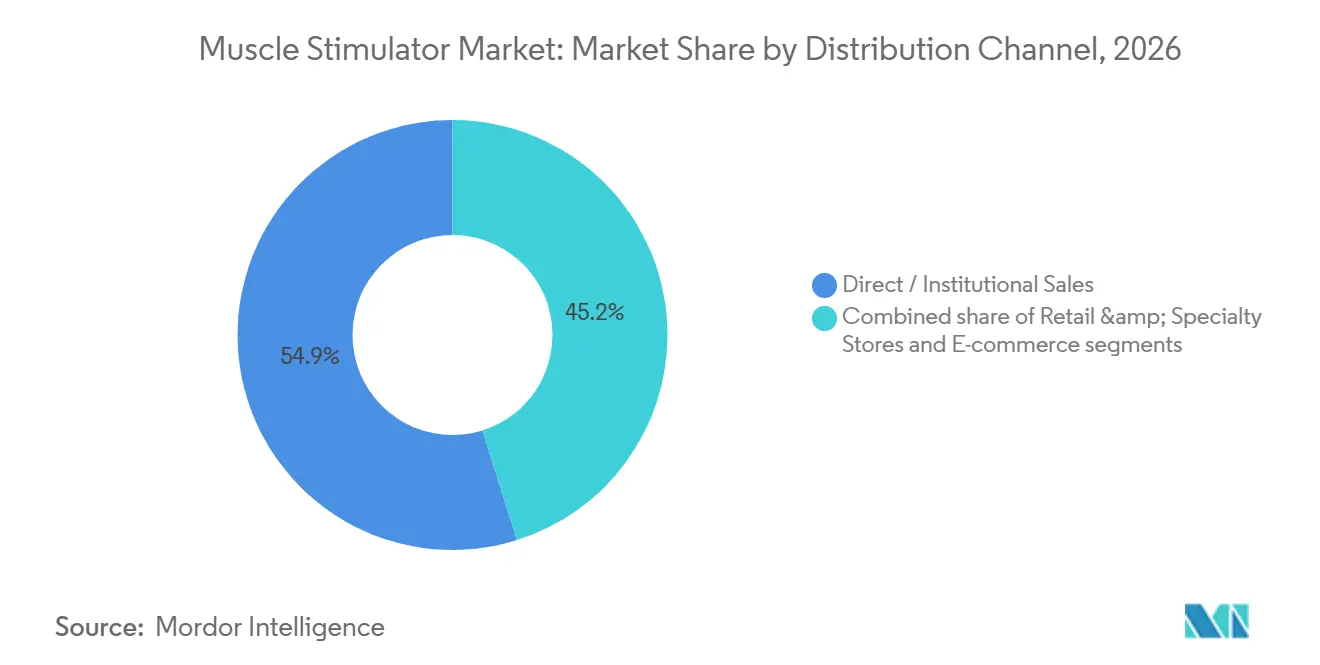
- 流通チャネル別では、直接販売まは施設向け販売が2026年収益の54.85%を占め、Eコマースは5.21%のCAGRを記録すると予測されています。
- エンドユーザー別では、病院が2026年需要の47.30%を占め、在宅ケア環境は2027年から2032年にかけてCAGR 5.09%で成長する見込みです。
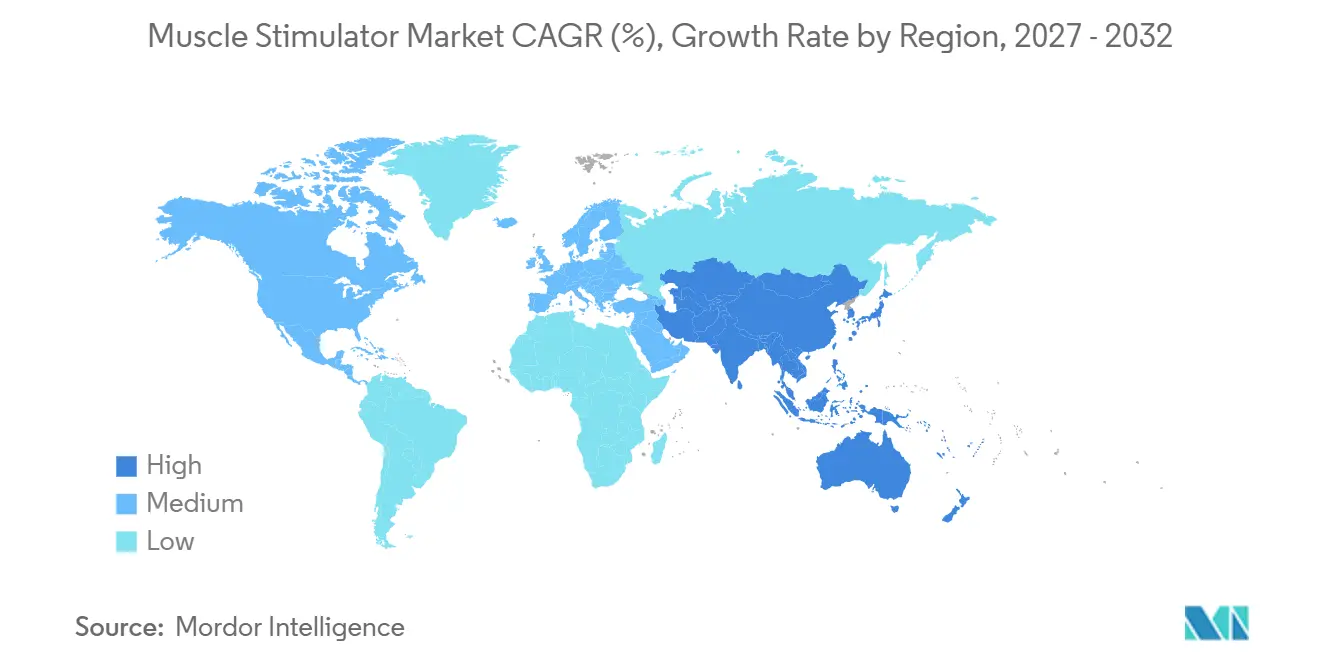
- 地域別では、北米が2026年収益の41.25%を占めてトップとなり、アジア太平洋地域が予測期間中に最も高いCAGR 4.68%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
筋肉刺激装置市場のドライバー影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル対応の在宅使用普及 | 1.1% | 北米および欧州でより強い普及を伴うグローバル | 中期(2〜4年) |
| 加齢に伴う慢性疼痛の有病率 | 0.9% | 高齢化が進む地域(日本、欧州、北米)でより高い影響を伴うグローバル | 長期(4年以上) |
| スポーツ医学への統合 | 0.7% | 北米、欧州、および高所得アジア太平洋諸国 | 中期(2〜4年) |
| AI駆動型パーソナライズ療法プロトコル | 0.7% | 北米、欧州、および高所得アジア太平洋諸国 | 中期(2〜4年) |
| 接続型ウェアラブルの互換性 | 0.6% | 北米、欧州、およびアジア太平洋の都市中心部 | 短期(2年以内) |
| 小型化バッテリーの革新 | 0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
デジタル対応の在宅使用普及
スマートフォン連携刺激装置、クラウドダッシュボード、および遠隔監督プロトコルが治療を在宅へとシフトさせています。ある試験では、アプリガイドの機能的電気刺激(FES)プログラムを使用した脳卒中生存者において、診療所のみのレジメンを大幅に上回る84.17%のアドヒアランス[1]が報告されました。ユーザーフレンドリーなインターフェースが技術的な障壁を下げる一方、遠隔理学療法の償還パイロットが保険会社に接続デバイスのカバーを促しています。データストリームが蓄積されるにつれ、アルゴリズム駆動の投与量調整がさらに治療をパーソナライズし、診療所への訪問を削減することで、筋肉刺激装置市場全体の需要を強化しています。
加齢に伴う慢性疼痛の有病率
65歳以上の人口が慢性疼痛症例の60%以上を占めるようになり、オピオイド曝露を最小化するために非薬物療法がますます好まれるようになっています。高周波脊髄刺激は、長期新型コロナウイルス感染症(long-COVID)患者において26.1%の追加的な疼痛緩和をもたらし[2]、複雑な症候群における電気的モダリティの有効性を検証しました。医療支出と生産性損失で測定される疼痛の経済的負担が、公的・民間支払者にコスト効果の高い神経調節療法を支援させ、筋肉刺激装置市場の着実な拡大を持続させています。
スポーツ医学への統合
エリートチームとリハビリテーションセンターは、神経筋電気刺激を損傷予防、術後筋力回復、およびパフォーマンスプログラムに組み込んでいます。米国国立衛生研究所(National Institutes of Health)が資金提供した研究[3]では、NMESを標準リハビリテーションに補完した場合、人工膝関節全置換術後に大腿四頭筋の著しい筋力増加が示されました。スポーツ特化型プロトコルはアマチュアアスリートやフィットネス愛好家にも普及しており、筋肉刺激装置市場の顧客基盤を拡大するとともに、デバイスメーカーにトレーニング中の使用に向けたフォームファクターの改良を促しています。
接続型ウェアラブルの互換性
バイオメトリックウェアラブルとの統合により、刺激装置は心拍変動、筋肉酸素飽和度、または皮膚インピーダンスを使用して自己調整できるようになります。クローズドループ設計[4]は、オープンループ脊髄刺激(SCS)デバイスユーザーの58%に影響を与える過剰刺激の発生を低減し、セッション中の快適性を延長します。刺激モジュールを内蔵した主流のコンシューマーウェアラブルは、臨床チャネルを超えてリーチを拡大し、将来のアルゴリズム改良に役立つ大規模なデータセットを生成します。
筋肉刺激装置市場の抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期的な有効性エビデンスの不足 | -0.6% | グローバル | 中期(2〜4年) |
| 皮膚熱傷および刺激のリスク | -0.4% | グローバル | 短期(2年以内) |
| 高度な機能的電気刺激(FES)の高い初期費用 | -0.3% | アジア太平洋、中東・アフリカ、南米の新興市場 | 中期(2〜4年) |
| 規制承認の遅延 | -0.3% | 北米および欧州でより高い影響を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長期的な有効性エビデンスの不足
多年間にわたるフォローアップを伴うランダム化試験は、特に新しいパルス幅変調または生体吸収性プラットフォームにおいて依然として乏しい状況です。脊髄損傷に対するFESサイクリングに関する16研究のレビューでは、痙縮の転帰が一致しておらず、方法論上のギャップが浮き彫りになっています。持続的なエビデンスがなければ、支払者はしばしば新興の適応症を試験的なものと位置付け、FDA(米国食品医薬品局)のクリアランスにもかかわらず短期的な需要を抑制します。
皮膚熱傷および刺激リスク
経皮電極はユーザーの最大25%に刺激を引き起こす可能性があります。炭素ベースの乾燥テキスタイルやアロエ配合ハイドロゲルが反応を軽減し、スマートな電流分布アルゴリズムがホットスポットを回避するために皮膚インピーダンスをマッピングしますが、長期的な在宅ユーザーは依然として慎重な姿勢を示しています。したがって、敏感な集団に対するデバイスの選択は慎重な臨床医の監督を必要とし、広範な自己投与を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
筋肉刺激装置市場セグメント分析
製品タイプ別:
TENSがリーダーシップを維持しながらFESが加速TENSセグメントは2026年収益の42.10%を生み出し、疼痛緩和における数十年にわたる臨床的な親しみやすさから恩恵を受けています。超高周波プロトコルは神経障害性疼痛に対するセッション後の鎮痛効果を延長し、患者満足度を高めています。CAGR 4.93%で拡大するFESは、神経可塑性研究を活用して脳卒中および脊髄損傷における機能回復を実現し、上肢・下肢システムの商業化を推進しています。NMESは筋力コンディショニングにおいて依然として重要な役割を果たし、干渉波ユニットは深部組織治療のニッチな用途を維持しています。マイクロカレント刺激装置は量には小規模ながら、創傷治癒および細胞再生への応用として注目を集めています。活性化深度を最大21倍の変動幅で調節するAI最適化パルス幅は、価格を超えた製品差別化を示しており、筋肉刺激装置市場内でのロングテール成長を支えています。
採用動向を見ると、病院のリハビリテーション部門はマルチプロトコル対応コンソールの購入を継続している一方、消費者はモバイルコーチングアプリと統合された単一目的パッドへと傾いています。そのため、サプライヤーはポートフォリオを分割しており、一方のラインは閉ループセンシングを備えた高度な神経リハビリテーションを対象とし、もう一方は市販のウェルネス向けに特化しています。生体吸収性メカノエレクトリック縫合糸が前臨床試験を進めるにつれ、メーカーは筋肉刺激装置産業の競争秩序を再編しうる破壊的な術後適応を見込んでいます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時にご利用いただけます
モダリティ別:
ポータブルシステムがアクセスの中核となり、ハンドヘルドユニットが普及ポータブル・ベンチトップ型ンソールは2026年に収益シェアの63.70%を占め、外来部門やサテライトクリニックに適したマルチチャネル出力として高く評価されています。クラウド接続により使用ログが電子健康記録にアップロードされ、プロバイダーが治療アドヒアランスを検証するのに役立っています。コンパクトなパワーエレクトロニクスと効率的なヒートシンクによって達成された30〜40%のフォームファクター削減により、これらのカートは病棟間での移動が容易になり、アイドルタイムの削減と資本収益率の向上に貢献しています。
CAGR 4.12%で成長すると予測されるハンドヘルド型刺激装置は、ジム、自宅、競技場への治療の拡大を可能にします。長寿命の固体電池とエネルギーハーベスティングパッチは過去の充電に関する不満を解消し、Bluetoothプログラミングはセットアップの複雑さを軽減します。生体力学的運動を治療電流に変換する自己発電型圧電システムに関する研究は、将来のワイヤレスデバイスの可能性を示唆しています。これらのイノベーションが成熟するにつれ、ポイントオブケアおよび消費者チャネルにおける筋肉刺激装置市場規模のアドレス可能な範囲が拡大します。
アプリケーション別:
疼痛管理が支配的で神経リハビリテーションが急伸疼痛管理は2026年需要の58.05%を占め、臨床医がオピオイドを代替するモダリティを求めていることが背景にあります。術後、神経障害性、およびロングCOVID疼痛におけるTENSの有効性がますます文書化されており、理学療法学会のガイドライン改訂を促しています。筋骨格リハビリテーションは主要な収益サブノードとして残り、スポーツクリニックはNMESを統合して競技復帰までの期間を短縮しています。バーチャルリアリティと組み合わせた刺激は肩および手のセラピーへの取り組みを改善し、デバイスラインにおける新たな差別化要因となっています。
神経学的リハビリテーションは2032年にかけて最も高いCAGR 4.61%をもたらすと予測されています。リアルタイムの足底圧データに基づいてパルスタイミングを調整する適応型FES歩行システムは、脳卒中生存者の対称性を向上させ、歩行補助に対するより広範な償還の道を開いています。VRとFESの組み合わせは上肢プロトコルにおける意欲と神経可塑性の向上にも貢献しています。これらのエビデンスに基づく適応症の成長は、筋肉刺激装置市場の深みと回復力を強化しています。
流通チャネル別:
機関販売が優勢で電子商取引が加速直接的な施設調達は2026年収益の54.85%を占めました。病院およびリハビリセンターは、バンドル型トレーニング、サービス契約、および数量ベースの価格設定を好みます。慢性腰痛に対するtaVNSを償還するCMSの最近のガイダンスは、統合型デリバリーネットワークにおける神経調節ラインの設備投資予算を押し上げています。さらに、神経調節デバイスに対する15,420 米ドルのマイルストーン保険支払いなどは、償還への信頼が強まっていることを示しており、施設の優位性を維持しています。
しかしながら、Eコマース販売はCAGR 5.21%が見込まれています。遠隔医療相談により、処方箋が必要な刺激装置がセキュアなオンラインポータルを通じて承認されるようになり、配送リードタイムが短縮され、農村部へのリーチが拡大しています。レビューやユーザー生成コンテンツが消費者の信頼を高め、サブスクリプション型電極とモバイルアプリが継続的な収益モデルを生み出しています。小売薬局や専門スポーツ用品店は、実際に試すことを重視する初回購入者へのサービスを継続しており、筋肉刺激装置市場内のチャネルミックスのバランスを保っています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時にご利用いただけます
エンドユーザー別:
病院がリードし、在宅ケアが急速に拡大病院は2026年収益の47.30%を生み出し、麻酔科から整形外科に至る多専門科での活用により、高性能コンソールの導入を正当化しています。成果連動型報酬モデルは早期離床を促し、電気刺激は在院日数を短縮するためのファストトラック手術経路に組み込まれています。病院環境で収集されたデータは、支払者向けドシエに活用されるレジストリ研究の基盤ともなり、入院患者数量を強化しています。
最も成長の速いエンドユーザーである在宅ケアはCAGR 5.09%を記録し、外来回復と患者セルフマネジメントを促進する政策転換から恩恵を受けています。調査によると、脊髄損傷を持つ人々は痙縮緩和と膀胱コントロールを優先しており、これらの成果は個別化された在宅FESユニットによっ十分に対応されています。理学療法センターは技術集約的なレジメンにとって依然として重要であり、スポーツクリニックは試合前ウォームアップと試合後回復刺激を統合したプレミアムパッケージを拡大しています。長期ケア施設などの小規模セグメントは、刺激と転倒防止分析を組み合わせたデバイスを採用しており、筋肉刺激装置市場全体を拡大しています。
地理的分析
北米の筋肉刺激装置市場
北米は2026年収益の41.25%を占め、広範な保険適用、慢性疼痛の高い有病率、および閉ループ型脊髄刺激装置の急速な普及を背景としています。米国では、ポータブル神経調節デバイスに対する保険会社の初回支払いが、民間保険全体に波及する償還ベンチマークを設定しています。カナダの普遍的医療制度はクリニックでの採用を支援し、メキシコは疼痛処置のための越境医療ツーリズムを活用しており、これらが総合的に筋肉刺激装置市場を強化しています。
アジア太平洋地域の筋肉刺激装置市場
アジア太平洋地域は、インフラ投資と人口高齢化に牽引され、2032年にかけて最も高いCAGR 4.68%を記録すると予測されています。中国とインドは国家ガイドラインで非薬理学疼痛ケアを優先しており、公立病院や民間ウェルネスチェーンによる購入を促進しています。日本は神経リハビリテーションデバイスの採用において先進的であり、保険会社は脳卒中後の移動能力向上のための高度なFESをカバーしています。韓国の受託製造業者はグローバルブランドに供給する一方、国内企業は高齢者の在宅使用向けに低プロファイルウェアラブルを発売しており、地域全体で筋肉刺激装置市場規模を拡大しています。
EMEAおよび南米の筋肉刺激装置市場
欧州は、ドイツ、英国、北欧諸国における厳格なエビデンスに基づく調達を通じて堅調なシェアを維持しています。EU全域の医療機器規制は厳格な市販後サーベイランスを要求しており、サプライヤーはアウトカムを検証する汎欧州レジストリの運営を余儀なくされています。中東欧諸国はEU構造基金を活用してリハビリセンターを整備し、導入基盤を拡大しています。一方、中東・アフリカおよび南米は低い出発点から成長しており、それぞれ3.98%および3.75%のCAGRが見込まれています。ブラジルの整形外科クリニックは人工関節置換術後のリハビリに神経筋電気刺激(NMES)を採用し、湾岸協力会議(GCC)加盟国の病院は医療ツーリズムの取り組みとして高度な神経刺激スートを導入しています。これらの地域全体の新興都市部は、世界の筋肉刺激装置市場に段階的な需要を加え続けています。
規制環境
米国では、医療用途を目的とした電動筋肉刺激装置は、21 CFR 890.5850に基づきFDAによりクラスII医療機器として規制されており、通常は510(k)経路を通じて申請が進められる。電気安全性および基本性能に関するFDA認定の統一規格には、IEC 60601-2-10 Edition 2.2 (2023-01)が含まれ、FDAはEdition 2.1 (2016-04)への適合宣言を2028年7月2日まで認めており、これにより既存の製品ラインにおける技術文書の段階的更新が支援されている。
競合状況
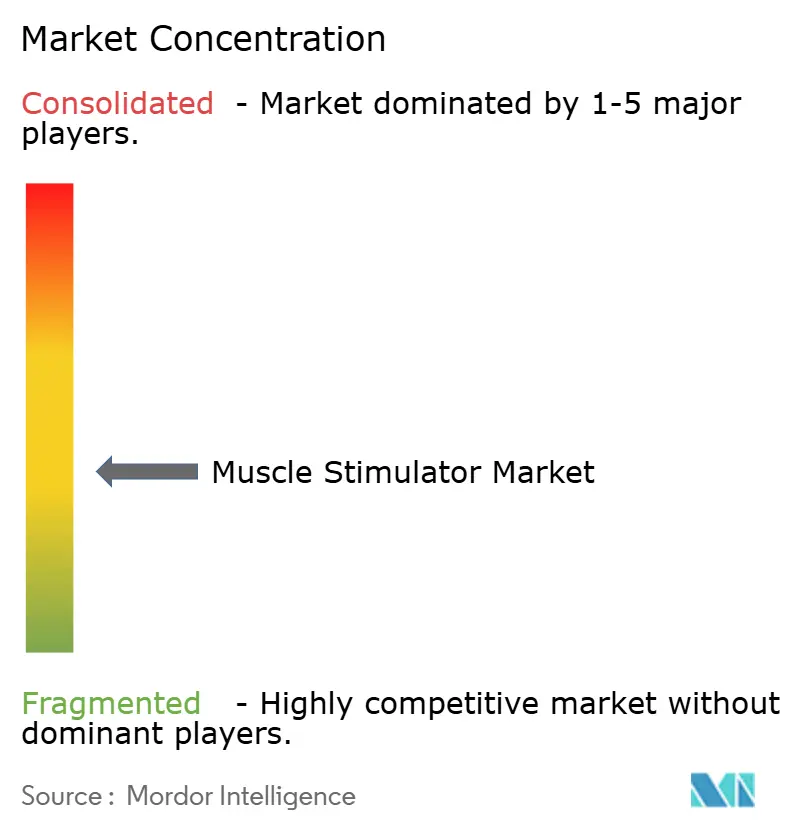
筋肉刺激装置市場は中程度に断片化しており、グローバルに多様化したメドテックベンダー、ニッチな神経刺激スペシャリスト、および俊敏なコンシューマーエレクトロニクス企業がシェアを争っています。主要プレーヤーは、疼痛、神経リハビリテーション、および失禁にまたがるフル機能プラットフォームに注力し、ハードウェアとサブスクリプションベースの分析ダッシュボードを組み合わせることが多いです。中堅イノベーターはAI強化波形カスタマイズを追求し、スタートアップは差別化のためにフレキシブル印刷電極と生分解性材料を活用しています。
戦略的パートナーシップが盛んになっており、デバイス企業はテレヘルスプロバイダーと連携してバーチャルコーチングをバンドル化し、バッテリー開発者はスマートガーメント向けの超薄型セルを共同設計し、スポーツフランチャイズはアプリ内パフォーマンスデータフィードをパイロット試験してトレーニングアルゴリズムを改良しています。クローズドループSCSの立ち上げは、オープンループユーザーの58%が過剰刺激に直面しているという調査結果に対応する、自律的な患者応答型システムへの重要な転換を示しています。運動を創傷部位の電気療法に変換できる生体吸収性機械電気繊維は、材料科学と神経調節の収束を例示し、外科的回復における白地適応症を開拓しています。
コンシューマーセグメントへの市場参入障壁は緩和されていますが、安全性とデータ要件のため、臨床グレードの経路は依然として要求が高い状況です。その結果、デュアルブランドポートフォリオが登場しており、慢性疼痛向けのクラスII認定医療ユニットと、フィットネス向けの市販の筋肉回復パッドが展開されています。既存企業は規模を活用してコンポーネント供給と規制専門知識を確保し、新規参入者はクラウドファンディングとインフルエンサーマーケティングに依存して消費者への直接リーチを獲得しています。エビデンスが蓄積され、支払者がアウトカムベースのケアを評価するにつれて、競争優位性は筋肉刺激装置市場全体にわたって適応型ハードウェア、リアルタイム分析、およびユーザー中心のデザインを組み合わせた統合エコシステムにますます依存するようになるでしょう。
筋肉刺激装置産業のリーダー企業
-
Beurer
-
EMS Physio Ltd
-
Enovis (DJO, LLC)
-
NeuroMetrix, Inc
-
Zynex Medical
- 注:主要企業の掲載順は順位を示すものではありません。
マッスルスティミュレーター市場 このレポートでカバーされる企業
- Abbott Laboratories
- AxioBionics
- Beurer
- BioMedical Life Systems
- BTL
- Chattanooga (DJO)
- Compex
- EMS Physio
- Enovis Corporation
- GAMA Healthcare
- Globus Corporation
- Ito Physiotherapy & Rehabilitation
- Liberate Medical
- Mettler Electronics
- NeuroMetrix
- OG Wellness Technologies
- OMRON
- Restorative Therapies
- RS Medical
- Tone-A-Matic
- Zimmer MedizinSysteme
- Zynex Medical
市場機会と将来展望
神経リハビリテーションは、臨床的エビデンスと在宅提供を組み合わせた差別化された外部刺激システムにとって有望な空白領域として際立っており、特に歩行障害や脳卒中関連の機能障害に対して顕著である。2026年6月、Bioness Medicalは慢性脳卒中症状による動的歩行障害を対象としたPoNSシステムについてFDAの510(k)承認を取得し、10のセンター・オブ・エクセレンスにわたる159例の臨床プログラムに支えられている。これは、コモディティ化した疼痛用TENSを超える、適応症特化型ニューロモジュレーションの適用申請に対する明確な規制経路の存在を示している。
技術ロードマップにおいても、使用後の装着・除去手順を軽減する小型化、ワイヤレス給電、そして溶解性の刺激モダリティへの余地が残されている。2026年、研究者らは治療後に溶解する生体吸収性のワイヤレス給電電気刺激システムを報告し、関連研究では四肢リハビリテーション用の電池不要・超音波給電パッチ、さらに筋修復用の生分解性自己発電コンセプトについても述べられている。これらの発展は、外部筋肉刺激におけるリモートモニタリングとアドヒアランス追跡の方向性を総合的に拡大するものである。
筋肉刺激装置市場における最近の業界動向
- 2026年3月:Beurerは、TENSおよびEMS機器にわたるドイツ製・薬物不使用の疼痛緩和ポートフォリオの米国展開を拡大し、在宅電気療法における消費者向け販路の拡大を図った。この動きは、eコマースおよび小売での普及が進み、非薬物療法への選好が高まる市場において、ブランド刺激ソリューションの入手可能性を強化した。
- 2025年4月:Abbottは、複合性局所疼痛症候群治療におけるリード配置精度の向上を目的とした、Proclaim DRG神経刺激装置向けの次世代デリバリーシステムを発表した。このアップグレードは手術の一貫性を支援し、機器性能とワークフローが購買判断の中心となる高度な疼痛治療領域における臨床医の採用を後押しする可能性がある。
- 2024年4月:Medtronicは、ECAPを感知しリアルタイムで治療を自動調整する初のクローズドループ型充電式脊髄刺激装置Inceptivについて、FDA承認を取得した。クローズドループ機能は、支払者や医療提供者が治療成果や過剰刺激関連の快適性の問題を精査する中で、プレミアムなニューロモジュレーションプラットフォームを差別化するものである。
マッスルスティミュレーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は臨床および在宅環境における疼痛緩和、リハビリテーション、またはパフォーマンスサポートを目的として、電極を通じて制御された電流を供給し骨格筋または関連神経を活性化する、外部の電動式筋肉刺激デバイスを対象としています。
対象外の範囲:植込み型神経刺激装置、高周波アブレーションシステム、および純粋に美容目的のEMSウェアラブルは除外しています。
セグメンテーション概要
- 製品タイプ別
- 神経筋電気刺激(NMES)
- 機能的電気刺激(FES)
- 経皮的電気神経刺激(TENS)
- 干渉波(IF)
- 微弱電流型神経筋電気刺激装置
- その他の製品
- モダリティ別
- ハンドヘルド機器
- ポータブル/ベンチトップシステム
- アプリケーション別
- 疼痛管理
- 筋骨格障害
- 神経学的リハビリテーション
- その他のアプリケーション
- 流通チャネル別
- 直接販売/機関販売
- 小売・専門店
- 電子商取引
- エンドユーザー別
- 病院
- 理学療法・リハビリテーションセンター
- スポーツクリニック
- 在宅ケア環境
- その他のエンドユーザー
- 地域別(価値)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、地域間で仮定を一貫させるために使用されました。需要シグナルを疼痛およびリハビリテーションニーズに結びつけて理解するため、CDC/NCHSの健康指標、NIHおよびPubMedの臨床文献、WHOの疾病負担参考資料などの公衆衛生統計および医療機器コンテキストソースを主に活用しました。
供給側の根拠として、米国FDAの機器データベースおよび安全性に関するコミュニケーション、ならびに関連する通関・貿易統計を用いた貿易・出荷コンテキストを確認しました。また、製品ポジショニングの変化、流通の動き、価格動向を把握するために、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレス資料も活用しました。一部では、有料の企業財務・インテリジェンスサブスクリプションおよび特許データベースを使用して、所有権の変更と技術トレンドのタイミングを確認しました。ここに記載されているデスクソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開参考資料も確認しています。
一次インタビューおよびサーベイ
一次インタビューは、デスクソースでは十分に回答できなかった事項、特にケア環境全体でデバイスがどのように使用・購入されているかを検証することに重点を置きました。採用パターン、典型的な価格帯、クリニック使用と在宅使用の間での需要シフトを確認するため、主要地域の臨床医、理学療法・リハビリテーション専門家、チャネル側の担当者、製品スペシャリストとバランスよ対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:17% | アジア太平洋:44% |
| 中位層:54% | 機能・ユニットリーダー:39% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:17% | マネージャー:44% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、リハビリテーションおよび疼痛管理の使用状況をケアデリバリーポイントのアドレス可能な設置ベースおよび在宅ケア採用に結びつけるトップダウン型の需要プールビルドから始まります。そこから、インタビューフィードバックを用いてストレステストを行った現実的なデバイスミックスと平均販売価格(ASP)レンジを適用することで、活動を価値に変換しました。
モデルで使用した入力値には、電気刺激が一般的に処方される治療経路のシェア、クリニックベースと在宅使用の消費の分割、ポータブルユニットおよびアクセサリーの平均交換サイクル、購買行動に影響する地域別の償還または自己負担パターン、フォームファクター(ハンドヘルド、ポータブル、ベチトップ)別の価格帯が含まれます。公開データが薄い箇所では、保守的なレンジでギャップを処理し、複数のインタビュー視点を三角測量することで絞り込みました。
予測にはシナリオ分析を使用し、治療選好のシフト、在宅ケアの普及、価格推移が時間の経過とともにどのように連動するかを見通しに反映させました。結果は、チャネルチェックからの推定ユニット数量にサンプルASPを乗じた選択的なボトムアップ近似値、および合計値が実用的な範囲に収まるようにするためのサプライヤー側の妥当性レビューによって裏付けられました。
データ検証と更新サイクル
最終的な数値が単一の仮定に左右されないよう、検証はステップごとに実施されます。機器規制の動向、専門家が議論する臨床採用の方向性、地域およびケア環境間の整合性チェックなどの独立したシグナルと出力を比較し、承認前に異常な急変を確認します。
入力値では説明できないほど差異が大きい場合は、基礎となるドライバーを再確認し、必要に応じてソースに再連絡して価格または採用のシフトが実際のものどうかを確認します。レポートは年次で更新され、主要な政策変更や注目すべき技術移行などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認を実施し、クライアントが最新の利用可能なシグナルに基づく最新の見解を受け取れるようにしています。
Mordor Intelligenceの筋肉刺激装置市場推計と他の公表推計との比較
筋肉刺激装置の公表市場数値は、同じデバイスカテゴリーを対象としているように見えても異なる場合があります。その差異は通常、製品スコープに何が含まれるか、どの年がベースとして扱われるか、価格と採用がどのように収益に変換されるかに起因しています。
ギャップの背後にある主要なドライバーは、植込み型刺激システムが合計に混入しているかどうか、ウェルネス主導のEMSウェアラブルがカウントされているかどうか、および臨床対在宅使用の購買がどのように重み付けされているかです。一つの推計が単一のグローバルASPカーブを適用している場合、または通貨換算のタイミングと更新頻度が最近の価格変動と一致していない場合にも異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.96 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 0.79 ビリオン 米ドル(2023年) | この推計はより早いベースイヤーに基づいており、価格に関する過去の広範な平均値を適用し、一部地域における在宅使用ポータブルユニットへの最近のミックスシフトを十分に反映していない場合、低い値になる可能性があります。 |
| 産業出版社B | 0.71 ビリオン 米ドル(2024年) | スコープがコア治療用刺激デバイスと狭いチャネルカバレッジに限定されており、アクセサリー主導の交換需要が収益ビルドの一部として明示的にモデル化されていない場合、合計値が低くなる可能性があります。 |
この表は2020年代中盤における明確なレンジを示しています。Mordor Intelligenceのモデルでは、収益は疼痛緩和、リハビリテーション、またはパフォーマンスサポートを目的とした外部刺激デバイスのみを対象としており、植込み型神経刺激装置および純粋に美容目的のEMSウェアラブルはスコープ外に置かれています。この区分により、推計は観察可能な需要プールと再現可能な価格ロジックに結びついています。
レポートで回答された主要な質問
小型化は次世代筋肉刺激装置をどのように形成しているか?
コンパクトバッテリーと低消費電力エレクトロニクスの進歩により、患者が臨床監督なしに日常活動や運動トレーニング中に使用できる軽量のウェアラブルデザインが実現しています。
スポーツ医学プログラムが神経筋電気刺激をますます統合しているのはなぜですか?
アスレティックトレーナーは、傷害後の筋力回復を加速し、固定期間中の筋肉状態を維持するために刺激プロトコルを活用しており、競技復帰までの期間を短縮しています。
在宅使用電気刺激デバイスに対する償還政策はどのように進化していますか?
保険会社、メーカーが臨床的有益性と遠隔モニタリングの安全策に関するエビデンスを提供した場合、慢性腰痛などの適応症に特化した適用範囲を発行し始めています。
経皮的刺激装置の消費者への広範な普及を依然として制限している技術的障壁は何ですか?
従来のハイドロゲル電極による皮膚刺激や熱傷リスクが長期使用を妨げ続けており、テキスタイル埋め込み型ドライ電極および適応型電流分布アルゴリズムへの研究開発を促しています。
接続型刺激装置が生成するデータは臨床医にどのような利益をもたらしますか?
クラウド同期された使用ログと症状スコアは、セラピストにアドヒアランスと反応に関する客観的な洞察を提供し、各患者の波形とセッション頻度をタイムリーに調整することを可能にします。
接続型刺激装置によって生成されたデータは臨床医にどのような利益をもたらすか?
クラウド同期された使用状況ログと症状スコアにより、セラピストはアドヒアランスと反応に関する客観的な洞察を得ることができ、各患者の波形とセッション頻度をタイムリーに調整することができます。