
ネットワークスライシング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
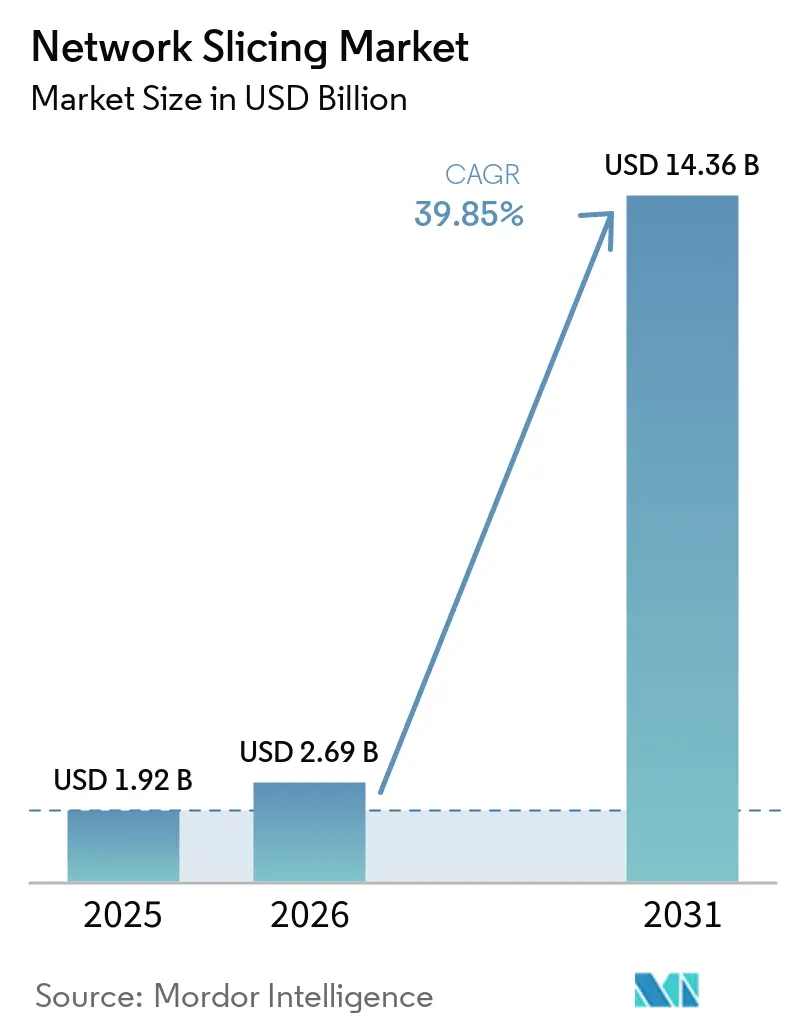
| 市場規模 (2026) | 2.69 十億米ドル |
| 市場規模 (2031) | 14.36 十億米ドル |
| 成長率 (2026 - 2031) | 39.85 % |
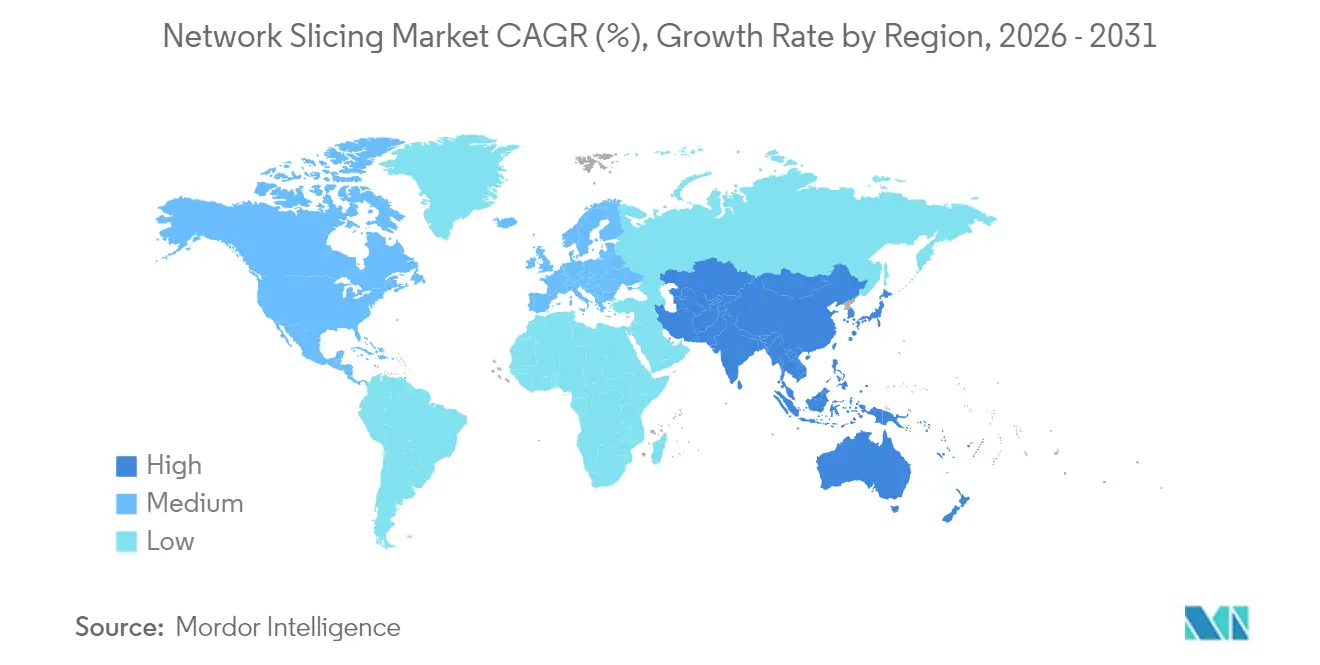
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネットワークスライシング市場分析
ネットワークスライシング市場規模は、2025年の1.92 ビリオン 米ドルおよび2026年の2.69 ビリオン 米ドルから、2031年までに14.36 ビリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 39.85%を記録する見込みです。
ベストエフォート型接続からプログラマブルなサービス差別化ネットワークへの移行が主要な触媒となっており、通信サービスプロバイダー(CSP)は保証されたサービスレベルを持つ仮想ネットワークセグメントを通じて5Gスタンドアローン(SA)投資を収益化できるようになっています。急速な5G SAの展開、インダストリー4.0工場における超高信頼低遅延通信(URLLC)の必要性、およびスライス・アズ・ア・サービスモデルの魅力が普及を加速させています。インフラストラクチャベンダー、クラウドネイティブソフトウェアスペシャリスト、ハイパースケーラーがスライスのライフサイクル管理を自動化するオーケストレーションプラットフォームの提供を競う中、競争の激しさが増しています。特に56週に及ぶ半導体のリードタイムなど、サプライチェーンの制約が続いていますが、通信事業者はネットワーク・アズ・コードAPIを通じた開発者主導の収益ストリームを獲得するためにソフトウェア投資を優先し続けています。
主要レポートのポイント
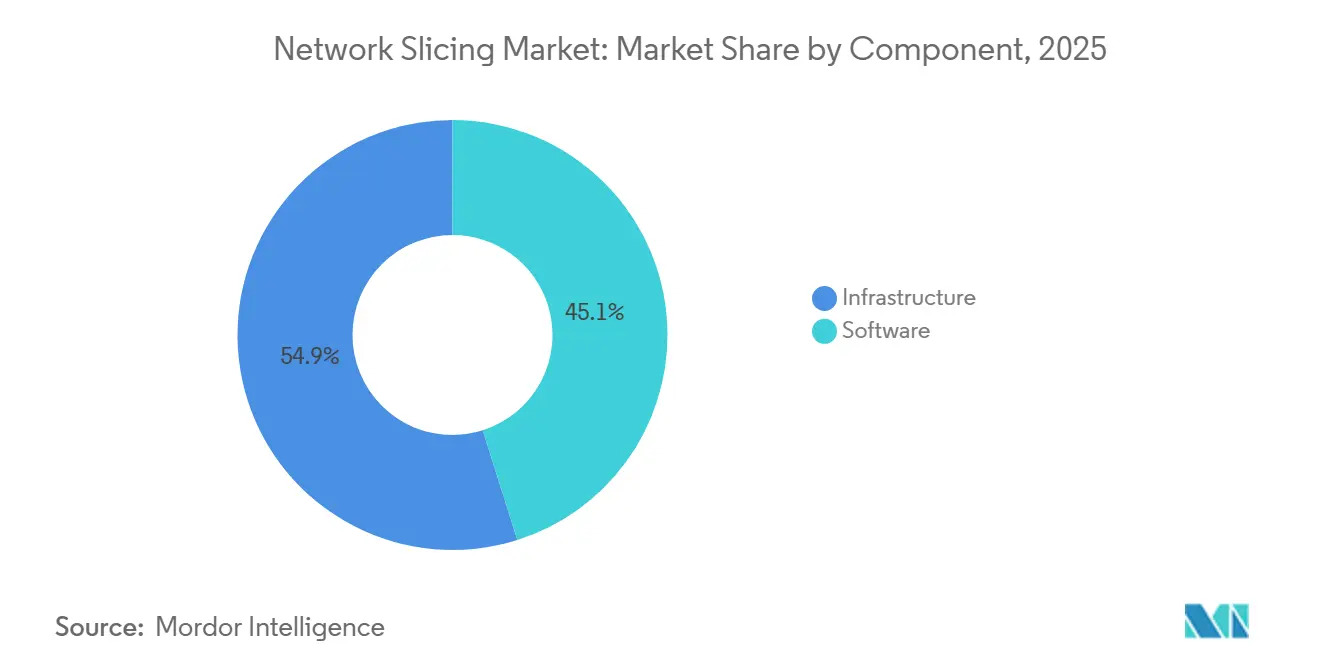
- コンポーネント別では、ソフトウェアが2025年のネットワークスライシング市場シェアの45.12%を占め、インフラストラクチャソフトウェアは2031年にかけて年平均成長率42.9%で拡大しています。
- サービスモデル別では、マネージドサービスが2025年のネットワークスライシング市場規模の54.68%のシェアを占め、ネットワーク・アズ・ア・サービスは2031年にかけて年平均成長率41.3%を示しています。
- アプリケーション別では、リモートモニタリングが2025年のネットワークスライシング市場の36.25%を占め、モバイルクラウドゲーミングは2031年にかけて年平均成長率43.1%で成長すると予測されています。
- エンドユーザー産業別では、自動車・輸送が2025年のネットワークスライシング市場シェアの27.85%でトップとなり、メディア・エンターテインメントは2031年にかけて年平均成長率41.95%で拡大しています。
- 地域別では、北米が2025年のネットワークスライシング市場の34.30%を占め、アジア太平洋地域は2026年〜2031年にかけて年平均成長率41.1%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G SAの展開によるCSP需要シフトの加速 | +12.5% | 北米と中国が先行するグローバル市場 | 中期(2〜4年) |
| URLLC・eMBBスライスに対する企業プライベートネットワーク需要 | +10.2% | 北米・EU、APACへ拡大中 | 短期(2年以内) |
| エッジクラウドの融合による動的スライスオーケストレーションの実現 | +8.7% | グローバル、都市市場に集中 | 中期(2〜4年) |
| ARPU停滞を背景としたCSPの収益化の緊急性 | +6.8% | グローバル、特に成熟市場で顕著 | 短期(2年以内) |
| ネットワーク・アズ・コードAPIによる開発者主導のスライス普及の促進 | +5.3% | 北米・EUが先行、グローバルへ拡大 | 長期(4年以上) |
| 権利ベースのリモート放送パッケージ | +3.2% | グローバル、イベント主導型展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
5G SAの展開によるCSP需要シフトの加速
スタンドアローン5Gアーキテクチャは完全なネットワークスライシング機能を解放し、レガシーコアでは提供できない保証されたサービスレベルを持つ独立した論理ネットワークを通信事業者がスピンアップできるようにします。日本は2024年4月までに指定エリアで5G基地局カバレッジ98%を達成し、SAアップグレードを促進してスライシング対応インフラへのグローバルな転換を示しました。Ericssonの12の大手通信事業者とのアライアンスは、スライシングをプログラマビリティの基盤として活用し、2030年までに300億米ドルのネットワークAPIマーケットを目指しています[1]。T-Mobileの緊急医療データ向けハイブリッドプライベート5G+スライシング展開は、差別化された接続性を迅速に商業化できることを示しています。
URLLC・eMBBスライスに対する企業プライベートネットワーク需要
産業企業はスライシングを決定論的接続性への最も経済的な手段と見なしています。イタリアでは、Ericsson、TIM、Comauが10ミリ秒未満のスライスを使用してロボットとデジタルツインを同期させ、予知保全とリモートARサポートにおける運用上の成果を実証しました。韓国は2024年2月までに56サイトにプライベート5Gスペクトルを割り当て、スライス分離に依存する企業運営インフラに対する規制当局の支持を示しました。
エッジクラウドの融合による動的スライスオーケストレーションの実現
AIを活用したオーケストレーションプラットフォームは、オンデマンドでスライスをインスタンス化し、無線、トランスポート、コアリソースを最適化するようになっています。VMwareのテルコクラウドオートメーションは、エッジクラスターと中央クラウドを統合する3GPP準拠の管理の典型例です。研究によれば、深層強化学習はエンドツーエンドの遅延を25%削減し、高密度展開における予測的スライス管理の可能性を示しています。マレーシア初の5Gライブスポーツ放送は、エッジ対応スライスを活用してリアルタイム制作のための帯域幅と25ミリ秒未満の遅延を確保しました。
ARPU停滞を背景としたCSPの収益化の緊急性
音声とデータがコモディティ化するなか、通信サービスプロバイダー(CSP)はスライシングをプレミアムなアップセル手段として位置づけています。アジア太平洋地域の5Gサービス収益は2031年までに1,020億 米ドルを超えると予測されており、この目標はオペレーターが差別化されたレイテンシーティアとネットワークAPIを商業化した場合にのみ達成可能です。2025年に開始されたVerizonの公共安全向けフロントラインネットワークスライスは、専用リソースへの支払い意欲を示しています[2]。Singtelは2024年にセキュリティを強化したコンシューマー向けスライスを150万人の加入者に拡大し、マスマーケットへの対応可能性を実証しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新興経済圏における5G普及率の低さとデバイスの準備不足 | -8.4% | APACの新興市場、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| マルチドメインオーケストレーションの複雑性とOPEXの負担 | -6.7% | グローバル、特に中小規模の通信事業者に影響 | 短期(2年以内) |
| スライスSLAセキュリティ認証標準の断片化 | -4.2% | グローバル、地域によるばらつきあり | 長期(4年以上) |
| 動的スライス向けスペクトル共有に関する規制の不確実性 | -3.8% | EU、北米の規制管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興経済圏における5G普及率の低さとデバイスの準備不足
ネットワークスライシングは広範なSAカバレッジとスライスを選択できる端末を必要としますが、2024年末時点で欧州のSAカバレッジはわずか2%であるのに対し、中国は80%に達していました。インドネシアの5Gオークションの遅延は、政策上のギャップが展開を遅らせ、スライスプラットフォームへの投資意欲を低下させる可能性を示しています。
マルチドメインオーケストレーションの複雑性とOPEXの負担
クロスベンダー統合によりOPEXがレガシー管理より30〜50%高くなるため、運用中のスライシングプラットフォームを持つ通信事業者はわずか15%にとどまっています。中小規模の通信事業者は、オープンAPIを備えたOSS/BSSスタックの近代化に向けた設備投資の圧力に直面しており、オーケストレーションの負荷を担えるマネージドサービスパートナーへの傾斜が見られます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアの優位性が自動化を牽引ソフトウェアは2025年のネットワークスライシング市場において45.12%のシェアを占め、CAGR 42.9%で成長しています。これはオペレーターがオーケストレーション、アシュアランス、セキュリティツールに注力していることによるものです。ベンダーは、スライス帯域幅をリアルタイムで調整するインテントベースのポリシーエンジンによって差別化を図っています。テナントトラフィックを分離しスライスの整合性を検証するセキュリティモジュールは、アドオンとして販売されるのではなく、カタログに標準搭載されるようになっており、市場投入までの時間を短縮し、マルチテナントによる収益化を支援していま。インフラストラクチャハードウェアは5G SAコアにとって引き続き不可欠ですが、CSPが既存のRANアセットを最大限に活用しつつ新規資金を自動化されたスライス管理に振り向けているため、その成長はソフトウェアに比べて遅れています。マイクロ波、ファイバー、IP/MPLSリンク全体にわたって確定的なレイテンシーを保証する必要性に後押しされ、トランスポートのアップグレードも継続しています。
総所有コストを評価するオペレーターは、オープンインターフェースを備えた分解型インフラストラクチャを好む傾向があり、クラウドネイティブなネットワーク機能をコモディティサーバー上に配置することが可能です。この転換により設備投資のピークが緩和され、ソフトウェアの採用が加速し、ネットワークスライシング市場における自動化の中心的役割が強化されています。メトロデータセンターに組み込まれたマルチアクセスエッジコンピューティング(MEC)ノードはソフトウェアのリーチをさらに拡大し、レイテンシーに敏感なワークロードに対してローカライズされたスライスのインスタン化を可能にしています。


サービス別:
マネージドサービスが企業導入をリードマネージドサービスは2025年のネットワークスライシング市場シェアの54.68%を占め、CAGR 41.3%を記録する見込みです。これはエンタープライズがターンキー型のサービスとしてのスライス提供を好む傾向を反映しています。ベンダーが運営するポータルにより、ITマネージャーはオンデマンドでスライスを要求し、サービス品質ティアを設定し、使用量ベースの請求を受け取ることができます。サービスとしてのネットワーク(NaaS)の形態は、社内にスペクトラムの専門知識を持たない中堅企業にとって魅力的であり、政府機関は公共安全映像向けにマネージドスライスを採用し、ソブリンデータホスティングの保証から恩恵を受けています。
コンサルティング、インテグレーション、テストを含むロフェッショナルサービスは、複雑な採用サイクルへの入口として機能しています。システムインテグレーターはスライスオーケストレーションをエンタープライズのSD-WAN、ERP、IoTプラットフォームと整合させ、導入リスクを低減します。商業稼働前にプルーフオブコンセプトラボでスループットとレイテンシーの目標を検証することで、外科手術ロボットやリアルタイム品質検査などのミッションクリティカルなユースケースにおける不確実性が低減されます。
アプリケーション別:
ゲーミングが従来のモニタリングリーダーシップを脅かすリモートモニタリングは2025年のネットワークスライシング市場の36.25%のシェアを維持しており、決定論的なアップリンク容量を必要とするスマートファクトリーカメラやユーティリティグリッドセンサーによって牽引されています。分離されたスライスはネットワーク輻輳時でもテレメトリの流れを維持し、生産停止を回避します。一方、モバイルクラウドゲーミングは年平均成長率43.1%で拡大しており、愛好家は1080pで60fpsのゲームプレイと50ミリ秒未満のラウンドトリップ遅延を求めており、スライスはこれらの条件を保証します。BTのトライアルでは、Nvidia GeForce NOWのプレイヤーが目に見えるジッターなしに25Mbpsを維持し、コンシューマーグレードのスライスの実現可能性を検証しました。
ネットワークファンクションバーチャライゼーションとクラウドRANオーケストレーションもスライスを活用してテストベッドをライブトラフィックからセグメント化し、新サービスの展開サイクルを短縮しています。産業オートメーションは決定論的遅延の限界を押し広げ続けており、ロボット安全プロトコルや時間センシティブネットワーキングフレームワークに対応するプレミアムスライスティアを正当化しています。

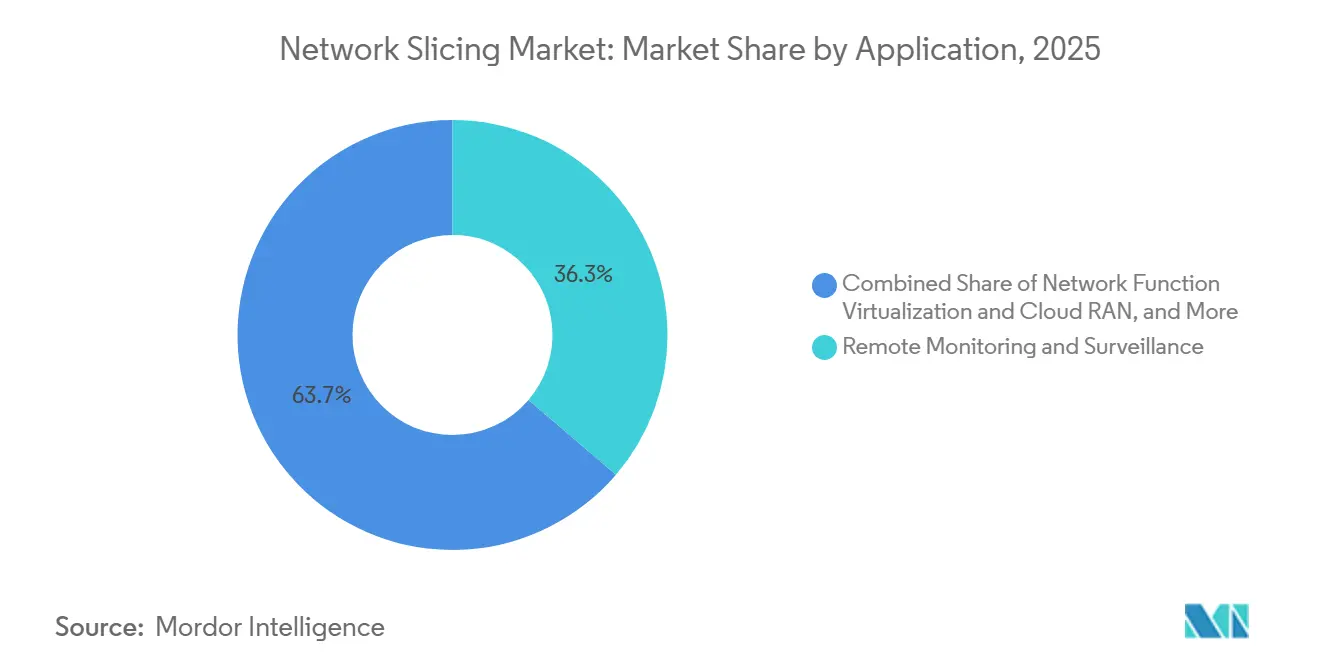
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
メディア・エンターテインメントが自動車を追い越す勢いで加速自動車・輸送分野は2025年のネットワークスライシング市場シェアの27.85%をリードしました。これは自動車メーカーが衝突回避のためにURLLCスライスを必要とする車両対あらゆるもの(V2X)モジュールを統合したことによるものです。フリートオペレーターは予知保全データのストリーミングに高度なモバイルブロードバンドスライスを活用し、物流回廊全体のダウンタイムを削減しています。一方、メディア・エンターテインメント分野は2031年まで年率41.95%の成長が予測されており、スライス支出において自動車分野を追い抜く見込みです。スタジアムのプライベートSAネットワークはすでに4Kワイヤレスカメラ映像を伝送しており、ケーブル配線を不要にし、アジャイルな制作を可能にしています。
EricssonとRTL Deutschlandは2024年のEUROサッカー選手権において、25ミリ秒未満のレイテンシーで500 Mbpsのアップリンクを達成し、ライブイベントの経済性を実証しました。ヘルスケア分野では遠隔手術や救急車のテレメトリーにスライスが採用されており、電力会社は分離されたVPNオーバーレイを通じてグリッド自動化トラフィックをサイバー脅威から保護しています。航空当局は手荷物追跡や拡張現実ウェイファインディングにスライスをテストしており、より広範な空港デジタル化の先駆けとなっています。
地域分析
北米ネットワークスライシング市場
北米2025年のネットワークスライシング市場において34.30%のシェアを占め、5G SAの早期展開と柔軟なスペクトラム政策がその基盤となっている。T-Mobile USなどの通信サービスプロバイダー(CSP)は全国規模でスライス注文APIを公開しており、企業はプライベートカバレッジをパブリックフットプリントに統合することが可能となっている。VerizonのFrontline Network Sliceはロサンゼルスおよびシカゴの緊急対応者向けに提供されており、プレミアムSLAティアを通じて追加収益を創出している。ベンチャーキャピタルはオーケストレーション系スタートアップへの投資を拡大しており、クラウドネイティブ設計を優位とするイノベーションの好循環を強化している。半導体不足によりラジオユニットのリードタイムは56週間に延長されているが、マルチベンダー調達により各オペレーターはスケジュールを維持している。
アジア太平洋ネットワークスライシング市場
アジア太平洋地域は41.1%のCAGRを達成する見込みであり、最も成長速度の速い地域となっている。中国の5Gサイト数が228万箇所を超え、規制当局が企業向けライスパイロットを加速させていることがその背景にある。日本の総務省はローカル5Gライセンスを発行しており、工場が独自にSAネットワークを展開することを可能にしている。現在72件のデモンストレーションプロジェクトがスマートポート、物流ハブ、スタジアムにわたって展開されている。韓国は35の大企業グループに専用スペクトラムを割り当て、スライス対応デバイスおよびRANオートメーションを中心としたサプライヤーエコシステムの形成を促進している。
欧州および中東ネットワークスライシング市場
欧州ではSAカバレッジが2%にとどまり、短期的なスライス収益を制約しているが、政策は転換しつつある。7カ国がローカル5G向けに26GHz帯を開放し、6カ国が3.4〜3.8GHz帯において最大100MHzの利用を許可しており、製造業および研究機関向けのキャンパスネットワーク構築が可能となっている。202.28 ビリオン 米ドル規模のVodafone-Three UK合併は、2035年までに148.86 ビリオン 米ドルのネットワーク投資を約束しており、SAおよびスライシングの普及加速が期待される。中東では欧州ベンダーが地域オペレーターとともにトランスポートネットワークスライシングのパイロットを実施しており、スペクトラムと投資が収束した際に欧州へ展開可能なアーキテクチャの検証を進めている。
規制環境
ネットワークスライシングに関する規制は、SLAに裏付けられた差別化された接続性が、オープンインターネットおよびネットワーク中立性の原則、特にインターネットアクセスサービスと専用サービスの境界とどのように整合するかを中心に形作られつつある。2026年6月、BERECは「5Gネットワークスライシングに関する追加ガイダンス」草案(BoR (26) 84)をパブリックコンサルテーションのために承認し、欧州の通信事業者が提供するスライスに対する透明性と非差別の要件をさらに強調した。
標準策定と国境を越えた整合も、政府間プロセスとEU政策の統合を通じて続いている。ITU-Tは2025年12月に勧告Y.3168およびY.3189を承認し、デジタルツインを活用したネットワークスライシングおよび衛星・地上統合スライシングに関する正式なガイダンスを拡張した。一方、欧州委員会は2026年に「デジタルネットワーク法」を提案し、加盟国間でスライスの商用化と交差する接続性ルールの簡素化と統合を図った。
バリューチェーン分析
ネットワークスライシングのバリューチェーンは、スライス属性とライフサイクル制御を成文化する標準およびテンプレートから始まり、RAN、トランスポート、5G SAコアの実現を経て、オーケストレーションおよびアシュアランスソフトウェアに至り、最終的にはCSPおよびパートナーによるマネージドサービス提供へと進む。TS 28.541を含む3GPP SA5のスライス管理仕様と、GSMAの汎用スライステンプレート(GST)は、サービスレベル仕様の共通言語を定義しており、Network Slice Selection Function(NSSF)や、Network Exposure Function(NEF)を通じた公開機能などのコア機能が、スライスの意図をプロビジョニングおよびネットワーク・アズ・コードAPIに結び付けている。
実行面は、クラウドネイティブなネットワーク機能をホストし、ドメインをまたいでポリシーを自動化できるマルチベンダー統合とクラウドインフラによって形作られている。最近の協業では、ベンダーがオーケストレーションと自動化レイヤーへとさらに深く関与している様子がうかがえる。例えば、NokiaはAmazon Bedrockとインテントベースのエージェント型AIスライシングを統合し(2026年2月にduおよびOrangeで実証)、BTは2026年3月にEricssonとのパートナーシップを拡大し、英国において動的でアプリケーション対応のスライシングを実現するNSSFおよびNEFを導入した。RAN、トランスポート、コアにまたがるエンドツーエンドのオーケストレーションは依然として実務上のボトルネックであり、結果として生じる運用の複雑さは、規模の小さい通信事業者をスライスライフサイクル管理のマネージドサービスへと押しやり続けている。
競合ランドスケープ
市場集中度
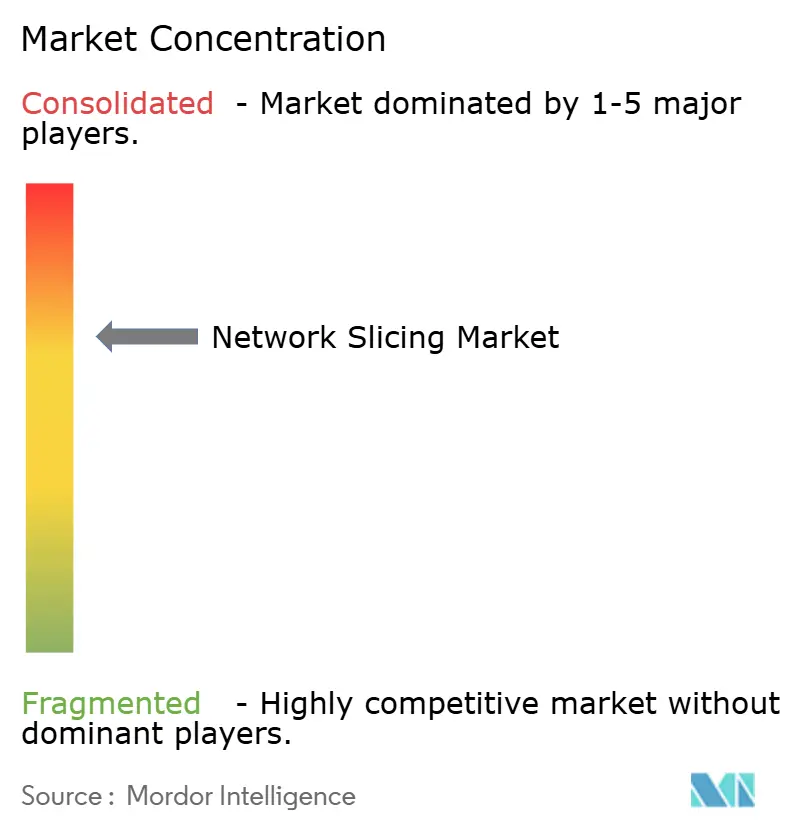
競争は中程度に分散しています。Ericssonは4年連続でフロストレーダーの5Gインフラストラクチャ部門でトップを占め、RANからコアまでエンドツーエンドのスライシングを提供し、CSPがシングルベンダーの説明責任を追求する際に優位性を持っています。Nokiaはプライベートワイヤレス契約の約55%を掌握し、既存のLTEキャンパスを最小限の混乱で5G SAスライスに転換する立場にあります。Samsung、Apple、Qualcommはスライス選択の特許を申請し、制御ロジックをデバイスに組み込み、モデムを超えた影響力を拡大しています。
戦略的アライアンスが市場の境界を塗り替えています。Ericssonの2024年における12のグローバル通信事業者との合弁事業はネットワークAPIをバンドルし、2030年までに300億米ドルの収益を目標とし、ソフトウェア開発者の参入障壁を下げています。クラウドハイパースケーラーは通信事業者と提携して分散コンピュートファブリック上に5Gコアをホストし、統合されたスライスオーケストレーションを通じて遅延保証を提供しています。AIネイティブのスタートアップは輻輳を予測してスペクトルを事前割り当てするインテントベースのエンジンに注力し、フィールドテストで25%の遅延改善を達成しています。長期的には、マルチベンダーオートメーションとオープンAPIを提供するベンダーが、企業がシームレスなプロビジョニングを求める中で不均衡なシェアを獲得する可能性が高いです。
ネットワークスライシング産業リーダー
-
Ericsson Inc.
-
Huawei Technologies Co. Ltd
-
Cisco Systems Inc.
-
BT Group PLC
-
NTT DOCOMO Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ネットワークスライシング市場 このレポートでカバーされる企業
- Ericsson
- Huawei Technologies
- Nokia
- Cisco Systems
- Samsung Electronics
- ZTE
- NEC
- BT Group
- NTT DOCOMO
- Mavenir
- Affirmed Networks
- Argela Technologies
- Aria Networks
- Juniper Networks
- Keysight Technologies
- NetScout
- Verizon Communications
- ATandT
- T-Mobile US
- Deutsche Telekom
市場機会と将来展望
通信事業者が5G SAカバレッジを、オーケストレーション、セキュリティ、公開APIを組み合わせたサイト固有のSLA裏付き提供へと転換できる商業的な空白領域が生まれつつある。Vodafone Businessは2026年4月に英国で「5G+ Local Slicing」を開始し、スタジアム、物流拠点、キャンパスなどの企業サイト向けに専用パフォーマンスをパッケージ化し、スライシング試験がいかにして再現可能なサービスカタログへと発展しうるかを示した。中東では、e&が2025年5月にUAEの企業顧客向けに商用5Gネットワークスライシングを展開し、マネージドサービスおよびエッジコンピューティングと結びついたスライス・アズ・ア・サービスへの近い将来の需要を裏付けている。
標準が基本的なスライシングから、アドミッションコントロールと自動化を強化する5G-アドバンスト機能へと進展するにつれ、収益化のロードマップも絞り込まれつつある。3GPPリリース19の作業が進行中であり、ETSI TS 129.536(ネットワークスライス・アドミッションコントロール)は2026年2月までにバージョン19.3.0に到達し、影響度の高いユースケースに対するより決定論的なオンボーディングとポリシー適用を可能にしている。検証は企業限定の展開を超えて広がりつつあり、Ericsson、China Mobile、OPPOは2026年5月に稼働中の5G SAネットワーク上で消費者向けスライシングの差別化接続性フィールド検証を完了した。一方、米国国土安全保障省による初動対応者向けレジリエント通信に関する活動は、公共部門での検討の広がりを示している(2026年3月)。
最近の産業開発事情 ネットワークスライシング市場
- 2026年7月:Nokiaと台湾大哥大は、ネットワークスライシング機能の導入を支援するAI主導型ネットワーク管理に焦点を当てた5G拡張契約に署名した。この契約は、インテントベースの自動化を商用スライス運用に取り入れるための事業者・ベンダー間の経路を強化し、ネットワークドメイン間の統合摩擦を軽減する。
- 2025年6月:Verizonはロサンゼルスおよびシカゴにおいて、公共安全向けの「Frontline Network Slice」を開始した。この開始により、初動対応者向けにSLA裏付きのプレミアム接続性が実用化され、スライシングをミッションクリティカルなサービス保証と結び付ける収益化モデルが強化された。
- 2024年10月:Singtelは「5G+」サービスを通じて5G SAスライシングを150万人の消費者に拡大した。この拡大により、スライシングは試験段階からマス市場での利用へと移行し、デバイスの対応状況、OSS統合、製品パッケージングが、消費者向け差別化接続性のスケーリングをどのように支えるかが浮き彫りになった。
ネットワークスライシング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、RAN、コア、トランスポート全体にわたってエンドツーエンドでプロビジョニングされ、定義されたパフォーマンスおよびSLA成果とともにエンタープライズおびサービスプロバイダー顧客に販売される5Gネットワークスライスの提供から得られる収益を対象としています。
対象外:レガシーの2G/3Gマネージドサービス、プライベートキャンパスWi-Fi、およびスライス非対応の5G展開向けに販売されるハードウェアは除外されます。
セグメンテーション概要
- コンポーネント別
- インフラストラクチャ(RAN、コア、トランスポート)
- ソフトウェア(MANO、アナリティクス、セキュリティ)
- サービス別
- プロフェッショナル(コンサルティング、インテグレーション、テスティング)
- マネージド(ネットワーク・アズ・ア・サービス、スライス・アズ・ア・サービス)
- アプリケーション別
- リモートモニタリングおよびサーベイランス
- ネットワークファンクションバーチャライゼーションおよびクラウドRAN
- モバイルクラウドゲーミングおよびメディアストリーミング
- リモート産業オートメーション(IIoT)
- エンドユーザー産業別
- ヘルスケア
- 自動車および輸送
- 電力およびエネルギー
- 航空および宇宙
- メディアおよびエンターテインメント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチはモデルの事実的な基盤を構築するために使用され、その後、5Gスタンドアローン展開のペースとスライシングの準備状況に対して仮定が整合しているかを確認するためのサニティチェックにも活用されました。ITU指標、GSMAライブラリ、3GPPリリース、FCCや欧州委員会などの規制当局の公表資料といった公開データセットおよび標準ソースを参照し、タイムライン、カバレッジ拡大、政策の方向性を確認しました。
また、年次報告書、決算資料、製品ノートを通じてオペレーターおよびサプライヤーの開示情報を精査するとともに、商業的なスライシングの開始とパートナーシップに関する信頼性の高い報道も確認しました。企業のポジショニングと収益エクスポージャーの明確化に役立つ場合には、企業財務・インテリジェンス、ニュース・財務情報、特許データベースの有料サブスクリプションを活用し、タイムラインと主要な能力領域を検証しました。ここで言及したデスクソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・有料参考資料も使用されています。
一次インタビューおよびサーベイ
一次調査は、スライスとして収益化されているもの(およびまだ試験段階にあるもの)を確認し、通信オペレーター、システムインテグレーター、エンタープライズネットワークチームにわたる価格ロジック、採用ペース、および調達トリガーを確認することに重点を置きました。また、地域別の展開の違いや、スライシング収益として誤ってカウントされる可能性のある、スタンドアローンスライシング、マネージドスライス提供、および隣接する5Gコア有効化の間の分割を検証するためにも通話を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上層:27% | CXO:18% | アジア太平洋:45% |
| 中位層:53% | 部門・ユニットリーダー:29% | 欧州・中東・アフリカ:31% |
| 中小プレイヤー:20% | マネージャー:53% | 南北アメリカ:24% |
市場規模算定と予測
規模算定モデルはトップダウンの構築から始まり、5Gスタンドアローンの準備状況、商業的なスライシングの開始、およびスライス対応ドメインのカバレッジを用いて、地域別の対応可能な収益プールを再構築します。そこから、パイロットから有償へと移行するスライシング展開数、スライスライフサイクル管理の採用状況、保証されたSLAを必要とするトラフィックとユースケースのシェア、エンタープライズ接続の典型的な契約期間などのインプットを用いて、期待される収益化を適用します。
合計値を現実的に保つため、マネージドスライス提供のサンプル価格ポイント、スライスオーケストレーションソフトウェアのアタッチレートに関するチャネルチェック、インテグレーションおよびオペレーションに関するサプライヤー側のワークロードシグナルなど、選択的なボトムアップ近似値と照合しています。具体的な数値が開示されていない場合、ギャップはインタビューで再確認される有界な仮定で処理され、その後オペレーターの設備投資・運用費の方向性、5Gコアアップグレードのタイミング、および地域別展開のペースを用いて精緻化されます。
予測については、採用が5G SAカバレッジの拡大、より成熟したオーケストレーション、エンタープライズの実証事例といったいくつかの段階的変化イベントに依存するため、シナリオ分析を使用しています。シナリオは同じ運用変数に基づいており、スライシングが初期契約から反復可能な収益へとどの程度迅速に転換するかについての一次回答者のコンセンサスを用いて調整されます。
データ検証と更新サイクル
検証は、商業的なスライシング発表の件数と成熟度、5G SAカバレッジの拡大、スライスをサポートするために必要なコアおよびトランスポートの近代化のタイミングなど、独立したシグナルとモデルを照合することで行われます。地域別または年別に大きな乖離がある場合は、第二のアナリストによるレビューが行われ単一の楽観的なインプットが合計値を大きく引き上げないよう、承認前にインプット仮定が再確認されます。
レポートは年次で更新され、主要な政策変更、大型商業受注、または展開ペースの明確な変化など、重要なイベントが発生した場合には中間更新が行われます。納品前にモデルを再度開いて最終確認を行い、クライアントが古いスナップショットではなく最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのネットワークスライシング市場規模と他の公表推計値との比較
ネットワークスライシングの公表市場価値が大きく異なって見えることがあるのは、各社が必ずしも同じ収益項目をカウントしているわけではなく、スライスが商業的とみなされる時点についても異なる基準を採用しているためです。対象範囲が5Gスタンドアローンスライシングに限定されているかどうか、有効化ソフトウェアとサービスの扱い方、通貨タイミングの処理方法などの違いが、最終的な数値を変動させる可能性があります。
検証済みの商業的5G SAスライス開始の証拠と、RAN、コ、トランスポート全体にわたるオペレーターの準備状況シグナルとの照合が、Mordor Intelligenceをスライス非対応の5Gハードウェアおよびレガシーマネージドサービスを除外する狭い収益定義に結びつけており、これにより2025年の数値が広義の5G収益化合計を下回る傾向があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.92 ビリオン 米ドル(2025年) | |
| グローバルアドバイザリーB | 6.10 ビリオン 米ドル(2025年) | エンタープライズおよびコンシューマー収益にまたがる広義の5Gネットワークスライシングの視点を採用しており、スライシングと広義の5G収益化が混在し、カウントされる需要プールが膨らむ可能性があります。 |
| 産業調査グループC | 0.66 ビリオン 米ドル(2024年) | 2024年を基準年とし、より狭い商業専用基準と初期段階の採用仮定を適用している可能性があり、試験から有償契約へと既に移行しつつある展開をアンダーカウントする恐れがあります。 |
3つの数値の乖離は主に、スライシング収益として何がカウントされるか、および展開が商業的として扱われる時点によって説明されます。明確な包含ルールを使用し、展開および準備状況の証拠と照合することで、推計値は単一の積極的な採用仮定ではなく、再現可能なインプットに基づいて追跡可能な状態に保たれます。
レポートで回答される主要な質問
ネットワークスライシング市場の爆発的成長を牽引しているものは何か?
急速な5G SAの展開、URLLCおよび拡張モバイルブロードバンドに対する企業需要、停滞するARPUを収益化しようとするCSPの緊急性が、年平均成長率39.85%の予測を支えています。
現在の支出をリードしているコンポーネントセグメントはどれか?
ソフトウェアはスライスのライフサイクル管理を自動化するオーケストレーションおよびアナリティクスプラットフォームにより、2025年の収益の45.12%を占めています。
マネージドスライス・アズ・ア・サービスモデルの機会はどの程度か?
マネージドサービスはターンキー型提供に対するエンタープライズの選好を反映し、54.68%のシェアを保持しています。
2031年にかけて最も速く成長する地域はどこか?
アジア太平洋地域は、中国の大規模な5G展開と日本・韓国における支援的なスペクトラム政策に後押しされ、CAGR 41.1%を記録する見込みです。
CSPは現在どのようにスライスを収益化しているか?
通信事業者は公共安全映像、クラウドゲーミング、ハイブリッドプライベート・パブリックキャンパスネットワーク向けにプレミアムSLAをバンドルし、開発者主導のサービス向けにAPIを公開することが多いです。
普及を最も制約している技術的障壁は何か?
マルチドメインオーケストレーションの複雑性がOPEXを引き上げ、市場投入までの時間を遅らせており、特にクラウドネイティブのOSS/BSSプラットフォームを持たない中小規模の通信事業者に影響しています。