
6G市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
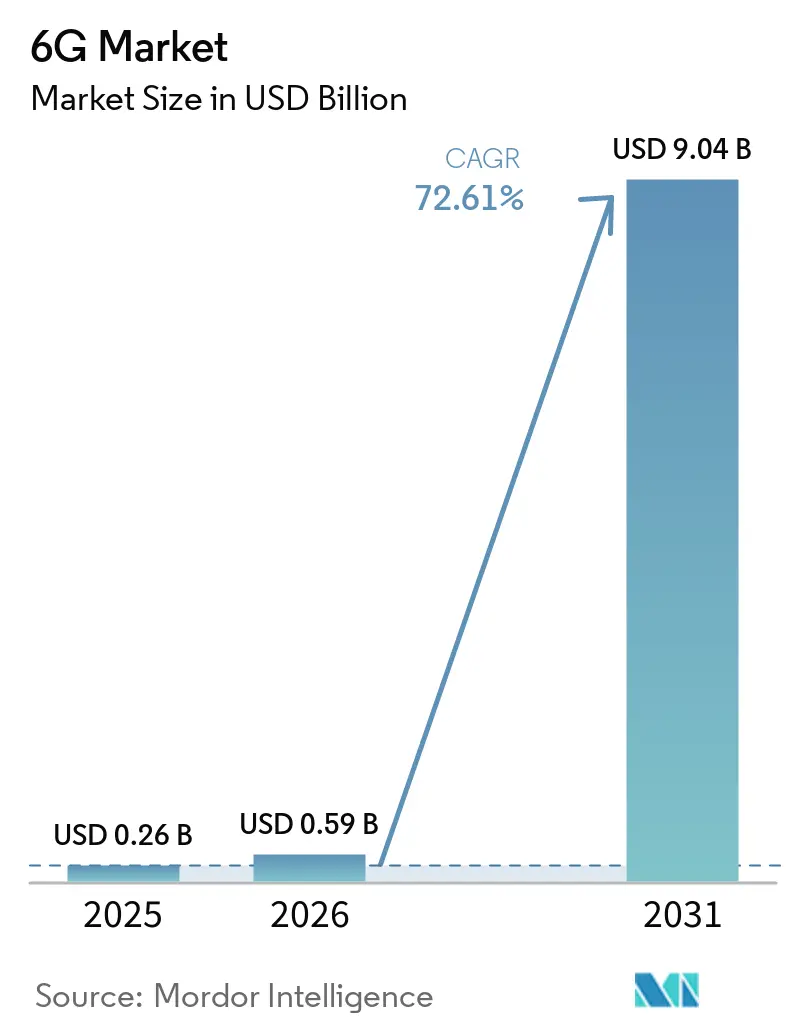
| 市場規模 (2026) | 0.59 十億米ドル |
| 市場規模 (2031) | 9.04 十億米ドル |
| 成長率 (2026 - 2031) | 72.61 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる6G市場分析
6Gマーケットの規模は、2025年の0.26 ビリオン 米ドルから2026年には0.59 ビリオン 米ドルへと拡大し、2031年までに9.04 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて72.61%のCAGRで成長する見込みです。[1] この急成長は、テラヘルツ帯域スペクトル、ネットワークスタック全体にわたる人工知能(AI)の統合、および従来のセルサイトを超えてカバレッジを拡張する非地上系ネットワークの早期商業化によって牽引されています。需要は三つの中核要件に集中しています。すなわち、リアルタイムアプリケーション向けのサブミリ秒レイテンシ、大規模な分散型IoTデバイス群へのシームレスな接続性、そして技術的成熟を加速させる政府資金による研究プログラムです。ソフトウェア定義ネットワーキングとAIネイティブ最適化が従来のハードウェア優位性を凌駕し始めるにつれ、競争力学は変化しており、アルゴリズム性能に特化した新規参入者に参入余地が生まれています。資本集約的なバックホール投資とスペクトル割り当ての不確実性が依然として主要な参入障壁となっていますが、政府補助金とスペクトル共有政策によってリスクの窓口は狭まりつつあります。
主要レポートの要点
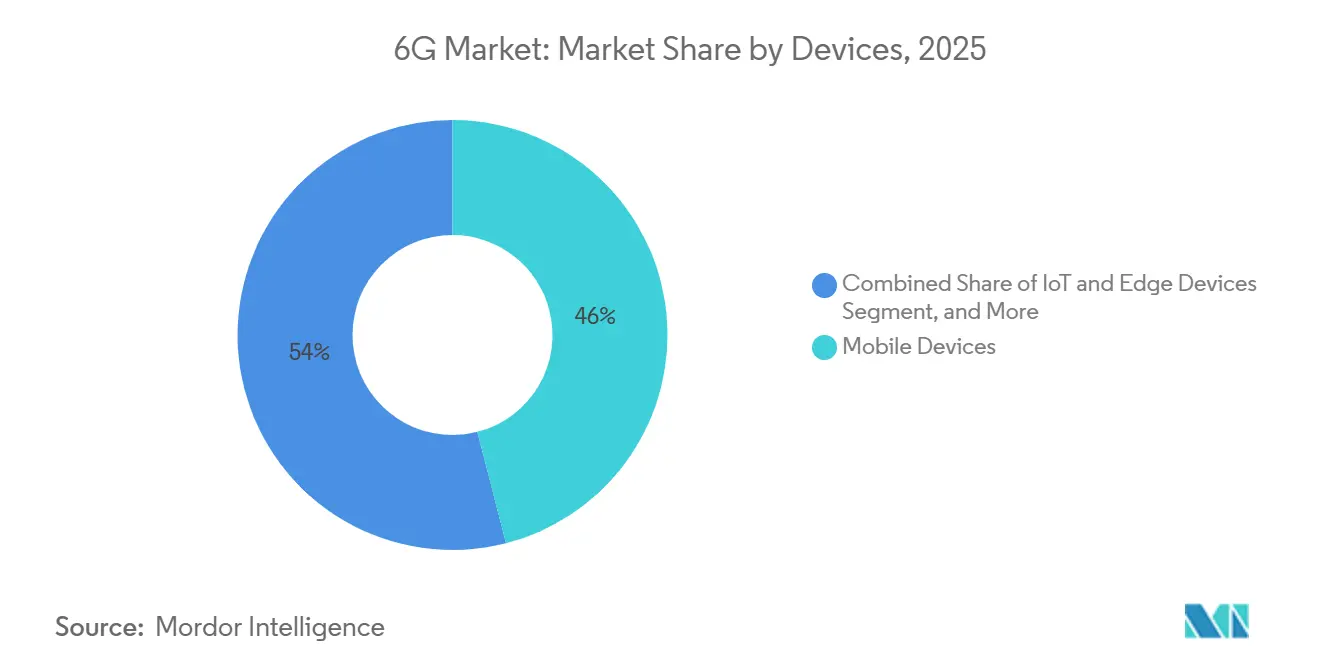
- デバイスタイプ別では、モバイルデバイスが2025年の6Gマーケットシェアの46%をリードし、IoTおよびエッジデバイスは2031年にかけて73.22%のCAGRで拡大しています。
- コンポーネント別では、ハードウェアが2025年の6Gマーケット規模の54%を占め、ソフトウェアセグメントは2025年から2031年にかけて77.10%のCAGRで成長すると予測されています。
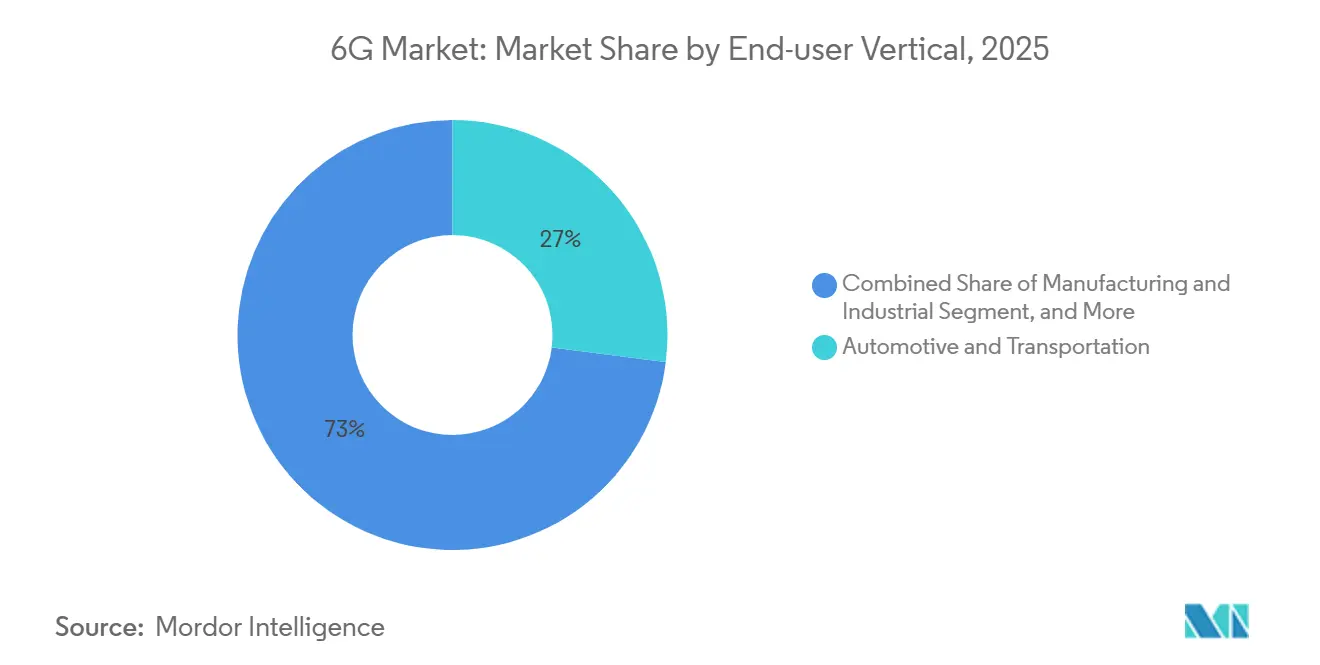
- エンドユーザー垂直市場別では、自動車・輸送が2025年の6Gマーケットシェアの27%を占め、ヘルスケアアプリケーションは2031年にかけて72.45%のCAGRで進展しています。
- 周波数帯域別では、サブテラヘルツ(100~300 GHz)の展開が2025年の6Gマーケット規模の71%を占め、300 GHz超のテラヘルツ帯域は2031年にかけて76.15%のCAGRで増加すると予測されています。
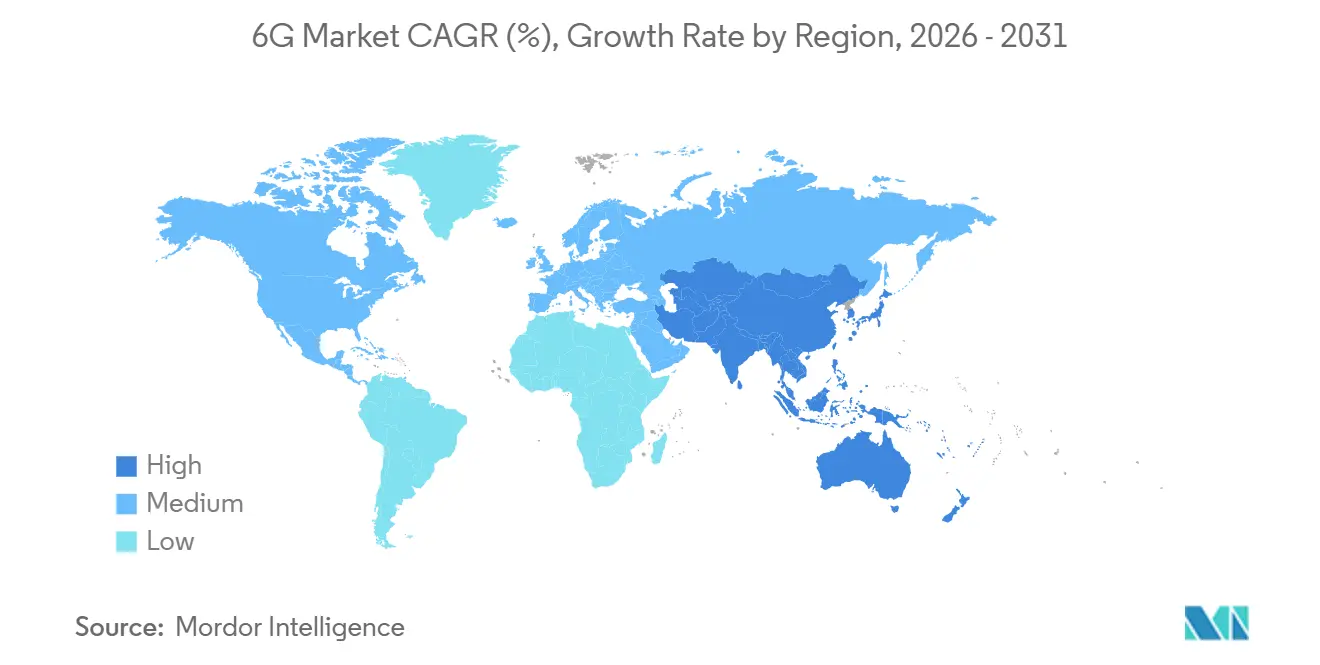
- 地域別では、アジア太平洋が2024年に36%の収益シェアを占め、2031年にかけて74.08%のCAGRで成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 爆発的なデータ需要と超低レイテンシのユースケース | +18.5% | グローバル、アジア太平洋主導 | 中期(2〜4年) |
| AIを活用したエッジおよびIoTデバイスの普及 | +16.2% | 北米およびEU、アジア太平洋へ拡大 | 短期(2年以内) |
| 政府のR&D助成金と早期スペクトル政策 | +12.8% | 世界の先進市場 | 長期(4年以上) |
| 非地上系・衛星ネットワークとの統合 | +11.3% | グローバル | 中期(2〜4年) |
| プログラマブル再構成可能インテリジェントサーフェス(RIS)の展開 | +8.7% | アジア太平洋中心、北米へ波及 | 長期(4年以上) |
| エネルギーハーベスティングTHzラジオのためのグリーンコミュニケーション義務 | +6.9% | EUが先導、グローバルへ普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
爆発的なデータ需要と超低レイテンシのユースケース
テラビット級の拡張現実ワークロードは現在100 Gbpsを超え、オペレーターはバックホールおよびフロントホールのトポロジーを再設計せざるを得なくなっています。[2] NTT DOCOMOの2024年の実験室試験では、テラヘルツ帯域で280 Gbpsを達成し、産業用デジタルツインおよびホログラフィック会議向けのスペクトル成熟度を実証しました。製造業では、John Deereの低レイテンシプライベートネットワークが予知保全サイクルとロボット協調を改善し、インダストリー4.0環境における6Gのベンチマークを設定しました。ヘルスケアの要求も同様に厳格であり、5G上での遠隔手術デモが99ミリ秒の往復時間を達成し、6G医療リンクの性能ベースラインをすでに形成しています。エッジでのAIモデルトレーニングはスループット圧力を複合させます。なぜなら、大規模なパラメータ更新がリアルタイムで数千のノード間で同期する必要があり、分散学習の前提条件として決定論的レイテンシが不可欠となるからです。
AIを活用したエッジおよびIoTデバイスの普及
NVIDIAのAI Aerialプラットフォームはリアルタイムの機械学習推論を無線レイヤーに組み込み、分散型インテリジェンスへのネットワーク全体のシフトを推進しています。[3] 軽量トランスフォーマーモデルは現在、Raspberry Piクラスター上で毎秒5〜12トークンを生成しており、クラウド依存なしのローカル推論の実現可能性を示しています。グローバルなIoTエンドポイントが2030年までに750億に近づくにつれ、周囲のRFを使用したエネルギーハーベスティングラジオはバッテリーフリー動作に不可欠であり、継続的な接続モデルを支えています。エッジコンピューティングは長距離トラフィックを削減しますが、信頼性の要求を高めます。なぜなら、数百万の自律デバイスが現実世界の環境で安全に協調するためにマイクロ秒単位でコンセンサスに達する必要があるからです。
政府のR&D助成金と早期スペクトル政策
公的資金は商業リスクを低減し、標準化の収束を加速させます。米国公共無線サプライチェーンイノベーションファンドは、オープンRANおよびAIベースのスペクトル管理を推進するために4億2,000万米ドルを授与しました。[4]欧州連合はスマートネットワークおよびサービス共同事業体を通じた6G研究に5億ユーロ(5億6,500万米ドル)でその野心に応えました。世界的に、規制当局はITU IMT-2030フレームワークに整合しており、調和のとれたライセンスのためにサブTHzおよびTHz範囲の連続ブロックを確保しています。防衛機関も勢いを加えています:米国空軍研究所は6Gグレードの帯域幅とセキュリティレイヤーに依存する分散センサーフュージョンのプロトタイプを開発しています。
非地上系・衛星ネットワークとの統合
衛星拡張型6Gは継続的なグローバルカバレッジを約束します。中国の2024年2月のテスト衛星は、LEOと地上ラジオを橋渡しするマルチバンドペイロードを検証しました。今後の6GStarLab CubeSatミッションは、軌道上バックホールに不可欠な光学からRFへのハンドオフを評価します。直接デバイス間リンクは遠隔地での鉄塔建設を回避し、スマートファーミングフリートと海上IoTを可能にします。John DeereとSpaceXの提携は、精密農業が常時接続の軌道接続からどのように恩恵を受けるかを示しています。LEOとGEO衛星を混合したマルチレイヤーコンステレーションはリスクを分散し、地上障害時の回復力を向上させます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 数十億ドル規模のTHzインフラおよびバックホールの設備投資 | -15.3% | グローバル、開発途上市場で深刻 | 短期(2年以内) |
| サブTHzおよびTHz帯域のスペクトル割り当ての不確実性 | -12.7% | 世界的な規制上の課題 | 中期(2〜4年) |
| 継続的なTHz被曝に対する公衆衛生上の反発 | -8.4% | EUおよび北米 | 長期(4年以上) |
| 化合物半導体(InP、GaN)のサプライチェーンのボトルネック | -11.9% | グローバル、アジア太平洋に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
数十億ドル規模のTHzインフラおよびバックホールの設備投資
資本集約度が主な逆風です。オペレーターは大規模な5G展開後に支出を削減しており、高密度THzスモールセルグリッドを承認する前にソフトウェアオーバーレイを優先しています。テラヘルツ伝播の制限により、5Gよりも1平方キロメートルあたり多くの基地局が必要となり、サイト取得と電力コストが上昇しています。オープンRANはベンダーロックインを低減しますが、統合の複雑さを高め、投資回収を遅らせます。クラウドネイティブコアは設備投資から消費ベースモデルへのシフトによりコストを時間的に分散させますが、財務的メリットは採用が拡大して初めて実現します。
サブTHzおよびTHz帯域のスペクトル割り当ての不確実性
サブTHzおよびTHz帯域はまだ地域審査中であり、機器メーカーとオペレーターに計画リスクをもたらしています。米国国家スペクトル戦略は動的共有を推進していますが、最終的な電力束密度制限はまだ確定していません。ITU地域間の差異はデバイス認証を複雑にし、生産コストを引き上げ、市場投入までの時間を延長させます。予測可能なライセンスフレームワークがなければ、ベンダーは300 GHzクラスのシリコンロードマップへのコミットを躊躇し、エンドユーザーデバイスの規模の経済を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイス別:
IoTエッジが成長を牽引モバイルセグメントは、スマートフォンの優位性を背景に2025年の6Gマーケットシェアの46%を占めましたが、IoTおよびエッジデバイスはセクター最高の73.22%のCAGRで拡大しており、機械中心のトラフィックパターンへの移行を示しています。固定無線アクセスユニットの出荷増加により、農村世帯が光ファイバーに匹敵する速度を実現できるようになり、ハンドヘルドの大量普及前に事業者に対して中間的な収益源を創出しています。
エッジデバイスはローカルAIチップを内蔵してデータをソースで削減し、洞察の精度を損なうことなくスペクトル効率を向上させます。Samsungによる7 GHz帯のX-MIMOプロトタイプは、ハンドセットアンテナの革新が都市部の高層ビル間における高周波数の伝搬損失をどのように補うかを示しています。一方、牢な産業用センサーや車両通信モジュールは、内蔵エネルギーハーベスタなどの耐障害性機能を追加し、ユースケースの多様性を広げています。
自律型ドローン、農業用ロボット、ARヘッドセットの普及により、ノード密度が桁違いに増加し、インフラ要件の増大を促しています。IoTゲートウェイを基盤とすることが多いプライベート6Gネットワークに対する企業需要は、デバイスの多様性をサービスプロバイダーにとって技術的課題であると同時に収益乗数として位置づけています。AIワークロードがエッジに移行するにつれ、ファームウェアアップデートとセキュリティパッチがトラフィックに占める割合が増加し、ゼロタッチデバイス管理プラットフォームの重要性が高まっています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
コンポーネント別:
ソフトウェアの加速が優位ハードウェアは2025年の6Gマーケット規模の54%を依然として占めており、無線フロントエンド、フェーズドアレイアンテナ、化合物半導体チップセットが含まれます。しかし、事業者がクラウドネイティブコアとAI駆動オーケストレーションを展開し、ハードウェア交換なしにオーバーザエア機能の有効化を可能にするにつれ、ソフトウェアスタックは77.10%のCAGRで拡大しています。
オープンRANはベースバンドと無線機能を分離し、ソフトウェアベンダーがスケジューリング、ビームフォーミング、ネットワークスライシングを繰り返し改善できるようにします。NVIDIAのAI Aerialスイートは、リアルタイム強化学習エージェントが変調方式をその場で調整することでセルスループットをミリ秒単位で最適化する方法を示しています。計画、統合、ライフサイクル管理をカバーするサービスセグメントは、通信事業者がネットワーク機能のサブスクリプション価格設定に移行するにつれ、継続的な収益から恩恵を受けます。
化合物半導体の進歩は、テラヘルツ電力増幅器の電力効率において依然として重要です。しかし、価値は各ヘルツからより多くの容量を引き出すアルゴリズム制御へと傾いています。その結果、ベンダーの差別化はシリコンのリードタイムではなくアップデート速度にかかっており、従来の機器メーカー、ハイパースケーラー、ソフトウェアスタートアップ間のエコシステムアライアンスが再編されています。
エンドユーザー垂直市場別:
ヘルスケアが成長リーダーとして台頭自動車・輸送は、成熟しつつある車両対あらゆるもの(V2X)スタックと先進運転支援システムに関する規制の追い風を背景に、2025年の6Gマーケットシェアの27%を占めました。超高信頼低遅延リンクにより、協調走行、交差点衝突回避、物流フリートの遠隔操作が可能になります。
対照的に、ヘルスケアアプリケーションは、病院が5G上の概念実証遠隔手術から完全なホログラフィックテレプレゼンスへと移行するにつれ、2031年にかけて72.45%のCAGRで成長すると予測されています。高解像度イメージングと触覚フィードバックは1ミリ秒未満の確定的レイテンシを必要とし、6Gマーケットの旗艦的なショーケースとなっています。スマートファクトリーはすぐ後に続き、予測品質管理のためにデジタルツインを活用し、農業は地上の届かないフィールドを自動化するために軌道カバレッジを活用しています。
公共安全機関は、危機時に最初の対応者のトラフィックを優先するためにネットワークライシングを採用し、従来のシステムでは対応困難な地下や高層ビルの場所まで高度なカバレッジを拡張しています。メディア・エンターテインメントスタジオは、ボリュメトリックキャプチャを実験し、フォトリアリスティックなアバターをリアルタイムで消費者にストリーミングしています。各垂直市場は、同一の物理インフラを異なるサービスレベルアグリーメントにわたって収益化するマルチテナントアーキテクチャのビジネスケースを強化しています。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
周波数帯域別:
テラヘルツの将来的可能性100 GHzから300 GHzのサブテラヘルツ帯域は、帯域幅と管理可能な伝搬のバランスを取ることから、2025年の展開の71%を確保しました。初期の機器はレガシーEバンド設計の専門知識を活用し、ギガビットのユーザーエクスペリエンス目標を達成しながら市場投入までの時間を短縮しています。
300 GHz超のテラヘルツ帯域は10倍の容量向上と、屋内測位から材料分析に至るネイティブセンシングのユースケースを約束しており、76.15%のCAGRで成長すると予測されています。Samsung Researchは、7~24 GHzの「アッパーミッドバンド」を広域カバレッジと十分な帯域幅の両方をもたらすブリッジスペクトルとして強調しており、第一波の商業化に理想的です。
規制当局はITU IMT-2030の青写真の下で割り当てを調和させ、グローバルローミングを促進し、統一されたフロントエンド設計によってデバイスコストを低減しています。それでも、大気減衰と見通し線の制約により、テラヘルツの展開は高密度ホットスポットに集中し、サブTHzマクロ層カバレッジで補完されます。そのため、ベンダーはユーザーが様々な伝搬環境を移動する際のサービス継続性を確保するため、シームレスな帯域ホッピングが可能なハイブリッドラジオを設計しています。
地域分析
アジア太平洋6G市場
アジア太平洋地域は2025年の6G市場において36%のシェアで首位を占め、2030年までに74.08%のCAGRで最も急速な拡大を遂げている。中国は2024年に初の6Gテスト衛星を打ち上げ、韓国の官民ロードマップは2028年の商用6G実現を目指している。日本のBeyond 5G推進コンソーシアムはすでに100 Gbpsを超えるテラヘルツ伝送を実証しており、同地域の統合されたデバイス製造およびフィールドトライアルのエコシステムを際立たせている。高密度な都市集積は一人当たりインフラコストを低減し、アーリーアダプター向けの収益プールを形成することで、投資サイクルのさらなる加速をもたらしている。
北米6G市場
北米は大規模な連邦補助金とクラウドネイティブ分野におけるリーダーシップから恩恵を受けている。4.2億ミリオン米ドル規模の連邦イノベーション基金はオープンソースRANの展開を促進し、国内ベンダーに標準化の場での発言権をもたらしている。シリコンバレーのAIリーダーシップは米国企業をネットワークインテリジェンスフレームワークの定義において優位な立場に置いているが、輸入ガリウムおよびリン化インジウムチップへの依存はサプライチェーン上の弱点として残っている。カナダおよびメキシコとの国境を越えた周波数帯域の整合は、ローミングのギャップを縮小し、対応可能な加入者基盤を拡大している。
欧州・中東・アフリカ6G市場
欧州は政策エネルギーをサステナビリティと規制の調和に集中させている。スマートネットワーク・サービス合同事業体は5億ユーロ(5億5,965万米ドル)を投じ、グリーン無線機器およびエネルギーハーベスティングデバイスの育成を推進している。ドイツと英国は衛星・地上統合ネットワークのテストベッドを主導し、フランスとイタリアは航空宇宙分野の専門知識を活かして光学衛星間リンクの精度向上に取り組んでいる。各国の規制の断片化が汎欧州展開を遅らせているものの、共通の研究アジェンダおよびローミング指令が乖離を緩和している。中東およびアフリカは現時点では市場規模が小さいものの、LEO衛星バックホールを活用して光ファイバーの整備不足を飛び越えており、端末価格がマスマーケットの閾値を下回った際に急速なキャッチアップを実現できる位置づけにある。
競合環境
市場集中度
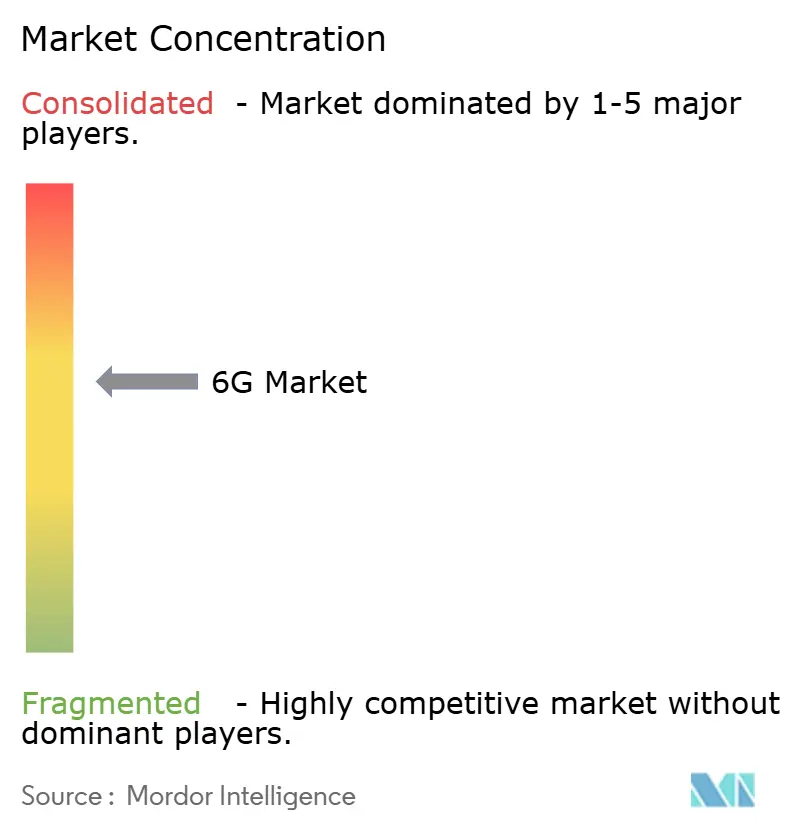
6G市場は中程度に断片化しており、既存の機器メーカーとAIネイティブの新興企業に分かれています。Ericsson、Nokia、Samsungは5Gの既存インストールベースを活用し、既存サイトとバックホールを再利用するアップグレードパスを収益化しています。彼らの特許ポートフォリオとシステムインテグレーションの規模は、グローバルオペレーターとの複数年にわたる供給契約を支えています。
T-MobileおよびCiscoとのパートナーシップで強化されたNVIDIAなどの破壊的企業は、AIアクセラレーターをベースバンドカードに直接組み込み、パケットスケジューリングを機械学習の課題に変えています。これらのアライアンスは通信とクラウドの境界を曖昧にし、ハイパースケーラーがキャリアグレードのコアをホストしてネットワークをサービスとして提供しています。拡張現実コーデックとインテリジェント再構成可能サーフェスの特許出願が急増しており、没入型コンテンツ配信をめぐる将来の戦場を示しています。
スタートアップは再構成可能インテリジェントサーフェス、エネルギーハーベスティングセンサーノード、衛星エッジゲートウェイのニッチを占めています。彼らの機動性は、R&Dパイプラインを再構築せずにボルトオンイノベーションを求める既存企業を引き付けます。Qualcomm、Broadcom、MediaTekなどの半導体サプライヤーは窒化ガリウム基板上のプロトタイプチップセットのサンプリングを競い、バッテリー感応デバイスの電力効率を強調しています。テスト機器ベンダーのKeysight TechnologiesとRohde & Schwarzはテラヘルツリンクを検証し、認証サイクルを短縮して新規参入者の参入障壁を低下させています。
6G産業リーダー
-
AT&T
-
Broadcom
-
Cisco
-
Ericsson
-
Google
- 注:主要企業の掲載順は順位を示すものではありません。
6G市場 このレポートでカバーされる企業
- AT&T
- Broadcom
- Cisco
- Ericsson
- Huawei
- Nokia
- NTT Docomo
- Orange
- NEC Corporation
- Samsung
- Qualcomm
- Intel
- ZTE
- China Mobile
- Verizon
- SK Telecom
- Keysight Technologies
- Rohde & Schwarz
- MediaTek
- Telefonica
- Vodafone
最近の産業開発事情 6G市場
- 2025年6月:EricsssonとGoogle Cloudがキャリアグレードの5GコアをサービスとしてAI最適化機能付きで提供するプラットフォームを発表しました。
- 2025年3月:NVIDIAがT-Mobile、MITRE、Ciscoと提携し、6G向けAIネイティブ無線ネットワークを構築しました。
- 2025年3月:Samsung ElectronicsとKT Corporationが7 GHz帯域のX-MIMO技術を共同開発する覚書に署名しました。
- 2025年3月:EricsssonとSoftBankが将来のネットワークレイヤー全体にAIを統合するアライアンスを結成しました。
6G市場 レポートの範囲と調査方法論
マーケット定義と主要カバレッジ
本調査では、グローバル6Gマーケットを、モバイルデバイス、IoTおよびエッジデバイス、固定無線CPE、ネットワークインフラ向けにサブTHzおよびTHz周波数での第6世代無線接続を可能にするハードウェア、ソフトウェア、および関連サービスの販売から生じる収益として定義しています。基準年は最初の商業展開前の2025年であり、予測期間は2030年まで延長されています。
スコープ除外:商業的なサプライチェーンに参入しない実験的研究助成金および純粋な学術プロトタイプは除外されています。
セグメンテーション概要
- デバイス別
- モバイルデバイス
- IoTおよびエッジデバイス
- 固定無線アクセス宅内機器
- ネットワークインフラ機器
- その他のデバイス
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー垂直市場別
- 自動車および輸送
- 製造および産業
- ヘルスケアおよびライフサイエンス
- 農業およびスマートファーミング
- 政府および公共安全
- メディアおよびエンターテインメント
- その他の垂直市場
- 周波数帯域別
- サブテラヘルツ(サブTHz)(100〜300 GHz)
- テラヘルツ(300 GHz超)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東およびアフリカ
- 北米
詳細な調査方法とデータ検証
一次調査
Mordorのアナリストは、北米、アジア太平洋、欧州のティア1事業者のチップセットアーキテクト、衛星バックホールプロバイダー、戦略リードにインタビューを実施しました。新興市場の規制当局および自動車OEMの接続チームとの構造化調査により、想定される採用曲線、レイテンシ目標、および予想される平均販売価格が検証されました。
デスクリサーチ
ITU、ETSI、3GPPリリース、各国規制当局などの機関からの公開データセットから始め、スペクトル割り当てとパイロットライセンスを定量化しました。QuestelからのパテントアナリティクスとVolzaからの輸出入出荷数により、初期のハードウェア量を把握しました。アナリストチームは、主要通信協会が発表したホワイトペーパー、FCCおよび欧州委員会への申請、ネットワーク機器ベンダーの四半期プレゼンテーションからの洞察を重ね合わせました。Dow Jones Factivaを通じてアクセスした企業の10-K、投資家向けイベント、信頼性の高いメディアアーカイブがコストベンチマークとR&Dタイムラインを提供しました。ここで引用されているソースは例示的なものであり、網羅的ではありません。データ収集、クロチェック、および明確化には他の多くのソースも活用されています。
マーケット規模算定と予測
モバイル加入者数、接続デバイス普及率、スペクトルオークション支出から対応可能な需要を再構築するブレンドトップダウン構築が2025年のベースを固定しています。結果は、パイロットサイト数、サンプリングされたASP×ユニット量、エッジクラウド容量のロールアップに関する選択的なボトムアップチェックによって裏付けられています。主要変数には、サブTHzベースステーションのコスト低下、政府のR&D支出、非地上系ネットワークの打ち上げスケジュール、スペクトル価格、および予想されるデバイス交換サイクルが含まれます。ARIMAオーバーレイを伴う多変量回帰が2026年から2030年の値を予測し、専門家パネルが各ドライバーの重みをレビューします。サプライヤーのロールアップにギャップがある場合、補間は最終調整前に購買力平価で調整された地域平均を使用します。
データ検証と更新サイクル
出力は、特許出願、チップセットテープアウト、衛星ペイロード予約などの独立した指標に対して異常チェックを通過します。シニアレビュアーが分散分析後に承認します。データベースは年次で更新され、スペクトルオークションなどの重要なイベントに続いてサイクル中間の更新が行われます。リリース前に、アナリストが最新の見解をクライアントに提供するための新鮮なセンスチェックを実施します。
MordorのベースラインがステークホルダーからGの信頼を得る理由
公表された推計は、各社が独自のスコープ境界、採用前提、通貨換算を設定するため、しばしば異なります。
主要なギャップ要因には、商業化前プロトタイプがカウントされているかどうか、デバイスASPの侵食が線形かステップ状か、非地上系収益がどの程度積極的に組み込まれているかが含まれます。Mordorは商業化可能なユニットのみを報告し、事業者の設備投資ガイダンスに基づいた緩やかなASP圧縮を適用し、モデルを年次で更新しています。他社はR&D支出から予測したり、静的な為替レートを固定したり、検証インタビューを省略したりする場合があります。
ベンチマーク比較
| マーケット規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 0.26 ビリオン 米ドル | Mordor Intelligence | - |
| 7.99 ビリオン 米ドル | グローバルコンサルタンシーA | 政府のR&D助成金と中間的な研究室プロトタイプを含む |
| 8.30 ビリオン 米ドル | 業界誌B | 未検証のデバイスASPを使用し、通貨再調整を省略 |
| 9.48 ビリオン 米ドル | 業界協会C | 衛星打ち上げサービスをカウントし、展開割引なしに2025年まで前方予測 |
要約すると、当社の厳格なスコープ、透明性のある変数、および年次更新サイクルにより、意思決定者は検証可能なシグナルに遡ることができ、明確で再現可能なステップで再現できるバランスのとれたベースラインを得ることができます。
レポートで回答される主要な質問
2031年の6Gマーケットの予測値はいくらですか?
6Gマーケットは2026年から2031年にかけて72.6%のCAGRで成長し、2031年までに9.04 ビリオン 米ドルに達すると予測されています。
現在の6G採用をリードしている地域はどこですか?
アジア太平洋は2025年のグローバル収益の36%を占め、2031年にかけて74.08%のCAGRで最速の拡大を続けています。
6Gエコシステムでソフトウェアがハードウェアより速く成長しているのはなぜですか?
AIネイティブオーケストレーションとクラウドネイティブコアにより、オペレーターはソフトウェアアップデートで新機能を追加できるため、ソフトウェアセグメントは77.10%のCAGRを達成し、ハードウェアの成長を上回っています。
衛星ネットワークは6G展開にどのような影響を与えますか?
非地上系ネットワークは遠隔地へのカバレッジを拡張し、直接デバイス間接続を可能にし、地上障害時の冗長性を提供し、予測CAGRに+11.3%を加えます。
最も速く成長すると予想されるエンドユーザー垂直市場はどれですか?
ヘルスケアアプリケーションは、遠隔ロボット手術や高解像度医療イメージングなどのレイテンシ感応ユースケースにより、72.45%のCAGRで成長をリードしています。
6Gの広範な展開に対する主な障壁は何ですか?
高いテラヘルツインフラコストとサブTHzおよびTHz範囲における未解決のスペクトル政策が主な障害として残っており、予測CAGRにそれぞれ-15.3%および-12.7%の負の影響を与えています。