
モバイルVOIP市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 59.92 十億米ドル |
| 市場規模 (2031) | 87.93 十億米ドル |
| 成長率 (2026 - 2031) | 7.98 % |
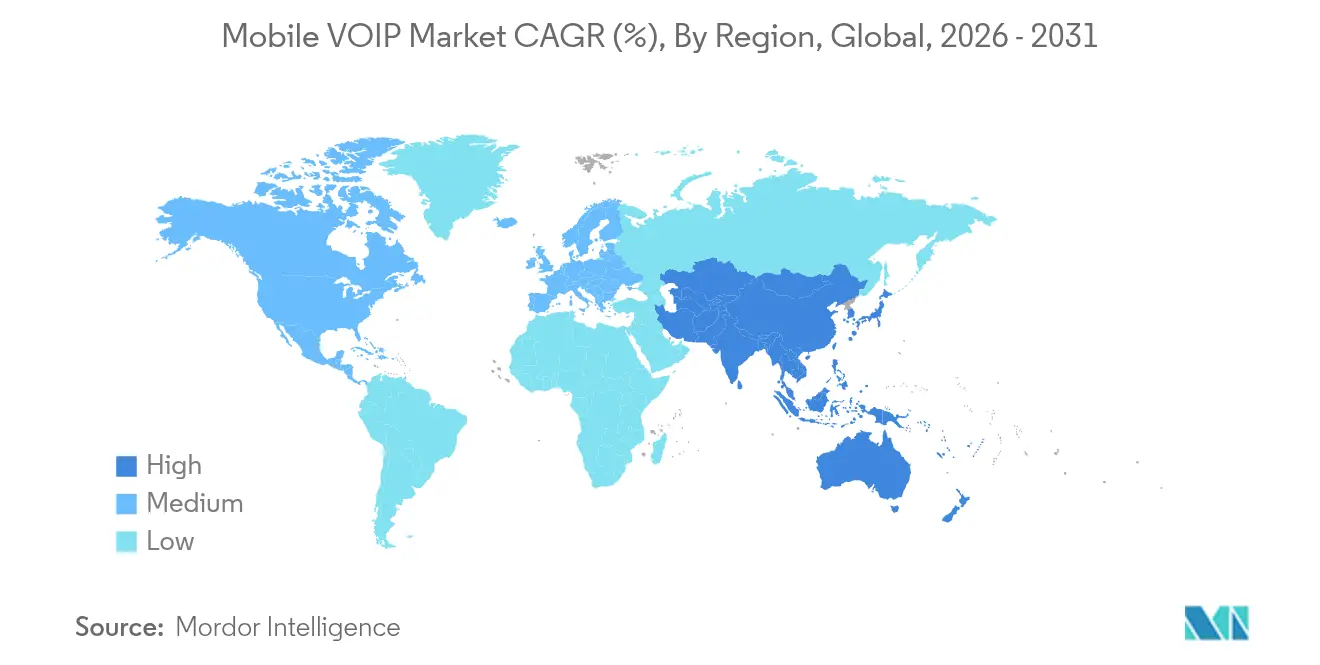
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
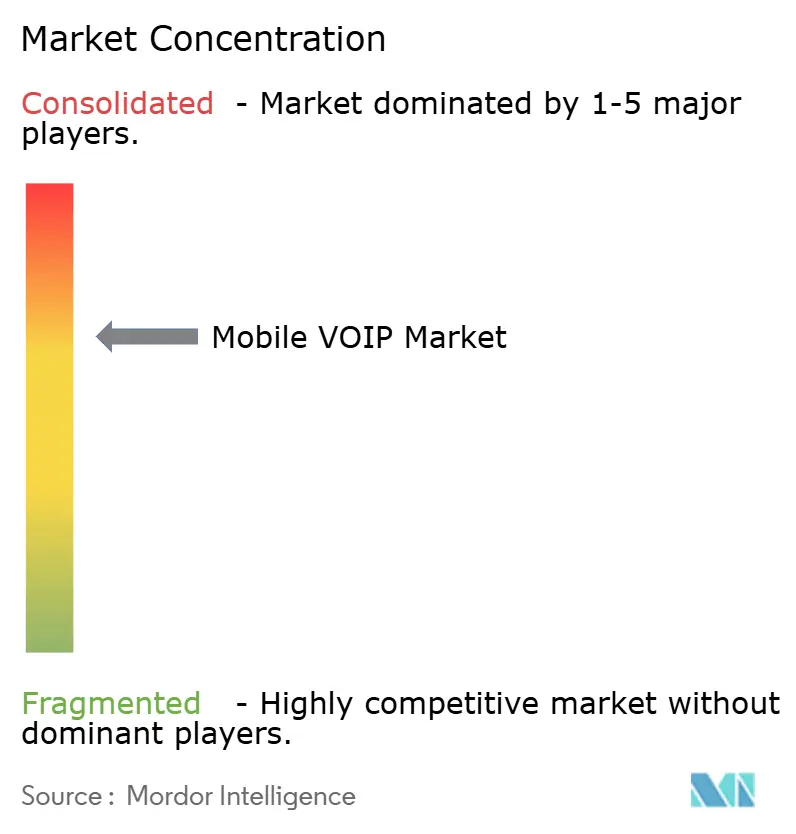
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
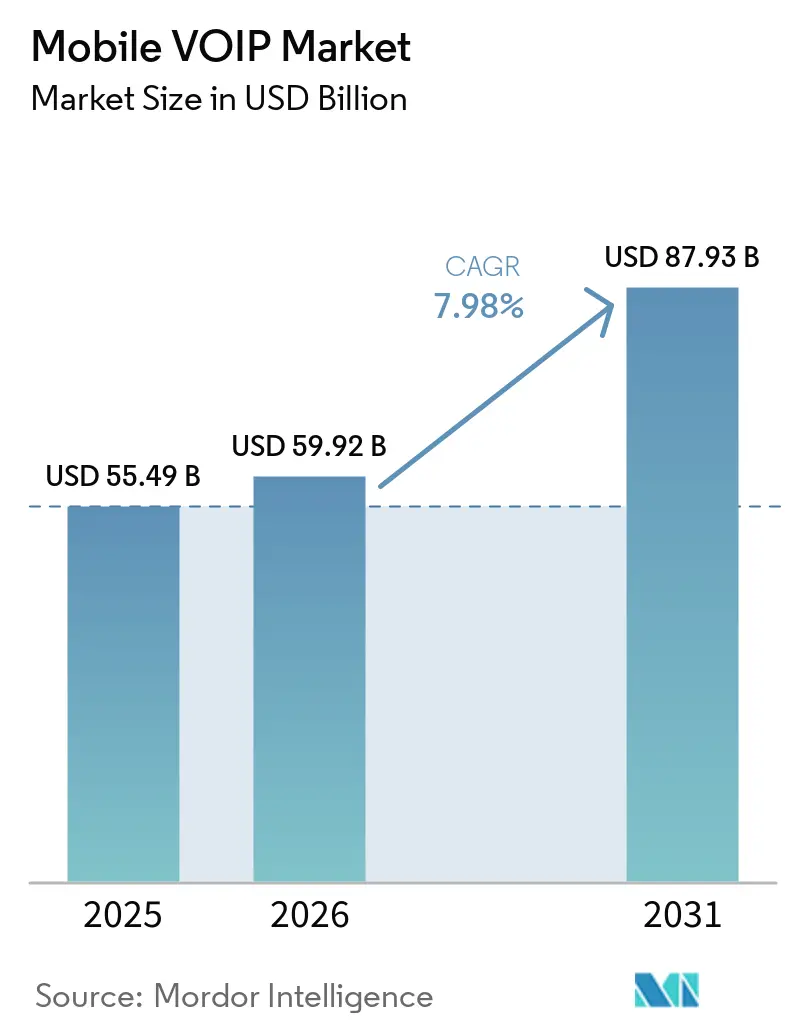
Mordor IntelligenceによるモバイルVOIP市場分析
モバイルVOIP市場規模は、2025年の554億9,000万米ドルから2026年には597億9,200万米ドルに成長し、2026年〜2031年の年平均成長率7.98%で2031年までに879億3,000万米ドルに達すると予測されています。
企業がレガシーPSTN回線をクラウドネイティブ音声サービスへ移行し、デジタルワークフローに直接組み込む動きが加速するにつれ、需要は拡大しています。5Gの成熟した展開、AIのより広範な統合、そしてリモートワーク急増期に広まったコスト削減の必要性が、採用の勢いを強化しています。プラットフォームベンダーは現在、音声、ビデオ、メッセージングをより広範な生産性スイートにバンドルしており、基本的なテレフォニーをはるかに超えた乗り換えコストを生み出しています。競争の激化が続く一方、エコシステム中心の戦略への明確なシフトが、高品質な音声とアナリティクス、セキュリティ、ワークフロー自動化を融合できるサプライヤーの優位性を確固たるものにしています。
主要レポートのポイント
- サービス別では、音声通話が2025年に46.85%の収益シェアでトップとなり、ビデオ会議は2031年に向けて年平均成長率24.1%で拡大する見込みです。
- プラットフォーム別では、Androidが2025年にモバイルVoIP市場シェアの71.70%を獲得し、iOSの採用は厳格なセキュリティ統合を背景に年平均成長率16.88%で成長すると予測されています。
- ユーザータイプ別では、個人消費者が2025年のモバイルVoIP市場規模の53.55%を占めましたが、企業ユーザーは年平均成長率14.7%で最も急成長するコホートを代表しています。
- 業界垂直別では、ITおよび通信が2025年に34.05%のシェアで首位を占め、ヘルスケアは遠隔医療の展開を背景に年平均成長率12.66%で前進すると予測されています。
- 地域別では、北米が2025年に37.85%のシェアを保持し、アジア太平洋地域が2031年にかけて最高の予測年平均成長率20.62%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| PSTNおよびSMSに対するコスト削減 | 2.10% | グローバル、新興市場で最も強い | 短期(2年以内) |
| リモートおよびハイブリッドワークの採用 | 2% | 北米および欧州、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| グローバル5G展開によるHD音声/ビデオの実現 | 1.50% | アジア太平洋地域が中核、北米および欧州への波及 | 中期(2〜4年) |
| インダストリー4.0向けプライベート5G/CBRS統合 | 0.90% | 北米および欧州の製造拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PSTNおよびSMSに対するコスト削減
モバイルVoIPサービスに移行した組織は、回線交換電話と比較して音声通話ストが40〜60%削減されたと報告するのが一般的です。国際通話の節約効果はさらに顕著であり、分単位の料金が消滅することで、グローバルに分散したチームにとってVoIPは魅力的な選択肢となっています。JFKメディカルセンターなどの医療施設では、VoIP録音ソリューションを導入した後、部門間の連携を改善しながら運営コストの削減を実現しました。成長の要因はSMSの代替にもあり、WhatsApp Business Platformは企業が顧客へのアウトリーチをよりリッチなIPベースのメッセージングに切り替えたことで、2024年に55%の収益成長を記録しました。製造業者および物流プロバイダーは、ネットワークハードウェアへの支出を比例的に増やすことなく通話量を拡張できるため、近期において最も大きな恩恵を受けると見込まれます。PBXの保守契約を廃止し、既存のブロードバンドを活用することで、経済的な優位性はますます説得力を増しています。
リモートおよびハイブリッドワークの採用
持続的なハイブリッドワークポリシーが、統合アプリ内での音声、ビデオ、メッセージングを標準化しています。5,000人のPSTNユーザーをMicrosoft Teamsへ移行した企業は、生産性が40%向上し、年間36万米ドルの節約を報告しています。Doximityなどの医療プラットフォームは、移動中の臨床医向けに設計されたインテリジェントな通話管理を通じて患者の待ち時間を短縮しています。モバイルファーストの姿勢が現在、調達チェックリストを支配しており、スタッフはあらゆるデバイスでプロフェッショナルグレードのコミュニケーションを期待しています。基本的な通話を超えて、企業は追加のハードウェア支出なしにボイスメールのメール配信、動的な通話ルーティング、および委任機能を重視しています。その結果、統合クラウド音声はコストツールからエンゲージメントおよびワークフローの基盤へと成熟しています。
グローバル5G展開によるHD音声/ビデオの実現
広範な5Gカバレッジが、レイテンシと信頼性に関するユーザーの期待を再形成しています。ネットワークスライシングにより音声とビデオに優先チャネルが確保され、典型的な4G条件と比較して5〜10倍低い10ミリ秒未満のレイテンシが実現されています。Vodafone UKとNokiaはL4Sトライアルで1.05ミリ秒のレイテンシを記録し、没入型ビデオコラボレーションがモバイル回線で実現可能であることを証明しました[4]。工場や病院内のプライベート5Gは、安全性が重要なワークフロー向けに鮮明な音声をさらに解放し、公共ネットワークの輻輳を避けるためにパケットをオンサイトに保持します。オペレーターはジッターのない音声を保証するプレミアムSLAをアップセルするようになり、デバイスメーカーは低レイテンシ環境で優れた音声強化チップを組み込んでいます。
インダストリー4.0向けプライベート5G/CBRS統合
CBRSまたは5G LANを設置する製造業者は、ロボットやセンサーを動かすのと同じスペクトラム上にVoIPハンドセットとウェアラブルを重ねています。この構成はネットワーク支出を統合し、モビリティポリシーを簡素化し、エッジでのリアルタイム分析をサポートします。音声の信頼性は単なるIT機能ではなく、運用安全の指標となります。自動車および航空宇宙セクターの早期採用者は、Wi-Fi障害時でも監督者が連絡可能であるため、インシデント対応の向上を強調しています。長期的には、統合スペクトラムライセンスと無線コストの低下により、専用の産業用音声が中堅市場の工場により深く浸透し、モバイルVoIP市場の成長軌道を強化するでしょう。
制約の影響分析*
| 制約 | 年平均成長率予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ラストマイル回線における品質保証と帯域幅の制限 | -1.40% | グローバル、特に農村部および発展途上地域 | 短期(2年以内) |
| VoIPブロッキングおよびライセンス障壁 | -1.10% | アジア太平洋地域の新興市場、選択的なグローバル規制 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ラストマイル回線における品質保証と帯域幅の制限
多くの農村バックホール経路は依然としてパケットロスと輻輳に悩まされており、通話品質を低下させています。欧州委員会は、2030年までにユニバーサルギガビット接続を実現するために2,000億ユーロの追加投資が必要と推定しています[2]。オペレーターはDSCPタグ付けとトラフィックシェーピングを展開していますが、光ファイバーループの不足とマイクロ波リンクへの依存がピーク時のジッタースパイクを引き起こしています。単一のHDストリームが音声セッションの数倍の帯域幅を占有するため、ビデオ通話トラフィックの増加がこれらの制約を強化しています。LTEが主流でありながら5Gが断片的な市場では、企業はフォールバックのPSTN回線を維持しており、短期的にモバイルVoIP市場のアドレス可能なベースを低下させています。
VoIPブロッキングおよびライセンス障壁
規制上の逆風が続いています。インドは現在、国内番号を偽装した着信国際通話をブロックしており、詐欺師と並んで正規のVoIPチャネルにも影響を与えています。カリフォルニア州の改正ライセンス法令は、VoIPプロバイダーに公益事業証明書の取得を義務付け、新規参入者に法的コストを追加しています。ベトナムの電気通信法は卸売義務を課し、外国資本規制を維持しており、拡大戦略を複雑にしています。これらの障壁は専任のコンプライアンスチームを持たない中堅サプライヤーに最も影響を与え、統合を促進し、モバイルVoIP市場全体の成長をわずかに抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
ビデオ会議が成長を牽引音声通話は、ユニバーサルなハンドセット互換性と低帯域幅ニーズにより、2025年のモバイルVoIP市場シェアの46.85%を獲得しました。しかし、ビデオ会議は企業がビジュアルコラボレーションをハイブリッド運営に不可欠と見なすにつれ、2031年にかけて年平均成長率24.1%で前進しています。このセグメントは5G対応のHDストリームと、バッテリーを消耗しなくなったカメラの強化から恩恵を受けています。
ビデオトラフィックは現在、顧客向けチャネルに組み込まれており、Zoomはライブビデオをサポートフローに統合する2万席以上の企業コンタクトセンター案件を獲得しました。メッセージングも、WhatsApp Businessが音声通話を追加することでサービスハブへと進化しており、非同期モードとリアルタイムモードが流動的に共存できることを証明しています。ヘルスケアは、音声、ビデオ、チャット、録音というこの4つの機能すべてを活用して、予約スケジューリング、診断、フォローアップを単一のモバイル体験に統合しています。
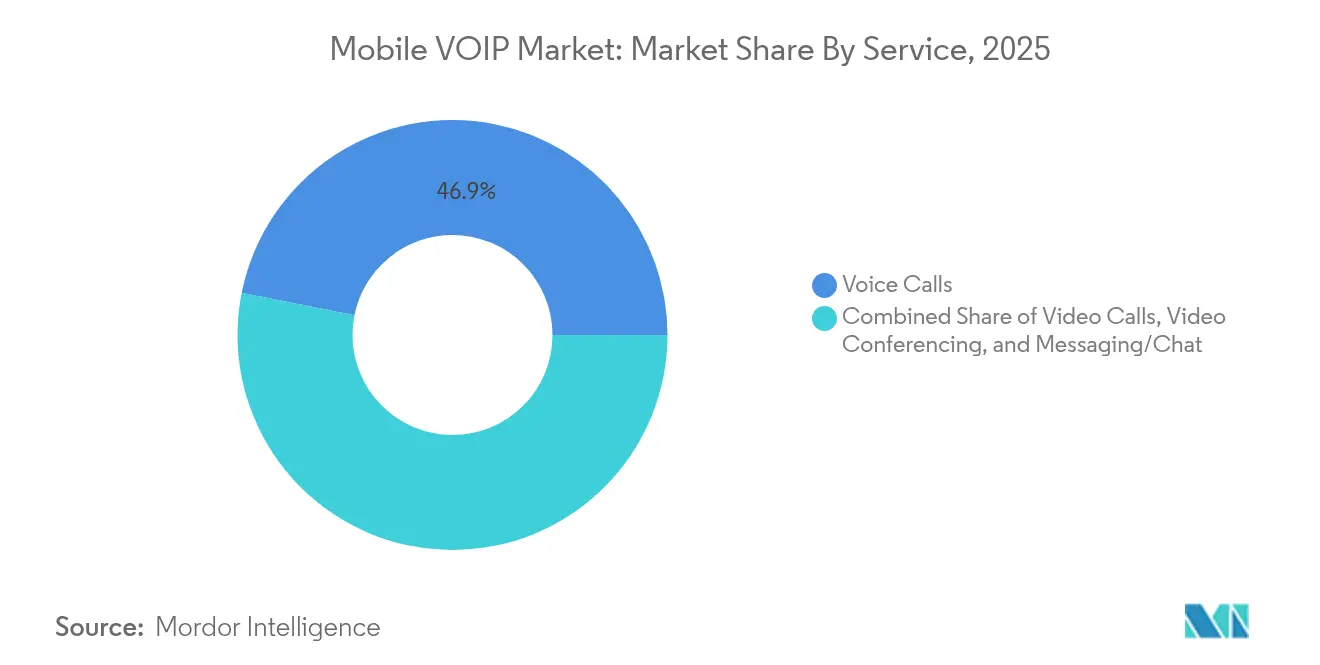
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
プラットフォーム別:
iOSの収益化が加速Androidは2025年に71.70%のユニットシェアで広範なデバイスポートフォリオを背景にモバイルVoIP市場を支配しています。しかし、企業がプラットフォームの組み込みセキュリティモジュール、モバイルデバイス管理コントロール、および緊密なネイティブアプリ統合を優先するため、iOSの収益は年平均成長率16.88%でより速く成長しています。オンデバイスインテリジェンスを使用したピアツーピア音声に関するAppleの特許は、プレミアム購入者をiOSへさらに傾ける可能性のある独自機能を示唆しています。
KaiOSやHarmonyOSなどの他のオペレーティングシステムは、高度なコラボレーションよりも基本的なVoIPが重要なコスト重視のセグメントに取り組んでいます。それでも、Samsungの拡張現実音声特許は、まだ発売されていない空間コンピューティングデバイスから競争が到来する可能性を示唆しており、今後10年間でプラットフォームの選択肢が広がるでしょう。
ユーザータイプ別:
企業変革が加速個人消費者は2025年のモバイルVoIP市場規模の53.55%を占めましたが、企業がより広範なワークフローエンジンに音声を組み込むにつれ、企業席は年平均成長率14.7%で拡大しています。Microsoftの424億米ドルのクラウド収益は、バンドルされた音声がより広範なプラットフォーム支出を促進する方法を示しています。
企業は顧客関係データを通話フローに取り込み、VIP顧客を熟練したエージェントにルーティングし、リアルタイムの感情分析とナレッジベースのプロンプトを組み合わせています。病院はインテリジェントな通話管理者を使用してトリアージキューを短縮し、小売業者はアウトバウンド通話中に注文履歴を表示してコンバージョンを改善しています。消費者はソーシャルメディアにリンクした音声に引き続き集まっていますが、企業の採用はより高いARPUと安定した契約をもたらし、長期的な収益の可視性を確保しています。
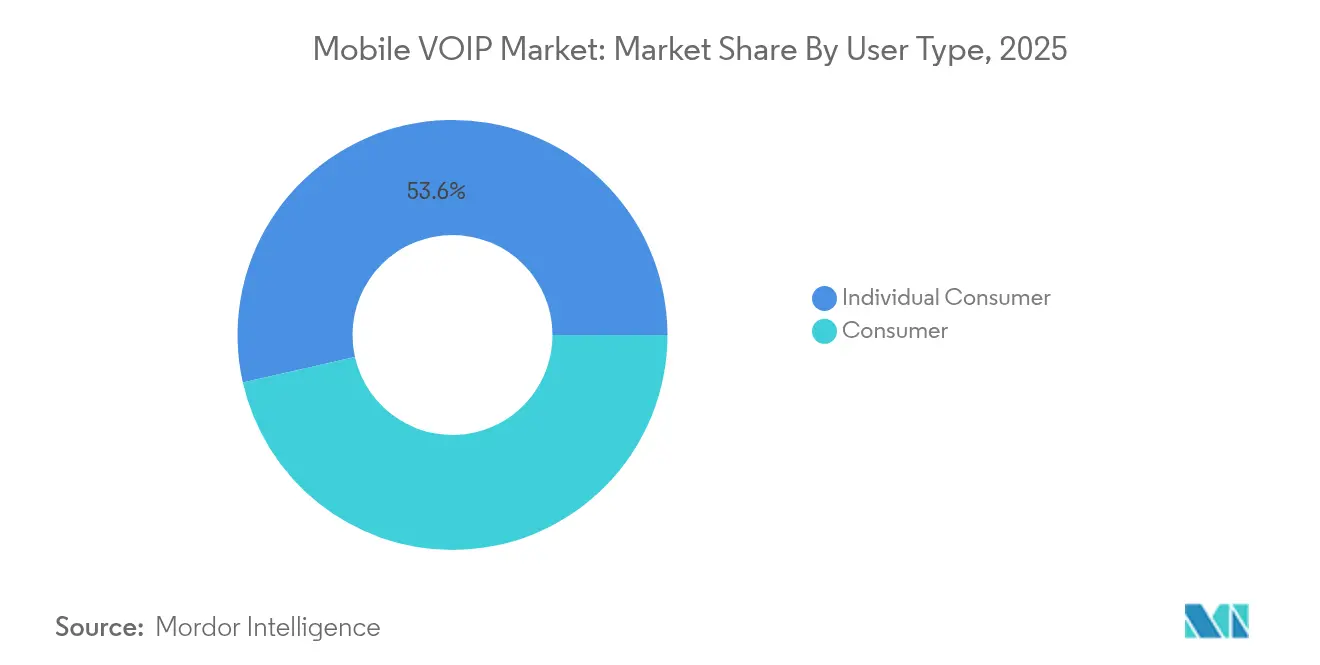
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
業界垂直別:
ヘルスケアのイノベーションが先導ITおよび通信は、通信事業者とマネージドサービスプロバイダーが自然にIPボイスを早期に統合するため、2025年のモバイルVoIP市場規模の34.05%を占めました。ヘルスケアは規模は小さいものの、遠隔医療がパイロットから主流へと移行するにつれ、年平均成長率12.66%で成長しています。マヨット病院センターなどの病院は、キャンパス全体で臨床医が連絡可能な状態を維持するために、DECTを無線LAN上の音声通話に置き換えました。
銀行業界の優先事項は不正防止に強い音声認証であり、偽装された音声パターンにフラグを立てるAI強化通話監視を促進しています。教育はリモート講義ストリーミングを好み、小売業はクリックツーコールウィジェットを電子商取引カートにリンクしています。したがって、垂直特化が新たな競争の最前線となっており、ベンダーはコンプライアンステンプレート、分析ダッシュボード、およびCRMコネクタをセクター固有の専門用語とワークフローに合わせて調整するよう促されています。
地域分析
北米モバイルVoIP市場
北米は2025年のモバイルVoIP市場において37.85%のシェアを占めており、5Gの広範な展開、企業のクラウド予算、およびヘルスケアや金融などの機密性の高いセクターにおけるIP電話を正当化する明確な規制の枠組みによって支えられています。同地域の顧客は、音声・映像・メッセージングを一つの画面で利用することを求めており、プロバイダーはアイデンティティ、生産性、セキュリティのスタックとのシームレスな統合を実現することを余儀なくされています。競争の焦点は通話時間よりもエコシステムの深さに移っており、各プレイヤーはAIを活用したアナリティクスと開発者向けAPIへの注力を強めています。
アジア太平洋モバイルVoIP市場
アジア太平洋地域は2031年までに20.62%のCAGRで最も急速な成長を記録しており、63%を超えるスマートフォン普及率および8,800億 ミリオン 米ドルに上るモバイルネットワーク投資パイプラインが成長を牽引しています。インドは矛盾した状況を呈しており、収益規模では世界第2位の通信市場でありながら、スパムや詐欺を抑制するために着信VoIPトラフィックへの審査を強化しています。ベトナムの卸売アクセス規制は外国パートナーの参入障壁低下させる可能性がありますが、出資比率の上限は依然として存在します。一方、中国・日本・韓国の製造業集積地では、インダストリー4.0向けの音声サービスを支援するためにプライベート5Gの導入が進んでおり、地域全体の勢いを強化しています。
欧州・中東・アフリカモバイルVoIP市場
欧州は厳格なデータプライバシー規制と積極的なインフラ整備目標のバランスを取っています。規制2024/1309は新築建物にファイバー対応の配管設備を義務付けており、建築基準をギガビット対応ネットワークに整合させています。音声終端料金の上限は1分あたり0.2ユーロに設定されており、通信事業者のマージンを圧迫することで、企業が国際通話にVoIPを採用する動きを促しています。欧州委員会の2030年ギガビット計画は農村部への展開に向けた官民資金を解放し、人口密度の低い地域における品質を制約してきたラストマイルのボトルネックを段階的に解消しています。一方、中東・アフリカではデータセンターの設置拡大とハンドセット価格の低下が進んでおり、普及曲線の加速が見込まれるものの、地域間の格差は依然として残っています。
競争環境
モバイルVoIP市場は適度に断片化されたままです。大規模なプラットフォームオーナーは、音声が多くのモジュールの1つである粘着性の高いエコシステムを構築しています。Metaの2024年のWhatsApp Business Platform収益の55%急増は、チャットの基盤が通話を容易にアップセルできることを証明しています。Microsoftの424億米ドルのクラウド収益は、音声がTeams、SharePoint、Azure AIとパッケージ化されると複数年の企業契約を固定することを示しています。
リーダー間の製品ロードマップはAIに収束しています。Appleの特許は、ユーザーの注意に基づいてマイクロフォンストリームをゲートするオンデバイス推論を開示しており、人間の介入なしに帯域幅を削減できるアプローチです[3]。Googleはマルチモーダルキューを通じて文字起こし精度を向上させ、よりノイズの多い環境向けにカメラフィードを音声デコードに組み合わせています。スタートアップはニッチを活用しており、ブロックチェーン上のエンドツーエンド暗号化音声に焦点を当てるものや、工場フロア向けのエッジ加速ノイズ抑制に焦点を当てるものがあります。統合が活発であり、IPFoneのTelNet Worldwide買収は8,000の企業アカウントを追加し、EricssonのVonage買収は通信事業者グレードのAPIを5Gコアポートフォリオに取り込んでいます。
ヘルスケアおよび銀行業界における垂直特化コンプライアンスには白地が残っています。HIPAAまたはPCIテンプレートをプリロードするベンダーは、契約締結までの速度で優位性を得ます。次の戦場は体験品質のSLAであり、企業は30ミリ秒を超えるジッターに対してペナルティを課すようになっており、プライベートネットワークスライスまたはインテリジェントなラストマイルルートを活用できるプロバイダーを優遇しています。AIエージェントが日常的なクエリに応答するにつれ、音声分数量は横ばいになる可能性がありますが、より高価値な分析料金が収益を上昇させ続けます。
モバイルVOIP業界リーダー
-
Apple Inc.
-
Google LLC
-
Microsoft Corporation
-
RingCentral Inc.
-
Nextiva Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
モバイルVoIP市場
- Meta Platforms (WhatsApp)
- Microsoft (Skype, Teams)
- Google (Google Voice, Meet)
- Apple (FaceTime)
- Rakuten (Viber)
- Zoom Video Communications
- Vonage Holdings (Ericsson)
- 8x8 Inc.
- RingCentral Inc.
- Nextiva Inc.
- Cisco Systems Inc.
- Twilio Inc.
- Tencent (WeChat)
- Verizon Communications
- ATandT Inc.
- 3CX
- Aircall
- Zoomerang (Gen Z VoIP)
- Talkatone
- CloudTalk
Recent Industry Developments in モバイルVoIP市場
- 2025年4月:MicrosoftはAI強化Teamsの音声サービスの強い採用を挙げ、四半期クラウド収益424億米ドルという記録的な数字を報告しました。
- 2025年3月:IPFoneはTelNet Worldwideの買収に合意し、約10万人の加入者と8,000の企業アカウントを追加しました。
- 2024年12月:ZadarmaはVoIPVoIPを買収し、北米の顧客に高度なクラウドPBX、音声認識、CRMリンクをもたらしました。
- 2024年11月:Sangoma TechnologiesはVoIP Innovationsを買収し、サービスカタログと市場リーチを拡大しました。
モバイルVoIP市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
Mordor Intelligenceによると、モバイルVoIP市場は、スマートフォン、タブレット、フィーチャーフォンなどのハンドヘルドデバイスにパケット交換データネットワークを通じて提供されるすべての音声、ビデオ、およびメッセージングサービスを対象としています。本調査では、スンドアロンアプリおよびオペレーターブランドのソフトフォンクライアントを通じて運ばれる有料およびフリーミアムのトラフィックを追跡し、エンドユーザー支出とアプリ内収益の合計で測定しています。
スコープの除外:固定デスクトップVoIPエンドポイントおよび従来の回線交換音声プランは、当社の市場規模算定から除外されています。
セグメンテーション概要
- サービス別
- 音声通話
- ビデオ通話
- ビデオ会議
- メッセージング/チャット
- プラットフォーム別
- Android OS
- iOS
- その他(KaiOS、HarmonyOS)
- ユーザータイプ別
- 企業
- 個人消費者
- 業界垂直別
- ITおよび通信
- BFSI
- ヘルスケア
- 教育
- 小売および電子商取引
- ホスピタリティおよび旅行
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- ロシア
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- 中東
- 北米
詳細な調査方法とデータ検証
一次調査
当社は、北米、欧州、アジア太平洋、および湾岸地域の携帯電話事業者、オーバー・ザ・トップアプリパブリッシャー、および企業向けコミュニケーションインテグレーターを対象に、構造化インタビューを実施しています。これらの対話を通じて、アクティブユーザー比率、地域別ARPUの変化、および予想されるレイテンシ改善を明確にし、数値を確定する前にデスクリサーチから導き出した仮定を検証または修正しています。
デスクリサーチ
当社のアナリストはまず、国際電気通信連合、GSMA Intelligence、世界銀行のモバイルブロードバンドデータセット、および各国の通信規制当局など、信頼性の高いオープンアクセス機関から需給指標を収集し、加入者数、4G/5Gカバレッジ、および平均データ価格を把握します。インターネット協会などの業界団体、コーデック効率に関する査読済み論文、および上場通信事業者の10-Kレポートにより、トラフィック量と価格弾力性のシグナルが補完されます。取引パイプラインのためのDow Jones Factiva、および事業者の財務内訳のためのD&B Hooversといった一部の有料ツールが、トレンドの方向性を補完します。このリストはあくまで例示であり、プロジェクト全体の検証には他にも多数の公開および独自情報源が活用されています。
市場規模算定と予測
当社のモデルは、グローバルモバイルデータトラフィックのトップダウン再構築から始まり、ITUの時間利用調査から導出されたVoIP利用シェア、アクティブユーザー1人当たりの中央値通話分数、および回線音声との価格差によって分解されます。結果は、サンプリングされた有料加入者数と現行のアプリ内平均販売価格からのボトムアップ検証によって裏付けられ、合計値が精緻化されます。主要変数には、スマーフォン普及率、4G/5G人口カバレッジ、1GBあたりの平均モバイルデータコスト、企業のBYOD導入、国際通話価格差、および月間アクティブユーザーのチャーンが含まれます。5年間の予測では、専門家によって検証された過去の弾力性パターンに沿って、数量、価格、および技術アップグレードの遅延が連動するよう、多変量回帰とシナリオ分析を組み合わせて適用しています。
データ検証と更新サイクル
承認前に、アウトプットは独立したトラフィックベンチマークとの差異チェックを経ており、事前に設定された閾値を超える異常が検出された場合は情報源への再確認が行われます。シニアレビュアーが承認し、ダッシュボードは年次で更新されるほか、スペクトラムオークション、規制手数料の変更、または大規模なアプリ禁止措置が見通しに重大な影響を与える場合には中間更新が実施されます。
MordorのモバイルVoIPベースラインが信頼できる選択肢であり続ける理由
公表されている推計値が乖離する場合があるのは、各社がサービスバスケット、基準年、および通貨換算の方法を異なる形で採用しており、また一部の調査が急速に変化する通信業界の要求に対して更新頻度が低いためです。
主な乖離要因としては、メッセージング専用アプリが計上されているかどうか、企業向け支出のみが分離されているか、広告収益型通話分数の取り扱い、および現地通貨から米ドルへのシャドー換算に変動レートと固定レートのどちら使用しているかが挙げられます。Mordorのモデルは、変数の選択を測定可能な通信統計および更新頻度と整合させており、強気と保守的な見方の間でバランスの取れた中間値を提供しています。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主な乖離要因 |
|---|---|---|
| 550億米ドル(2025年) | Mordor Intelligence | - |
| 507.8億米ドル(2024年) | グローバルコンサルタンシーA | 広告支援型通話を除外、基準年が古い |
| 380億米ドル(2025年) | 業界誌B | 消費者の通話分数のみを計上、企業トラフィックを除外 |
| 469億米ドル(2024年) | 業界団体C | 固定回線VoIPを含む、異なる為替ベースを使用 |
この比較は、スコープ、トラフィックソース、および通貨の選択が標準化されると、透明性の高い変数と高頻度の更新を組み合わせたMordorの厳格なアプローチが、意思決定者に追跡・再現可能な数値を提供することを示しています。
レポートで回答される主要な質問
現在のモバイルVoIP市場規模はどのくらいですか?
モバイルVoIP市場は2026年に597億9,200万米ドルに達しており、2031年までに879億3,000万米ドルに達すると予測されています。
最も速く成長しているサービスセグメントはどれですか?
ビデオ会議は最も速く成長しているサービスであり、2031年にかけて年平均成長率24.1%で拡大しています。
なぜアジア太平洋地域が最も速く成長している地域なのですか?
この地域は63%を超えるスマートフォン普及率と8,800億米ドルの5Gネットワーク投資を組み合わせており、年平均成長率20.62%を牽引しています。
VoIPはPSTNと比較してどれだけのコストを節約できますか?
企業は従来のPSTN回線からの移行後、音声コストが40〜60%削減されると一般的に報告しています。
モバイルVoIP成長の主な制約は何ですか?
農村部のラストマイル回線における品質保証の問題と、一部の新興市場における規制上のVoIPブロッキングまたはライセンス規則が採用を遅らせています。
どの垂直市場が最も拡大すると予測されていますか?
ヘルスケアは遠隔医療の標準化を背景に年平均成長率12.66%で将来の成長を先導しています。