
ミリ波技術市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
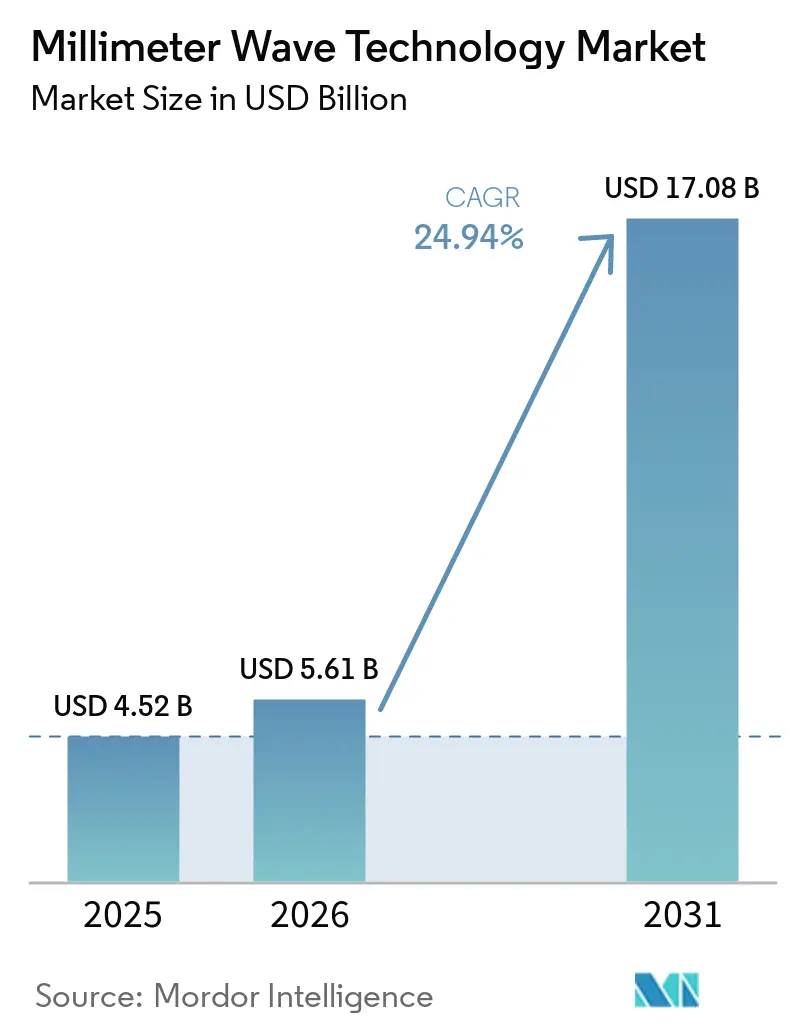
| 市場規模 (2026) | 5.61 十億米ドル |
| 市場規模 (2031) | 17.08 十億米ドル |
| 成長率 (2026 - 2031) | 24.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるミリ波技術市場分析
ミリ波テクノロジー市場規模は、2025年の4.52 ビリオン 米ドルから2026年には5.61 ビリオン 米ドルに増加し、2031年までに17.08 ビリオン 米ドルに達する見込みであり、2026〜2031年にかけて24.94%のCAGRで成長します。
ネットワーク事業者は容量不足の解消に向けて24GHz以上の周波数帯に移行しており、防衛機関は高解像度ターゲティングのためにレーダーシステムを94GHzへとアップグレードしています。高密度5G展開と初期6Gトライアルから生じる二重需要が設備投資を持続させる一方、デバイスコストの低下が医療画像診断、産業自動化、自動車ADASへの普及を促進しています。アジア太平洋地域は数百万規模の5G基地局展開により最大の地域シェアを占め、北米はスペクトル自由化とCHIPS法に基づく半導体資金援助によってイノベーションを牽引しています。コンポーネントサプライヤーは特許保護されたRFフロントエンドから恩恵を受けていますが、窒化ガリウムウェーハへのサプライチェーン依存が戦略的リスクをもたらしています。
主要レポートのポイント
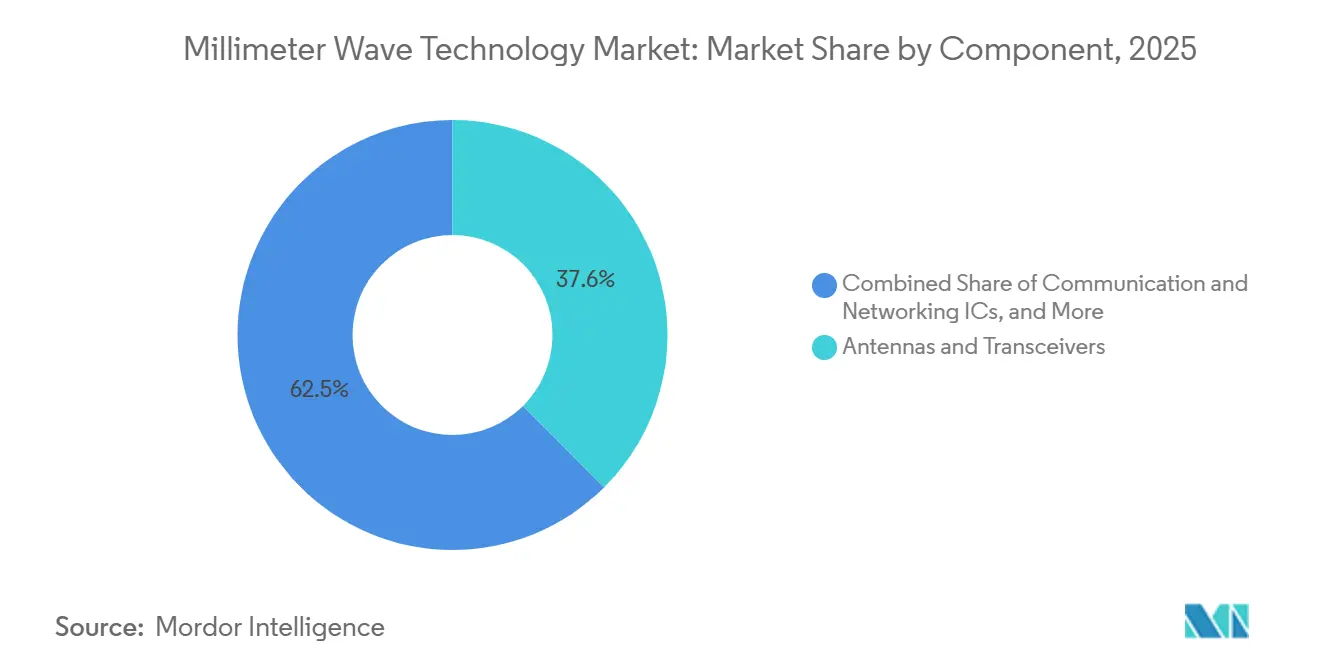
- コンポーネント別では、アンテナおよびトランシーバーが2025年に37.55%の収益シェアでトップとなり、イメージングセンサーは2031年までに26.86%のCAGRで拡大する見込みです。
- ライセンスモデル別では、完全/部分ライセンスセグメントが2025年のミリ波テクノロジー市場シアの77.20%を占め、アンライセンスバンドは2031年までに25.60%という最高の予測CAGRを記録しました。
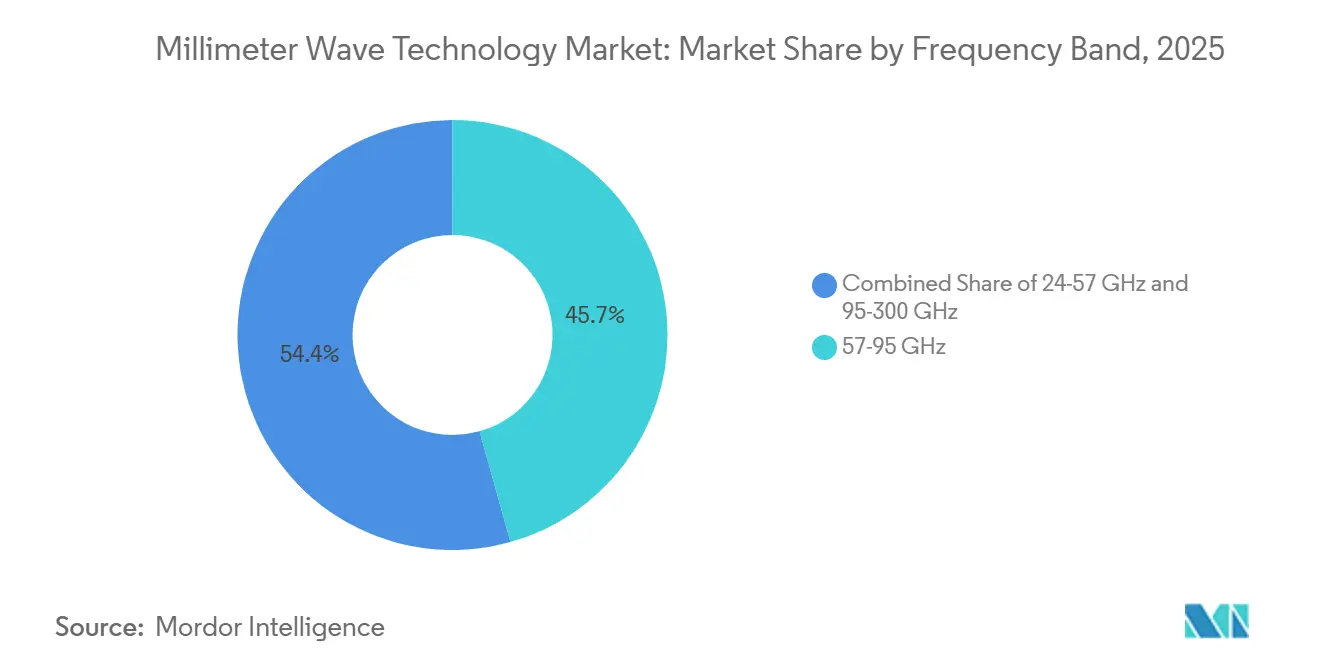
- 周波数帯域別では、57〜95 GHz帯が2025年のミリ波テクノロジー市場規模の45.65%を占め、95〜300 GHz帯は2031年までに25.90%のCAGRで進展しています。
- アプリケーション別では、テレコムインフラストラクチャーが2025年のミリ波テクノロジー市場規模の53.20%を占め、自動車向けADASおよびV2Xが2031年までに26.20%のCAGRで最も速く成長しています。
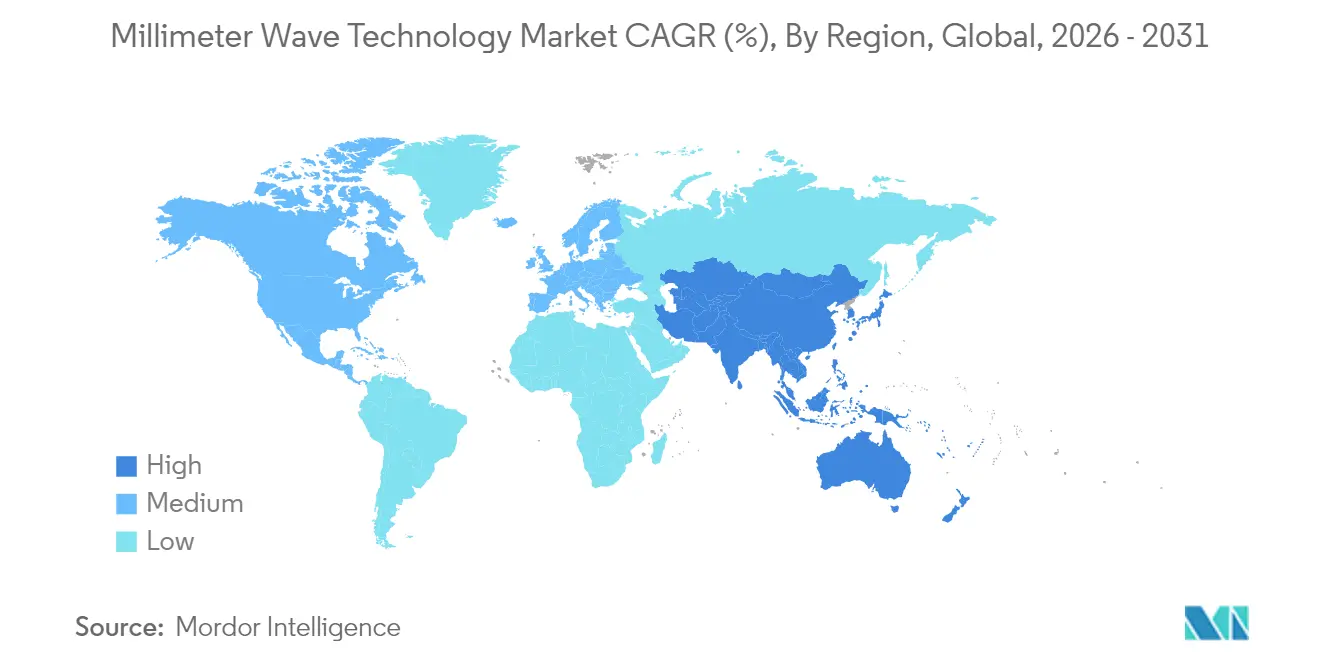
- 地域別では、アジア太平洋地域が2025年のミリ波テクノロジー市場シェアの41.60%を占め、2031年までに27.20%のCAGRで上昇しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ミリ波技術市場の促進要因影響分析*
| ドライバー | (〜)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gネットワーク高密度化とスモールセルバックホール需要 | +6.20% | アジア太平洋および北米に集中したグローバル規模 | 中期(2~4年) |
| 24〜100 GHz帯における移動体および固定無線データトラフィックの増加 | +5.80% | グローバル、アジア太平洋および欧州で最も顕著 | 短期(2年以内) |
| 40GHz以上のスペクトル自由化と新規オークション | +4.10% | 米および欧州、アジア太平洋地域で台頭 | 長期(4年以上) |
| 低遅延ターゲティングのための94GHz防衛レーダーアップグレード | +3.70% | 北米および欧州、中東で選択的 | 中期(2~4年) |
| ラスト50メートルの光ファイバー代替としての屋内ミリ波FWA | +3.20% | アジア太平洋地域および北米、欧州で拡大 | 短期(2年以内) |
| 122 GHz帯における産業用プレゼンスセンシング規制の新興動向 | +2.60% | 欧州およびアジア太平洋地域、北米へ段階的に拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gネットワーク高密度化とスモールセルバックホール需要
スモールセルの密度が都市部のゾーニング上限を超えると光ファイバーが非経済的になることを事業者は迅速に認識し、数ヶ月ではなく数週間でサイトを接続するために60GHzおよびEバンド無線リンクが採用されています。中国、米国、インドでのフィールドトライアルではマルチギガビットのスループットが実証され、ミリ波バックホールが高コストの掘削工事の代替となり得ることが確認されています。機器ベンダーはアライメント時間を短縮するためにソフトウェア定義ビームステアリングを統合し、都市当局はサイト稼働を加速するために屋上設置許可を簡素化しています。資本効率と市場投入期間の短縮により、無線バックホールはミリ波技術市場の礎となっています。
24~100GHz帯におけるモバイルおよび固定無線データトラフィックの増加
固定無線顧客はモバイル加入者の最大5倍のデータを消費するため、事業者は住宅用ゲートウェイに連続した28GHzブロックを割り当てることを余儀なくされています。規制機関はより広いチャネルを可能にするために70/80/90GHzルールの調和化で対応し、チップセットメーカーはリンク最適化のためのAIを統合した第2世代CPEプラットフォームを発表しています。これらの進歩は農村部ブロードバンドプログラムを支援し、ミリ波技術市場全体の需要を刺激しています。
40GHz以上のスペクトル自由化と新規オークション
FCCは37GHz帯の共用フレームワークを最終化しており、欧州は5G-Advancedユースケース向けに非ペア42GHz割り当てを評価しています。ライセンス保有者は95GHz以上の連続ブロックをテラビット毎秒リンクの将来資産として位置づけています。衛星対セルおよび産業用センサーベンダーによる早期の資本コミットメントが入札への関心を高め、ミリ波技術市場の長期的成長を支えています。
94GHzへの防衛レーダーアップグレード
調達予算はSPY-6レーダー納入に6億4,700万米ドル、低遅延検知のために94GHzを活用するセンチネルシステムのアップグレードに2億1,300万米ドルを充当しています[1]。防衛主要企業と商業ファブ間の共同研究開発が設計サイクルを短縮し、軍事・民間両用のミリ波チップを実現しています。この融合はユニットコストを低下させ、数量成長を持続させています。
ミリ波技術市場の抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 100GHz以上におけるRFフロントエンドの熱管理上の限界 | -3.40% | 高温環境および高密度ネットワーク展開において顕著なグローバル規模の課題 | 中期(2~4年) |
| 量産における高コストのフェーズドアレイ校正 | -2.80% | グローバル、コスト重視市場および大規模デバイス製造エコシステムにおいて影響が大きい | 短期(2年以内) |
| 高密度サイト向けの自治体「ストリートファニチャー」ゾーニング上の障壁 | -2.10% | 北米、欧州、および地域の許認可要件が厳格な主要都市圏 | 中期(2〜4年) |
| 窒化ガリウムウェーハのサプライチェーン集中リスク | -2.60% | グローバル、特に先端半導体材料の輸入に依存する地域に影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
100GHz以上におけるRFフロントエンドの熱管理上の限界
周波数が上昇するにつれて熱集中が不均衡に増大し、窒化ガリウムデバイスを信頼性を低下させるジャンクション温度に追い込んでいます。ダイヤモンド基板とマイクロ流体冷却を使用した先進パッケージングが評価中ですが、これらのアプローチは材料コストを増加させ、認定サイクルを長引かせます。スケーラブルな熱ソリューションが登場するまで、近期の展開は100GHz以下に集中し、ミリ波技術市場の上位帯域成長を抑制するでしょう。
量産における高コストのフェーズドアレイ校正
現在の自動テスト装置はモジュールあたり数千のアンテナ素子を効率的に特性評価できず、コンシューマーデバイスのライン末端コストを2倍にしています。スタートアップ企業は自己校正ビームフォーマーと空中テスト技術を開発していますが、商業展開はまだ2年先です[2]。このコスト障壁は、中価格帯ハンドセットおよびIoTセンサーへのミリ波ハードウェアの深い普及を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ミリ波技術市場セグメント分析
コンポーネント別:
イメージングセンサーが新たな臨床フロンティアを開拓イメージングセンサーは、テラヘルツイメージングが腫瘍学および熱傷評価における非標識組織診断を可能にすることから、2031年までに最速の26.86%のCAGRを達成します。一方、アンテナおよびランシーバーは、モバイル基地局向けの無線フロントエンドを供給することにより、2025年において最大の37.55%のシェアを維持しています。イメージングセンサーのミリ波テクノロジー市場規模は、病院が非電離診断ツールを採用するにつれて、2031年までに3.25 ビリオン 米ドルを超えると予測されています。通信・ネットワーキングICの補完的な成長は、高密度マクロセル展開から生じており、インターフェース・制御ICはレーダーオンチップ統合に向けたトレンドに乗っています。
NTTによる300 GHzでの280 Gbps信号生成などの研究開発上のブレークスルーは、リンクバジェットを改善し、周波数アジャイルシンセサイザーへの需要を刺激しています。一方、その他のコンポーネント、主に先進基板および熱界面材料は、インテグレーターがより高い電力密度を求めるにつれて注目度が高まっています。その結果、ミリ波テクノロジー市場を支える幅広いコンポーネントスタックが形成されています。


注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
ライセンスモデル別:
アンライセンス帯域が参入障壁を低下完全・部分ライセンスのスペクトルが2025年収益の77.20%を占め、通信マクロセルおよび防衛ネットワークにおける干渉のない運用に付与されるプレミアムを反映しています。しかし、95GHz以上のアンライセンス割り当ては、規制当局が最小限の書類手続きを要求する産業用プレゼンスセンシングルールを策定するにつれて25.60%のCAGRで拡大しています。中小企業は簡素化された制度を活用してロボティクスおよび品質検査向けの工場フロアレーダーを展開し、ミリ波技術市場に新たな収益源を加えています。
ベンダーは現在、規制環境を自動検出してEIRP設定をリアルタイムで調整するデュアルモードチップセットを導入し、主要な採用障壁を取り除いています。ライセンスのあるスペクトルはミッションクリティカルなリンクにとって引き続き重要ですが、アンライセンスの急増が全体的なアドレス可能ベースを拡大しています。
周波数帯域別:
サブテラヘルツの勢いが高まる57~95GHz帯は2025年のミリ波技術市場規模の45.65%を占め、60GHz屋内WiGigおよび77GHz自動車レーダーに支えられています。6Gトライアルおよびイメージングレーダーがより広い帯域幅を求めるにつれて、95~300GHz帯域が25.90%のCAGRで拡大すると予測されており、注目が移っています。300GHzでのデモンストレーションは実験室距離で280Gbpsに達し、将来のテラビットリンクの物理的妥当性を検証しています。
コンポーネントメーカーは挿入損失を削減し組み立てを容易にするためにウェーブガイドフリーパッケージングに注力し、テスト装置サプライヤーはサブテラヘルツベクトルネットワークアナライザーに投資しています。これらのイノベーションはミリ波技術市場の基盤を強化し、商業的なサブテラヘルツ展開に向けたエコシステムの準備を加速しています。

注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
アプリケーション別:
自動車ADASがイメージングレーダーへとシフト通信インフラは2025年に53.20%のシェアを維持し、通信事業者が5G容量目標の達成に向けて競争する一方、自動車ADASは従来の24GHzセンサーを解像度と距離で上回る4Dイメージングレーダーへの期待から26.20%のCAGRで拡大しています。車両プラットフォームは現在、死角検知のために76~81GHzコーナーレーダーと、アダプティブクルーズコントロールのための90GHz前方監視ユニットを仕様として定めています。
固定無線アクセスは光ファイバーがコスト的に困難な郊外地域で普及が進んでおり、工場自動化は122GHzでの精密プレゼンスセンシングへの需要を加えています。医療・ライフサイエンスイメージングはラベルフリー診断を活用し、航空宇宙・防衛通信は安定した投資サイクルを維持しています。これらの多様化したユースケースが総合的にミリ波技術市場の長期的成長の物語を強化しています。
地域分析
アジア太平洋ミリ波技術市場
アジア太平洋地域は2025年の収益の41.60%を占め、中国の440万基の5G基地局とインドの急速なFWA普及に牽引され、2031年にかけて27.20%のCAGRで成長すると予測されています。各国政府は5G-Advancedの研究に公的資金を配分し、契約製造業者はサプライチェーンの国産化に向けて窒化ガリウムウェーハラインへの投資を進めています。日本のプライベート5Gモデルは、サイト取得の複雑さからミリ波の普及が遅れていますが、企業キャンパスではARトレーニング向けに60 GHz屋内ネットワークの試験導入が進んでいます。
北米ミリ波技術市場
北米はスペクトル政策を産業革新と連携させ、37 GHzおよび70/80/90 GHz帯を開放するとともに、CHIPS法のインセンティブを国内ファブに向けて活用しています。防衛レーダーのアップグレードと固定無線展開が堅固な顧客基盤を支え、Nokia-T-Mobileのようなパートナーシップが複数年にわたる機器供給パイプラインを確保しています。カナダは農村部のブロードバンド試験にミリ波を採用しており、ミリ波技術市場をさらに拡大しています。
欧州・中東・アフリカおよび南米ミリ波技術市場
欧州は技術実験室としての地位を確立しています。ドイツは6Gテストベッドとマイクロエレクトロニクスクラスターを支援し、規制当局は製造革新を優先する42 GHzオークション条件を策定しています。ドイツのOEMによる自動車レーダー需要が専門チップメーカーとの協を促進する一方、英国は60 GHz交通インフラリンクの活用を模索しています。中東はスマートシティの概念実証に投資し、南アフリカは28 GHz FWAの試験導入を進め、ブラジルはミリ波CPE組立に対する的を絞った税制優遇措置を導入しています。これらの新興市場からの収益貢献は依然として一桁台にとどまっていますが、成長率は成熟市場を上回っており、ミリ波技術市場にダイナミズムをもたらしています。
規制環境
規制は、24-300 GHzの範囲において、共用ルールと調和のとれた機器標準によって形作られつつある。米国では、連邦通信委員会(FCC)が2025年12月、24 GHz、28 GHz、上部37 GHz、39 GHz、47 GHz、50 GHzを含む複数の帯域にわたるアッパーマイクロウェーブ・フレキシブルユースサービス(UMFUS)の枠組みを見直し、より高強度なアッパーマイクロウェーブスペクトルの利用を促進する措置を講じた。これは、地上系5Gのニーズと固定衛星サービスのアクセスとの均衡を図る圧力の高まりを反映している。
欧州では、Ofcomが2025年に26 GHzおよび40 GHzのモバイルスペクトルオークションの制度設計を進め、2025年1月からは共用アクセスライセンスの提供も開始し、局所的でエンタープライズグレードのミリ波展開に対する参入障壁を下げた。標準化の動きは通信分野を超えて広がりを見せており、ETSIは2025年に57-64 GHzの近距離用および無線測位用機器に関する調和標準(EN 305 550-5)と、より高いサブテラヘルツ帯域(116-148.5 GHz、167-182 GHz、231.5-250 GHzを対象とするEN 305 550-6)に関する調和標準を発行し、さらに2026年2月には69.8-80.5 GHzで動作する屋内ミリ波セキュリティスキャナー向けのEN 303 940-1を公表し、スクリーニングおよびセンシング用途におけるコンプライアンス対応型の製品化を支援している。
バリューチェーン分析
バリューチェーンは、専門的なRFおよびミックスドシグナル設計から、ウェーハ製造、先進パッケージング、モジュール組み立て、コンプライアンス試験、そして通信、車載レーダー、防衛、産業用センシング、イメージングシステムへのOEM統合に至る。上流の技術と材料は化合物半導体(特にパワー用途のGaNと超高周波性能用のInP)と高周波基板に支えられており、下流の価値はフェーズドアレイアンテナ、RFフロントエンド、周波数生成、そしてレーダーやバックホール機器に組み込まれる用途特化型アルゴリズムに集中している。
製造と検証は主要なボトルネックである。Filtroniciは2026年2月、再現可能な機械的アライメントとスケールに応じた熱設計が、ミリ波ハードウェアを試作から量産へ移行させる上での制約要因であると強調した。また、より広いエコシステムは専門的なファウンドリ容量、高周波ラミネートの入手可能性、そしてファームウェアや信号処理の人材不足によって制約を受け続けている。認証・適合試験サイクルもハードウェアベンダーの収益化までの時間を長期化させる可能性があり、FCC Part 15や車載レーダー要件などのコンプライアンス経路が開発スケジュールを延ばし、テスト自動化、パッケージング技術、確立された製造関係の戦略的重要性を高めている。
競合環境
市場集中度
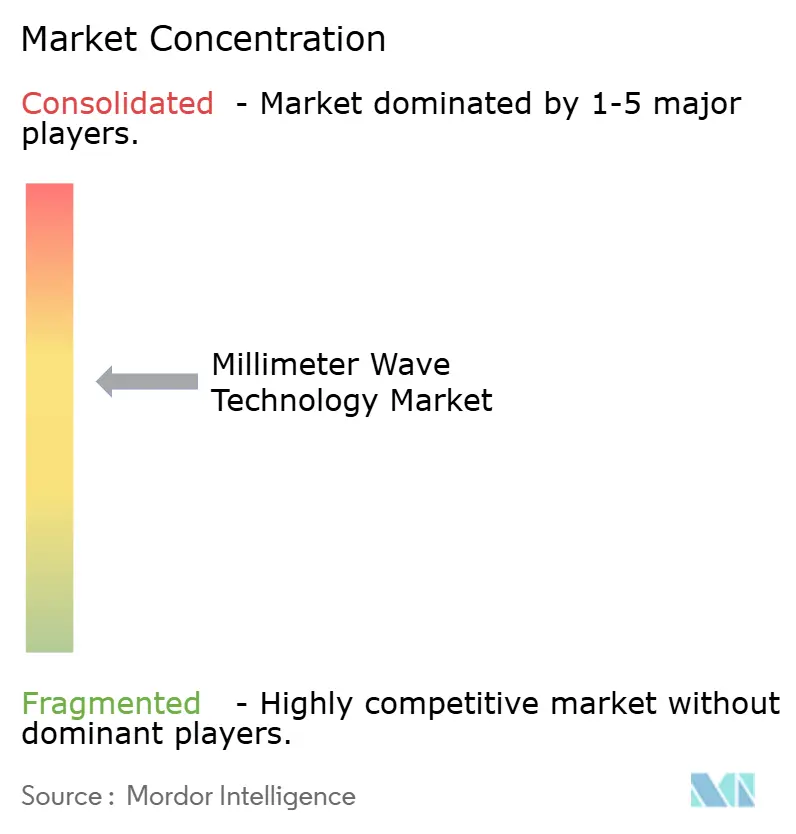
単一企業がグローバル出荷量の3分の1を超えないため、市場集中度は中程度にとどまっています。水平型プラットフォームプロバイダーであるQualcomm、Nokia、Ericssonは幅広い特許ポートフォリオを活用して複数の垂直市場にチップセットとRANソフトウェアを供給しています。Arbe RoboticsやAevaなどの垂直型スペシャリストはレーダーSoCに組み込まれたアプリケーション固有のアルゴリズムで差別化し、中国および欧州の自動車プログラムでの設計採用を確保しています。
買収活動が活発化しており、QorvoはビームフォーミングIPを確保するためにAnokiwave Inc.を3,100万米ドルで買収し、Keysight Technologiesはサブテラヘルツ領域のテスト自動化を強化するためにSpirentに14億6,000万米ドルをコミットしました。PolymatechのインドへのI億3,000万米ドルの投資後、ファウンドリーは窒化ガリウム容量を拡大していますが、ウェーハの入手可能性はボトルネックのままです。ソフトウェア定義無線とAIベースのチャネル推定は、ハードウェア既存企業がクラウドネイティブ参入者との競争に直面する新たな戦場となっています。競争の物語は市場投入期間、熱効率、ソフトウェア差別化を中心に展開しており、これらすべてがミリ波技術市場での成功に不可欠です。
ミリ波技術業界リーダー
-
BridgeWave Communications (REMEC)
-
Ducommun Incorporated
-
Millimeter Wave Products Inc.
-
Intel Corporation
-
Siklu Communication (Ceragon)
- 注:主要企業の掲載順は順位を示すものではありません。
ミリ波技術市場 このレポートでカバーされる企業
- Anokiwave Inc.
- Aviat Networks
- Broadcom Inc.
- BridgeWave Communications (REMEC)
- Ducommun Incorporated
- Eravant (SAGE Millimeter)
- Farran Technology
- Huawei Technologies
- Intel Corporation
- Keysight Technologies
- L3Harris Technologies
- Millimeter Wave Products Inc.
- NEC Corporation
- Nokia Corporation
- NXP Semiconductors
- Qualcomm Technologies
- Samsung Electronics
- Sivers Semiconductors
- Siklu Communication (Ceragon)
- Smiths Interconnect
- Vubiq Networks
市場機会と将来展望
通信事業者の投資は、単純なミリ波カバレッジの主張から、展開効率とターゲットを絞った容量拡大へと重点を移している。これにより、サイト数を削減し、カバレッジの均一性を改善し、統合を簡素化するハードウェアに新たな余地が生まれている。具体的な例として、2026年5月にKDDIとNTTドコモが、高トラフィックエリアにおけるカバレッジ効率を改善するための共用ミリ波リピーターコンセプトを発表したことが挙げられ、密な新規マクロサイトのみに依存せずに伝搬限界に対応するリピーター、ビームステアリングアンテナ、小型RFフロントエンドへの需要を示している。同時に、カナダは26 GHz帯(24.25-27.5 GHz)を柔軟な利用のために再割り当てする決定を通じて、利用可能なミリ波スペクトルを拡大する正式な措置を講じており、将来のライセンス発行および展開プログラムに結びついた機器投資への道筋をより明確にしている。
標準規格および商用化前のロードマップも、従来の5G帯域を超えたコンポーネントサプライヤーの対象機会を拡大している。2026年6月、3GPPはIMT-2030の目標に沿った初の6G RAN研究(TR 38.914)を承認し、市場範囲で強調される95-300 GHz帯まで動作可能なサブテラヘルツ対応RFチェーン、試験機器、パッケージング技術革新への需要を強化した。非通信分野の機会もコンプライアンス主導となりつつあり、ETSIは250 GHzまでの無線測位帯域を対象とする調和標準と、2026年2月の屋内ミリ波セキュリティスキャナー向け調和標準を発行しており、これは調達チームが標準に基づく適合性と予測可能な認証スケジュールを通常求める産業用センシングおよびスクリーニング分野での製品発表を後押ししている。
ミリ波技術市場における最近の業界動向
- 2026年5月:Ducommun Incorporatedは、主要防衛関連企業(RTXやLockheed Martinを含む)との複数年枠組み契約や、主要なミサイルおよびレーダー関連プログラムへの継続的な参加に支えられ、防衛事業の勢いが続いていると報告した。この最新情報は、ミリ波レーダーのサプライチェーンに供給される高信頼性電子アセンブリおよびRF関連コンテンツに対する防衛主導の需要の持続性を裏付けている。
- 2025年6月:NTTは300 GHz帯で280 Gbpsの信号生成を実証し、サブテラヘルツ通信ハードウェアの技術的基盤を前進させた。この成果は、報告書が対象とする24-300 GHzの上限領域で性能を維持できる周波数アジャイル源、パッケージング、検証ツールへの要求を高めている。
- 2024年4月:Ducommun IncorporatedはRaytheonのSPY-6ファミリーレーダーシステムに関連する、総額5,000万米ドルを超える2件の主要受注を発表した。この受注は、大規模なレーダー現代化プログラムが、ミリ波対応防衛システムを支えるコンポーネントおよびアセンブリサプライヤーにとって実質的な受注フローにつながり得ることを示している。
ミリ波技術市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、ミリ波技術市場を、24 GHzから300 GHz帯で動作し、通信、イメージング、センシング、およびレーダー用途向けに販売されるmmWaveハードウェアから生じる収益として定義しています。
対象外の範囲:mmWave関連サービスおよびソフトウェアスタック、ならびにサブ6 GHz無線機器は対象外とします。
セグメンテーション概要
- コンポーネント別
- アンテナ・トランシーバー
- 通信・ネットワークIC
- インターフェース・制御IC
- 周波数生成・フィルター
- イメージングセンサー
- その他のコンポーネント
- ライセンスモデル別
- 完全・部分ライセンス
- アンライセンス
- 周波数帯域別
- 24~57GHz
- 57~95GHz
- 95~300GHz
- アプリケーション別
- 通信インフラ(RANおよびバックホール)
- モバイル・コンシューマーデバイス
- 固定無線アクセス
- レーダー・セキュリティイメージング
- 自動車ADASおよびV2X
- 産業自動化および産業用IoT
- 医療・ライフサイエンスイメージング
- 航空宇宙・防衛通信
- その他のアプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- ナイジェリア
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクサーチ
デスクリサーチは、市場の境界を設定し、mmWaveハードウェアの出荷先をマッピングし、モデリング開始前にクリーンな過去の文脈を構築するために使用されました。帯域定義と展開タイムラインが需要の発生場所を決定するため、公開されているスペクトルおよびライセンス資料、ならびに通信・デバイス標準を参照しました。
モデルのインプットを固定するために、規制当局およびスペクトル機関(例:FCC形式のリリースおよびオークション結果)、標準化団体(3GPPおよびIEEEの刊行物など)、および該当する場合は貿易データ(国境を越えたRFモジュールの移動)などのソースを使用しました。また、活動の方向性を把握するために特許データベース、コンポーネント性能トレンドに関する査読済み論文、ならびに出荷・設計採用・キャパシティシグナルに関する企業の開示資料および投資家向けプレゼンテーションも確認しました。一部の整合性チェックには、企業財務情報・ニュース、特許インテリジェンス、および出荷レベルの輸出入記録に関する有料サブスクリプションを使用しまし。これらのソースは網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公開資料も確認しています。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、mmWaveバリューチェーン全体における採用タイミングおよび価格動向を検証するために使用されました。対象には、コンポーネントサプライヤー、モジュールおよび機器インテグレーター、通信事業者、ならびにモビリティ、セキュリティ、産業センシング分野の大規模エンドユーザーが含まれます。回答者のインプットを活用して、展開がスケールしている箇所、依然としてパイロット段階にある箇所、および販売量が初期受注から広範な展開へと移行するにつれて平均販売価格がどのように変化するかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:16% | アジア太平洋:44% |
| 中位層:44% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:33% |
| 中小規模プレイヤー:18% | マネージャー:53% | 南北アメリカ:23% |
市場規模算定および予測
規模算定は、mmWave展開シグナルおよびハードウェア強度から対応可能な需要プールを再構築し、実際的な価格・ミックス仮定を用いて価値に変換するトップダウン構築から始まります。需要プールは、5G mmWaveサイト追加および高密度化計画、バックホールおよび固定無線リンクの展開、レーダーおよびイメージングセンサーの出荷動向、ライセンス帯域の利用可能性、ならびに高周波モジュールの交換サイクルなどの指標を用いて形成されました。
その構造が確立された後、合計値を現実的に保つために選択的なボトムアップ近似が使用されました。これには、公開企業開示からのサンプル収益集計、典型的なモジュールASP範囲に関するチャネルチェック、およびユニットベースの乗数(例:サイトあたりの無線機数、ノードあたりのアンテナ数、システムあたりのセンサーコンテンツ)が含まれます。サプライヤーまたはアプリケーションの開示が限られている場合は、範囲ベースのASPおよび保守的な数量プロキシを適用してギャップを処理し、専門家のフィードバック通じて再確認しました。
予測については、需要が展開タイミング、スペクトルの準備状況、およびネットワーク高密度化のペースに敏感であるため、シナリオ分析を使用しました。シナリオはインタビューから得られた最も一般的な見解に沿ったベースケースを基準とし、より速い採用パスとより遅い採用パスでストレステストを実施しました。これらのパスは、サイト数、展開あたりのコンポーネントコンテンツ、および価格侵食率を調整します。
データ検証および更新サイクル
モデルのアウトプットは、公開展開マイルストーン、スペクトルアナウンスメント、出荷動向、および展開あたりの暗示的なハードウェアコンテンツを含む独立したシグナルと照合して確認されました。承認前にすべての不整合が確認されました。差異がノイズではなく構造的なものと判断された場合は、仮定の連鎖を再確認し、変化が価格、ミックス、またはタイミングのいずれに起因するかを確認するためにフォローアップのアウトリーチを実施しました。
レポートは年次で更新され、大規模なスペクトルリース、主要な政策変更、または展開の明確な加速など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終チェックを完了し、クライアントが一貫した仮定とクリーンな通貨換算を伴う最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのミリ波技術市場規模と他の公表推計との比較
ミリ波技術の公表市場規模は、トピックラベルが同じように見えても異なる場合があります。これは、計上される収益プールが常に一致しているわけではなく、展開主導の需要のタイミングが急速に変化する可能性があるためです。また、価格が静的に扱われている場合や、ハードウェア、ソフトウェア、サービス間の区分が年をまたいで一定に保たれていない場合にもギャップが生じます。
実際には、差異は主に3つの領域から生じます:含まれる範囲(例:コンポーネントのみ対より広いシステム価値)、数量が増加するにつれてASP低下をどのようにモデル化するか、およびベンダーが異なる期間に報告する際に使用される通貨タイミングです。Mordor Intelligenceは、価格および展開の仮定を年次サイクルで更新し、繰り返し検証コールを通じて外れ値を再確認することで、2026年の値をmmWaveハードウェア収益のみに結び付けており、これにより隣接する接続性支出からの偶発的な二重計上を削減しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 56.1億米ドル(2026年) | |
| 業界出版社A | 45.0億米ドル(2024年) | より早い基準年とより緩やかな採用曲線を使用しており、ライセンスタイプとエンドユーザーにわたって範囲がより広く見え、異なる成熟度レベルが混在し、近期の価値が低く抑えられる可能性があります。 |
| 業界出版社B | 51.8億米ドル(2024年) | 2024年の値を基準として2030年までの積極的な成長期待を設定しており、スコープ定義においてハードウェアのみの境界が明確でなく、システムレベルの価値が取り込まれて合計が膨らむ可能性があります。 |
この比較は、年の選択とスコープ管理が計算と同様に重要であることを示しています。計上される境界がmmWaveハードウェアに集中して保たれ、価格および展開タイミングが繰りしチェックで更新される場合、市場規模は基礎となるドライバーに遡って追跡し、意思決定のタイムラインで説明することが容易になります。
レポートで回答される主要な質問
ミリ波技術市場の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
ミリ波技術市場の規模は、2025年の45.2億米ドルから2026年には56.1億米ドルに増加し、2031年までに170.8億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 24.94%で成長する見込みです。
ミリ波技術市場をリードしている地域はどこですか?
アジア太平洋地域は2025年に41.60%の収益シェアを占め、予測期間(2026年〜2031年)を通じてCAGR 27.20%で拡大しており、他のすべての地域を上回るペースで成長しています。
最も速く成長すると予測されているアプリケーションセグメントはどれですか?
自動車ADASおよびV2Xは、高解像度イメージングレーダーへの需要により、予測期間(2026年〜2031年)において最高のCAGR 26.20%を記録している。
最も近期的な収益をもたらす周波数帯域はどれで、最も速く成長する帯域はどれですか?
57~95GHz帯が2025年収益の45.65%を占め、95~300GHz帯は25.90%のCAGRで拡大すると予測されています。
アンライセンス帯域がこの市場で普及しているのはなぜですか?
95GHz以上の新規割り当てと産業用センシングの簡素化されたルールが参入障壁を低下させ、アンライセンス展開の25.60%のCAGRを牽引しています。
100GHz以上での普及を制限する可能性のある主な課題は何ですか?
RFフロントエンドの熱管理が主要な技術的制約要因であり、予測CAGRにマイナス3.4%の影響を与えています。