
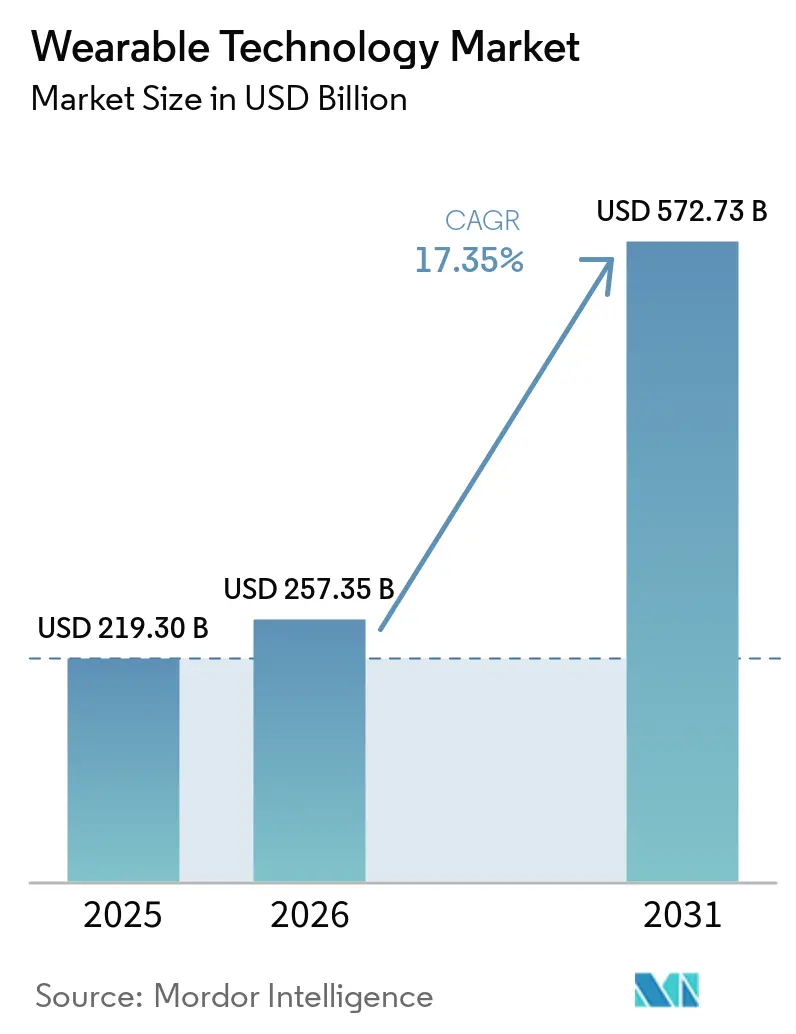
Mordor Intelligenceによるウェアラブル技術市場分析
ウェアラブルテクノロジー市場規模は2026年に2,574億米ドルと評価され、2027年の3,020億米ドルから2032年には6,593億米ドルに達すると推定され、予測期間(2027年~2032年)中に16.9%のCAGRで成長します。
臨床モニタリングおよびフロントライン向け拡張現実(AR)は、接続されたウォッチやグラスが実現できることを拡張しいます。中国の適格購入インセンティブは、消費者の価格競争力を高めることでこれらのアプリケーションを補完しています。デバイス上の人工知能(AI)とワークロード専用バッテリーは、サプライヤーにウェアラブルの機能を差別化する実践的な手段を提供しています。プライバシー義務とパッケージング経済性は、対象サプライヤーに運用上および工学上の制約を加えています。したがって、成長は、一般的なウェアラブル機能で競合するサプライヤーよりも、病院、支払者、または雇用主が資金を提供するタスク(臨床モニタリングや配送業務など)を完遂するデバイスを持つサプライヤーに有利に働きます。
主要レポートの要点
- デバイスタイプ別では、スマートウォッチが2026年のウェアラブルテクノロジー市場シェアの45.42%を占め、ヘッドマウントディスプレイは2027年~2032年の予測期間中に18.6%のCAGRで最も高い成長率を示すと予測されています。
- センサーはコンポーネントカテゴリーをリードし、2026年のウェアラブルテクノロジー市場規模の28.61%のシェアを占め、バッテリーは2027年~2032年の予測間中に19.4%のCAGRで最も急成長するセグメントです。
- 接続技術全体では、BluetoothおよびBLEが2026年のウェアラブル支出の61.18%を占め、セルラー(LTE/5G)は2027年~2032年の予測期間中に18.4%のCAGRで最も急成長すると予測されています。
- エンドユーザー支出ではコンシューマーエレクトロニクスが2026年に56.55%のシェアでリードし、ヘルスケアおよび医療用途は2027年~2032年の予測期間中に19.7%のCAGRで最も高い成長率を示すと予測されています。
- 地理的には、北米が2026年のウェアラブル支出の31.32%でリードし、アジア太平洋地域は2027年~2032年の予測期間中に19.8%のCAGRで最も急成長する地域です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI搭載臨床グレードセンサー | +6% | アメリカ合衆国 | 中期(2〜4年) |
| 現場作業員向けエンタープライズAR | +4.5% | アメリカ合衆国 | 短期(2年以内) |
| 医療用ウェアラブルへの償還適用 | +4% | アメリカ合衆国 | 中期(2〜4年) |
| エッジAIおよび低消費電力チップセット | +5% | 北米、欧州、アジア太平洋地域 | 短期(2年以内) |
| 全固体マイクロバッテリー | +1% | オーストリア共和国 | 長期(4年以上) |
| 没入型ゲームおよびeスポーツ需要 | +2% | アメリカ合衆国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIを活用した臨床グレードのセンサー
適応症特異的モニタリングにより、臨床センシングは定義された患者ニーズを持つ病院向けアプリケーションに対応できます。2026年6月22日、当時Danaher傘下であったMasimoは、持続的患者モニター「Radius VSM」ウェアラブルに統合されたオピオイド誘発性呼吸抑制検出機能についてFDA 510(k)認可を取得したと発表しました。[1] 同社のsmartSETパルスオキシメトリープラットフォームは、オピオイド療法を受けている入院患者の継続的な生理データにパターン認識を適用します。この機能は、臨床医が早期の呼吸障害を特定し、データストリームを定義されたモニタリング判断に接続することを支援することを目的としています。同様のモニタリングアプリケーションでは、ウェアラブルパッチを使用して生理データを継続的に収集することも可能です。認可された検出機能はMasimoのRadius VSMモニターとsmartSETプラットフォームを組み合わせているため、商業的機会はセンサー供給単独ではなく、統合されたモニタリングと解釈に集中しています。
フロントラインワークフォース向けエンタープライズAR
エンタープライズスマートグラスは、組織的なワークフォースの展開を通じて拡大し、個々の運営ネットワーク内でデバイス需要を集中させることができます。Amazonは2026年にさらに5,000台のスマート配送グラスを展開し、2027年末までにそのフリートを20,000台以上に拡大する計画です。参加は配送サービスパートナーのオーナーとその配送アソシエイトチームにとって任意です。Amazonは展開するグラスを自社開発したため、追加されたボリュームは単一の運営ネットワーク内での自社デバイスプログラムを反映しています。任意参加により、フロントラインの受け入れは、計画されたフリート拡大をより広い運営フットプリントに転換するための別個の条件となっています。
医療用ウェアラブルの償還適用
医療用ウェアラブルの需要は、継続的なモニタリング要件が償還によってカバーされる場合、より確固たる支払い基盤を得ます。メディケアは、受益者が血糖データを表示するために耐久性医療機器(レシーバーまたはインスリン注入ポンプ)を使用する場合、持続血糖モニター(CGM)システムの供給手当をカバーします。ウォッチは、CGM供給に関するこの既存のカバレッジ取り決めの下でレシーバーに付随することができます。メディケアはまた、インターネット接続されたFDA定義の医療機器が30日ごとに少なくとも2日間デジタルでデータをアップロード、収集、送信する場合、モニタリングを必要とする慢性または急性疾患のリモートモニタリングもカバーします。これらの条件により、データ送信とレシーバーの使用は、身体装着型ハードウェアとともに、商業設計の一部となります。したがって、サプライヤーは、患者がコンパニオンウォッチを使用する場合も含め、モニタリングサービス全体を通じて適格なワークフローを維持することで、カバーされたケアパスウェイに対応できます。
エッジAIおよび低消費電力チップセット
アンテザードメッセージングは、ウェアラブルテクノロジー業界、特に手首に装着するデバイスにおけるエッジAIの用途を提供する。2025年12月9日、GoogleはPixel Watch 3および新しいモデル向けのGoogle Messagesにおけるオンデバイスのジェンマスマートリプライを発表し、これをスマートォッチとして初の機能と説明した。Pixel Watch 5では、ウォッチ上のスマートリプライが最大3件の返信を生成し(1件ではなく)、スマートフォンから切断された状態でPixel Watch 3および4と比較して50%高速に動作するとGoogleは述べている。Googleはまた、ウォッチのデュアルチップアーキテクチャをSnapdragon W5 Gen 2 Acceleratedプロセッサを搭載した電力効率の高い設計として説明している。ローカル演算は独立した機能を拡張し、効率的な処理はそれらのタスクのリソース需要に対応する。スマートフォン不要の返信生成により、購入者はチップセットの仕様を超えて、処理性能のアップグレードを直接体験する手段を得られる。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| データプライバシーコンプライアンスの負担 | -2.5% | アメリカ合衆国 | 短期(2年以内) |
| 先進パッケージングのサプライボトルネック | -1.5% | 北米、欧州、アジア太平洋地域 | 中期(2~4年) |
| 電子廃棄物と持続可能性への圧力 | -1% | 欧州連合加盟国 | 短期(2年以内) |
| ユーザー疲労・デバイス放棄 | -0.5% | グレートブリテンおよび北アイルランド連合王国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
データプライバシーコンプライアンスの負担
健康データに関する義務は、米国における適格なウェアラブル製品に管理上の要件を追加します。連邦取引委員会(FTC)が執行する健康侵害通知規則は、米国市民または居住者の情報を取り扱う適格な個人健康記録ベンダー、関連事業体、およびサービスプロバイダーを対象としています。保護されていない識別可能な健康情報の侵害後、対象ベンダーおよび関連事業体は個人とFTCに通知しなければならず、個人への通知は一般的に発見から60暦日以内に不当な遅延なく行われる必要があります。[2] 500人以上の影響を受けた居住者を含む特定の侵害にはメディア通知も必要ですが、HIPAAが対象とする活動およびHIPAAビジネスアソシエイトとして実施される活動は除外されます。アプリがコンシューマー入力を受け入れる場合、またはトラッカーが別の健康アプリにデータを送信する場合、トラッカーメーカーは対象となる可能性があります。2026年1月1日より、カリフォルニア州のCCPA規制も、対象企業が消費者の健康情報の非雇用処理を行う前にプライバシーリスクを評価することを義務付けており、2026年以前から継続している処理に対する評価は2027年12月31日までに完了する必要があります。
先進パッケージングのサプライボトルネック
コンパクトなウェアラブルパッケージングへの一つのルートである選択的トランスファーモールディングは、開発者の製造プロセスの選択肢を狭める可能性のあるカスタムツーリングを必要とします。USIは、選択的封止における従来の選択的トランスファーモールディングのカスタムツーリングは約260,000米ドルから300,000米ドルかかり、多くのプロジェクトでは正当化できないと述べました。同サプライヤーはまた、選択的モールド領域の内外のコンポーネント間の間隔を広げる抜き勾配についても説明しました。USIはまた、モールドランナーが封止されないままにする予定の領域をカバーする可能性があることも指摘しています。このプロセスを検討している開発者にとって、初期ツーリングのコミットメントは、経済的に追求できるコンパクトなデザインを制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
確立されたウォッチと拡大するビジュアルインターフェーススマートウォッチは2026年のウェアラブルテクノロジー市場規模において45.42%のシェアを占めました。ピュー・リサーチ・センターは、2026年2月17日〜23日に実施した調査で、米国成人の37%がスマートウォッチを所有していると回答したことを明らかにしました。[3] Huaweiも、2025年9月24日時点でWATCH GTスマートウォッチシリーズの累計グローバル出荷台数が5,400万台を超えたと報告しています。最大のセグメントは、所有側と生産者出荷側の両方で規模の例を持ち、それぞれが異なる母集団を反映しています。その所有者基盤は、ウォッチメーカーに対し、後継モデルとソフトウェアアップデートを通じて提供される新しいリスト機能のオーディエンスを提供します。
ヘッドマウントディスプレイは最も成長が速いセグメントであり、2027〜2032年の予測CAGRは18.6%です。Metaは、2025年にQuestのユニークユーザー数が過去最高を記録したと報告しました。Amazonのデリバリーグラスは、ナビゲーション情報、危険情報、配送タスクのヘッドアップディスプレを提供します。Questはコンシューマーエンターテインメントに、Amazonのグラスはルートでのデリバリーアソシエイトにサービスを提供しており、ヘッドマウントディスプレイには娯楽と職場という別々の需要源があります。


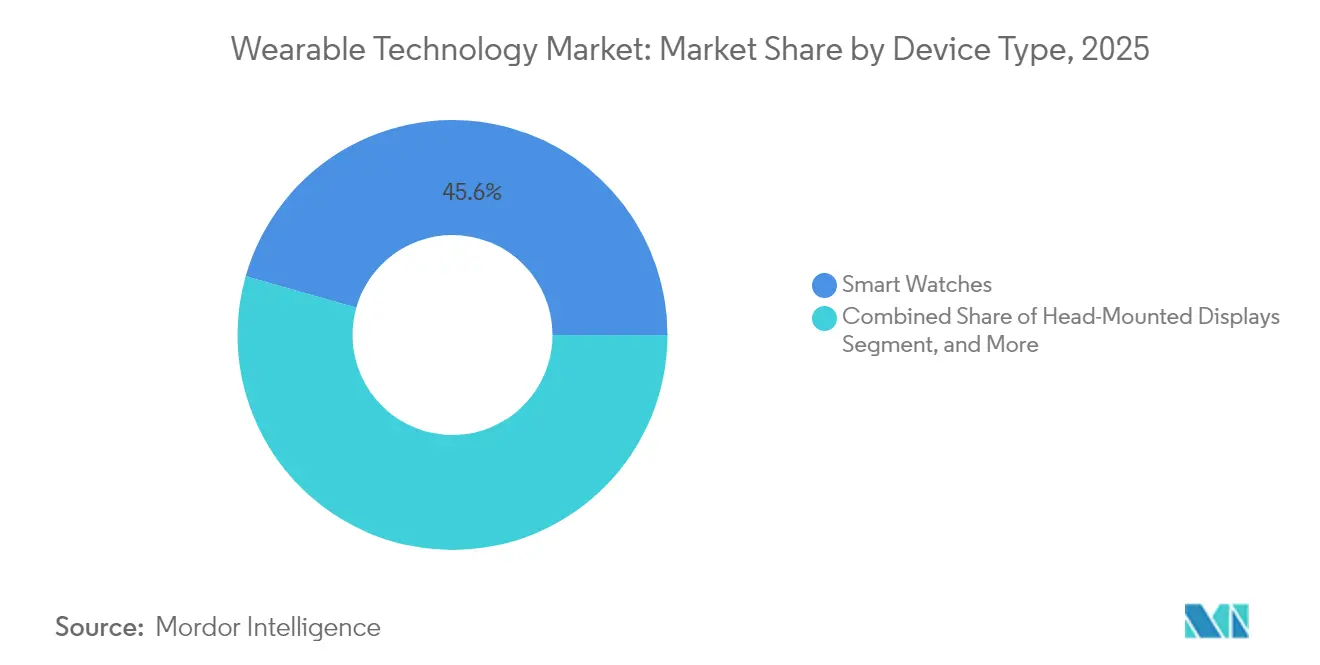
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
コンポーネント別:
特化したセンシングとバッテリー設計センサーは2026年のウェアラブルテクノロジー市場シェアの28.61%を占めました。2026年1月までに、Boschはアプリケーション全体で180億個以上の微小電気機械システム(MEMS)センサーの累計販売を報告しており、その子会社であるBosch Sensortecはウェアラブルをはじめとする市場にサービスを提供しています。2026年3月、Sensortekはフラッグシップウェアラブルデバイス向けの次世代光学スキンセンサーの出荷を報告しました。最大のセグメントは、確立されたMEMSサプライヤー基盤と、光学センシングコンポーネントを含むウェアラブルエレクトロニクス向けの専門的な開発を組み合わせています。
バッテリーは最も成長が速いセグメントであり、2027〜2032年の予測CAGRは19.4%です。Metaは2026年6月にRay-Ban Displayグラス向けの248 mAhスチール缶セルについて説明し、スクリーンには短時間のバーストではなく持続的な電力が必要であると述べました。この要件により、バッテリーのサイジングはウェアラブルディスプレイのワークロードと直接的な関係を持ち、エネルギー貯蔵はグラス全体の機能設計の中に位置づけられます。この例は設計責任をウェアラブルメーカーに置いているため、セルサプライヤーの機会はそのメーカーの特定のディスプレイワークロードへの対応にかかっている可能性があります。

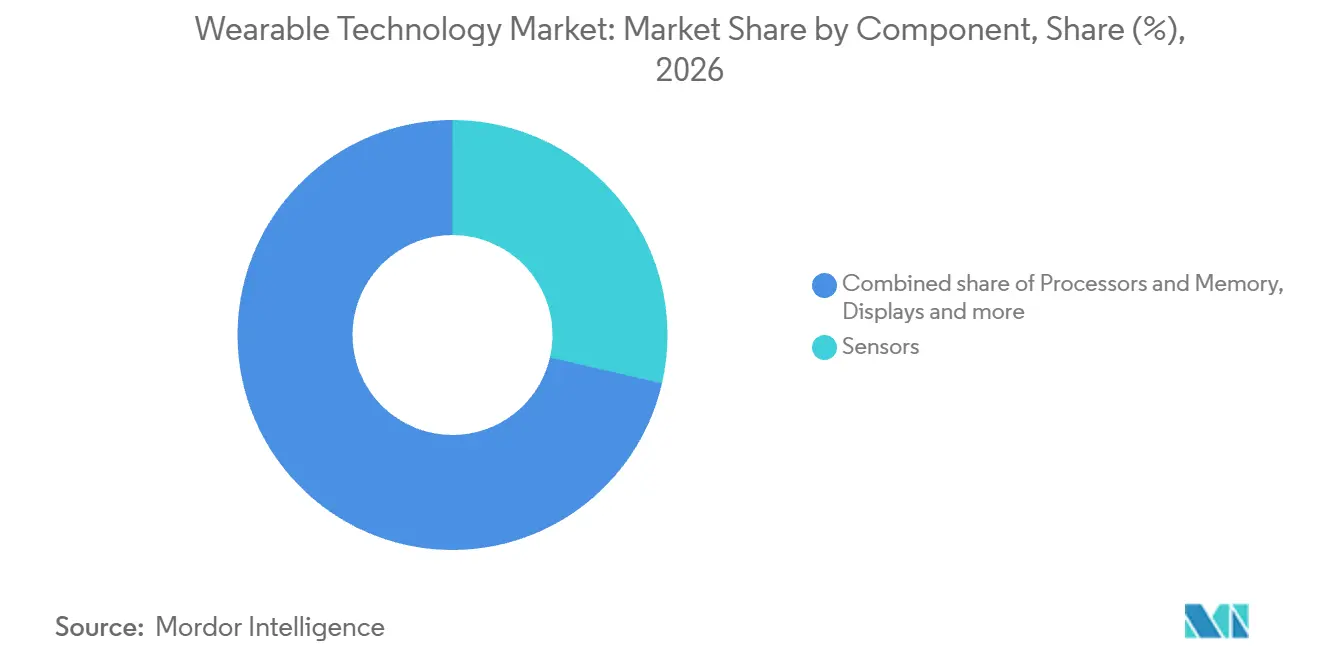
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
接続技術別:
ペアリングデバイスとセルラーサービスBluetoothおよびBLEは2026年のウェアラブルテクノロジー市場の61.18%を占め、接続技術別で最大のセグメントを形成した。Bluetooth SIGの2025年レポートはABI Researchを引用し、Bluetooth対応のスマートウォッチ、アクティビティトラッカー、スマートウェア、スマートリングが2030年までに年間3億8,700万台以上のデバイス出荷を超えると予測した。この予測は4つのデバイス形態にわたり、Bluetoothに複数の製品カテゴリーにまたがる接続の役割を与えている。デバイスメーカーにとって、ウェアラブルテクノロジー市場のトレンドはBluetoothを共通の設計要件とし、センシングとソフトウェアがペアリングされたウェアラブルを差別化するタスクを決定する。
セルラー(LTE/5G)は最も成長が速いセグメントであり、2027年から2032年にかけて18.4%のCAGRが予測されている。2025年9月19日、Deutsche Telekomはドイツでのアップルウォッチシリーズ11、ウルトラ3、SE 3向けに5G RedCapの提供を開始した。同社のMagentaMobilおよびSmart Connectの料金プランにはすでに5Gが含まれており、5Gが利用できない場所ではLTEへのフォールバックが設けられていた。このオファーは、既存の料金プラン体系の中にウェアラブルの無線アップグレードを位置づけ、オペレーターチャネルに具体的なデバイスとサービスの提案を提供した。カバレッジ条件がメリットの利用方法を規定したため、差別化はネットワークアクセスとウォッチ機能の組み合わせに依存した。
エンドユーザー産業別:
コンシューマースケールと臨床統合コンシューマーエレクトロニクスは2026年のウェアラブル支出の56.55%を占め、大のセグメントとなった。Apple社は2025年度のウェアラブル、ホーム、アクセサリーの統合カテゴリーにおける純売上高として357億米ドルを報告し、2024年度の370億米ドルから4%減少した。このカテゴリーには、スマートウォッチ、ワイヤレスヘッドフォン、空間コンピューターのほか、ホーム製品やアクセサリーが含まれていた。健康トラッキングの文脈では、Rock Healthの2025年調査により、米国成人の46%がウェアラブルを所有しており、2015年の13%から33パーセントポイント上昇したことが明らかになった。所有率の増加はウェアラブルテクノロジー市場における健康トラッキング製品のより広い消費者基盤を支え、Appleのウェアラブルポートフォリオはリスニングおよび空間コンピューティングの追加用途にも対応している。
ヘルスケアおよび医療用途は最も成長が速いセグメントを形成しており、2027年から2032年にかけて19.7%のCAGRで拡大すると予測されている。ロサンゼルスのある学術医療センターでは、2023年から2025年の間に843人の患者がコンシューマーウェアラブルを電子健康記録に接続した。そのグルプのうち692人、すなわち82%が3ヶ月時点でアクティブに接続されたデバイスとの関与を維持していた。患者の大多数が3ヶ月間接続を維持したことで、この単一施設の結果は、患者自身が接続したコンシューマーウェアラブルを中心に構築された継続的なヘルスケアアプリケーションとしての記録統合を支持するものとなっている。
地域分析
北米ウェアラブル技術市場
北米は2026年のウェアラブルテクノロジー市場規模の31.32%を占めました。Essence Healthcareの2026年米国メディケアアドバンテージプランはイリノイ州、ミズーリ州、アーカンソー州、ケンタッキー州、インディアナ州で提供され、一部にはOura Ring、アプリ、メンバーシップが追加費用なしで含まれていました。Essenceは、Oura Ring、アプリ、メンバーシップを、外来受診の間の潜在的な健康上の懸念に対する医師主導のケアに結びつけ、ウェアラブルによるモニタリングのための米国支払者チャネルを示しました。Essenceは2027年の多くのプランでこのベネフィットを廃止すると述べており、このチャネルに依存するベンダーは各プランのベネフィット更新決定に結びついた需要に直面します。
アジア太平洋地域ウェアラブルテクノロジー市場
アジア太平洋地域は最も急成長する地域であり、2027年~2032年の予測期間に19.8%のCAGRが予測されています。2026年1月1日からの中国のプログラムは、消費者1人あたりカテゴリーごとに1品目の適格品目について、割引後最終価格の15%を補助し、スマートウォッチとリストバンドをまとめてスマートグラスとともにカバーしました。地方当局がプログラムを実施し、品目価格の上限は6,000人民元(853米ドル)、補助金の上限は500人民元(71米ドル)でした。アジア太平洋地域では、Metaは2026年9月23日にシンガポールでグラスが利用可能になったと述べました。補助金は適格な中国の購入者の購入価格を引き下げ、MetaのシンガポールでのスタートはMetaのグラスの購入チャネルを追加し、地域内での小売アクセスを拡大しています。
欧州では、Medtronicが2025年5月に、病院および在宅病院での使用のためにCorsano Healthの医療認定マルチパラメーターウェアラブルを西欧で独占的に販売することに合意しました。中東では、マディナ・ヘルス・クラスターがセハ・バーチャル・ホスピタルとともに、サウジアラビアの2026年ハッジシーズン向けにスマートウォッチによるバイタルサインモニタリグを導入しました。アフリカでは、GSMAの2025年レポートがガーナにおける新興の認知症ケア用途と、南アフリカにおけるhearX Groupのスマートフォン接続型聴力検査について説明しました。エジプトの医薬品庁は2026年4月、CE認証を受けた地元工場が登録または再登録申請において参照国の自由販売証明書、安定性試験、生体適合性報告書を省略することを許可し、その他の必須書類と当該試験および報告書を要求する裁量を保持しました。南米では、ブラジルはウェルネス向けに販売されるものであっても、臨床パラメーターウェアラブルの販売前にAnvisaの規制化と安全性および性能の実証を要求しており、欧州およびサウジアラビアの例における販売業者およびケアプロバイダーチャネルとは異なる規制上の認可を区別しています。
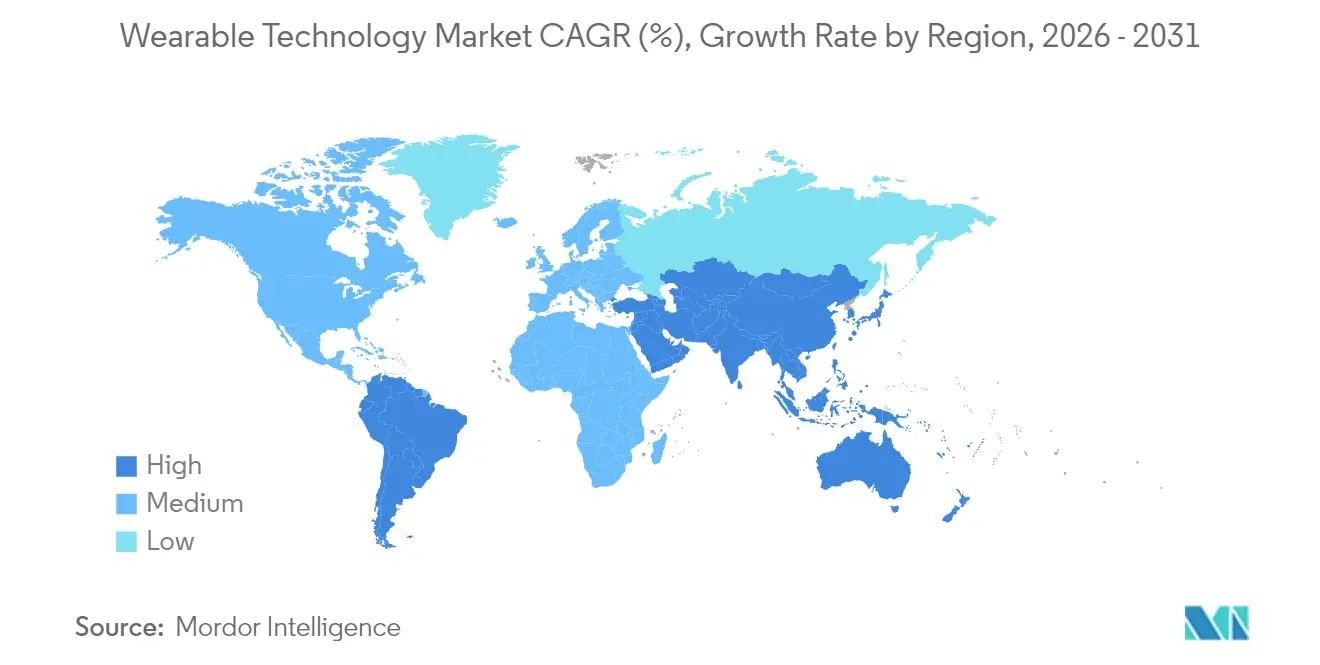
地域版
規制の枠組みと見通し
この比較は、医療機器として適格なウェアラブル製品を販売するメーカーの観点から選択された管轄区域をカバーしています。品質システム、市販後監視、および現地参入ステップは商業化の異なる部分に影響を与えるため、申請ートと継続的な義務の両方が評価に関連します。英国内では、この比較はグレートブリテンの医療機器フレームワークをカバーしています。固有デバイス識別(UDI)はデバイスのラベリングと規制データを結びつけ、義務は適用されるフレームワークによって定義されます。
規制テーブル
| 決定要因 | 米国 | 英国 | 中国 | エジプト | アラブ首長国連邦 | ブラジル |
|---|---|---|---|---|---|---|
| 主要当局 | 食品医薬品局 | 医薬品・医療製品規制庁(MHRA) | 国家薬品監督管理局 | エジプト医薬品庁 | エミレーツ医薬品機構(EDE) | Anvisa |
| 主要な規制文書または方向性 | 品質マネジメントシステム規制、21 CFR Part 820、2026年2月2日施行 | グレートブリテン市販後サーベイランス改正、2025年6月16日施行;2026年3月の市販前改革および国際依拠計画 | 医療機器の製造品質管理基準(GMP);2026年11月1日に改訂予定 | 認証デバイス登録ガイドライン;2026年5月のUDIラベリングおよび再使用可能デバイスマーキングガイダンス | 医療機器販売承認サービス;2026年6月24日のマルチエージェント機能発表 | RDC No. 751/2022;RDC No. 591/2021 UDIフレームワーク;2026年3月1日より稼働のUDIデータベース(SIUD) |
| 商業的効果 | 完成デバイスメーカーが商業流通を意図する場合の適用品質システム義務 | グレートブリテンにおけるメーカーのサーベイランス、報告、是正措置、定期レビュー義務 | メーカーの品質管理要件が強化される予定 | 国際品質証明書を保有する輸入品および国内品向けのMeDevice申請ルート | マーケティングオフィスまたは医療倉庫の有効なライセンスを伴うホルダー登録が製品登録に先行 | クラスI/II届出およびクラスIII/IV承認;外国企業は輸入・流通製品に責任を持つ法的に設立されたブラジルのパートナーが必要 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし | 強化 | 強化 | 緩和 | 変化なし |
米国の「中」および「変化なし」はQMSRの2026年2月2日施行を反映し、グレートブリテンの同じ判断は2025年6月16日施行のサーベイランスベースラインを維持しています。これは、オーストラリア、カナダ、または米国で承認されたデバイスへのより迅速なアクセスを提案する2026年5月8日の市販前規則草案が、2026年秋の議会への提出予定を待っているためです。中国の「強化」の見方は2026年11月1日に予定されているGMP改訂に続くものであり、エジプトの2026年5月のガイドラインはメーカーまたはエージェントに対象デバイスのUDI記録の維持を義務付け、ラベルキャリアおよび再使用可能デバイスのマーキング執行タイミングは後日発表に委ねています。アラブ首長国連邦の「低」評価は事前のホルダー登録とライセンスを受けた現地仲介業者を反映し、「緩和」の見方は輸入・流通の選択肢を広げるマルチエージェント機能の2026年6月24日の発表に続くものです。ブラジルの「中」および「変化なし」は、リスクベースの届出と承認をアクセスのベースラインとして維持し、2025年7月10日以降に製造されたデバイスのクラスIV UDIラベリングと2026年3月1日より稼働のSIUDが、これらの参入ルートと並行してリスククラスおよび義務タイプ別に段階的な識別義務を実施しています。
バリューチェーンの段階
このチェーンは、ウェアラブルプラットフォーム、シスムインテグレーション、デバイス商業化、アフターケアの間の引き渡しを比較しています。Luxshare Precision Industry Co., Ltd.の2025年の事業には、AIグラス、スマートウォッチ、バンドなどのフォーマットにわたるウェアラブルシステムインテグレーションが含まれていました。この広さにより、プラットフォーム設計から完全な身体装着型システムへの移行は重要な調整ポイントとなっています。各段階は、プラットフォームおよびインテグレーション販売から完成デバイスおよびオプションのサービス契約まで、異なる収益メカニズムを持っています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ウェアラブルプラットフォーム供給 | Qualcomm Technologies, Inc.などのプラットフォームサプライヤー | プラットフォーム販売 | プラットフォームアーキテクチャ変更時の再設計 | デバイス更新前に代替アーキテクチャを認定 |
| システムインテグレーション | Luxshare Precision Industry Co., Ltd.などのウェアラブルシステムインテグレーター | システインテグレーション収益 | 統合モジュール全体の設計変更 | モジュラーインターフェースと段階的バリデーションの使用 |
| デバイス商業化 | Garmin Ltd.などのウェアラブルデバイスブランド | 完成デバイス販売 | 個々の購入者へのルートへの依存 | 小売および直接流通オプションの維持 |
| アフターケア | Apple Inc.などのオプションサービスプランプロバイダー | サービスプラン料金 | カバレッジはプランと場所によって異なる | サービスコミットメントを現地プランカバレッジに合わせる |
| 情報源: Mordor Intelligence | ||||
オプションのアフターケアは、初期ハードウェア納品を超えて商業的関係を延長することができます。Apple Inc.はApple StoreおよびApple Watch向けAppleCareを認定プロバイダーを通じて提供しており、カバレッジとサービスの可用性はプランと場所によって異なります。このプランはサービスの可用性を中心とした収益メカニズムを生み出し、サポート提供に初期デバイス販売とは別の商業的役割を与えています。AppleCareへの加入はオプションであるため、インテグレーションと完成デバイスの販売はサービスプラン販売なしに収益を生み出すことができ、購入者がカバレッジを選択した場合にアフターケアが収益を追加します。
競争環境
市場集中度
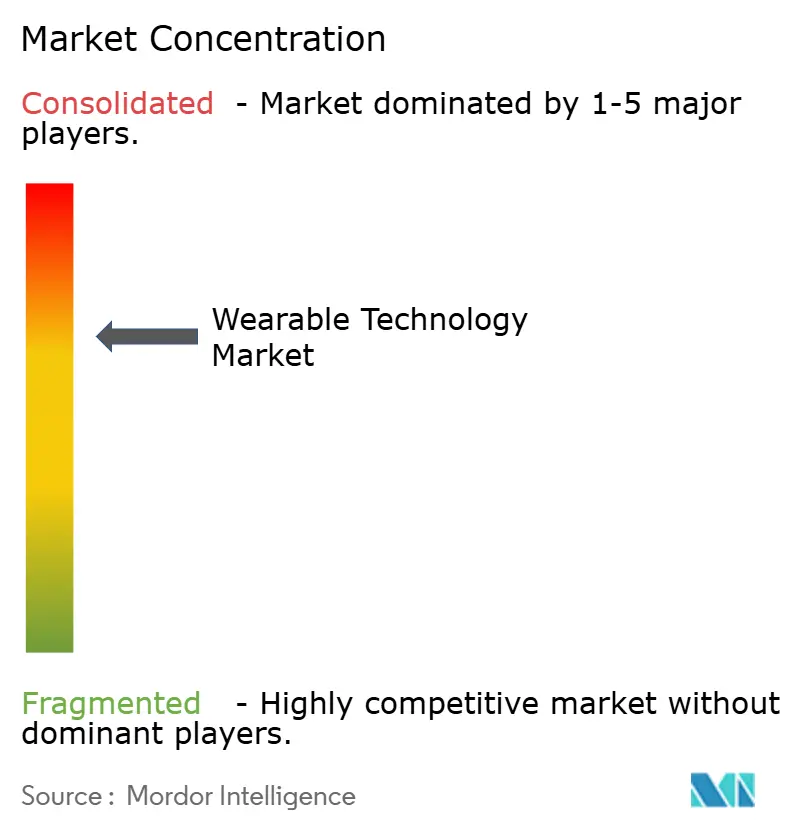
競争はApple Inc.、Samsung Electronics Co., Ltd.、Xiaomi Corporation、Fitbit LLC (Google)、Sony Group Corporationなどの確立されたデバイスブランドを中心に適度に集中しています。Apple Inc.は2025年9月にApple Watch Ultra 3を衛星通信、5Gセルラー機能、拡張された健康、フィットネス、安全機能とともに発表しました。Samsung Electronics Co., Ltd.は2025年10月21日にSamsung.comおよびSamsungエクスペリエンスストアを通じてGalaxy XRヘッドセットの米国販売を開始し、GoogleおよびQualcommと共同開発したAndroid XRを使用しました。Sony Interactive Entertainmentは2025年3月からPlayStation VR2の希望小売価格を引き下げ、現地の発効日とバンドルの可用性は国または地域によって異なりました。Apple Inc.は手首装着型の健康および接続機能で競合し、Samsung Electronics Co., Ltd.とSony Group Corporationはプラットフォームパートナーシップと低価格設定を通じてヘッドセット購入者を追求しています。
Googleは2025年8月にPixel Watch 4を発表し、スマートウォッチとて初めてのスタンドアロン衛星通信と説明しました。Googleのフィットネスウェアラブルラインナップには、Pixel Watchとともに、画面なしのFitbit AirなどのFitbitブランドのトラッカーも含まれています。このポートフォリオは手首での独立した通信と複数のフィットネスデバイスフォーマットを組み合わせ、消費者のコミュニケーションとフィットネスタスクに対応する複数の方法を同社に提供しています。Googleは2026年10月12日にFitbit Edge(次世代フィットネストラッカー)を発表し、そのラインナップに別のフォーマットを追加しました。
Xiaomi Corporationは2025年のウェアラブル収益が前年比30.7%増加したと報告しました。同社はこの増加を主に中国本土でのスマートバンドとスマートウォッチの出荷台数と平均販売価格の上昇に起因するとしました。この結果は、ボリューム実行と製品価格設定を同じ商業方程式に置き、サプライヤーの収益成長が出荷需要と価格実現の両方を反映できる理由を示しています。Xiaomi Corporationはまた、2025年のグローバルウェアラブルバンド出荷台数が22.6%増加し、Omdiaによると世界1位にランクされたと報告しました。バンドとウォッチの挑戦者にとって、中国本土の結果は競合他社の収益成長をボリュームと価格の両方に結びつけ、グローバルバンドランキングはその国内パフォーマンスを超えた競争規模を示しています。
ウェアラブル技術産業リーダー
-
Apple Inc.
-
Samsung Electronics Co., Ltd.
-
Xiaomi Corporation
-
Fitbit LLC (Google)
-
Sony Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ウェアラブルテクノロジー市場 このレポートでカバーされる企業
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Alphabet Inc. (Google LLC)
- Meta Platforms, Inc. (Oculus)
- Sony Group Corporation
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Garmin Ltd.
- Fitbit LLC (Google)
- Microsoft Corporation
- HTC Corporation
- BOE Technology Group Co., Ltd.
- Qualcomm Technologies, Inc.
- Corning Incorporated
- Valencell, Inc.
- Zepp Health Corporation
- Fossil Group, Inc.
- Vuzix Corporation
- Magic Leap, Inc.
- Mobvoi Information Technology Co. Ltd.
市場参加者にとっての主要な機会
この比較は、職場での使用と選択された入院患者モニタリングに関する商業的な開口部に焦点を当てています。2026年、サバンナ・リバー・ミッション・コンプリーションは、サバンナ・リバー・サイトでエネルギー省の液体廃棄物ミッションを支援する作業員向けに500台のウェアラブルアームバンドを提供しており、2025年の250台から増加しました。2025年、同サイトのアームバンドは6,000件以上のモニタリングイベントを記録し、監督者が従業員を冷却させるために作業を一時停止または変更できるようにした2,000件の介入を引き起こしました。この請負業者の使用は、ウェアラブルモニタリングと作業中の熱暴露に関する具体的な決定を結びつています。
市場機会テーブル
| 機会 | 今なぜか | 購入者・リードセグメント | 推奨プレイ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 作業現場の熱モニタリングデバイス | 産業展開の運用 | 作業員の熱暴露を管理する産業請負業者 | ウェアラブルモニタリングを特定の作業現場に合わせる | サイトのモニタリングタスクへの適合性 | 職場向けウェアラブルメーカー |
| ウェアラブルフリート実装 | 拡大されたデバイスフリートがサポートタスクを広げる | 作業現場フリートオペレーター | デバイス展開とメンテナンスサポートを組み合わせる | サイトのデバイス全体でのサポートの調整 | ウェアラブル展開およびサービスプロバイダー |
| 選択された入院患者モニタリング | シンガポールの国立大学病院(NUH)は2026年7月に、翌年にわたって入院患者のバイタルサインモニタリングの最大10%をスマートウォッチでサポートすることを目標として発表しました | 適切な患者グループを評価している病院 | 選択されたケア設定内でモニタリングを検証する | ケア設定の適合性と安全性評価 | 医療用ウェアラブルメーカーおよび臨床統合プロバイダー |
産業および臨床の購入者は、誰がモニタリングを受け、スタッフがどのように対応するかについて異なる決定に直面しています。2026年7月、NUHの外科部長は、より広いスマートウォッチの使用に対する考慮事項として患者の安全性、臨床的文脈、技術の適合性を特定しました。したがって、熱暴露モニタリングはサバンナ・リバーで示された最も明確な開口部であり、デバイスの提供が請負業者の確立されたアラートおよび対応ワークフローに対応できます。
最近の産業開発事情 ウェアラブルテクノロジー市場
- 2026年10月:Googleは10月12日にFitbitブランドのウェアラブルラインナップの次世代フィットネストラッカーであるFitbit Edgeを発表しました。
- 2026年9月:Metaは9月23日にシンガポール、韓国、メキシコ、アラブ首長国連邦へのMetaグラスの提供拡大を開始しました。
- 2026年9月:Apple Inc.は9月18日に世界中のApple Storeでアップル ウォッチ シリーズ12とApple Watch Ultra 4をデビューさせました。
ウェアラブルテクノロジー市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバルウェアラブルテクノロジー市場は、センサー、ソフトウェア、または接続性を通じてデータを取得し、通知を提供し、またはデジタルサービスを可能にする、身体に装着された接続型電子デバイスへの年間支出を測定します。世界規模のデバイス販売および直接帰属可能なウェアラブルソフトウェアとサービス収益をカバーします。
対象外の範囲:非接続型の個人用アクセサリー、装着を目的として設計されていない標準的なコンシューマーエレクトロニクス、および入力品または交換部品として個別に販売されるプロセッサー、メモリ、センサー、ディスプレイ、バッテリー、接続性ICは除外されます。
セグメンテーション概要
- デバイスタイプ別
- スマートウォッチ
- 耳装着型デバイス
- ヘッドマウントディスプレイ
- スマートクロージング
- リストバンド
- コンポーネント別
- プロセッサおよびメモリ
- センサー
- ディスプレイ
- バッテリー
- 接続性IC
- ソフトウェアおよびサービス
- 接続技術別
- ブルートゥースおよびBLE
- セルラー(LTE/5G)
- Wi-Fi
- NFCおよびUWB
- 衛星およびLP-WAN
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- ヘルスケアおよび医療
- 産業および企業向け
- 防衛および公共安全
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジアその他
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コンシューマー所有パターンに関するピュー・リサーチ・センターの調査、世界保健機関のウェアラブル身体活動測定レポートおよびグーバルデジタルヘルス戦略、ならびに健康介入とサービスの分類などのソースを活用します。これらの資料は、アナリストが採用状況、測定実践、臨床利用、およびデバイス連携サービスがケア環境にどのように適合するかを確認するのに役立ちます。
企業の年次報告書、投資家向け資料、製品開示、および信頼性の高いテクノロジー・ヘルスケア系プレスは、公開証拠を三角測量するための販売、出荷、価格設定、ローンチ、償還、およびチャネルのコンテキストを提供します。これらの指定ソースは網羅的なものではなく例示的なものであり、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイは、デバイスメーカー、コンポーネントおよびソフトウェアサプライヤー、ディストリビューター、医療バイヤー、エンタープライズユーザー、および地域スペシャリストを対象とし、回答者は対象デバイスタイプおよびエンドユーザー産業全体から選定されます。その意見は、出荷、販売価格、サービス収益、採用、および交換パターンに関する二次ソースの解釈を検証し、商業的定義の違いを明確にし、欠落している証拠を特定するために活用されます。回答または公開証拠が重要なギャップを解消しない場合、アナリストは不確実性を文書化し、別のソースまたは回答者タイプからの裏付けを求め、独立した市場シグナルに対して推定値を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:15% | アジア太平洋:40% |
| 中位層:60% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 小規模プレイヤー:15% | マネージャー:50% | 南北アメリカ:25% |
市場規模算定と予測
モデルは、完全な接続型ウェアラブルデバイスおよび直接帰属可能なサービスへのグローバルエンドユーザー支出のトップダウン推定から始まり、サプライヤー収益の積み上げ、チャネル証拠、およびサンプリングされた平均販売価格と出荷台数の積を通じて、選択されたデバイスおよび地域の合計を確認します。アナリストは、デバイス出荷台数と実現価格、完全デバイス価格内のコンポーネント含有量、接続性能力、バイヤーの利用状況、および国レベルの販売からシェアを構築します。ソフトウェアとサービスの価値は一度だけカウントされ、バンドル価値も一度だけ含まれます。主要指標には、デバイスタイプ別出荷台数、平均販売価格と製品ミックス、接続デバイスの採用状況、医療およびエンタープライズ展開シグナル、ならびにサービスアタッチメントまたはサブスクリプション収益が含まれます。2027〜2032年の見通しについては、多変量回帰を用いて価値成長を出荷台数、価格とミックス、採用状況、および展開指標に関連付けることができ、製品ローンチ、償還、または地域採用が実質的に異なるパスを生み出す場合にはシナリオ分析が使用されます。専門家は、変数レベルの仮定が購買および供給条件と一致しているかどうかを検証します。選択されたボトムアップ確認に同等の出荷台数または価格詳細が欠如している場合、アナリストは最も近い文書化されたチャネルまたはサプライヤー証拠を使用し、仮定を内部的に記述し、トップダウン推定を管理フレームとして維持します。
データ検証と更新サイクル
アナリストは、企開示、貿易および出荷指標、公開採用証拠、およびエンドユーザーシグナルに対して推定値を三角測量し、合計、シェア、単位、年次整合性、および説明のない差異を確認します。外れ値は、承認前にソース定義、タイミング、通貨、または分類に遡って追跡され、その後、計算、境界適合性、および叙述の一貫性について別のアナリストによるレビューが行われます。重要な定義の矛盾または説明のない変動が残る場合、回答者に再連絡します。証拠基盤は毎年更新され、重要な製品、規制、償還、または供給イベントが入力を変更した場合にはサイクル間で更新され、新たな納品前パスで再度レビューされます。
Mordor Intelligenceのウェアラブルテクノロジー市場規模と他の公表推定値との比較
公表されている推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。グローバルウェアラブルテクノロジー市場は、センサー、ソフトウェア、または接続性を通じてデータを取得し、通知を提供し、またはデジタルサービスを可能にする、身体に装着された接続型電子デバイスへの年間支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、デバイスタイプ別出荷台数、平均販売価格と製品ミックス、接続デバイスの採用状況、医療およびエンタープライズ展開シグナル、ならびにサービスアタッチメントまたはサブスクリプション収益が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 302 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 92.9 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値302 ビリオン 米ドルを2年後に比較すると69.2%下回っています。より早い基準年により、この数値は本レポートの2027年測定前に位置しており、そのタクソノミーはフットウェアとネックウェアを別途分類しています。 |
| グローバルコンサルタンシーB | 87.19 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値302 ビリオン 米ドルを2年後に比較すると71.1%下回っています。より早い基準年により、この数値は本レポートの2027年測定前に位置しており、そのリストされたカテゴリーはスマートシューズ、ボディウォーンカメラ、エクソスケルトン、パッチ、およびヘルメットにまで及んでいます。 |
Mordor Intelligenceのアナリストは、企業開示、貿易および出荷指標、公開採用証拠、およびエンドユーザーシグナルに対して推定値を三角測量し、合計、シェア、単位、年次整合性、および説明のない差異を確認します。
レポートで回答される主要な質問
ウェアラブルテクノロジー市場の規模と予測される成長は?
2027年に3,020億米ドルと推定され、2027年~2032年の期間中に16.9%のCAGRで2032年までに6,593億米ドルに達すると予測されています。
ウェアラブルデバイスの採用を促進しているものは何ですか?
臨床センシング、エンタープライズスマートグラス、デバイス上のAIが新しい用途を支援しています。Amazonは2026年にさらに5,000台の配送グラスを展開しており、配送サービスパートナーのオーナーとそのチームの任意参加によるものです。
どのウェアラブルカテゴリーが支出をリードしていますか?
スマートウォッチが2026年の支出の45.42%を占めました。ヘッドマウントディスプレイは2027年~2032年の予測期間中に18.6%のCAGRで最も急成長すると予測されています。
ウェアラブルセクターで競合している企業はどこですか?
確立された参加者にはApple Inc.、Samsung Electronics Co., Ltd.、Xiaomi Corporation、Fitbit LLC (Google)、Sony Group Corporationが含まれます。
ウェアラブルサプライヤーの見通しを制限するものは何ですか?
米国では、適格な健康記録ベンダーはFTCの規則に基づく侵害通知義務を負っています。選択的トランスファーモールディングはまた、多くのプロジェクトが正当化できないツーリングコストを課す可能性があります。
ウェアラブルの主要な地域市場はどこですか?
北米が2026年の支出の31.32%を占めました。アジア太平洋地域は2027年~2032年の予測期間中に19.8%のCAGRで最も急成長すると予測されています。