
抹茶市場規模とシェア
Mordor Intelligenceによる抹茶市場分析
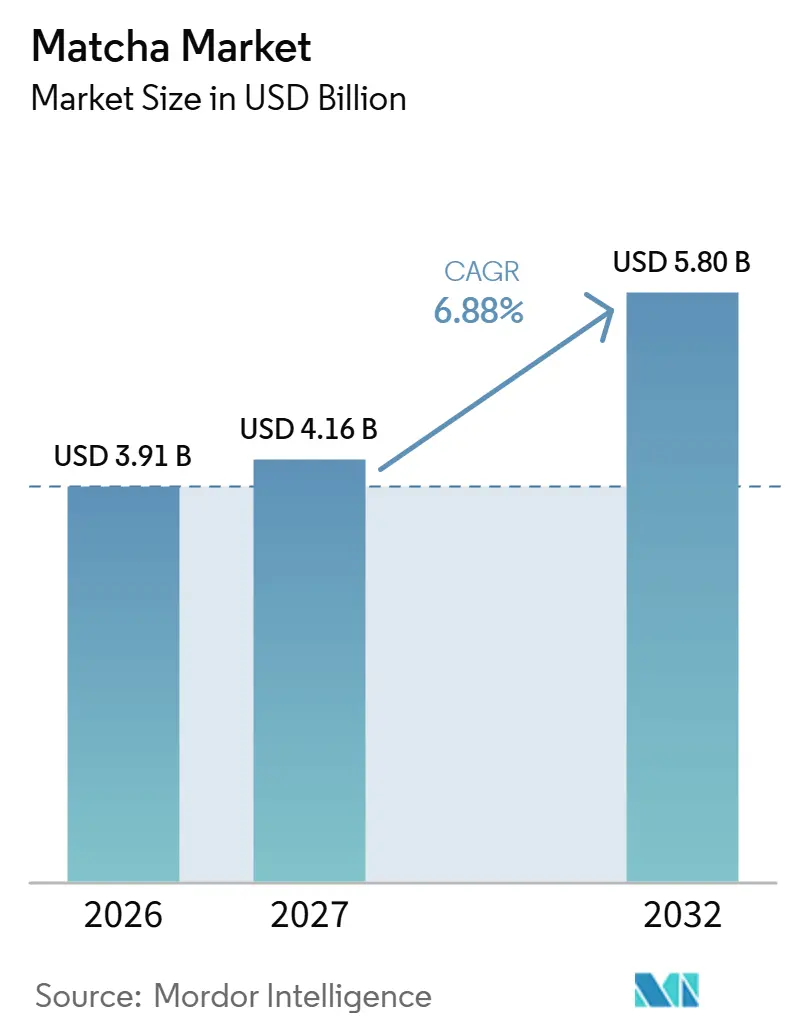
抹茶市場規模は、2026年の39.1億 米ドルおよび2027年の41.6億 米ドルから2032年には58.0億 米ドルに拡大し、2027年から2032年にかけてCAGR 6.88%を記録すると予測されています。
米国における需要は、抹茶の商業的な展開の場を拡大しており、健康効果を訴求した飲料の選択と、飲料・冷凍デザート・ベーカリーレシピへの応用をつなぐ役割を果たしています。パウダーはレシピ開発の余地を提供し、持ち運び可能なリキッドフォーマットは最終調製の一部をパッケージ内に取り込んでいます。競合他社の対応としては、加工能力の拡充と原産地・オーガニックポジショニングの組み合わせが見られ、原料の確保とプレミアム差別化がそれぞれ立した役割を担い、その需要に対応しています。幅広いアプリケーション需要により、アクセスしやすいオファーは顧客へのアプローチ経路を複数持つ一方、プレミアムセレモニアル製品は許容できる提供価格に厳しい上限が課せられています。
主要レポートのポイント
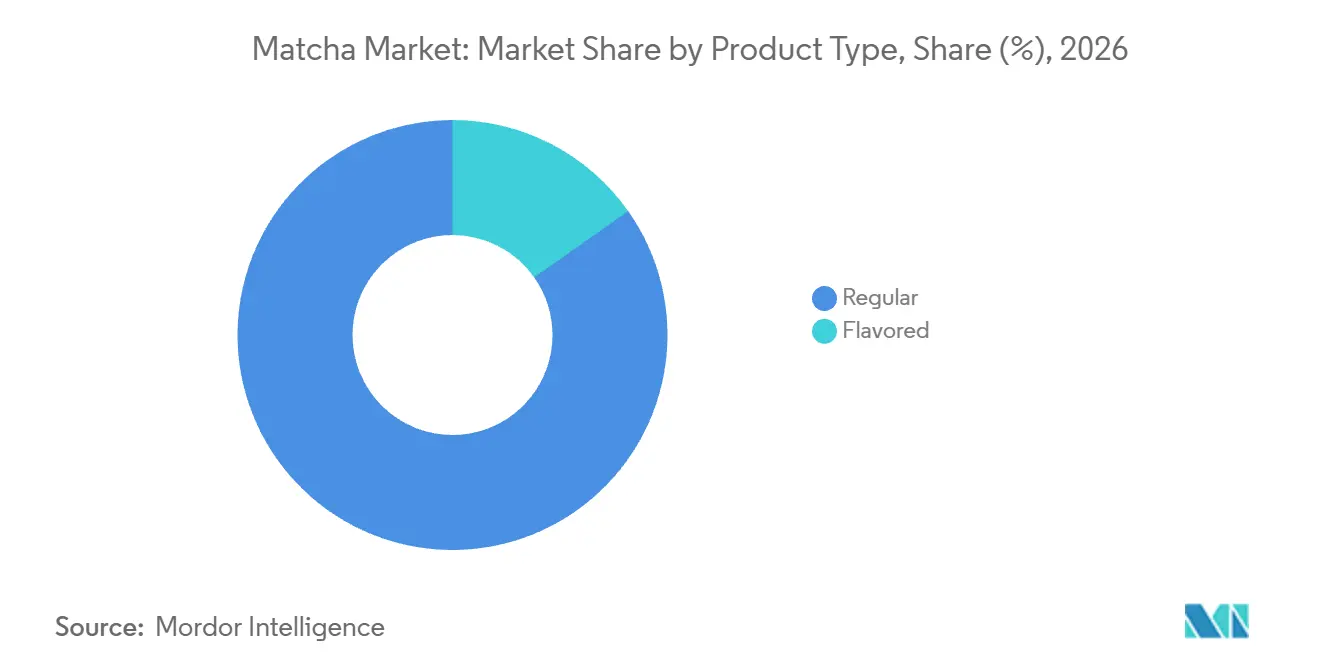
- 製品タイプ別では、レギュラー抹茶が2026年の抹茶市場シェアの84.78%をリードし、フレーバー抹茶は2027年から2032年にかけてCAGR 7.58%で最も速く成長すると予測されています。
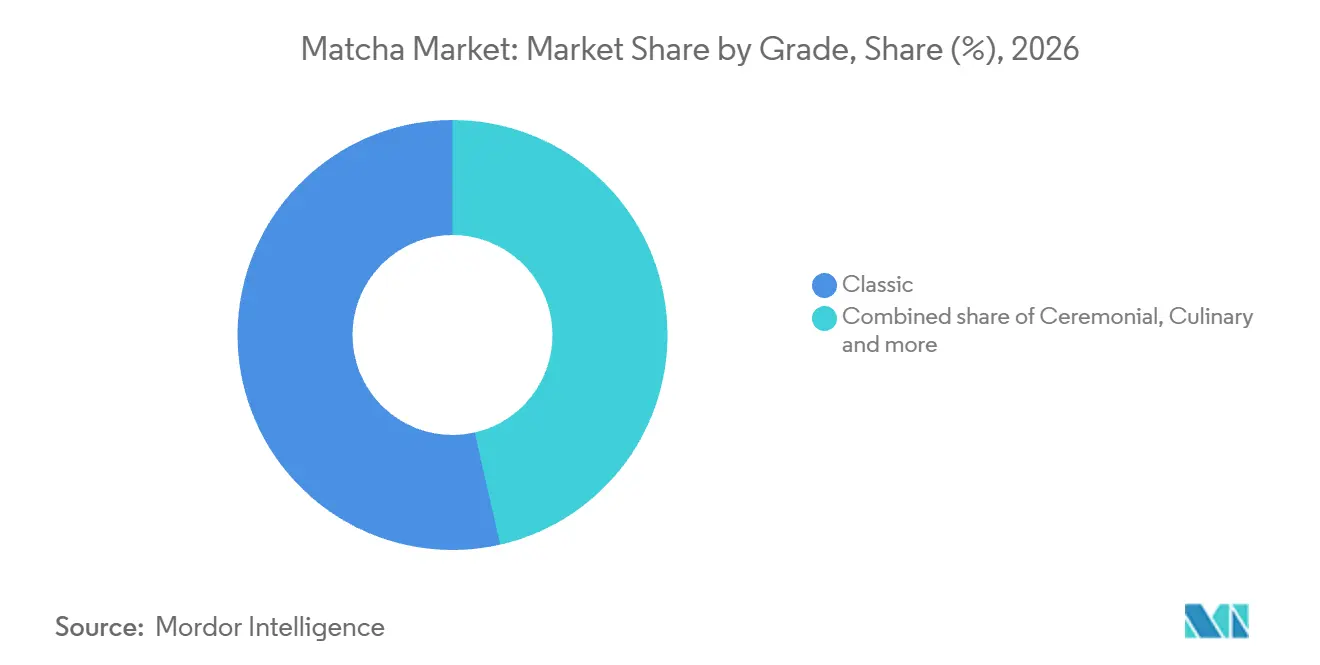
- グレード別では、クラシック抹茶が2026年の抹茶市場規模の53.56%のシェアを占め、セレモニアル抹茶は2027年から2032年にかけてCAGR 8.3%で最も速く成長するセグメントと予測されています。
- 形態別では、パウダーが2026年に56.72%のシェアでリードし、リキッド抹茶は2027年から2032年にかけてCAGR 8.7%で最も速く成長すると予測されています。
- 流通チャネルでは小売が2026年に71.77%のシェアでリードし、フードサービスは2027年から2032年にかけてCAGR 7.75%で最も速く成長すると予測されています。
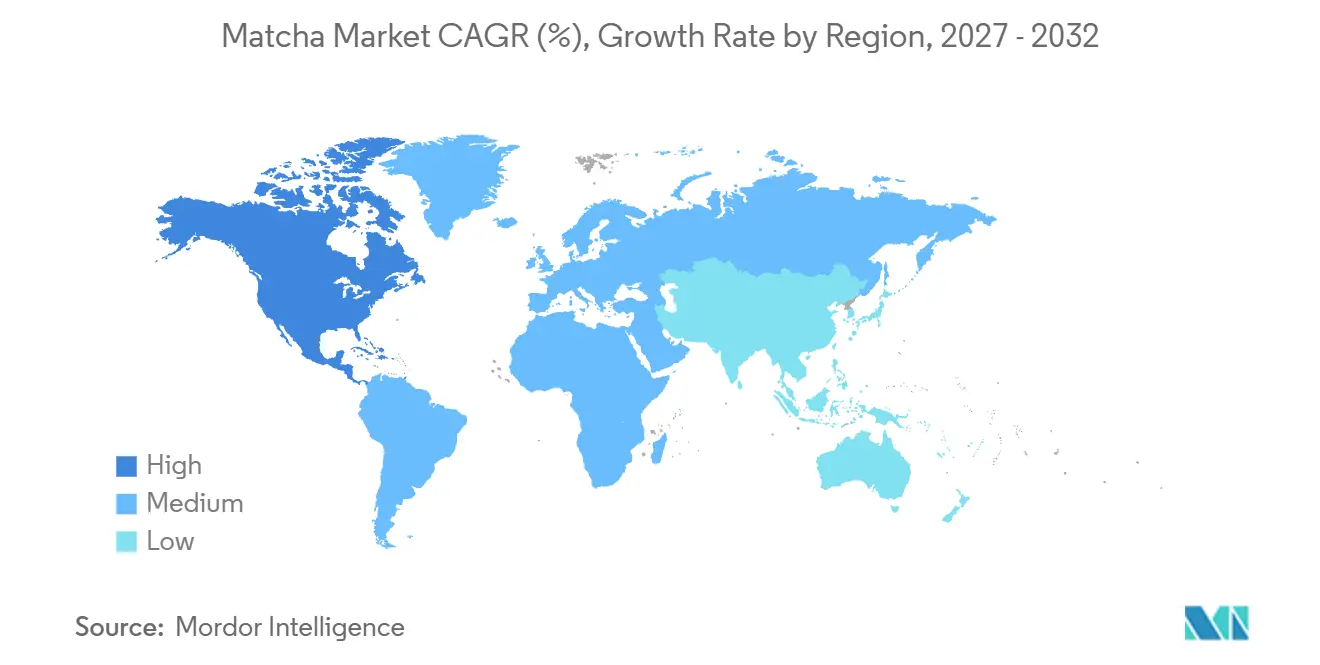
- 地域別では、アジア太平洋が2026年に44.3%の最大シェアを占め、北は2027年から2032年にかけてCAGR 7.95%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 機能性食品・飲料の人気 | +2.8% | 米国および英国 | 中期(2~4年) |
| 植物性・ビーガン食の拡大 | +1.6% | 北米(米国) | 中期(2〜4年) |
| eコマースおよびオンライン小売の成長 | +1.9% | 欧州(英国) | 短期(2年以内) |
| 製品イノベーションの増加 | +1.7% | 北米(米国) | 短期(2年以内) |
| プレミアム飲料への需要増加 | +1.1% | アジア太平洋(日本) | 中期(2〜4年) |
| アジア以外への地理的拡大 | +0.9% | 欧州(英国) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機能性食品・飲料の人気
明確なウェルネス目的を持つ飲料への需要は、フレーバーのみを超えた抹茶の市場機会を生み出しています。2026年5月には、米国成人の41%が1年以上前と比べて水分補給効果のある食品や飲料を求めていると回答しました。Ocado Retailは、コンブチャやプレバイオティクスソーダなどの製品を含む2025年4月23日終了の比較期間において、Ocado.comのヘルスドリンク売上が前年比54%増加したと報告しました。この幅広いカテゴリーへの支出は、抹茶サプライヤーに健康志向の飲料機会に対応する商業的な理由を与えています。米における水分補給への関心と英国のヘルスドリンク支出は、両国で共通のウェルネスメッセージのテストを支持しており、各オファーに合わせた特定の飲料ベネフィットを訴求しています。
植物性・ヴィーガン食の拡大
植物性飲料の成長により、抹茶サプライヤーは乳製品不使用の製品開発に適合したフォーミュレーションを通じて、利便性需要に対応する手段を得ています。Good Food Instituteによると、米国の植物性飲料(すぐに飲めるタイプ)の小売売上高とユニット販売数は2025年に二桁成長を記録しました。同機関は、コーヒーや紅茶・お茶飲料を含むすぐに飲めるタイプの飲料に対する流通拡大と消費者需要を売上増加の要因として挙げました。2025年10月、Green Beans Coffeeは米国のカフェで抹茶ラテを導入しました。セレモニアルグレードの抹茶パウダーは自然にヴィーガン対応であるとされており、飲料ベースを選定する開発者に関連するフォーミュレーション上の特性です。開発者はそのパウダーを乳製品不使用のレシピに活用できますが、完成した飲料が植物性の場面に対応するかどうかはの原材料によって決まります。
eコマースおよびオンライン小売の成長
オンライン小売は、飲料の代替品への関心を、カフェ以外の場所で抹茶を調製するための購入へと転換するとができます。Ocado Retailは、2025年4月23日終了の比較期間において、Ocado.comの抹茶売上が前年比67%増加したと報告しました。Ocadoはこの増加をカフェイン量が少ない代替品への探求に起因するものとしています。サプライヤーにとって、これは識別された消費者の好みを中心に構築されたマーチャンダイジングの提案であり、オンライン小売業者がショッパーへのアクセスを提供します。オンラインサプライヤーにとっての機会は、飲料の代替品の中で地位を確立することであり、抹茶を特定して求めているショッパーを超えた潜在的な顧客基盤を拡大することです。
製品イノベーションの増加
製品開発により、抹茶は異なる消費機会に対応するレストラン形態の原材料プラットフォームへと転換できます。2026年2月、Jack in the Boxは抹茶アイスラテとオレオ抹茶シェイクを米国全土の店舗で提供開始しました。ラテは抹茶に甘みのあるクリームとバニラを組み合わせ、レストラン内での飲料アプリケーションを創出しました。シェイクは抹茶にバニラアイスクリーム、オレオクッキークランブル、ホイップトッピングを組み合わせこの原材料をデザート調製品へと拡張しました。両アプリケーションを提供することで、抹茶サプライヤーは同一の取引関係を通じてレストランの飲料メニューとデザートメニューの両方に参加できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 代替スーパーフードとの競合 | -1.2% | 米国および英国 | 中期(2〜4年) |
| 新興市場における価格感応度 | -0.9% | 東南アジア(インドネシア) | 中期(2〜4年) |
| フレーバーおよび文化的受容の障壁 | -0.6% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 混入および品質の不均一性 | -0.4% | ドイツおよび中国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代替スーパーフードとの競合
競合スーパーフードは、購入者が抹茶そのものに対する好みを持たない場合、幅広いウェルネスドリンクの機会を満たすことができます。その場合、味、調製の手間、価格がこの原材料の代替を検討する理由となります。これにより、一般的な健康訴求のみに基づくオファーは、その独自性が抹茶に依存するレシピよりも市場にさらされやすくなります。サプライヤーはその露出を、自社製品を抹茶特有の使用機会に結びつけることで低減できます。それでも、ウェルネス主導のトライアルは、信頼性の高い原材料需要となるまでに繰り返しの販売努力が必要となる場合があり、抹茶を特定的に求めていない購入者の開拓にかかる商業的コストが増加します。
新興市場における価格感応度
プレミアムポジショニングは、より高品質な製品を検討する意欲があるインドネシアの抹茶愛飲者の間でも価格の上限に直面しています。2025年5月のYouGovの調査では、高品質のセレモニアル抹茶にプレミアムを支払う意向がある インドネシアの抹茶愛飲者の54%が、1杯あたり最大3 米ドルまで支払うと回答しました。[1] そのグループのうち1杯あたり5 米ドル以上支払うと回答したのはわずか12%でした。したがってプレミアム専用のオファーは、アクセスしやすい提供価格を持つラインナップと比べて、支払い意欲のある対象者が少なくなります。2025年12月、ITO EN Ltd.はハイエンド製品からより手頃な選択肢まで幅広い抹茶ラインナップを発表しました。エントリークラスの価格帯は参加者の裾野を広げる可能性がありますが、セレモニアルのサプライヤーはプレミアムへの関心を価格の無制限な引き上げへの許可として扱うことはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カスタマイズがレギュラー需要を支え、フレーバーフォーマットが調製を簡素化レギュラー抹茶は2026年の抹茶市場規模の84.78%のシェアを占めました。複数のレシピを開発する購入者にとって、フレーバーなしのベースは追加するフレーバーの選択を購入者の手に委ねます。その柔軟性により、各レシピに必要なフレーバーおよびハンドリング特性を満たす場合に限り、単一の抹茶原料を複数のフォーミュレーションにわたって活用することができます。カスタマイズは最終フォーミュレーションの段階で行うことができ、サプライヤーはベース抹茶の仕様集中しながら、アプリケーション開発者が各完成レシピに必要な他の原材料と組み合わせることができます。
フレーバー抹茶は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.58%と予測されています。Shinzo Matchaは2025年9月に自然フレーバーのパウダー抹茶ラテスティックパックを発売しました。この事前分量済みフォーマットは、消費者が選んだミルクに加えることを想定しており、抹茶を計量する必要をなくしています。ブランドにとっては、フレーバリングと計量が供給される抹茶製品の一部となり、消費者は最終的な飲料ベースを提供します。これにより、フレーバー抹茶がレシピの一部を担うサプライヤーの提案が生まれ、製品差別化が調製の利便性と結びつきます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
グレード別:
定常的なアプリケーション適合性がクラシックを支え、プレミアムラベルには定義が必要クラシック抹茶は2026年の抹茶市場シェアの53.56%を占めました。定番の抹茶ドリンクを開発するカフェにとって、定常的な調製向けに位置づけられたグードは、その特定のレシピにおけるパフォーマンスで評価できます。サプライヤーは、抹茶の特性と提供方法を明確に定義し、オペレーターが繰り返しの調製を通じてハウスドリンクを一貫して認識できるようにすることができます。カフェがクラシック抹茶の仕様を中心にハウスレシピを固定してしまうと、その仕様を変更することはオペレーターにドリンクの再フォーミュレーションを迫ることになります。
セレモニアル抹茶は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.3%と予測されています。2026年6月、Moku Matchaの共同オーナーRyan Conchingは、ハワイでセレモニアルと呼ぶトップグレードの抹茶に対する顧客需要について述べました。セレモニアルとは、公式なグレーディングシステムが存在しない製品カテゴリーにおいて、その小売業者が使用するグレードの説明でした。プレミアム購入者にとって、サプライヤー固有の製品説明はグレード名単独よりも大きな重みを持つ必要があります。プレミアムの区別を分かりやすく示すサプライヤーに有利に働く成長機会があります。なぜなら、共通のラベルが共通の製品基準を自動的に確立するわけではないからです。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
形態別:
加工規模がパウダーを支え、ボトルデザインがリキッドの用途を拡張パウダーは最大のセグメントであり、2026年の抹茶売上の56.72%を占めました。ITO EN Ltd.は2025年11月から日本での抹茶生産ラインを倍増させ、安定した供給体制の構築に取り組みました。追加の加工ラインは、自社で飲料や食品を調製する購入者への完成原材料の供給を支援できます。最終調製の管理は原材料の顧客が行い、加工業者は追加設備を反復可能な完成品フローへと転換しなければなりません。工場の拡張は、パウダーの入手可能性における製造面に対応するものであり、商業的な価値は使用可能な製品が原材料顧客に届いた時点で実現されます。
リキッド抹茶は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 8.7%と予測されています。2026年9月24日、ITO EN Ltd.は2026年10月5日より抹茶LOVEマッチャコーヒーラテおよびマッチャモンブランラテの日本全国発売を発表しました。[3] 両缶飲料は100%国産抹茶を使用しており、パッケージサイズはそれぞれ0.28リットルおよび170グラムです。これらのブレンドは、製造された飲料の中にフレーバーの組み合わせを取り込み、消費者にはパッケージされた一杯の飲料を提供します。メーカーにとって、この提案は抹茶原材料、そのフレーバーペアリング、そして容器を単一の完成品として調整することを意味します。
流通チャネル別:
小売が家庭用途を担い、フードサービスが飲料アプリケーションを構築小売は最大のセグメントであり、2026年に71.77%のシェアを占めました。Fresh Cupが引用したNIQデータによると、米国の抹茶の小売売上は2022年から2025年にかけて86%増加しました。家庭の購入者にとって、パッケージされた抹茶製品は、単一のカフェ訪問ではなく消費者自身の日常の中で複数の調製機会を支援できます。これにより、完成した抹茶製品を家庭での飲料・レシピ使用と結びつける小売業者の商業的役割が生まれ、購入者の各調製に対する管理権を保ちます。小売は、個別の一杯を調製するカフェを運営することなく、サプライヤーにそれらの家庭用途へのアクセスを提供します。
フードサービスは最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 7.75%と予測されています。Caffè Nero UKのアイスドリンク売上は2026年5月31日までの1年間で52%増加し、抹茶がその増加の大部分を占めました。この結果は、オペレーターの幅広い飲料ビジネス内における抹茶の商業的な用途として、調製済みドリンクを示しています。原材料サプライヤーにとって、オペレーターの抹茶メニューは多くの個別ドリンクの注文を通じて繰り返しの利用ケースを生み出すことができます。サプライヤーにとって、一度限りのメニュー導入を確保することよりも、カフェのアイスドリンクレシピに継続して存在することが重要です。
地域分析
アジア太平洋抹茶市場
アジア太平洋は2026年の抹茶市場シェアの44.3%を占め、最大の地域となりました。日本は2025年に抹茶の原料となる碾茶を6,200メトリックトン以上生産し、約10年前の生産量の約3倍となりました。碾茶の作付面積の拡大は、抹茶加工業者にとってより多くの原材料プールを支援できます。これにより、地域の農業基盤と完成品ビジネスが結びつきます。商業的な機会は、その作物の近くで加工価値を付加し、地域サプライヤーが葉の取引のみに依存するのではなく、完成した抹茶を販売できるようにすることです。
北米の抹茶市場
北米は最も速く成長する地域であり、2027年から2032年にかけてCAGR 7.95%と予測されています。Squareは、2025年第3四半期において加盟店間の抹茶注文数が前年比36.5%増加したと報告しました。Squareのプラットフォームを使用するカナダの加盟店は、2024年4月から2025年4月にかけて抹茶注文数が114%増加しました。調製済みドリンクのチャネルは、宅でパウダーを購入したり調製を管理したりすることなく、より多くの消費者に抹茶を体験させることができます。サプライヤーにとって、これはオペレーターを通じて抹茶を販売するルートを生み出し、オペレーターの原材料需要が飲料注文とともに拡大することで、消費者の利便性とビジネス間需要をつなぎます。
Squareの取引データによると、2026年第1四半期における英国の飲食店加盟店の食品・飲料購入のうち、抹茶アイテムの売上は前四半期比30%増加しました。ブラジルでは、Namuがカフェテリアに抹茶を供給し、2026年1月の報告によると、フードサービス売上が1年間で600%増加しました。Emmi Groupは2026年3月に乳糖不使用のすぐに飲めるマッチャラテをスイス産ミルクを使用して発売し、2026年8月19日現在でスイス、ドイツ、オーストリア、スペイン、ベルギーで入手可能と報告されています。中東・アフリカでは、リヤド拠点のWeGoが2026年6月にホームピックアップを通じて注文に応じた抹茶ドリンクを提供し、飲料とサウジアラビアのホスピタリティ体験を組み合わせました。ホスピタリティポジシニングは、WeGoのようなリヤドのホームピックアップベンチャーに抹茶の独自の販売機会を与え、この原材料の商業的な展開にサービスの側面を加えます。
規制の枠組みと展望
選択された管轄区域は、商業的な抹茶輸入業者の視点から、食品安全上の義務、残留物の管理、および輸入手続きに焦点を当てて比較されています。カナダの枠組みは一般的に、輸入業者のライセンス取得、予防的管理、およびトレーサビリティを要求しており、該当する場合には書面による予防的管理計画が求められます。日本は、適用される農薬残留基準値を超えた食品の販売または輸入を禁止しています。これらの管理は、各国への参入ルートにとって製品のコンプライアンスと輸入業者の書類の両方を重要なものとしています。
規制表
| 決定要因 | カナダ | 日本 | ドイツ | ブラジル |
|---|---|---|---|---|
| 主管当局 | カナダ食品検査庁 | 厚生労働省検疫所;消費者庁 | 加盟国の食品管理当局 | 国家衛生監督庁(Anvisa) |
| 主要な法令または指針 | カナダ安全食品規則 | 食品衛生法残留物管理;2026年度輸入監視計画 | EU規則(EU)2026/742茶ニコチン規制;EU残留物枠組み | RDC 722/2022;IN 160/2022;対象輸入品に対する単一輸入申告書(DUIMP)は2026年4月27日より義務化 |
| 商業的影響 | ライセンス取得が一般的に必要;予防的管理およびトレーサビリティ;該当する場合に書面による計画 | 輸入通知確認および適用される残留物コンプライアンス | 加工調整を伴う残留物コンプライアンス | 対象輸入品に対する汚染物質コンプライアンスおよび完全な申請書類 |
| 現在の政策魅力度 | 中 | 中 | 中 | 中 |
| 政策魅力度の将来的な方向性 | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
カナダの「中」および「変化なし」の評価は、適用除外を含むSFCRのライセンス取得、予防的管理およびトレーサビリティ上の義務、2025年9月19日の改正基準、およびカナダ食品検査庁の2026年6月16日付け将来計画における抹茶関連輸入業者の移行がないことを反映しています。日本の現行の残留物禁止規定と一般的な食品輸入通知確認は、2026年4月1日から2027年3月31日の計画におい「中」および「変化なし」を支持しており、代替措置や輸入業者義務の変更が発表されることなくレビューを可能にしています。ドイツの「中」の評価は残留物コンプライアンスを反映しており、2030年2月22日まで延長された一時的な茶ニコチンの上限値0.5 mg/kgの維持が「変化なし」を支持しています。ブラジルの「中」の評価と「変化なし」の方向性は、汚染物質の義務および有効なDUIMP枠組みを反映しており、不完全または矛盾したリスク情報は追加審査と通関期間の延長を引き起こす可能性があります。
バリューチェーンの段階
バリューチェーンは、栽培、完成粉末への転換、および消費者へのアクセスの管理を比較しています。H&T Tradingは、親農場であるFutaba-Enを基盤とした統合的な運営を通じて、伊賀からオーガニック抹茶を輸出しています。Aiyaは精製碾茶を粉砕、検査・包装し、日本国内および海外で完成品を流通させています。これらの取り決めにより、作物の管理と完成品リリースの管理が異なる業務ポイントに存在するため、統合は商業的に重要な意味を持ちます。
バリューチーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンスへの対応 |
|---|---|---|---|---|
| 栽培と碾茶の調製 | H&T Tradingの親農場であるFutaba-Enのような統合型農場生産者 | 統合サプライを通じた農場産オーガニック抹茶の販売 | 認定オーガニック碾茶供給への依存 | 追加のオーガニック栽培源の認定 |
| 粉砕、検査および卸売 | Aiya Co., Ltd.のような加工業者および卸売業者;H&T Tradingのような輸出業者および卸売業者 | 加工済み抹茶の卸売販売 | 粉砕および最終検査能力 | 製品リリース確認と粉砕スケジュールの調整 |
| 消費者向け小売 | Ippodo Tea Co Ltdのような茶小売業者 | パッケージ済み抹茶の小売販売 | 直販消費者ルートへの依存 | 追加の認定小売ルートの開拓 |
| 情報源: Mordor Intelligence | ||||
Ippodo Tea Co Ltdはグローバルなオンラインショップを通じて抹茶を販売しており、消費者との取引を栽培と加工の川下に位置づけています。統合により、作物および加工収益を1つのグループ内に保持することができ、小売アクセスは完成品収益を獲得するための別のルートを生み出します。Aiyaによると、1つの製茶工場は1時間あたり40グラムの最高級茶道抹茶を生産します。その公表されたレートでは、大口注文にはより多くの工場稼働時間が必要となり、このグレードの卸売供給の拡大は加工リソースに依存します。
競合状況
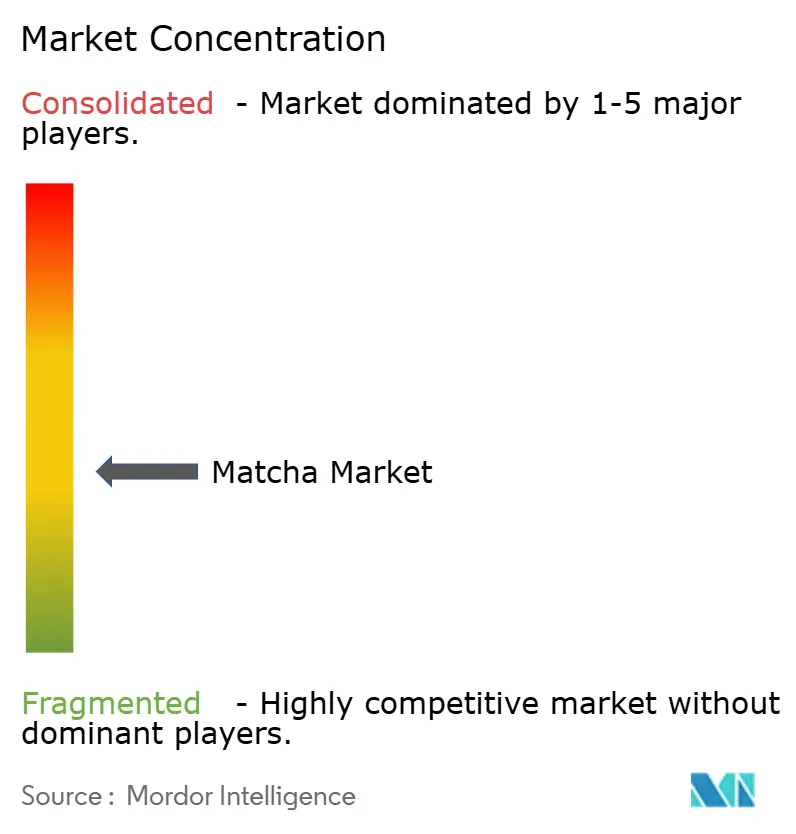
競争は専門原材料サプライヤーとブランド販売者に分かれており、購入者への複数の異なるルートを持つ混合構造を形成しています。AOI Tea Companyは卸売、バルクおよびプライベートラベルの抹茶を供給し、AIYA America Inc.は食品・飲料アプリケーション向けにオーガニックおよびコンベンショナルの原材料グレードを提供しています。Piqueはブランド抹茶を販売し、ITO EN Ltd.は2025年5月から2026年4月にかけて抹茶製品の売上が前年比41%増加したと報告しました。Midori Springはカフェ、ショップ、小売業者への卸売抹茶を提供する一方、eコマース事業者および自宅ベースのカフェへの申請は除外しており、承認を保証していません。競合の分断は原材料サービスとブランド製品の所有に及んでおり、規模と差別化は同一の商業活動から生まれる必要はありません。
ブランド戦略は製品のアイデンティティを通じて茶オファーを認識可能にする一方、定量化された販売ベースは挑戦者に商業的信頼性への別のルートを与えます。ブランド抹茶販売者MATCHA DNAは2025年に222,000ユニット以上の販売を報告しました。Piqueはサン・ゴッデス・マッチャを鹿児島県産の100%オーガニック、セレモニアルグレードの一番茶抹茶として位置づけ、そのブランドオファーを原産地とグレードの主張に結びつけています。これらの戦略は、ビジネス規模と原産地ベースのポジショニングが小売業者やショッパーにブランドを検討する異なる理由を提供しながら、消費者向け製品関係における競争をサプライヤーが有利に進めるのに役立ちます。
競合の方向性は、製品品質の主張を商業的購入者にとって有用なものにする必要性と製造面での対応を結びつけています。2026年2月26日、ITO EN Ltd.の調達部門長は、需要の高まりから静岡県牧之原市の静岡工場が24時間石臼で抹茶を挽き続けているにもかかわらず、生産を倍増してもすべての抹茶注文に対応できていないと述べました。Midori Springは、そのセレモニアル抹茶とカリナリー抹茶を、日本と同等性協定を通じてUSDAオーガニックおよびEUオーガニック、OCIAによるJASオーガニック認定として説明しています。卸売購入者にとって、その供給不足は、Midori Springが文書化するオーガニックポジショニングと並んで、納品能力を個別の選定基準としています。
抹茶業界のリーダー
-
AOI Tea Company
-
AIYA America Inc.
-
Pique
-
ITO EN Ltd.
-
Midori Spring
- 注:主要企業の掲載順は順位を示すものではありません。
抹茶市場 このレポートでカバーされる企業
- AOI Tea Company
- AIYA America Inc.
- ITO EN Ltd.
- Marukyu Koyamaen
- PepsiCo Inc.
- Starbucks Corp.
- Breakaway Matcha LLC
- Matcha Maiden
- Mizuba Tea Co.
- DoMatcha
- Pique
- Midori Spring
- Ippodo Tea Co Ltd
- Cha Cha Matcha
- The AOI TEA Company
- Aiya America Inc
- Clearspring Ltd.
- Matcha.com
- MATCHA DNA
- Tenzo Tea
市場参加者にとっての主要な機会
この機会は、カフェドリンク、冷凍デザート、ベーカリーレシピ向けの原材料としての抹茶オファーを比較しています。Squareの米国加盟店データでは、2025年第3四半期において抹茶フレーバーのメニューアイテムへの注文がアイスクリームショップで前年比47.5%、ベーカリーで40%増加しました。[2] したがって、原材料オファーは各購入者のメニュー需要を繰り返しの抹茶使用と結びつける調製タスクに焦点を当てることができます。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨する取り組み | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| ドリンク調製サポートを伴う抹茶サプライ | 2025年のSquare米国加盟店における抹茶注文数の成長 | カフェオペレーター | 原材料供給と定義されたサービングプロトコルの組み合わせ | 繰り返し可能なドリンク調製の実現 | カフェアプリケーションサポートを持つ原材料サプライヤー |
| 冷凍デザート向け抹茶原材料 | 2025年の米国アイスクリームショップにおける抹茶フレーバー注文数の成長 | アイスクリームショップオペレーター | 購入者のデザートベースにおける抹茶の認定 | 完成デザートにおける認識可能な抹茶プロファイルの維持 | デザートメーカーに供給する抹茶加工業者 |
| アプリケーション別ベーカリー向け抹茶サプライ | 2025年の米国ベーカリーにおける抹茶フレーバー注文数の成長 | ベーカリーオペレーター | 繰り返しの原材料供給に結びついたレシピ仕様の策定 | 完成レシピのコストへの抹茶投入量の適合 | ベーカリーに供給する抹茶卸売業者 |
| 情報源: Mordor Intelligence | |||||
最も果的な取り組みは、購入者の完成レシピにおける抹茶を認定し、その仕様を定期的な供給の基盤として活用することです。アイスクリームとベーカリーの需要は購入者層をカフェ以外へと広げ、アプリケーションサポートに原材料の入手可能性と並ぶ商業的な役割を与えます。成果は、完成メニューの好みを、最初の製品トライアルを超えた原材料関係へと転換できるかどうかにかかっています。
最近の産業開発事情 抹茶市場
- 2026年10月:ITO EN Ltd.は100%国産抹茶を使用した抹茶LOVEマッチャコーヒーラテを日本全国で発売しました。
- 2026年9月:Chobaniは、La Colombeのエブリデイ、ストロベリー、バニラマッチャラテを発売しました。これは日本産シングルオリジン抹茶を使用したすぐに飲めるラインであり、米国でオンラインおよび全国の小売店で販売されています。
- 2026年8月:Fairtrade Originalはオランダのアルバート・ハインで100%ピュアオーガニックセレモニアルグレード抹茶パウダーを独占的に発売しました。
抹茶市場 レポートの範囲と調査方法論
市場の定義とカバレッジ
抹茶市場は、世界全体で消費を目的として販売された抹茶製品の年間販売金額を測定します。飲料、食品、その他の用途に使用されるパウダーおよびリキッド抹茶製品を対象としています。
スコープの除外:抹茶ではない一般的な緑茶製品、抹茶に類似したものとして販売されているノンティーのカフェイン代替品、抹茶製造に使用される別途販売される碾茶やその他の茶葉、および抹茶を原材料として含む独立した製品として販売される完成食品・飲料は除外されます。
セグメンテーションの概要
- 製品タイプ別
- レギュラー
- フレーバー
- グレード別
- 茶道用
- クラシック
- 料理用
- 形態別
- 粉末
- 液体
- 流通チャネル別
- フードサービス
- 小売
- スーパーマーケット・ハイパーマーケット
- 専門店
- オンラインストア
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- 英国
- ドイツ
- スペイン
- フランス
- イタリア
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
二次リサーチでは、公式の生産・貿易エビデンスと製品・市場のコンテキストを組み合わせます。農林水産省、国連食糧農業機関の茶に関する政府間グループ、Good Food Instituteの小売市場データ、および査読済みの抹茶研究などのソースは、供給、貿易、隣接する飲料パターン、製品用途、およびフォーミュレーション上の制約の評価に役立ちます。
企業の届出書類、投資家向け資料、製品発表、信頼性の高い報道は、設備能力、製品発売、市場参入ルート、および投入価格に関するエビデンスを追加し、税関および農業のデータシリーズは抹茶を識別しているか、それともより広い茶カテゴリーのみを識別しているかが確認されます。これらの具体的なソースは網羅的なものではなく例示的なものであり、さらなるソースが収集、検証、および明確化を支援します。
一次インタビューとサーベイ
インタビューと構造化サーベイは、アジア太平洋、欧・中東・アフリカ、アメリカ全域にわたる抹茶生産者・加工業者、ブランド製品サプライヤー、小売・オンライン購入者、フードサービスオペレーター、食品・飲料メーカーを対象とします。回答者は、実現された販売価格、製品ミックス、チャネルルート、供給の制約、および地域需要に関する二次的エビデンスを確認するよう求められます。一方、製品、グレード、形態、チャネル、および地域別に記録されたギャップは、独立した企業、貿易、および購入者のシグナルと照合されます。
一次リサーチフィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:15% | アジア太平洋:44% |
| 中位層:52% | 機能・ユニットリーダー:40% | 欧州・中東・アフリカ:32% |
| 中小規模プレーヤー:18% | マネージャー:45% | アメリカ:24% |
市場規模の算定と予測
このモデルは完成した抹茶製品のグローバルな年間売上高のトップダウン推計から開始し、エビデンスが許す限りにおいてサプライヤーの収益集計と抽出した販売価格×数量に対して選択された合計値を照合します。抹茶固有の生産・輸出指標、企業の売上高と設備能力、小売・フードサービス需要、チャネルの拡大、そして販売価格と製品ミックスの変化を追跡します。茶の貿易合計は抹茶を分離しないため、コンテキストとしてのみ使用されます。過去の売上高とこれらの需要・供給指標は多変量回帰予測の基礎となり、作物の入手可能性、投入価格、またはチャネル採用が経路を大幅に変える可能性がある場合にシナリオ分析が使用されます。製品、グレード、形態、チャネル、および地域シェアは公表されたスプリットと企業または購入者のエビデンスから構築され、グローバル合計に照合されます。アナリストは、サプライヤーカバレッジの欠落や重複を指摘し、茶の合計から抹茶への外挿を回避し、購入者・サプライヤーインタビューを活用して変数レベルの予測と選択的に確認された集計値を仮定確定前に検証します。
データ検証と更新サイクル
アナリストは、企業の開示、貿易・生産シグナル、チャネルエビデンス、および購入者・サプライヤーの確認に対して報告売上高を三角測量し、承認前外れ値、単位の不整合、重複、および前期からの重大な乖離を調査します。第2のアナリストがソーススコープ、計算、および照合をレビューし、価格、数量、供給可用性、またはチャネルミックスの説明のできない変化があった場合に再確認が行われます。データは毎年更新され、重大なイベント後にサイクル間でレビューされ、最終納品前に新たな検証作業が実施されます。
Mordor Intelligenceの抹茶市場規模と他の公表推計との比較
公表されている推計は、計上される取引・製品の範囲や需要モデリングに使用される投入データにおいて差異が生じる場合があります。抹茶市場は、世界全体で消費を目的として販売された抹茶製品の年間販売金額を測定します。
主なギャップ要因には、本調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。過去の売上高とこれらの需要・供給指標は多変量回帰予測の基礎となり、作物の入手可能性、投入価格、またはチャネル採用が経路を大幅に変える可能性がある場合にシナリオ分析が使用されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 41.6億 米ドル(2027年) | |
| グローバルコンサルタンシーA | 51.0億 米ドル(2025年) | 2025年のベースにおいて、この推計は2年後である本レポートの2027年値41.6億 米ドルを22.6%上回っています。より広いアプリケーションカバレッジには抹茶飲料・食品と並んでパーソナルケアの売上が含まれています。 |
| 地域コンサルタンシーB | 48.0億 米ドル(2026年) | 2026年のベースにおいて、この推計は1年後である本レポートの2027年値41.6億 米ドルを15.4%上回っています。より広いアプリケーションカバレッジにはニュートラシューティカルおよびサプリメント製品ならびに化粧品が含まれています。 |
Mordor Intelligenceのアナリストは、企業の開示、貿易・生産シグナル、チャネルエビデンス、および購入者・サプライヤーの確認に対して報告売上高を三角測量し、承認前に外れ値、単位の不整合、重複、および前期からの重大な乖離を調査します。
レポートで回答される主要な質問
抹茶の市場規模と成長見通しは?
市場規模は2027年に41.6億 米ドル、2032年には58.0億 米ドルに達し、2027年から2032年にかけてCAGR 6.88%を記録すると予測されています。
抹茶製品への需要を高める要因は何ですか?
機能性飲料、植物性フォーミュレーション、オンライン小売および製品イノベーションが需要を支えています。Jack in the Boxは2026年2月に米国全土で抹茶ドリンクを展開しました。
どの製品タイプが抹茶売上をリードしていますか?
レギュラー抹茶が2026年に84.78%のシェアを占めました。フレーバー抹茶は2027年から2032年にかけてCAGR 7.58%で最も速く成長すると予測されています。
抹茶業界で著名な企業はどこですか?
名な参加者にはAOI Tea Company、AIYA America Inc.、Pique、ITO EN Ltd.、Midori Springが含まれます。
プレミアム抹茶の採用を制限する可能性があるものは何ですか?
2025年5月の調査では、高品質のセレモニアル抹茶にプレミアムを支払う意向があるインドネシアの抹茶愛飲者の54%が、1杯あたり最大3 米ドルまで支払うと回答しました。
どの地域が抹茶需要をリードし、最も速く成長すると予測されていますか?
アジア太平洋が2026年に最大シェアの44.3%を占めました。北米は2027年から2032年にかけてCAGR 7.95%で最も速く成長すると予測されています。