
インド時計市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
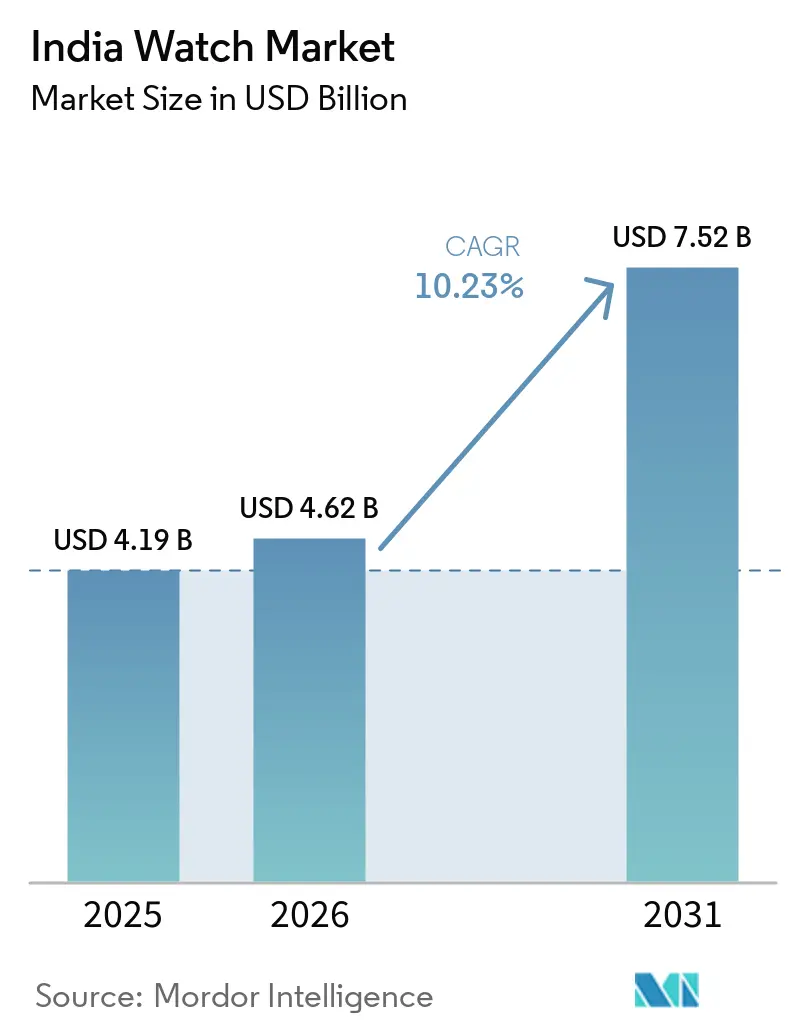
| 基準年の市場規模 (2025) | 4.19 十億米ドル |
| 市場規模 (2026) | 4.62 十億米ドル |
| 市場規模 (2031) | 7.52 十億米ドル |
| 成長率 (2026 - 2031) | 10.23 % |
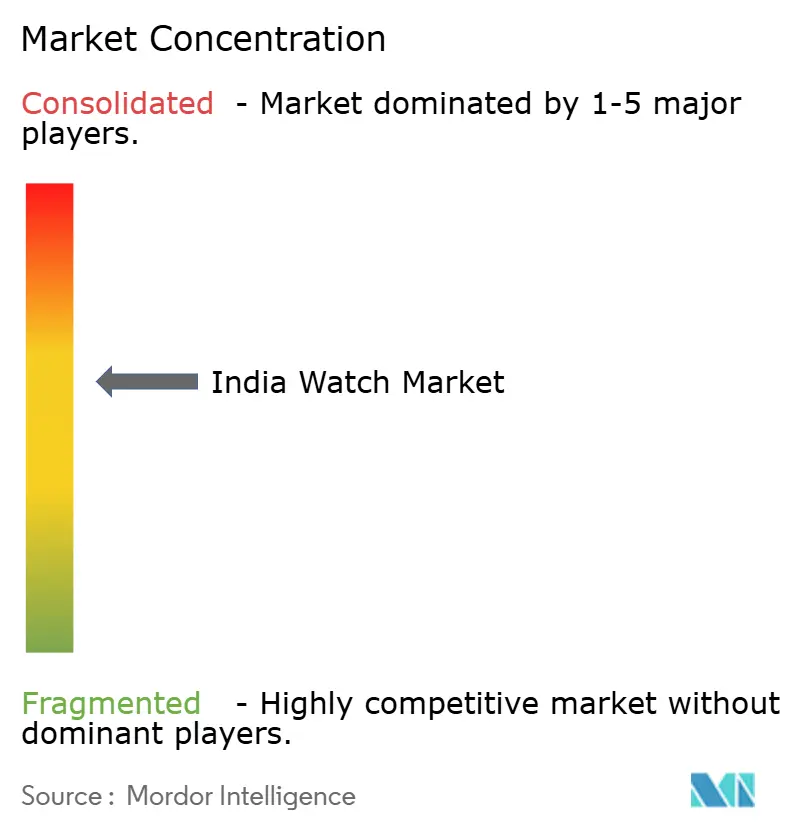
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド時計市場分析
2026年のインド時計市場規模はUSD 46.2億と推定され、2025年のUSD 41.9億から成長し、2031年にはUSD 75.2億に達するとの予測があり、2026年~2031年にかけてCAGR 10.23%で成長しています。従来のクォーツ・アナログ時計への需要が続く一方、スマートウォッチユーザーの増大するセグメントは、心拍数モニタリング、睡眠トラッキング、フィットネストラッキングなどの健康追跡機能をますます重視しています。国内ブランドは手頃な価格と広範な入手可能性により販売数量でリードしているものの、プレミアムな国際ブランドはスイス時計への輸入関税の低下に後押しされて着実にシェアを拡大しており、高級時計品がインド消費者にとってより手の届きやすいものとなっています。購買環境は大きく変化しており、Z世代のデジタルリテラシーが、eコマースプラットフォームおよびソーシャルメディアチャネルを通じた時計のオンラインによる発見・比較・購買の急増を牽引しています。同時に、生産連動型インセンティブ(PLI)スキームなどウェアラブルコンポーネント向けの政府インセンティブが、地域の製造拠点への新たな投資を促し、イノベーションを育みながら生産能力を高めています[1]。これらの動向は、ウェアラブルテクノロジーセクターにおける主要な成長エンジンとして台頭するインド時計市場の、グローバルおよび国内プレーヤー双方にとっての戦略的重要性を裏付けています。
主要レポートの要点
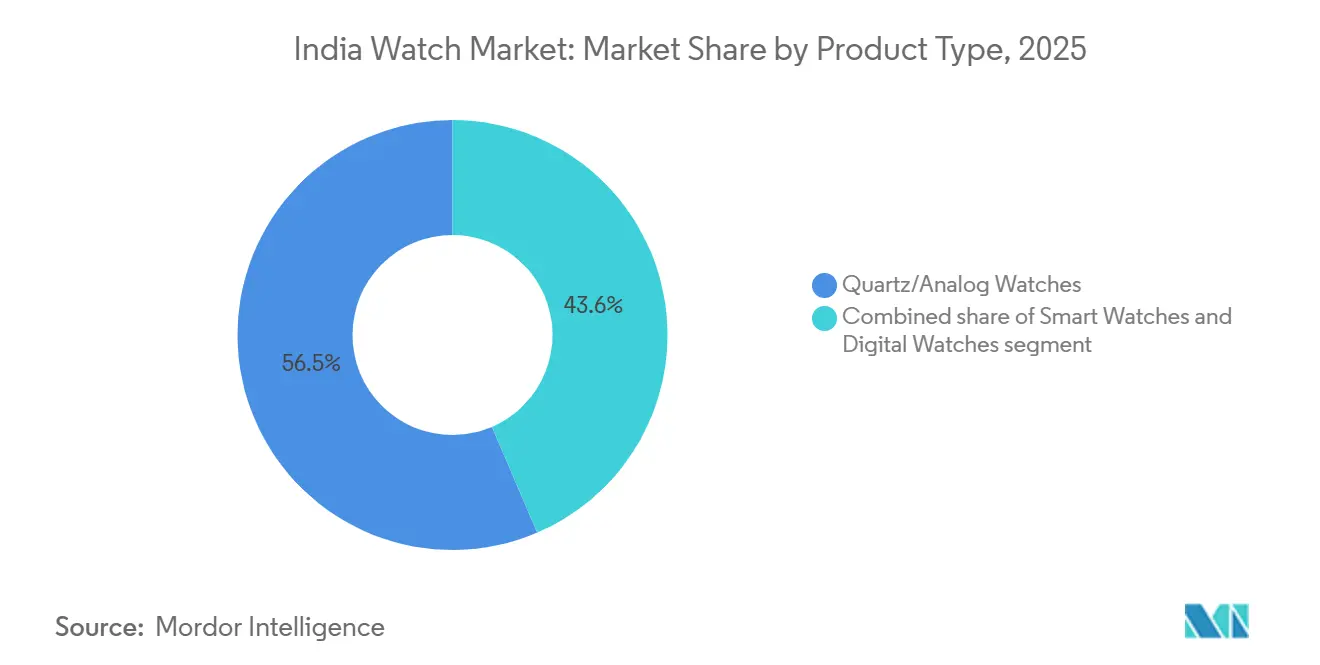
- 製品タイプ別では、クォーツ/アナログが2025年のインド時計市場シェアの56.45%を占め、スマートウォッチは2031年までに11.68%のCAGRで拡大する見込みです。
- エンドユーザー別では、男性が2025年の需要の57.68%を占め、女性は2026年から2031年にかけて11.37%のCAGRで最も速く成長すると予測されています。
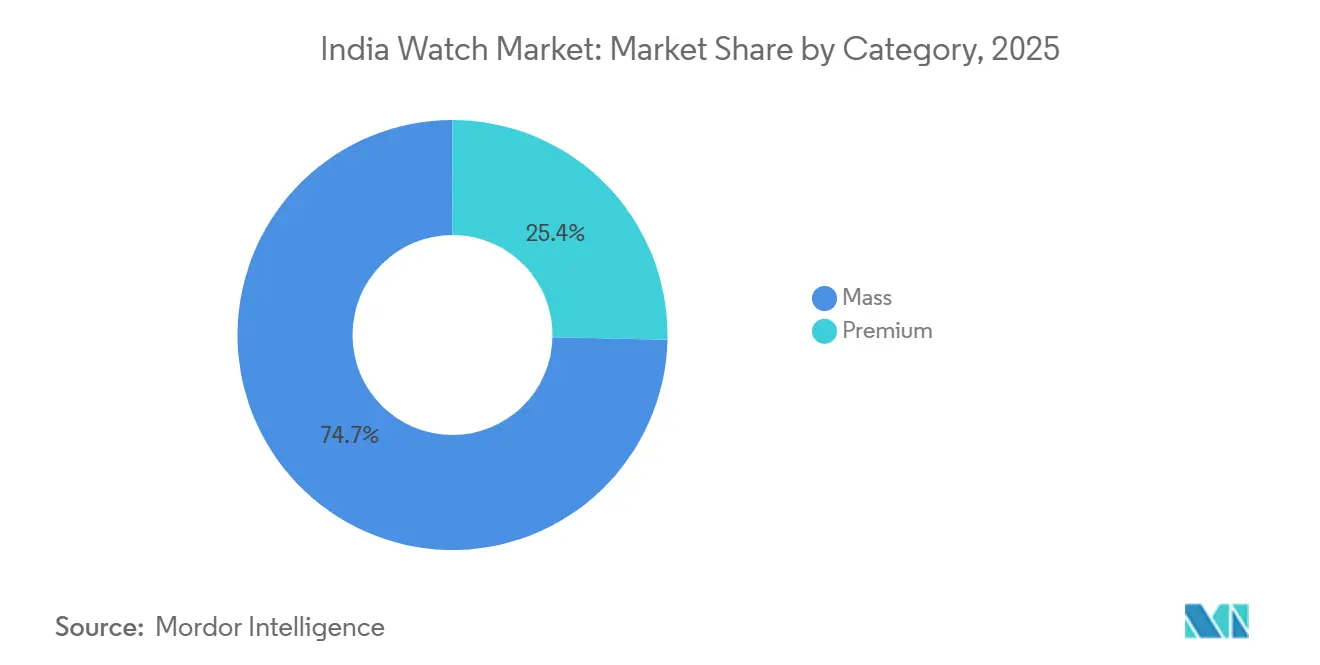
- カテゴリー別では、マスマーケット製品が2025年の収益の74.65%を獲得し、プレミアムモデルは同期間に11.54%のCAGRで上昇する見込みです。
- 流通チャネル別では、オフライン小売が2025年に77.72%のシェアを維持し、オンライン小売は2031年までに12.24%のCAGRを記録すると予想され、大都市圏およびティアII消費者が牽引します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
牽引要因のインパクト分析*
| 牽引要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 手頃な価格のスマートウォッチブームと生産インセンティブ | +2.1% | マハラシュトラ州、カルナータカ州、グジャラート州 | 中期(2〜4年) |
| 可処分所得の増加とプレミアム化 | +1.8% | マハラシュトラ州、デリーNCR、カルナータカ州 | 長期(4年以上) |
| オンライン小売とオムニチャネルの拡大 | +1.5% | 全国の都市部回廊 | 短期(2年以内) |
| Z世代のファッション意識とコラボレーション | +1.3% | 大都市圏のZ世代クラスター | 中期(2〜4年) |
| PLI主導のコンポーネント国産化 | +0.9% | タミル・ナードゥ州、カルナータカ州、グジャラート州 | 長期(4年以上) |
| 健康保険会社とのパートナーシップ | +0.7% | 組織的な医療が整備された大都市 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
手頃な価格のスマートウォッチブームと国内生産インセンティブ
生産連動型インセンティブは、契約製造業者が市場に参入する道を開き、国内スマートウォッチの組み立てが著しく増加し、2022年第3四半期の出荷量の4%から2023年第3四半期には82%という目覚ましい水準に跳ね上がりました。これらのインセンティブは参入障壁を大幅に低下させ、製造業者が国内での事業規模を拡大することを促しています。補助金に後押しされたディスプレイ、バッテリーパック、プリント回路基板への投資が、地元のサプライチェーンを強化しています。この動きは正のフィードバックループを生み出し、規模と価格競争力の両方を高めるとともに、エコシステム内のイノベーションとコスト効率を促進しています。しかし、超低価格モデルの成功により、3年間で平均販売価格が60%以上下落しました。このトレンドは、収益性と市場成長を維持するために、ブランドが消費者をミッドレンジおよびプレミアムティアのデバイスへと誘導することの緊急性を浮き彫りにしています。Fire-Boltt、Noise、boAtなどのブランドは地元の生産協定を活用し、数量面のリーダーシップを維持しながら、より高い利益率のSKUへの進出も試みています。これらのブランドは製品の差別化とプレミアム機能を試み、より幅広い消費者層に訴求しています。その結果、インド時計市場のコスト構造は、現地化された事業を視野に入れる多国籍コンポーネントベンダーにとってますます魅力的になっており、市場のグローバル競争力をさらに強化しています。
アナログ時計・高級時計の可処分所得増加とプレミアム化
大都市圏およびティアI都市の富裕層の買い物客は、世帯収入の増加に支えられ、プレミアムなアナログ時計やハイブリッド時計に引き寄せられています。2023年、スイス時計の輸入は2021年比39.5%急増し、裕福な消費者が価格に対するより明確なインサイトと便利な支払い手段を得たときに表れる潜在需要を裏付けています。この成長は、排他性とステータスシンボルを求める欲求に後押しされ、インドの富裕層の間で高品質・高級時計品への嗜好が高まっていることを示しています。一方、国内のブティックブランドは、伝統的なインドの職人技と現代的なメカニズムを巧みに融合させ、INR 100,000の価格帯を中心としたニッチを確立し、繁盛しています。これらのブランドは、インドの豊かな職人技の遺産を活かし、国内外のバイヤーの双方に訴求するユニークな製品を生み出しています。スイス時計に対する20%の関税の段階的撤廃が今後7年間にわたって展開される予定で、小売価格は下落する見込みです。この変化は上位層の消費者基盤を広げ、インド時計市場をさらにプレミアム製品へと傾け、高級時計をより幅広い消費者層に手が届くものにすることが期待されています。
オンライン小売とオムニチャネル戦略の拡大
この急増はソーシャルメディアによる発見、ワンクリック決済の利便性、そして迅速なラストマイル物流によるものであり、これらすべてが時計を購入する際の従来の課題を軽減しています。これらのプラットフォームはまた、ブランドがより幅広いオーディエンスにリーチできるようにし、多様な消費者の嗜好に対応したパーソナライズされたレコメンデーションやターゲットマーケティングキャンペーンを提供しています。信頼性とアフターサービスの重要性を認識し、ブランドはティアII・ティアIII都市でより強固な実店舗の存在感を確立しています。この動きは、デジタルカタログの閲覧から実際の試着体験へのスムーズな移行に対する消費者の欲求を認識したものであり、製品への物理的な接触が購買の確信を高める市場において特に重要です。小売業の採用トレンドはこのシフトをさらに裏付けており、2024年にはシニアクラスの採用の半数以上がオムニチャネル統合に焦点を当てていました。これにはサプライチェーンデータの調整や店舗内デジタル体験の強化が含まれており、インド時計市場がグローバルな小売基準に合致しながら現代の消費者の進化する期待に応えることを確かなものにしています。
Z世代のファッション意識とブランドコラボレーション
3億7,700万人のコホートを持つZ世代は、真正性、包括性、コミュニティ主導のナラティブを優先しています。これらの価値観を活かし、国内プレーヤーのSylviは2,000ルピー以下の限定版ドロップを展開し、ソーシャルメディアのカウントダウンを通じてたちまち完売させ、緊急性と排他性を生み出すデジタルプラットフォームの力を活用しています。Timexの「Waste More Time」イニシアチブとFire-Bolttの音楽フェスティバルとのアライアンスは、若年層へのアピールにおいて体験型マーケティングが従来のセレブリティ推薦を凌駕していることを示しています。これらのキャンペーンは記憶に残る体験を創出し、Z世代の嗜好に深く共鳴する感情的なつながりを育むことに焦点を当てています。これはフィードバックループを生み出し、バイラルなパートナーシップが即座の販売急増につながり、確立されたプレーヤーはデザイン更新を加速させ、カスタムカラーオプションを導入することを促し、インド時計市場との関与を深め、競争の激しい市場環境での持続的な関連性を確かなものにしています。
制約要因のインパクト分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ASP下落によるマージン圧縮 | -1.4% | 全国の低価格帯 | 短期(2年以内) |
| 市場飽和と長期化する買い替えサイクル | -1.1% | 普及率の高い都市部 | 中期(2〜4年) |
| 偽造品およびグレーインポートのアナログ時計 | -0.8% | 主要大都市圏および国境近隣州 | 中期(2〜4年) |
| 国内の機械式ムーブメントに関する知見の限界 | -0.5% | 国内プレミアムアナログセグメント全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートウォッチにおけるASP下落によるマージン圧縮
過去1年間で、低価格帯ウェアラブルの平均販売価格はUSD 21からUSD 18.8に下落し、センサーやメモリの投入コストが小幅な低下に留まる中、売上総利益が圧縮されました。低価格志向の買い物客は今やINR 1,000未満のデバイスを必需品ではなく使い捨ての目新しいものと見なしています。このシフトにより、再購入が減少し、これらの低コストデバイスが耐久性や機能性の面で長期的な消費者の期待に応えられないことが多いため、在庫が陳腐化する懸念が高まっています。これに対し、ブランドはINR 20,000を超える製品へのマーケティング努力を傾け、より明確な価値提案、バッテリー寿命の向上、適切に管理された健康指標を強調しています。このプレミアムセグメントをターゲットにすることで、企業は信頼性が高く機能豊富なデバイスへの投資を惜しまない、より選別眼を持つ顧客基盤を引き付け、インド時計市場の収益性を最終的に回復させることを目指しています。
市場飽和と長期化する買い替えサイクル
インドのウェアラブル市場は初めて減少を経験し、消費者の疲弊と買い替えサイクルの長期化が要因とされています。2024年第2四半期には出荷量が前年比10%減少し、合計2,590万台となりました。スマートウォッチセグメントが最も大きな打撃を受け、27.4%減の930万台となりました。この低迷は市場の成熟と消費者の選別眼の高まりを示しており、消費者は新規購入の価値と実用性をますます評価するようになっています。Appleの出荷量は57%減少し、ユーザーが以前よりも長くデバイスを保持し、従来のアップグレードパターンから逸脱しているため、長期化した買い替えサイクルの課題を浮き彫りにしています。この飽和は、低価格帯セグメントにおけるイノベーションの欠如によってさらに深まっており、消費者は単純な価格競争よりも際立った機能を優先しています。さらに、市場の減速は消費者行動の変化を反映しており、買い手は差別化が限られた競争の激しい市場環境において、特に支出においてより慎重かつ熟考的になっています。アナリストは2024年を通じて継続的な障壁を予想しており、潜在的な回復は祝祭シーズン中の新モデル発売と、消費者を買い替えに向かわせることができる重要な技術的進歩にかかっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートウォッチのイノベーションが成長を牽引2025年、クォーツおよびアナログ時計はインドの時計市場において支配的な56.45%のシェアを占めています。この持続的な選好は、特にフォーマルおよびビジネスの場面における伝統的な時計への根強い文化的親和性を示しています。クラシックなスタイルが重視される確立された業界の年配の消費者や専門職従事者は、引き続きこれらの時計を好んでいます。信頼性、職人技、そして時代を超えた美学が評価され、これらの時計はフォーマルな装いに自然に溶け込みます。このセグメントはプレミアム化波が高まっており、スイス時計の輸入が39.5%増加していることからも、高級品と品質に対する消費者の旺盛な需要が見て取れます。さらに、Bangalore Watch Companyなどの国内高級ブランドは、文化的なニュアンスを活かしてプレミアムなアナログ製品を開発し、目の肥えた購買層にアピールしています。
一方、スマートウォッチは市場で最も急成長しているカテゴリーであり、2031年までに11.68%という力強い年平均成長率(CAGR)が見込まれています。この急成長は主に、健康モニタリング機能の普及拡大と、若年層のウェアラブル技術への強い傾倒によって牽引されています。市場には明確な二極化が生じており、2万ルピー以上のプレミアムスマートウォッチは高度な健康追跡機能とAI機能に支えられ、前年比147%という驚異的な成長を遂げています。このトレンドを象徴するのが、3万9,900ルピーから4万3,900ルピーで発売されたGoogleのPixel Watch 3であり、高機能・高付加価値デバイスへのシフトを示しています。Samsung Galaxy Watchは、血圧およびECGモニタリングに関する最近の規制当局の承認を受け、最先端の健康機能がプレミアム価格を正当化するだけでなく、イノベーションを促進することを裏付けています。一方、低価格帯のスマートウォッチは、競争力のある価格設定にもかかわらず、低い価値認識が市場浸透を妨げており、消費者の支持獲得に苦戦しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
女性セグメントが加速インドの時計市場において、メンズ時計は支配的な57.68%のシェアを占めています。この優位性は、インド男性の間で時計が必須のアクセサリーおよびステータスシンボルとして認識されていることに起因しています。主要都市における都市化の進展と可処分所得の増加が、スタイルとテクノロジーをシームレスに融合させたブランドへの需要を高めています。多くの男性がクラシックな魅力を持つ伝統的なアナログ時計を好む一方で、フィットネス追跡機能とビジネスユーティリティが評価されるスマートウォッチへの顕著なシフトも見らます。著名人によるエンドースメントの影響と積極的なデジタルキャンペーンが、男性消費者のエンゲージメントをさらに強固なものにしています。プレミアム化のトレンドが続く中、メンズセグメントは変化するファッション感覚と進化する職場文化に形成されながら、市場をリードする立場を維持する見込みです。
一方、女性セグメントは規模こそ小さいものの、11.37%という印象的な成長率で最も急速に拡大しています。この急成長は、より多くの女性が労働市場に参入し、専門的なキャリアを築くという社会的変化と密接に結びついています。2024年には、インドの女性の約41%が労働力に参加しており、エレガントかつ機能的な時計への需要を牽引する重要な人口層を形成しています。これに応えて、ブランドは女性のダイナミックなライフスタイルに共鳴するデザインと機能を提供しています。デジタルプラットフォームとeコマースの台頭は、利便性とパーソナライズされた体験を提供することで、女性の購買行動に革命をもたらしています。女性が家庭内の購買決定においてますます影響力を持ち、自らの志向を反映した製品を求めるようになるにつれ、このセグメントの急速な成長はインドの時計産業における重要な役割を示しています。
カテゴリー別:
プレミアムセグメントが市場トレンドに逆らう2025年、1万ルピー未満の時計がインドの時計市場を支配しており、総販売台数の74.65%を占めています。このセグメントは、手頃な価格、広範なアクセシビリティ、および都市部・準都市部における強いブランド認知度を背景に成長しています。しかし、競争が激化し利益率が圧迫される中、このセグメントの成長は鈍化し始めています。低価格志向の消費者をターゲットとするブランドは、競争優位性を維持するために革新を続けており、セラミックベゼル、AMOLEDディスプレイ、NFC決済機能など、通常はプレミアム時計に関連する機能を導入しています。これらの「手頃なプレミアム」製品は、エントリーレベルとミドルティアのカテゴリー間のギャップを埋めることを目指しています。ただし、その長期的な成功は、飽和した市場において顧客ロイヤルティを育むために不可欠な、信頼性の高いアフターサービスと定期的なソフトウェアアップデートにかかっいます。
インドのプレミアム時計セグメントは、高級機械式時計とハイエンドスマートウェアラブルの両方を含み、11.54%のCAGRという最も速い成長を遂げています。このブームは、可処分所得の増加と、自己へのギフトやライフスタイル向上への文化的シフトによって牽引されています。2031年までに、プレミアム時計市場は1.25 ビリオン 米ドルを超える規模に達する見込みであり、関税引き下げや高級住宅街における体験型ブティックの台頭などの要因が後押ししています。「手頃なプレミアム」ブランドが機能で注目を集める一方、名門スイスブランドは伝統、職人技、希少性を強調し、価格に関わらず需要を維持しています。限定生産と説得力のあるブランドストーリーが、これらの時計を憧れの存在へと高めています。インドの消費者の間で高級品をアイデンティティの一部として捉える傾向が高まる中、プレミアムセグメントは市場でのプレゼンスと文化的共鳴をさらに強化する見込みです。
流通チャネル別:
デジタルトランスフォーメーションが加速2025年、オフライン小売業者はインドの時計市場支出の77.72%という圧倒的なシェアを獲得しています。多くの購買者は実店舗を好み、時計を実際に確認し、フィット感や着け心地を試し、その場でバンド調整を受けられる機会を重視しています。その場での電池交換や販売スタッフとの直接対話の魅力も、オフラインチャネルの訴求力をさらに高めています。メインストリートの店舗、マルチブランドショールーム、モールのキオスクは多様な予算に対応し、幅広いアクセシビリティを確保しています。このセグメントは、対面デモンストレーションとプロモーション連携によって促進される衝動買いを背景に成長しています。他のチャネルが成長する中でも、オフライン小売の広範な物理的プレゼンスと即時サービスは、当面の間、市場の基盤としての地位を確固たるものにしています。
オンライン時計販売は急増しており、12.24%という力強いCAGRが見込まれています。ライブストリーミングデモ、当日配送、柔軟な無利息分割払いスキームなどの機能が特に初めての購買者にとってデジタル購買の魅力を高めています。2031年までに、eコマースは時計支出の約3分の1を占めるようになり、現在のシェアを実質的に倍増させる見込みです。この成長は、キオスクでのQRコードスキャン購入、住宅地でのクリック&コレクト、サービス予約とクラウドベースの保証履歴を統合するアプリなど、革新的なオムニチャネル戦略によって牽引されています。この分野で成長するブランドは、オンラインとオフラインのインタラクション間でシームレスな体験を構築し、利便性と信頼の両方を育んでいます。このハイブリッドモデルを採用する消費者が増加する中、オンライン小売は単なる挑戦者から時計市場の勢いを牽引する重要な力へと移行する見込みです。
地理分析
総FDIの31%を引き付けるマハラシュトラ州が首位の消費ハブとして君臨し、バンガロールのIT中心の接続型ウェアラブルへの注力により、カルナータカ州が20%でこれに続いています。上位5位には、モールと高級ブランド店舗の強固なプレゼンスを誇るグジャラート州、デリーNCR、タミル・ナードゥ州が名を連ねています。これらの州は合わせてインド時計市場の重要なシェアを代表し、市場はすでにUSD 20億の大台を超えています。しかし、消費者需要の増加と小売ネットワークの拡大に牽引され、成長はティアII都市へと着実に広がっています。
国内GDPの60%に貢献する中小都市は、フラッグシップ店舗展開の主要ターゲットとして台頭しています。このシフトは、道路インフラの改善、可処分所得の増加、急増する中産階級の願望によって推進されています。政府のデジタル・インディアなどのイニシアチブはブロードバンドアクセスを加速させ、eコマースプラットフォームが集中型ハブから購入後のサービスを効率的に管理することを可能にしています。このようなインフラ整備が都市・農村格差を縮小しており、インドールやコインバトールなどの町ではスマートウォッチの普及率が大都市圏の平均をわずか15ポイント下回るだけとなっています。これらの動向は、非大都市圏地域におけるテクノロジーの受容の高まりと消費者行動の変化を示しています。
地域の嗜好は異なり、北部地域では祝祭のギフトにアナログ時計を好む一方、南部のテクノロジーハブはセンサーを搭載したウェアラブルにより傾倒しています。ケーララ州では、沿岸部の港での偽造品の押収が取り締まりの困難を浮き彫りにし、対処されなければ正規チャネルへの信頼を脅かすリスクがあります。明るい見通しとして、タミル・ナードゥ州とカルナータカ州の地域製造ハブは、熟練労働力と港湾アクセスに支えられ、リードタイムを短縮しながら進化する需要トレンドに的確に対応しています。これらのクラスターは生産効率を高めるだけでなく、国内ウェアラブル市場の成長への重要な貢献者として地域を位置付けています。
規制環境
スマートウォッチをはじめとする電子機能付き時計は、電子情報技術省(MeitY)が主導するインドの電子製品コンプライアンス枠組みの対象となる。市場アクセスにあたり、ブランドおよび輸入業者は通常、対象電子製品に対する強制登録スキーム(CRS)を含むBIS認定の試験・登録手続きに従い、コネクテッドデバイスに関して参照されるIS 13252などの適用可能なインドの安全規格に準拠する。
貿易および技術規制の側面では、BISは品質管理命令(QCO)を通じて製品カテゴリー全体で強制コンプライアンスを拡大し続けており、DPIITの技術規制体系は、認証を管理する輸入業者やOEMにとって依然として重要である。2026年には、税関および貿易政策の変更も上陸コストやチャネル選択に影響を与えた。2026年連邦予算では、個人使用目的で輸入される物品に対する基本関税を2026年4月1日から10%に引き下げることが提案され(自動車やアルコールなど明記された除外品目あり)、市場背景で言及されているインド・スイス自由貿易枠組みには、スイス製時計の輸入関税の段階的引き下げが含まれており、コンプライアンス義務と並行して、より体系化されたプレミアム輸入環境を後押ししている。
競合環境
インド時計市場では、中程度の集中度が見られます。しかし、これらの国内の巨人はより広いリストウェアカテゴリーにおいて圧倒的なリードを確保しているわけではありません。競合他社を追い抜くために、これらのプレーヤーは迅速な製品発売、インフルエンサー主導のマーケティング、垂直統合された組み立てアプローチを重視しています。一方、国際企業は価格帯を調整し、オムニチャネルパートナーシップを構築し、インド市場に特化してUPI決済の統合などの機能を取り込むことで適応しています。このような戦略的な現地化により、グローバルブランドは国内プレーヤーが急速に存在感を高める市場においても競争力を維持しています。
戦略的な動きは市場の分断を浮き彫りにしています。Dixon Technologiesはディスプレイ製造にUSD 6億という多額の資金を投入しており、より上流の管理強化と輸入依存の低減に向けた戦略が窺えます。この動きは、製造における自立を推進する政府の方針と一致しています。対照的に、高級ブランドのPanerai とU-BOATはブティックを設立し、独占的で高水準の体験を提供することでプレミアム顧客層を引き付け育成することを目指しています。テクノロジーの面では、SamsungがECGおよび血圧測定機能などを活用し、健康意識の高い消費者にアピールすることで、ヘルスユーティリティを強調して際立っています。注目すべきことに、市場にはギャップが存在します。子どもの安全ウェアラブルと高齢者ケアモニターは、確立されたプレーヤーにほぼ手付かずのままですが、インドの人口動態トレンドに共鳴するセグメントです。これらのセグメントは、個人の安全と高齢者ケアへの意識が高まり続ける中、大きな成長機会を提供しています。
今後、成功はコンポーネントの現地調達、健康関連指標に関するデータプライバシーの確保、アプリ内インタラクションを奨励するロイヤルティプログラムの実施にかかっています。エコシステムへのロイヤルティとハードウェアの進歩をシームレスに融合できるプレーヤーが、今後10年間のインド時計市場の未来を牽引する態勢が整っています。加えて、手頃な価格を維持しながら安全・健康モニタリングなどの新興消費者ニーズに対応できる企業は、この進化する市場において競争上の優位性を得る可能性が高いです。
インド時計産業リーダー
-
Casio Computer Co. Ltd.
-
The Tata Group (Titan Company)
-
Fire-Boltt
-
Noise
-
BoAt(Imagine Marketing)
- 注:主要企業の掲載順は順位を示すものではありません。
インドウォッチ市場 このレポートでカバーされる企業
- The Tata Group (Titan Company)
- Noise
- Apple Inc
- Fire-Boltt
- Fossil Group Inc
- Garmin Ltd
- Boat (Imagine Marketing)
- BBK Electronics Corp Ltd
- Rolex SA
- PVH Corp (Tommy Hilfiger)
- Samsung Corp
- Swatch Group Ltd, The
- Xiaomi Corp
- Casio Computer Co Ltd
- Timex Group BV
- Seiko Group Corp
- GOQii Inc
- LVMH Moet Hennessy Louis Vuitton SA
- Richemont SA, Cie Financiere
- Movado Group Inc
市場機会と将来展望
アナログ・機械式時計におけるプレミアム化は、厳選された小売、伝統的なブランド訴求、ラグジュアリーへの橋渡しとなる品揃えの余地を生み出しており、特にスイス製時計に対する関税引き下げのスケジュールが、上位価格帯でのアクセス性と価格の透明性を改善している点でその傾向が強まっている。Titanが報告したFY26におけるアナログ成長とスマートウォッチ価値低下との対照は、エントリーレベルのスマートウォッチ価格競争にとどまらず、職人技、サービス、ブティック主導の発見といった差別化の機会を示唆している。2026年3月に発表されたTitanのHelios Luxe拡大プログラムは、INR 1ラーク超のセグメントを対象としたマルチブランド・ラグジュアリー向けの明確な販路を追加するものである。
製造の現地化と規模拡大は、量産アナログおよびスマート対応時計、さらには主要サブアセンブリーにおける第二の機会軸を形成する。Timex Group Indiaが2026年5月に開示した生産能力拡大計画(年間約600万台から1,000万〜1,100万台へ)は、国内生産への積極的な投資を示しており、ウェアラブル部品の現地化を促すPLI(生産連動インセンティブ)政策およびオムニチャネル小売向けの補充スピード向上に関する報告背景と整合する。国際ブランドにとって、インドが世界的な資源配分において占める重要性はより明確になってきており、Seikoは2026年7月に、インドが2026年末までに同社の第3位の市場になると発表し、流通、アフターサービス網、そしてインド特有の製品・価格体系を深化させる動機を強めている。
最近の産業開発事情 インドウォッチ市場
- 2026年6月:Fire-Boltt は、boltt ブランドの下でスマートフォン分野への参入を発表し、Flipkart との提携により4Gおよび5Gモデルを全国展開すると発表した。この動きは、Fire-Boltt の消費者向けデバイス生態系をウェアラブルの領域を超えて拡大し、同ブランドがアプリサービス、アクセサリー、カテゴリー横断的なプロモーションをどのように組み合わせるかに影響を与える可能性がある。また、予算重視の購買者が隣接する電子機器のアップグレードを検討することで、スマートウォッチ企業への競争圧力も高まっている。
- 2026年5月:Titan Company は、スイスの時計メーカーRoamerとの戦略的提携を発表し、インドにおいて伝統的なラグジュアリー時計を販売することを明らかにした。これは2026年5月9日の発表イベントによって支えられている。この提携は、Titanのプレミアム・ポートフォリオへのアクセスを強化し、INR 1ラーク超のセグメントにおける、厳選されブランド主導の流通の役割を強めるものである。また、ラグジュアリー時計に関する輸入関税動向が変化する中で、スイスの伝統的ブランド訴求のための新たな経路を提供する。
- 2024年9月:Appleは、Apple Watch Series 10と新しいApple Watch SEを発表し、睡眠無呼吸通知、充電の高速化、watchOS 11によって実現される健康インサイトの改善などの機能を追加した。この発表は、インドのプレミアム層における健康志向スマートウォッチの機能基準を引き続き引き上げるものとなった。これにより、価値を武器に競争する国内ブランドに対し、規制対象の健康指標やソフトウェア体験のアップグレードにおける差別化の要求が一層高まっている。
インドウォッチ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、オンラインおよびオフライン小売を通じてインドで販売された時計(従来の腕時計およびスマートウォッチを含む)から生じる収益を対象としています。エンドユーザーが当該年度中に購入した製品の価値として測定されます。
調査範囲の除外事項:時計(置き時計・掛け時計)、個別に販売される時計部品、修理およびアフターサービス収益、中古品の再販価値は含まれません。
セグメンテーション概要
- 製品タイプ別
- クォーツ/アナログ時計
- デジタル時計
- スマートウォッチ
- エンドユーザー別
- 男性
- 女性
- 子ども
- カテゴリー別
- プレミアム
- マス
- 流通チャネル別
- オンライン小売店
- オフライン小売店
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、収益をモデル化する前に現実的なガードレールを設定できるよう、インドにおける時計の需要と供給のコンテキストをマッピングすることから始まります。通常、輸出入に関する商務産業省の貿易統計、製品マッピングのための関税スケジュール、所得および消費パターンに関する国家統計などの公開情報源を参照します。
カテゴリー行動を把握するために、消費支出シグナルに関するインド準備銀行の発、小売および電子機器に関する業界団体の刊行物、ウェアラブルの普及と使用トレンドを論じた査読済み学術誌なども活用しています。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道は、製品ポートフォリオの構成、チャネル戦略、価格動向を把握するために使用されます。一部の有料サブスクリプションは、企業財務チェック、特許追跡、および該当する場合の輸出入の船積みレベルの把握を迅速化するためにのみ使用されます。ここに記載されているデスクソースは例示的なものであり、網羅的ではなく、データ収集、クロスチェック、および確認のために他の多くの公開情報源も使用されました。
一次インタビューおよびサーベイ
一次情報は、ブランド側チーム、ディストリビューター、主要小売業者、および部品・組立エコシステムの参加者との専門家インタビューおよび構造化サーベイを通じて収集されました。これにより、現場レベルのフィードバックを用いて価格設定、製品ミックスのシフト、チャネル分割を検証することができました。これはインドに特化し市場であるため、大都市圏と非大都市圏の需要行動、祭事の季節性、急速に変化するスマートウォッチサイクルを反映した情報を重視し、それらの見解を用いて前提条件を確定し、公開データによって残された空白を埋めました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 最高経営幹部(CXO):18% |
| 中位層:48% | 部門・ユニットリーダー:29% |
| 中小規模プレイヤー:18% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、家計の支出能力とカテゴリー参加率を時計の単位需要に変換し、タイプ別の平均販売価格を用いて金額に換算するトップダウン需要プールアプローチを用いて構築されています。このモデルは、観察可能なシグナルに基づき、消費者環境が変化した際に年ごとに前提条件を変更できるようにすることで、実用性を維持しています。
追跡する主要インプットには、従来の時計とスマートウォッチの分割、オンラインとオフラインのミックス、買い替えサイクル(リピート購入を形成する)、典型的な価格帯の動き、よび通貨や関税の変動時に店頭価格を動かす可能性のある輸入依存度が含まれます。小売は季節性があるため、年間需要を正規化する際に祭事や婚礼シーズン周辺の需要増加が反映されます。
アウトプットは、サンプリングされたブランドおよびチャネルの収益シェアの積み上げ、小売業者との協議を用いた平均販売価格×台数チェックの適用、関連するHSコードの輸入金額トレンドのレビューなど、選択的なボトムアップ推計によって裏付けられます。予測については、ベースケースと感度バンドを用いたシナリオ分析が使用され、スマートウォッチの普及ペース、プレミアム化、チャネルマージンの安定性に関する専門家のコンセンサスを用いて最終的な軌跡が調整されます。
データ検証と更新サイクル
モデルのアウトプットは、貿易金額、公開情報からのカテゴリー成長の手がかり、チャネルフィードバックなどの独立したシグナルと照合され、合計値が市場が現実的に吸収できる水準から乖離しないようにしています。異が大きいと判断された場合は、前提条件を再検討し、外れ値を精査し、変化が実際のものかデータのタイミングによるものかを確認するためのフォローアップ確認が実施されます。
承認前に、ワークブックは複数ステップのアナリストレビューを経ます。これには、台数から金額へのロジックのチェック、前年比の価格変動、時計タイプ間のミックス整合性の確認が含まれます。レポートは年次で更新され、関税変更、大規模な需要ショック、スマートウォッチへの突然のミックスシフトなど、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を行い、クライアントが最新の更新されたビューを受け取れるようにしています。
Mordor Intelligenceのインド時計市場規模と他の公表推計との比較
同じインド時計のトピックに対して異なる市場規模が示されることは通常のことであり、これは基礎となる選択が必ずしも一致していないためです。最大の差異は通常、市場に含まれるものの定義、基準年の設定、スマートウォッチと従来の時計の価格およびミックス変化取り扱い方から生じます。
製品タイプのミックスを追跡し、チャネルチェックを通じて平均販売価格の動きを検証し、スマートウォッチの普及曲線を年次で更新することにより、Mordor Intelligenceは合計値をインドの時計製品販売額に焦点を当て、時計(置き時計・掛け時計)、修理、または中古品の再販を混入させないようにしています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.19 ビリオン 米ドル(2025年) | |
| 業界調査出版社A | 5.20 ビリオン 米ドル(2025年) | チャネルマージンの取り扱いが異なることで合計値が変わる可能性のある、より広い価値プールを使用しており、祭事主導の季節性に対する正規化が明示されていないため、定常状態の実行レートが過大評価される可能性があります。 |
| 業界調査出版社B | 6.71 ビリオン 米ドル(2025年) | より広いタイプおよび価格前提を適用することで混合平均販売価格が上昇する可能性があり、スマートウォッチの対象範囲と買い替えサイクルの前提が年度間で照合しやすい形で示されていない場合があります。 |
3の数値間の差異は主に、対象範囲の包含内容と、スマートウォッチの成長に伴う価格およびミックスのシフト速度の前提によって説明されます。各ステップが可視的な需要シグナルに結び付けられ、チャネルの実態と照合されることで、最終的な合計値は年度を超えて再現しやすくなります。
レポートで回答される主な質問
インドの時計市場は2031年までにどのくらいの規模になるか?
2026年からCAGR 10.23%で成長し、USD 75.2億に達する見込みです。
最も急速に拡大している製品セグメントはどれか?
スマートウォッチは2031年までに11.68%のCAGRという最も高い成長見通しを持っています。
オンライン小売は時計販売においてどのような役割を果たしているか?
オンライン小売はデジタルアクセスと利便性の向上により時計販売を拡大しており、Z世代のデジタル習に牽引されて年率12.24%の成長が予測されています。
EFTA貿易協定はこのセクターにどのような影響を与えるか?
この協定により2026年までにスイス時計の20%の関税が撤廃され、小売価格が低下してプレミアム顧客基盤が拡大します。