
ライフサイエンスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 24.57 十億米ドル |
| 市場規模 (2032) | 41.89 十億米ドル |
| 成長率 (2027 - 2032) | 11.26 % |
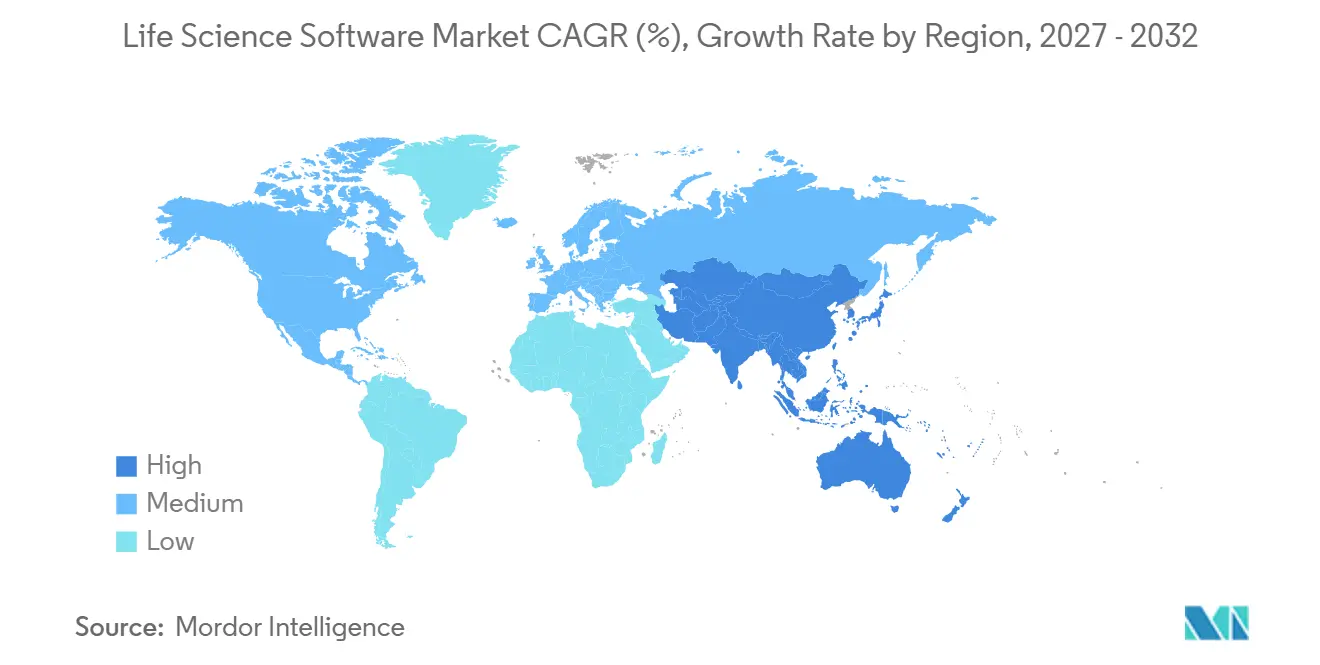
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
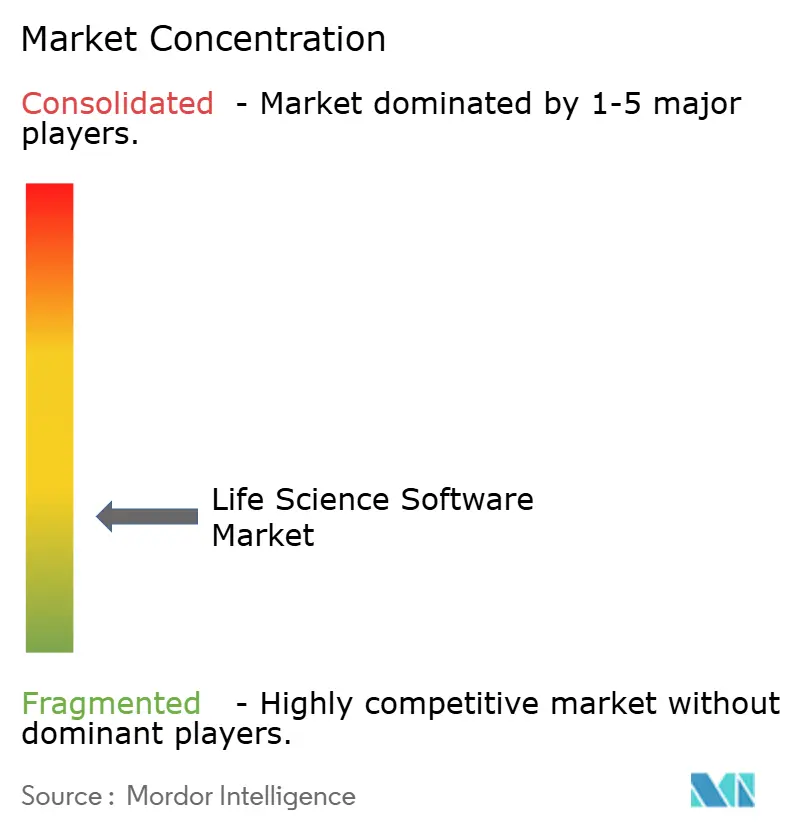
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライフサイエンスソフトウェア市場分析
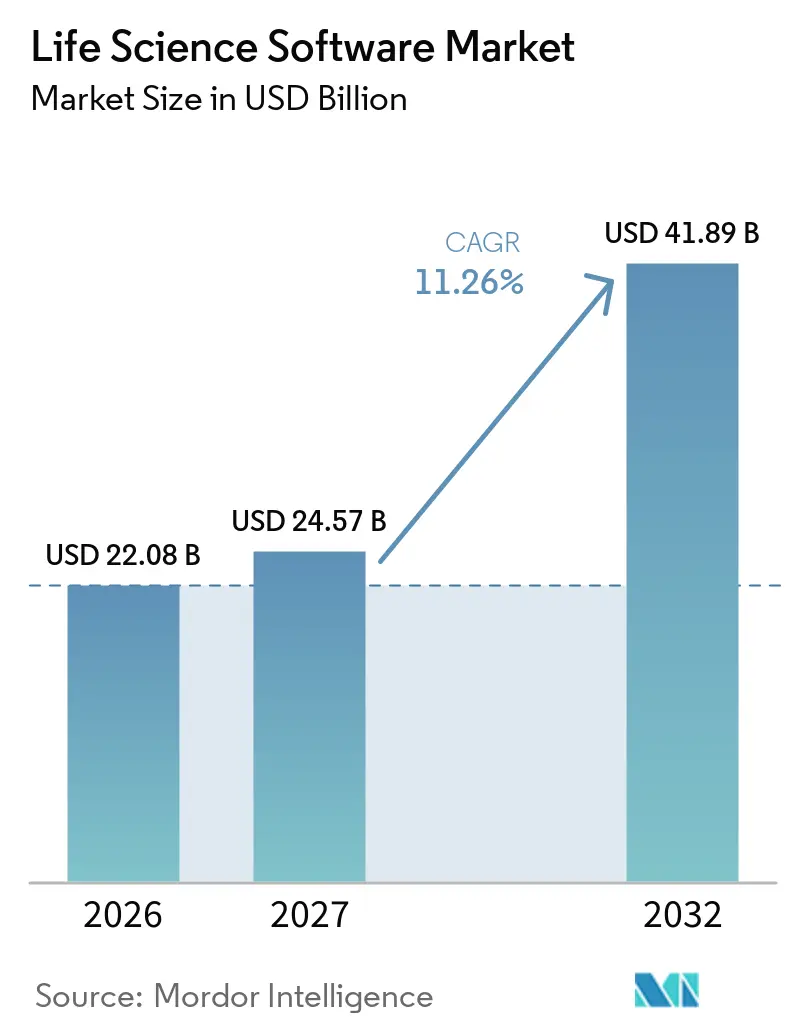
ライフサイエンス ソフトウェア市場規模は、2026年に22.08 ビリオン 米ドル、2027年に24.57 ビリオン 米ドルと予測され、2027年から2032年にかけて11.26%のCAGRで成長し、2032年までに41.89 ビリオン 米ドルに達する見込みです。
ライフサイエンス ソフトウェア市場は、規制対象企業が製品開発、製造、品質管理、申請ワークフロー全体にわたるデータトレーサビリティの向上を求める中で成長しています。また、AIを活用した科学的プロセスの採用によっても市場は恩恵を受けており、研究室や臨床チームは最小限の手作業でより大量のデータを管理できるシステムを必要としています。スポンサー、CRO(受託研究機関)、CDMO(医薬品開発製造受託機関)が遅延や手戻りを防ぐために共有システムと連携したデータフローへの依存度を高める中、リアルタイムの相互運用性の重要性が増しています。この市場では、ソフトウェアへの支出は戦略的な経営レベルの意思決定事項であり、申請を迅速化し変更管理を簡素化する、バリデーション済みのクラウド対応プラットフォームによって推進されています。市場は、機能的であるだけでなく、ライフサイクル全体にわたってコンプライアンスを確保するのに十分な堅牢性を備えたプラットフォームへとシフトしています。
主要レポートのポイント
- ソフトウェアタイプ別では、ラボラトリー インフォメーション マネジメント システム(LIMS)が2026年に28.00%のシェアでトップとなり、臨床試験管理システム(CTMS)は2032年までに12.45%のCAGRで成長する見込みです。
- 展開形態別では、クラウドが2026年のライフサイエンス ソフトウェア市場規模の51.44%を占め、2032年までに12.77%のCAGRで最も急速に成長する展開モデルになると予測されています。
- アプリケーション別では、臨床試験が2026年のライフサイエンス ソフトウェア市場規模の35.65%を占め、研究開発は2032年までに13.23%のCAGRで拡大すると予測されています。
- エンドユーザー別では、バイオテクノロジー企業が2026年に42.03%のシェアを保有し、2032年までに最も高い予測CAGRである13.35%を記録すると見込まれています。
- 地域別では、北米が2026年のライフサイエンス ソフトウェア市場シェアの38.99%を占め、アジア太平洋地域は2032年までに12.95%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 製品ライフサイクル全体にわたる規制対応データトレーサビリティへの需要増加 | +2.8% | グローバル | 短期(2年以内) |
| クラウドネイティブかつ相互運用可能なライフサイエンスデータアーキテクチャの拡大 | +2.4% | 北米およびアジア太平洋が中心、欧州への波及 | 中期(2~4年) |
| AI支援による科学的ワークフロー自動化と意思決定支援 | +2.1% | グローバル | 中期(2~4年) |
| 検証および監査準備サイクルを短縮するためのソフトウェア利用の増加 | +1.5% | 北米および欧州、主要アジア太平洋ハブでの早期成果 | 短期(2年以内) |
| パートナー、CRO、CDMOエコシステムからの統合圧力 | +1.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品ライフサイクル全体にわたる規制対応データトレーサビリティへの需要増加
トレーサビリティは、監査サイクル終了時の文書化作業を超え、ライフサイエンスソフトウェア市場における重要な設計要件となっています。企業は現在、検証管理を確保しながら、研究室業務、品質イベント、製造記録、規制申請全体にわたってデータ系譜を維持するシステムを求めています。このシフトは、堅牢な監査証跡、厳格なユーザー管理、強固な変更管理構造を持つプラットフォームへの選好を促進しています。日常業務にコンプライアンスを組み込むベンダーが支持を集めており、意思決定、編集、承認の包括的な記録を欠くツールは関連性を失いつつあります。
AI支援による科学的ワークフロー自動化と意思決定支援
AIは現在、ライフサイエンス ソフトウェア市場において、特に臨床、商業、研究ワークフローにおいて不可欠な存在となっています。IQVIAが2026年にIQVIA.aiをローンチしたことは、ベンダーが100件以上のAI特許と150件以上のインテリジェントエージェントに支えられたエンタープライズプラットフォームにAIを組み込んでいることを示しました。上位20社の製薬企業のうち19社がすでにIQVIAエージェントを使用しており、AIの採用はパイロット段階を超えています。[1] 同様に、BenchlingはModel Hubを導入し、バリデーション済みの研究開発環境にAIツールを統合しました。これらの進歩は、規制された環境におけるAIの出力にはガバナンスとトレーサビリティが必要であることから、最新の電子ラボノート(ELN)、LIMS、および連携データプラットフォームへの需要の高まりを浮き彫りにしています。
クラウドネイティブつ相互運用可能なライフサイエンスデータアーキテクチャの拡大
ライフサイエンスソフトウェア市場におけるクラウド導入は現在、商業、臨床、品質、研究データのシームレスな統合に焦点を当てています。主要プロバイダーはパートナーシップを構築し、データサービスを組み込んで顧客をプラットフォームエコシステム内に留めています。Salesforceは2025年にAstraZenecaと提携し、Agentforce Life Sciencesをグローバルな顧客エンゲージメントプラットフォームとして展開しました。これはNovartisやTakedaによる同様の動きに続くものです。SAPはJoule AIをライフサイエンスワークフローに統合し、データの移動とAIの使いやすさを組み合わせた相互運用性を強調しました。市場は相互接続されたデータアーキテクチャを持つプラットフォームへとシフトしており、孤立したモデルや限られたAPI接続に依存するものは脇に追いやられています。
検証および監査準備サイクルを短縮するためのソフトウェア利用の増加
ライフサイエンスソフトウェア市場は、最小限の手作業でより迅速な検証と簡素化された監査準備を優先しています。購入者は、反復的なテストを削減し、管理された記録を一元化し、継続的な検査対応を確保するプラットフォームを好みます。Oracleの2026年のClinical Oneのアップデートでは、EHRデータインポート、ICH E2B(R3)準拠の安全性統合、強化された適応的無作為化サポートが導入され、より接続された監査対応の臨床業務が可能になりました。このトレンドは、特に中規模バイオテク企業、スポンサー、アウトソーシングサービスプロバイダーの間で近代化の意思決定を加速させています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 深いワークフロー組み込みとデータ移行コストによる高い切り替えコスト | -1.2% | グローバル | 短期(2年以内) |
| 規制環境における検証負担と変更管理リスク | -0.9% | 北米および欧州 | 中期(2~4年) |
| 研究開発、品質管理、商業チーム全体にわたる断片化したレガシースタック | -0.7% | グローバル | 長期(4年以上) |
| 機器、EHR隣接システム、外部パートナー間の相互運用性のギャップ | -0.6% | アジア太平洋が中心、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
深いワークフロー組み込みとデータ移行コストによる高い切り替えコスト
スイッチングコストはライフサイエンス ソフトウェア市場の大きな障壁となっています。コアプラットフォームはバリデーション済みワークフロー、リンクされたレコード、および下流システムと深く統合されており、移行を複雑にしています。移行にはデータマッピング、再テスト、ユーザー再トレーニング、文書更新、および過去のレコード管理が伴い、単純なソフトウェアインストールではなく運用上の課題となります。大企業は複数年サイクルにわたって移行を計画し、中小企業はコンプライアンス要件によってアップグレードが迫られるまで旧システムを維持することが多いです。市場はイノベーションに開かれているものの、ベンダーの入れ替えは需要の成長よりも緩やかに進んでいます。
規制環境における検証負担と変更管理リスク
ライフサイエンスソフトウェア市場は、規制環境におけるシステム変更に必要な広範なレビュー、文書化、再承認により遅延に直面しています。これはベンダーの製品リリースに影響を与え、特にGxP関連プロセスやAI主導の意思決定においてクライアントの展開タイムラインを延長します。欧州のAIベースの医療製品は、AI法やMDRまたはIVDRなどのフレームワークの下で重複するコンプライアンス義務に直面し、組織の複雑性を増大させています。ベンダーは製品設計をさまざまなガバナンス要件に合わせる必要があり、ツールが堅牢な文書化、明確な監視、合理化されたアップデートを提供しない限り、購入者はより高い導入コストを負担します。市場は規律ある製品リリース管理と革新的なソリューションを持つベンダーを好みます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェアタイプ別:
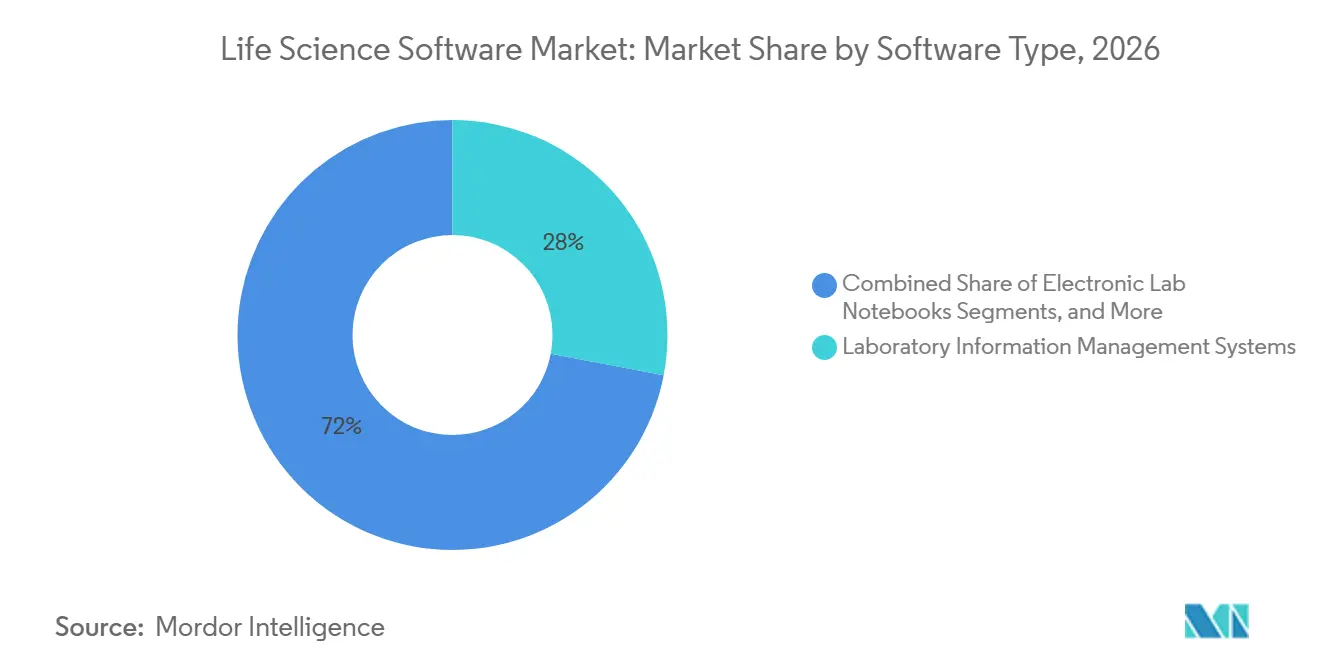
LIMSがコアポジションを維持し、CTMSが最速の拡大をもたらす2026年、ラボラトリー インフォメーション マネジメント システム(LIMS)はソフトウェアセグメントの28.0%のシェアを占め、ライフサイエンス ソフトウェア市場における重要な役割を改めて示しました。LIMSプラットフォームは、研究室全体にわたるサンプルトラッキング、機器出力、品質レビュー、および規制対象データ管理を連携させる不可欠な存在です。製薬品質管理、バイオアナリティカルラボ、受託研究機関(CRO)における中心的な役割から、代替が困難です。臨床試験管理システム(CTMS)は、現代の試験デザインの複雑化とデータ需要の増大に牽引され、2032年までに12.45%のCAGRで成長すると予測されています。
業界は、試験コーディネーション、施設活動、透明性要件、および患者データ収集を効率化するプラットフォームへとシフトしています。Thermo Fisher ScientificによるClarioの2026年の買収は、CTMSケイパビリティの戦略的重要性を浮き彫りにしました。電子ラボノート(ELN)、規制情報管理システム(RIMS)、および科学データ管理システム(SDMS)は、組織が統合デジタルレコードへ移行するにつれて普及しています。バイオインフォマティクスおよびファーマコビジランス ソフトウェアも、AIを活用した分析がコアワークフローに組み込まれるにつれて不可欠な存在となっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
クラウドが検証済みモデルとして首位をさらに拡大2026年、クラウド展開は市場シェアの51.44%を占め、ライフサイエンス ソフトウェアセクターにおける優位性を確立しました。2032年までに12.77%のCAGRで成長すると予測されており、採用と将来の支出においてリーダーシップを反映しています。購買担当者は現在、事前設定されたコントロール、統合機能、および専門的な機能を提供するベンダーに支えられた、実行可能な規制対応アーキテクチャとしてクラウドを捉えています。
SalesforceのLife Sciences CloudおよびAgentforceプラットフォームは、2025年にTakeda、Novartis、AstraZenecaなどの主要プレイヤーからエンタープライズ採用を獲得し、規制対応用途におけるクラウドネイティブシステムへの信頼を示しました。オンプレミスシステムはデータレジデンシーや機密レコードなど特定のニーズに対して引き続き有効ですが、市場はスケーラビリティ、相互運用性、およびAI統合のためにハイブリッドおよびクラウドファーストモデルをますます支持しています。
アプリケーション別:
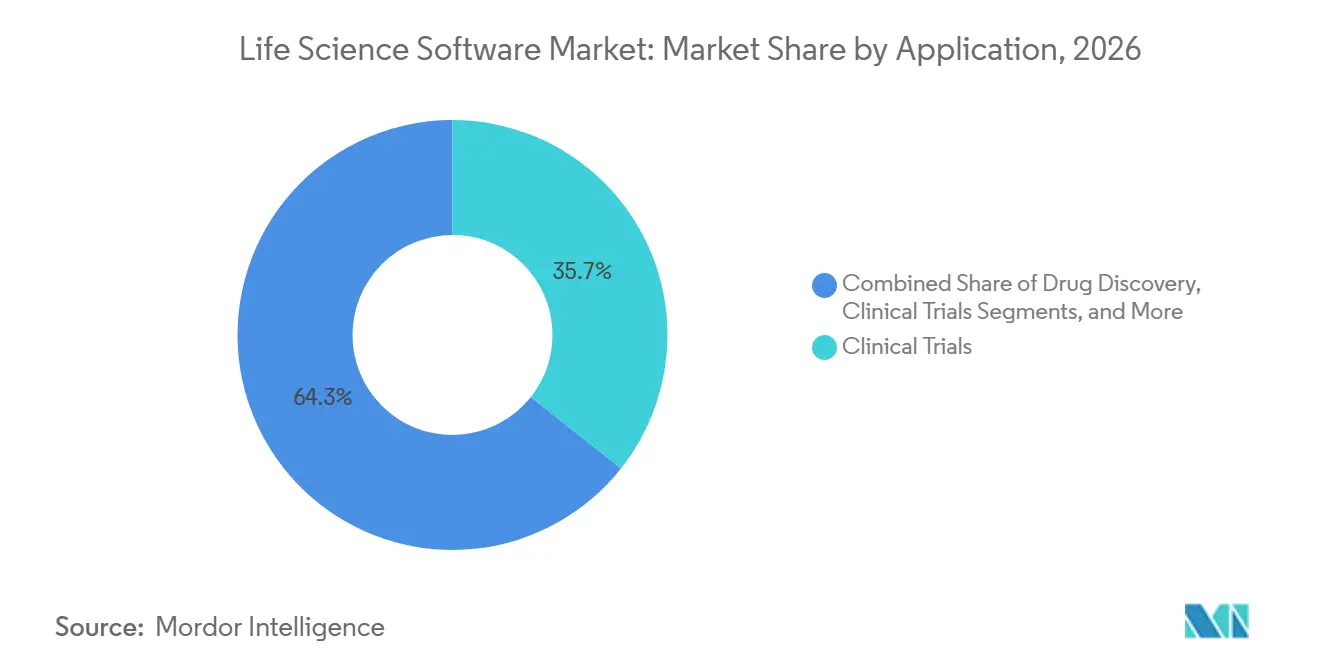
臨床試験が現在の支出をリードし、研究開発が最速で拡大2026年、臨床試験は35.65%のシェアを占め、ライフサイエンス ソフトウェア市場において最大のアプリケーションとなりました。これは、データキャプチャ、ランダム化、モニタリング、安全性報告、およびリモートコーディネーションを含む試験業務におけるソフトウェアの重要な役割を反映しています。Oracleは2026年にClinical Oneプラットフォームを強化し、より連携した試験実施の必要性に対応しました。研究開発は、研究室が自動化とAI駆動のデータ環境を採用するにつれて、2032年までに13.23%のCAGRで成長すると予測されています。研究開発への支出は、記録管理ツールから機器、自動化、科学データ、およびモデル出力を統合するプラットフォームへとシフトしています。
Benchlingが2026年に自動化プラットフォームをローンチしたことはこのトレンドを体現しており、ラボ機器と科学的レコードを接続することで継続的なデータループを生み出しています。創薬ツールも、ベンダーが初期研究プログラムにインフォマティクスを統合するにつれて重要性を増しています。IQVIAが2026年に創薬資産を買収したことは、創薬イニシアチブにおけるソフトウェアの役割の拡大を示しています。製造、品質、商業セクターのアプリケーションも、ベンダーが規制対象業務をエンタープライズデータおよびAIレイヤーと統合するにつれて拡大し続けています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
バイオテクノロジー企業が需要をリードし、最高の成長を維持2026年、バイオテクノロジー企業はエンドユーザー需要の42.03%を占め、ライフサイエンス ソフトウェア市場において最大の購買層となりました。バイオロジクス、細胞・遺伝子治療、mRNA開発の進歩に牽引され、2032年までに13.35%のCAGRで成長すると予測されています。これらのモダリティは密度が高く多様なデータを生成するため、従来のスプレッドシート手法はますます実行不可能となっています。バイオテク企業はライフサイクルの早い段階でデジタルプラットフォームを採用し、インフォマティクスをコアとなる科学的プロセスに統合しています。スピード、柔軟性、およびスケーラブルなデータガバナンスへのこの需要がベンダーの優先事項を再形成しています。
Veevaは2025年度の収益として24.57 ビリオン 米ドルを報告し、そのうち22.84 ビリオン 米ドルがサブスクリプションサービスからのものであり、研究開発ソリューションの顧客基盤を1,125社に拡大しました。製薬企業は大規模な調達プログラムを通じて機能標準に影響を与えていますが、CDMOおよびCROはアウトソーシングされた開発・製造の成長に伴い重要な購買層となっています。SAPが2026年にChanelle Pharmaとパートナーシップを締結したことは、アウトソーシング製造業者が規制対応の成長に向けてエンタープライグレードのソフトウェアに投資するトレンドを反映しています。学術機関および医療機器企業も需要に貢献していますが、その購買パターンはバイオテクおよび製薬企業と比較してより専門的で一貫性が低いです。
地域分析
北米ライフサイエンス ソフトウェア市場
2026年、北米はライフサイエンス ソフトウェア市場の38.99%のシェアを保有し、最大の地域ブロックとしての地位を維持しました。この地域は、厳格なデジタル文書化基準のもとで事業を展開する製薬、バイオテクノロジー、医療機器企業の高い集積から恩恵を受けています。成熟したSaaSエコシステムと資金調達を受けたバイオテク企業の強固な基盤がソフトウェア採用をさらに推進しています。Microsoftが2026年6月にMayo Clinicと協力して医療向け高度AIモデルを開発したことは、ライフサイエンスデータインフラにおける北米の継続的なリーダーシップを示しています。
欧州ライフサイエンス ソフトウェア市場
欧州はライフサイエンス ソフトウェア市場において引き続き重要なプレイヤーであり、需要はコンプライアンスのタイムラインと正式なプロセス管理によって形成されています。ドイツ、フランス、英国などの国々は、強力な製薬生産、研究能力、および規制対象データ管理ニーズを通じて地域需要を牽引しています。また、この地域は特に規制の特殊性が重要な申請およびファーマコビジランスワークフローにおいて、地域専門ベンダーの育成も進めています。EnnovjがEMAパイロットプログラムに4つのeCTD 4.0テストシーケンスのうちの1つを提出したことは、高度管理ソフトウェアセグメントにおける欧州ネイティブベンダーの存在感の高まりを示しています。
アジア太平洋ライフサイエンス ソフトウェア市場
アジア太平洋地域は2032年までに12.95%のCAGRで成長すると予測されており、ライフサイエンス ソフトウェア市場において最も急速に成長する地域となっています。中国とインドは、臨床試験活動の増加、アウトソーシングされた研究能力、およびデジタル規制プロセスによってこの成長を牽引しています。2026年4月の中国の「AI+」医薬品監督イニシアチブおよび2026年5月に施行された生物医学新技術臨床研究規制は、コンプライアンス対応ソフトウェアシステムへの需要を強化しました。
競合環境
ライフサイエンス ソフトウェア市場は、断片化した状況からより構造化された競争の場へと進化しています。主要プレイヤーは視野を広げ、単一機能を超えた展開を進めています。現在、顧客を維持するために包括的な製品スイート、統合データソリューション、およびAI駆動のサービスを提供しています。IQVIA、Veeva Systems、Microsoft、Salesforce、Oracle、SAP、Dassault Systèmesなどの主要プレイヤーが覇権を争い、それぞれがソフトウェアスペクトラムにおいてニッチを確立しています。今日、ライフサイエンス ソフトウェア分野における競争は単なる製品の深さを超えています。購買担当者は長期的なコンプライアンス、相互運用性、および拡張性を約束するプラットフォームをますます優先しています。
最近の戦略的動向はこの変化する競争環境を裏付けています。2026年3月、IQVIAはIQVIA.aiを発表し、エージェント型AIを臨床、商業、およびリアルワールドワークフローと橋渡しし、分析プロバイダーから包括的なオペレーティングプラットフォームへの移行を示しました。同月、Thermo FisherはClarioを買収してソフトウェアケイパビリティを強化し、重要な臨床エンドポイントデータ機能でサービスを拡充しました。2025年12月には、AstraZenecaがAgentforce Life Sciencesをグローバルな顧客エンゲージメントプラットフォームとして選択したことでSalesforceが注目を集め、この動きは他の主要製薬プレイヤーにも波及しました。
大手プレイヤーが市場を支配する一方、中小ベンダーも特に研究開発の現場において影響力を持ち続けており、そこでは規模よりもユーザーフレンドリーさとワークフロー統合が優先されます。例えば、Benchlingが2026年4月に導入したAI コネクターは、Model Context Protocolを通じて科学的レコードをより広いAIエコシステムとシームレスに統合することを目指しています。このようなイノベーションは、ソフトウェアスタック全体の刷新を必要とせず、バイオテクユーザーにより柔軟なオペレーティングモデルを提供します。
ライフサイエンスソフトウェア業界のリーダー
-
IQVIA Holdings Inc.
-
microsoft corporation
-
oracle corporation
-
Salesforce, Inc.
-
Veeva Systems Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ライフサイエンス ソフトウェア市場 このレポートでカバーされる企業
- Agilent Technologies
- Aris Global
- Benchling, Inc.
- Cegedim SA
- Clario
- Dassault Systemes
- Dotmatics
- Fujitsu
- Genedata
- HCLTech
- IQVIA
- LabWare, Inc.
- Medidata Solutions, Inc.
- Microsoft
- Oracle
- PerkinElmer
- Salesforce, Inc.
- SAP
- SAS Institute
- Thermo Fisher Scientific
- Veeva Systems
- Waters Corporation
- ZS Associates, Inc.
最近の産業開発事情 ライフサイエンス ソフトウェア市場
- 2026年6月:MicrosoftとMayo Clinicは、Azure Foundry APIを通じてグローバルにアクセス可能な医療向け高度AIモデルを開発するパートナーシップを発表しました。First Foundation Labsもまた、Microsoft Discoveryと協力してプラットフォームを臨床・トランスレーショナルAI推論で強化し、ライフサイエンス研究開発における系統的な仮説生成を可能にしました。
- 2026年5月:Benchlingはエンドツーエンドの抗体研究開発向けに3つの新製品、研究室機器と科学記録を統合するBenchling Automation、およびデータ分析AIスキルをローンチし、バイオテク研究開発におけるリーダーシップを強化しました。
- 2026年5月:BenchlingはModel Hubを導入し、科学者が検証済みワークフロー内で構造化された実験データとともにAIモデルを管理・追跡できるようにしました。
- 2026年3月:IQVIAはNVIDIA Nemotronを搭載したAIプラットフォームIQVIA.aiをローンチし、100件以上のAI特許と臨床、商業、リアルワールドドメインにわたって展開された150件以上のエージェントを特徴としています。同社は上位20社の製薬企業のうち19社がそのエージェントをワークフローに採用したと報告しました。
- 2026年3月:SAPとChanelle Pharmaは、SAP S/4HANA Cloud プライベートエディションとSAP Business AIを実装するための戦略的パートナーシップを発表し、Chanelleのコンプライアンス対応デジタル基盤への投資の一環として2026年後半の稼働開始を目標としています。
グローバルライフサイエンスソフトウェア市場レポートの範囲
本レポートの範囲において、ライフサイエンス ソフトウェアとは、バイオテク、製薬、およびヘルスケア組織が研究の管理、臨床試験の実施、および厳格な政府規制への対応を支援するために設計されたテクノロジーを指します。複雑なラボデータを整理し、新薬および医療処置の開発プロセスを加速します。
ライフサイエンス ソフトウェア市場は、ソフトウェアタイプ、展開形態、アプリケーション、エンドユーザー、および地域によってセグメント化されています。ソフトウェアタイプ別では、市場はラボラトリー インフォメーション マネジメント システム(LIMS)、電子ラボノート(ELN)、臨床試験管理システム(CTMS)、規制情報管理システム(RIMS)、科学データ管理システム(SDMS)、バイオインフォマティクス ソフトウェア、ファーマコビジランス ソフトウェア、品質管理ソフトウェア、およびその他のライフサイエンス ソフトウェアタイプを含みます。展開形態別では、市場はクラウドとオンプレミスにセグメント化されています。アプリケーション別では、市場は研究開発、創薬、臨床試験、規制コンプライアンス、製造業務、品質管理、商業業務、顧客エンゲージメント、およびライフサイエンス ソフトウェアにおけるその他のアプリケーションに分類されています。エンドユーザー別では、市場は製薬企業、バイオテクノロジー企業、受託研究機関(CRO)、医薬品開発製造受託機関(CDMO)、学術・研究機関、医療機器企業、およびライフサイエンス ソフトウェアにおけるその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも網羅しています。本レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| ラボラトリー情報管理システム |
| 電子ラボノートブック |
| 臨床試験管理システム |
| 規制情報管理システム |
| 科学データ管理システム |
| バイオインフォマティクスソフトウェア |
| ファーマコビジランスソフトウェア |
| 品質管理ソフトウェア |
| その他のライフサイエンスソフトウェアタイプ |
| クラウド |
| オンプレミス |
| 研究開発 |
| 創薬 |
| 臨床試験 |
| 規制コンプライアンス |
| 製造業務 |
| 品質管理 |
| 商業業務および顧客エンゲージメント |
| ライフサイエンスソフトウェアのその他のアプリケーション |
| 製薬企業 |
| バイオテクノロジー企業 |
| 受託研究機関 |
| 受託開発製造機関 |
| 学術・研究機関 |
| 医療機器企業 |
| ライフサイエンスソフトウェアのその他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| ソフトウェアタイプ別 | ラボラトリー情報管理システム | |
| 電子ラボノートブック | ||
| 臨床試験管理システム | ||
| 規制情報管理システム | ||
| 科学データ管理システム | ||
| バイオインフォマティクスソフトウェア | ||
| ファーマコビジランスソフトウェア | ||
| 品質管理ソフトウェア | ||
| その他のライフサイエンスソフトウェアタイプ | ||
| 展開形態別 | クラウド | |
| オンプレミス | ||
| アプリケーション別 | 研究開発 | |
| 創薬 | ||
| 臨床試験 | ||
| 規制コンプライアンス | ||
| 製造業務 | ||
| 品質管理 | ||
| 商業業務および顧客エンゲージメント | ||
| ライフサイエンスソフトウェアのその他のアプリケーション | ||
| エンドユーザー別 | 製薬企業 | |
| バイオテクノロジー企業 | ||
| 受託研究機関 | ||
| 受託開発製造機関 | ||
| 学術・研究機関 | ||
| 医療機器企業 | ||
| ライフサイエンスソフトウェアのその他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
ライフサイエンス ソフトウェア市場の2032年までの予測値はいくらですか?
ライフサイエンス ソフトウェア市場は、2027年の24.57 ビリオン 米ドルから11.26%のCAGRで成長し、2032年までに41.89 ビリオン 米ドルに達すると予測されています。
現在ライフサイエンスにおける採用をリードしているソフトウェアタイプは何ですか?
ラボラトリー インフォメーション マネジメント システム(LIMS)は、サンプル、機器、および品質データ管理の中心存在であり続けることから、2026年に28.00%のシェアでソフトウェアタイプ需要をリードしました。
規制環境においてクラウド展開がより速く受け入れられているのはなぜですか?
クラウドは2026年に51.44%のシェアを保有し、購買担当者がバリデーション済みで相互運用可能かつスケーラブルなプラットフォームをますます求めていることから、2032年までに12.77%のCAGRで成長すると予測されています。
2032年にかけて最も急速に成長しているアプリケーション分野はどれですか?
研究開発は最も急成長しているアプリケーション分野であり、AI対応の研究室ワークフローと接続された科学データシステムに牽引され、年平均成長率13.23%が予測されています。
バイオテクノロジー企業がこれらのプラットフォームの最大の購入者である理由は何ですか?
バイオテクノロジー企業は2026年に42.03%のシェアを保有し、バイオロジクス、mRNA、細胞・遺伝子治療プログラムが強力なデジタルインフラを必要とする複雑なデータセットを生成することから、最も急速に成長するエンドユーザーグループでもあります。
最も急成長している地域はどこですか?
アジア太平洋地域は2032年までに12.95%のCAGRで成長すると予測されており、臨床試験の成長、規制のデジタル化、および中国とインドにおけるソフトウェア需要の増加に支えられています。