
バイオインフォマティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 19.80 十億米ドル |
| 市場規模 (2031) | 35.04 十億米ドル |
| 成長率 (2026 - 2031) | 12.10 % |
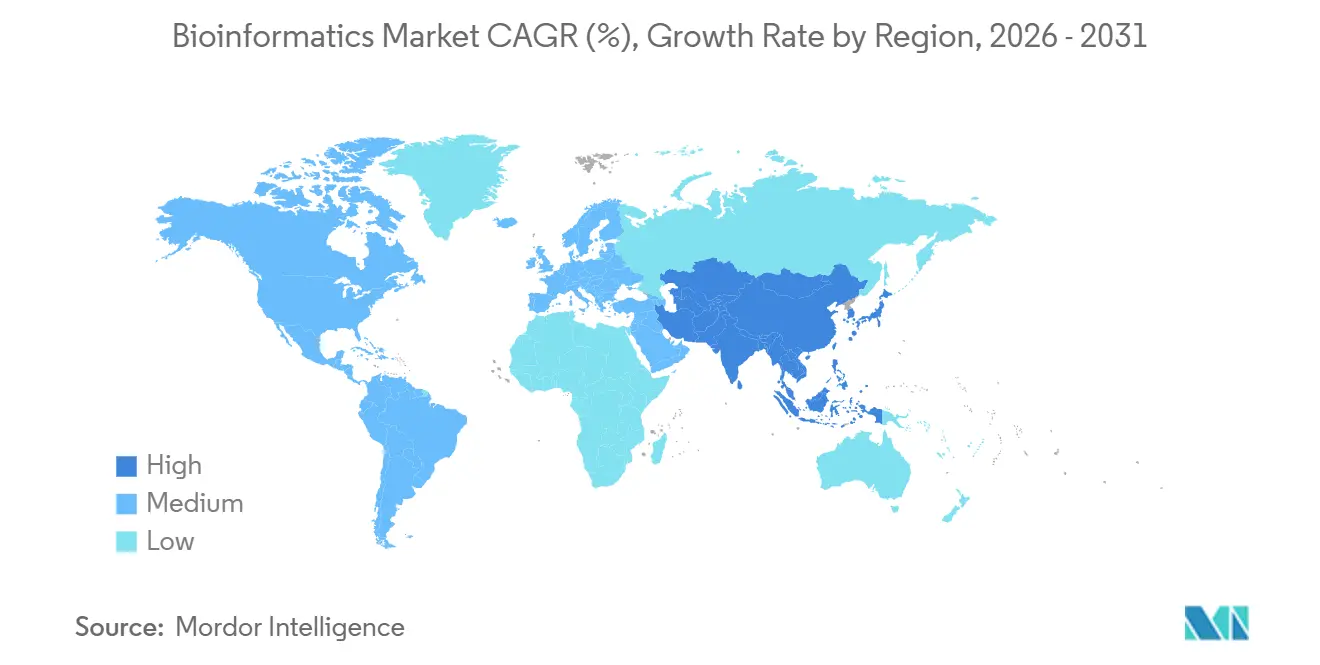
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオインフォマティクス市場分析
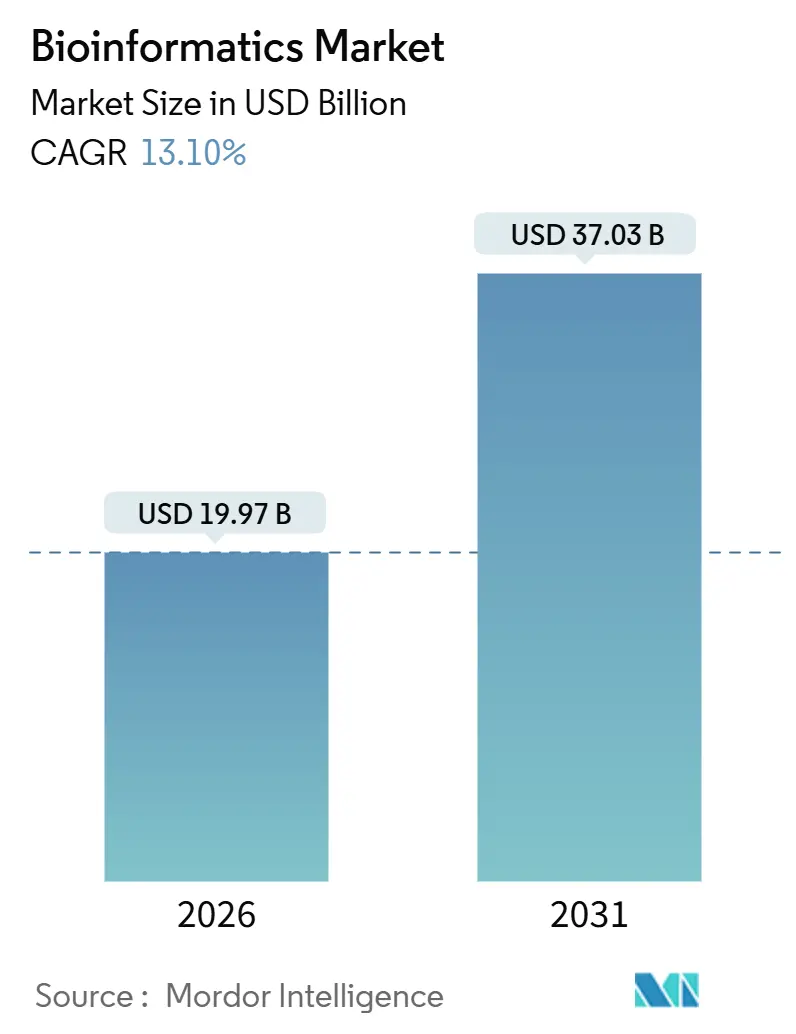
バイオインフォマティクス市場規模は、2025年の17.66 ビリオン 米ドルから2026年には19.80 ビリオン 米ドルへと成長し、2026〜2031年のCAGR 12.10%で2031年までに35.04 ビリオン 米ドルに達すると予測されています。
マルチオミクス研究のパイプライン拡大、精密診断に対する規制上の圧力の高まり、およびデータ中心の研究開発への製薬セクターの転換が続く中、バイオインフォマティクスプラットフォームは戦術的ツールからエンタープライズインフラへと再定義されつつあります。クラウドハイパースケーラーはゲノミクス最適化サービスを組み込み、設備投資を従量課金モデルへと移行させる一方、機器近傍アナリティクスは臨床検査室におけるレイテンシとデータ転送コストを削減しています。AIネイティブアルゴリズムと弾力的コンピューティングを組み合わせたベンダーが新規導入の最大シェアを獲得しており、サイバーセキュリティと人材不足が近期のスケーラビリティを抑制しているにもかかわらず、その傾向は続いています。その結果生まれた競争環境は収束によって特徴づけられており、シーケンシング機器メーカー、受託研究機関、ソフトウェアスタートアップが同一のアナリティクススタックの獲得を競っています。
主要レポートのポイント
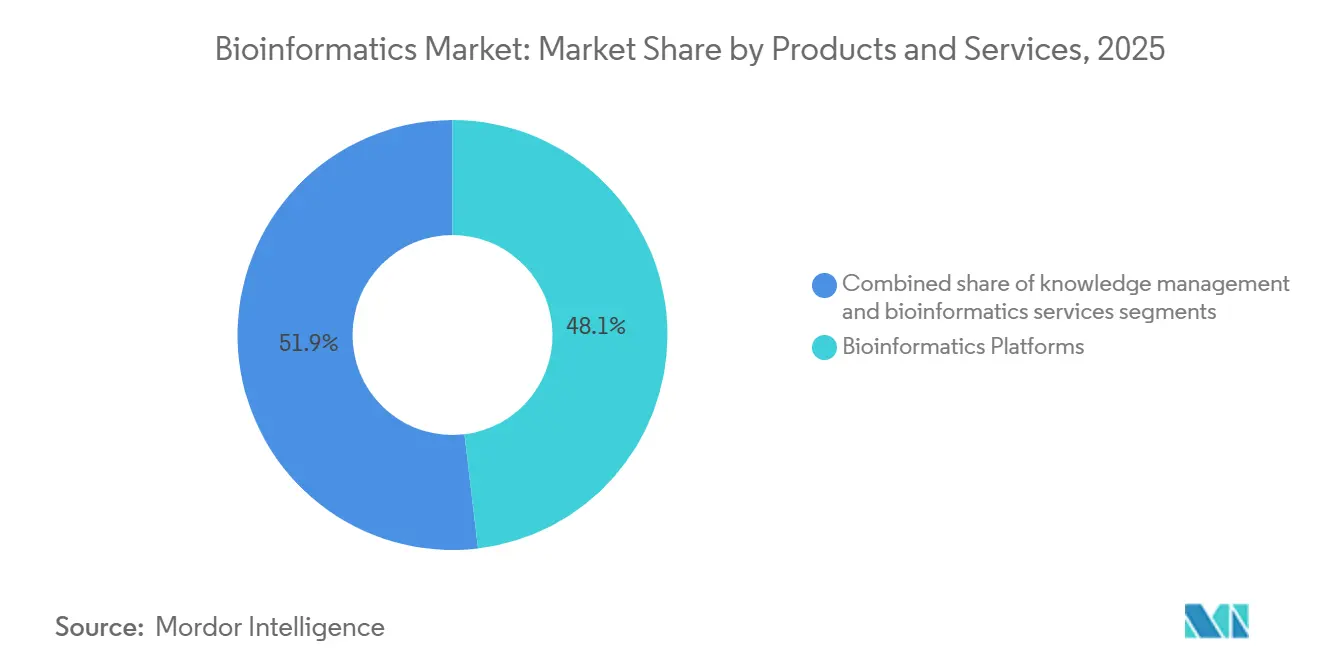
- 製品・サービス別では、バイオインフォマティクスプラットフォームが2025年に48.1%の収益シェアをリードし、バイオインフォマティクスサービスは2031年にかけてCAGR 12.44%で拡大しています。
- 用途別では、ゲノミクスおよびトランスクリプトミクスが2025年のバイオインフォマティクス市場規模の34.6%を占め、プロテオミクスおよびメタボロミクスは2031年にかけてCAGR 14.43%で拡大すると予測されています。
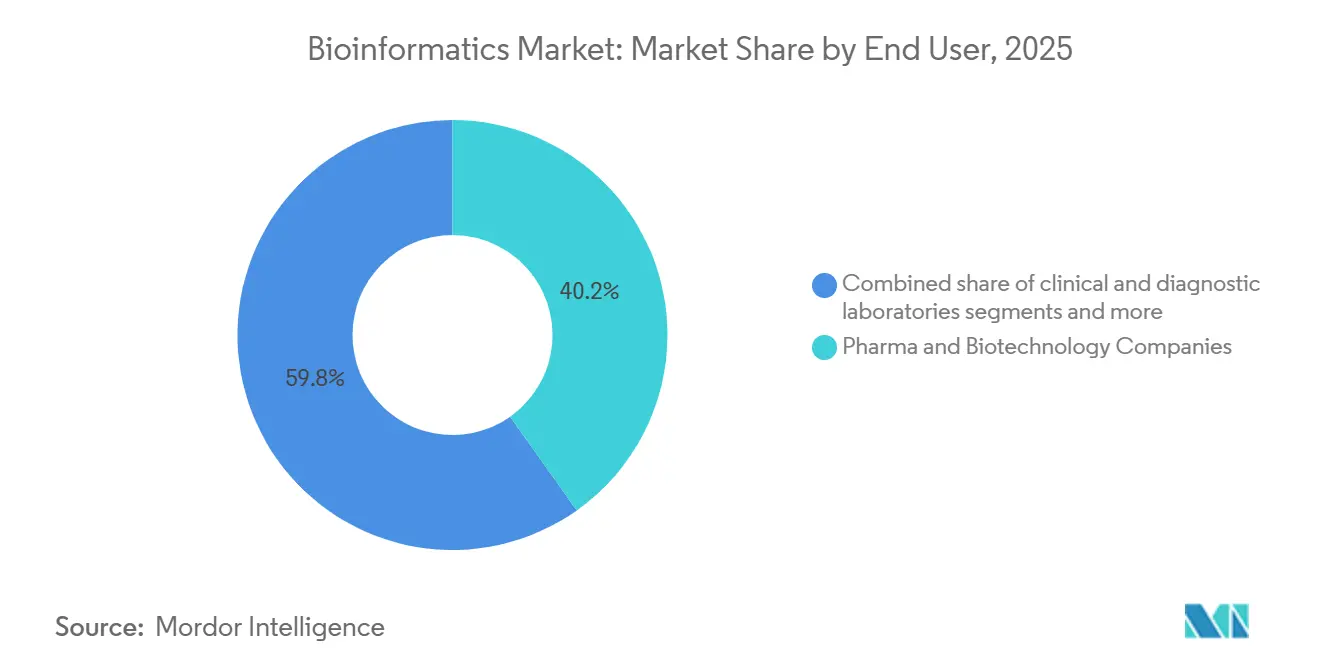
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年のバイオインフォマティクス市場シェアの40.2%を占め、受託研究機関がCAGR 14.98%で最も急成長するセグメントとなっています。
- 地域別では、北米が2025年に39.4%のシェを保有し、アジア太平洋地域は2031年にかけてCAGR 13.89%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチオミクスデータ量の爆発的増加 | +2.8% | 世界全体、北米と中国でピーク | 短期(2年以内) |
| 精密医療とコンパニオン診断 | +2.5% | 北米、欧州、日本 | 中期(2~4年) |
| 製薬・バイオテクノロジーのデータ中心研究開発へのシフト | +2.2% | 世界全体、北米と欧州が主導 | 中期(2~4年) |
| 政府資金によるゲノムイニシアチブ | +1.9% | 北米、英国、中国、インド | 長期(4年以上) |
| エッジまたは機器近傍処理 | +1.6% | 北米、欧州、アジア太平洋中核地域 | 短期(2年以内) |
| AIモデルマーケットプレイス | +1.4% | 世界全体、北米での早期採用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マルチオミクスデータ量の爆発的増加
シーケンシングスループットは機器1台あたり年間20ペタベースを超えましたが、ストレージとコンピューティングインフラは需要に追いつかず、バイオインフォマティクスプラットフォームが解決すべきボトルネックが生じています。ヒトゲノムのシーケンシングコストは2024年に200米ドルを下回りましたが、下流の解析コストはその3~5倍に達しており、データをその場で処理する圧縮アルゴリズムと連合学習への投資を促進しています。製薬スポンサーは同一患者コホートからゲノム、トランスクリプトーム、プロテオーム、メタボロームのデータセットを統合するケースが増えており、このワークフローはペタバイト規模のワークロードに最適化されたGPUクラスターとオブジェクトストレージに依存しています。AWS、Google Cloud、Microsoft Azureなどのクラウドプロバイダーは、バリアントコーリングとアノテーションを加速するマネージドパイプラインで対応しています。シーケンサーに組み込まれたエッジアプライアンスは、ベースコーリングと一次解析をローカルで処理することでデータ転送費用をさらに最小化しています。これらのダイナミクスが相まって、サンプルあたりのシーケンシングコストが低下する中でも、弾力的コンピューティングへの二桁台の支出が維持されています。
精密医療とコンパニオン診断の採用
コンパニオン診断の規制承認件数は2024年と比較して2025年に増加し、臨床グレードの精度で複雑なゲノム変異を検出するパイプラインの必要性が強化されました。NTRK融合およびMSI高発現シグネチャーを標的とする腫瘍非依存性療法は300遺伝子以上を解析するパネルを必要とし、単一遺伝子アッセイから包括的プロファイリングへの需要シフトをもたらしています。欧州医薬品庁は2024年に多様な民族コホートにわたる分析的バリデーションを義務付けるガイダンスを最終化し、参照データセットと民族対応アルゴリズムの拡充を促しました。日本は2025年にリキッドバイオプシーモニタリングの償還コードを追加し、循環腫瘍DNAダイナミクスを追跡するツールの普及を促進しました。これらの政策は総じてバイオインフォマティクス支出を腫瘍学に固定する一方、層別化治療の薬剤経済的価値を認識する支払者によって心臓病学や希少疾患にも波及しています。
製薬・バイオテクノロジーのデータ中心研究開発へのシフト
製薬パイプラインは現在、ウェットラボサイクルを短縮するためにインシリコ仮説生成に依存しています。AlphaFoldが2億個のタンパク質構造をオープンリリースしたことで、数年分の結晶解析がGPU処理数時間に圧縮できることが実証され、構造誘導型創薬設計が加速しました。抗体探索は特に恩恵を受けており、免疫レパートリーデータで訓練された生成モデルが開発適性を予測したバインダーを提案し、候補プールを大幅に削減しています。大手スポンサーは、ターンキーの構造予測ワークフローを提供するベンダーとのパートナーシップを結びながら、社内AIユニットを拡充しています。受託研究機関は複数のクライアントにわたって同様の能力を拡張し、インフラを請求可能なサービスに転換することで、資金制約のあるバイオテクスタートアップの間での採用を促進しています。
政府資金によるゲノムイニシアチブ
米国国立衛生研究所の「All of Us」プログラムは2025年に245,000人の参加者の全ゲノム配列を公開し、精密医療研究のための最大の民族的多様性コホートを創出しました[1]。英国バイオバンクは50,000人のボランティアにプロテオミクスおよびメタボロミクスのレイヤーを追加し、学術研究室が心血管バイオマーカーを探索する統合データセットを生成しました。中国の国家ゲノムデータセンターは現在10ペタバイト以上のシーケンシングデータを保存しており、アジア系コホートのバリアント解釈を改善する集団特異的参照ゲノムの構築を可能にしています。インドのゲノムインドプロジェクトは10,000人のシーケンシングを完了し、CYP2C19およびCYP2D6アレルに関連する副作用を低減する用量最適化研究の基盤を整備しました。これらの大規模イニシアチブは国内クラウドの構築を促進し、国境を越えたアナリティクスパートナーシップを推進しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練バイオインフォマティシャンの不足 | -1.8% | 世界全体、北米と欧州で深刻 | 中期(2~4年) |
| 断片化したデータ標準 | -1.4% | 世界全体、多施設試験で破壊的 | 長期(4年以上) |
| サイバーセキュリティとゲノムデータプライバシーリスク | -1.2% | 世界全体、欧米での規制圧力が高い | 短期(2年以内) |
| クラウドデータ転送費用と長期ストレージ費用の上昇 | -1.0% | 世界全体、集団規模プロジェクトで深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
熟練バイオインフォマティシャンの不足
学術プログラムは2025年に約8,500人の計算生物学者を輩出しましたが、産業界の需要は15,000人以上の新規採用を求めており、中堅専門家の給与が150,000米ドルを超える人材格差が拡大しています[2]。企業は分子生物学者にPythonとRのスキルを習得させる社内研修を開始し、プラットフォームベンダーはノーコードインターフェースを組み込んで使いやすさを向上させています。インドおよび東欧のオフショア人材プールが部分的な救済策を提供していますが、タイムゾーンとデータ主権の制約が保護医療情報ワークフローを制限しています。
サイバーセキュリティとゲノムデータプライバシーリスク
ゲノムデータセットを標的としたランサムウェア攻撃は2025年に前年比で大幅に増加し、検査室はゼロトラストアーキテクチャのアップグレードとHIPAAおよびGDPRの厳格な執行への対応を余儀なくされました。サイバー保険の保険料は急騰しており、一部の支払者はゲノムアッセイの償還の前提条件として外部ペネトレーションテストを義務付けています。保存時の暗号化と連合解析はリスクを軽減しますが、小規模診断センターのマージンを圧迫するコストオーバーヘッドを追加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・サービス別:
プラットフォームが主導し、クラウドサービスが加速プラットフォームは2025年のバイオインフォマティクス市場の48.1%を占め、IlluminaおよびOxford Nanopore機器との緊密に統合されたシーケンス解析ワークフローによって牽引されました。このカテゴリ内では、消費量ベースのクラウド展開が、研究室が減価償却中のオンプレミスクラスターから移行するにつれてシェアを獲得しています。サービスは、設備投資を変動的な運営費に転換し、CLIAおよびCE-IVDRの要件を満たすコンプライアンスフレームワークをバンドルすることで、2031年にかけてCAGR 12.44%で成長しています。シーケンス解析は引き続き中核を担っていますが、マルチオミクス統合および知識管理モジュールが、手動キュレーションよりも迅速にパスウェイインサイトを抽出するグラフデータベースおびテキストマイニングエンジンをバンドルするようになっています。クラウドとエッジの両方のコードベースを提供できないプラットフォームベンダーは、最近の中堅企業の合併に見られるように、統合圧力に直面しています。
バイオインフォマティクスサービスは、社内に計算チームを持たない小規模バイオテクおよびアカデミックラボからの拡大するウォレットシェアを獲得しています。ハイパースケーラーは、AWS HealthOmics、Google Cloud Life Sciences APIなどのゲノミクスツールキットをより広範なクラウドオファリングに組み込み、ストレージおよびコンピュート消費を促進するためにコスト以下で価格設定することでこのトレンドを増幅させています。その結果、スタンドアロンソフトウェアライセンスに帰属するバイオインフォマティクス市場規模は、全体的な支出が増加しているにもかかわらず減少していますサブスクリプションおよびサンプルごとの料金が一時的なハードウェア収益に取って代わり、ベンダーのインセンティブを顧客のデータ量に合わせています。知識管理ツールは引き続きキュレーション品質を収益化していますが、オープンアクセスリソースがその価格決定力を侵食し、電子ラボノートブックおよびラボ情報システムと統合する独自アルゴリズムへの重点がシフトしています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
プロテオミクスが成長リーダーとして台頭ゲノミクスとトランスクリプトミクスは2025年のバイオインフォマティクス市場規模の34.6%のシェアを保持し、国家シーケンシングプログラムと腫瘍学診断によって支えられています。しかしプロテオミクスとメタボロミクスは、サンプルあたり10,000以上のタンパク質を定量化する質量分析の進歩を背景に、2031年にかけてCAGR 14.43%を記録しています。空間的手法は分子シグナルを組織構造に重ね合わせ、GPU加速可視化への需要を促進しています。創薬パイプラインは構造予測アルゴリズムと生成化学を統合して前臨床タイムラインを短縮し、政府が抗菌薬耐性を監視する中でミクロビアルゲノミクスの緊急性が高まっています。
精密医療のユースケースは研究から臨床へと移行しており、FDA承認の薬理ゲノミクスラベルは2025年に400件を超えました。農業および環境ゲノミクスも、規制当局がCRISPR編集作物のオフターゲット効果を評価する中で増加しています。シングルセルシーケンシングはイメージングとオミクスを融合させ、リアルタイムアナリティクスとエッジコンピューティングを必要とするテラバイト規模のデータセットを生成しています。これらの新興用途は総じてベンダーポートフォリオのバランスを再調整し、単一オミクス収益への依存を抑制しています。
エンドユーザー別:
受託研究機関がアウトソーシングの波を活用製薬・バイオテクノロジー企業は2025年の需要の40.2%を生み出し、実験データを規制申請と統合するプライベートクラウドを展開しています。受託研究機関はCAGR 14.98%で他のグループを上回り、共有インフラを活用してスポンサー間でコンピュートを償却し、ターンキー分析レポートを提供しています。アカデミックおよび研究機関は依然として影響力を持っていますが、助成金資金が横ばいになるにつれてシェアを失っています。
臨床・診断検査機関は、CLIAおよびCAPチェックリストに準拠した規制対応パイプラインを組み込み、検証済みバリアント解釈エンジンへの需要を高めています。農業ゲノミクおよび環境検査企業は、ニッチではあるものの、種子会社がゲノム選抜を実施するにつれて急速に成長しています。IQVIAによる2024年のゲノミクス部門買収など、プラットフォームプロバイダーへのCROによる買収は、サンプルごとにより多くの価値を獲得する垂直統合を示しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米バイオインフォマティクス市場
北米は2025年のバイオインフォマティクス市場において39.4%のシェアを占め、製薬企業本社、学術研究機関、およびベンチャー資金の密集したクラスターに支えられています。2024年にFDAが公表したイダンスにより、次世代シーケンシング検査の臨床的妥当性基準が厳格化され、開発サイクルが延長される一方で、データ解析の複雑性が全体的に高まっています。カナダの精密腫瘍学ネットワークは州の個人情報保護法に準拠したフェデレーテッドプラットフォームを導入しており、メキシコのバイオシミラーメーカーは同等性プロトコルにバイオインフォマティクスツールを採用し、地域需要を多様化しています。
アジア太平洋バイオインフォマティクス市場
アジア太平洋地域は、中国の国家主導のゲノミクスエコシステムがシーケンシング能力を拡大し、分析プラットフォームを垂直統合するにつれて[3]、2031年にかけてCAGR 13.89%で拡大すると予測されています。インドは南アジアのハプロタイプ向けにパイプラインをローカライズするスタートアップを育成し、日本は500遺伝子以上のパネルに対する償還を拡大し、臨床グレードソフトウェアの病院採用を促進しています。オーストラリアと韓国は、クラウドコンピューティングと国内データセンターを組み合わせた国家精密医療プログラムに投資し、国内サイバーセキュリティ法令への準拠を確保しています。
欧州・中東・アフリカおよび南米バイオインフォマティクス市場
欧州の体外診断規制は2024年から施行が義務付けられており、診断に使用されるソフトウェアはCE-IVDR認証の取得が求められ、ベンダーのコンプライアンスコストが増加しています。ドイツの国立ゲノムセンターは希少疾患のワークフローを集約する一方、英国は全ゲノムシーケンシングを国民保健サービスに統合し、14日未満のターンアラウンドタイムを義務付けています。南米市場はブラジルのファーマコゲノミクス試験プログラムとアルゼンチンの作物ゲノミクスプログラムを中心に展開しており、中東・アフリカは依然として黎明期にあるものの、アラブ首長国連邦とサウジアラビアは経済多角化アジェンダの一環として大規模シーケンシングへの資金提供を行っいます。
規制環境
規制対象の臨床ワークフローで使用されるバイオインフォマティクスは、診断上の意思決定に情報提供できるソフトウェアとして扱われることが増えている。米国では、FDAが次世代シーケンシング腫瘍プロファイリング検査についてプロダクトコードPZM(21 CFR 866.6080)の下で監督を維持しており、臨床意思決定支援およびレポート作成を支援するために使用される関連バイオインフォマティクスソフトウェアおよびアルゴリズムは、クラスII規制の枠組みの中に位置づけられる。2026年1月、FDAは臨床意思決定支援ソフトウェアガイダンスを更新し、FD&C法第520条(o)(1)(E)項に基づいて機器の定義から除外される機能を明確化したが、これはベンダーが分析機能を臨床向けアプリケーションにどのように組み込むかに影響を与える。
データと相互運用性の観点では、ONC Health IT Certification Programが2026年1月1日から認定ヘルスITの必須基準としてUSCDIバージョン3を設定し、下流のバイオインフォマティクスおよび精密医療システムが消費する標準化データ要素への要求を強化した。ONCはまた、標準バージョン推進プロセス(SVAP)を2026年サイクルで前進させ、2026年8月29日から任意採用を開始するHL7 FHIR US Core Implementation Guide STU 9.0.0を含め、分析環境へのより一貫したAPIベースのデータ交換を支援している。EUでは、規則(EU)2025/327(欧州保健データスペース、EHDS)が2025年3月26日に発効し、研究およびパーソナライズド医療のための電子健康データアクセスと二次利用の規則を正式化した。委員会実施規則(EU)2026/771(2026年4月7日公表)は、加盟国間で一貫した適用を調整するためのEHDS理事会を設立した。
バリューチェーン分析
バイオインフォマティクスのバリューチェーンは、上流のマルチオミクスデータ生成(シーケンシングおよび質量分析)から始まり、一次処理、分析、解釈を経て、研究および臨床システムへの出力提供に至る。機器ベンダーおよびアッセイプロバイダーは、機器近接型または統合型の分析(ベースコーリング、アライメント、バリアントコーリング、QCを含む)をますますバンドルするようになっており、一方でクラウドハイパースケーラーは、マネージドパイプラインオーケストレーション、伸縮性のあるコンピューティング、およびコンプライアンス対応環境を提供し、ラボがオンプレミスクラスタを維持する必要性を低減している。ストレージとコンピューティングの間には繰り返し発生するボトルネックが存在し、I/O制約や解凍・フォーマット処理の繰り返しが大規模な分析を遅延させるため、データ移動を削減する最適化されたデータ形式、ワークフローエンジン、アーキテクチャへの需要を高めている。
ミッドストリームの参加者には、多施設試験や規制対象レポート作成のためにパイプラインを標準化するプラットフォームベンダー、バイオインフォマティクスサービスプロバイダー、CROが含まれ、サイバーセキュリティおよびプライバシー管理は付加機能ではなく統合された要件となりつつある。ダウンストリームでは、出力はナレッジマネジメント層および臨床・エンタープライズシステムに供給され、ヘルスケアIT環境におけるFHIR準拠交換などの相互運用性標準が、結果の運用方法に影響を与えている。連携型データモデルは、機密性の高いゲノムデータをその場に保持しつつ、データセット間のクエリと分析を可能にする傾向が強まっており、国境を越えたデータ転送の摩擦を軽減し、高精度な全ゲノムのグローバル連携データセット構築に向けた業界の取り組みを含むデータ主権の制約に適合している。公的資金によるデータセット基盤とアクセスガバナンスも、学術・トランスレーショナル利用者のスループットと再現性を形成し、安定したデータスチュワードシップとスケーラブルなコンピューティングアクセスへの依存を生み出している。
競争環境
市場集中度
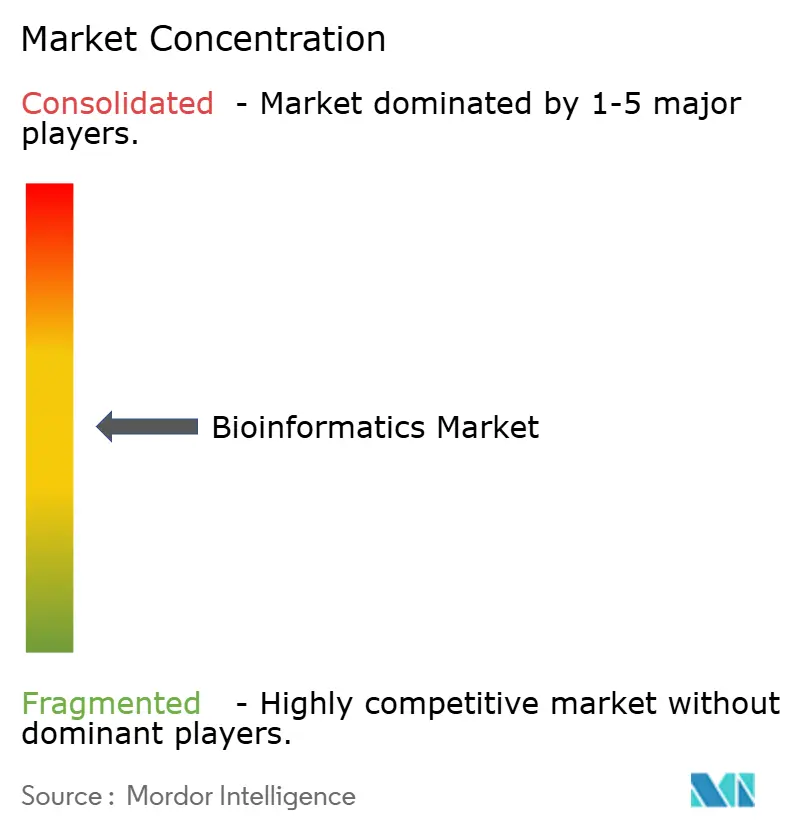
上位5社であるIllumina、Thermo Fisher Scientific、QIAGEN、Agilent Technologies、Rocheは2025年に過半数のシェアを保持しており、中程度の集中度を示しています。IlluminaはDRAGEN加速と機器販売を組み合わせた垂直統合戦略を継続し、4億5,000万米ドルの定期的なソフトウェア収益を生み出しています。Thermo Fisherは水平展開を追求し、ポイントソリューションを買収してサンプル調製からバリアント解釈までをカバーするクラウドプラットフォームに統合しています。
破壊的企業としては、社内創薬向けに構築した独自アナリティクススタックを商業化するInsitroやRecursionなどのAIファースト企業が挙げられます。NVIDIAのBioNeMoツールキットは製薬企業がローカルデータで基盤モデルを訓練することを可能にし、サードパーティプラットフォームへの依存を低減しています。GA4GHなどの標準化団体がオープンAPIを公開し、ルーティンアライメントとバリアントコーリングのコモディティ化を促進する可能性があり、価格競争が激化しています。
バイオインフォマティクス業界リーダー
-
Illumina Inc.
-
Thermo Fischer Scientific
-
Qiagen NV
-
Agilent Technologies
-
F. Hoffmann-La Roche Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオインフォマティクス市場 このレポートでカバーされる企業
- 3rd Millennium
- Agilent Technologies
- BGI Genomics Co. Ltd.
- Dassault Systèmes SE (BIOVIA)
- Data4Cure Inc.
- DNAnexus Inc.
- Eagle Genomics Ltd.
- Roche
- Gene42 Inc.
- Genedata
- Geneious (Biomatters)
- Illumina
- Ontoforce NV
- Oracle Corporation (Oracle Healthcare)
- Partek Inc.
- PerkinElmer
- QIAGEN
- Seven Bridges Genomics Inc.
- SoftGenetics LLC
- Thermo Fisher Scientific
- WuXi NextCODE Genomics
市場機会と将来展望
短期的な機会は、単独ツールではなく検証済みのエンドツーエンド分析を必要とするマルチオミクスおよびオンコロジーワークフローの臨床展開にある。病院システムおよび国民保健サービスは、リキッドバイオプシーおよび広範囲パネルシーケンシングを日常的な診療経路に転換しており、アッセイ特化型パイプライン、QC、バリアント解釈、追跡可能なレポート作成を組み合わせたプラットフォームへの需要を高めている。2026年、SOPHiA GENETICSは臨床導入の兆候を拡大し、Mount Sinai Health SystemがオンコロジーNGSのためにSOPHiA DDMプラットフォームを採用し、SynnovisはNHS England全体でのctDNAリキッドバイオプシー検査(年間約7,000件を目標)を支援するために提携した。これらの導入は、複数拠点にわたって規制対象ワークフローを運用しつつ、プライバシーおよびセキュリティ要件を満たせるベンダーに有利に働いている。
健康データ規制および認定基準が臨床データシステムとバイオインフォマティクススタックの結びつきを強めるにつれ、二次利用のための相互運用性とコンプライアンス対応データアクセスも重点的な機会分野として残っている。EUでは、EHDSの枠組みが研究およびパーソナライズド医療における組織間データ利用のための構造化された道筋を提供し、同意、ガバナンス、連携分析向けに設計されたプラットフォームの価値を高めている。米国では、ONC認定基準(2026年1月からのUSCDI v3)およびSVAP主導のFHIR推進が、標準化された臨床データを取り込み、追跡可能な結果を返せるシステムを調達する動機を高めており、特に分析にライフサイクル管理と監査可能性が必要な場合において顕著である。検証済みパイプライン、データリネージ、プライバシーを保護した協働環境を提供するベンダーおよびサービスプロバイダーは、組織が断片化したワークフローをエンタープライズ基盤に統合する中で支出を取り込む立場にある。
最近の産業開発事情 バイオインフォマティクス市場
- 2026年6月:Thermo Fisher Scientificは、Orbitrap Tribrid Apexを含む新しいOrbitrap質量分析プラットフォームをASMS 2026で発表した。プロテオミクスのスループット向上は、堅牢なバイオインフォマティクスパイプラインへの下流要求を増大させ、バイオ医薬品およびトランスレーショナル研究におけるスケーラブルな分析、可視化、解釈ソフトウェアへの需要を加速させる。
- 2026年5月:Illuminaは、全ゲノムシーケンシングに基づく分子残存病変(MRD)研究ソリューションの早期アクセスを発表した。WGSベースのMRDは、標的パネルを超えてデータ量と分析の複雑性を高め、統合バイオインフォマティクスプラットフォーム内における最適化されたアライメント、バリアントコーリング、経時的分析の重要性を高めている。
- 2025年2月:QIAGENは、プロテオミクスおよび質量分析データ分析における能力を強化するため、Bioinformatics Solutions Inc.(BSI)を買収した。この取引により、QIAGENは統合マルチオミクス分析を提供する能力を拡大し、シーケンシングとプロテオミクスの両ワークフローを運用するラボへのクロスセルを支援した。
バイオインフォマティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ゲノミクス、トランスクリプトミクス、プロテオミクス、メタボロミクスなどの分野から得られる生物学的データの保存・処理・可視化・解釈に使用されるバイオインフォマティクスソフトウェア、プラットフォーム、ナレッジマネジメントツール、および有償分析サービスから生じる収益を主要地域にわたって対象とする。
対象外の範囲:シーケンシング機器および実験室ハードウェアは除外し、バイオインフォマティクスのワークフロー層を伴わない汎用クラウドコンピューティングまたはストレージも除外する。
セグメンテーション概要
- 製品・サービス別
- ナレッジマネジメントツール
- バイオインフォマティクスプラットフォーム
- シーケンス解析プラットフォーム
- シーケンスアライメントプラットフォーム
- シーケンス操作プラットフォーム
- 構造・機能解析プラットフォーム
- マルチオミクス統合プラットフォーム
- バイオインフォマティクスサービス
- シーケンシング・データ生成サービス
- データベース構築・管理
- データ解析・解釈サービス
- クラウドネイティブ バイオインフォマティクス・アズ・ア・サービス
- 用途別
- ゲノミクスとトランスクリプトミクス
- プロテオミクスとメタボロミクス
- 創薬・開発
- ミクロビアルゲノミクス(メタゲノミクスおよび抗菌薬耐性)
- 精密・個別化医療
- その他の用途
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 臨床・診断検査室
- 受託研究機関(CRO)
- その他のエンドユーザー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールのマッピングおよび再現可能な実用的前提条件の構築に活用した。NCBI(NIH)、国立ヒトゲノム研究所、OECDの医療・イノベーション指標、世界銀行のマクロ経済シリーズ、ならびにより広範な医療動向把握のためのWHOなど、公的な科学・医療情報源を参照した。
科学的活動と支出を結びつけるため、企業の年次報告書、決算資料、規制・資金調達に関するアナウンスメント、査読済み論文、ならびにシーケンシング量、マルチオミクスの採用状況、バイオインフォマティクスのワークロードを論じる業界団体の刊行物も精査した。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに限定した有償サブスクリプションを活用し、収益エクスポージャーおよび技術動向のクロスチェックを行った。ここに列挙したデスクソースは網羅的なものではなく、データ収集・検証・明確化のために他の公開文書も適宜参照した。
一次インタビューおよびサーベイ
一次調査は、バイオインフォマティクスにおいて実際に対価が支払われているものと、ラボサービスやクラウド支出などの隣接項目にバンドルされているものを確認することに重点を置いた。価格設定・採用タイミング・ユースースの構成に関する前提条件を修正・再検証できるよう、APAC、EMEA、アメリカ大陸にわたるソリューションプロバイダー、サービスチーム、研究リーダー、調達担当者など多様な関係者と対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:12% | APAC:38% |
| 中位層:59% | 部門・ユニットリーダー:43% | EMEA:35% |
| 中小規模プレイヤー:14% | マネージャー:45% | アメリカ大陸:27% |
市場規模算定と予測
規模算定はトップダウン方式で開始し、マルチオミクス研究および臨床活動から対応可能なバイオインフォマティクス支出を再構築したうえで、プラットフォーム・ツール・有償サービスの採用率および収益化率でフィルタリングする。この全体像が確定した後、公開財務資料からサンプリングした収益内訳、インタビューから得たシートあたり価格またはサブスクリプション価格帯、一般的に購入されるワークフローの数量×平均価格の概算など、選択的なボトムアップ検証を行い、合計値が乖離していないことを確認する。
モデルで使用する主要インプットには、シーケンシングおよびマルチオミクスのスループット指標、ゲノミクス・トランスクリプトミクスとプロテオミクス・メタボロミクスを使用するプロジェクトの比率、オンプレミスとクラウド展開ツール間のミックスシフト、ライセンスおよびサブスクリプション価格の推移、ならびにバイオファーマ・学術機関・その他顧客グループ間のエンドユーザー構成が含まれる。小規模地域またはニッチなアプリケーションでボトムアップデータが不足している場合は、研究資金と論文発表の強度に基づくプロキシ採用比率を用いてギャップを補完し、その比率を専門家によるストレステストにかけた。
予測にあたっては、研究資金の方向性・シーケンシング設備の導入容量トレンド・ソフトウェア消費パターンなどの指標に成長を連動させた多変量回帰レイヤーを組み合わせたシナリオ分析を採用した。前提条件は、予測期間末におけるエンドユーザーの通常の購買サイクルおよび更新行動について一次調査のフィードバックが収束した後に最終確定した。
データ検証と更新サイクル
アウトプットは、地域別研究強度、既知のマルチオミクス採用タイムライン、プラットフォーム対サービス支出における観察されたシフトなど、独立したシグナルとの三角測量によって検証した。国別またはアプリケーション別の結果がパターンから外れて見える場合は、ドライバーを再確認したうえで、ユニットロジック・通貨処理・年度整合性を確認するセカンドパスレビューを実施した。
最終承認前に、全ワークブックを段階的にレビューすることでエラーを早期に検出し、地域およびエンドユーザー全体にわたって前提条件の一貫性を維持する。レポートは年次で更新され、重要なイベントが支出行動や価格設定に変化をもたらした場合は中間更新を行う。納品前にアナリストが最新の確認作業を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceのグローバルバイオインフォマティクス市場推計と他の公表推計との比較
バイオインフォマティクスに関して公表されている市場規模が一致しない場合があるのは、含まれる項目と測定対年度が同一でないためであり、予測を開始する前の段階でも計算結果が変わってしまう。差異はまた、ソフトウェア・プラットフォーム・サービス全体での価格の扱い方や、高成長地域における採用速度の前提からも生じる。
シーケンシング機器および実験室ハードウェアはMordor Intelligenceの対象範囲外であるため、隣接する収益が合算される場合、より広範なライフサイエンスITの合計値が高く見えることがある。また、異なるベースイヤーを使用している情報源、ソフトウェアサブスクリプションに対してより積極的な価格拡大を適用している情報源、または異なるタイミングで通貨換算を行っている情報源との間でもギャップが生じ、同一地域・エンドユーザー構成での照合時にこれらの影響が明確に確認された。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 19.80 ビリオン 米ドル(2026年) | |
| 業界出版社A | 18.69 ビリオン 米ドル(2025年) | より早い規模算定年度と異なるベースイヤー設定を使用しており、これにより出発点となる収益プールがずれ、最近のマルチオミクス採用および価格変動からの上昇幅が過小評価される可能性がある。 |
| グローバルコンサルタントB | 31.74 ビリオン 米ドル(2025年) | より広範な包含範囲とソフトウェア・サービスに対するより積極的な価格上昇前提を反映した大きな2025年値を報告しており、地域別採用チェックが適用される前に合計値が押し上げられている。 |
表中の差異は主に、バイオインフォマティクス収益として何を計上するか、表示規模に使用する年度、およびソフトウェア主導の支出への価格成長の適用方法によって説明される。インプットを観察可能な活動シグナルに紐付け、地域全体で同一の年度整合性とスコープルールを繰り返し適用することで、最終推計は監査しやすく、かつ一貫した更新が可能な状態に保たれる。
レポートで回答される主要な質問
バイオインフォマティクス市場は2031年にかけてどの程度の速さで成長すると予測されていますか?
バイオインフォマティクス市場は、2026年の19.80 ビリオン 米ドルから2031年までに35.04 ビリオン 米ドルへと拡大し、CAGR 12.10%を記録すると予測されています。
現在最も多くの収益をもたらしている製品カテゴリはどれですか?
バイオインフォマティクスプラットフォームは2025年の総収益の48.1%を占め、シーケンス解析とマルチオミクス統合における中心的な役割を反映しています。
受託研究機関がシェアを拡大している理由は何ですか?
受託研究機関は複数のスポンサーにわたってバイオインフォマティクスインフラを拡張し、プロジェクトあたりのコストを削減することで、2031年にかけて需要においてCAGR 14.98%を達成すると予測されています。
精密医療がバイオインフォマティクス市場の成長にとって重要な理由は何ですか?
精密医療はゲノムデータを臨床的行動に変換することに依存しており、バイオインフォマティクスプラットフォームはこの変換を可能にするアナリティクスを提供しています。
2031年までに最も急速な拡大が見込まれる地域はどこですか?
アジア太平洋地域は、中国、インド、日本における大規模な政府ゲノミクスイニシアチブに牽引され、CAGR 13.89%で成長する見込みです。
ベンダーはデータセキュリティの懸念にどのように対応していますか?
プロバイダーはゼロトラストアーキテクチャ、ローカルエッジ処理、連合解析を展開し、ランサムウェア攻撃へのリスクを低減しながらHIPAAおよびGDPRに準拠しています。