
医薬品管理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
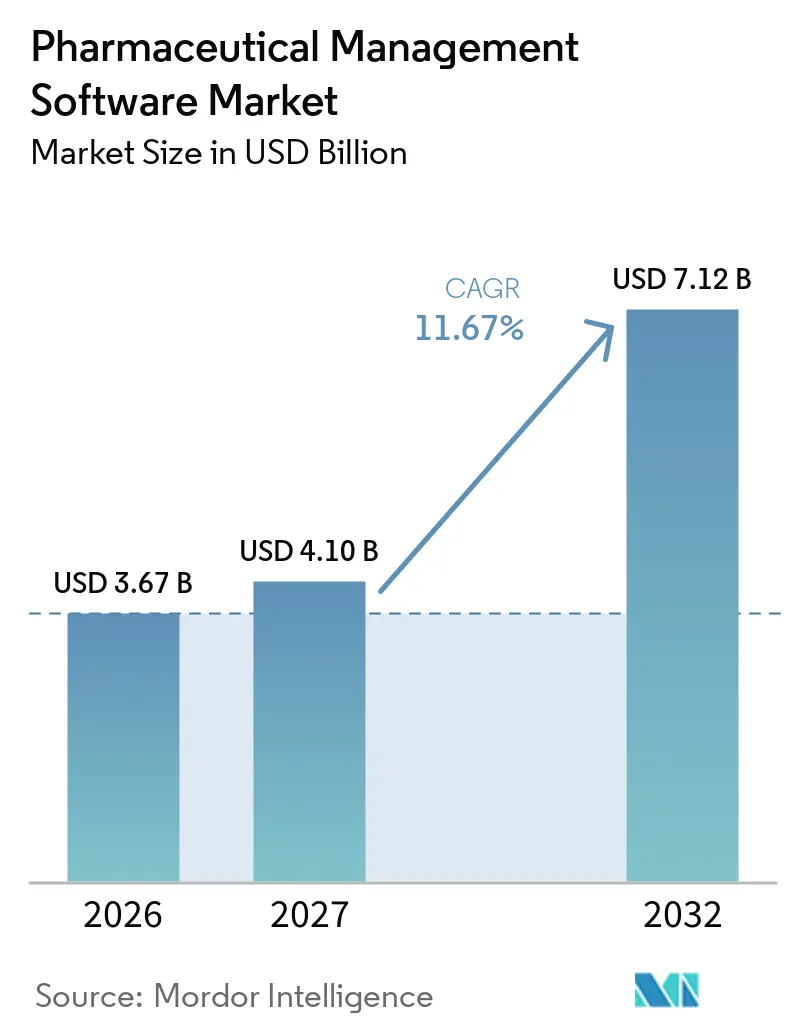
| 市場規模 (2027) | 4.10 十億米ドル |
| 市場規模 (2032) | 7.12 十億米ドル |
| 成長率 (2027 - 2032) | 11.67 % |
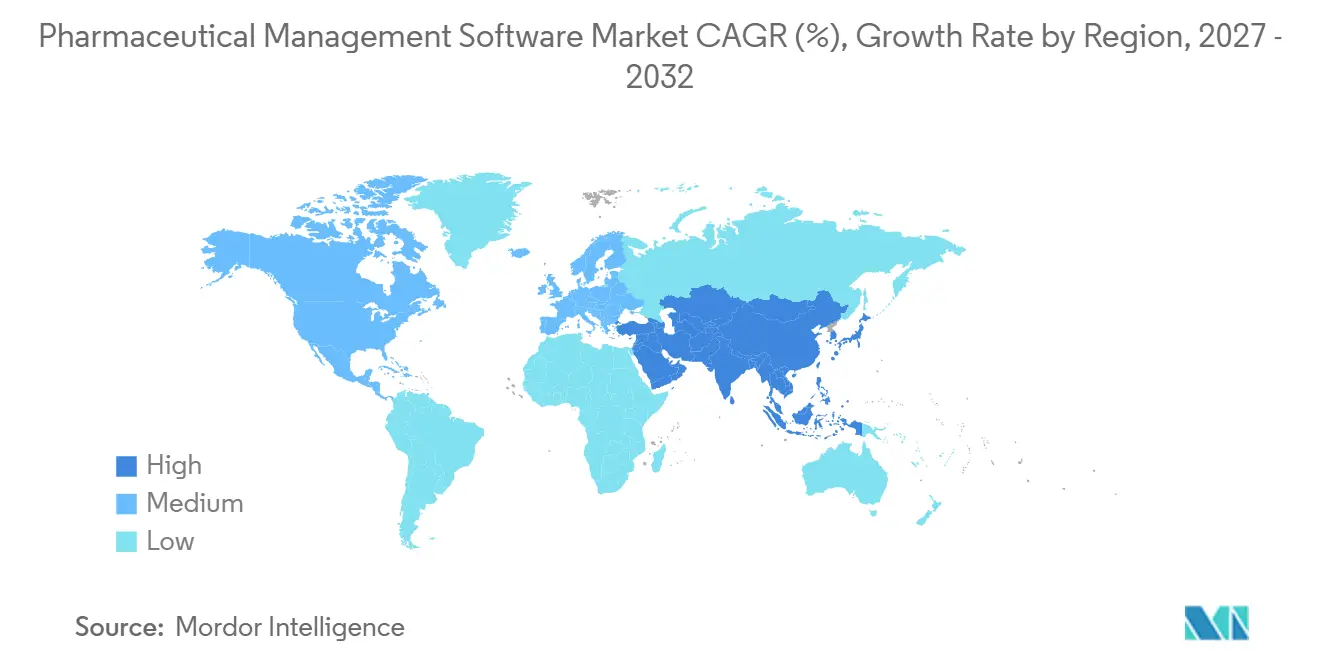
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence による医薬品管理ソフトウェア市場分析
医薬品管理ソフトウェア市場規模は、2026年の36.70億米ドルから2027年には41.00億米ドルに増加し、2032年までに71.20億米ドルに達する見込みであり、2027年から2032年にかけて11.67%のCAGRで成長します。
世界的なコンプライアンス義務の強化、検証済みクラウドサービスへの急速な移行、そしてバイオロジクスの複雑性の増大が、品質・製造・規制データを統合するプラットフォーム統合への支出を加速させています。不変の監査証跡、役割ベースのアクセス制御、電子署名ワークフローを設定可能なソリューションに組み込むことができるベンダーは、企業が欧州医薬品庁の改訂アネックス11草案に対応するためにレガシーシステムを再検証する中で、先行者優位を獲得しています。遠隔患者モニタリング、電子同意、リアルタイム提出ワークフローを必要とする分散型臨床試験の拡大により、需要はさらに強化されています。Change Healthcareの侵害事件などのサイバーセキュリティインシデントは、ISO 27001準拠のアーキテクチャの必要性を浮き彫りにし、購買者をゼロトラストセキュリティツールキットとソフトウェアを組み合わせて提供するプロバイダーへと誘導しています。並行して、欧州と中国における主権AI規制が、医薬品管理ソフトウェア市場をハイブリッド展開へと誘導しており、機密性の高いバッチ系譜データはオンプレミスに保持しつつ、分析レイヤーは地域クラウドで稼働する形態が採用されています。
レポートの主要ポイント
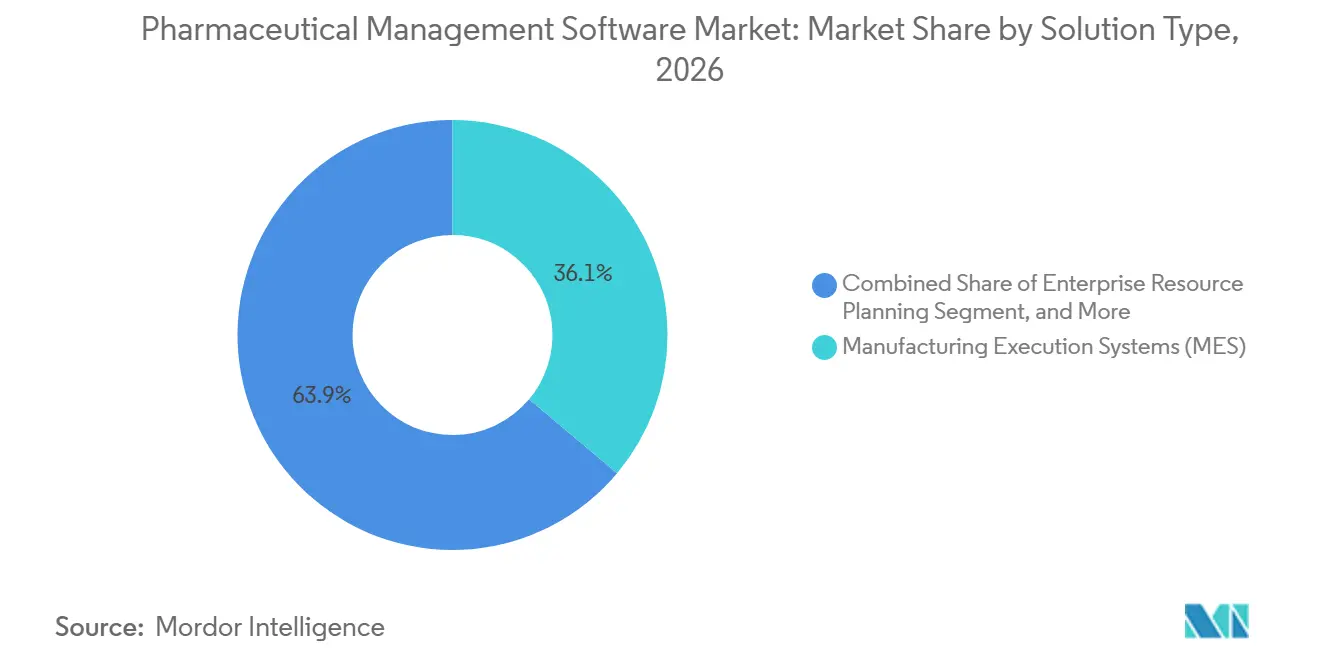
- ソリューションタイプ別では、製造実行システムが2026年に36.12%の市場シェアを獲得し、医薬品管理ソフトウェア市場をリードしました。品質・コンプライアンス管理ソリューションは2032年にかけて13.06%のCAGRで拡大する見込みであり、全カテゴリーの中で最も高い成長率となっています。
- 展開モデル別では、オンプレミスシステムが2026年の医薬品管理ソフトウェア市場の55.87%を占めた一方、クラウドベースシステムは2032年にかけて12.63%のCAGRで成長すると予測されています。
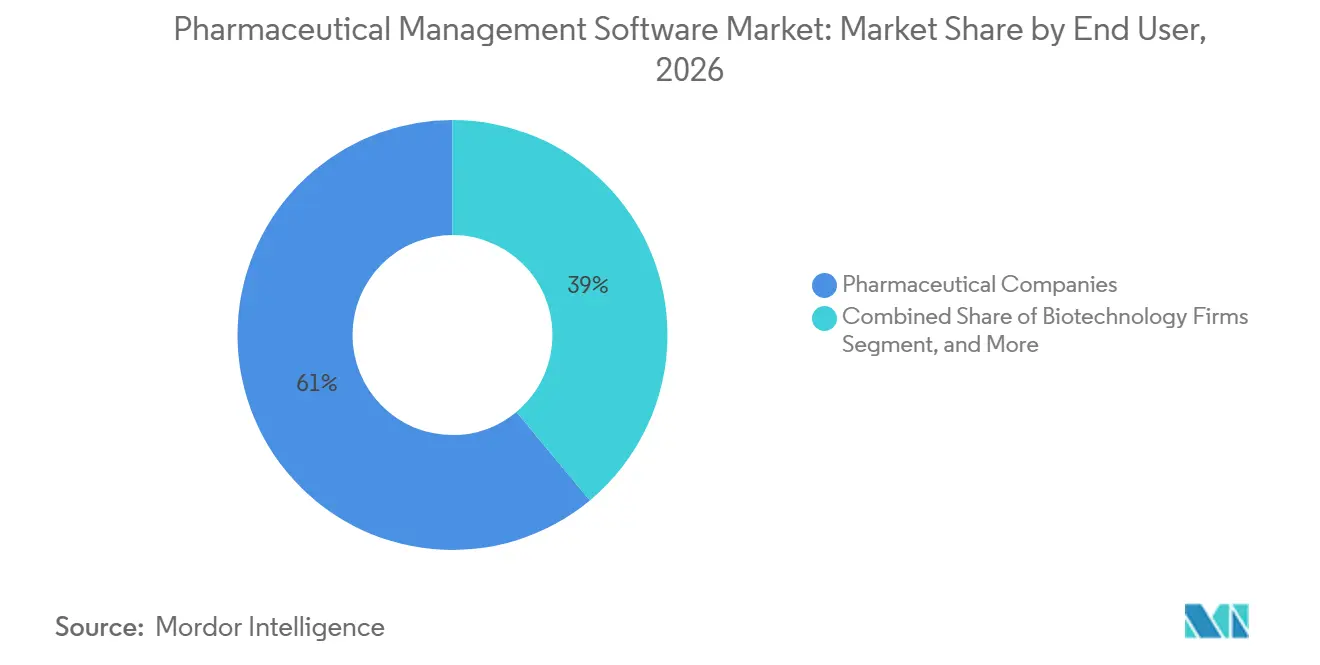
- エンドユーザー別では、製薬企業が2026年の医薬品管理ソフトウェア市場の61.03%のシェアを保有しており、バイオテクノロジー企業は2032年にかけて12.18%という最も高い予測CAGRを記録しています。
- 地域別では、北米が2026年に41.18%の収益シェアでリードしており、アジア太平洋地域は2027年から2032年にかけて14.71%のCAGRで成長しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI主導の予測品質分析によるバッチ失敗コストの削減 | +3.2% | グローバル、先進製造拠点に集中 | 中期(2〜4年) |
| 大手製薬企業におけるクラウドファーストERPへの移行 | +2.8% | グローバル、北米とEUが採用をリード | 中期(2〜4年) |
| 低・中所得国における必須のシリアライゼーション・追跡管理の施行 | +2.4% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへの波及 | 短期(2年以内) |
| 規制当局(FDA、EMA)によるサイバーレジリエンス義務 | +2.1% | グローバル、先進国市場でより厳格な施行 | 短期(2年以内) |
| バイオロジクス製造の複雑性がMES・ERP統合を推進 | +1.8% | 北米とEU、アジア太平洋地域で新興 | 長期(4年以上) |
| 分散型・バーチャル臨床試験へのシフト | +1.5% | 北米とEU、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なグローバルコンプライアンス義務がソフトウェア検証投資を加速
2025年に欧州医薬品庁が公表した草案は、アネックス11を5ページから19ページに拡張し、製造業者に対して監査証跡ロジック、サプライヤー適格性評価プロトコル、データ整合性テストのアップグレードを義務付けました。[1] アメリカ合衆国は21 CFR パート11を引き続き厳格に施行しており、2024年の警告書では検査の23%において検証上の不備が指摘されています。WHO技術報告書シリーズ1033はALCOA+原則を成文化し、バッチデータへの事後編集を事実上禁止しています。中国の国家薬品監督管理局は、外国製ソフトウェアに対してローカルホスティングまたはリアルタイムの規制当局アクセスを要求し、多国籍プラットフォームへの監視を強化しています。これらの義務が相まって、検証予算を拡大させ、医薬品管理ソフトウェア市場を設定可能なコンプライアンス対応スイートへと誘導しています。
クラウド・SaaSプラットフォームへの急速な移行がアジリティとデータ主権のバランスを実現
クラウドの採用は増加しているものの、ワークロードによってパターンが異なります。北米企業は商業分析をパブリッククラウド環境に移行しつつ、より厳格な管理のためにバッチレコードをオンプレミスに保持しています。[2] Veevaは、2025年に新規Vault QMSクライアントの78%がマルチテナントSaaSを選択したと報告していますが、64%は居住要件への準拠のためにVault Manufacturingをプライベートインスタンスで展開しました。欧州連合のGDPRおよび審議中のAI法は、組織が主権クラウド管理を追加するにつれて15〜20%のコストプレミアムを引き起こしています。SAPによる2025年10月のS/4HANAライフサイエンス主権クラウドの立ち上げは、地域コンプライアンスへのベンダーの方向転換を示しています。年間平均8〜12%のSaaSインフレーションは、中堅購買者にライフタイム経済性の再検討を促し、インフレ経済圏における純粋なクラウド移行を鈍化させています。
バイオロジクスとパーソナライズド医療の成長がバッチアーキテクチャを分散化
パーソナライズド医療は、依然として完全な検証が必要な単一患者ロットへとバッチを分散させています。Siemensは、2025年に新規細胞療法顧客の42%が電子健康記録との連携を必要としたと指摘しており、これは低分子ラインには存在しない機能です。Lonzaなどの受託製造業者は、大規模な並行自家移植キャンペーンを調整するために、Siemens Opcenter Execution Pharmaのようなモジュール式スイートへの投資を行っています。
電子バッチレコードの必須採用が紙ベースの逸脱を排除
電子バッチレコードセグメントは、規制当局が紙ベースのワークフローを拒否するにつれて、2026年の7億3,485万米ドルから2035年までに19億2,000万米ドルに拡大すると予測されています。FDAのデータ整合性ガイダンスは、手動ログが検証済みデジタルレコードと同等の同時代的証拠を提供できないと述べています。MasterControlの2025年調査では、電子バッチレコードユーザーが平均逸脱調査時間を28日から11日に短縮し、品質リソースをプロアクティブな分析に解放したことが示されています。50万〜200万米ドルの導入コストは依然として一部の中規模企業を躊躇させていますが、受託開発製造機関(CDMO)は設備投資の障壁を下げるために事前検証済みプラットフォームを提供しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い導入・検証コスト | -1.4% | グローバル、新興市場および中堅企業で深刻 | 短期(2年以内) |
| サイバーセキュリティおよびデータ主権への懸念 | -1.1% | EUおよびアジア太平洋地域のデータ居住義務、米国の侵害リスク | 中期(2〜4年) |
| 規制の断片化が頻繁な再検証サイクルを引き起こす | -0.9% | FDA、EMA、国家薬品監督管理局の管轄にまたがる多国籍展開 | 長期(4年以上) |
| インフレ市場におけるSaaSサブスクリプションの総所有コスト上昇 | -0.7% | 北米と欧州のSaaS重点展開 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い導入・検証コストが中堅企業の採用を制約
プロジェクト総予算は、単一拠点の品質管理システムで150万米ドルから、エンタープライズMES・ERP展開では1,000万米ドル超に及び、設置・運用・性能適格性評価によって左右されます。[3] 欧州アネックス11のサプライヤー監査は、非規制展開と比較してベースラインコストに25%を追加する可能性があります。外部検証コンサルタントは1日あたり1,200〜2,500米ドルを請求し、社内専門知識が限られた企業のタイムラインを長引かせます。CDMOはターンキーの事前検証済み環境を提供していますが、クライアントはスピードのために設定可能性を犠牲にし、ベンダーロックインへの懸念が高まっています。
サイバーセキュリティおよびデータ主権への懸念が展開トポロジーを分断
2024年2月のChange Healthcareランサムウェア事件は1億件以上の記録を侵害し、8億7,200万米ドルの修復コストをもたらし、サードパーティソフトウェアチェーンへの精査を強化しました。EU GDPRの罰金は全世界収益の4%を上限とし、中国のデータセキュリティ法は機密性の高い健康データの国内ホスティングを義務付け、グローバルアーキテクチャを地域サイロに分断しています。企業はソフトウェア契約の一部としてISO 27001および年次侵入テストを要求するようになり、運用予算を約10〜15%引き上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
コンプライアンススイートが従来のERPを超えた採用を牽引製造実行システムは2026年の医薬品管理ソフトウェア市場シェアの36.12%を占めており、無菌スイート全体にわたるリアルタイムのバッチ実行、設備統合、およびロット系譜の調整能力によって支えられています。電子バッチ記録(eBR)を含む品質・コンプライアンス管理プラットフォームは、不変の監査証跡とサプライヤー適格性評価に対する規制上の重点を反映し、2032年にかけて13.06%のCAGRを達成すると予測されています。医薬品管理ソフトウェア市場規模の配分は、企業が大規模なトランザクション型ERPの刷新よりもモジュール式でコンプライアンス対応のレイヤーを好む傾向が強まるにつれて変化し続けており、エンタープライズリソースプランニングの成長が新しい品質モジュールに遅れをとっていることがその証拠です。
米国医薬品サプライチェーンセキュリティ法およびEU偽造医薬品指令のシリアライゼーションルールを組み込んだサプライチェーンおよび在庫管理スイートへの需要も高まっており、API調達から小売調剤に至るまでの完全な保管連鎖を実現しています。顧客・商業アプリケーションは、直接患者向けプログラムおよびバリューベース契約を試験導入している企業の間で早期の牽引力を獲得しています。知識・データ管理ハブは戦略的資産として台頭しており、AIによるシグナル検出とリアルワールドエビデンスのスナップショットを支援する統合リポジトリを提供しています。2025年までにトップ20社の64%がVeeva Vault RIMを採用しています。


注記: 各セグメントのシェアはレポート購入後に入手可能
展開モデル別:
ハイブリッドアーキテクチャがコンプライアンスとアジリティのバランスを実現オンプレミスシステムは2026年に55.87%を占めており、リスク回避型のメーカーが21 CFR パート11およびアネックス11規則に準拠するため、検証済みワークロードを施設のファイアウォール内に保持しています。それにもかかわらず、クラウドインスタンスは医薬品管理ソフトウェア市場で最も急成長しているセグメントを代表しており、マルチテナントのサービスとしてのソフトウェア(SaaS)がアップグレードを加速させ監査準備を容易にすることで、2032年にかけて12.63%のCAGRで前進しています。製造・品質のコアをオンプレミスまたはソブリンクラウドゾーンに維持しながら、分析、コラボレーション、およびサプライヤーポータルをハイパースケールパブリッククラウドに置くハイブリッドトポロジーを広く採用する企業が増えています。
GDPRおよび中国のデータローカライゼーション法令により地域データセンターが必要となり、インフラオーバーヘッドが最大20%増加し、マルチクラウド展開がさらに複雑化しています。SAPが2025年にドイツ、フランス、およびアラブ首長国連邦でS/4HANAライフサイエンスのソブリンクラウドをリリースしたことは、規制対象記録においてローカライゼーションが交渉の余地のない要件であるというベンダーの認識を反映しています。年間8〜12%のSaaS価格上昇が続いていることで、購入者は総コスト分析においてサブスクリプションモデルと永続ライセンスを比較するよう迫られており、中堅企業の移行を時として遅らせる可能性があります。
エンドユーザー別:
バイオテクノロジー企業がデジタル採用を加速製薬企業は2026年の収益の61.03%を占めました。しかし、バイオテクノロジー企業は12.18%のCAGRを示すと予測されており、レガシー製造実行システムが対応できない高度に設定可能なワークフローを必要とする細胞・遺伝子治療のため、他のすべてのセグメントを上回っています。CDMOおよびCMOは、バッチリリース時間を短縮し能力提供を差別化するためにソフトウェア投資を拡大しており、LonzaのVisp拡張(5.80億米ドル)がSiemens Opccenterを使用して並行自家移植ランを調整していることがその例として挙げられます。
CROは、分散型試験が施設ベースのモデルに取って代わるにつれて、試験管理スタックへの投資を深めています。病院およびクリニックは新興の購入者グループとして残っていますが、特に個別化療法においてベッドサイドでの保管連鎖検証を必要とする場合に、電子健康記録システムと統合する薬局自動化ツールへの関心が高まっています。これらの進化する購入者パターンが合わさって、医薬品管理ソフトウェアのアドレス可能市場を拡大しています。

注記: 各セグメントのシェアはレポート購入後に入手可能
地域分析
北米医薬品管理ソフトウェア市場
北米は2026年に41.18%のシェアを維持しており、堅調なバイオロジクスパイプライン、厳格なパート11の施行、および検証サイクルを短縮するSaaS品質スイートの早期採用によって牽引されています。米国は世界の商業規模の細胞・遺伝子治療プラントの大部分を擁しており、リアルタイムの設備統合とコールドチェーン系譜追跡への需要を促進しています。カナダのCDMOセクターはニアショアリングトレンドにより成長していますが、専門知識の不足が検証タイムラインを延長しています。メキシコは米国市場への近接性から恩恵を受けていますが、主に小規模なプラントサイズと限られた資本予算のため、高度なソフトウェアの採用では遅れをとっています。Change Healthcareインシデントなどの注目を集めた侵害事件が、地域全体でISO 27001およびNISTフレームワークの採用を促進しています。
欧州医薬品管理ソフトウェア市場
欧州では、2025年に発行されたアネックス11草案がデータインテグリティとサプライヤー監査の閾値を引き上げているため、レガシープラットフォームの再検証が行われています。ドイツ、フランス、および英国がインダストリー4.0プログラムに関連したMES-ERP統合パイロットをリードしており、GDPRおよびAI法がソブリンクラウド構成を義務付け、パブリッククラウドのみのアーキテクチャと比較して展開コストが15〜20%増加しています。中規模メーカーは検証済みロールアウトに150万〜1,000万米ドルの実装コストに直面しており、ターンキーシステムを持つCDMOへのアウトソーシングを促しています。
アジア太平洋、南米および中東医薬品管理ソフトウェア市場
アジア太平洋地域は2032年にかけて14.71%のCAGRで成長しており、ローカルホスティングとリアルタイムの規制当局アクセスを義務付けるデータインテグリティ管理の施行を強化する中国によって支えられています。インドのCDMOセクターは2024年に21.00億米ドルを能力増強に投資し、輸出承認を確保するためにMESプラットフォームを採用しました。日本は電子バッチ記録の採用を進めていますが、オンプレミスソリューションへの文化的な好みがSaaS採用を抑制しています。韓国とオーストラリアはバイオロジクス能力を拡大し、リアルタイムのプロセス調整に高度なMESスイートを使用しています。一方、中東および南米では、政府が医薬品供給の自給自足を求めるにつれて医薬品管理ソフトウェア市場が勢いを増していますが、小規模なプラントフットプリントとスキルギャップが成長軌道を緩和しています。
規制環境
GxPコンピュータ化システムに関する世界的な規制要件は、医薬品管理ソフトウェアの調達および検証の優先順位に引き続き影響を与えており、米国の21 CFR Part 11とEU整合環境全体のGMP Annex 11の要件が、監査証跡、ロールベースアクセス、電子署名要件を形作っています。FDAのComputer Software Assurance(CSA)フレームワークは、製造および品質システムソフトウェアの検証へのリスクベースアプローチを支援しており、一方でデータインテグリティ規範(例えば、WHO GMPガイダンスで参照されるALCOA+原則)は、電子記録、変更管理、追跡可能な例外処理に関する期待を高めています。
欧州では、進行中のEU医薬品法制改革が2025年12月の政治的合意により前進し、2026年には2026年1月15日発効の改訂バリエーション枠組みや、2026年第2四半期のEudraVigilanceシグナル検出規則に紐づく実施更新計画といった運用面の更新がもたらされました。カナダはコンピュータ化システムに関するGMP Annex 11型のガイドを維持しており、ブラジルANVISAはGMP規則制定を通じてコンピュータ化システムへの期待を維持しており、世界規模で展開可能な、査察対応済みの構成への必要性を強化しています。米国では、2026年の立法提案が医薬品原産地の透明性に焦点を当て、一意施設識別に関するFDA政策提案がサプライチェーンおよび製造の来歴データ要件の厳格化を示唆しており、規制対象プラットフォームにおける相互運用可能なマスターデータ、系譜、報告機能の価値を高めています。
競合環境
市場集中度
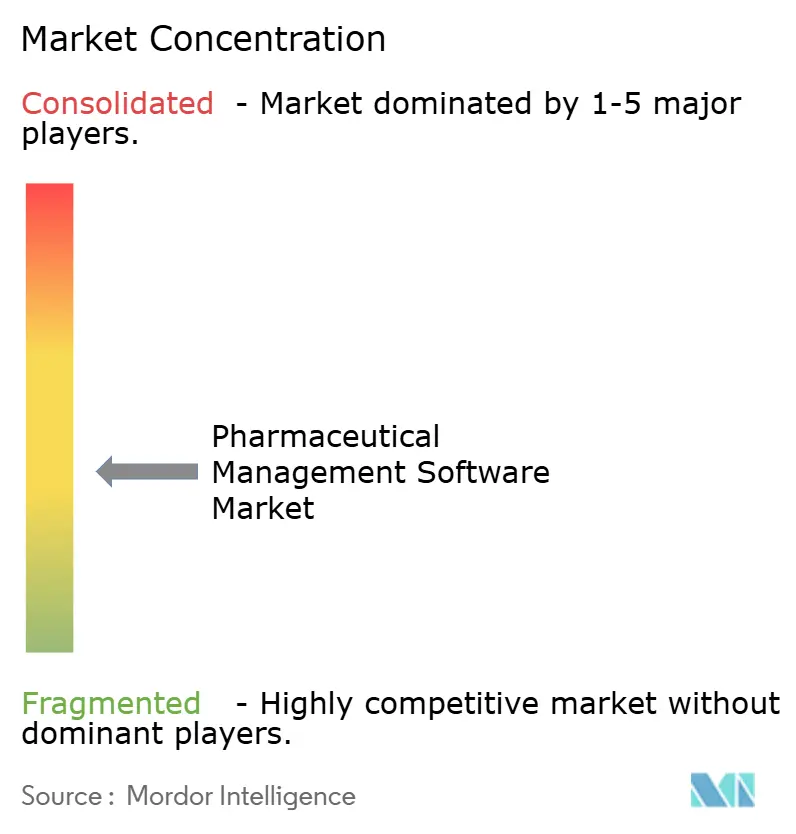
市場は中程度に分散したままですが、購入者がMES、品質管理システム(QMS)、および規制データを統合するプラットフォームを好むにつれて、統合が進んでいます。エンタープライズリソースプランニングの既存企業であるSAP、Oracle、およびMicrosoftは、市場シェアを維持するためにソブリンオプションとAI分析を備えたライフサイエンスクラウドを拡張しています。Veeva Systems、MasterControl、Siemens、およびDassault Systèmesなどの垂直専門企業は、検証済みコンテンツ、迅速展開テンプレート、および業界固有のデータモデルをバンドルすることで牽引力を高め続けています。Veevaは、2025年に新規QMSクライアントの78%が動アップグレードのためにSaaSを選択したことを開示しましたが、3分の2は居住要件に準拠するためにプライベートVault Manufacturingインスタンスを選択しました。
SiemensとDassault Systèmesは、100ユニット未満のロットに対応できるレシピ駆動型MESを通じてバイオロジクス製造において優位性を持ち、Rockwell AutomationとEmersonはマルチサイトCDMO向けにプラントレベルの自動化とエンタープライズITを統合しています。ベンダーはサイバーセキュリティで差別化を図り、Change Healthcareの侵害などのインシデントを受けてISO 27001認証、ゼロトラストアーキテクチャ、およびインシデント後のペネトレーションテストを提供しています。ローコードの破壊的企業は、検証オーバーヘッドを削減する迅速なワークフロー設定で中堅購入者をターゲットにしていますが、大手製薬企業は特許およびデータインテグリティリスクのため慎重な姿勢を維持しています。
ホワイトスペースのイノベーションには、AI支援による逸脱管理、新興市場向けのブロックチェーンシリアライゼーション、および設備の健全性をバッチ品質指標と相関させる予知保全が含まれます。
医薬品管理ソフトウェア業界リーダー
-
AssurX, Inc.
-
AXSource
-
EtQ Management Consultants, Inc.
-
Dassault Systèmes SE
-
IQVIA Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品管理ソフトウェア市場 このレポートでカバーされる企業
- AssurX
- AXSource
- BatchMaster Software
- Dassault Systèmes SE
- EtQ Management Consultants
- Emerson Electric
- Epicor Software Corp.
- Honeywell International
- Infor
- IQVIA
- Körber AG (Werum IT)
- MasterControl Inc.
- Microsoft
- Oracle
- Rockwell Automation Inc.
- Sage Group plc
- SAP
- Schneider Electric SE
- Siemens Healthineers
- Veeva Systems
- Yokogawa Electric Corp.
市場機会と将来展望
実行可能な機会は、DSCSA要件がサプライチェーンをパッケージレベルの電子的トレーサビリティおよび認可済み取引パートナー間のデータ交換へと押し進める中で、コンプライアンス対応かつ相互運用可能なトレーサビリティおよびパートナーマスターデータ基盤であり、同様のトレース&トレース枠組みは世界的に存続しています(例えばEU FMDやUAEのTatmeenのような国別プログラム)。TraceLink(OPUS)などの複数企業間ネットワークおよび相互運用性を軸とするプラットフォームベンダー、およびSpherity CARO(2026年2月にリリースされたv1.3)などの認可済み取引パートナーマスターデータハブは、各取引先ごとに統合を再構築することなく、より迅速なパートナーオンボーディング、例外管理、証跡対応済みレポーティングを必要とする購入者をターゲットとしています。
もう一つのホワイトスペースは、エージェント型AIを活用した規制対象機能全体のワークフロー自動化であり、ライフサイエンス分野の購入者は孤立したパイロットではなく、企業規模のモダナイゼーションプログラムへの資金投入をますます増やしています。Merck(MSD)は2026年4月にGoogle Cloudとの複数年にわたる10億米ドルのパートナーシップを発表し、研究開発、製造、商業ワークストリーム全体にエージェント型AIを展開することとしました。またVeevaは2026年5月に臨床、規制、安全性プロセス向けのエージェント型プラットフォームFalconを発表し、2026年6月にはCopliの買収、および医療・法務・規制コンテンツレビュー自動化向けのFalcon MLRの発売が続きました。これらの動きは、AI支援ワークフローにおける電子署名、監査証跡、統制語彙、ロールベース制御に関する検証済みのガードレールに対する需要を拡大しており、データ主権とサイバーセキュリティの制約を満たすため、コンプライアンス対応の自動化と安全なハイブリッド展開オプションをパッケージ化するベンダーに余地を生み出しています。
最近の産業開発事情 医薬品管理ソフトウェア市場
- 2026年4月:AXSourceは、クライアント側のプロジェクトマネジメント業務としてSAP S/4HANAの本稼働を支援し、2026年4月1日に展開が本稼働しました。この活動は、規制対象の品質・製造プロセスをエンタープライズプラットフォームに接続する、検証済みのERPモダナイゼーションおよび統合サービスへの継続的な需要を浮き彫りにしています。
- 2025年1月:VeevaとZifoは、ラボインフォマティクスとエンタープライズ品質ダッシュボードを連携させることで品質管理のモダナイゼーションを加速するパートナーシップを発表しました。この提携は、QCデータと品質ワークフロー間の接続性を高速化し、電子証跡の取得や各拠点における査察対応の標準化を支援することを目指しています。
- 2024年8月:Valsoftは、規制・品質管理ソフトウェア分野での事業展開を拡大するためAnju Softwareを買収しました。この取引は、コンプライアンス中心のワークフロー全体にわたるより広範なスイートのバンドル化を支援し、購入者がより少数のベンダーとより統合されたプラットフォームを求める中で、業界統合の動きを強化しました。
医薬品管理ソフトウェア市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、医薬品オペレーションの計画、実行、および管理に使用されるソフトウェアプラットフォームおよびモジュールを対象としています。品質ワークフロー、製造実行サポート、サプライおよび在庫計画、ならびに商業・顧客プロセスが含まれており、オンプレミス、クラウド、またはハイブリッド展開を通じて提供されます。
対象外の範囲:ハードウェア、純粋なITサービス、および医薬品固有のワークフロー向けに設定・販売されていない汎用エンタープライズソフトウェアは除外されています。
セグメンテーション概要
- ソリューションタイプ別
- エンタープライズリソースプランニング(ERP)
- 製造実行システム(MES)
- 品質・コンプライアンス管理(品質管理システムおよび電子バッチレコード)
- サプライチェーン・在庫管理
- 顧客・商業(顧客関係管理、医薬品給付管理)
- 知識・データ管理
- 展開モデル別
- オンプレミス
- クラウドベース
- ハイブリッド
- エンドユーザー別
- 製薬企業
- バイオテクノロジー企業
- CDMOおよびCMO
- CRO
- 病院・クリニック
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、医薬品ソフトウェアの需要と運営モデルの変化を説明する公開シグナルから始まりました。品質・コンプライアンスの文脈については米国FDAを、規制の方向性については欧州委員会およびEMAを、技術支出に影響を与えるマクロ指標についてはOECDおよび世界銀行のデータセットを参照しました。
また、関連するソフトウェアプロバイダーおよび製薬メーカーの年次報告書や投資家向けプレゼンテーション、ならびにクラウド検証、データインテグリティ、監査対応などの採用パターンを説明する信頼性の高い報道機関や業界団体の刊行物も使用しました。必要に応じて、企業財務とニュースに特化した有料データベースを使用して、企業レベルの収益分割と製品情報を相互確認しました。特許データベースは、このソフトウェアカテゴリーにおける自動化および分析機能の進化を追跡するために使用されました。上記のソースは例示的なものであり、収集、相互確認、および明確化のために他の公開参照資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、購入者が実際に医薬品管理ソフトウェアとして何を数えているか、およびサブスクリプション、モジュール、実装フェーズにわたって価格がどのように構成されているかを確認するために使用されました。採用ドライバーを検証するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全域のソフトウェア製品リーダー、製薬・バイオテクノロジーのデジタル責任者、品質・製造責任者、ならびにチャネルまたは実装パートナーと幅広く対話しました。また、公開ソースが購入者のロールアウトロジックに関する十分な詳細を提供していない場合に、前提条件を正規化するためにこれらの対話を活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部(CXO):19% | アジア太平洋地域:45% |
| 中位層:49% | 部門・ユニットリーダー:22% | 欧州・中東・アフリカ地域:30% |
| 小規模プレイヤー:19% | マネージャー:59% | 南北アメリカ:25% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのアプローチを使用して構築されました。トップダウンのアプローチは、アドレス可能な医薬品ソフトウェア支出プールから始まり、採用率とモジュールミックス要因を適用して医薬品固有の管理ソフトウェアの需要を再構築します。合計値を現実的に保つため、サンプリングされたベンダー収益範囲、モジュール別の典型的なサブスクリプション価格、および地域別のアクティブなエンタープライズ展開の概算数などの選択的なボトムアップチェックを使用して出力を裏付けました。
規制環境のクラウド移行ペース、検証・監査ワークロードの変化、CDMOおよびマルチサイト製造フットプリントの拡大、ならびにデータインテグリティと電子文書化慣行への移行など、市場を測定可能な方法で変化させるいくつかの実用的なインプットがモデルで使用されました。また、ユーザーベースとサイトベースのライセンス、経常サブスクリプション収益と一時的な実装収益の割合、および契約更新タイミングなどの価格シグナルも追跡しました。これらのシグナルは、取引が遅延した場合に成長を過大評価することを避けるのに役立ちました。
予測については、予想されるコンプライアンス圧力とデジタル化予算に基づいた中心ケースを軸にシナリオ分析を使用し、購買サイクルと展開タイムラインに関するインタビューフィードバックを使用して調整しました。小規模な国やニッチなエンドユーザーに対してボトムアップの証拠が薄い場合、ギャップは地域採用プロキシで処理し、規制対象サイトの推定数でスケーリングした後、既知の支出パターンに対する妥当性チェックを行いました。
データ検証と更新サイクル
検証は、主要な前提条件が最終数値に気づかれずに入り込まないよう、一連のチェックを通じて行われます。製薬業界におけるエンタープライズソフトウェア支出の方向性、観察されたクラウドの普及状況、および購入者が報告したロールアウトタイムラインなどの独立したシグナルとモデルを比較します。これらのシグナルと一致しないように見える差異は調査されます。
異常値は第二のアナリストによってレビューされ、価格、展開、または更新の前提条件が市場合計を大幅に変化させる場合にはフォローアップコールが実施されます。レポートは年次で更新され、採用または価格に影響を与える重要なイベントが発生した場合には中間更新が行われます。納品前に、最新の更新されたビューが提供されるよう、データセットと計算が再確認されます。
Mordor Intelligenceの医薬品管理ソフトウェア市場推計と他の公表推計との比較
医薬品管理ソフトウェアの公表市場規模は、類似のツールを対象としているように見えても大きく異なる場合があります。実際には、ギャップは通常、各出版社がソフトウェアの範囲をどのように扱うか、経常収益をどのように認識するか、および換算に使用する年度と通貨タイミングから生じます。
更新頻度と価格ロジックは、この分野で最大のドライバーとなる傾向があります。サブスクリプションの更新、モジュールの拡張、および実装タイミングは年間を通じて均等に発生せず、収益がグローバルな場合には通貨換算が合計を変化させる可能性があります。現在年度のカットを更新された平均販売価格の推移に合わせ、モデルを確定する前にインタビューフィードバックに対して外れ値の成長率を再確認することで、Mordor Intelligenceは公表合計を膨らませたり圧縮したりする可能性のある年度シフトと通貨タイミングのノイズを低減しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.70億米ドル(2026年) | |
| 業界出版社A | 54.60億米ドル(2024年) | 医薬品管理ソフトウェアを隣接するヘルスケアおよびエンタープライズソフトウェアのユースケースと混合するより広い定義を使用しており、基準年がサイクルの早い段階にあるため、更新タイミングが測定されたランレートを引き上げる可能性があります。 |
| 市場トラッカーB | 43.30億米ドル(2025年) | 在庫管理ソフトウェアに厳密に焦点を当てており、これにより計算対象が変わり平均値が変化する可能性があり、また実装収益を経常サブスクリプションから分離しない可能性のある単純な価格推移を適用することが一般的です。 |
3つの数値の差異は、単一の正解または不正解ではなく、主に範囲の境界とタイミングの選択によって説明されます。ソフトウェアカテゴリーを慎重に分離し、年度カットをサブスクリプション認識と通貨タイミングに合わせると、結果として得られる市場規模は繰り返し可能なインプットと実用的な購入者行動チェックに遡ることが容易になります。
レポートで回答される主要な質問
医薬品の品質・製造・規制データを管理するプラットフォームへの支出に予測されるCAGRはどのくらいですか?
医薬品管理ソフトウェア市場は2027年から2032年にかけて11.67%のCAGRで成長すると予測されています。
現在最大の収益を占めるソリューションタイプはどれですか?
製造実行システムは2026年に36.12%のシェアでリードしました。
ハイブリッド展開が注目を集めている理由は何ですか?
ハイブリッドモデルにより、企業はコンプライアンスのために検証済みバッチレコードをオンプレミスに保持しつつ、主権クラウドで分析を実行でき、アジリティと居住義務のバランスを実現します。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は中国とインドの製造投資に牽引され、2032年にかけて14.71%のCAGRで成長すると予測されています。
電子バッチレコードは逸脱調査にどのような影響を与えますか?
電子バッチレコードの導入により、根本原因ワークフローの自動化によって平均逸脱解決時間が28日から11日に短縮されました。