
レガシーモダナイゼーション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
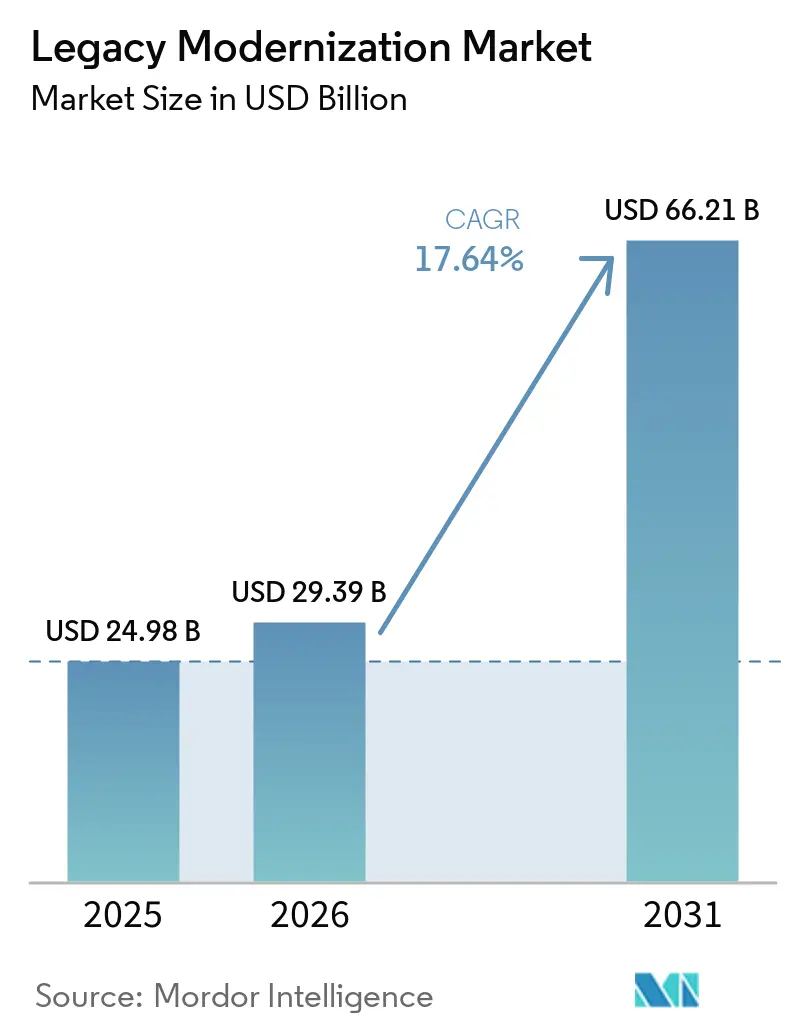
| 市場規模 (2026) | 29.39 十億米ドル |
| 市場規模 (2031) | 66.21 十億米ドル |
| 成長率 (2026 - 2031) | 17.64 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレガシーモダナイゼーション市場分析
レガシーモダナイゼーション市場規模は、2025年の240.98 ビリオン 米ドルから2026年には293.9 ビリオン 米ドルに成長し、2026年から2031年にかけて17.64%のCAGRで2031年には662.1 ビリオン 米ドルに達すると予測されている。
この急激な上昇は、クラウドネイティブの俊敏性と人工知能主導の効率化を解放しながら、増大する技術的負債を解消することの緊急性を浮き彫りにしている。レジリエントでリアルタイムのデジタルレポーティングを求める規制上の要請が組織に行動を促す一方、リアクティブなメンテナンスからプロアクティブな再アーキテクチャへの転換を果たした企業が競争上の優位を享受している。クラウド展開の優位性、GenAI支援コード変換の急速な進歩、そして再アーキテクチャアプローチへの資本流入の継続が、主要な垂直市場全体にわたる投資優先事項を再形成している。モダナイゼーションが加速する中、複雑なカットオーバー期間中のビジネスリスクエクスポージャーを軽減するためにドメイン専門知識を必要とする企業にとって、サービス主導のエンゲージメントは依然として極めて重要である。システムインテグレーターとハイパースケールクラウドプロバイダーとのパートナーシップは、深い業界知識とスケーラブルなプラットフォーム能力を組み合わせることで、この勢いをさらに強化している。
主要レポートのポイント
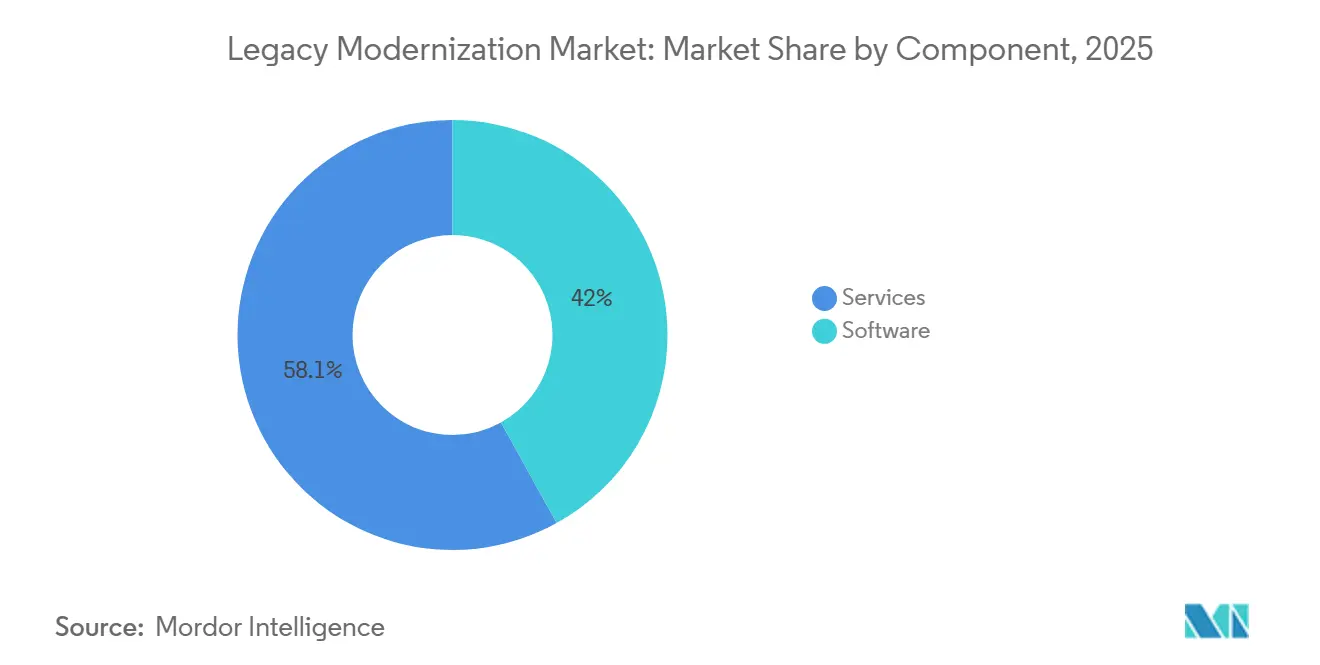
- コンポーネント別では、サービスが2025年のレガシーモダイゼーション市場シェアの58.05%をリードし、ソフトウェアは2031年にかけて18.09%のCAGRを記録すると予測されている。
- 展開タイプ別では、クラウドモデルが2025年のレガシーモダナイゼーション市場において67.10%の収益シェアを獲得し、ハイブリッドおよびクラウドファーストアーキテクチャは合わせて2031年にかけて19.98%のCAGRで拡大している。
- モダナイゼーションアプローチ別では、リプラットフォーミングが2025年のレガシーモダナイゼーション市場規模の31.85%のシェアを保持し、リアーキテクチャは2026年から2031年にかけて22.74%のCAGRで拡大すると予測されている。
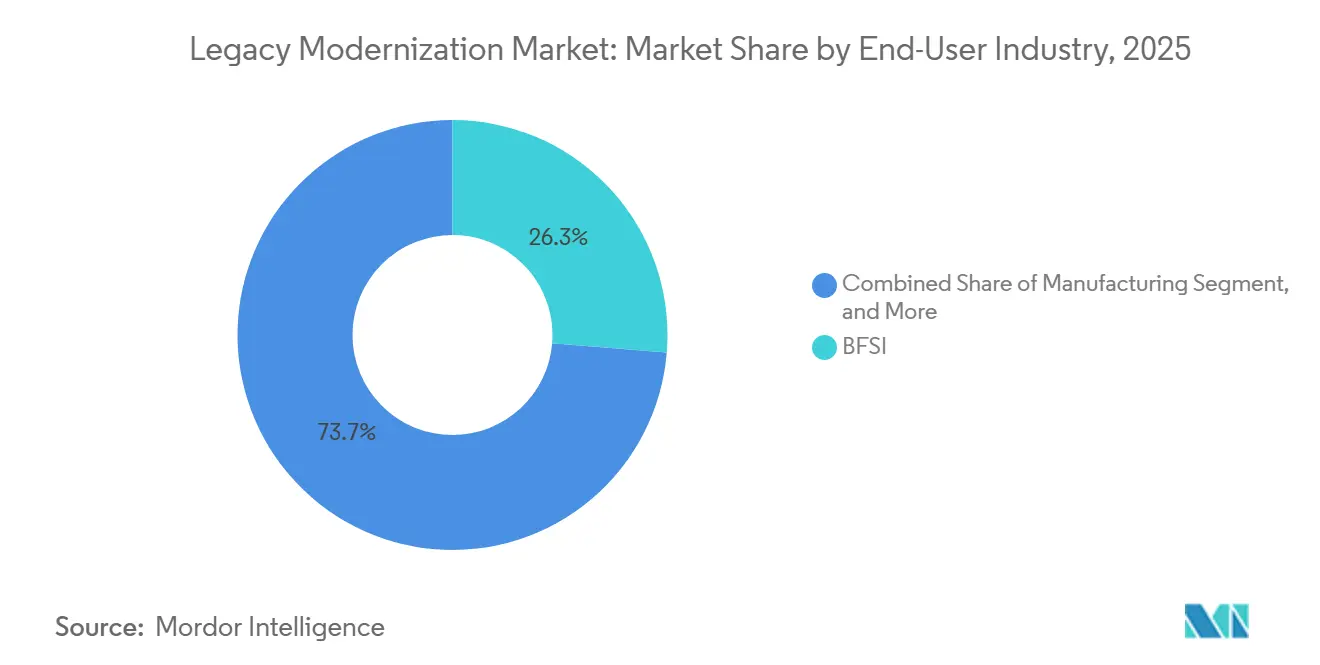
- エンドユーザー産業別では、BFSIが2025年のレガシーモダナイゼーション市場規模の26.30%のシェアを占め、ヘルスケアアプリケーションは2031年にかけて20.19%のCAGRで成長する見込みである。
- 組織規模別では、大企業が2025年のレガシーモダナイゼーション市場シェアの65.10%を維持し、中小企業は同期間に19.52%のCAGRで拡大している。
- 地域別では、北米が2025年の総収益の37.05%を占め、アジア太平洋地域が2031年にかけ18.01%のCAGRで最も成長の速い地域となっている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドネイティブの俊敏性 の必要性 | +3.2% | グローバル、北米と 欧州が主導 | 中期(2〜4 年) |
| COBOLおよびメインフレームの 増大する技術的負債 | +2.8% | 北米、 欧州、日本 | 長期(4年 以上) |
| デジタルレジリエンシーに向けた 規制上の推進力 | +2.1% | グローバル、EUおよび 米国の枠組みを含む | 短期(2年 以内) |
| GenAI支援による コード変換の急増 | +4.3% | グローバル、北米および APACでの早期採用 | 中期(2〜4 年) |
| データセンターに対する 炭素削減義務 | +1.8% | EUおよびカリフォルニア州が 先行し、グローバルに拡大 | 長期(4年 以上) |
| M&A主導による システム統合の期限 | +2.5% | グローバル、BFSIおよび ヘルスケアに集中 | 短期(2年 以内) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブの俊敏性の必要性
企業は、顧客向けデジタル製品が現在求める弾力的なスケーリング、マイクロサービス指向、またはAPIファーストの相互運用性をモノリシックアーキテクチャが提供できないため、そこから着実に脱却しています。MicrosoftとCoca-Colaの間のUSD 11億のマルチクラウド契約は、グローバルブランドが継続的なデプロイメントパイプラインと世界規模のリーチを支援するために積極的なモダナイゼーションに資金を投じる方法を例示しています[1]。コンテナオーケストレーションとサーバーレス実行を採用することで、企業はリリースサイクルを数ヶ月から数日に短縮し、ほぼリアルタイムのパーソナライゼーションとデータ主導の意思決定を可能にします。デジタルチャレンジャーが迅速な製品イテレーションで既存市場のポジションを侵食するにつれ、この軌跡は激化しています。その結果、レガシーモダナイゼーション市場では、段階的なリフトアンドシフトよりも完全なリアーキテクティングへの持続的な選好が見られます。
COBOLおよびメインフレーム資産の増大する技術的負債
老朽化したCOBOL資産の年間保守費用は、多くの大手銀行や保険会社においてモダナイゼーション投資を上回っており、このパターンは熟練した開発者の退職に伴うシステムリスクを指摘する日本の「2025年の崖」によって鮮明に浮き彫りにされています。FujitsuのToyotaとの取り組みは、GenAI対応の変革によってシステム更新時間を50%削減し、脆弱なコードベースの置き換えがそれを継続するよりもはるかに安価であることを証明しています。コンポーネントとスキルの両方が不足している中、対応を先送りするたびに運用リスクとコスト曲線が複利的に増大します。その結果、取締役会はモダナイゼーションをITプロジェクトではなく、コアレジリエンスの優先事項として扱うようになり、レガシーモダナイゼーション市場への長期的な需要を押し上げています。
デジタル報告とレジリエンシーに向けた規制上の推進力
新たな監督体制は、銀行、ヘルスケアネットワーク、および公的機関に対し、リアルタイムのデータ整合性と災害復旧を実証することを義務付けています。例えば、EUエネルギー効率指令は、データセンター事業者にレガシーインフラでは対応できない高度なモニタリングの導入を義務付けています。並行して、米国の銀行監督機関はインスタントリスク報告を要求し、クラウドネイティブのデータレイクと自動化されたコンプライアンスワークフローへの移行を促進しています。不適合に対するペナルティはモダナイゼーションの支出を大幅に上回ることが多く、多くの取締役会が罰金を回避するために支出を加速させています。この規制上の追い風は、レガシーモダナイゼーション市場内のサービスパイプラインに直接流れ込んでいます。
GenAI支援によるコード変換ツールの急増
IBMの実験では、GenAIが自動化されたコード探索、依存関係マッピング、および変換を通じてメインフレームのモダナイゼーションコストを最大70%削減できることが示されています。NTT DATAのスマートAIエージェントは、レガシーRPAボットをヘルスケアおよび自動車ラインにわたってプロセスレイテンシを削減する自己学習型のインテリジェントエージェントに昇格させることで、同様の効果を示しています。これらのプラットフォームは組み込まれたビジネスロジックを保持しながら、よりクリーンなクラウド対応のコードベースを生成し、タイムラインを短縮してスキル要件のハードルを下げます。ライセンスモデルが消費ベースになるにつれ、中小企業もかつてFortune 500の予算のみで利用可能だった機能を取得できるようになり、レガシーモダナイゼーション市場のアドレス可能なプールが拡大しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) 予測 | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 移行の初期コストと ビジネスリスク | -2.1% | グローバル、中小企業に 最も深刻 | 短期(2年 以内) |
| レガシー言語 専門家の不足 | -1.8% | 北米、 欧州、日本 | 長期(4年 以上) |
| ソブリンクラウドおよび データ居住地規制 | -1.5% | EU、中国、インド | 中期(2〜4 年) |
| ニッチなISVワークロードの ライセンスロックイン | -1.2% | グローバル、特に 規制された垂直市場 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
移行の初期コストとビジネスリスク
モダナイゼーションの予算は通常、新しいインフラ、ツール、統合、人材の再スキル化、および詳細な変更管理プログラムをカバーします。Legal and GeneralはKyndrylとの7年間のデータセンター撤退を約束しており、グリーンエネルギーの利益が運用費用を相殺する場合でも必要な資本支出を強調しています。切り替え期間中のミッションクリティカルな給与計算、請求、または取引アプリケーションへの混乱は、財務上のペナルティやブランドの毀損につながる可能性があります。その結果、レガシーモダナイゼーション市場は、躊躇する取締役会を安心させるために、リスク軽減フレームワーク、段階的な展開ブループリント、および成果ベースの商業条件を継続的にパッケージ化する必要があります。
レガシー言語専門家の不足
COBOLプログラマーのグローバルプールは10年間縮小し続けており、コンサルティングの日当を押し上げ、プロジェクトスケジュールを長期化させています。大学ではメインフレーム指向のカリキュラムをほとんど教えておらず、知識は非構造化された個人的なメモに埋め込まれていることが多いです。構造化された引き継ぎがなければ、スタッフの移行中に重要なロジックが失われ、モダナイゼーションのタイムラインが危うくなる可能性があります。ベンダーは現在、知識アーティファクトを記録し、AIドキュメントビルダーを適用してスキルギャップを埋めていますが、不足はレガシーモダナイゼーション市場内の短期的な速度を依然として抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが複雑な変革をリードサービスは2025年のレガシーモダナイゼーション市場の58.05%を支配しており、その優位性は複数年にわたる変革プログラムのオーダーメイドな性質に根ざしている。アドバイザリーロードマッピング、ROIモデリング、システムインテグレーション、マネージドトランスフォーメーションのすべてが収束し、財務台帳、患者記録、または国家税務システムに関わるマイグレーションのリスクを低減する。自動化ツールが生産性を向上させる一方、企業はビジネス継続性を守るフェーズドカットオーバーを調整するためにドメインスペシャリストに依存し続けている。
ソフトウェアは規模は小さいものの、18.09%のCAGRで加速している。AI拡張コードアナライザー、依存関係ディスカバラー、自動化パイプラインジェネレーターが、サースとしてのプラットフォームスイートに組み込まれるようになった。ソフトウェアのレガシーモダナイゼーション市場規模は、サブスクリプションモデルが大規模なライセンス費用を排除し、段階的な導入を可能にするにつれて拡大すると予測されている。このダイナミクスは、パッケージ化されたアウトカムを共同提供するSIパートナーとISVとの間のより緊密な結びつきを促進する。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
展開タイプ別:
クラウド変革が加速クラウドモデルは2025年のレガシーモダナイゼーション市場シェアの67.10%を獲得した。企業は、設備投資の負担なしに弾力性、グローバルリーチ、マネージドセキュリティサービスを提供するパブリックまたはマルチクラウドのフットプリントを好む。機密性の高いワークロードに対する地域的な要件がハイブリッドパターンを生み出している、こうしたアーキテクチャでさえもデータインサイトを引き出すためにパブリッククラウドの分析エンジンにテレメトリーを送り込んでいる。
純粋なパブリッククラウド展開に関連するレガシーモダナイゼーション市場規模は19.98%のCAGRで拡大しており、拡大し続けるハイパースケールリージョンや、現在15のグローバルゾーンにまたがるMicrosoft-Oracleの「Azure上のデータベース」拡張などのインターコネクト協定に支えられている。金融、ゲーミング、ヘルスケアプロバイダーは、ソブリンリージョンまたはコンフィデンシャルコンピューティングエンクレーブを通じて規制コンプライアンスを確保しながら、季節的なワークロードのバースト容量を活用している。
モダナイゼーションアプローチ別:
リアーキテクティングが勢いを増すリアーキテクティングは22.74%のCAGRで他のすべての戦略を上回っています。これは、コアロジックをマイクロサービスとドメイン駆動設計に移行した場合にのみ長期的な俊敏性が生まれることを企業が認識しているためです。リプラットフォーミングは2025年のレガシーモダナイゼーション市場規模の31.85%のシェアを維持しましたが、より深いリファクタリングへの移行段階としての位置づけが強まっています。
サービス境界の抽出とスキーマ分解を自動化するツールチェーンがリアーキテクティングの成功率を向上させます。マレーシアのAmazon Web Services上に構築されたKyndrylのメインフレームモダナイゼーションセンターオブエクセレンスは、これらのツールと豊富なメインフレームの専門知識を組み合わせ、ミッションクリティカルなSLAを維持しながらプロジェクトの経過時間を短縮します。差別化されていないワークロードについては、既製のSaaS代替品がコストを削減し実行を加速させ、高価値なドメインロジックの書き直しのための予算を解放します。
エンドユーザー産業別:
ヘルスケアがデジタル変革をリードヘルスケアは、電子健康記録の義務化とテレメディシンの普及が相互運用可能なリアルタイムプラットフォームを求めることから、20.19%のCAGRで急成長すると予測されている。Kaleida Healthなどのプロバイダーは、サイロ化されたシステムを統合し、統合ポータルを通じて患者体験を向上させることで5〜10 ミリオン 米ドルを節約した。HIPAAやGDPRなどのコンプライアンスフレームワークを必要とするレガシーモダナイゼーション市場の恩恵は、不変の監査証跡ときめ細かいデータアクセス制御を必要とする。
BFSIは拡大ペースが緩やかであるものの、膨大なトランザクション量、地政学的制裁スクリーニング、バーゼルIVリスクモデルがコアバンキングおよびキャピタルマーケットのモダナイゼーションを促すため、依然として最大の収益シェアを占めている。製造、小売、通信は、デジタルツイン、オムニチャネルコマース、5Gエッジオーケストレーションを展開するにあたり、いずれも新たにモジュール化されたバックエンドに依存しており、安定したパイプラインを維持している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
組織規模別:
中小企業が採用を加速大企業は2025年の収益の65.10%を支配しているが、中小企業は19.52%のCAGRで成長しながらその差を縮めている。従量課金制、サーバーレスモデル、ローコードプラットフォームが、かつてモダナイゼーションを資金力のある企業に限定していた障壁を取り除いている。中小企業は開発サンドボックスを立ち上げ、自動化されたCOBOLアナライザーを実行し、処理時間のみに対して支払いを行い、支出を運営費に移行することができる。
それでも、レガシーモダナイゼーション業界は、数十年にわたるM&Aにまたがる資産を持つコングロマリット内に根強い複雑性を観察している。プログラムガバナンス、チェンジマネジメントオフィス、取締役会レベルの運営委員会は、Fortune 500クライアントにとって定番である。そのためベンダーは、高速サイクルのSMBツールキットと、アウトカムベースのマイルストーンを伴うエンタープライズグレードの多段階プログラムという二重の市場開拓モーションを展開している。
地域分析
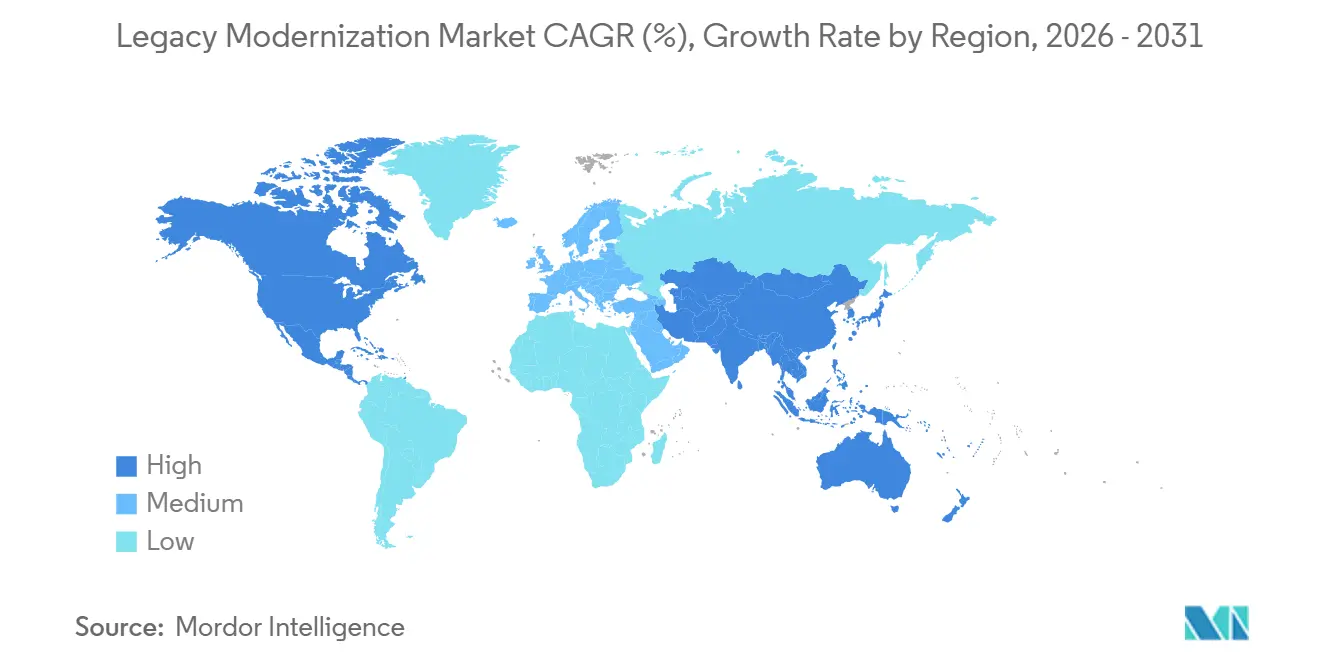
北米、アジア太平洋地域およびEMEAレガシーモダナイゼーション市場
北米は2025年に37.05%という圧倒的な収益シェアを保持しており、メインフレームの導入基盤、早期のクラウド採用、そしてレジリエントなアーキテクチャを評価する厳格な連邦監督を反映している。証券取引委員会などの米国規制当局は現在、キャピタルマーケットに対してほぼリアルタイムのレポーティングを義務付けており、クラウドネイティブのデータウェアハウジングと分析を前面に押し出している。その結果、レガシーモダナイゼーション市場は同地域全体で高い平均契約額と長期マネージドサービスの更新を享受し続けている。
アジア太平洋地域は18.01%のCAGRで拡大しており、日本の迫り来るスキルクリフ、インドの国家デジタルパブリックプラットフォーム構想、東南アジアのグリーンフィールドフィンテック採用に牽引されている。NTT DATAの15 ビリオン 米ドルのデータセンター拡張とFujitsuのGenAI支援によるトヨタとのエンゲージメントは、国内のイノベーションがグローバルベストプラクティスと融合していることを示している。スマートマニュファクチャリングとデジタル貿易回廊に関する政府の景気刺激策が、レガシーモダナイゼーション市場にさらなる資本を注入している。
欧州、GDPR、デジタル市場法、サステナビリティ指令が重なり合う中で強い勢いを維持している。EUエネルギー効率指令はデータセンターに対して電力使用効率と炭素排出量の文書化を義務付けており、これは最新のテレメトリーシステムによってのみ達成可能な課題である。ドイツ、フランス、スペインのソブリンクラウドフレームワークは、多くのモダナイゼーションロードマップを、機密データを域内に保持しながらパブリッククラウド分析を大規模に活用するハイブリッド設計へと誘導している。中東・アフリカは現在規模は小さいものの、デジタル政府とキャッシュレスコマースを優先する国家多角化アジェンダに支えられて加速している。
競争環境
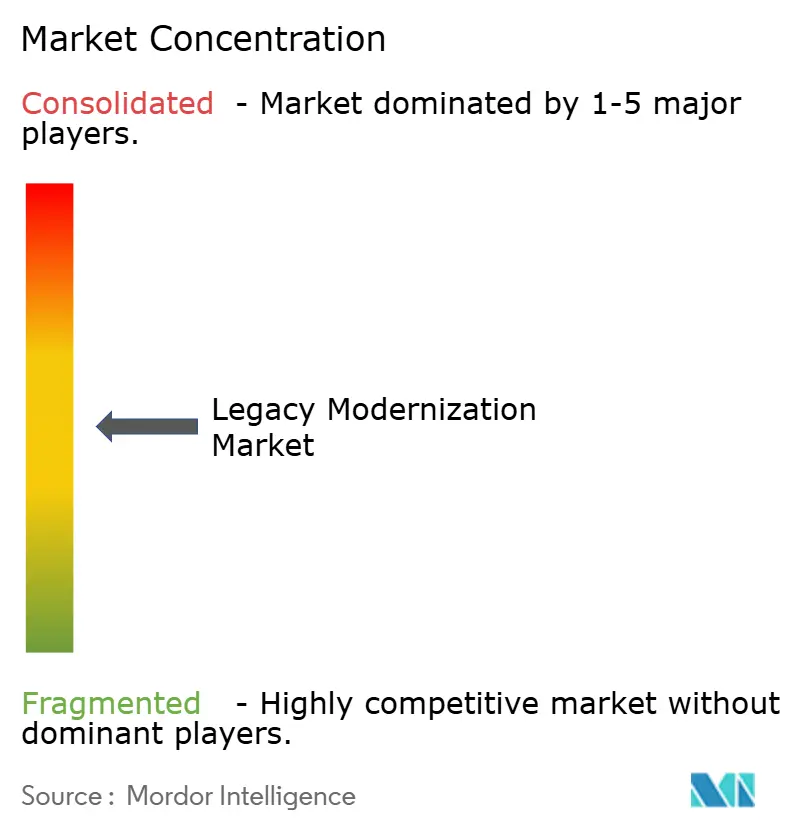
レガシーモダナイゼーション市場は中程度に分散した状態が続いている。IBM、Accenture、Cognizant、Tata Consultancy Services Limited、Infosysなどの大手システムインテグレーターがグローバル案件を牽引していが、KyndrylやRocket Softwareなどのニッチスペシャリストはメインフレーム変革において深い専門性を確立している。これらの企業はハイパースケーラーとの戦略的アライアンスを通じてポジションを強化しており、例えばMicrosoftのAzureメインフレームモダナイゼーションサービスはKyndrylのデリバリーフレームワークに直接組み込まれ、アプリケーションスタック全体にわたるSLAを保証している[2]。
ハイパースケーラーは現在、ディールチーム内にプロフェッショナルサービス部門を組み込んでおり、競争の激しさを高めている。OracleとGoogle Cloudは、規制対象ワークロードのハイブリッドオーケストレーションを簡素化し、データ転送費用を削減する低レイテンシーインターコネクトを強調している。一方、オートメーションファーストのディスラターは、ベンダーマージンを価値実現までの時間に結びつけるアウトカムベースの価格設定を提供し、レガシーモダナイゼーション業界で一般的な従来の日当制エンゲージメントに挑戦している。
ツールベンダーは価格圧縮から逃れるために垂直特化を追求している。OpenTextのSecure Cloud Evolutionは、モダナイゼーションバンドルを中堅市場クライアントに再販するマネージドサービスプロバイダーをターゲットにしている。Rocket SoftwareによるOpenTextのアプリケーションモダナイゼーション部門の22.75 ビリオン 米ドルでの買収は、コンパイラエミュレーターとマイグレーションアクセラレーターのカタログを強化し、顧客にすぐに使えるコードコンバーターの選択肢を広げた。全体として、流動的な市場環境は、深いドメインIP、AI支援オートメーション、クラウドネイティブデリバリーを融合させたベンダーを評価する。
レガシーモダナイゼーション産業リーダー
-
IBM Corporation
-
Accenture plc
-
Cognizant Technology Solutions Corporation
-
Infosys Limited
-
Tata Consultancy Services Limited
- 注:主要企業の掲載順は順位を示すものではありません。
レガシーモダナイゼーション市場 このレポートでカバーされる企業
- International Business Machines Corporation (IBM)
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Tata Consultancy Services Limited
- Atos SE (Eviden SAS)
- Capgemini SE
- HCL Technologies Limited
- Wipro Limited
- DXC Technology Company
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC (Google Cloud)
- Oracle Corporation
- NTT DATA Corporation
- CGI Inc.
- Kyndryl Holdings, Inc.
- Tech Mahindra Limited
- Hexaware Technologies Limited
- OpenText Corporation (incl. Micro Focus)
最近の産業開発事情 レガシーモダナイゼーション市場
- 2025年5月:NTT DATAはスマートAIエージェントエコシステムを発表し、レガシーRPAボットをヘルスケア、自動車、および金融ドメイン全体の自律型エージェントに転換しました。
- 2025年5月:NTT DATAはASEAN全体でオムニチャネル決済モダナイゼーションを深化させるためにGHL Systems Berhadの58.7%を取得することに合意しました。
- 2025年3月:MicrosoftとOracleは共同のAzure上のOracleデータベースサービスに5つの新しいリージョンを追加し、欧州ユーザーへのサービスを開放しました。
- 2025年1月:NTT DATAはグローバルデータセンターのフットプリントを拡大するためにUSD 100億以上を投じ、年間20%の成長率を目標としました。
グローバルレガシーモダナイゼーション市場レポートの範囲
組織は、時代遅れのソフトウェアアプリケーションおよびシステムを刷新するめにレガシーモダナイゼーションに取り組んでいる。この不可欠なプロセスは、これらの技術を今日の業界標準と企業の進化するニーズに合致させるものである。
本調査は、世界各地のさまざまなプレイヤーによるレガシーモダナイゼーションソフトウェアおよびサービスの販売を通じて得られた収益を追跡している。また、主要な市場パラメーター、根本的な成長要因、および業界で活動する主要ベンダーを追跡しており、これが予測期間における市場推計と成長率を支えている。本レポートの範囲は、さまざまな市場セグメントの市場規模と予測を網羅している。
レガシーモダナイゼーション市場は、コンポーネント別(ソフトウェア、サービス)、展開タイプ別(オンプレミス、クラウド)、エンドユーザー産業別(BFSI、製造、ヘルスケア、ITおよび通信、小売、その他の産業垂直)、地域別(北米、欧州、アジア太平洋、ラテンアメリカ、中東・アフリカ)にセグメント化されている。本レポートは、上記すべてのセグメントについて金額(米ドル)での市場予測と規模を提供している。
セグメンテーション概要
| ソフトウェア |
| サービス |
| オンプレミス |
| クラウド |
| リホスティング |
| リプラットフォーミング |
| リアーキテクティング |
| リファクタリング |
| 代替/COTS |
| BFSI |
| 製造業 |
| ヘルスケア |
| ITおよび通信 |
| 小売業および電子商取引 |
| 政府および公共部門 |
| その他 |
| 大企業 |
| 中小企業(SMEs) |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| 展開タイプ別 | オンプレミス | ||
| クラウド | |||
| モダナイゼーションアプローチ別 | リホスティング | ||
| リプラットフォーミング | |||
| リアーキテクティング | |||
| リファクタリング | |||
| 代替/COTS | |||
| エンドユーザー産業別 | BFSI | ||
| 製造業 | |||
| ヘルスケア | |||
| ITおよび通信 | |||
| 小売業および電子商取引 | |||
| 政府および公共部門 | |||
| その他 | |||
| 組織規模別 | 大企業 | ||
| 中小企業(SMEs) | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 北欧諸国 | |||
| その他の欧州 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| ナイジェリア | |||
| その他のアフリカ | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| ASEAN | |||
| オーストラリア | |||
| ニュージーランド | |||
| その他のアジア太平洋 | |||
レポートで回答される主要な質問
レガシーモダナイゼーション市場の現在の価値はいくらですか?
市場は2026年にUSD 293億9,000万と評価されており、17.64%のCAGRで急速に成長すると予測されています。
レガシーモダナイゼーション市場をリードする展開モデルはどれですか?
クラウド展開はスケーラブルで分散したインフラへの需要に牽引され、67.10%の市場シェアを保持しています。
リアーキテクティングがリフトアンドシフト戦略よりも支持を得ているのはなぜですか?
リアーキテクティングは、マイクロサービスとAPIファースト設計を可能にすることで長期的な俊敏性を解放し、より迅速なリリースサイクルとより優れたレジリエンシーをサポートします。
モダナイゼーション支出において最も急速に拡大している産業垂直市場はどれですか?
ヘルスケアは、デジタルヘルスの義務化が相互運用可能なリアルタイムプラットフォームを推進することから、20.19%のCAGRで拡大すると予測されている。
モダナイゼーションプロジェクトを妨げる主な制約は何ですか?
高い初期移行コストと関連するビジネスリスクへの懸念が、特に中小企業にとって主な障壁であり続けています。
2031年までに最も増分収益を追加する地域はどこですか?
アジア太平洋地域は18.01%のCAGRで成長しており、日本、インド、東南アジアにおけるリープフロッグ型モダナイゼーションにより最大の増分利益をもたらすと期待されている。