
アイルランドMVNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 192.95 百万米ドル |
| 市場規模 (2026) | 200.11 百万米ドル |
| 市場規模 (2031) | 240.21 百万米ドル |
| 成長率 (2026 - 2031) | 3.71 % |
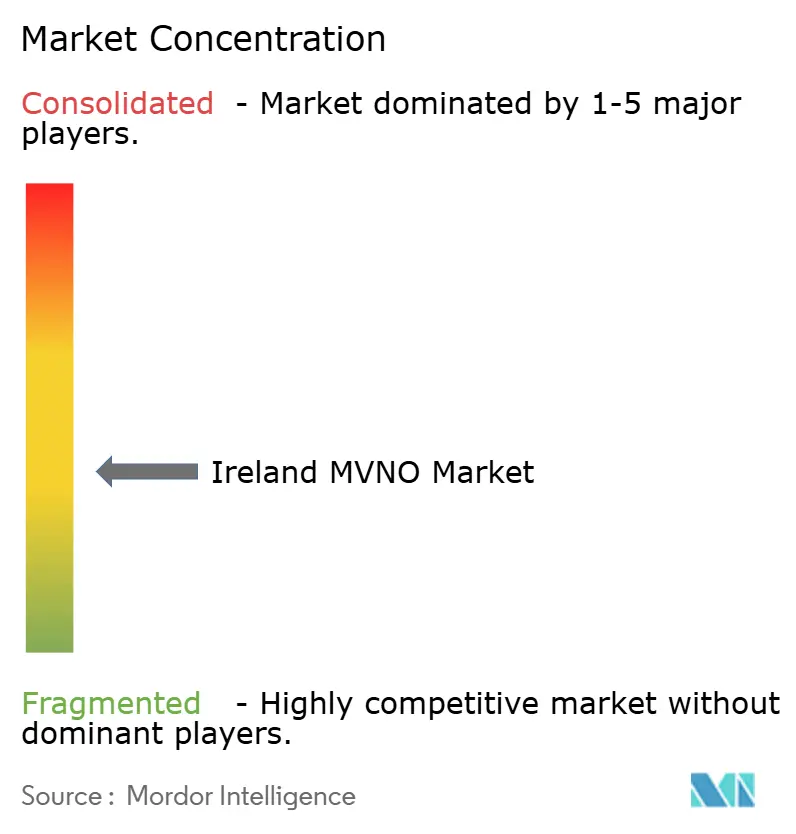
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるアイルランドMVNO市場分析
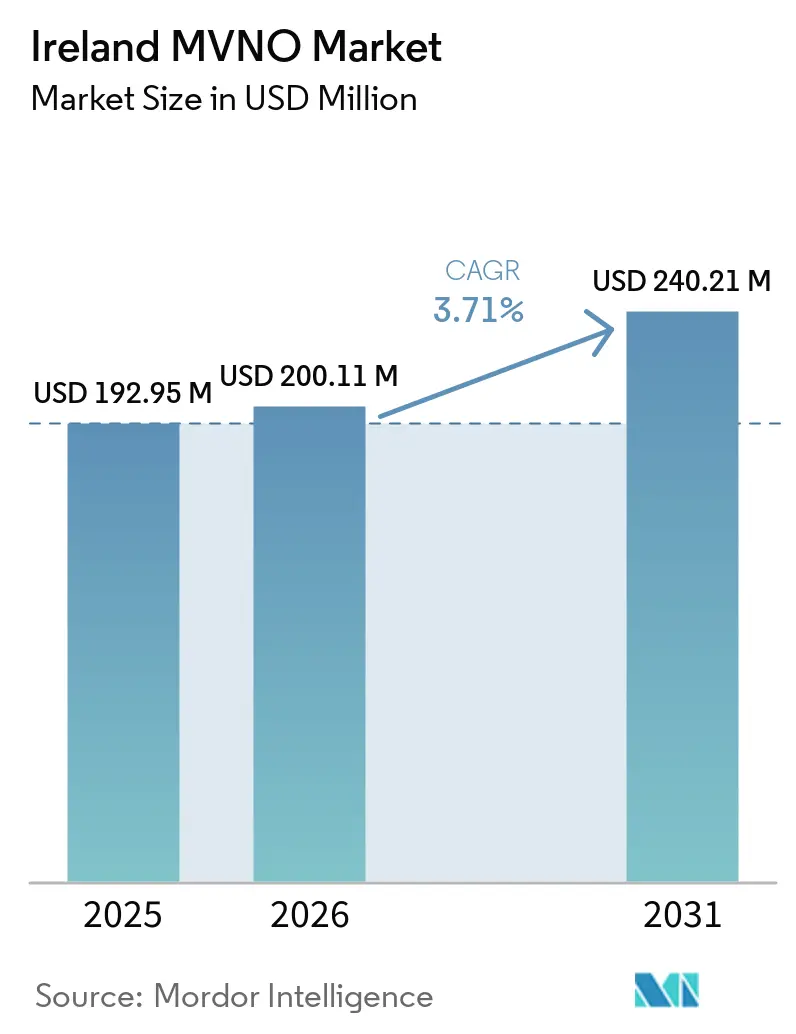
アイルランドMVNO市場規模は、2025年の192.95 ミリオン 米ドル、2026年の200.11 ミリオン 米ドルから、2031年までに240.21 ミリオン 米ドルへと拡大し、2026年から2031年の間にCAGR 3.71%を記録すると予測されています。
アイルランドMVNO市場は、デジタル専用サブブランドによる価格主導の競争、厳格な卸売規制、および急速な5Gロールアウトが戦略的優先事項を再形成する中、急速な加入者獲得から規律ある収益性へと移行しています。激化するディスカウント提案、容量ベースの卸売アクセスの拡大、および音声中心からデータ・IoT中心の利用パターンへの加速的なシフトが、対応可能なユースケースを広げながらも、マージンを圧縮しています。4G/LTEが依然として約7割の接続を占める中、アイルランドMVNO市場はまた、エンタープライズおよび公共部門のIoTクライアント向けにネットワークスライシングサービスへの扉を開く急速な5Gアップグレードサイクルにも直面しています。クラウドネイティブプラットフォームとフルMVNOコントロールを組み合わせるオペレーターは、新しいサービスを迅速にスケールし、コンシューマー価格の侵食を相殺するうえで最も有利な立場にあります。
主要レポートの要点
- 展開モデル別では、クラウドベースのソリューションが2025年のアイルランドMVNO市場規模の74.54%を占め、オンプレミスインフラは2031年にかけてCAGR 7.30%で拡大しています。
- 運営モード別では、フルMVNOが2025年のアイルランドMVNO市場シェアの54.22%を占め、2031年にかけてCAGR 5.59%で推移しています。
- 加入者タイプ別では、コンシューマーセグメントが2025年に76.06%の収益シェアを保持し、IoT専用接続はCAGR 6.00%で成長すると予測されています。
- アプリケーション別では、ディスカウント音声・データバンドルが2025年に41.14%のシェアを維持し、セルラーM2M接続は2031年にかけてCAGR 7.44%で加速しています。
- ネットワーク技術別では、4G/LTEが2025年のアイルランドMVNO市場で68.83%のシェアを占めて主導し、5G回線は2031年にかけてCAGR 5.90%で加速しています。
- 流通チャネル別では、オンライン・デジタル専用販売が2025年に56.67%のシェアに達し、CAGR 6.75%で拡大しており、消費者への直接オンボーディングへの決定的なシフトを反映しています。
アイルランドMVNO市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタル専用ディスカウントサブブランド(GoMo、48)による価格ベースの競争の激化 | +0.8% | 全国規模、都市部に集中 | 短期(2年以内) |
| ComRegが義務付けた容量ベースの卸売アクセスの拡大(Three/O2合併後) | +1.2% | 全国規模 | 中期(2~4年) |
| 低コストのクアッドプレイバンドルへの需要急増(Sky、Virgin) | +0.6% | 全国規模、ダブリン・コークでの早期成長 | 中期(2~4年) |
| エンタープライズおよび公共部門のIoT接続需要の加速(Cubic Telecom、Vodafone IoT) | +0.9% | 全国規模、エンタープライズハブ | 長期(4年以上) |
| フルMVNO向けの5Gネットワークスライシングおよびプライベートネットワーク再販機会 | +0.7% | 全国規模、工業地帯 | 長期(4年以上) |
| 英国訪問者をアイルランドのプリペイドSIMに引き付けるブレグジット後のローミング料金裁定 | +0.3% | 国境地域、観光地 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デジタル専用ディスカウントサブブランドによる価格ベースの競争の激化
GoMoや48などのデジタル専用サービスは、物理的な小売を省略し、サポートを自動化し、親MNOの無線レイヤーに乗ることで、従来のコスト構造を解体しました。GoMoのEUR 0.03/MBというローミング料金は、垂直統合型MVNOがいかに独立系事業者を下回る価格を設定しながらも、ボリュームリンクの卸売契約を通じてマージンを維持できるかを示しています。[1]これに対応して、小規模ブランドはニッチに特化した顧客体験、カスタマイズされたコンテンツバンドル、または純粋な価格競争が決定的でない超ローカルマーケティングへとピボットしています。消費者は月額EUR 20以下の無制限データパッケージを期待するようになり、ベースラインオファーのハードルを引き上げ、サービス差別化、ロイヤルティ特典、およびアプリ主導のセルフケアへの新たな注力を促しています。したがって、アイルランドMVNO市場は、一律のディスカウントではなく、無駄のない間接費と選択的な付加価値サービスを組み合わせるブランドを優遇します。
ComRegが義務付けた容量ベースの卸売アクセスの拡大
ThreeによるO2買収の合併後の是正措置において、ComRegはMNOに対し、固定の定額料金ではなく実際の使用量に応じてコストがスケールする容量価格の卸売契約を延長するよう義務付けました。2024年を通じて施行され、将来の更新のテンプレートとして継続が見込まれるこの規則変更により、MVNOはペナルティとなる超過コストやボリュームティアペナルティを負うことなく無制限データの価格設定が可能になりました。早期採用者、特にVirgin Mobileは、このポリシーを活用して全データバンドルを刷新し、2024年を通じて純増加入者を大幅に増加させました。フルMVNOが交渉力を得ることで、アイルランドMVNO市場はさらに恩恵を受け、マルチネットワーク卸売アクセス、多様化したフォールバックカバレッジ、および強力な小売オファーが可能になります。この構造はまた、帯域幅クラスを予測可能なコストカーブで契約できるエンタープライズ5Gネットワークスライシングの基盤を築きます。
低コストのクアッドプレイバンドルへの需要急増
Sky Mobileの2024年9月の参入は、プレミアムコンテンツにすでに支払っている世帯向けにカスタマイズされた、ブロードバンド・TV・音声・モバイルのオールインクルーシブバンドルの台頭を示しました。[2]モバイルARPUを下方にクロスサブシディすることで高マージンの有料TV収益を守ることにより、SkyとVirgin Mediaはスタンドアロン型MVNOへの競争圧力を強めました。バンドル普及率はダブリンの通勤圏とコークのテクノロジーコリドーで最も高く、光ファイバー普及率が高く、マルチスクリーン世帯がシームレスなエンターテインメントを重視しています。独立系プレーヤーは今や二重の課題に直面しています。すなわち、OTTまたはストリーミングのタイアップを交渉してバンドルの知覚価値に匹敵するか、学生向けSIM、移民向け通話パック、またはデジタルノマド向けデータサービスなどの特化セグメントに集中するかです。アイルランドMVNO市場が成熟するにつれ、コンバージェンス経済はブロードバンド回線、プレミアムコンテンツ、およびモバイルデータを単一の請求書にまとめる企業を優遇します。
エンタープライズおよび公共部門のIoT接続需要の加速
SoftBankによるCubic TelecomのEUR 4億7,300万での買収は、自動車大手や多国籍メーカーに供給する特化型IoT MVNOの戦略的重要性を強調しました。コネクテッドビークル、スマートユーティリティ、および市営センサーグリッドの展開増加により、マルチIMSIサブスクリプション管理、ゼロタッチプロビジョニング、および確定的レイテンシを持つ5Gスタンドアロンスライスへの需要が高まっています。スマートシティパイロットを入札する公共機関は、ローカルデータレジデンシーと厳格なサービスレベル保証をますます規定しており、これらはフルMVNOが軽量リセラーよりも容易に満たせる要素です。長期的には、エンタープライズIoTの高いARPUと複数年契約の粘着性が、飽和したコンシューマー音声回線に対してアイルランドMVNO市場を緩衝すると期待されており、APIベースのデバイスオーケストレーションを中心とした新たな卸売構造の育成も促進します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 有機的成長を制限する飽和したモバイル加入者普及率 | -0.9% | 全国規模 | 短期(2年以内) |
| MVNOに対する高い卸売アクセス料金と不利なデータボリュームティア | -1.1% | 全国規模 | 中期(2~4年) |
| MNO管理サブブランドによるカニバリゼーション(EirによるGoMo、Three/VodafoneによるClear/48) | -0.7% | 全国規模、都市部集中 | 短期(2年以内) |
| eSIMの普及の遅れと断片化したOTAプロビジョニング標準 | -0.4% | 全国規模、デバイス依存 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
有機的成長を制限する飽和したモバイル加入者普及率
アイルランドのアクティブSIM普及率は2024年以降100%を超えており、追加の顧客は新規に創出されるのではなく、競合から奪取しなければならないことを意味します。このゼロサムの現実は、資金力のあるMNOサブブランドがローリングフラッシュセールや大幅に割引かれた導入プランで解約を防ぐ中、獲得コストを高めます。小規模MVNOは回収期間が長くなり、リテンション、ロイヤルティリワード、および紹介ボーナスにより多くの予算を割り当てなければならず、サービス提供コスト全体が上昇します。基本的な音声とSMSの使用量が横ばいの中、収益化はデータ許容量のアップセル、プレミアムローミング、またはデバイスファイナンシングへとシフトしています。しかし、これらの高付加価値提案は、ニッチ参入者には必ずしも利用できないスケールメリットと運転資本の余裕を必要とすることが多く、アイルランドMVNO市場のトップライン成長を抑制しています。
高い卸売アクセス料金と不利なデータボリュームティア
ComRegの取り組みにもかかわらず、卸売契約には依然としてサブスケールMVNOにペナルティを課すティア閾値が組み込まれています。特定のギガバイト帯域を下回る容量予約には追加料金が課され、キャリア所有ブランドが享受するものよりも実効ギガバイト単価が高くなります。無制限データオファーを模倣しようとする独立系プレーヤーは、マージン圧縮に直面するか、知覚価値を希薄化するスロットリング条項を設けなければなりません。[3]複雑なローミング決済ルールは、MVNOが多国間ローミングハブを交渉しない限り、データ消費の多い観光客にサービスを提供する際の利益をさらに侵食します。これ自体が管理上の負担です。コストカーブがより速く低下しないか、または共有MVNEプーリングが普及しない限り、小規模ブランドは停滞のリスクにさらされ、戦略的見直し、ニッチな再ポジショニング、または買収を余儀なくされます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:クラウドインフラがスケーラビリティを推進
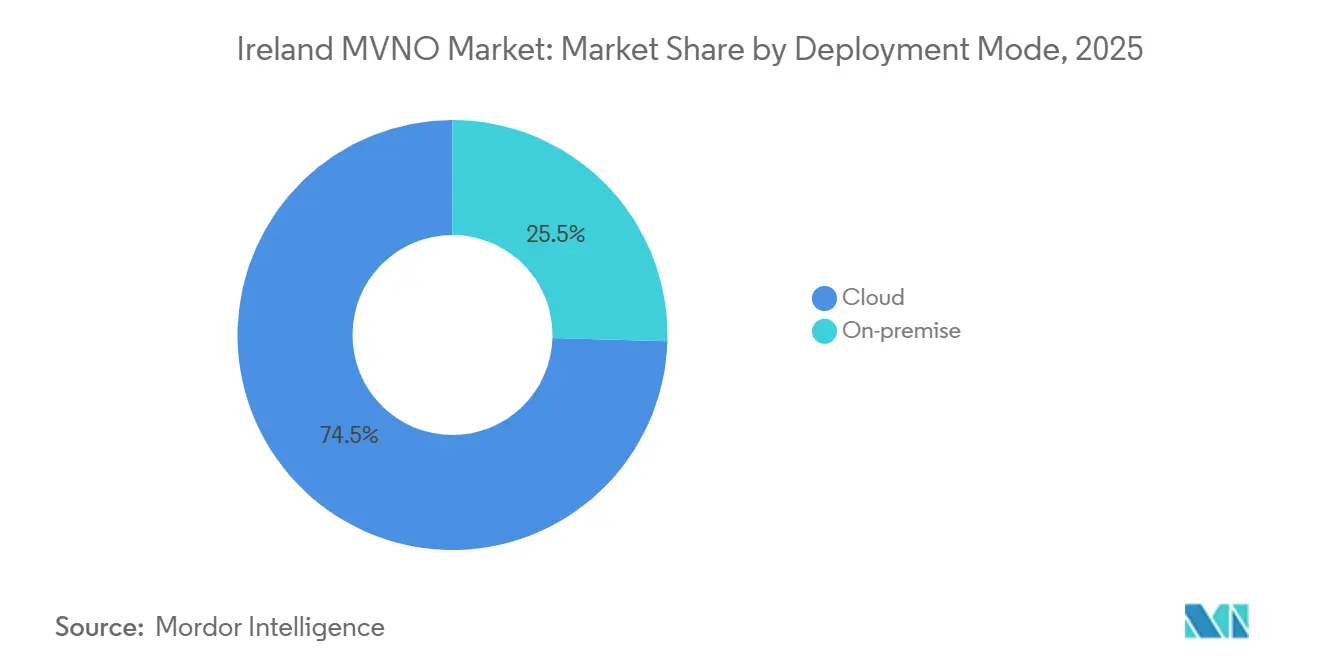
クラウドホスト型コアは2025年のアイルランドMVNO市場シェアの74.54%を占めました。パブリッククラウドのVNFを活用するオペレーターは、新料金プランの市場投入時間を最大40%短縮し、オペックスを約18%削減しました。クラウド展開に起因するアイルランドMVNO市場規模は、季節的なピーク時の弾力的なスケーリングと加入者負荷に合わせたコストを調整する従量課金ライセンスに支えられ、CAGR 7.30%で拡大すると予測されています。
オンプレミスコアは、隔離されたコントロールプレーン、レッドチームによる監査済みセキュリティ、または国内データレジデンシーを要求する大企業や政府機関の間で引き続き利用されています。しかし、コンテナ化されたマイクロサービス、CI/CDパイプライン、インフラストラクチャー・アズ・コードのツールチェーンが成熟するにつれ、アイルランドMVNO市場におけるそのシェアは縮小すると予測されています。Vodafoneの2024年のGigsプラットフォームとの連携は、ターンキー型クラウドスタックがfintech企業やデバイスOEMが数週間以内にホワイトラベルのモバイルサービスを立ち上げることを可能にし、参入障壁を低下させ、MVNOエコシステムを多様化させることを示しています。
運営モード別:フルMVNOがインフラコントロールを通じてリードを維持
フルMVNOは2025年の収益の54.22%を占め、CAGR 5.59%でそのリードを拡大しいます。これは主に、HLR/HSS、課金、SIMプロビジョニングを所有することで、柔軟な卸売調達とより豊富なサービスロジックが実現されるためです。Tesco MobileなどのアイルランドMVNO市場の挑戦者は、マルチネットワークフォールバック、詳細な利用状況分析、カスタムロイヤルティプログラムを採用しており、ブランド軽量のリセラーには複製できないものです。
サービスオペレーターモデルは、テレコムの専門知識よりもブランディングを重視するユーティリティ企業、小売業者、またはメディア企業にとって依然として魅力的であり、低い設備投資とホストMNOポータルへの依存を引き換えにしています。しかし、予測期間にわたって、アイルランドMVNO市場は単純な再販契約から段階的により深いコントロールレベルへの移行を見込んでいます。特に5G SAスライスが直接的なポリシー管理とネットワーク公開機能を要求するためです。
加入者タイプ別:コンシューマーベースがIoTの上昇余地を支える
コンシューマーSIMが2025年の収益の76.06%を占める一方、IoTスライスは真の異例であり、CAGR 6.00%で成長すると予測されています。今日の家庭向け成長の多くは、新回線の開通よりも、ファミリープランの統合やストリーミング主導のデータ追加購入を中心に展開されています。対照的に、機械、スマートメーター、コネクテッドカーへの組み込み接続に対する産業需要は、予測可能な月次ペイロードで大規模に回線を追加します。
エンタープライズアカウントは数的には小規模ですが、プレミアムSLAサーチャージ、カスタムレポート、フィールドサービスサポートにより、健全なARPUをもたらします。アイルランドMVNO市場は、簡素化されたデジタルジャーニーを通じてマスマーケットのコンシューマー価値を維持しながら、高マージンの法人支出を確保するeUICC管理やエッジアナリティクスなどの専門的なIoTスタックを育成するという二重の使命を担っています。
アプリケーション別:M2M接続がサービスモデルを変革
ディスカウント音声・データバンドルは2025年に41.14%のシェアを維持しましたが、自動車プラットフォーム、資産トラッカー、スマートグリードノードの普及に伴い、セルラーM2M接続はCAGR 7.44%で加速しています。M2Mに関連するアイルランドMVNO市場規模は、コネクテッドビークルのeCallの義務化、コールドチェーン監視、予知保全パイロットが全国規模で拡大するにつれ、2030年までに4倍になる見込みです。
フィールドフォースタブレット、POS端末、SD-WANバックアップ回線向けのビジネスアプリケーションSIMが中間層を占めていますが、調達サイクルは依然として長く、サービスレベル主導の傾向が強いです。緊急サービスのページングから海上テレメトリーまでのニッチな「その他」の用途はプレミアム価格を実現しますが、数量は限られています。M2Mがアイルランド MVNO市場で主流となるにつれ、APIオーケストレーション、デバイスクラウドコネクター、サイバーセキュリティに強みを持つMVNOが優位に立ちます。
ネットワーク技術別:5G導入がインフラ投資を加速
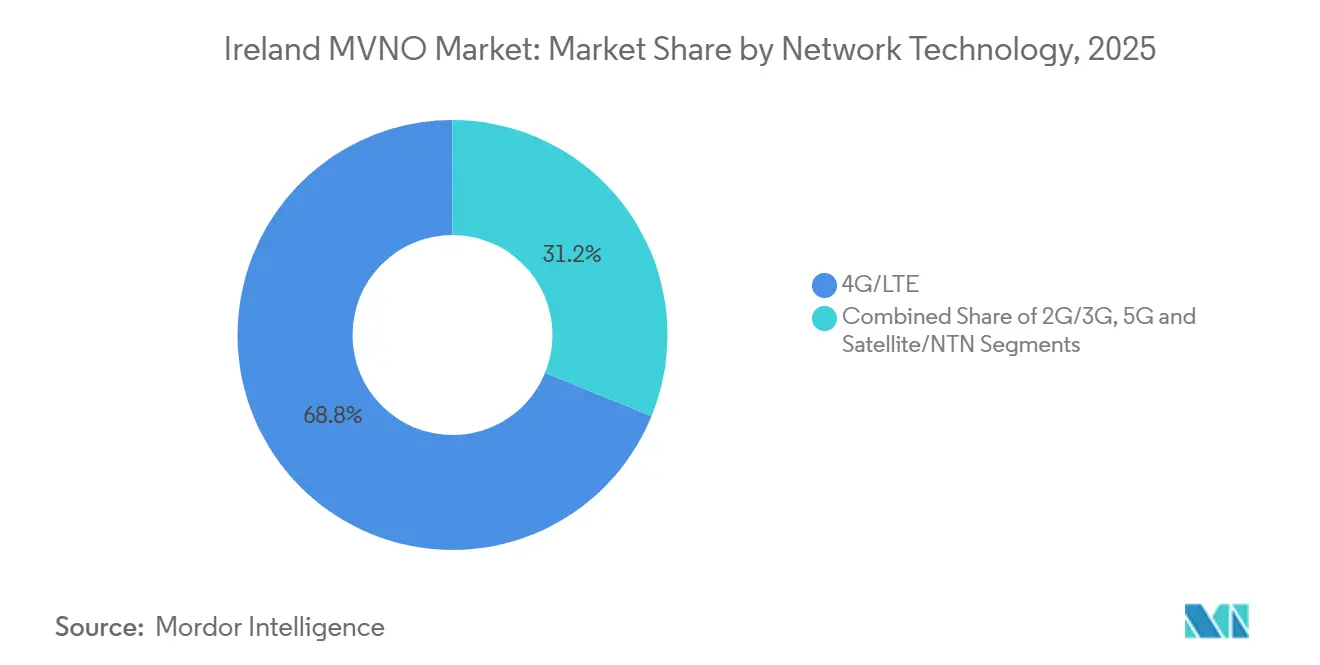
4G/LTEは2025年のアクティブ回線の68.83%を占めましたが、5G加入者はCAGR 24.90%で急増しています。20億ユーロの設備投資プログラムによる92%の人口カバレッジと、アイルランドで最速のネットワークとしての5年間の実績を持つThree Irelandは、魅力的な卸売パートナーとしての地位を確立しています。アイルランドMVNO市場における5Gの市場規模は、特にVodafoneが2024年10月に3Gを終了するにつれ、2027年までにレガシー3G/2Gを上回ると予測されています。
星および非地上系ネットワークは、まだ初期段階にありますが、遍在的なリーチを必要とする海上、航空、農村のユースケースの補完的なオーバーレイとして台頭しています。MVNOコアベンダーは現在、PCCおよびステアリングエンジンにNTNフックを組み込んでおり、地上系無線を超えた長期的な多様化を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:デジタルファースト戦略が運営コストを削減
デジタル専用流通は2025年に56.67%のシェアを獲得し、アプリベースのオンボーディングとeSIM QRアクティベーションへの消費者のシフトを裏付けています。各リモート販売は、フルサービス小売と比較して総獲得コストを推定12ユーロ削減し、デジタルネイティブブランドに価格設定の余地を与えています。オンライン販売に起因するアイルランドMVNO市場規模はCAGR 6.75%で拡大しています。
それでも、実店舗は補助的なセットアップを必要とする高齢層や、実機試用を希望する端末割賦購入希望者にとって不可欠です。EirのGoMoポップアップなどのキャリアサブブランドキオスクは、体験型マーケティングと厳格なオペックス管理を融合させています。卸売パートナーシップは、プロジェクト管理によるインストールが重要なエンタープライズ再販とM2Mキット流通を担っています。将来的には、ユニバーサルeSIMの普及によりSIMロジスティクスがさらに削減されると見込まれますが、2024年の端末出荷のうちeSIMをデフォルトでサポートしていたのはわずか27%にとどまっています。
地理的分析
アイルランドのコンパクトな国土と統一されたスペクトル政策は、ほぼ均質なサービス提供を促進し、単一の卸売契約のもとで中規模の仮想オペレーターでも全国的なフットプリントを実現できます。ダブリンとコークはデータトラフィックの大部分を生み出しており、人口密度、オフィスクラスター、5Gスモールセルグリッドが高ARPUの利用を促進しています。ゴールウェイ、リムリック、ウォーターフォードは、観光業の成長と柔軟なデータパックに対する大学需要に乗り、加入者の増加する少数派を占めています。
農村地域はセルあたりのトラフィックが低いものの、MNOが収益性の高い回廊を超えてLTEと5Gを拡張することを義務付けるComRegのカバレッジ義務の恩恵を受けています。アイルランドMVNO市場は、Phoenix Tower Internationalが10億ユーロのCellnex買収後に所有する6,000基以上の鉄塔を含むインフラ共有契約を活用し、極端なリース費用を負担することなくそれらの義務を果たしています。卸売鉄塔テナント料は上昇傾向にあるものの、独立したマクロ建設の設備投資負担を依然として下回っています。外国人観光客がワイルド・アトランティック・ウェイに押し寄せ夏季には、西海岸でプリペイドおよび短期eSIMの需要が急増します。
国境沿いの郡は特別な戦略的ニッチを占めています。ブレグジット後の英国ローミング追加料金の再導入により、英国本土からの観光客はEU全域でローミング可能なアイルランドのプリペイドSIMへと誘導され、休日のピーク時ごとに定期的なトラフィックの恩恵をもたらします。アイルランドMVNO市場はそのため、フェスティバルカレンダーや旅客フェリーの到着パターンにマーケティング投資を合わせ、高収益の訪問者中心のサブセグメントを形成しています。
エンタープライズおよび公共部門の調達は、ダブリンの国際金融サービスセンターとコークの成長するファーマテックハブに集中しています。IoTおよびプライベート5Gスライスに注力するMVNOは、地域の技術チームをそこに集め、地域特化の好循環を強化しています。しかし、規制の平等性により、ドニゴールやケリーの遠隔地においても、新規参入者は業界標準の条件で全国RANに合法的にアクセスでき、競争参入への地理的障壁を平準化しています。
競争環境
アイルランドMVNO市場には10以上のアクティブブランドが存在しますが、集中度は中程度にとどまっています。Tesco Mobileはフルコアの所有、スーパーマーケットでのチャージアップ、継続的なロイヤルティキャンペーンに支えられ、携帯電話加入者の約8%でリードしています。Virgin Mobile、Lebara、Lyca Mobileが第2層を形成し、それぞれクアッドプレイバンドル、国際通話、またはディアスポラコミュニティで差別化されたポジションを確立しています。第3層は、An Post Mobile、Clear Mobile、および既存の80万世帯のテレビ加入者ベースにクロスセルする新規参入のSky Mobileなどのサービスオペレーターで構成されています。
2024年にはGoMoと48が10ユーロ未満の無制限プランを展開し、競争が激化したことで、小規模な独立系事業者は防衛的な顧客維持策を余儀なくされました。その結果生じた価格デフレにより、ブレンドARPUは前年比で約5%縮小しましたが、同時に軽量データプリペイドユーザーの手頃な価格帯が広がりました。マージンを維持するため、主要MVNOはAI駆動のケアチャットボット、プロアクティブなサービス品質のためのネットワーク分析、ビッグデータによる解約傾向モデルに投資しました。
戦略的には、PlintronやGigsなどのクラウドMVNEプラットフォームが、非テレコムブランド、fintech企業、ウェアラブル企業、eコマース専門企業がサービススタックに接続性を組み込む参入障壁を低下させています。予想される新規参入者には、2024年にアイルランドの電子マネーライセンスを取得し、2025年にeSIMトラベルデータパックのパイロットを行うと噂されているRevolut社が含まれます。5G SAスライシングが専用エンタープライズチャネルを解放するにつれ、ICTインテグレーターやシステムハウスが卸売アクセス契約のもとでプライベートスライスM-NOI(IoT向けモバイルネットワークオペレーター)を展開する可能性があり、垂直統合またはパートナーシップモデルを促進する可能性があります。
アイルランドMVNO産業リーダー
-
Tesco Mobile Ireland
-
GoMo
-
48
-
Virgin Mobile Ireland
-
Lycamobile Ireland
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年1月:Three Irelandのネットワークが5年連続で全国最速にランクされ、EUR 20億のアップグレード後に92%の5G人口カバレッジを誇っています。
- 2024年12月:英国競争・市場庁がVodafone・Three合併を行動的是正措置付きで承認し、国境を越えた卸売およびローミング料金に影響を与える可能性があります。
- 2024年10月:ComRegがVodafoneの3Gネットワークの最終廃止スケジュールを確認し、MVNOにレガシーデバイスの移行を指示しました。
- 2024年9月:Sky MobileがVodafoneの無線アクセス上でアイルランドの8番目のMVNOとして立ち上げられ、積極的なクアッドプレイインセンティブを導入しました。
アイルランドMVNO市場レポートの範囲
| クラウド |
| オンプレミス |
| リセラー |
| サービスオペレーター |
| フルMVNO |
| ライト/ブランドMVNO |
| コンシューマー |
| エンタープライズ |
| IoT専用 |
| ディスカウント |
| ビジネス |
| セルラーM2M |
| その他 |
| 2G/3G |
| 4G/LTE |
| 5G |
| 衛星/NTN |
| オンライン/デジタル専用 |
| 従来型小売店 |
| キャリアサブブランド店舗 |
| 第三者/卸売 |
| 展開モデル別 | クラウド |
| オンプレミス | |
| 運営モード別 | リセラー |
| サービスオペレーター | |
| フルMVNO | |
| ライト/ブランドMVNO | |
| 加入者タイプ別 | コンシューマー |
| エンタープライズ | |
| IoT専用 | |
| アプリケーション別 | ディスカウント |
| ビジネス | |
| セルラーM2M | |
| その他 | |
| ネットワーク技術別 | 2G/3G |
| 4G/LTE | |
| 5G | |
| 衛星/NTN | |
| 流通チャネル別 | オンライン/デジタル専用 |
| 従来型小売店 | |
| キャリアサブブランド店舗 | |
| 第三者/卸売 |
レポートで回答される主要な質問
2031年のアイルランドMVNO市場規模はどのくらいですか?
アイルランドMVNO市場規模は、2025年の192.95 ミリオン 米ドル、2026年の200.11 ミリオン 米ドルから、2031年までに240.21 ミリオン 米ドルへと拡大し、2026年から2031年の間CAGR 3.71%を記録すると予測されています。
アイルランドの仮想ネットワークプロバイダーの予測CAGRはどのくらいですか?
市場は2031年にかけて年率3.98%で成長すると予測されています。
最も急速に成長している運営モデルはどれですか?
フルMVNOはCAGR 5.59%で拡大しており、他の構成を上回っています。
クアッドプレイバンドルがアイルランドのオペレーターにとって重要な理由は何ですか?
バンドルにより、プロバイダーは低マージンのモバイルプランを高マージンのブロードバンドおよびTVサービスで相殺し、顧客生涯価値を高めることができます。
5GはMVNOの機会にどのような影響を与えますか?
5Gスタンドアロンはネットワークスライシングとプライベートネットワーク再販を可能にし、フルMVNO向けに新たなエンタープライズIoT収益ストリームを創出します。
ComRegはMVNOの成長においてどのような役割を果たしていますか?
ComRegは容量ベースの卸売アクセスを義務付け、公正な価格設定を監視することで、独立系事業者が競争力のある無制限データオファーを立ち上げることを可能にしています。