
南アフリカMVNO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 505 百万米ドル |
| 市場規模 (2026) | 543.48 百万米ドル |
| 市場規模 (2031) | 784.56 百万米ドル |
| 成長率 (2026 - 2031) | 7.62 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカMVNO市場分析
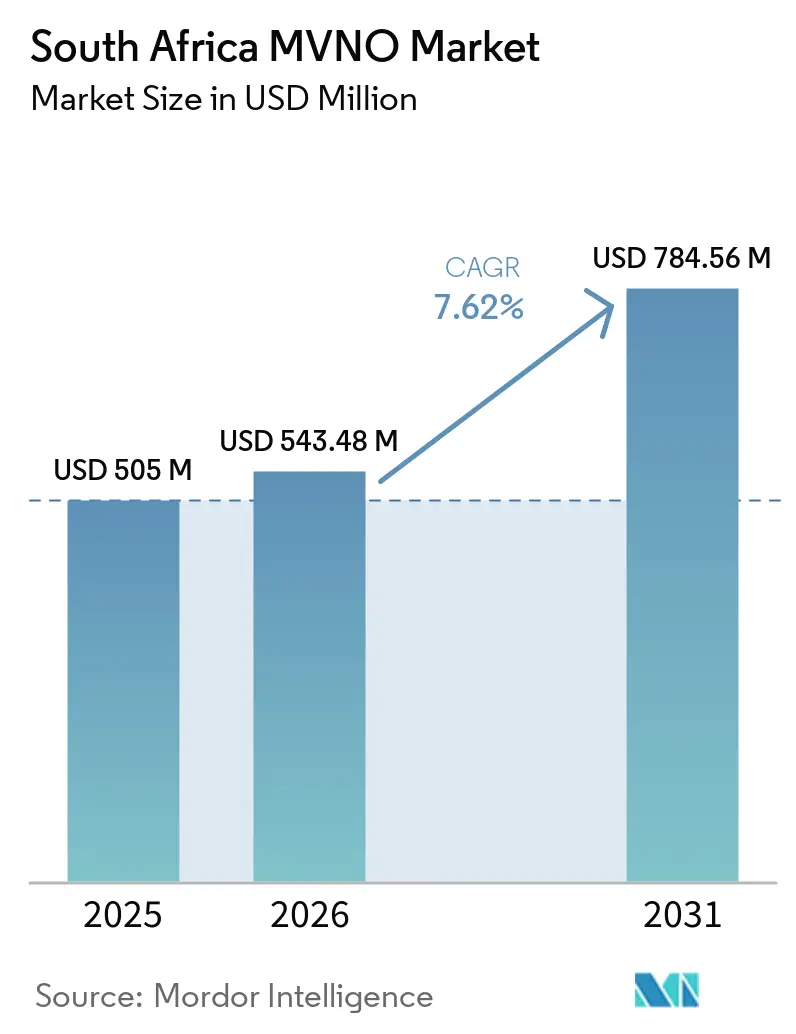
南アフリカMVNO市場規模は、2025年に505 ミリオン 米ドル、2026年に543.48 ミリオン 米ドルと予測され、2031年までに784.56 ミリオン 米ドルに達し、2026年から2031年にかけてCAGR 7.62%で成長する見込みです。加入者数の観点では、市場は2025年に591 ミリオン加入者と評価され、2026年の635 ミリオン加入者から2031年には907 ミリオン加入者へと、予測期間(2026年〜2031年)においてCAGR 7.40%で成長すると予想されています。
その軌跡は、汎用的な音声・テキストサービスから、バンキング統合、クラウドネイティブの運用スタック、およびデジタルファーストの流通を重視した高度にセグメント化されたサービスへの着実な移行を反映しています。南アフリカ独立通信局(ICASA)による継続的なスペクトラム自由化と、Cell Cのホールセール重視のバーチャルRANアレンジメントが、参入障壁を低下させ、競争を激化させています。バンキング主導のブランドは、深い顧客基盤とロイヤルティプログラムを活用してモバイル接続をクロスセルする一方、eSIMの普及がリモートオンボーディングを加速させ、加入者獲得コストを削減しています。ロードシェディングの逆風と持続的なデータ対収入の不均衡は構造的な障壁として残っていますが、事業者は多様化した収益モデル、差別化された付加価値サービス、および拡大した4G/5Gカバレッジフットプリントによってこれらの圧力を相殺しています。
主要レポートのポイント
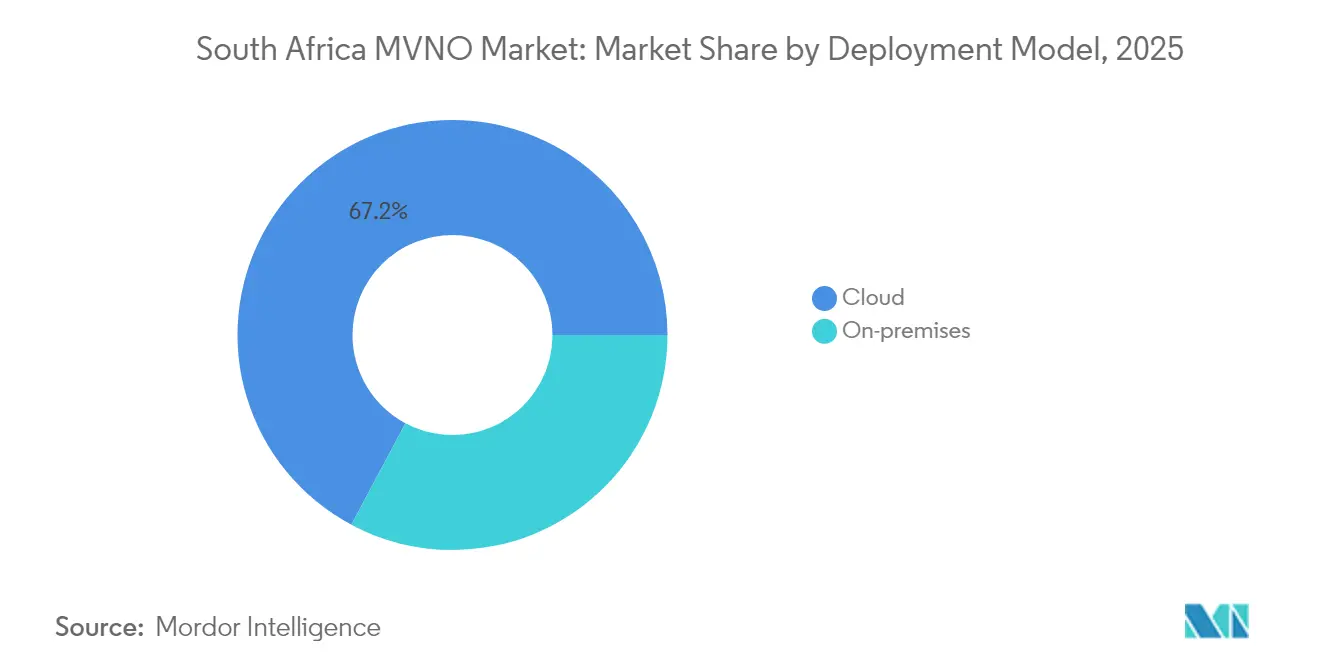
- 展開モデル別では、クラウドインフラが2025年の収益シェアの67.20%をリードし、クラウドベースのサービスは2031年にかけてCAGR 11.10%で成長しています。
- 運用モード別では、サービスオペレーター構成が2025年の南アフリカMVNO市場シェアの44.60%を占め、フルMVNOモデルはCAGR 15.80%で2031年に向けて最も急速に成長すると予測されています。
- 加入者タイプ別では、コンシューマープランが2025年の南アフリカMVNO市場規模の77.10%を獲得し、IoT専用接続はCAGR 33.60%で2031年にかけて拡大しています。
- アプリケーション別では、ディスカウントバンドルが2025年の南アフリカMVNO市場規模の47.30%を占め、セルラーM2Mリンクは CAGR 23.40%で加速すると予測されています。
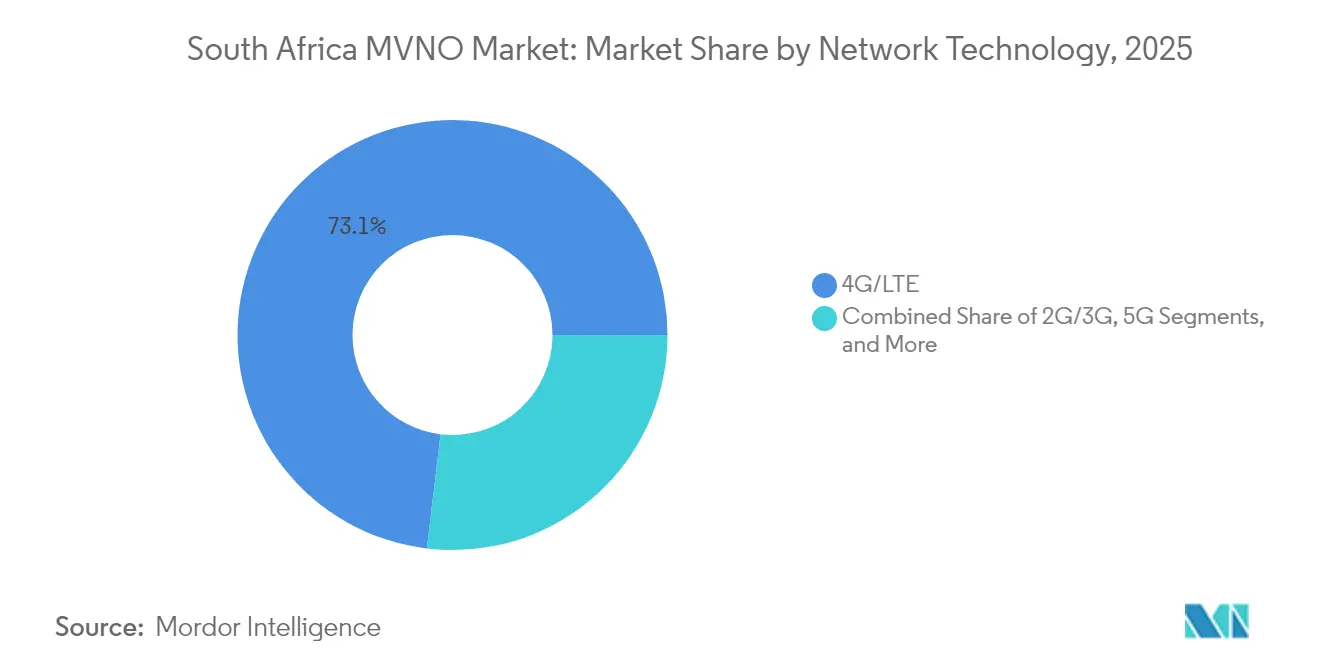
- ネットワーク技術別では、4G/LTEが2025年に73.10%のシェアで依然として支配的であり、5Gサービスは2031年に向けてCAGR 36.10%で進展しています。
- 流通チャネル別では、従来型小売店が2025年に41.70%のシェアを維持していますが、オンライン専用チャネルがCAGR 17.20%で最も急速に拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
南アフリカMVNO市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バンキング主導のMVNOバンドリング | +2.1% | ハウテン州、西ケープ州 | 中期(2〜4年) |
| IASAライセンス改革とスペクトラムオークション | +1.8% | 全国 | 長期(4年以上) |
| 低コストデータ需要 | +1.5% | 農村州 | 短期(2年以内) |
| Cell Cバーチャルホールセールアクセス | +1.3% | 全国 | 中期(2〜4年) |
| 2G/3G停波によるIoTサービス開始の促進 | +0.9% | 都市中心部 | 長期(4年以上) |
| eSIM対応デジタルオンボーディング | +0.7% | 主要都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バンキング主導のMVNOバンドリングが加入者獲得を促進
金融機関は確立された顧客基盤と報酬エコシステムを活用してモバイルサービスを推進し、魅力的なクロスセルの経済性を生み出しています。Capitec Connectは2年以内に130万回線を獲得し、銀行チャネルを通じて毎月ZAR 20億(USD 1億1,800万)相当の通話料を移動させました。FNB ConnectはCell Cに加えてMTNをオンボーディングすることでカバレッジを拡大し、信頼性とネットワークリーチを向上させました。eBucksなどの手厚いキャッシュバックプログラム(モバイル支出の最大40%を提供)は、リテンションを深め、バンドル利用を促進します。この成功は新規参入者を促しており、Old Mutualは2025年のフルサービス銀行開業に先立ちMVNOを発表しました。これらの動きは、南アフリカMVNO市場の支配的な成長エンジンとして、バンキングの戦略が有効であることを実証しています。
IASAライセンス改革とスペクトラムオークション
IASAの2022年3月のオークションでは、700 MHzおよび3.5 GHz帯域が6社の入札者に配分され、ホストMNOが仮想通信事業者にネットワークを開放することを義務付けるホールセールアクセス条項が盛り込まれました。[1]データ有効期限ルールの改正により、MVNOは有効期限なしのバンドルやアプリ専用バンドルを設計できるようになり、既存事業者の価値構造に直接挑戦しています。衛星および非地上系ネットワークに関する並行協議は規制上の先見性を示しており、将来のレジリエンスを確保しています。オープンアクセス原則とインフラ共有指令の組み合わせにより、事業者の戦略はホールセール収益化へと移行し、南アフリカMVNO市場全体の拡大を支えています。
価格敏感なコンシューマーによる低コストデータの需要
モバイルデータ価格は2005年から2023年にかけて88%下落しましたが、特に世帯収入が低い農村州ではアフォーダビリティのギャップが依然として存在しています。[2]MVNOはこのギャップを的を絞ったディスカウントバンドルで活用しており、Spot Mobileのサービス開始ではZ世代ユーザーを獲得するために3ヶ月間無料でZAR 50の通話料を提供しました。プリペイド志向はコンシューマーのキャッシュフロー現実に合致しており、柔軟なマイクロバンドルは断続的な収入パターンに対応しています。競争力ある価格設定のダイナミクスは対象市場を拡大し、南アフリカMVNO市場の成長見通しを支えています。
Cell CのバーチャルRANホールセールモデルが新規参入者のCAPEXを大幅削減
Cell CはMTNおよびVodacomの鉄塔を活用するバーチャルRAN構造に移行し、MVNOパートナーに資本支出なしで約28,000サイトへのアクセスを提供しています。FNB Connect、Capitec Connect、Shoprite K'nect、およびMr Price Mobileはいずれも全国カバレッジと5G対応の恩恵を受けています。このコスト軽減型の参入経路は市場投入までの時間を短縮し、南アフリカMVNO市場の持続的な成長モメンタムを支えています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ホストMNOに対するQoSと価格設定の依存性 | -1.4% | 全国 | 中期(2〜4年) |
| 持続的に高いデータ対収入比率 | -1.1% | 農村州 | 短期(2年以内) |
| ロードシェディングによるネットワーク障害 | -0.9% | 工業州 | 短期(2年以内) |
| バンキングおよびPOPIAコンプライアンスコスト | -0.6% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ロードシェディングによるネットワーク稼働時間への障害
輪番停電は鉄塔の稼働時間を低下させます。バッテリーの充電には12〜18時間を要しますが、停電はそれより早く再発することが多いためです。[3]VodacomとCell Cは、ディーゼル発電機とリチウムイオン電池の交換に数十億を投じており、イノベーション支出を制約しています。MVNOはこれらの脆弱性を受け継ぐものの、レジリエンスに関する設備投資を直接コントロールできず、チャーンリスクを高め、南アフリカMVNO市場における拡大速度を抑制しています。
世帯収入に対して依然として高いデータ価格
固定ブロードバンドの平均はZAR 899(USD 48)であり、世界第127位にランクされており、エネルギーやインフレ圧力によりモバイル料金は上昇する恐れがあります。ホールセールレートが常に同調して低下するわけではなく、MVNOのマージンが圧迫されています。事業者は価格引き下げだけでなく、ロイヤルティ特典やデジタルサービスのバンドルにますます依存していますが、アフォーダビリティの上限が高所得都市圏以外の対象セグメントを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:クラウドの優位性がデジタルトランスフォーメーションを加速
クラウドベースの構成は2025年の収益の67.20%を生み出し、2031年にかけてCAGR 11.10%で複利成長しており、南アフリカMVNO市場規模における柔軟でスケーラブルなアーキテクチャの重要性を示しています。バンキングMVNOは、モバイルコアとフィンテックバックエンドのシームレスな統合から特段の恩恵を受け、口座連動SIMアクティベーションを迅速化しています。FNB Connectは3年間でeSIM対応デバイスが169%増加したことを記録しており、これはクラウドコントロールプレーンによって実現されたマイルストーンです。
インフラのオーバーヘッドが低いためマージンが改善され、より鋭い価格設定と迅速な地域展開が可能になります。クラウド方式はまた、仮想的な地理的分割によってデータ主権ポリシーに対応できるため、規制コンプライアンスを容易にします。一方、オンプレミス展開は、センサーデータの在留先がプロキュアメントを促進するエンタープライズグレードのユースケースにおいて引き続き存在します。それにもかかわらず、長期的なコンセンサスは、南アフリカMVNO市場における新規MVNOの立ち上げのほとんどにとって、クラウドがデフォルトの基盤として位置づけられています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
運用モード別:サービスオペレーターがリードし、フルMVNOが勢いを増す
サービスオペレーターモデルは2025年に44.60%のシェアを維持し、インフラ依存を抑えつつ番号リソースのコントロールのバランスを保っています。しかし、CAGR 15.80%で成長しているフルMVNOステータスは、BSS/OSSスタックと価格設定の指揮権を提供しており、より強力な差別化を求めるブランドにとって戦略的な必須条件です。AmdocsによるMelon MobileのMVNEケイパビリティへの移行は成熟化のトレンドを示しています。
南アフリカMVNO市場は二極化しており、確立された小売・銀行参入者は顧客体験を洗練させるためにフルステータスへと向かい、ニッチなディスカウント事業者はコスト抑制のためにサービスオペレーター体制に留まっています。IASAはモデルの多様性を保持し、資本リスク志向を越えて活発な競争を維持しています。
加入者タイプ別:コンシューマー基盤が依然として支配的だがIoTが急増
コンシューマー回線は2025年のアクティブSIMの77.10%を占め、バンキングインセンティブと広範な小売フットプリントによって牽引されています。しかし、IoTエンドポイントはCAGR 33.60%で増殖しており、南アフリカMVNO市場で最も急速に拡大するセグメントとなっています。VodacomのNB-IoTオーバーレイは現在8,000サイトおよび人口カバレッジ80%に及び、電力メーター検針、資産追跡、農業センサーの土台を形成しています。
コンシューマーセグメントの成長は継続しますが、基本的な接続を超えたよりリッチなデジタルバンドル(ストリーミング、マイクロ保険、即時クレジット)に依存しています。エンタープライズアプリケーションはオンプレミスのセキュリティ保証から恩恵を受けますが、IoTは2G/3G停波によってデバイスが4Gおよび5Gモジュールへの移行を余儀なくされるにつれ、収益ミックスを混乱させる態勢にあり、IoT特化型MVNOプロポジションの専門性を高める変曲点となっています。
アプリケーション別:ディスカウントモデルが拡大し、M2Mがイノベーションを解放
価格主導のプロポジションが2025年の収益の47.30%を支配しました。Spot Mobileなどのブランドは有効期限なしのデータトップアップで都市部の若者を獲得し、Capitec Connectは競争力ある前払いレートでメインストリームの加入者を引き付けました。大きな顧客ボリュームは規模の経済を生み出し、南アフリカMVNO市場においてディスカウントモデルの妥当性を強化しています。
CAGR 23.40%で進展するセルラーM2Mは、産業デジタル化を促進しています。スマートグリッドの展開、車両テレマティクス、コールドチェーンモニタリングは、低消費電力・広域カバレッジを必要とし、NB-IoTおよび将来のRedCap規格によって満たされる条件です。接続性をデバイス管理プラットフォームおよび分析ダッシュボードとバンドルするMVNOは、この上昇を収益化するための優位な立場にあります。
ネットワーク技術別:現在の4G、5Gの将来
4G/LTEは2025年のSIMの73.10%を占め、メインストリームのビデオおよびフィンテックアプリケーションに十分な容量を提供しています。しかし、5GはCAGR 36.10%で最も急峻な上昇を示しており、ミッドバンドスペクトラム配分と積極的な展開により、2024年末までに人口カバレッジ50%に達しました。Rainの5.5Gテストは、没入型サービスやエンタープライズプライベートネットワークに恩恵をもたらす、より高いスループットと低レイテンシーに向けたロードマップを示しています。
レガシー2G/3Gネットワークは2027年12月までにハードサンセットに直面し、大規模なデバイス交換を促進しており、これはスムーズな移行を調整できるIoT向けMVNOにとっての利益です。衛星および非地上系ネットワークはニッチながらも、深部農村および海洋セグメントにとって重要であり、南アフリカMVNO市場の多様性を拡大しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
流通チャネル別:実店舗が持続し、デジタルが急上昇
従来型小売は2025年に41.70%のシェアを維持しており、SIMスワップやハンドセット選択における物理的なサポートに対するコンシューマーの需要を反映しています。ShopのK'nectキオスクはこのリーチを象徴しており、フットトラフィックを活用してアクティベーションを促進しています。それにもかかわらず、オンライン専用売上はCAGR 17.20%を記録し、eSIMインスタントプロビジョニングとアプリベースのKYCを活用して南アフリカMVNO市場のオンボーディングを効率化しています。
ハイブリッド戦略が支配的です。銀行はデジタルバンキングアプリにSIM販売を組み込みながら、支店サポートを提供しています。Mr Priceなどのファッションチェーンは、QRコードアクティベーションで補完された店内ディスプレイに依存しています。サードパーティのホールセラーは都市近郊での補完的なカバレッジを提供し、社会経済的なコホートを超えた全国的な利用可能性を確保しています。
地域分析
ハウテン州は南アフリカMVNO市場を牽引しており、同州の企業本社と金融機関の集中、および80%のスマートフォン普及率によって支えられています。銀行主導のブランドは統合されたアプリエコシステムを使用して給与所得者の都市部住民を獲得し、優れたARPU(加入者一人当たり平均収益)をもたらしています。西ケープ州は第2位にランクされており、観光需要と高容量の4G/5Gトラフィックを支える強固な光ファイバーバックホールによって後押しされています。クワズール・ナタール州はこれに続き、Mr PriceやShoprite などの小売MVNOが密集した店舗ネットワークを活用してフットトラフィックをSIMアクティベーションに変換しています。
リンポポ州や東ケープ州などの農村州は未開拓のポテンシャルを有していますが、低い可処分所得と断続的なネットワーク信頼性によって妨げられています。2027年に予定されている2G/3G停波は当初これらの地域に不利益をもたらす可能性がありますが、スペクトラムの再配分は最終的に4Gカバレッジを強化し、サービス品質を向上させ、農業および鉱業におけるIoT展開への道を開くことになるでしょう。MTNおよびVodacomの鉄塔に便乗するCell CのバーチャルRANフットプリントは現在すべての地区をカバーし、歴史的な地理的格差を軽減し、MVNOパートナーにほぼ均一なネットワークアクセスを付与しています。
州政府は、フリーステート州やノーザンケープ州を中心に、低消費電力のIoT SIMに依存するデジタル農業パイロットで、経済開発の青写真にモバイルブロードバンドを組み込んでいます。IASAはスペクトラム共有義務を各州で一貫して適用していますが、鉄塔アップグレードに対する市区町村の承認時間は異なり、展開タイムラインにばらつきをもたらしています。全体として、地理的格差は縮小していますが、アフォーダビリティの格差は持続しており、南アフリカMVNO市場内のセグメンテーション戦略に影響を与えています。
規制環境
南アフリカのMVNOの枠組みは、ICASAによる競争および消費者保護のための施策によって形作られており、特にモバイルブロードバンド事業規制(2021年)は、モバイルブロードバンドにおけるサービスベースの競争を可能にすることを目的とした、アクセス重視の市場定義と要件を定めている。2024年には、この規制の改正により、MVNOの卸売価格に関する公開義務が撤廃され、一部のマージンスクイーズ監視義務が緩和されたことで、より秘匿性の高い体制へと監督の方向性が転換し、以前の透明性重視のアプローチと比較してMVNOの経済性の管理方法が変化した。
2026年4月には、電子通信改正法案(B12-2026)が提出された。同法案は、要求に応じたMVNOおよび国内ローミングアクセスについて、より規範的な体制を提案しており、期限付きの交渉・合意締結要件(60日、最大60日の延長可能)を含み、法施行から18カ月以内にICASAがMVNOサービスの卸売価格規則および基準を定めることができるようにするとともに、当事者間で合意に至らない場合の紛争解決権限も規定している。
バリューチェーン分析
南アフリカのMVNOのバリューチェーンは、ホストとなるMNOの無線・トランスポート容量から始まり、卸売アクセスおよびイネーブルメント層を経て、消費者・企業向けの流通に至る。ホスティングは依然としてCell C、MTN、Vodacomに集中しており、MVNOはSIMライフサイクル、BSS/OSS、プロビジョニング、課金、デジタルオンボーディングにMVNE/MVNA機能を活用することが一般的である。2024年9月には、Vodacomが独自のMVNEプラットフォームを立ち上げ、最初のMVNO顧客(Mr Price Mobile)と契約を締結するというプラットフォームの転換が起こり、既存の卸売取り決めに加えて自社内のイネーブルメント機能が追加された。
下流では、銀行や小売業者が支店、アプリ、店舗網を通じて顧客獲得とサービス提供を担っており、eSIM対応のデジタルKYCにより、物理的なSIMロジスティクスやサードパーティの小売への依存が減少している。規制はまた、上流の条件も形作っている。スペクトラムオークションのホスティング条件では、2022年の割り当てでスペクトラムを取得した事業者に、最低3社のMVNOをホストすることを義務付けており、卸売アクセスの可用性を高めている。同時に、2026年1月のデータ持ち越しルールは、運用面およびマージン面の圧力を追加し、これがホストMNOの卸売条件を通じてMVNOの価格設定やバンドル設計に影響を及ぼしている。
競合状況
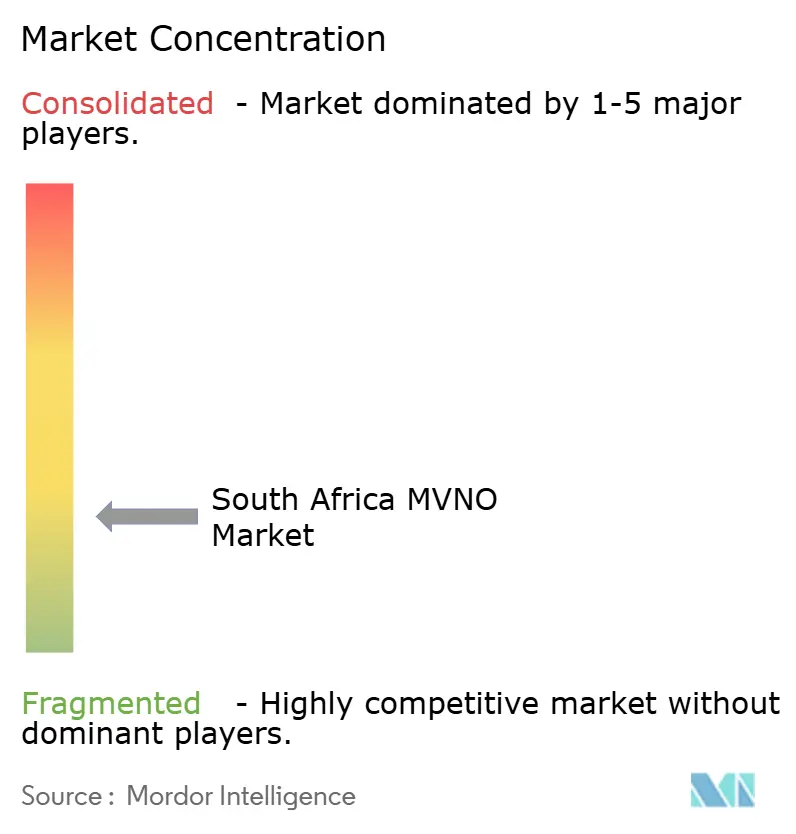
南アフリカMVNO市場は中程度の集中度を示しており、ほとんどの著名ブランドをホストするCell Cのホールセール優位性を基盤としています。FNB Connect、Capitec Connect、Standard Bank Mobileはバンキングシナジーを体現しており、ロイヤルティ通貨と詳細なクレジットスコアリングを組み合わせてユーザーを維持しています。小売大手のShoprite とMr Priceは大衆市場へのリーチをもたらし、通話料販売と消費財プロモーションを組み合わせています。
競争上のレバーは、純粋な価格よりも顧客体験を重視しています。Capitecの有効期限なしのデータバンドルは請求ショックに対処し、FNBはレジリエンスのためのマルチネットワークローミングを活用し、Shoprite はSIMの使用を食料品クーポンと連動させています。テクノロジーパートナーシップは重要です。Melon MobileとAmdocsの連携は小規模参入者にMVNEサービスを提供し、eSIMオーケストレーションプラットフォームは新しい仮想ブランドの市場投入サイクルを短縮しています。
待機中の5G投資サイクルが戦略的アライアンスを形成しています。銀行はマージンを守るためにホストMNOとホールセール5Gレートを交渉し、新興のIoTスペシャリストはディープインドアカバレッジを確保するためにサブギガヘルツのスペクトラムスライスを求めています。農業テレメトリーと低価格帯の都市部若者セグメントにはホワイトスペースの機会が残っていますが、収益性にはリムコスト構造と高度な顧客分析が求められます。
南アフリカMVNO産業のリーダー企業
-
FNB Connect
-
Standard Bank Mobile
-
Capitec Connect
-
meandyou Mobile
-
Afrihost AirMobile
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
規制された卸売アクセスと標準化されたMVNOサービス義務は、新規参入や既存ブランドが卸売構造を再交渉するための明確な余地を生み出している。電子通信改正法案(B12-2026)は、期限付きの合意締結やICASA主導の紛争解決を含め、MVNOおよびローミングサービスを明確に対象としており、長期化する二者間交渉に依存する代わりに、差別化された提案での参入の実現可能性を高めている。
銀行主導のMVNOとデジタルオンボーディングは、密な小売流通なしで規模を拡大するための短期的な手段を提供する。Capitec Connectが公表したトラクション(2026年2月28日時点で90日間アクティブユーザー150万人)は、銀行が既存の顧客関係とアプリ体験をSIMの活性化と利用に転換する方法を示している。並行して、eSIM主導の顧客獲得とサービス提供にも機会があり、これは物理的な受渡しへの依存を減らし、アフィニティブランドやニッチブランドを支援するとともに、2027年12月の2G/3Gサンセットに合わせて4G/5Gモジュールへのデバイス移行を促すIoT重視の提案にも機会が存在する。これらの機会は、プリペイドの値引き競争だけに依存するのではなく、卸売接続にデバイス管理、セキュリティ、業種特化型バンドルを組み合わせたMVNOに有利に働く。
最近の業界動向
- 2026年6月:Capitec Connectは、2026年2月28日時点で90日間アクティブユーザーが150万人に達したと報告し、南アフリカにおける銀行主導MVNOの規模拡大戦略を強化した。この節目は、規模の拡大に伴いホストネットワークやサプライヤーとの交渉力が強化されることを示唆すると同時に、アプリ主導のオンボーディングや価値重視のバンドルに追随する競争を競合他社に促している。
- 2026年4月:電子通信改正法案B12-2026が提出され、MVNOおよびローミングサービスについて期限付きの合意完了とICASA主導の紛争解決が提案された。同法案はまた、法施行から18カ月以内に定められる卸売価格規則の概要も示している。
- 2024年12月:eGroupXが、サービスが十分に行き届いていない消費者を対象としたフィンテック統合型MVNOを立ち上げた。この動きは、組み込み型金融サービスと代替流通を活用する非従来型参入者の層を広げ、標準的なプリペイド通話時間主導の提案を超えた競争を促進した。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、南アフリカにおけるMVNOサービスから生み出される価値を対象としており、ブランドプロバイダーが国内のモバイルネットワーク事業者からホールセールネットワークアクセスを利用してエンドユーザーにモバイル接続を販売すものです。
対象外の範囲:デバイス販売、鉄塔建設収益、固定ブロードバンドサービスは除外し、モバイル接続をバンドルしないOTTアプリも計上しません。
セグメンテーション概要
- 展開モデル別
- クラウド
- オンプレミス
- 運用モード別
- リセラー
- サービスオペレーター
- フルMVNO
- ライト/ブランドMVNO
- 加入者タイプ別
- コンシューマー
- エンタープライズ
- IoT専用
- アプリケーション別
- ディスカウント
- ビジネス
- セルラーM2M
- その他
- ネットワーク技術別
- 2G/3G
- 4G/LTE
- 5G
- 衛星/非地上系ネットワーク
- 流通チャネル別
- オンライン/デジタル専用
- 従来型小売店
- キャリアサブブランド店舗
- サードパーティ/ホールセール
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、価格モデルに必要な境界を設定し、確固たる参照ポイントを提供します。主に、ICASA等の公開通信・スペクトル文書、南アフリカ統計局の国家統計リリース、通信・デジタル技術省のセクターレポートを活用しています。
市場インプットを確実に根拠あるものとするため、年次報告書、投資家向け資料、プレスリリースを通じた事業者およびブランドの開示情報もレビューし、GSMA刊行物、ITU指標、公開されているネットワークカバレッジおよびパフォーマンスレポートと照合しています。クロスチェックに有用な場合は、企業財務・インテリジェンスの有料サブスクリプションや、プラットフォーム活動とパートナーシップの追跡のための特許データベースも活用しています。ここに記載されているソースは例示であり、データ収集、前提条件の検証、解決の疑問点の明確化のために、他の多くの公開文書や更新情報も使用しています。
一次インタビューおよびサーベイ
一次調査は、MVNOのホールセール価格設定、典型的な顧客構成、および製品バンドル(音声、データ、SIMのみのプラン)が南アフリカにおいて実現可能な収益にどのように転換されるかを確認するために使用しました。MVNO幹部、チャネルパートナー、通信コンサルタント、エンタープライズモビリティバイヤー、および業務リーダーと幅広く対話しており、モデルは国内全体で契約が実際にどのように構成・更新されているかを反映しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:16% |
| 中位層:52% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:17% | マネージャー:45% |
市場規模算定と予測
規模算定においては、トップダウンアプローチを採用しており、加入者数および利用状況の指標を南アフリカのサービス収益プールに変換し、その後、より広範なモバイルサービス市場からMVNOの価値を切り出分割を行います。その結果は、ブランドタイプ別のサンプルARPUに推定アクティブ加入者数を乗じた値や、プリペイドと契約の比率に関するチャネルチェックなど、選択的なボトムアップ近似値によってストレステストが行われます。
モデルを方向付ける主要インプットには、MVNO加入者の純増数、プリペイドのリチャージ行動、プロモーション後の実効ARPU、ホールセールアクセス料金、およびバンドルへの収益ミックスシフトを促すデータ消費トレンドが含まれます。直接的なデータポイントが欠如している場合、ギャップはインタビューで検証された保守的な範囲を用いて処理され、報告された顧客成長や販売チャネル拡大などの裏付けシグナルが同じ方向を示している場合にのみ中間値が使用されます。
予測においては、スマートフォン普及率、4Gおよび5Gカバレッジの拡大、エンタープライズモビリティの採用、エントリープランの価格圧力など、毎年更新可能な少数のドライバーに紐付けたシナリオ分析を使用しています。前提条件は回答者とともにレビューされ、最終的な見通しがチャーン、バンドル価格設定、MVNOブランドの新規参入に関してバイヤーとセラーが期待する内容と一致するようにしています。
データ検証と更新サイクル
検証は独立したシグナル間のトライアンギュレーションによって行われ、収益アウトプットは加入者トレンド、ARPUの方向性、および市場で観察された価格設定と照合されます。値が乖離しているように見える場合は、ドライバーを遡って追跡し、前提条件を再テストし、差異を説明するために関連する専門家へのフォローアップコールが実施されます。
承認前に、モデルは多段階のアナリストレビューを経ており、隣接する通信指標や前年の動向との合理性チェックが含まれます。レポートは年次で更新され、主要なホールセール契約の変更やMVNOの営業条件に影響を与える規制措置など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最新の確認作業を行い、クライアントが最新の開示情報とインタビューフィードバックに裏付けられた最新の見解を受け取れるようにしています。
Mordor Intelligenceの南アフリカMNO・MVNO市場規と他の公表推計値との比較
南アフリカMVNOサービスの公表市場価値は、トピックラベルが同じように見えても、調査の境界、計上される収益ライン、および通貨・価格更新のタイミングがソース間で一致していないため、異なる場合があります。一部の数値が事業者の収益合計から構築されている一方、他の数値が加入者プールから始まりARPUとホールセール前提条件を適用している場合にも差異が生じます。
この市場における主要なギャップ要因は、通常、推計がMVNOの小売サービス収益のみを含むか、MNOの小売、端末収益、または非中核通信サービスも加算するかによって生じます。もう一つの一般的な乖離要因はARPUの扱い方であり、あるモデルでは価格を一定に保つ一方、別のモデルではより速いデータバンドルミックスのシフトを織り込んでおり、さらに年間を通じてZARが大きく動いた場合には通貨換算のタイミングがギャップを拡大させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 543.48 ミリオン 米ドル(2026年) | |
| 業界団体A | 610.00 ミリオン 米ドル(2026年) | MVNOの小売収益と隣接するモバイルサービスラインを混在させる可能性のある、より広範なモバイルサービス価値プロキシとして提示されることが多く、ARPUはプロモーション主導の値引きを調整せずに公表平均値から取得される場合があります。 |
| 業界誌B | 470.00 ミリオン 米ドル(2025年) | 以前の年の加入者スナップショットと簡略化された価格設定に基づいていることが多く、新規MVNOの参入やデータバンドル利用増加による上昇分を過小評価する可能性があり、為替レートのタイミングを正規化していない場合があります。 |
この表は年度別および計上内容別に顕著な乖離を示しており、Mordor Intelligenceのモデルでは価値を南アフリカのMVNOサービス収益に限定し、加入者活動および現実的なARPU範囲と照合した上で将来予測を行っています。対象範囲を統一し、ARPUと通貨タイミングを一貫して処理すれば、残りの差異は小さくなり、繰り返し可能なインプットセットで説明しやすくなります。
レポートで回答される主要な質問
2027年の2G/3G停波は仮想通信事業者にどのような影響を与えるか?
停波はIoTデバイスの4G/5Gへの移行を促し、IoT中心型MVNOに新たな機会を生み出しますが、積極的な顧客移行計画が必要となります。
現在最も多いMVNO加入者数を誇る州はどこか?
ハウテン州がリードしており、その経済的地位、高いスマートフォン普及率、および複数の銀行主導MVNOから恩恵を受けています。
クラウドインフラに依存する展開の割合はどのくらいか?
クラウドモデルは展開の67.20%を占めており、そのスケーラビリティ、コスト効率、および迅速な統合能力から支持されています。
停電はMVNOの運営コストにどのような影響を与えているか?
ロードシェディングにより、ホストネットワークはバックアップ電源に多大な投資を余儀なくされており、そのコストはホールセールレート構造とサービスレベルの変動性を通じてMVNOに転嫁されています。