
K-12教育市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
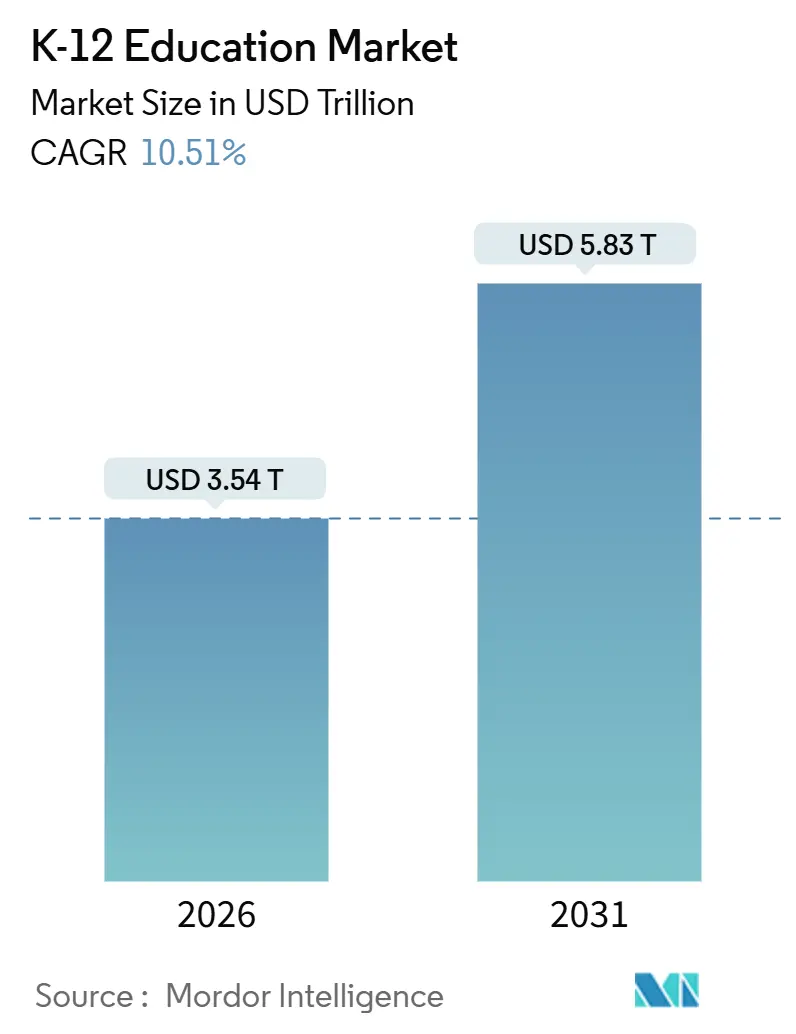
| 市場規模 (2026) | 3.54 兆米ドル |
| 市場規模 (2031) | 5.83 兆米ドル |
| Growth Rate (2026 - 2031) | 10.51 % |
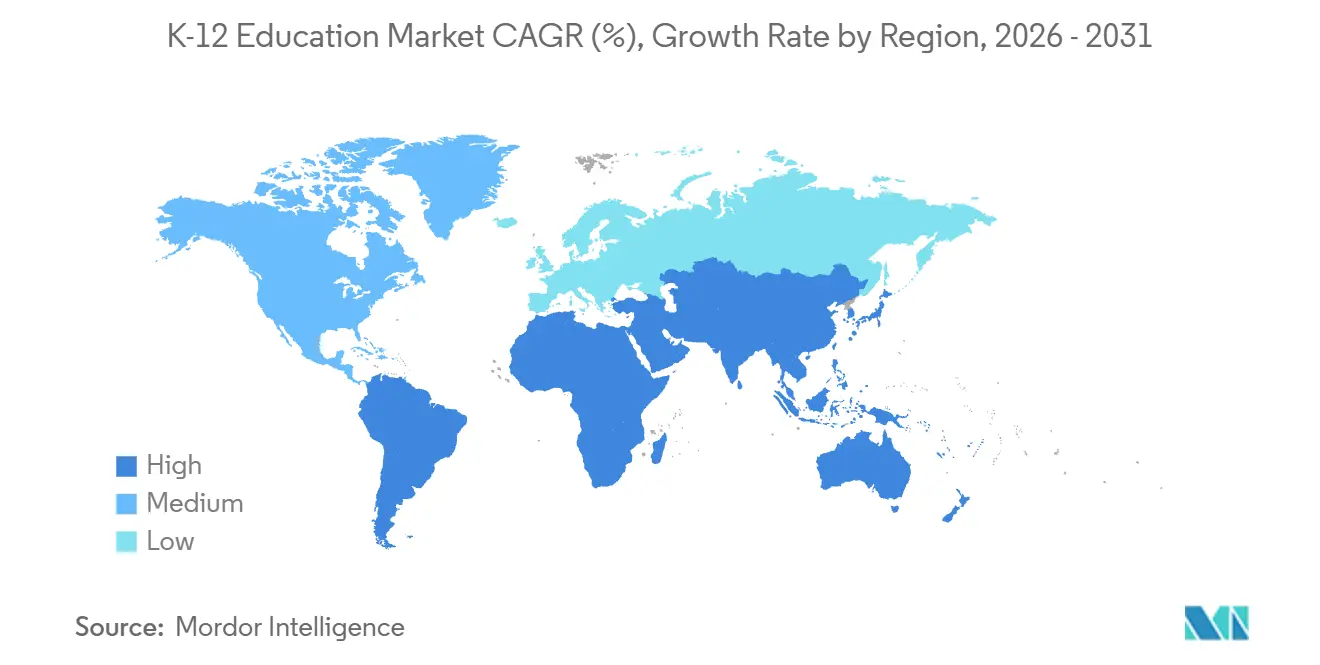
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
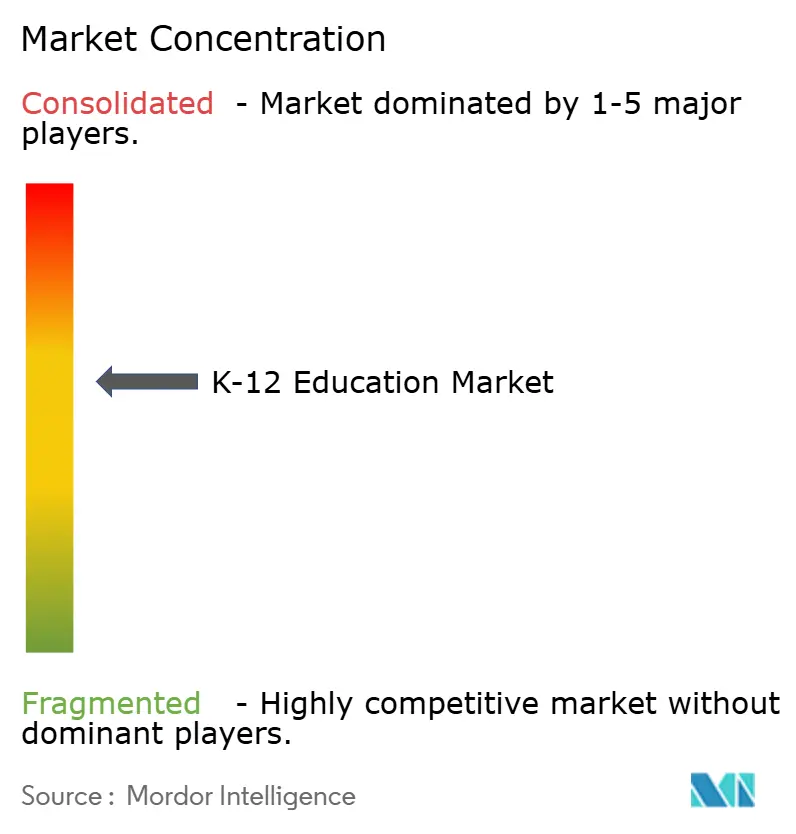
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるK-12教育市場分析
K-12教育市場規模は2026年に3兆5,400億米ドルに達しており、2031年までに5兆8,300億米ドルへ拡大し、年平均成長率(CAGR)10.51%で成長すると予測されています。急速なデジタル化が教室体験を再構築しており、AI分析、没入型シミュレーションツール、クラウドファースト型インフラが日常の授業と融合しています。ハードウェア価格は下落し、ブロードバンドカバレッジは拡大しており、政府の義務付けがデバイス購入を引き続き支援することで、プラットフォーム拡大に向けた肥沃な土壌が形成されています。既存のテクノロジーベンダーは、ハードウェアサブスクリプションにゼロコストの生産性スイートを同梱することで、従来の出版社が長年にわたり築いてきた優位性を侵食しています。一方、オープンソースのカリキュラム共同体は印刷物の利益率を圧迫しており、教科書事業者は消費者直販型のマイクロ資格取得プログラムや適応型電子教科書へのピボットを余儀なくされています。デジタルデバイド、断片化した調達プロセス、教員研修の不足という普及上の障壁は依然として存在しますが、相互運用性標準の成熟と成果連動型の資金調達が普及するにつれ、中期的な見通しは引き続き強い上昇基調を維持しています。
主要レポートのポイント
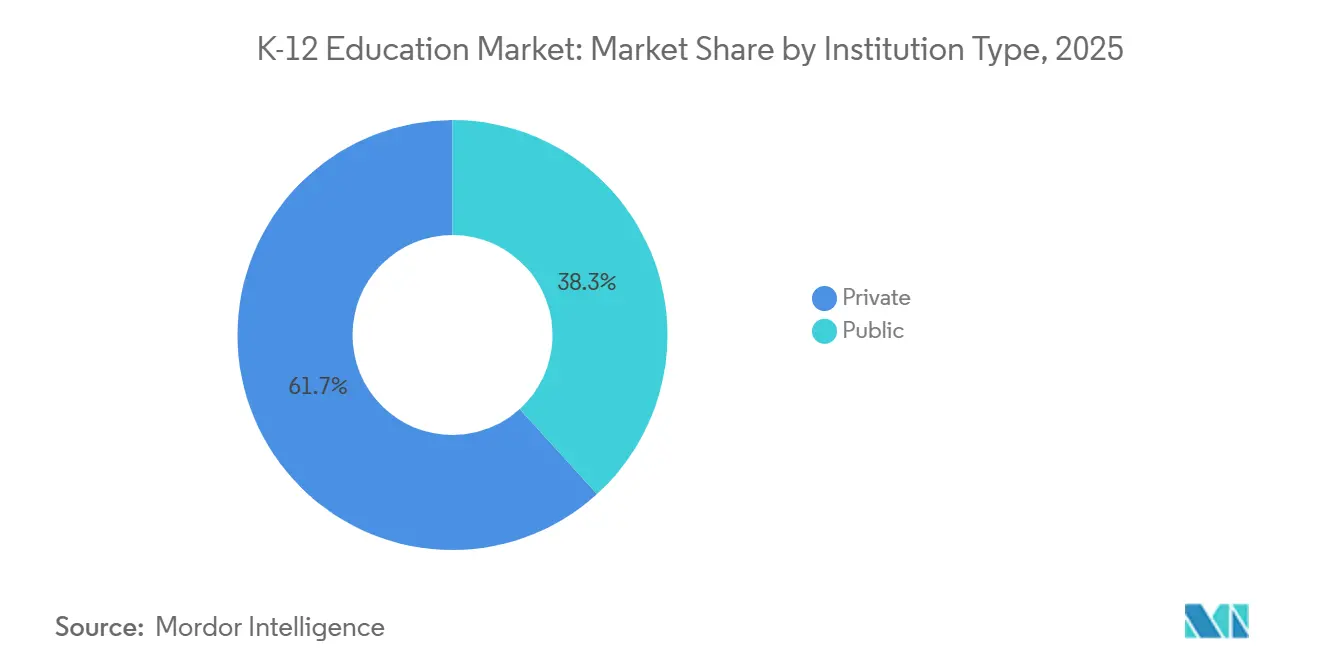
- 教育機関タイプ別では、公立学校が2025年のK-12教育市場シェアの61.74%を占めてトップとなり、私立学校は2031年にかけて年平均成長率(CAGR)11.54%で拡大すると予測されています。
- 学習モデル別では、対面授業が2025年の収益の60.32%を占め、完全オンラインおよびバーチャルスクールは2031年にかけて年平均成長率(CAGR)11.47%で拡大しています。
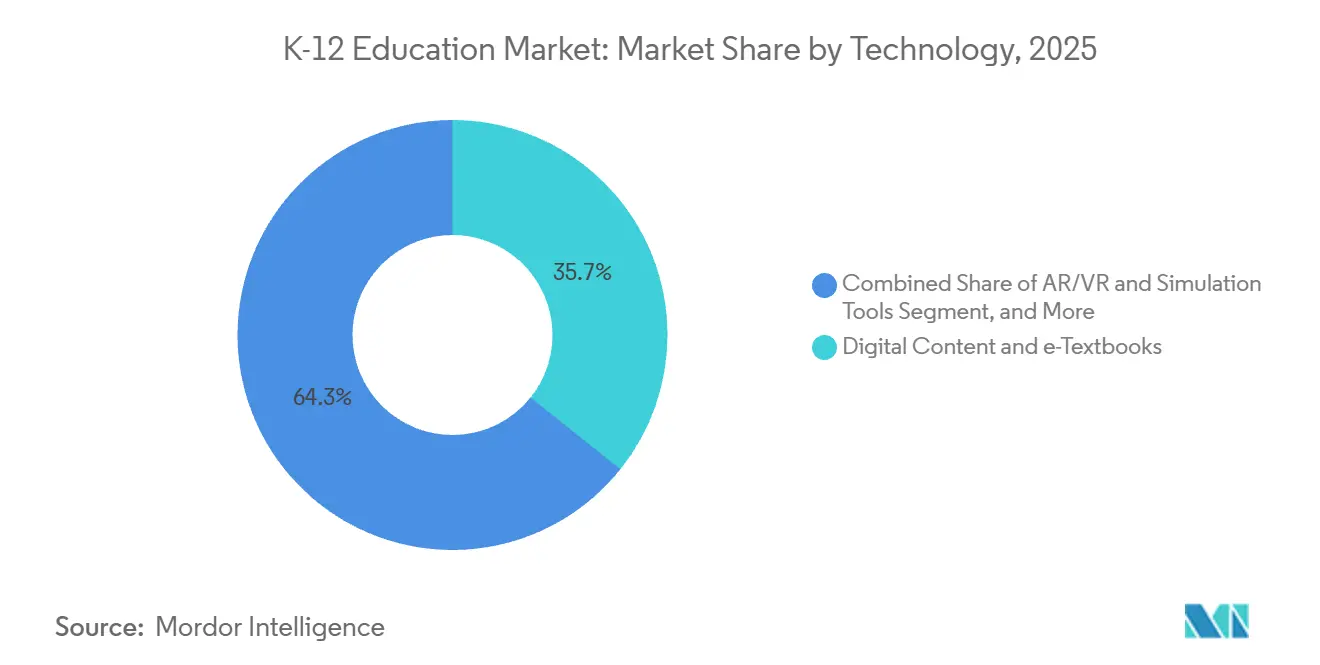
- テクノロジー別では、デジタルコンテンツおよび電子教科書が2025年の支出の35.74%を占めましたが、AR/VRおよびシミュレーションツールは年平均成長率(CAGR)11.83%で成長すると予測されています。
- 用途別では、高校プログラムが2025年の市場価値の39.59%を占め、就学前・小学校セグメントは年平均成長率(CAGR)11.61%のペースで成長しています。
- 地域別では、北米が2025年のグローバル収益の40.14%を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)11.97%で急成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI活用型学習分析 | +2.1% | グローバル(北米・中国・インドで早期導入) | 中期(2〜4年) |
| 教室のデジタル化に関する政府の義務付け | +1.9% | 北米、欧州、アジア太平洋(中国、インド、韓国) | 短期(2年以内) |
| デジタルデバイスおよびブロードバンドアクセスの普及拡大 | +1.7% | グローバル(アジア太平洋および南米で加速) | 中期(2〜4年) |
| 個別化・適応型学習プラットフォームへの需要増大 | +1.5% | 北米、欧州、オーストラリア、都市部のアジア太平洋 | 中期(2〜4年) |
| キャリア準備に向けたマイクロ資格取得の台頭 | +0.8% | 北米、欧州、アジア太平洋のパイロットプログラム | 長期(4年以上) |
| 地区レベルのオープンソースカリキュラム共同体 | +0.6% | 北米、欧州、南米の一部都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI活用型学習分析による学習成果の向上
予測ダッシュボードはほぼリアルタイムで習熟度のギャップを把握し、適時の介入を可能にすることで四半期ごとの合格率を向上させています。2025年に早期警告モデルを活用した米国の学区では、リスクのある生徒を78%の精度で特定し、習熟度を12ポイント向上させました。中国もこれに追随し、同年に50,000校の中学校で適応型評価の導入を義務付けました。インドはAIインフラに500 ビリオン インドルピー(6 ビリオン 米ドル)を充当し、カルナータカ州でのパイロットプログラムにより2025年末までに数学のスコアが15%改善しました。診断結果を自動化されたレッスンプランに連携させるクローズドループシステムを提供するベンダーは複数年契約を獲得しており、静的なテスト問題集に依存する出版社への圧力が高まっています。トレーニングの拡充とデータ標準の整備が進むにつれ、このドライバーは中期的な成長に最大の押し上げ効果をもたらし、K-12テストおよび評価市場に新たな機会を創出するでしょう。
教室のデジタル化に関する政府の義務付け
資金提供は、接続性のベンチマークやデバイス普及率と連動するケースが増えています。米国の「インフラ投資・雇用法」は学校のブロードバンド整備に72億米ドルを誘導し、クラウドプラットフォームの導入を促進しました。[1]連邦通信委員会、「学校および図書館向けEレートプログラム資金」、fcc.gov欧州の「デジタル教育行動計画」は双方向ディスプレイ向けに100億ユーロ(113億米ドル)を拠出し、欧州委員会が2026年にコンプライアンス監査を実施する予定です。韓国、オーストラリア、その他の先進国はデジタル教科書の導入期限を設けており、数十億ドル規模の調達波を引き起こしています。こうした支出が短期的な収益を押し上げる一方、学区はその成果を維持するために定期的なソフトウェア更新費用を予算に盛り込む必要があります。
デジタルデバイスおよびブロードバンドアクセスの普及拡大
低価格の堅牢なタブレットや200米ドル未満のクロームブックが、2025年の教育用デバイス出荷台数を4,700万台に押し上げました。BharatNetはインドの25万校の農村学校を光ファイバーに接続し、教員の欠員が20%を超える地域のギャップを解消しました。ブラジルの4G展開は35,000校のキャンパスに到達し、ストリーミング動画授業への需要を解放しました。英国は経済的に恵まれない学習者に130万台のノートパソコンを支給し、宿題格差を縮小しました。インフラが改善されるにつれ、プラットフォームの粘着性とコンテンツ消費量が増加し、成長曲線に持続的な押し上げ効果をもたらしています。
個別化・適応型学習プラットフォームへの需要増大
学区は現在、難易度を自動的に調整するソフトウェアを好む傾向にあり、座席ライセンス数よりも成果を重視しています。米国での採用者数は2025年に1,800万人の生徒に増加し、サブスクリプション収益は22%増加しました。DreamBoxのユーザーは週60分のセッションを継続することで1.5学年分のレベルアップを達成し、450の学区が更新を決定しました。欧州のコンピテンシーベースのモデルは習熟度に応じてマイクロ資格を発行しており、ニューサウスウェールズ州でのパイロットプログラムは補習授業を18%削減しました。実証された有効性により学区の支出は継続し、中期的な成長の基盤となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響度(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農村部および低所得地区におけるデジタルデバイド | -1.3% | グローバル(南米、アフリカ、アジア太平洋農村部および北米で深刻) | 短期(2年以内) |
| 展開を制約する生徒データプライバシー訴訟 | -1.1% | 北米、欧州(GDPRの管轄地域) | 短期(2年以内) |
| テクノロジー導入に対する教員の抵抗 | -0.7% | グローバル(欧州およびアジア太平洋の一部で顕著) | 中期(2〜4年) |
| 販売サイクルを長期化させる断片化した調達プロセス | -0.5% | 北米、ドイツ、ブラジル、分権型システム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
農村部および低所得地区におけるデジタルデバイド
インフラのギャップは学習格差を拡大させる恐れがあります。2024年には、米国の970万人の生徒が信頼できる家庭用ブロードバンドを利用できない状況にあり、その多くはアパラチア地域、先住民の土地、ミシシッピデルタに集中していました。サハラ以南のアフリカでは、電気が通じている学校が28%にとどまり、オンラインツールの実用化が困難な状況です。[2]ユネスコ、「サハラ以南のアフリカにおける学校の接続性」、unesco.orgインドの農村部におけるデバイス比率は2025年に40対1に達し、黒板を使った授業への回帰を余儀なくされています。ブラジルの北東部地区は依然として都市部の普及率より50%遅れています。補助金やデバイス寄贈スキームが拡大するまで、デジタルデバイドは近期の成長率を1.3ポイント引き下げることになります。
展開を制約する生徒データプライバシー訴訟
規制上の罰金や集団訴訟により、プラットフォームの一時停止や費用のかかる再設計が強いられています。米国連邦取引委員会は2024年、位置情報の不正追跡を行ったベンダーに対し600万米ドルの制裁金を科しました。[3]連邦取引委員会、「COPPA執行措置2024年」、ftc.gov欧州の3社の学習管理システム(LMS)プロバイダーは2025年にGDPR違反により1,200万ユーロ(1,360万米ドル)の制裁金に直面し、学区内でのモラトリアムを引き起こしました。カリフォルニア州の改正生徒プライバシー法は現在、年次セキュリティ監査を義務付けており、ベンダーのコンプライアンスコストが18%増加しています。オーストラリアは行動追跡に対するオプトインルールを導入し、AIの展開を遅らせています。プライバシー・バイ・デザインの枠組みが標準化されるまで、法的不確実性が短期的な採用の重しとなり続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
教育機関タイプ別:私立学校が公立部門を上回る成長
公立学校は2025年のK-12教育市場において61.74%を占め、入学者数の規模と連邦政府によるデバイス補助金がその背景にあります。しかし私立学校は11.54%のペースで成長しており、プレミアムな適応型学習サブスクリプション、AR/VRラボ、およびマイクロ資格取得プログラムを組み合わせることで、上昇する授業料を正当化しています。私立学校におけるK-12教育市場規模の拡大が最も速いのはインドで、デリー・パブリック・スクールのようなチェーンが2025年に教育技術(エドテック)に42億米ドルを支出しました。チャータースクールは両方の世界を橋渡しし、公的資金と機動的な調達を組み合わせてコンピテンシーベースの進級制度を試験的に導入しています。このセグメントをターゲットとするベンダーは、公立部門と比較して契約金額が大きく、販売サイクルが短く、官僚主義が少ないという恩恵を受けています。
予算上の制約により多くの公立学区は、複数年のサービスとしてのソフトウェア(SaaS)ライセンスよりもオープンソースの教科書や一度限りのハードウェア補助金に向かっています。それでも、その巨大なユーザーベースはプラットフォームの規模拡大に不可欠です。したがってサプライヤーは、入札を勝ち取るために相互運用可能で標準に準拠したソリューションと長期的な資金調達モデルを提供する必要があります。全体として、私立学校の勢いは収益を押し上げ続け、公立学区はK-12教育市場の量的な基盤であり続けるでしょう。
学習モデル別:バーチャルスクールが存在感を高める
対面型教室は2025年に60.32%のシェアを維持しましたが、家族が柔軟性を優先し学区が教員不足に取り組む中、バーチャルアカデミーは年平均成長率(CAGR)11.47%で拡大しています。K12ブランドのバーチャルスクールは185,000人の生徒を入学させ、2025年の収益として16億米ドルを生み出しました。完全オンラインモデルのK-12教育市場シェアは中国で最も急速に高まっており、政策転換により放課後の個別指導予算が日中のデジタルカリキュラムに振り向けられています。ハイブリッド形式は地元の教室に同期型ビデオラボを付加することで、広大な地域にわたって希少な認定教員を最大限に活用しています。
低学年における社会化のニーズや裕福な学区の意向が実体型教育の核を維持していますが、高学年におけるAP科目やニッチな選択科目への需要がデジタル入学者を増やしています。したがってバーチャルプロバイダーは、孤立リスクを抑制し説明責任の指標を満たすために、ライブでのエンゲージメント、同僚間の協働、および充実したカウンセリングに投資する必要があります。
テクノロジー別:AR/VRが成長のリーダー
デジタルコンテンツおよび電子教科書は2025年のテクノロジー支出の35.74%を占めましたが、成長の鈍化によりこれらのカテゴリーは価格低下リスクにさらされています。一方、AR/VRおよびシミュレーションソリューションはMeta Quest 3のようなヘッドセットがハードウェアコストの敷居を下げることに後押しされ、年平均成長率(CAGR)11.83%で加速しています。AR/VRプラットフォームにおけるK-12教育市場規模は急速に拡大しており、18〜24%の定着率向上が静的な教科書の成果を凌いでいます。欧州の学校は2025年にClassVRのヘッドセットを85,000台購入し、教員の準備時間を削減するカリキュラム対応のコンテンツを同梱しました。
従来の学習管理・評価スイートは依然として不可欠ですが、競争上の差別化はAI駆動型採点や予測分析へとシフトしています。没入型モジュールと学習管理システム(LMS)のデータストリームを統合するベンダーはプレミアム価格を実現できる一方、純粋な電子教科書サプライヤーはコモディティ化のリスクに直面しています。
注記: 各セグメントのシェアはレポート購入時にすべてご確認いただけます
用途別(学年レベル):早期教育が急成長
高校プログラムは2025年も39.59%のシェアで支出をリードしており、キャリア準備プラットフォーム、デュアルクレジット科目、大学進学準備ツールが支えています。それでも、就学前・小学校のコホートは神経科学がゲーム化された音韻認識・数概念アプリの有効性を裏付ける中、年平均成長率(CAGR)11.61%で拡大しています。Waterford.orgのプログラムはタイトルI対象の生徒に1.8か月分の追加読解力成長をもたらし、新たな補助金を獲得しました。早期教育ソフトウェアに配分されるK-12教育市場規模は中国でも急速に拡大しており、規制当局は2025年に47本の幼児向けアプリを承認しました。
中学校向けの需要は主に、人口動態が依然として有利な南アジアおよびサハラ以南のアフリカで成長しています。高学年向けツールは現在、選択科目の幅と成績証明書サービスとの統合において競争しており、最近の学習管理システム(LMS)と資格認定の合併がその好例です。したがってベンダーは、異なる学年範囲にわたって年齢に適したUX、保護者向けコントロール、および標準への準拠のバランスを取る必要があります。
地域分析
北米K-12教育市場
北米は2025年の収益の40.14%を維持しており、72億米ドルのE-Rate接続助成金と、デジタルコンテンツに関する強固な州の義務付けによって支えられています。米国の学区は、クラウドサブスクリプション、分析ダッシュボード、およびデバイスの更新サイクルに多額の予算を割り当てており、既存ベンダーの優位性を確固たるものにしています。カナダは2025年に、先住民コミュニティへのスマートクラスルームアクセス拡大のために12億カナダドル(8億8,000万米ドル)を投資しました。
アジア太平洋K-12教育市場
アジア太平洋地域は11.97%のCAGRで最も急成長している地域であり、中国の全国的なAIチュータリングの展開とインドの農村部光ファイバープログラムによって牽引されています。アジア太平洋地域のK-12教育市場規模は、現在の政策の勢いが続けば2031年以前に北米を上回る見込みです。各国政府は、教師不足を緩和するためにハードウェアへの補助金を継続し、適応型評価プラットフォームの導入を義務付けています。
欧州K-12教育市場
欧州は、ローカルホストまたはオープンソースシステムを優遇する厳格なデータ主権規制により調達サイクルが長期化し、成長ペースはより緩やかです。ドイツのDigitalPakt Schuleは2024年までに65億ユーロ(73億米ドル)を投入しましたが、学区の実施は依然として資金交付から18ヶ月遅れています。英国は2025年に、18億ポンド(23億米ル)の投資により、低所得世帯のデバイス所有率を81%に改善しました。
南米・中東・アフリカK-12教育市場
南米および中東・アフリカは依然として断片化した状態にあります。ブラジルはラテンアメリカのEdTech支出の55%を占めていますが、農村部の北東部諸州では接続性の格差が続いています。中東・アフリカでは、ビジョン2030のもとアラブ首長国連邦とサウジアラビアでスマートクラスルームのパイロット事業が盛んに行われている一方、南アフリカとナイジェリアはインフラ不足に苦しんでいます。地域成長を目指すベンダーは、多様な購買力に合わせた価格設定を行い、帯域幅が依然として不足している地域ではオフライン機能を提供する必要があります。
規制環境
K-12のデジタル化は、学生データ保護要件と新興のAI固有の管理によって形作られる傾向が強まっており、これが製品設計、調達適格性、展開速度に影響を与えている。米国では、教育IT調達とベンダー適格性審査が、NIST SP 800-53の管理項目を参照する米国教育省の調達基準を含むセキュリティ管理フレームワークを中心に厳格化しており、連邦および州レベルの学生プライバシーに関する期待も監査・文書化要件を引き続き高めている。
欧州では、EU AI法(規則2024/1689)が段階的な枠組みを定めており、学校で使用されるAI対応の評価、採点、入学選考、監督業務ワークフローに関連している。特定の禁止行為は2025年2月2日から施行され、AI生成コンテンツのラベル付けなどの透明性義務は2026年8月2日から適用され、K-12環境で使用されるデジタルコンテンツ、コラボレーションプラットフォーム、分析ツールのコンプライアンス範囲が拡大している。これに加えて、ユネスコ、ユニセフ、ITUによる公共デジタル学習プラットフォーム憲章(2026年3月発表)などのマルチステークホルダーによる取り組みが、公共デジタル学習ツールのガバナンス原則を強化し、相互運用性、透明性、公的な説明責任をプラットフォーム選定の中心に据え続けている。
競争環境
当セクターは中程度に断片化しています。Google Workspace for Educationは2025年に1億7,000万人の生徒にサービスを提供し、米国のK-12デバイス出荷台数の52%を占めるクロームブックと組み合わせています。Microsoft Teams for Educationは2億人のアクティブユーザーを数え、AI読書進捗機能とビデオ会議を統合しています。Appleは120のパートナーアプリを集めたClassKit 2.0の展開によって強化され、iPadをプレミアムでプライバシー重視のソリューションとして位置付けています。
Pearson+ for K-12は6週間で120万人のユーザーを獲得し、保護者への直接販売モデルへの需要を示しました。McGraw-HillはGPT搭載の個別指導をALEKSシステムに連携させ、パイロットプログラムで代数の成績を19%向上させました。一方、OpenStaxは380万冊の無料デジタル教科書を配布し、従来のコンテンツプロバイダーへの価格圧力を高めています。
専門的な新興企業がニッチ市場を獲得しています。Squirrel AIは中国の320万人の生徒に適応型個別指導を拡大し、ClassDojoのコミュニケーションアプリは5,000万人のユーザーと繋がり、社会的・情動的学習(SEL)コンテンツへと展開しています。Googleはエンゲージメント低下を検知するAI機能を探求しており、Microsoftは多言語翻訳に注力しています。
中堅ベンダーが生き残るためには、フルスタックエコシステムを提供する水平統合を行うか、特別支援教育分析やコンピテンシーベースの資格取得といった高付加価値のニッチ市場に垂直特化するかのいずれかが必要です。K-12教育市場における長期的な勝者は、流通リーチ、相互運用性、およびプライバシーコンプライアンスによって決まるでしょう。
K-12教育業界リーダー
McGraw-Hill Education (Platinum Equity)
Pearson plc
Cengage Group
Stride Inc.
TAL Education Group
- *免責事項:主要選手の並び順不同
K-12教育市場
- McGraw-Hill Education
- Pearson plc
- Cengage Group
- Stride Inc.
- TAL Education Group
- Think and Learn Pvt Ltd (BYJU'S)
- Tata ClassEdge
- Next Education India Pvt Ltd
- Instructure Inc.
- Finalsite
- Google for Education (Alphabet)
- Microsoft Education
- Apple Education
- Kahoot ASA
- Blackboard Inc. (Anthology)
- DreamBox Learning
- ClassDojo
- Duolingo for Schools
- Seesaw Learning Inc.
- Desmos Studio PBC
- IXL Learning


市場機会と将来展望
学区が調達上の説明責任要件を満たしながら分析や形成的評価を導入できるよう支援する、AIインフラとオープンライセンスの公共財を中心に明確な空白領域が生まれている。デジタル・プロミスは2026年2月、K-12 AIインフラプログラムの最初の助成サイクルを開始し、形成的評価向けのオープンライセンスコンポーネントを対象とした。これにより、ベンダーやインテグレーターは、閉鎖的な単独アプリのみに依存するのではなく、実装、サポート、準拠拡張機能を提供する商業的経路が開かれる。
証拠に基づく購買への調達方針の転換も、製品への期待をより明確にしている。RFP(提案依頼書)の多くがESSAの証拠段階分類(ティア1~4)を要求するようになり、これによりロードマップは測定可能な学習効果、透明性のあるモデル動作、より強力な評価ツールへと向かっている。一方、サイバーセキュリティとデータプライバシーが追加的な支出をもたらし、学区が生成AI導入と並んでリスク管理を優先する中で、ベンダー間の差別化要因となっている。CoSNの米国EdTech白書2026は、K-12テクノロジーリーダーにとってサイバーセキュリティが最優先事項であり、それに続いてデータプライバシーと生成AI統合が挙げられるとしており、LMS、コラボレーションプラットフォーム、デジタルコンテンツエコシステム全体で、安全なID管理、デバイス管理、モニタリング、プライバシー・バイ・デザイン機能への需要を支えている。接続性の近代化は依然として基盤的な機会であり、ネットワーク事業者や連合体が容量調達を続けている。CENICが2026年に州全体の回線に関するノードレベルのRFPを発行したことも含まれ、これは校内およびハイブリッド学習向けに信頼性の高い標準準拠サービスを提供するブロードバンド、クラウド、プラットフォームプロバイダーに利益をもたらす。
Recent Industry Developments in K-12教育市場
- 2026年1月:Cengage Schoolが「Explore」を発表し、これを大規模な個別指導を実現するための統合型K-12学習プラットフォームとして位置づけた。このリリースにより、コンテンツ、分析、教室内ワークフローをより少ないシステムに統合することが可能になり、統合とベンダー管理の簡素化を目指す学区にとって調達上の利点となる。
- 2025年11月:Cengage GroupはAmazon Web Services(AWS)との協業を拡大し、AI対応の学習機能の高度化を進めた。これには、教育者がコンテンツや指導内容を調整するのを支援するツールも含まれる。この提携は、大手教育出版社がハイパースケーラーのインフラとAIサービスを活用して製品提供を加速し、セキュリティおよびスケーラビリティ要件を満たすという傾向を強めるものである。
- 2025年7月:McGraw Hillがニューヨーク証券取引所で新規株式公開(IPO)を完了し、約4億1,500万米ドルを調達、シンボルMHで取引されている。この上場により、デジタルプラットフォームへの投資、AI対応コンテンツ開発、K-12および隣接する学習分野におけるポートフォリオ拡大の可能性に向けた資金アクセスが改善される。


K-12教育市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、K-12教育市場は、公立・私立を問わず幼稚園から第12学年までの正規教育を提供するために費やされる総支出として定義されており、運営費および有償の学習教材を含みます。
対象外の範囲:第12学年以降の職業訓練および短期サイクルの研修プログラムは、正規のK-12教育の提供範囲外に位置するため、本調査の対象から除外しています。
セグメンテーション概要
- 教育機関タイプ別
- 公立
- 私立
- 学習モデル別
- 従来型対面式
- ハイブリッド
- 完全オンライン・バーチャルスクール
- テクノロジー別
- 学習管理システム(LMS)
- デジタルコンテンツおよび電子教科書
- 評価・分析ツール
- コラボレーションおよびコミュニケーションプラットフォーム
- AR/VRおよびシミュレーションツール
- その他のテクノロジー
- 用途別(学年レベル)
- 就学前・小学校(K〜5年生)
- 中学校(6〜8年生)
- 高校(9〜12年生)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州のその他の地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋のその他の地域
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東のその他の地域
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカのその他の地域
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、フィールドワークで前提条件のストレステストを実施する前に、実際の教育活動と支出パターンにモデルを紐付けるために活用されます。公的な教育財政および入学者数の時系列データを参照し、対象市場の規模、ならびに地域別・時系列での変化を把握します。
参照したソースには、ユネスコ統計研究所、世界銀行の教育指標、OECDの「図表でみる教育(Education at a Glance)」、米国の国立教育統計センター(NCES)、および関連するユーロスタットなど、有料購読を必要としない公開資料が含まれます。また、教育省の予算文書、国家統計局、監査済みの公的財政リリースとの照合を行い、有料の民間教育機関については学校ネットワークの開示情報や投資家向けプレゼンテーションも参照しています。企業および取引の状況をより精緻に把握するため、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、ならびにグローバルな契約・入札情報について、有料サブスクリプションを選択的に活用しています。ここに挙げた例はあくまで例示であり、データ収集、検証、および調査の明確化のために他にも多数のソースを使用しています。
一次インタビューおよびサーベイ
一次調査は、K-12教育の提供において実際に何に対して費用が支払われているか、また会計処理の慣行により市場外に計上されるものを確認するために実施されます。アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域にわたり、学校管理者、学区レベルの調達チーム、私立学校の運営者、出版社およびサービスプロバイダー、ならびに政策・資金調の専門家と対話を行います。その後、定義の相違点を調整し、最終モデルを一貫した形で確定させます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:16% | アジア太平洋地域(APAC):44% |
| 中間層:59% | 部門・ユニットリーダー:31% | 欧州・中東・アフリカ地域(EMEA):37% |
| 小規模プレイヤー:16% | マネージャー:53% | 南北アメリカ地域:19% |
市場規模の算定と予測
市場規模の算定には、教育予算および家計の自己負担支出を起点として支出を再構築し、K-12の入学者数および生徒一人当たりの支出シグナルに整合させるトップダウンアプローチを採用しています。第一次推計の後、国別のサンプリングによる授業料・費用水準、プロバイダーの収益構成の確認、および学習教材に関する単純な数量×平均支出のベンチマークなど、選択的なボトムアップ推計を用いて合計値を検証し、乖離が生じた箇所については調整を行います。
モデルの主要インプットには、K-12の入学者数、教育段階別の公的教育支出、報告されている家計の教育支出、教員の労働力と報酬動向(運営の集約度の代理指標として)、およびデジタル学習インフラの導入指標が含まれます。特定の国や年度でデータが欠損している場合は、近接する年度またはピアカントリーの比率を用いて補間を行い、検証コールで検討できるよう前提条件を明示しています。
予測については、主に入学者数の増加、政府の教育予算配分、およびインフレ調整後の生徒一人当たり支出という少数のドライバーに基づく多変量回帰を用いたシナリオ分析を採用しています。その後、非現実的な急変を避けるため、専門家の見通しと照合してアウトプットを検証します。政策サイクルや資金変動が断続的に生じる場合は、クライアントへの説明が可能な形で推移を維持できるよう、単純な制約を用いてパスを平滑化しています。
データ検証と更新サイクル
検証は、独立したシグナル間のトライアンギュレーションを通じて実施され、その後、地域レベルおよびグローバルレベルでの構造的な分散チェックが行われます。生徒一人当たりの暗示的な支出や成長率が、資金調達計画、入学者数の動向、または学校の収容能力の変化から合理的に想定される範囲を逸脱した場合、外れ値としてフラグが立てられ、基礎となるドライバーを再確認します。
承認前に、モデルは複数段階のアナリストレビューを経ており、インタビューのフィードバックがデスク指標と大きく乖離した場合、または新たな政策発表により予想される資金調達に変化が生じた場合には、コールバックが実施されます。レポートは年次で更新され、予算や出席パターンに影響を与える可能性のある重大なイベントが発生した場合には中間更新も行われます。納品直前には、データセットと前提条件が最新の公開情報を反映していることを確認するための最終チェックを実施します。
Mordor IntelligenceのK-12教育市場規模と他の公表推計値との比較
K-12教育の公表値がしばしば異なるのは、この市場が単一の製品カテゴリーではなく、多くの調査が公的財政フローと民間収益を異なる方法で混在させているためです。また、推計値が現在価格で示されているか固定価格で示されているかの違い、および教育予算が改訂された際のベースイヤーの選択方法も差異の要因となっています。
最大の乖離要因は教員給与や施設運営費が市場の一部として全額計上されているか、それとも有償の教育財・サービスのみが含まれているかといった、スコープの取り扱いと支出のマッピングルールにある傾向があります。また、調達サイクルや資金承認がそれを支えられるかどうかを確認せずに、より積極的なデジタル化の進展を前提とした成長パスを採用している推計も存在し、複数地域の合計では通貨換算のタイミングが乖離を拡大させることもあります。
K-12予算および入学者数への運営費の整合(2025年の米ドル固定価格で表示)が、ここに示されている2026年の高い値を説明するものであり、Mordor Intelligenceはこの方法で処理しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 3.54 トリリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 2.98 トリリオン 米ドル(2025年) | 異なるベースイヤーを使用しており、コース教材、インフラ、およびトレーニングを一括して計上しているようですが、定期的な学校給与および施設運営費がどの程度含まれているかが不明確であり、合計値が圧縮される可能性があります。 |
| 業界出版社B | 2.65 トリリオン 米ドル(2024年) | 市場スコープは公立・私立システムの合算支出にサービスを加えたものに近いと読み取れますが、年度基準とドルの種類が一貫して明示されておらず、予算データからK-12のみの合計値への橋渡しが十分に説明されていません。 |
総合すると、この乖離は主に、各ソースがコアK-12教育の提供範囲内で何を計上しているか、起点となる値に使用している年度、および通貨とインフレの取り扱い方によって説明されます。支出の橋渡しを予算、入学者数、および生徒一人当たりの集約度チェックに対して追跡可能な形で維持することで、推計値は再現性が高まり、前提条件の更新が必要な際に監査しやすくなります。


レポートで回答される主要な質問
2026年のK-12教育市場の規模はどのくらいですか?
3兆5,400億米ドルに達しており、2031年にかけて年平均成長率(CAGR)10.51%での成長が予測されています。
K-12教育技術(エドテック)支出の中で最も成長が速いセグメントはどれですか?
AR/VRおよびシミュレーションツールであり、ヘッドセット価格の低下と没入型カリキュラムの普及によって年平均成長率(CAGR)11.83%で拡大しています。
私立学校が公立学校よりも早くテクノロジーを導入しているのはなぜですか?
授業料の柔軟性により、私立学校はプレミアムな適応型プラットフォームやAR/VRラボへの資金調達が可能となり、2031年にかけて11.54%の成長ペースを牽引しています。
2031年までに最も多くの新規収益をもたらす地域はどこですか?
アジア太平洋地域であり、中国とインドがAI個別指導と農村部のブロードバンドを拡大する中、年平均11.97%の成長が予測されています。
K-12分野におけるデジタル導入の最大の障壁は何ですか?
農村部および低所得地区に根強く残るデジタルデバイドであり、インフラのギャップが解消されるまでは全体の成長率を1.3パーセントポイント引き下げています。
プライバシー規制は教育技術(エドテック)ベンダーにどのような影響を与えていますか?
GDPRおよび米国各州の法律が罰金や契約停止を引き起こし、コンプライアンスコストを上昇させ、展開を遅らせることで、近期の成長を約1.1パーセントポイント押し下げています。
最終更新日:


