
電子シフト業務管理ソリューション市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
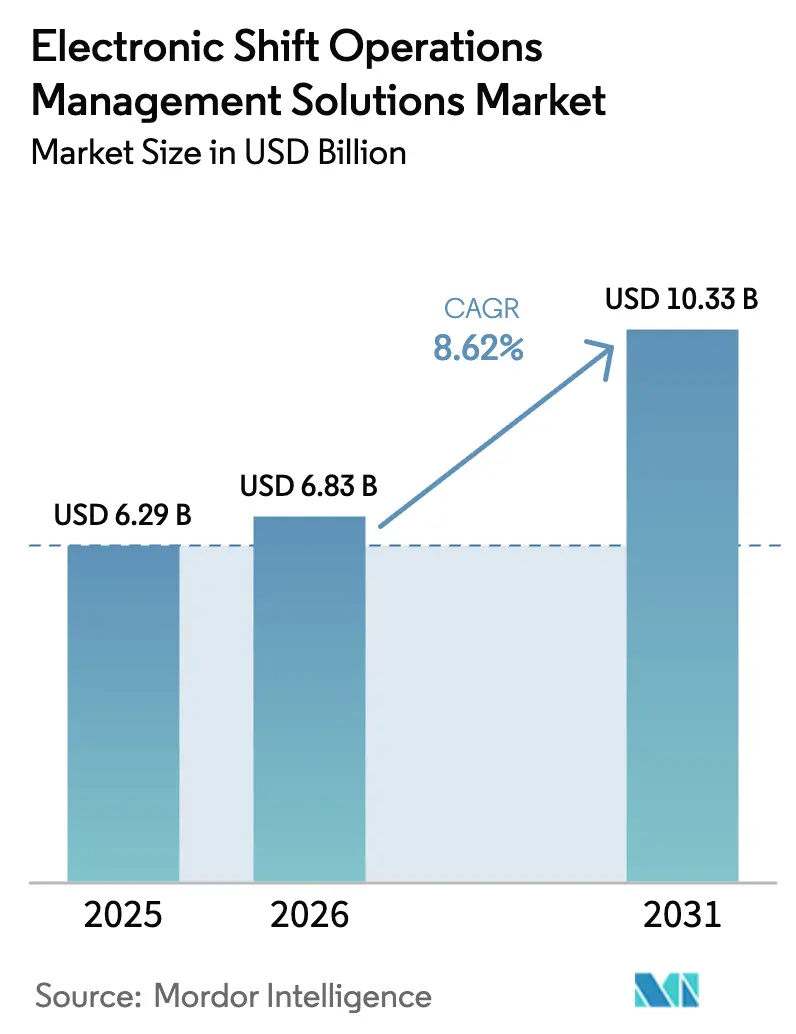
| 市場規模 (2026) | 6.83 十億米ドル |
| 市場規模 (2031) | 10.33 十億米ドル |
| 成長率 (2026 - 2031) | 8.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
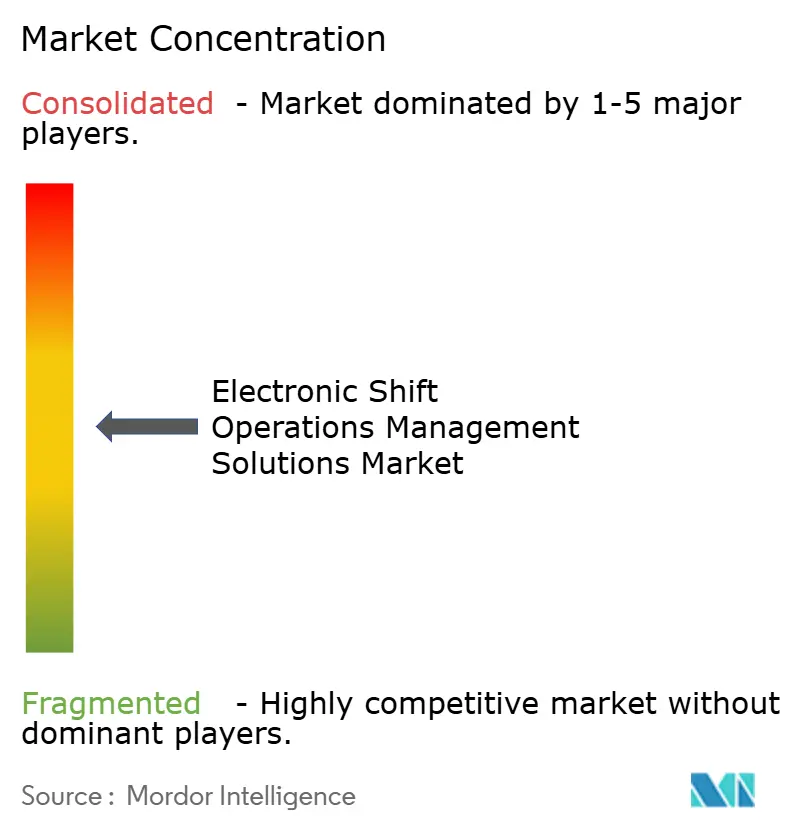
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子シフト業務管理ソリューション市場分析
電子シフト業務管理ソリューション市場規模は、2025年の62億9,000万米ドルから2026年には68億3,000万米ドルへ拡大し、2026年~2031年にかけてCAGR 8.62%で成長して2031年には103億3,000万米ドルに達すると予測されています。この成長は、紙ベースのシフト引き継ぎの廃止、オペレーショナルテクノロジーとクラウドネイティブプラットフォームの融合、および重要インフラにおける安全性・規制コンプライアンスの強化への要請によって牽引されています。大手エネルギー・ユーティリティ事業者は、労働力スケジューリングをアセットパフォーマンスデータと連携させることで導入を加速させており、AI搭載の予測分析は製造業および鉱業における生産性向上をもたらしています。クラウド展開は初期コストを低減させる一方、オペレーターが機密性の高いオペレーショナルテクノロジーデータを保護するためにハイブリッドアーキテクチャが普及しつつあります。産業用制御システムにおけるサイバーリスクの高まりにより、シフト調整とセキュリティを統合したソリューションへの投資がさらに促進されています。
主要レポートのポイント
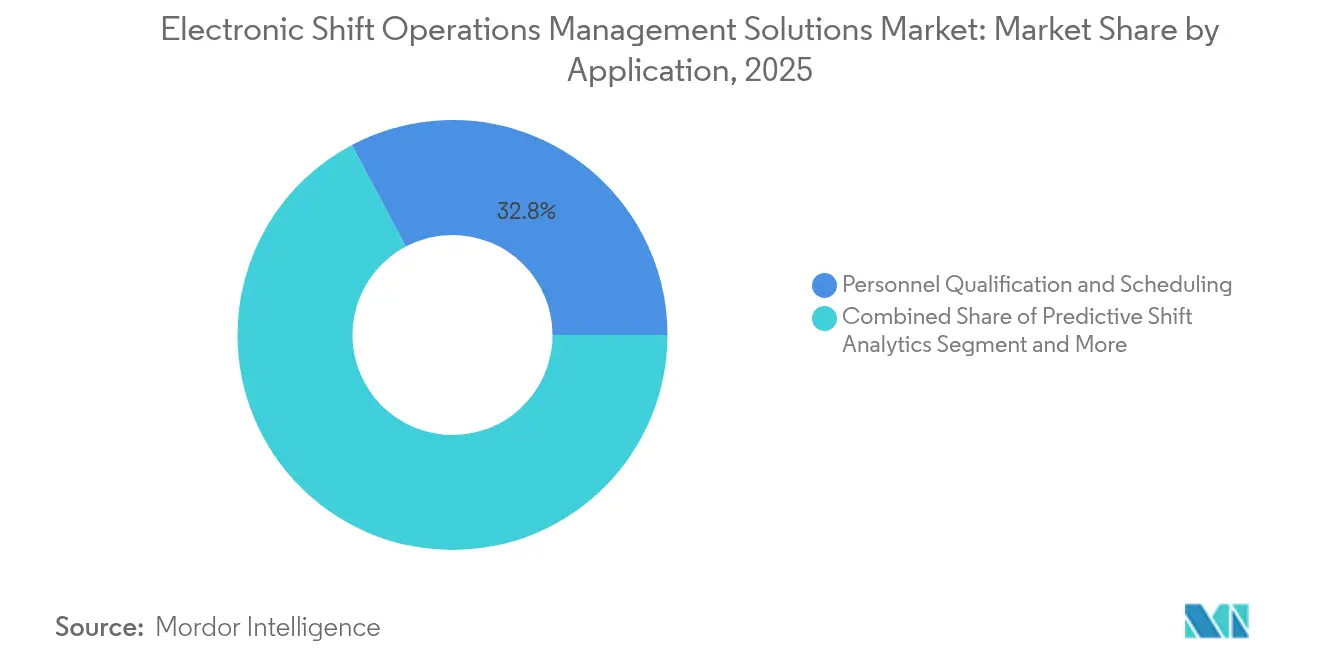
- アプリケーション別では、要員資格管理・スケジューリングが2025年の電子シフト業務管理ソリューション市場において32.75%の収益シェアをリードしており、予測シフト分析は2031年にかけてCAGR 11.05%で進展すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年の電子シフト業務管理ソリューション市場シェアの26.65%を占めており、金属・鉱業・素材分野は2031年にかけてCAGR 10.55%で成長する見込みです。
- 展開モード別では、クラウドソリューションが2025年の電子シフト業務管理ソリューション市場の53.95%を占めており、ハイブリッドモデルはCAGR 10.75%で最も急速な拡大を示しています。
- 組織規模別では、大企業が2025年の電子シフト業務管理ソリューション市場価値の62.85%を占めており、中小企業はCAGR 11.25%で成長する見込みです。
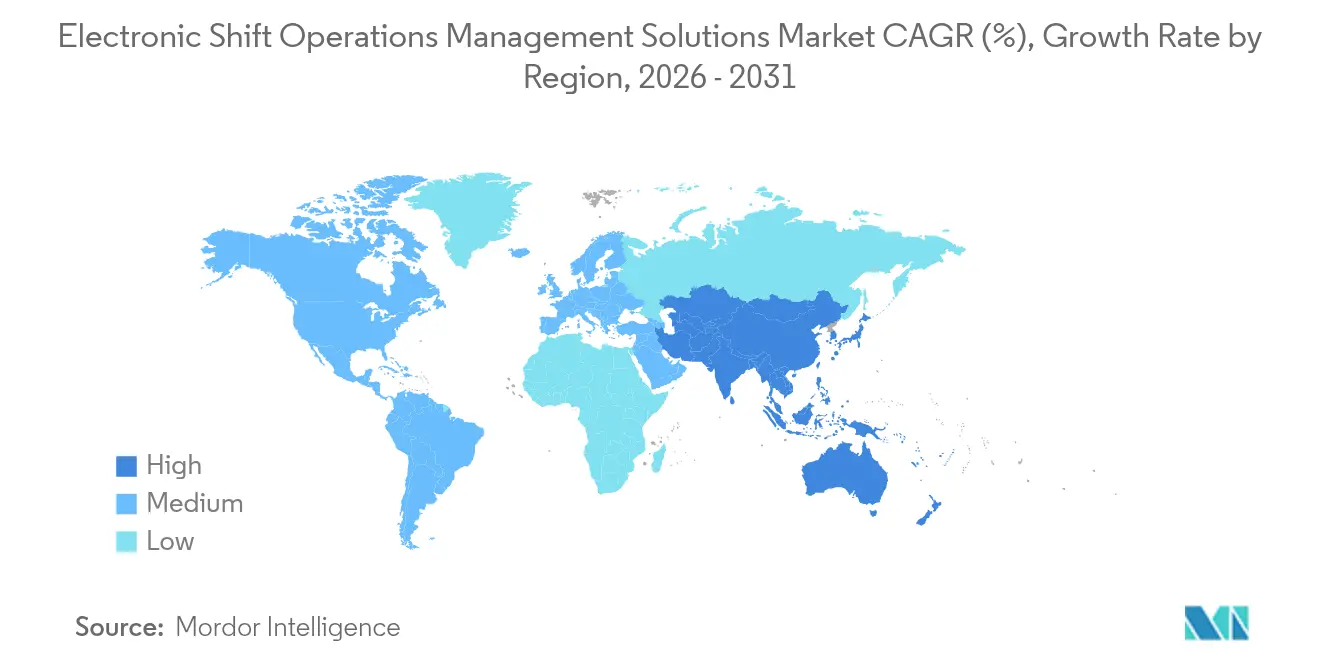
- 地域別では、北米が2025年の収益の36.25%を占めており、アジア太平洋地域は2031年にかけてCAGR 11.05%の成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRの予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エネルギー・ユーティリティ全体にわたる需要の増加 | +2.1% | 北米および欧州に集中するグローバル市場 | 中期(2〜4年) |
| ミッションクリティカルな業務の自動化と統合 | +1.8% | アジア太平洋の製造ハブが牽引するグローバル市場 | 長期(4年以上) |
| クラウドネイティブシフトプラットフォームの導入 | +1.5% | 北米および欧州連合(EU)、アジア太平洋地域(APAC)へ拡大 | 短期(2年以内) |
| デジタル日誌および安全コンプライアンスに向けた規制の推進 | +1.3% | 規制産業において最も強く、グローバルに展開 | 中期(2〜4年) |
| AI駆動の予測スケジューリングおよび大規模言語モデル(LLM)コパイロット | +1.2% | 北米・欧州が先行採用、アジア太平洋が追随 | 長期(4年以上) |
| リアルタイムシフト分析のためのデジタルツイン融合 | +0.9% | プロセス産業に集中するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー・ユーティリティ全体にわたる需要の増加
エネルギー事業者は停電リスクの最小化とメンテナンスコストの削減を目指しています。アルゴンヌ国立研究所の試算によれば、AI対応の系統メンテナンスソフトウェアにより、作業員の現地訪問を最大66%削減できる可能性があります。そのためユーティリティ事業者は、再生可能エネルギーの変動性の中でも系統の信頼性を維持するために、労働力スケジューリングとアセットインサイトを統合するプラットフォームを優先しています。Shiftboardのエネルギー特化型スイートは、コンプライアンス追跡と緊急ロスター管理がセクターのニーズに応じてパッケージ化されていることを示しています。[1]Shiftboard、「エネルギー労働力スケジューリングソフトウェア」、shiftboard.comこうした要因により、ユーティリティ事業者がスプレッドシートをリアルタイムのルールベーススケジューリングに切り替えるにつれ、電子シフト業務管理ソリューション市場は支えられています。
ミッションクリティカルな業務の自動化と統合
インダストリー4.0イニシアティブにより、プラント現場の制御システムとエンタープライズソフトウェアの間の壁が取り除かれ、統合シフト引き継ぎシステムの普及が加速しています。PPGのデジタル塗装ラインは、GE VernovaのiFIX展開により生産性が30%向上しました。Bosch Connected IndustryのShift Bookも、オペレーターのデータキャプチャを自動化することで同様の成果を実現しています。これらの事例は、電子シフト業務管理ソリューション市場において統合ソリューションが標準となりつつある理由を示しています。
クラウドネイティブシフトプラットフォームの導入
コスト効率の高いSaaSモデルにより、エンタープライズグレードのツールが中小企業にも開放されています。Microsoftのバーチャルアシスタント技術に関する特許は、シフト引き継ぎ時に会話型AIが管理職を支援する未来を示しています。MIT Technology Reviewによれば、現在37%の企業がハイブリッド戦略を好むとされており、データ主権規制とのバランスを取りながらハイブリッドクラウドの導入が進んでいます。このダイナミクスにより、電子シフト業務管理ソリューション市場のユーザー基盤が拡大しています。
デジタル日誌および安全コンプライアンスに向けた規制の推進
米国食品医薬品局(FDA)の2026年品質マネジメントシステム規制(QMSレギュレーション)により、ライフサイエンス工場は電子文書化の採用を義務付けられています。Sun Pharmaceuticalsは、AmpleLogicのデジタル日誌によってエラーを削減し、コンプライアンスのメリットを実証しました。化学およびエネルギー分野における同様の義務付けが需要を強化し、電子シフト業務管理ソリューション市場における継続的な収益を確実なものにしています。
制約要因の影響分析*
| 制約要因 | CAGRの予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期導入費用および切り替えコスト | -1.4% | 中小企業に特に影響するグローバル市場 | 短期(2年以内) |
| 熟練技術人材の不足 | -1.1% | 先進国市場で深刻なグローバル市場 | 中期(2〜4年) |
| 重要インフラにおけるサイバーリスクの高まり | -0.8% | オペレーショナルテクノロジー(OT)環境に集中するグローバル市場 | 長期(4年以上) |
| レガシーOT/ITデータサイロの統合上の障壁 | -0.7% | 既存産業において広く見られるグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期導入費用および切り替えコスト
ライセンス費用、統合費用、および研修費用が、予算の限られた企業の意思決定を妨げています。FHI Worksの試算によれば、倉庫労働コストの隠れたコストにより生産性が最大40%低下する可能性があります。[2]FHI Works、「倉庫労働の隠れたコスト」、fhiworks.comSaaSモデルが資本支出を軽減する一方、業務中断への懸念が意思決定を遅らせ、中小規模事業者における電子シフト業務管理ソリューション市場の即時的な普及を抑制しています。
熟練技術人材の不足
製造業者のうち、集中的なオペレーショナルテクノロジーの可視性を持つのはわずか13%にとどまっており、人材不足を反映しています。産業用ネットワークにおけるサイバーインシデントが73%増加する中、サイバーセキュリティの専門人材も不足しています。人材の限界がプラットフォームの展開を遅らせており、ベンダーによる研修サービスの必要性を浮き彫りにし、電子シフト業務管理ソリューション市場の成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アプリケーション別:
要員資格管理が予測分析を下支え要員資格管理・スケジューリングは、2025年の電子シフト業務管理ソリューション市場規模において20億6,000万米ドルを貢献し、オペレーターの資格が安全性に直結することから中核的な地位を維持しています。ユーティリティ、製油所、および製薬工場は、コンピテンシーマトリクスを活用して、進化する規制要件を満たす人員配置を確保しています。Kahunaのソフトウェアは、資格証明書とシフトロスターを連携させ、不適格な割り当てを防止しています。また、ライセンスの失効に関する自動リマインダーと組み合わせることで、監査リスクとダウンタイムを低減しています。
予測シフト分析は規模は小さいものの、CAGR 11.05%の成長が見込まれています。AIモデルが天候、需要、およびアセットの健全性シグナルに応じてスケジュールを適応させ、残業コストを削減して従業員満足度を向上させます。鉱業分野の先行採用企業は、分析をデジタルツインと組み合わせて、運搬トラックの稼働状況に対応した労働力ニーズを予測しています。この相乗効果により、日々のシフト計画に分析が組み込まれる中、電子シフト業務管理ソリューション市場が拡大しています。
管理・コンプライアンスモジュールは、日誌や手順チェックリストをデジタル化し、バインダーをタイムスタンプ付きの電子記録に置き換えることで安定した成長を続けています。追跡・制御ダッシュボードは、アラーム、KPIチャート、および作業員の位置情報を一つのインターフェースに統合することで、管理職の状況認識を向上させます。核および化学プラントにとって不可欠な制限運転条件(LCO)追跡は、規制当局が継続的なパラメータ記録を要求する中で普及が進んでいます。統合アプリケーションスタックを提供するベンダーはクロスセルの相乗効果を活かし、市場への定着度を高めています。


エンドユーザー産業別:
石油・ガスが鉱業の変革をリード石油・ガスセクターは、複雑な作業許可ルールと危険な操業環境を背景に、2025年の電子シフト業務管理ソリューション市場規模において16億8,000万米ドルを占めました。上流業務におけるSkedulo活用は、安全指標を改善しながらディスパッチ時間を短縮しました。製油所は、規制報告を容易にするために、インシデントデータとメンテナンスノートを制御室コンソールのデジタルシフトログに組み込んでいます。
金属・鉱業・素材分野は、自動運転トラックや遠隔地下操業が同期的な人的監視を必要とする中、年率10.55%の拡大が見込まれています。BarrickのTurquoise Ridge鉱山では、高度なスケジューリングを適用して鉱石の生産量を増加させ、分析駆動型ロスターの投資対効果(ROI)を実証しました。化学、ユーティリティ、および自動車産業は、各々独自のコンプライアンスまたはリーン製造の要件に牽引されて、引き続き大規模な採用を維持しています。
製薬・ライフサイエンス工場は、迫り来るGMP改定に先んじて投資を行い、デジタル日誌を電子バッチ記録と統合しています。軍・防衛ユーザーは冗長性とセキュリティ対応のオフラインモードを重視し、堅牢な展開を促しています。安全文化とトレーサビリティにおける産業横断的な共通点が水平型プラットフォームベンダーの機会を生み出し、電子シフト業務管理ソリューション市場への普及を拡大しています。
展開モード別:
クラウドの優位性、ハイブリッドの台頭クラウド展開は2025年の収益の53.95%を占め、電子シフト業務管理ソリューション市場規模において33億9,000万米ドルに相当します。マルチテナントSaaSオファリングは迅速なプロビジョニングと自動アップグレードを可能にし、分散した労働力に対応する企業に支持されています。ベンダーはフィールド技術者向けのモバイルアプリをバンドルすることで、書類作業を削減し、即時のステータス更新を可能にしています。
ハイブリッドモデルは、事業者がオンプレミスでテレメトリを保持しながらクラウド分析を活用するために、CAGR 10.75%で最も急速な成長を遂げています。クラウドセキュリティアライアンスは、こうしたアーキテクチャにおける厳格な機密管理を強調しています。原子力発電所および防衛施設は、回復力とセキュリティのバランスを保ちながら、エアギャップ型のローカルインスタンスとクラウドへの定期的なセキュアレプリケーションを選択しています。
オンプレミスソリューションは、海上ターミナルなどデータ主権規制やレイテンシの制約が支配的な環境では引き続き存在感を示しています。そのためサプライヤーはライセンスのポータビリティを提供し、顧客がコードの書き直しなしに展開モードをまたいでワークロードを移行できるようにしています。この柔軟性により、電子シフト業務管理ソリューションの市場拡大が保守的なセクターへも波及しています。

組織規模別:
大企業の規模感が中小企業の勢いを触発収益が10億米ドルを超える大企業は、複雑な業務と十分な予算を背景に、2025年の支出の62.85%を占めました。HoneywellのConnected Enterpriseユニットは、シフト管理とプロセス制御をバンドルすることで20%成長しました。こうした企業は、アイデンティティ管理統合と高度な分析レイヤーを備えたマルチサイト展開を推進しています。
中小企業は、貢献する割合は小さいものの、電子シフト業務管理ソリューション市場においてCAGR 11.25%で最も活発な成長を示しています。SaaSサブスクリプションと事前設定済みテンプレートが導入の障壁を下げています。ベンダーは、業務マネージャーがIT部門の介入なしにフォームをカスタマイズできるよう、ノーコードワークフローエディターを強調しています。この民主化により、高度なスケジューリングが普及し、プラグインや専門コンテンツパックからなるベンダーエコシステムが育まれています。
サポートパートナーは中小企業需要を取り込み、マネージド実装サービスを提供して、業界標準に沿った設定を実現しています。成功事例が蓄積されるにつれ、同業からの影響が普及を加速させ、電子シフト業務管理ソリューション市場をさらに拡大させています。
地域分析
北米電子シフト業務管理ソリューション市場
北米は2025年に電子シフト業務管理ソリューション市場規模から2.28 ビリオン 米ドルを創出し、36.25%のシェアを維持しました。これはOSHA、FDA、FERCの厳格な規制要件に支えられています。米国の製油所はデジタルログブックを分散制御システムに統合し、カナダの電力会社はAI支援による乗務員派遣で停電管理を近代化しています。Honeywell International Inc.が2026年までに3つの事業体に分割する計画は、より高い顧客親密性を目指した地域特化戦略を示しています。
アジア太平洋電子シフト業務管理ソリューション市場
アジア太平洋地域は11.05%のCAGRで最も急峻な成長を示し、2031年までに電子シフト業務管理ソリューション市場に1.56 ビリオン 米ドルを加えます。中国の工場はクラウスケジューリングを採用しており、意思決定者の92%がすでにワークロードをクラウド上でホストしています。インドの化学品セクターはハイブリッドモデルを導入して帯域幅の課題を克服し、日本企業はソサエティ5.0の目標に沿った実装を進めています。しかしながら、IBM Corporationは地域企業の71%がデジタルプロジェクトを価値に転換することに苦労していると指摘しており、インテグレーターへの需要を高めています。
欧州・中東・アフリカおよび南米電子シフト業務管理ソリューション市場
欧州はドイツのインダストリー4.0ロードマップおよび英国の製薬近代化に牽引され、安定した成長を続けています。EU GMP附属書1のコンプライアンス期限が無菌工場におけるデジタルログブックの展開を加速しています。フランスの原子力発電所群は堅牢なオンプレミスアーキテクチャを追求し、イタリアのメーカーはMESスイート内にシフトダッシュボードを組み込んでいます。南米および中東・アフリカでは、鉱業および石油化学業界が制御室をアップグレードするにつれて新興の勢いが見られ、電子シフト業務管理ソリューション市場のフットプリントが新たなフロンティアへと拡大しています。

規制環境
電子シフト運用管理の導入は、OTとITの両領域にわたって電子記録、アクセス、変更管理をより厳格に統制することを求める安全性、品質、産業サイバーセキュリティ上の義務によって形作られている。米国では、規制対象の事業者がデジタルログブックとシフト引継ぎ記録を、OSHA主導の安全文書化やFDAの文書化要件を含む業界規則に整合させており、一方で重要インフラ環境では産業セキュリティ強化のためにIEC 62443を基準とする管理策の採用が増えている。
欧州では、AI対応の安全機能とデジタルツイン対応の運用に関するコンプライアンス圧力が強まっている。EU機械規則(EU)2023/1230は、AIを使用する安全関連機能の適合性評価の基準を高め、ソリューションプロバイダーにEN ISO 12100やEN ISO 13849-1:2023などの規格に沿ったリスク管理策の文書化を求めている。2026年7月、欧州委員会は規則(EU)2026/1189を発表し、2026年8月1日以降にEU市場に投入される産業用デジタルツインプラットフォームに対し、サイバーセキュリティと相互運用性を重視するCE適合性要件を課すこととした。これにより、監査対応可能なシフト記録とセキュリティ・バイ・デザインのアーキテクチャに対する需要が高まっている。
バリューチェーン分析
バリューチェーンは、ナラティブログ、オペレーターラウンド、スケジューリング、追跡といったeSOMSの中核機能をパッケージ化する産業ソフトウェアベンダーおよびオートメーション・プラットフォームプロバイダーから始まる。次に、SaaS、ハイブリッド、オンプレミス提供を支えるクラウドインフラ、ID管理、セキュリティツールへと広がる。提供物は、より広範な運用または資産プラットフォーム内のモジュールとして販売されることが多く、これによりベンダーは分析、ワークフロー設定、レポーティングといった隣接ニーズを収益化できる。
システムインテグレーターと専門的な導入パートナーは、要件マッピング、ワークフロー設計、OT/IT統合において通常中心的な役割を担う。彼らはeSOMSをヒストリアン、CMMS/EAM/APM、コントロールルームのデータソースに接続し、自動取得を実現して単一の運用記録を構築する。石油・ガス、電力・水道等ユーティリティ、化学、医薬品、鉱業、個別製造業などの現場運用者が主要な採用者としてこの連鎖を完結させ、検証、トレーニング、サイバーセキュリティ強化、継続的改善に対するロングテールのサービス需要を一般的に生み出す。工場間の標準化には、企業技術チームと現場レベルの運用関係者との連携がしばしば必要となるためである。
競合環境
競争は穏やかな水準にとどまっており、単一のベンダーが収益シェアの15%を超えることはありません。産業用オートメーションのリーダーであるHoneywell、Siemens、ABB、Schneider Electricは、シフト管理をより広範な制御ポートフォリオに組み込み、導入済みのセンサーおよびヒストリアンを活用してスイッチングコストの高いエコシステムを構築しています。プラットフォームの幅広さ、グローバルサービスチーム、およびサイバーセキュリティ認証が、これらの既存ベンダーを差別化しています。
Shiftboard、UKG、ARCOS、WorkForce Softwareなどの専門企業は、モバイルファーストのインターフェースと業界別テンプレートで特定の課題に対応しています。Shiftboardのエネルギー版は嵐への対応における呼び出し自動化を備えており、ARCOSはユーティリティ向けの停電分析を統合しています。こうした特化型オファリングは大手ベンダーによる買収やパートナーシップを促しており、Honeywellによる22億米ドルでのSundyne買収はドメイン専門知識への旺盛な需要を示しています。[4]Honeywell、「Honeywellが第1四半期決算を発表;2025年ガイダンスを更新」、honeywell.com
クラウドハイパースケーラーおよびERPベンダーも電子シフト業務管理ソリューション市場に参入し、エンタープライズスイートにスケジューリングを組み込んでいます。SAPのJemenaにおけるマルチリソーススケジューリング展開はこのトレンドを示しています。Microsoftは会話型AI特許に投資し、シフトワークフローにコパイロットを導入することで、イノベーションへの圧力を高めています。スタートアップは、AI予測とローコードカスタマイズを活用してパイロットプロジェクトを獲得し、レガシーオペレーショナルテクノロジーネットワークと共存するハイブリッド展開を標的にしています。
ベンダーのロードマップは三つの優先事項に収束しています。すなわち、予測的な労働力需要、サイバーレジリエントなアーキテクチャ、およびESG報告です。これらの領域における特許出願が増加しており、オープンAPIエコシステムがパートナー開発者を引き付けています。顧客が変革マネジメント支援を求める中、サービス収益が拡大し、電子シフト業務管理ソリューション市場内でサプライヤーのマージンを安定させる継続的収益をもたらしています。
電子シフト業務管理ソリューション産業のリーダー企業
ABB Ltd.
Hexagon AB(HxGN Shift Operations)
Honeywell International Inc.
Siemens AG
Schneider Electric SE
- 注:主要企業の掲載順は順位を示すものではありません。
電子シフト業務管理ソリューション市場
- ABB Ltd.
- Hexagon AB (HxGN Shift Operations)
- Honeywell International Inc.
- Siemens AG (Siemens Xcelerator)
- Schneider Electric SE
- Emerson Electric Co.
- General Electric Co. (GE Digital)
- IBM Corporation
- AVEVA Group plc
- Aspen Technology Inc.
- Yokogawa Electric Corporation
- PTC Inc.
- Dassault Systèmes SE
- Oracle Corporation
- SAP SE
- ServiceNow Inc.
- UKG Inc. (Kronos)
- WorkForce Software LLC
- Fluke Reliability (eMaint)
- Rockwell Automation Inc.
- NICE Ltd. (CXone Workforce Engagement)
- Infor Inc.
- Aptean Industrial Manufacturing ERP
- Conmitto Inc.
- Trinoor LLC
- Globorise Technologies LLC

市場機会と将来展望
重要なホワイトスペースは、運用記録を分断せずにハイブリッドアーキテクチャで展開できる、コンプライアンス対応かつサイバー耐性を備えたシフト運用にある。産業界の購買者は、IEC 62443を含むOTサイバーセキュリティ要件に対応する相互運用性とセキュリティ管理策をますます求めており、欧州では2026年7月に発表された規則(EU)2026/1189が新たなコンプライアンスの拠点を追加し、産業用デジタルツインプラットフォームをサイバーセキュリティと相互運用性を重視するCE適合性要件に結び付けている。ログブック、許可証、シフト引継ぎ全体にわたって強固なID管理、役割に基づく承認、改ざん検知可能な監査証跡をサポートするベンダーは、こうしたコンプライアニスへの需要を、スケジューリングを超えたより広範な運用ガバナンスへと転換できる。
プラットフォームの統合はまた、単体ツールとして運用するのではなく、シフト引継ぎ、点検ラウンド、資産健全性、分析を統合するサプライヤーに機会を生み出している。Hexagonは、j5 Operations Managementの点検データをHxGN APM(2026年4月)に統合することでこの方向性を示しており、オペレーターの観察からメンテナンスの意思決定への継続性を支えている。同時に、デジタル製造変革の取り組みとして記録される、より広範な運用変革プログラムを実施している製造業者は、運用、品質、メンテナンス、ITにわたる構成可能なワークフローと部門横断的な導入への需要を生み出しており、これはヒストリアン、APM/EAM、クラウド分析スタックとの統合パターンに優れたソリューションに有利に働く。
Recent Industry Developments in 電子シフト業務管理ソリューション市場
- 2026年4月:Hexagon ABは、j5 Operations Management SolutionのオペレーターによるインスペクションデータをHxGN APMに統合し、予知保全と資産健全性を改善。この統合は、OT/ITにわたる資産健全性データの継続性を支え、Hexagonの統合的なシフト運用・資産管理エコシステムを強化する。
- 2026年3月:eschbachは、医薬品および化学製造向けの設備レベルのスケジューリング・調整機能であるShiftconnector Activity Schedulerをリリース。この進展は、高度に規制された業界向けのESOMS内でのスケジューリングの粒度を高め、ベンダー主導によるシフト管理と工場全体のデータプラットフォームのバンドル化を反映している。
- 2024年7月:Hexagon ABは、プロセスデータ統合を備えた産業資産・運用管理向けのクラウドネイティブSaaSソリューションであるHxGN SDx2を発表。ESOMSエコシステムに参入するこのクラウドネイティブプラットフォームは、シフト運用への継続的なプラットフォーム拡大とデータ統合能力の強化を示す。


電子シフト業務管理ソリューション市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおいて、市場は、産業および運用集約型の現場向けにシフト引継ぎ、オペレーターログ、シフトノート、タスク追跡、調整ワークフローをデジタル化する電子シフト運用管理ソリューションから得られる有償ソフトウェアおよび関連ソリューション収益を対象とする。
対象外事項:一般的な人事スケジューリングツール、純粋な勤怠管理製品、およびシフト間の運用引継ぎと記録を直接支援しないサービスは対象外とする。
セグメンテーション概要
- アプリケーション別
- 制限運転条件(LCO)追跡
- 管理・コンプライアンス
- 追跡・制御ダッシュボード
- 要員資格管理・スケジューリング
- 予測シフト分析
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- エネルギー・ユーティリティ
- 自動車・輸送
- 軍・防衛
- 製薬・ライフサイエンス
- 金属・鉱業・素材
- その他のエンドユーザー産業
- 展開モード別
- クラウドベース
- オンプレミス
- ハイブリッド
- 組織規模別
- 大企業
- 中小企業(SME)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- シンガポール
- マレーシア
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦(UAE)
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、測定可能な市場フレームを定義し、シフトベースの運用デジタル化に対する初期需要と採用状況を把握するために使用された。米国労働統計局、米国エネルギー情報局、Eurostat、国際エネルギー機関、国際労働機関などの公開資料を活用し、購買に一般的に影響を与える労働集約度、シフトが多い業種、産業活動の傾向を把握した。
供給側では、企業の開示資料、年次報告書、投資家向け資料、製品ドキュメント、信頼できる報道機関の記事を確認し、これらのベンダーが自社ソリューションをどのように位置付け、市場進出パターンをどのように説明しているかを追跡した。また、企業財務・インテリジェンス、ニュースと財務、特許データベースの有料サブスクリプションも選択的に利用し、収益帰属を複雑にしうる製品の展開状況や企業構造を相互確認した。ここに挙げたデスクソースは例示であり、データ収集、検証、リサーチの明確化のために他の公開資料やデータベースも参照した。
一次インタビューおよび調査
一次調査は、電子シフト運用管理の下で実際に購入されているもの、導入がどのように価格設定されているか(現場単位、ユーザー単位、または企業契約)、そしてパイロット展開後に利用がどのように拡大するかを検証することに重点を置いた。主要な産業地域にわたるソリューション所有者、工場・運用リーダー、機能別マネージャーの組み合わせにヒアリングを行い、採用ペース、更新行動、導入期間に関する仮定を実際の調達経験と照合できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:33% | 経営幹部(CXO):12% | アジア太平洋(APAC):43% |
| ミッド層:53% | 機能・部門リーダー:29% | 欧州・中東・アフリカ(EMEA):32% |
| 中小規模プレーヤー:14% | マネージャー:59% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、産業ソフトウェア支出をシフトベースの運用集約度と24時間365日運用を行う現場の実質的な対象範囲で絞り込むトップダウンの需要プール評価から始まる。市場プールを構築した後、サンプル契約額、拠点当たりの推定シート数、標準的な展開規模に関するチャネルからのフィードバックなど、選択的なボトムアップ検証と相互確認を行う。これは、広範なソフトウェアカテゴリーを出発点とした場合に生じ得る過大計上を修正するのに役立つ。
モデルへの入力には、継続運用を行う施設の割合、紙のログブックを電子ログに置き換えるペース、運用環境におけるクラウドとオンプレミスの選好、モジュール追加に伴う平均契約額の推移、初年度後の更新・拡張行動が含まれる。予測は、産業デジタル化予算、安全上重要な運用におけるコンプライアンス圧力、既存の運用システムとの統合準備状況に関する専門家の見解に支えられたシナリオ分析を用いて構築した。小規模地域でボトムアップの根拠が不足している場合は、産業生産高と拠点数に基づく代理仮定でギャップに対応し、その後インタビューフィードバックを用いて妥当性を確認した。
データ検証と更新サイクル
最終的な数値が説明可能かつ再現可能であるよう、複数のチェックを通じて出力を検証している。モデルは、産業活動の傾向、報告されたソフトウェア収益構成の手掛かり、現実的な現場展開能力といった独立した指標と比較され、承認前に差異を調査する。
また、地域や最終顧客グループ間で整合性チェックを行い、現地の運用状況に対して高すぎると思われる採用率を特定する。重大な不整合が見つかった場合は、回答者に再度連絡を取り、前提を更新した上で、さらなるレビューサイクルを実施する。レポートは毎年更新され、需要、価格設定、導入パターンを変える大きな市場イベントが発生した際には随時中間更新を行う。最終的な提供前の見直しを行い、最新の見解を反映する。
Mordor Intelligenceの電子シフト運用管理ソリューション市場規模と他の公開推定値との比較
電子シフト運用管理ソリューションに関する公開されている市場数値は、異なる調査が異なるソフトウェアカテゴリーを対象としているため、しばしば一致しない。また、サービス、導入形態、最終用途の対象範囲の扱い方もそれぞれ異なる。差異は、価格設定を時間軸でどのように投影するか、製品の変化や大規模な産業支出の変化の後にデータセットがどれだけ速やかに更新されるかによっても生じる。
いくつかの推定値は、主にシフト引継ぎやオペレーターの記録のために購入されるわけではない、隣接する労働力管理ツールやより広範な運用プラットフォームまで対象範囲を拡大している。Mordor Intelligenceの観点では、収益は、ソリューションが電子シフト引継ぎ、シフトログ、関連する運用調整を直接支援する場合にのみ計上され、一般的なスケジューリングと勤怠管理は除外することで、需要プールを工場運用の利用実態に紐づけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.29億米ドル(2025年) | |
| 業界調査機関A | 8.20億米ドル(2023年) | より広範な機能範囲を採用しており、より広範な運用ソフトウェアや関連ワークフローツールを含む可能性がある。また、より早い基準年を適用しているため、新しい価格設定や導入構成の変化を反映していない可能性がある。 |
| リサーチ出版社B | 2.29億米ドル(2024年) | より狭い収益計上アプローチを適用していると見られ、企業契約や複数拠点展開を過小に計上する可能性がある。また、地域によってサービスや統合の扱いが一貫していない可能性がある。 |
これら3つの数値のばらつきの大部分は、対象範囲が隣接する労働力管理・運用ソフトウェアにどこまで及ぶか、また契約額や展開拡大の扱い方によって説明される。計上する収益を文書化されたシフト引継ぎおよびログ記録の利用実態に紐づけ、インタビューから得た契約・拠点レベルの指標と相互確認することで、規模算定は透明性を保ち、再現しやすい状態を維持している。


レポートで回答される主要な質問
電子シフト業務管理ソリューション市場の現在の規模はどれほどですか?
当市場は2026年に68億3,000万米ドル規模となり、2031年には103億3,000万米ドルに達すると予測されています。
どの地域が収益貢献でリードしていますか?
北米は収益の36.25%を占めており、厳格な規制義務付けと成熟したオートメーションエコシステムに支えられています。
どのアプリケーションセグメントが最も急速に成長していますか?
予測シフト分析は、AIベースのロスター最適化により、CAGR 11.05%で成長すると予測されています。
ハイブリッド展開が勢いを増している理由は何ですか?
ハイブリッドモデルはクラウドのスケーラビリティとオンプレミスのセキュリティのバランスを取り、2031年にかけてCAGR 10.75%で拡大しています。
中小企業における迅速な採用を阻む要因は何ですか?
高い導入費用・切り替えコスト、および技術人材の不足が、SaaSの普及にもかかわらず採用を遅らせています。
最も大きな成長機会を持つ産業垂直分野はどこですか?
金属・鉱業・素材分野は、自律的かつ予測的な業務が普及するにつれ、年率10.55%の拡大が見込まれています。
最終更新日:



