
産業用レーザーシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
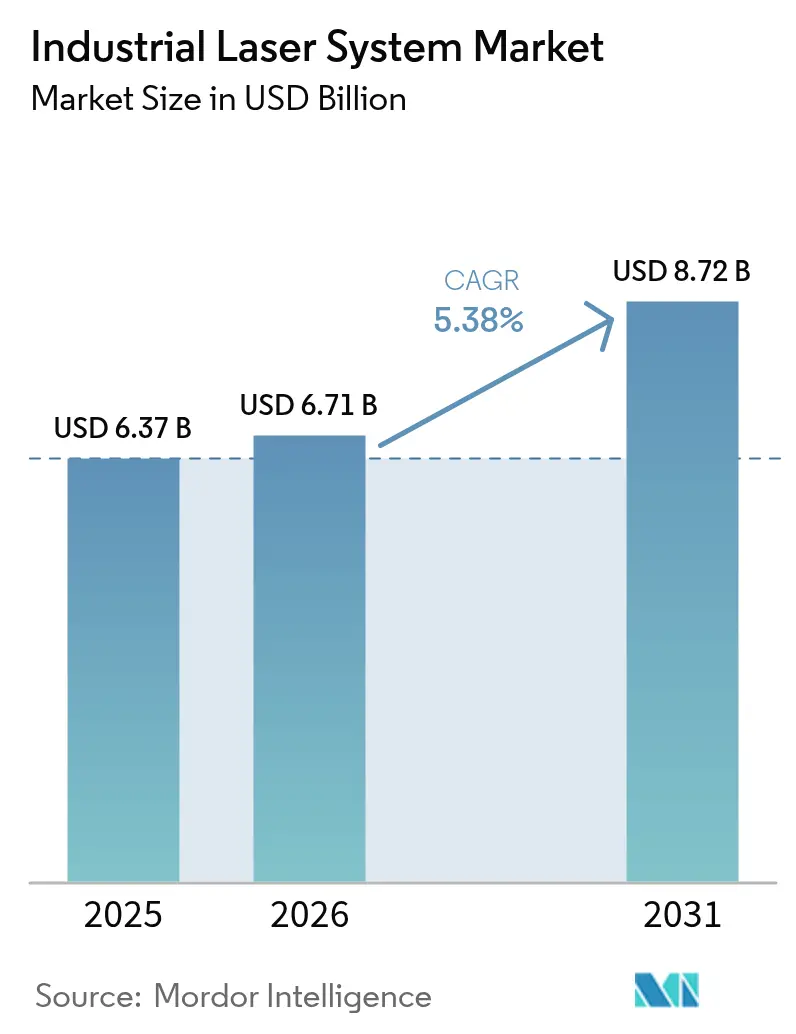
| 市場規模 (2026) | 6.71 十億米ドル |
| 市場規模 (2031) | 8.72 十億米ドル |
| Growth Rate (2026 - 2031) | 5.38 % |
| 最も急速に成長している市場 | アジア |
| 最大市場 | アジア |
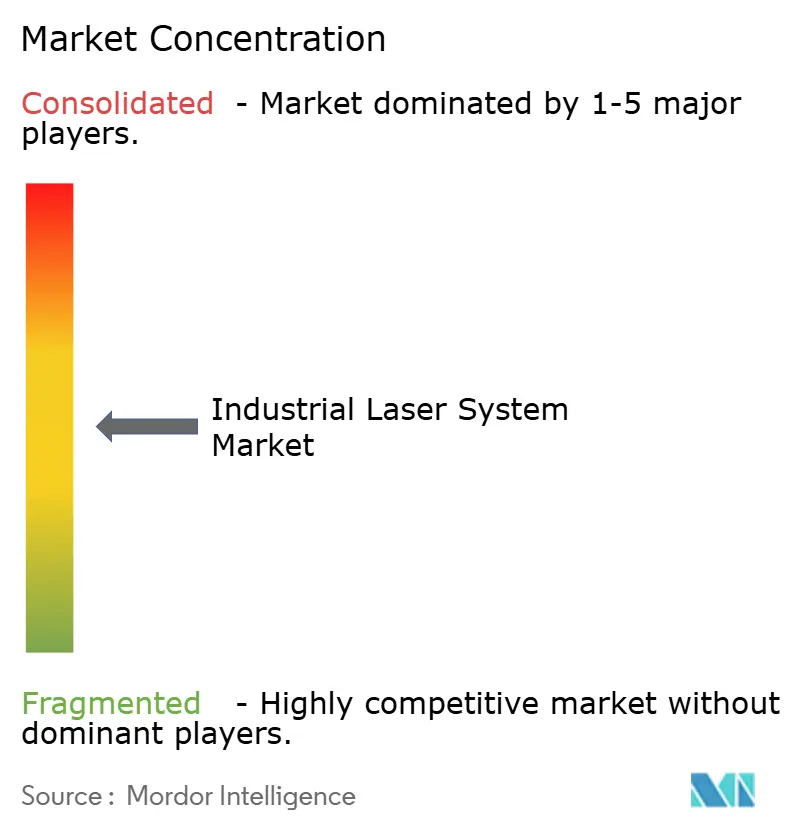
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用レーザーシステム市場分析
産業用レーザーシステムの市場規模は、2025年の63億7,000万米ドルから2026年には67億1,000万米ドルへと拡大し、2026年〜2031年にかけて年平均成長率(CAGR)5.38%で推移し、2031年には87億2,000万米ドルに達すると予測されています。機械加工からレーザー加工ツールへの転換を進めるメーカー、サブミクロンのビアホール加工能力を追加する半導体ファブ、レーザー溶接を標準化するバッテリーギガファクトリーによって需要は維持されています。ファイバー技術は2024年の収益シェア51.9%を背景に引き続き優位を保っているものの、超高速光源が6.4%という最も高いCAGRを記録しています。中出力1〜6kWプラットフォームが48.3%のシェアで支配的地位を占める一方、6kW超のシステムは出力のスケールアップによりサイクルタイムが短縮されることで重工業分野への浸透を進めています。切断用途は依然として産業用レーザーシステム市場の41.2%を占めていますが、積層造形は航空宇宙分野の軽量化プログラムを背景に7.3%のCAGRを記録しています。アジア太平洋地域は半導体およびEV投資により46.1%の収益シェアと6.7%の成長率を維持し、欧州は気候政策を活用して表面テクスチャリング需要の拡大を図っています。
主要レポートのポイント
- レーザータイプ別では、ファイバー光源が2025年の産業用レーザーシステム市場シェアの51.25%を占め、超高速レーザーは2031年までに6.05%のCAGRで成長する見込みです。
- 出力範囲別では、中出力(1〜6kW)ユニットが2025年の産業用レーザーシステム市場規模の47.70%を占め、6kW超のソリューションは5.85%のCAGRで拡大しています。
- 用途別では、切断が2025年収益の40.65%を占め、積層造形は2031年まで6.95%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、自動車が2025年に27.05%のシェアで首位を占め、医療機器は2026年〜2031年にかけて6.55%のCAGRで加速する見込みです。
- 地域別では、アジア太平洋地域が2025年収益の45.70%を占め、2031年まで6.35%のCAGRで推移しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車製造における機械加工からレーザーを用いた金属切断への急速な移行 | +1.5% | ドイツ、中国、日本に集中したグローバル規模 | 中期(2〜4年) |
| 5G/AIチップ製造の急増によるサブミクロンビアホール加工レーザーの需要拡大 | +0.8% | アジア太平洋地域が中核、北米へ波及 | 短期(2年以内) |
| e-モビリティ用ギガファクトリーにおけるバッテリーパック溶接ニーズ(欧州主導) | +0.7% | 欧州・中国、北米へも拡大中 | 中期(2〜4年) |
| OLED・マイクロLED加工向け超高速レーザーの採用拡大(アジア) | +0.6% | アジア太平洋地域が中核、特に韓国・中国・日本 | 短期(2年以内) |
| 航空宇宙分野の軽量化に向けたレーザーを用いた積層造形(米国中心) | +0.5% | 北米・欧州 | 長期(4年以上) |
| EUの「フィット・フォー55」が省エネタービン向けレーザー表面テクスチャリングを推進 | +0.4% | 欧州、技術移転による世界市場への展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車製造における機械加工からレーザーを用いた金属切断への急速な移行
自動車メーカーはシャシーおよびバッテリーエンクロージャーのサイクル短縮、エッジ品質の向上、スクラップの最小化を目的にファイバーレーザーラインを標準化しています。ドイツの工場では、プラズマ切断機を6kWのファイバーユニットに置き換えた場合、加工時間が40%短縮されると報告されています。アジアのEVメーカーも複数キロワットの設備を導入し、軽量化に有利なアルミ・スチールハイブリッド設計を採用しながら車両生産台数の増加に対応しています。同じ動向は欧州の2035年内燃機関廃止に向けて準備を進めるサプライヤーにも及んでおり、産業用レーザーシステム市場全体での長期的な需要を確固たるものにしています。[1]TRUMPF SE + Co. KG、「TRUMPFアニュアルレポート2024」、trumpf.com
5G/AIチップ製造の急増によるサブミクロンビアホール加工レーザーの需要拡大
3nmおよび2nmの先端ノードでは、多層基板における信号完全性を維持するためにフェムト秒ドリリングが必要とされています。台湾、韓国、および米国では、100フェムト秒パルスにより熱影響域を回避する高精度プラットフォームの導入が進んでいます。光学部品メーカーが生産能力の拡大に苦慮しているため、納入リードタイムは1年を超える状況となっていますが、チップファウンドリーはマルチツール契約の締結を続けており、産業用レーザーシステム市場の拡大が続いています。
e-モビリティ用ギガファクトリーにおけるバッテリーパック溶接ニーズ(欧州主導)
欧州のセルメーカーはアルミニウムと銅の接合という課題に直面しており、これはナノ秒ファイバー溶接によってのみ脆い金属間化合物の生成なしに解決できます。現在、システムにはAI駆動のビジョンモジュールが統合されており、マイクロクラックをリアルタイムで検出して不良率を50ppm以下に維持しています。中国および米国のギガファクトリーも生産を現地化するにあたり同様の仕様を採用しており、産業用レーザーシステム市場を支える溶接基準がグローバルに標準化されつつあります。
OLED・マイクロLED加工向け超高速レーザーの採用拡大(アジア)
ディスプレイメーカーは有機層を炭化させることなくフレキシブル基板を切断しマイクロLEDチャンネルを穿孔するために、100フェムト秒未満のパルスを必要としています。韓国の主要企業はフォルダブルスクリーン向けにミクロンスケールの精度を実現するデュアルビームフェムト秒ツールを導入しており、中国の同業他社はプレミアムスマートフォン供給のための設備投資を加速させています。これらの投資は、透明ダッシュボードやヘッドアップディスプレイなどの新たなフォームファクター機会へと産業用レーザーシステム市場を押し広げています。[2]BOE Technology Group、「BOEアニュアルレポート2024」、boe.com
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 6kW超の資本集約型システムが中小規模の機械加工業者への浸透を制限 | -0.9% | 新興市場に特に影響するグローバル規模 | 中期(2〜4年) |
| 改修ラインに対するIEC/EN 60825-1安全再認証コストの厳格化 | -0.6% | 欧州・北米、アジアへも波及 | 短期(2年以内) |
| 次世代バッテリー箔における熱影響域(HAZ)マイクロクラッキング | -0.4% | バッテリー製造拠点に集中したグローバル規模 | 中期(2〜4年) |
| 中国からの希土類元素(イッテルビウム、ネオジム)サプライチェーンの不安定性によるレーザー部品表(BOM)コストの上昇 | -0.3% | 西側メーカーに特に影響するグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
6kW超の資本集約型システムが中小規模の機械加工業者への浸透を制限
高出力ユニットの価格は現在50万米ドル以上に上り、冷却チラー、三相配線、クラス1エンクロージャーなどのインフラコストによりその総額は倍増する可能性があります。東南アジア、ラテンアメリカ、東欧の中小規模製造業者は為替変動やリース手段の乏しさに直面しており、OEMが厚板切断を求める中でも採用が遅れています。その結果、産業用レーザーシステム市場の一部は、明確な生産性向上が見込まれるにもかかわらず十分に開拓されていない状況が続いています。
改修ラインに対するIEC/EN 60825-1安全再認証コストの厳格化
外部監査、防護装置の改修、オペレーター研修を含めると、旧式ラインの再認証費用は20万米ドルに達する場合があります。この負担は依然として旧式の機械設備を使用している中小企業(SME)にとって最も大きく、多くがアップグレードを先送りしており、産業用レーザーシステム市場の短期的な拡大を抑制するコンプライアンス上のボトルネックが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レーザータイプ別:
ファイバーの主導、超高速の勢いファイバー光源は2025年の収益の51.25%を占めており、その堅牢な設計、高いウォールプラグ効率、およびモーションプラットフォームとの容易な統合性を反映しています。その優位性は、時間単位の稼働率に依存する自動車分野および半導体ファブにおいて顕著に見られます。ファイバーシステムの産業用レーザーシステム市場規模は、イッテルビウムダイオードの継続的なコスト低下に支えられ、5.25%のCAGRで拡大すると予測されています。超高速レーザーはベースが小さいながらも、200フェムト秒未満のパルス幅を採用する電子機器、医療、ディスプレイ分野の顧客に牽引され、6.05%のCAGRを加算しています。冷却技術の革新とOPCPA(光パラメトリックチャープパルス増幅)ポンピングアーキテクチャが平均出力を引き上げ、かつては連続波ツールが有利であった量産スループットを実現しています。
固体レーザーおよびディスクレーザーアーキテクチャは、特殊合金や厚銅の切断に適した特定波長のニッチ用途に対応しており、CO₂ユニットは金属における効率の低さから厚いアクリルや木材加工用途に後退しています。ダイレクトダイオードアレイは、ビーム品質の許容範囲が広く電気効率50%により運用コストが抑えられるクラッディング、硬化、ポリマー溶接の用途に対応しています。エキシマーシステムは半導体リソグラフィーおよびカテーテル穴あけ加工に引き続き使用されており、量子カスケードレーザー設計はR&D段階にあるものの、将来的には中赤外線アブレーション市場を開拓する可能性があります。これらのダイナミクスが全体として産業用レーザーシステム市場内の技術的多様性を高い水準に維持しています。

注記: 各セグメントの個別シェアはレポート購入時に入手可能


出力範囲別:
中出力の基盤、高出力の加速1〜6kWのシステムが2025年収益のほぼ半分を占めたのは、資本コストと薄板金属加工速度のバランスが取れているためです。自動車サブコントラクターは、2mm鋼を30m/分で加工しながら手頃な価格を維持できる4kW切断機を好んで採用しています。産業用レーザーシステム市場のこの出力帯のシェアは、高出力ユニットが地位を確立する中でも安定を維持すると予測されています。6kW超のプラットフォームは、100mm厚の鋼を一回の工程で加工する必要がある造船所、橋梁ヤード、重機メーカーに支えられ、5.85%のCAGRで成長しています。早期採用企業は2年以内により高い設備投資コストを補う労働コスト削減効果を報告しています。
1kW未満の帯域では、ナノ秒レーザーおよび連続波ツールが熱制御が速度より優先されるプリント基板、センサーハウジング、ステントの加工に対応しています。OEMはこれらの低出力ヘッドをガルバノメータースキャナーと組み合わせ、10µmの位置精度を維持しながら500mm/sの彫刻を実現しています。これらの出力帯が組み合わさることで、あらゆる材料厚さと生産性目標に対応するレーザーが揃い、産業用レーザーシステム市場全体にわたる広範な出力範囲のスペクトルが維持されています。
用途別:
切断のコア、積層造形の急伸切断は2025年においても収益の40.65%を獲得して支配的地位を維持しました。これは薄板金属部品の数量が世界の製造業における他のあらゆる加工を大幅に上回るためです。EVバッテリートレイから航空機ブラケットに至るまでその汎用性は高く、産業用レーザーシステム市場の基盤となり続けています。一方、積層造形、特にレーザー粉末床溶融結合(LPBF)および指向性エネルギー堆積(DED)は、航空宇宙の主要メーカーや整形外科企業が形状の自由度を求める中で6.95%のCAGRを記録しています。
溶接、ろう付け、はんだ付けはギガファクトリーの生産量が10年間で3倍に増加するにつれて着実に進展しており、リアルタイムの溶接部モニタリングモジュールがゼロ欠陥目標を推進しています。マーキングおよび彫刻はEU MDR(EU医療機器規則)などのトレーサビリティ義務のもとで活況を呈し、穴あけおよびマイクロ加工は半導体および医療用カテーテル分野での需要を確保しています。表面処理(硬化およびテクスチャリングを含む)はタービンおよび金型工具の寿命延長ニーズに応えており、産業用レーザーシステム市場の包括的な成長機会を形成しています。

注記: 各セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車のスケール、医療の精密性自動車顧客は2025年出荷量の27.05%を調達しており、プラットフォームの電動化と欧州だけで年間150GWhに向けた電池容量の増大が牽引しています。溶接品質がバッテリーの安全性に直結するため、レーザーはタブ、パック、エンクロージャーのすべての工程で不可欠となっています。一方、医療機器メーカーはニチノールステントの切断、ポリマーガイドワイヤーのアブレーション、骨結合のためのインプラント表面テクスチャリングを目的に、6.55%のCAGRで超高速レーザーおよびUVレーザーを採用しています。これらの多様なニーズは産業用レーザーシステム市場の汎用性を示しています。
電子機器ファブは高密度インターコネクト向けにフェムト秒ドリリングを活用し、航空宇宙の主要メーカーはタービンブレード向けにニッケル超合金を層ごとに溶融結合し、エネルギー企業はエポキシ離型性向上のために風力タービン金型をレーザークリーニングしています。重機メーカーは15kWのヘッドを使用してクローラーフレームを切断し、ジュエリーアトリエは複雑な20µmのモチーフを彫刻しています。各セクターが異なるレーザー仕様を必要とすることで、産業間の健全な需要の多様性が維持されています。
地域分析
アジア太平洋地域 産業用レーザーシステム市場
アジア太平洋地域は2025年の収益の45.70%を占め、2031年までに6.35%のCAGRで推移すると予測されている。中国の「中国製造2025」政策は、半導体メガファブ、EV生産ライン、および太陽光発電プラントへの資金を供給しており、これらは切断および溶接に高輝度ファイバーシステムを採用している。韓国および日本のディスプレイメーカーは、OLEDおよびマイクロLEDプロジェクトを推進するためにフェムト秒プラットフォームを発注している。東南アジアの受託製造業者は、政府の輸入関税優遇措置の支援を受け、家電製品シャーシ向けに1〜3 kWの切断機を採用している。現地のサービスネットワーク、豊富なエンジニアリング人材、および広範なサプライチェーンが資本効率を高く維持し、産業用レーザーシステム市場におけるリーダーシップを強化している。
ヨーロッパ 産業用レーザーシステム市場
ヨーロッパは、ドイツ、イタリア、スウェーデンを中心とした強力な導入勢いを背景に続いている。自動車1台あたりのレーザー搭載量は、プレミアムブランドがアルミニウム製ボディ・イン・ホワイトおよびバッテリーエンクロージャーへの移行を進めるにつれて増加している。EUの「Fit-for-55」規制は、タービンブレードのテクスチャリングおよび水素対応パイプライン溶接を要求しており、いずれも高出力レーザーに有利である。スウェーデンおよびフランスにおけるバッテリーギガファクトリーの建設では、インラインX線検査と連動したレーザー溶接ラインが採用されており、トゥールーズおよびハンブルクの航空宇宙ハブでは構造ブラケット向けのレーザー粉末床溶融結合への投資が進んでいる。全体として、政策、持続可能性目標、およびエンジニアリングの伝統が組み合わさり、ヨーロッパは産業用レーザーシステム市場において中心的な位置を維持している。
北米、ラテンアメリカおよび中東・アフリカ 産業用レーザーシステム市場
北米は、防衛、航空宇宙、および国内半導体の国内回帰努力に牽引され、着実な拡大を示している。CHIPSおよび科学法は、ビアホール穿孔ツールへの資本インセンティブを解放しており、米国国防総省はメガット級ファイバーレーザーのデモンストレーターに資金を提供している。メキシコのティア1自動車サプライヤーは、OEMのトレーサビリティ基準を満たすために4 kWユニットへの移行を進めており、カナダの鉱山機械メーカーは焼入れ・焼戻し鋼板の加工に20 kW機を導入している。ラテンアメリカおよび中東・アフリカは新興の機会として残っており、ブラジルの農業機械、サウジアラビアの海水淡水化プラント、および南アフリカの鉄道車両工場が中出力レーザーを試験導入しているが、資金調達のギャップおよびフィールドサービスの限界により普及率は低い水準にとどまっている。それにもかかわらず、より広範な産業用レーザーシステム市場全体において成長ポテンシャルが認識されている。


規制環境
産業用レーザーシステムは、製品安全基準および職場暴露規則の対象となる。2026年、IECは更新版のレーザー安全性関連刊行物を発行した。これには、危険分類および測定方法を改訂したIEC 60825-1:2026、および分類に用いる放射計測に関する最新の指針を示したIEC TS 60825-13:2026が含まれ、これは世界的に製品を販売するOEMメーカーの再分類および文書更新を支援するものである。
欧州連合では、指令2006/25/ECが引き続き、人工光放射に曝露される労働者に対する強制的な暴露限界値を定めており、切断、溶接、微細加工ラインにおける筐体、インターロック、トレーニングなどの安全対策に影響を及ぼしている。米国では、産業用レーザー製品のコンプライアンスは、FDAの放射線放出製品要件である21 CFR 1040.10および21 CFR 1040.11(2026年5月時点のeCFR更新状況に反映)に準拠しており、市場に出荷されるレーザー製品のラベリング、報告、性能要件を規定している。
バリューチェーン分析
産業用レーザーシステムのバリューチェーンは、上流の光学・電子部品(ポンプダイオード、利得媒質、光学系、スキャンヘッド、モーションステージ、制御装置、安全筐体)から、レーザー源とビームデリバリー、オートメーション、安全機能を組み合わせる中流のシステムインテグレーションへと続く。下流の販売チャネルは、エンドユーザー向けの設置、アプリケーションエンジニアリング、ライフサイクルサービスを支援する。半導体・電子機器などの高精度分野では、工具メーカーがレーザープラットフォームと計測、検査、工場自動化を組み合わせる動きが増えており、歩留まりおよびトレーサビリティ要件を満たすことで、ファブおよびOSATにとっての切替コストが上昇している。
最近の動きは、サプライヤーが提携、知的財産保護、チャネル拡大を通じて能力とカバレッジを拡大している様子を示している。2025年、LPKFはOnto Innovationと提携し、レーザー誘起深掘りエッチング(LIDE)とガラス基板処理向け高度検査を連携させ、EUおよび韓国でLIDE特許を保護し、貫通ガラスビア工程における重要工程の管理を強化した。同じく2025年には、Laser Photonics CorporationがBeamer Laser Marking Systemsの資産を取得し、より広範な流通・サービスネットワークを通じて北米での事業展開を拡大した。一方、半導体資本設備の顧客に関連した複数システム受注は、統合システムが提供する価値において、現地サポート、アプリケーション調整、認定支援が果たす役割を示している。
競合状況
市場は中程度の集中度を維持しています。TRUMPF、IPG Photonics、Coherent Corp.は独自の光源、統合モーション制御、グローバルなサービス拠点を通じて上位ポジションを保持しています。各社は収益の8〜10%を研究開発(R&D)に充当し、ビーム変調およびAIプロセスモニタリングの分野で年間数百件の特許を出願しています。IPGのデュアルビーム技術はコア/リングのエネルギー分布を最適化し、積層造形の構築速度を向上させています。TRUMPFはコントローラーにSiMa.ai推論チップを組み込み、パラメータをリアルタイムで調整しており、早期採用企業はスクラップの25%削減を報告しています。Coherentはエキシマー出力をスケールアップしてEUVリソグラフィー需要に対応し、半導体バリューチェーンにおけるプレゼンスを強化しています。
Han's Laser、HGTech、Maxphotonicsが低コストプラットフォームを欧州および米国に輸出し、現地サービス契約をバンドルすることで競争が激化しています。nLIGHTなどのニッチ企業は偏波保持ファイバーチェーンを提供し、これらを組み合わせて300kW超のコヒーレントビームを実現することで米国防衛省(DoD)の契約を獲得しています。買収活動も加速しており、IPGはcleanLASERを買収して産業用クリーニングシステムをカタログに追加し、Coherentはエキシマー事業の拡大に向けてコア外のフォトニクス部門をスピンオフしました。クラウドダッシュボードが複数拠点のフリートにわたってOEE(設備総合効率)をベンチマークするソフトウェアエコシステムが次の競争の場として浮上しています。これらの動向が総体として産業用レーザーシステム市場のアドレッサブル市場を拡大させ、新規参入者へのハードルを引き上げています。
Tier-2サプライヤーは垂直特化によって差別化を図っています。Bystronicはターンキーソリューションを求める機械加工業者をターゲットに薄板取扱い自動化を統合しており、Prima Industrieは柔軟な製造向けのハイブリッドレーザーパンチングセンターに注力しています。II-VI、Lumentum、Jenoptikなどのコンポーネントメーカーはポンプダイオード、レンズ、ビームシェーパーを優先しており、サプライチェーンの強靭性を強化する相互依存関係を構築しています。中国との競争が激化するなかでも、西側の既存プレイヤーは輸出規制体制と生涯性能保証により超高速レーザーおよび防衛グレードシステムにおける優位性を維持しています。市場集中度は安定を保ちつつも、オープンソースの制御スタックを活用する機動力のある挑戦者の余地を残しています。
産業用レーザーシステム業界のリーダー企業
TRUMPF GmbH + Co KG
IPG Photonics Corporation
Newport Corporation (MKS Instruments)
Jenoptik AG
Coherent Corp.
- *免責事項:主要選手の並び順不同
産業用レーザーシステム市場
- TRUMPF GmbH + Co. KG
- Coherent Corp.
- IPG Photonics Corporation
- Han's Laser Technology Industry Group Co., Ltd.
- Jenoptik AG
- nLIGHT, Inc.
- II-VI Incorporated
- Newport Corporation (MKS Instruments)
- Lumentum Holdings Inc.
- Fanuc Corporation
- Prima Industrie S.p.A.
- Bystronic Laser AG
- Amada Co., Ltd.
- Miyachi Unitek (Amada Weld Tech)
- Rofin-Sinar Technologies
- GWEIKE Laser
- Trotec Laser GmbH
- Epilog Laser
- ACSYS Lasertechnik GmbH
- Alpha Laser GmbH
- Lasea S.A.
- LaserStar Technologies Corp.

市場機会と将来展望
マイクロエレクトロニクスと先進パッケージングは、熱損傷を低減しつつガラス基板や微細ビア形成などの新材料・新構造を実現する超高速・精密レーザープラットフォームにホワイトスペースを生み出している。LPKFの2025年のLIDEとOnto Innovationによる検査の統合作業は、レーザー工程が計測と併せて認定される工具連携への流れと合致しており、単体の光源ではなく工程対応パッケージを供給できるレーザーOEMメーカーに機会を開いている。
同時に、リン化インジウム(InP)フォトニクスおよび光インフラにおける製造拡大は、産業用レーザーアーキテクチャや近接する大量生産レーザー活用型製造に供給される半導体レーザーデバイスおよび関連フォトニクスエコシステムの上流供給を支えている。2026年6月、Coherentは、CHIPS法に基づく5,000万米ドルの意向書、およびNVIDIAとの提携によりAI光インフラ向けInPウェーハ生産を拡大するため、テキサス州シャーマンで拡張施設の建設を開始した。一方、Lumentumは2026年3月、ノースカロライナ州グリーンズボロで先進InPベース光デバイス向けの大規模製造施設計画を発表した。供給側の連携はアジアでも見られ、Largan Precisionによる2026年6月の光学部品容量関連の受注においてHan's Laserが名指しされたことが開示された事例など、レーザー活用型製造の広範な既設ベースおよびサービスエコシステムを支えている。
Recent Industry Developments in 産業用レーザーシステム市場
- 2026年7月:TRUMPFは、Mate Precision Technologiesとの戦略的提携を発表し、板金加工業者向けの工具ポートフォリオを拡大した。この提携により、TRUMPFはレーザー切断・成形工程を中心としたより完成度の高い、すぐに使えるソリューションを提供する能力を強化し、即戦力の生産性を重視するジョブショップでの導入を支援する。
- 2025年6月:IPG Photonicsは、設置面積を削減するために設計された新しいラック統合型(RI)プラットフォーム上の高出力ファイバーレーザーを発表した。このアーキテクチャの変更により、スペースに制約のある工場での導入性が向上し、施設要件を比例的に増加させることなく、より高い出力レベルへの拡張が可能になる。
- 2024年6月:IPG Photonicsは、積層造形用途を対象とした先進デュアルビームファイバーレーザーを発売した。溶融プール内のエネルギー分布制御を改善することで、この製品は航空宇宙および産業用金属積層造形ユーザーのビルドレート向上と工程安定性を支援する。


産業用レーザーシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、製造業における材料加工に使用される産業用レーザーシステムからの収益を対象とする。対象範囲では、レーザー源は光学系、モーション制御、安全機能を含むシステムの一部として販売され、切断、溶接、穴あけ、マーキングに使用される。
対象範囲外:医療用治療レーザー、科学研究用ベンチシステム、および民生用印刷装置は、本市場規模から除外される。
セグメンテーション概要
- レーザータイプ別
- ファイバーレーザー
- 固体レーザー
- Nd:YAGレーザー
- ディスクレーザー
- CO2レーザー
- エキシマーレーザー
- ダイレクトダイオードレーザー
- その他のレーザー(超高速レーザー、QCWレーザー、QCLレーザー)
- 出力範囲別
- 低出力(1kW未満)
- 中出力(1〜6kW)
- 高出力(6kW超)
- 用途別
- 切断
- 2次元切断
- 3次元切断
- 溶接およびろう付け
- マーキングおよび彫刻
- 穴あけおよびマイクロ加工
- 表面処理(クラッディング、硬化、テクスチャリング)
- 積層造形
- 切断
- エンドユーザー産業別
- 自動車
- 半導体・電子機器
- 航空宇宙・防衛
- 医療機器
- エネルギー(バッテリー、太陽光)
- 重機・工具
- ジュエリーおよびアルチザン(職人向け)
- その他(包装、一般製造)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- 南米その他
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの初期構造を構築し、地域間で定義を一貫させるために使用された。国連貿易統計(UN Comtrade)、世界銀行およびOECDの工業生産系列、生産指数や資本財動向を公表する各国統計局を含む、レーザー機器需要に関連する公的な製造業・貿易指標を確認した。また、ISO刊行物や査読済みフォトニクス・製造業ジャーナルなどの規格・技術採用に関する情報も活用し、どの用途がどこで拡大しているかを確認する助けとした。
活動を収益に変換するため、レーザー機器・部品メーカーの年次報告書、投資家向け説明資料、プレスリリースからの供給側の背景情報を追加し、フォトニクス活動を追跡する業界団体のウェブサイトも活用した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務、特許データベースの有料サブスクリプションを利用し、平均販売価格に影響を与える可能性のある製品ロードマップと技術シフトのタイミングを検証した。これらのデスクソースは網羅的なものではなく、分析中のデータ収集、相互確認、明確化のために追加の公的・有料参照資料を使用した。
一次インタビューおよび調査
一次調査は、システム収益のどの部分が一貫して計上されるかを確認することに重点を置いた。具体的には、レーザー源に加え、統合された光学系、モーション、筐体を含むかどうか、対してサービスまたはアップグレードとして扱う方が適切な項目は何かを確認した。自動車、電子機器、一般産業、金属加工の各分野にわたるレーザーシステムサプライヤー、部品エコシステム参加者、インテグレーター、エンドユーザーの混合グループにインタビューを行った。フォローアップコールは、地域全体の価格設定、利用率、更新サイクルをストレステストするために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):17% | アジア太平洋地域:44% |
| ミドルティア:54% | 部門・事業単位リーダー:30% | 欧州・中東・アフリカ:36% |
| 中小プレイヤー:20% | マネージャー:53% | 南北アメリカ:20% |
市場規模算定と予測
市場規模は、まず地域別の製造活動および設備投資パターンから需要プールを再構築し、次に主要用途におけるレーザー加工の採用率および更新率を適用することで算定した。モデルにおいて、主要な合計値は、金属加工の生産量、自動車および電子機器生産の勢い、工場における資本支出サイクル、切断・溶接セルの既設ベース更新リズムといった実務的な入力要素によって決定される。価格設定は、用途レベルの平均販売価格帯を通じて処理され、レーザータイプの構成比の変化や出力レベルの傾向に応じて調整され、一貫した年間平均通貨換算を用いて換算される。
合計値のずれを防ぐため、開示情報が許す範囲でのサプライヤー収益の積み上げ、一般的なシステムクラスについてサンプル抽出したASPと推定出荷数の乗算、新規導入とアップグレードの比率を把握するためのインテグレーターへのチャネルチェックなど、選択的なボトムアップ近似値を用いて結果を裏付けた。予測については、過去の需要指標に対するARIMAチェックで裏付けられたシナリオ分析を用い、その後、リードタイム、受注残高の方向性、短期的な価格圧力について業界専門家が共有する情報を用いて前提を精緻化する。企業の開示が不完全な場合は、インタビューで検証した同業他社比率および地域別シェア分割を使用し、その後、合計が定義された対象範囲に一致するよう正規化する。
データ検証と更新サイクル
検証では、単一のデータ系列が結果に過度な影響を与えないよう、複数の確認手法を用いる。工作機械投資の方向性、レーザー機器カテゴリーの貿易フローの変化、サプライヤーが開示する収益動向といった独立した指標とモデル出力を比較し、承認前に大きな差異を検討する。ある前提が市場規模を予想以上に変動させる場合、専門家に再度連絡を取り、変動の原因となった入力を再確認することで、一時的な影響を取り除く助けとする。
レポートは毎年更新され、急激な通貨変動、大幅な需要の減速、一般的なレーザーシステム構成における注目すべき価格変動など、重大な事象が発生した場合には中間更新が行われる。提供前には、最終的なアナリストによる確認が完了し、最新の公開情報および最近の一次調査からの意見が、クライアントが受け取る数値に反映される。
Mordor Intelligenceの産業用レーザーシステム市場規模算定と他の公開推定値との比較
産業用レーザーシステムに関する公開されている市場規模は、名称が似ているように聞こえても、しばしば大きく異なる。この違いは通常、各調査がシステムの境界をどのように設定するか、レーザータイプおよび出力クラス全体で価格をどのように平均化するか、換算に使用する年および通貨のタイミングに起因する。
実務上、更新頻度は共通の要因である。レーザーシステムの価格は、部品の入手性やファイバー、CO2、その他のタイプ間の構成比の変化によって変動しうるためである。もう一つの要因は、サービス、レトロフィット、単体のレーザー源が同じ収益カテゴリーに含まれるかどうかであり、これは新規統合システムのみを計上する見方と比較して合計値を膨らませる可能性がある。通貨のタイミングも、地域ごとに需要が異なるため、ある年の米ドル価値を変動させる可能性がある。このため、Mordor Intelligenceが用いる更新および換算の選択は、用途レベルのASPチェックおよびフォローアップコールによる再検証と一貫性を保っている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法の限界 |
|---|---|---|
| Mordor Intelligence | USD 6.71 B (2026) | |
| 業界出版社A | USD 28.00 B (2025) | この数値は、統合システムを超えたより広範な産業用レーザーカテゴリーを含む、より広い定義を用いていると見られ、マクロ加工およびマイクロ加工の収益を隣接する工具やサービスと混合している可能性もあり、これが計上される収益プールを増加させている。 |
| グローバルコンサルティングB | USD 20.03 B (2025) | この推定値は、より広範な産業用レーザーシステムおよびレーザー機器の収益を含んでいる可能性が高く、価格処理方法の違い(単一のブレンドASPと用途別ASP帯の違い)および通貨換算のタイミングの違いが、報告される米ドル総額をさらに引き上げる可能性がある。 |
この比較は、差異の大部分が需要方向に関する見解の不一致ではなく、対象範囲の境界および価格算定の論理によって説明されることを示している。計上される収益を統合産業用システムに限定し、価格曲線を用途および地域ごとに確認することで、最終的な市場価値は明確な入力要素まで追跡可能であり、今後の更新において大きな変動を伴わずに再現できる。


レポートで回答されている主要な質問
産業用レーザーシステム市場の現在の規模はどれくらいですか?
産業用レーザーシステム市場は2026年に67億1,000万米ドルと評価されており、5.38%のCAGRで2031年までに87億2,000万米ドルに達すると予測されています。
どのレーザータイプが現在の産業用途において主導的地位を占めていますか?
ファイバーレーザーは高い効率性と低いメンテナンスコストを背景に、2025年の収益シェアの51.25%を占めて首位に立っています。
なぜ積層造形が最も成長の速い用途なのですか?
航空宇宙分野の軽量化および個別化された医療用インプラントは、レーザーを用いた積層造形が実現する複雑な形状を必要としており、これにより2031年まで6.95%のCAGRが見込まれています。
市場収益においてどの地域が主導していますか?
アジア太平洋地域は2025年収益の45.70%を占め、半導体ファブ、EVバッテリープラント、ディスプレイ製造に支えられ、6.35%のCAGRで拡大しています。
最終更新日:



