
プログラマブルロジックコントローラ(PLC)市場規模とシェア
Mordor Intelligenceによるプログラマブルロジックコントローラ(PLC)市場分析
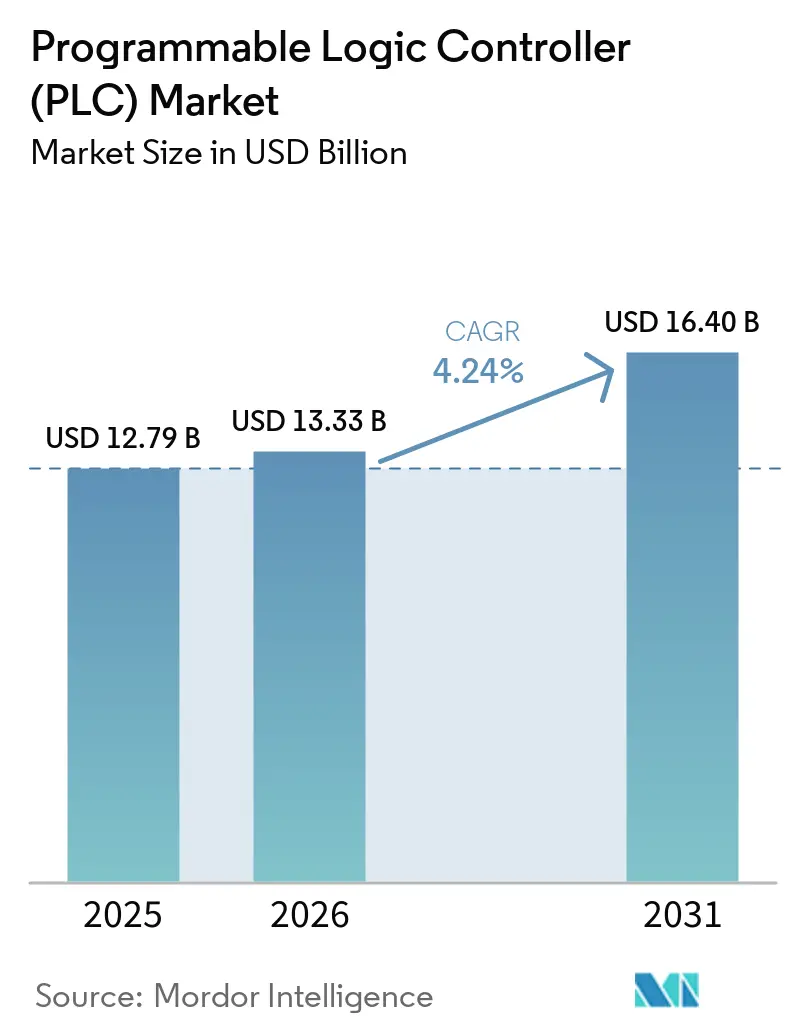
プログラマブルロジックコントローラ(PLC)市場規模は、2026年の13.33 ビリオン 米ドル、2027年の13.9 ビリオン 米ドルから2032年までに17.36 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 4.55%を記録する見込みです。
中国における工場のデジタル化は、生産ワークフローと統合された制御アップグレードの機会を生み出しています。ドイツの自動車生産におけるソフトウェア定義型制御は、信頼性の高い実行を価値提案の中核に据えています。仮想コントローラがローカルデバイスで従来処理されていた生産機能を実行するようになると、ハードウェアサプライヤーは異なる競争上の課題に直面します。これにより、稼働中の工場における交換の意思決定にソフトウェアが組み込まれることになります。資本制約とサイバーセキュリティリスクは、特にオペレーターが生産を保護しつつ特定のパフォーマンスや告義務を果たさなければならない場合、導入を遅らせる可能性があります。その結果、ドイツの自動車工場が自動化を再構築している場面ではソフトウェア定義型制御が優位に立つ一方、資本制約のある中小製造業者やセキュリティリスクにさらされた米国のオペレーターは、同じ技術的進歩を採用するうえで異なる閾値に直面しています。
レポートの主要ポイント
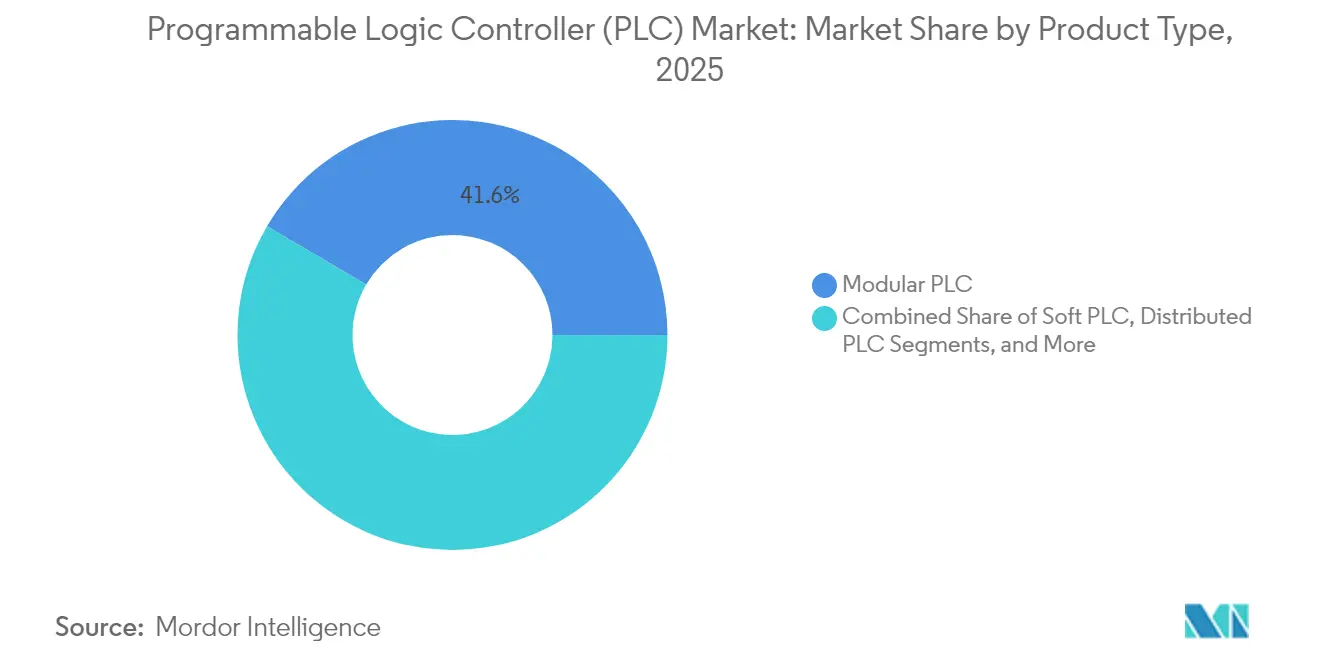
- 製品タイプ別では、モジュラーPLCが2026年のプログラマブルロジックコントローラ(PLC)市場シェアの41.54%を占め、ソフトPLCは2027年から2032年にかけてCAGR 7.5%を記録すると予測されています。
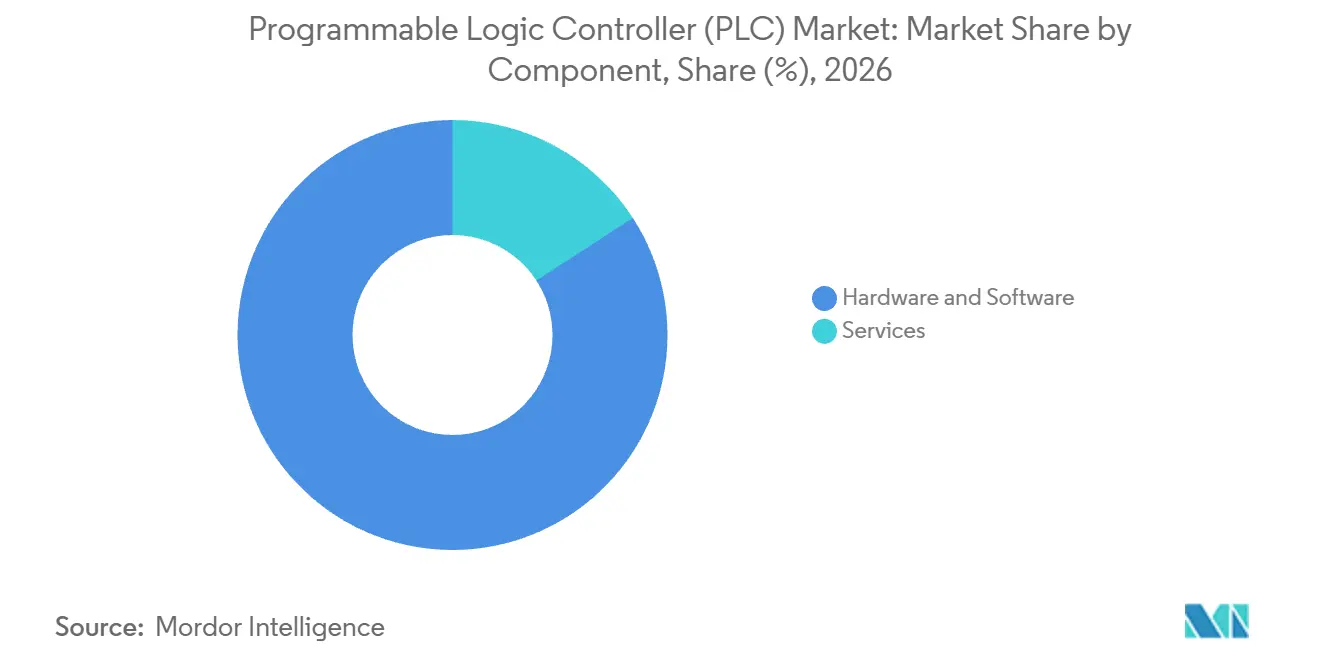
- コンポーネント構成はハードウェアおよびソフトウェアが主導し、2026年のプログラマブルロジックコントローラ(PLC)市場規模の84.16%を占め、サービスは2027年から2032年にかけてCAGR 8.05%で成長すると予測されています。
- 製品サイズ別では、スモールPLCが2026年のPLC市場収益の28.88%を占め、ナノPLCが2027年から2032年にかけてCAGR 8.4%で最も速く成長すると予測されています。
- エンドユーザー産業別では、エネルギーユーティリティが2026年のPLC市場収益の31.09%を占めてトップとなり、自動車は2027年から2032年にかけてCAGR 8.9%で最も速い成長を記録すると予測されています。
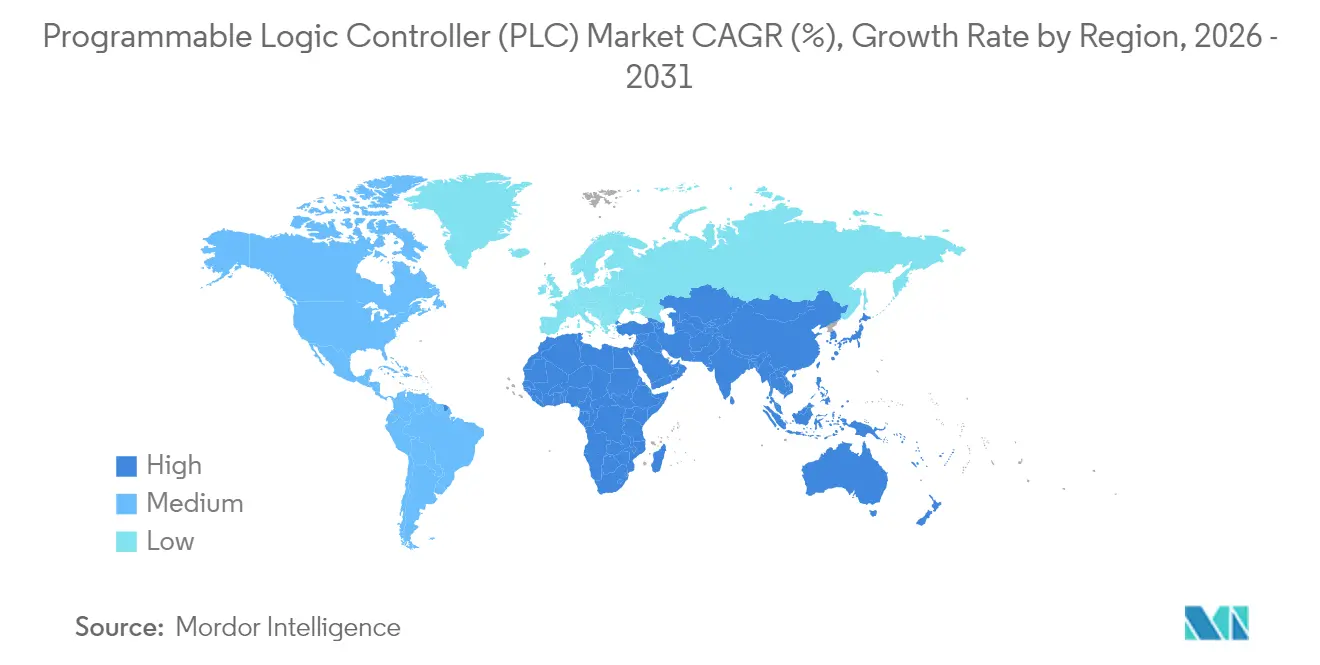
- 地域別では、アジア太平洋が2026年のPLC市場収益の35.69%を占めてトップとなり、2027年から2032年にかけてCAGR 6.3%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業におけるインダストリー4.0の加速的な普及 | +1.8% | 中国および欧州連合 | 中期(2〜4年) |
| 中小企業間でのコンパクトな自動化に対する需要の高まり | +1.3% | ドイツおよびスイス | 短期(2年以内) |
| 予知保全を可能にするIIoTおよびクラウド統合 | +1.1% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| ソフトウェア定義型PLCワークステーションへの移行 | +1% | ドイツ連邦共和国 | 長期(4年以上) |
| オープン産業プロトコル(TSN上のOPC-UA)の採用 | +0.6% | ドイツ連邦共和国 | 長期(4年以上) |
| サイバーセキュリティを起因とする国内調達義務 | +0.4% | アメリカ合衆国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造業におけるインダストリー4.0の加速的な普及
製造業のデジタル化は、制御アップグレードが工場レベルの変革プログラムの一部となり得るため、PLC投資のより広い環境を生み出しています。2025年末までに、中国の指定規模以上の工業企業の89.6%がデジタル改修に着手していました。2025年には、EU製造業の従業員10名以上および自営業者を含む企業の17.3%が少なくとも1つのAI技術を使用していました。機械操作へのデジタルツールの拡張を検討する製造業者にとって、商業的な要件は制御機能とより広い生産ワークフローとの実用的な接続となります。既存工場のデジタル改修は、新たな生産拠点なしに制御アップグレーの意思決定を生み出す可能性があり、グリーンフィールド設備を超えた需要機会を広げます。
中小企業間でのコンパクトな自動化に対する需要の高まり
コンパクトな自動化は、小規模な機械製造チームの制御要件と、より大規模なインフラプロジェクトのニーズを結びつけることができます。2026年2月までに、ドイツの機械メーカーBHB Waschanlagen Vertriebs GmbHは、Mitsubishi Electricのコンパクトなメルセック FX5U-64MR/DS PLCを中心としたチューリッヒのトラム洗浄システムを構築しました。同社の20名の機械製造チームは、Mitsubishi Electricのパートナーネットワークに属するエンジニアリング会社ATINAによってサポートされました。この分業体制により、小規模な製造チームは機械の専門知識とアプリケーション固有のシステムのための専門的な制御エンジニアリングを組み合わせる手段を得ます。BHBのチューリッヒプロジェクトは、コンパクトコントローラに対するインフラ需要が、より大規模なオペレーターに機器を納入する機械メーカーを通じてサプライヤーに届いていることを示しています。
予知保全を可能にするIIoTおよびクラウド統合
予知保全は、設備状態情報が生産に影響を与えるメンテナンス決定に変換されるとき、制御システムの機会を生み出すことができます。PLCの統合プロジェクトは、必要な情報を確実に取得できる場合、機械信号からIIoTまたはクラウドワークフローへの明確な経路を提供できます。有用なエンジニアリング作業は、どの状態変化が介入を必要とするかを特定し、その決定を設備の運用方法に結びつけることです。過度に敏感な介入トリガーは不必要な停止を引き起こす可能性があり、メンテナンス対応を制御エンジニアリングの一部にします。設備、製品ミックス、またはメンテナンス慣行の変化はそれらのエンジニアリング上の決定を再び開く可能性があり、統合サプライヤーに継続的な役割の可能性をもたらします。
ソフトウェア定義型PLCワークステーションへの移行
2026年1月、Audiはドイツのネッカーズルムにある大規模なA5およびA6ボディショップ生産において、仮想PLCがローカルハードウェアコントローラに取って代わったと報告しまた。[1] 約100台のロボットがエッジクラウド4プロダクションアーキテクチャを通じてミリ秒精度で連携して動作しました。この操業は3シフトにわたって毎日数百台の車体を支え、ソフトウェア定義型制御を持続的な生産環境に組み込みました。このアーキテクチャを検討している製造業者にとって、商業的な問題はコントローラボックスの交換にとどまらず、生産ラインにわたる協調実行の維持にまで及びます。この稼働負荷は、ボディショップの購買担当者に仮想制御を評価するための生産規模の参照事例を提供し、スループットとタイミングが関連するテストとなります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中小製造業者にとっての高い初期資本コスト | -0.8% | ハンガリーおよびイギリス | 短期(2年以内) |
| 接続されたPLCに対するサイバーセキュリティ脅威の深刻化 | -0.5% | アメリカ合衆国 | 中期(2〜4年) |
| 産業用PCおよびソフトPLCからの代替リスク | -0.2% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| リードタイムを長期化させる半導体供給の不安定性 | -0.2% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中小製造業者にとっての高い初期資本コスト
中小製造業者にとって、自動化プロジェクトの資金調達要件は、その運用上のメリットが実現する前に採用を制約する可能性があります。2025年4月にハンガリーの製造業中小企業100社を対象に実施した調査では、半数以上が技術開発の主な障壁として資本不足を挙げました。[2] 約3分の1が資金調達機会の不足が妨げになっていると回答しました。その結果、コントロープロジェクトは限られた開発資本をめぐって競合することになり、実装の初期範囲が商業的に重要となります。公的支援はこの負担の一部を相殺できます。例えば、メイドスマーター支援がボルトンの食品メーカーBlazing Limitedの2025年の自動化投資に貢献した場合のように。資金がなければ、提案された制御アップグレードが明確な運用上のニーズに対応している場合でも、初期の現金支出が導入を先送りにする可能性があります。
接続されたPLCに対するサイバーセキュリティ脅威の深刻化
セキュリティ障害が自動化されている産業プロセスを中断させる可能性がある場合、接続された制御プロジェクトの正当化はより困難になります。2026年4月の共同サイバーセキュリティ勧告は、イランと関係するアクターが少なくとも2026年3月以降、米国の複数の重要インフラセクターにわたってPLC機能を妨害したと報告しました。[3] 一部の被害者は業務上の混乱と財務的損失を経験しました。これらの結果は、制御環境の保護を導入決定の一部とし、追加の接続性を受け入れる前に必要な作業を増加させます。2026年3月20日、Rockwell AutomationはControlLogix、CompactLogix、Micro800の顧客に対し、公共インターネットへの露出を防ぎ、利用可能なコントローラ保護を有効にするよう勧告しました。これらの保護を検証することで、試運転の労力が増加し、コントローラ接続の運用上のメリットが遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モジュラー設置とソフトウェアベースの実行モジュラーPLCは2026年のプログラマブルロジックコントローラ(PLC)市場規模の41.54%のシェアを占め、最大のセグメントとなりました。Schneider Electricは、そのモジコン M580プログラマブルオートメーションコントローラが2025年の10周年までに世界中の15万以上のシステムに統合されたと報告しました。M580のモジュラーPACアーキテクチャは、ローカルバックプレーンと源に、オプションの通信処理およびI/Oモジュールを組み合わせています。設置に追加の通信またはI/Oが必要な場合、オプションモジュールは異なるコントローラファミリーを選択することなく、アーキテクチャ内での潜在的な販売機会を生み出します。
ソフトPLCは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 7.5%が予測されています。2025年3月27日、Audiはランボルギーニモデルのためのベリンガーヘーフェボディショップにおけるエッジクラウド4プロダクションでSiemensの仮想PLCを使用していると報告しました。仮想コントローラは自動化環境における従来のハードウェアベースのPLCに取って代わりました。この導入は、サプライヤーが制御ソフトウェアを通じて既存の生産アプリケーションに対応し、稼働中の工場内での更新ルートを開く方法を示しています。その導入において、仮想コントローラはAudiのエッジクラウドプラットフォーム上で動作し、ホスティング環境がこの制御アーキテクチャを評価する際の一部となっています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
コンポーネント別:
製品収益とコンプライアンス連動型サービスハードウェアおよびソフトウェアが最大のセグメントを形成し、2026年のPLC市場収益の84.16%を占めました。Rockwell AutomationのソフトウェアおよびコントロールセグメントはFY2026第3四半期の売上高として751 ミリオン 米ドルを報告し、2025年同四半期の629 ミリオン 米ドルから19%増加しました。この成長はRockwellの制御・ソフトウェア事業が当四半期に拡大していることを示しています。PLCオファー内では、実行可能な制御製品が関連するエンジニアリングおよびサポート業務の基盤となり、アプリケーションが導入される際に生じる技術的要件と初期販売を結びつけることもできます。
サービスは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.05%が予測されています。2025年2月、フェニックス市議会はウォーターサービスPLC部品、ソフトウェア、トレーニング、サポート、メンテナンスのためにSummit Electric Supply Co., Inc.との契約締結を承認しました。ウォーターサービス部門は規制上のパフォーマンスおよび報告要件を満たすためにPLCシステムを使用しています。承認された範囲は制御システムの維持管理とユーティリティの継続的なパフォーマンスおよび報告義務を結びつけています。メンテナンスと並行してトレーニングを含めることで、サービス範囲がシステムを使用する人々に対応し、その目的を設備機能を超えて拡張することもできます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
製品サイズ別:
反復可能な機械と狭義の制御タスクスモールPLCは2026年のプログラマブルロジックコントローラ(PLC)市場シェアの28.88%を占め、最大のセグメントとなりました。Xinjeの2026年中間報告書はMIR産業統計を引用し、2026年上半期の中国におけるスモールPLC産業の中で電子機器、包装、食品・飲料アプリケーションを最大のものとして特定しました。これらの産業にサービスを提供する機械メーカーは、選択したコントローラの実行能力に対して変更をテストしながら、反復可能な機械レベルの設計を実装できます。プロセス範囲の拡大は、コントローラとその関連エンジニアリングの新たなサイジングを必要とします。計画外の機能は機械をより大きなコントローラクラスに押し込み、設計を再開させる可能性があるため、サイジングの規律がセグメントのエンジニアリング価値を担います。
ナノPLCは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.4%が予測されています。狭義に定義された自動化タクに対して、必要なロジックが利用可能なリソース内に収まる場合、ナノコントローラは実行可能な役割を持ちます。サプライヤーの機会は、それを必要とする個々の機能にプログラマブル制御を配置し、オファーを運用タスクに見合ったものに保つことです。追加の各アプリケーションは依然としてそのエンジニアリング努力を正当化しなければならず、これにより孤立したすべて機能を個別にプログラマブルにすることの魅力が制限されます。繰り返しのアプリケーションは同一の機械にわたってエンジニアリング努力を分散できますが、一回限りの機能は独自のプログラミングとサポートの作業負荷を正当化しなければなりません。
エンドユーザー産業別:
ユーティリティの更新と自動車のモダナイゼーションエネルギー・ユーティリティが最大のセグメントであり、2026年のPLC市場収益の31.09%を占めました。2026年3月、Eskom Holdings SOC Ltdは南アフリカのマトラ発電所のスラリープラントのPLCおよびSCADAシステムをアップグレードするための2年間の契約の入札を募集しました。入札は特定の発電所の特定のプロセスを中心に制御の更新を定義し、既存のインフラ資産内での需要を示しています。スラリープラントの範囲は、ユーティリティが大規模な発電資産を維持しながら定義されたプロセス内で制御のモダナイゼーションを調達できる方法を示しています。
自動車は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 8.9%が予測されています。ダイツモーターの子会社であるPTアストラダイハツモーターは、2025年2月にインドネシアのカラワン組立工場2での本格的な操業を開始しました。ダイハツは2023年2月からカラワン組立工場2の更新を進めており、スンター組立工場1の老朽化と将来のカーボンニュートラル対策を理由として挙げています。更新により、老朽化した生産資産の交換が環境要件と同じ投資決定に組み込まれます。年間36万台の車両生産能力を持つ更新されたカラワン工場では、工場レベルのモダナイゼーションが制御範囲が決定される環境を提供します。
地域分析
アジア太平洋のプログラマブルロジックコントローラ(PLC)市場
アジア太平洋は2026年のプログラマブルロジックコントローラ(PLC)市場シェアの35.69%を占めて最大の地域となり、2027年から2032年にかけてCAGR 6.3%で最も速く成長すると予測されています。MIDAは2026年1月から6月にかけてマレーシアで承認された973件の製造プロジェクトを記録し、628件の新規プロジェクトと345件の拡張または多角化プロジェクトで構成され、製造投資の指標となっています。オストラリアでは、SAGE Automationのエンジニアリング業務における工場および現地受入試験が、制御アプリケーションの導入においてプロジェクト要件に対する検証を一部としています。2025年のマレーシアの技術集約型製造への移行は新たな制御アプリケーションの環境を提供し、オーストラリアの検証能力はエンジニアリングプロバイダーに指定された機能をサービスに導入する際の独自の役割を与えます。
北米のインフラ更新の役割は、2025年に廃水処理場のPLCの交換とプログラミングを完了したオレゴン州ニューバーグによって示されています。コンサルタントのHDRがシステムを設計し、Green Power Electrical Contractors Inc.が交換とプログラミングを実施しました。南米では、チリのロマスバヤス鉱山がPLC交換プロジェクトの一環として2025年12月に最初にアップグレードされたポータブルコンベヤーの稼働を開始しました。チリのプロジェクトは44台のPLCをカバーし、最初にアップグレードされたコンベヤーが稼働を開始した後、2026年3月に進行中と報告されました。ニューバーグの設計と実行の分離した役はコントローラベンダーに対応すべき異なる相手方を与え、チリの展開は交換シーケンスを納期タイミングに関連させます。
スイスのチューリッヒ公共交通アプリケーションでは、ドイツの機械製造およびエンジニアリングプロバイダーが地元の購買者を国境を越えた納品チェーンに結びつけています。Infineon Technologies AGは2026年7月2日にドイツのドレスデンにスマートパワーファブを開設し、パワー半導体およびアナログ・混合信号製造のサイト能力を倍増させました。中東・アフリカでは、Eskomの석炭火力クシレユニット6が2025年9月29日に南アフリカで商業運転を開始しました。このマイルストーンはEskomの建設プログラムとメドゥピおよびクシレ発電所の建設を完了させました。Eskomの建設プログラムの完了により、それらの発電所での後続の制御提案の環境として運用とアップグレードが位置づけられ、ドレスデンの追加能力は欧州の産業アプリケーションベースを拡大します。
規制の枠組みと見通し
この比較は、機械メーカーおよび産業オペレーターにサービスを提供するPLCサプライヤーの観点から選択された管轄区域をカバーしています。商業的なエクスポージャーは、コントローラが機械または産業制御システムにどのように組み込まれるかから生じ、オファーを顧客の安全およびセキュリティ義務と結びつけます。関連する商業的な問題は、顧客が実証しなければならない保護と、コントローラがその保護のどの部分を提供することを意図しているかです。
規制テーブル
| 決定要因 | アメリカ合衆国 | ドイツ | 中国 | アルゼンチン |
|---|---|---|---|---|
| 主要機関 | 労働安全衛生局 | 管轄州の市場監視当局 | 工業情報化部 | 国家労働安全規制機関SRT |
| 主要な法令または指針 | 29 CFR 1910.212 機械ガード | 製品安全法;規制(EU)2023/1230 2027年1月20日一般適用 | 産業制御サイバーセキュリティガイド;推奨GB/T 41400-2026 2027年2月1日実施 | デクレト351/1979、附属書I、第106条 |
| 商業的効果 | 機械の危険防護が必要;電子安全装置は防護オプションの一つ | 製品コンプライアンス監視;機械制御要件は2027年1月20日に変更 | ガイドはPLCインベントリと、ネットワーク重要機器カタログに記載されたPLCに対する資格機関による認証またはテストを求める | 作業者が操作行為を行わない機械的に危険な機械部品に対する有効な防護 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 高 |
| 政策の魅力度の将来の方向性 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||
米国の「高」評価は、確立された防護義務の下での裁量を反映し、継続性を支持しています。一方、ドイツの「中」評価は連邦州の製品監視を反映しています。「強化」は2027年1月20日の規則を反映しており、これは機械制御が状況とリスクに応じて適切な場合に危険をもたらす合理的に見可能な悪意ある試みに耐えることを要求し、そのような試みを明示しなかった以前の安全対策を拡張しています。中国の「中」評価はインベントリガイダンスと条件付き機器資格を反映し、2027年2月1日に予定されているGB/T 41400-2026の推奨ステータスが継続性を支持しています。アルゼンチンの「高」評価は、調整、修理、潤滑を可能にし、意図的にのみ動作し、新たなリスクを生じさせない有効で耐久性のある防護に対する既存の要件の下での変化なしとともに、対象を絞った防護義務を反映しています。
バリューチェーンの段階
PLCバリューチェーンは、コントローラの供給、アプリケーションエンジニアリング、および設置済みシステムを維持するために必要な継続的な作業を分離しています。Rockwell Automation Inc.とSiemens AGはPLC製品を供給しています。SAGE Automationはオーストラリアの主要なPLCプラットフォームにわたってカスタムPLCプログラムを開発し、統合、検証、試運転を処理しています。これにより、制御仕様を稼働中のアプリケーションに変換するエンジニアリング責任から製品関係が分離されます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 制御製品の供給 | Rockwell Automation Inc.、Siemens AGなどのPLCサプライヤー | コントローラ販売 | 選択した製品の範囲を超える制御仕様 | 制御アーキテクチャをアプリケーション要件に合わせる |
| 統合と試運転 | SAGE Automationなどの制御システムインテグレーター | プログラミング、統合、試運転費用 | プロジェクト要件に対するカスタム制御ロジックの検証 | 合意された仕様に対する工場および現地受入試験を使用する |
| 運用サポート | SAGE Automationなどの自動化メンテナンスプロバイダー | 技術サポートおよびメンテナンス費用 | アプリケーション知識が不完全な場合の操業の回復 | 設定記録を保存し、アプリケーション知識をサポートに移転する |
| 情報源: Mordor Intelligence | ||||
主要なPLCプラットフォームにわたるエンジニアリングは、製造業者がコントローラの選択を変更した際にアプリケーション関係を維持するための盤を生み出します。その商業的価値は、選択されたハードウェアが実行しなければならないプロセス要件を翻訳し保存することにあります。設定記録と移転されたアプリケーション知識により、サポートエンジニアは試運転済みのロジックから作業でき、障害発生後にプロジェクトの決定を再構築する必要性を低減します。
競合ランドスケープ
確立されたサプライヤーコアには、ABB Ltd.のAC500 PLCプラットフォーム、Mitsubishi Electric CorporationのメルセックiQ-R安全コントローラ、Schneider Electric SEのモジコン M580プログラマブルオートメーションコントローラが含まれます。Rockwell Automation Inc.はアレン・ブラッドリープログラマブルコントローラを供給し、Siemens AGはSIMATIC S7コントローラを供給しています。Mitsubishi Electricは2026年4月から6月をカバーするFY2027第1四半期において、産業・モビリティ(ファクトリーオートメーションシステム)ラインで前年比42%の収益成長を報告しました。これらのグループはそれぞれ名前の付いたコントローラファミリーを提供しているため、より小規模なサプライヤーが立された代替品に対して選択を正当化するには具体的なアプリケーション上の優位性が必要となります。
Rockwell Automationは2025年10月に統合機能安全と組み込みサイバーセキュリティを備えたControlLogix 5590コントローラを発表しました。2026年9月17日、Mitsubishi ElectricはそのメルセックiQ-R安全プログラマブルコントローラがTÜVラインランドから規制(EU)2023/1230に基づくEU型式検査認証を取得したと報告しました。これはMitsubishi Electricのファクトリーオートメーション事業内でのこの種の最初の認証でした。機械メーカーにとって、製品機能と独立して評価された適合性は制御システム決定の異なる部分に対応します。認証されたコントローラを指定する機械メーカーは、自社の適合性作業においてその独立した評価を活用できます。
2027年12月11日から、EUサイバーレジリエンス法の一般要件がEU市場に投入されるデジタル要素を持つ対象製品に適用されます。第14条の脆弱性およびインシデント報告義務は2026年9月11日から適用が開始されました。2027年12月11日以前に市場に投入された製品は、第14条の例外除き、実質的な変更がない限り一般的にカバーされません。早期の報告フェーズにより、より広範な製品設計の移行に先立ってセキュリティの準備が運用上の義務となります。第14条は以前の製品にも適用されるため、EUですでに販売されているメーカーの対象製品は2027年要件のための再設計に先立って報告義務を負います。
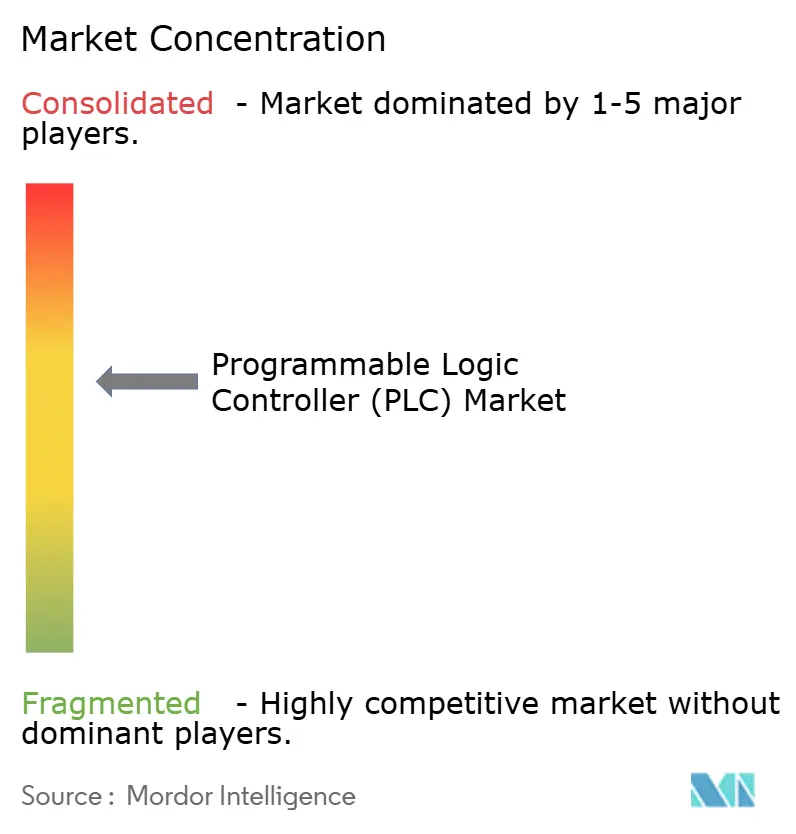
プログラマブルロジックコントローラ(PLC)産業のリーダー
-
ABB Ltd.
-
Mitsubishi Electric Corporation
-
Schneider Electric SE
-
Rockwell Automation Inc.
-
Siemens AG
- 注:主要企業の掲載順は順位を示すものではありません。
プログラマブルロジックコントローラ(PLC)市場 このレポートでカバーされる企業
- Siemens AG
- Rockwell Automation Inc.
- Schneider Electric SE
- Mitsubishi Electric Corporation
- ABB Ltd.
- Omron Corporation
- Emerson Electric Co.
- Honeywell International Inc.
- Beckhoff Automation GmbH & Co. KG
- Delta Electronics Inc.
- Bosch Rexroth AG
- Panasonic Industry Co., Ltd.
- Fuji Electric Co. Ltd.
- Hitachi Ltd.
- IDEC Corporation
- Keyence Corporation
- Toshiba Corporation
- GE Vernova Inc.
- Parker Hannifin Corporation
- Eaton Corporation plc
- Yokogawa Electric Corporation
- Inovance Technology Co. Ltd.
- Hollysys Automation Technologies Ltd.
- WAGO Kontakttechnik GmbH & Co. KG
- B&R Industrial Automation GmbH
市場参加者にとっての主要な機会
この比較は、仕様主導のコントローラ供給、オプションの設置、および既存のブランドシステムのメンテナンスを区別しています。2026年9月、ロンドン交通局およびロンドン地下鉄有限会社は、関連する配線、モータードライブ、HMIとともに、TfL仕様に基づいて製造されたエスカレーターPLCのフレームワークを提案しました。提出期限は2026年10月23日で、落札決定は2027年1月15日と見込まれています。技術品質が落札評価の50%を占め、価格が40%を占めており、競争においてエンジニアリング能力が明確な役割を果たしています。
市場機会テーブル
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 仕様に基づいて製造されたエスカレーター制御パッケージ | 定義された機器範囲がPLCを配線、ドライブ、HMIと結びつける | ロンドン交通局およびロンドン地下鉄有限会社 | 購買者の技術仕様に対応した制御パッケージを提供する | 技術的適合性の実証 | 仕様適格コントローラサプライヤー |
| コントローラ更新に付随する設置 | 設置は提案されたフレームワーク内で個別に価格設定されたオプション | 同一調達内のエスカレーター更新チーム | 機器設置を明示的な納品作業パッケージとして価格設定する | 統合実行リスク | PLC統合・設置請負業者 |
| 設置済みブランド制御システムのメンテナンス | IRELの2026年9月30日の入札は2026年10月21日が入札期限 | インドのIRELチャバラ施設 | シュナイダー製PLC/SCADAの非包括的メンテナンスを提供する | 設置済み制御システムへの技術的精通 | 産業制御メンテナンス専門業者 |
| 情報源: Mordor Intelligence | |||||
個別に価格設定された設置オプションにより、サプライヤーは製品納品と追加の実行責任を区別できます。落札評価が技術品質を価格より重視しているため、入札者は設置オプションを使用して機器価格だけで競争するのではなく、実行能力を示すことができます。ピカデリーサーカスエスカレーターコントローラに対する最初のコールオフの提案は供給と設置をカバーしており、両方を引き受けることを望むサプライヤーに機器供給を超えたプロジェクト収益への経路を与えます。
最近の産業開発事情 プログラマブルロジックコントローラ(PLC)市場
- 2026年9月:Mitsubishi Electric Corporationは、そのメルセックiQ-Rシリーズ安全プログラマブルコントローラが規制(EU)2023/1230に基づきTÜVラインランドからEU型式検査認証を取得したと報告しました。これはファクトリーオートメーション事業内での最初のこの種の認証です。
- 2026年8月:2026年8月26日に発令された国大統領令14421は、特定の国家安全保障上のリスクが認められた場合に、PLCを含む外国関連の大規模電力設備に関わる特定の発令後の取引を禁止する権限をエネルギー長官に付与しています。
- 2026年4月:Mitsubishi Electric CorporationはMXコントローラシリーズを発表しました。MX-RおよびMX-Fモデルで構成され、PLC機能、精密モーション制御、IT/OT統合、サイバーセキュリティ機能を組み合わせています。
プログラマブルロジックコントローラ(PLC)市場 レポートの範囲と調査方法論
市場定義と対象範囲
グローバルプログラマブルロジックコントローラ(PLC)市場は、産業および社会インフラプロセスを自動化するために使用されるPLCハードウェア、組み込みおよび関連PLCソフトウェア、ならびに関連サービスへの年間支出を測定しています。世界中の産業および社会インフラユーザーへの販売をカバーしています。
範囲の除外:スタンドアロンのSCADAシステム、スタンドアロンの分散御システム(DCS)、PLCオファーとは別に販売される産業用PC、およびPLCオファーとは別に販売されるセンサー、アクチュエーター、ネットワーク機器は除外されます。
セグメンテーション概要
- 製品タイプ別
- コンパクトPLC
- モジュラーPLC
- 分散型PLC
- ソフトPLC
- その他の製品
- コンポーネント別
- ハードウェアおよびソフトウェア
- サービス
- 設置と統合
- トレーニングとサポート
- メンテナンス
- 製品サイズ別
- ナノPLC
- マイクロPLC
- スモールPLC
- ミディアムPLC
- ラージPLC
- エンドユーザー産業別
- 自動車
- 食品・飲料
- 化学・石油化学
- 石油・ガス
- エネルギー・ユーティリティ
- 水・廃水処理
- 製薬
- パルプ・紙
- 金・鉱業
- その他
- 地域別
- 北米
- アメリカ合衆国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- イギリス
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
国際自動化学会のISA-95フレームワーク(PLCレベルの制御を監視システムおよびビジネスシステムから区別するもの)やIEC 61131-3プログラミング標準のカバレッジなどの公開標準およびガイダンスは、アナリストがコントローラ機能、ソフトウェア、エンジニアリングニーズを比較するのに役立ちます。米国国立標準技術研究所の産業制御システムセキュリティに関するガイダンスと製造サイバーセキュリティリソースは、接続性、信頼性、サイバー関連の導入条件の評価に情報を提供します。これらのソースはPLC採用の運用コンテキストを確立し、コントローラ販売をより広範な自動化活動から区別するのに役立ちます。
企業の年次報告書、規制当局への提出書類、投資家向け資料、製品発表、公開入札、信頼できる業界紙は、販売ミックス、製品発売、工場資、サービス契約を明確にし、可能な場合はより広範な自動化結果から報告されたPLC収益を分離できます。これらの資料はまた、ハードウェア、ソフトウェア、サービス収益および産業プロジェクトのタイミングに関する前提を確認するのにも役立ちます。挙げられたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューおよびサーベイ
構造化されたインタビューおよびサーベイプログラムには、PLCメーカー、自動化ディストリビューターおよびインテグレーター、ならびに産業または社会インフラユーザーが含まれ、回答者はAPAC、EMEA、アメリカ全域の製品、エンジニアリング、調達、工場運営の役割にあります。質問は製品境界、バンドル収益、サービス内容、地域需要、購入タイミングに関する二次ソースの解釈を確認し、相反する回答を企業開示および独立した市場指標と照合する必要があります。証拠が欠如している場合、アナリストは特定のギャップを特定し、複数の独立したソースを比較し、変数レベルで説明および確認できる前提のみを持ち越す必要があります。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | APAC:40% |
| 中位層:42% | 機能・部門リーダー:35% | EMEA:32% |
| 小規模プレイヤー:24% | マネージャー:45% | アメリカ:28% |
市場規模算定と予測
市場はPLC製品および関連サービスのサプライヤー年間売上からトップダウンで推定され、サプライヤーの収益開示、チャネル証拠、サンプリングされた平均販売価格×販売数量に対して選択的に確認されます。モデルはファクトリーオートメーション投資、製造生産高、産業および社会インフラプロジェクト活動、半導体の入手可能性、アップグレードまたは交換に達する設置済みベースを追跡し、これらの指標を使用して新規導入とリフレッシュ需要を区別し、エンドユーザー産業と地域にわたるタイミングを説明します。製品、コンポーネント、サイズ、産業、地理的シェアはサプライヤーのオファリング、開示された収益ミックス、入札およびプロジェクト証拠、購買者のユースケースから構築され、バンドルされたPLCオファーの二重計上を避けるために各分類が一度割り当てられます。多変量回帰はこれらの需要指標に対する過去の市場動向を関連付けることができ、プロジェクトのタイミング、供給制約、または接続制御の採用が異なる経路を生み出す場合にシナリオ分析が使用されます。専門家は各変数予測とその方向性が運用条件に適合しているかどうかを確認できます。サプライヤー、地域、またはセグメント証拠のギャップは文書化された範囲で処理され、より広い市場合計に対して確認されます。一方、選択的なボトムアップ結果は別個の完全市場構築ではなく、妥当性確認として機能します。
データ検証と更新サイクル
アナリストはサプライヤーの開示、産業活動指標、入札、チャネルまたは購買者証拠を三角測量し、前年比の動向、セグメントシェア、市場推定値と独立したシグナルの差異を確認します。異常な動向はソース定義、タイミング、通貨、または二重計上の可能性に遡って追跡され、第二のアナリストレビューと文書化された照合を通じてサインオフ前に解決されます。回答者の証拠が公開情報と矛盾する場合、主要な入力が大幅に変化する場合、または製品バンドルを一貫して割り当てられない場合に再接触が行われます。モデルは年次更新され、主要な買収や供給混乱などの重要なイベント後にサイクル間でレビューされ、ソース、計算、ナラティブの整合性の新鮮な納品前確認が行われます。
Mordor IntelligenceのプログラマブルロジックコントローラPLC市場規模と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。グローバルプログラマブルロジックコントローラ(PLC)市場は、産業および社会インフラプロセスを自動化するために使用されるPLCハードウェア、組み込みおよび関連PLCソフトウェア、ならびに関連サービスへの年間支出を測定しています。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。モデルはファクトリーオートメーション投資、製造生産高、産業および社会インフラプロジェクト活動、半導体の入手能性、アップグレードまたは交換に達する設置済みベースを追跡し、これらの指標を使用して新規導入とリフレッシュ需要を区別し、エンドユーザー産業と地域にわたるタイミングを説明します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.9 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 12.9 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値13.9 ビリオン 米ドルより1年後で7.2%低くなっています。この推定値はより早い基準年を使用し、2035年まで継続的な成長を予測しています。 |
| グローバルコンサルタンシーB | 12.94 ビリオン 米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値13.9 ビリオン 米ドルより1年後で6.9%低くなっています。この推定値はより早い基準年を使用し、2032年まで継続的な成長を予測しています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示、産業活動指標、入札、チャネルまたは購買者証拠を三角測量し、前年比の動向、セグメントシェア、市場推定値と独立したシグナルの差異を確認します。
レポートで回答される主要な質問
プログラマブルロジックコントローラ(PLC)市場規模の見通しはどうですか?
市場は2027年の13.9 ビリオン 米ドルから2032年までに17.36 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 4.55%を記録する見込みです。
産業用PLCの需要を牽引しているものは何ですか?
中国における製造業のデジタル化とドイツにおけるソフトウェア定義型制御が、制御ソフトウェアと統合の機会を生み出しています。
最大のシェアを持つPLC製品イプはどれですか?
モジュラーPLCが2026年のPLC市場収益の41.54%を占めてトップとなりました。
主要なPLCサプライヤーはどこですか?
主要なサプライヤーにはABB Ltd.、Mitsubishi Electric Corporation、Schneider Electric SE、Rockwell Automation Inc.、Siemens AGが含まれます。
接続されたPLCの導入を遅らせる可能性があるものは何ですか?
資本制約とサイバーセキュリティリスクがプロジェクトを遅延させる可能性があります。2026年4月の共同勧告は、イランと関係するアクターによるPLC機能妨害の米国重要インフラの一部の被害者が業務上の混乱と財務的損失を経験したと報告しました。
どの地域がPLC支出と成長をリードしていますか?
アジア太平洋は2026年のPLC市場収益の35.69%を占め、2027年から2032年にかけてCAGR 6.3%で成長すると予測されています。