
産業用ロボティクス市場規模とシェア
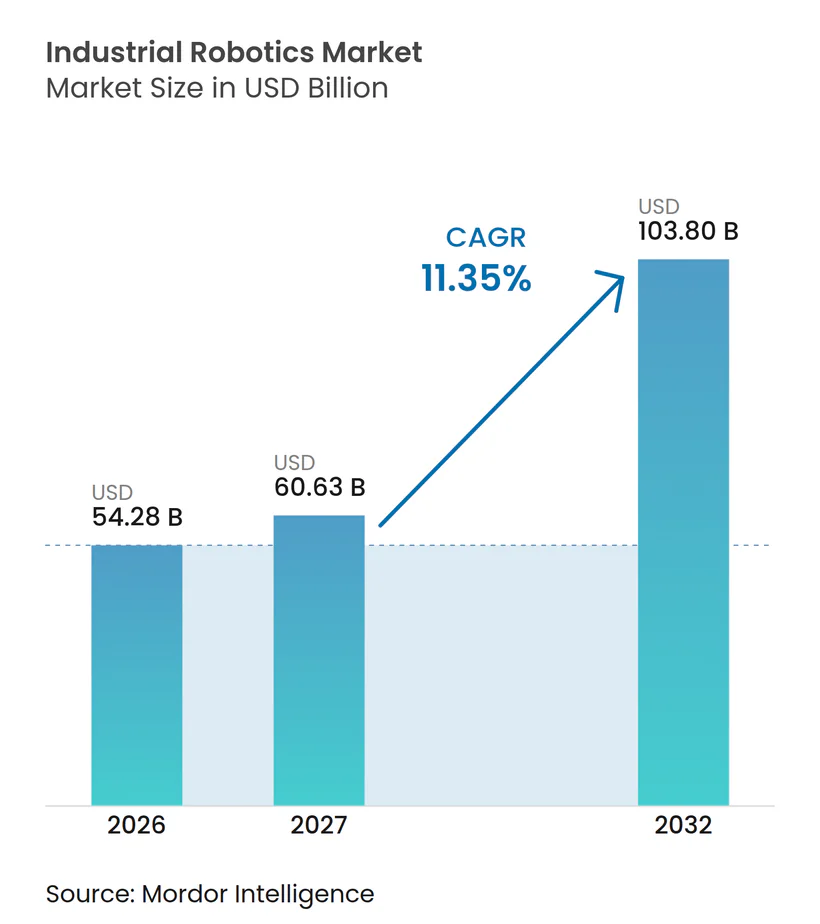
Mordor Intelligenceによる産業用ロボティクス市場分析
産業用ロボティクス市場規模は、2026年の54.28 ビリオン 米ドルから2027年には60.63 ビリオン 米ドルに増加し、2032年までに103.8 ビリオン 米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 11.35%で成長します。
労働力不足と向上したロボット能力は、確立された自動車製造業務を含む産業生産の自動化の根拠を強化しています。米国では、製造業の国内回帰がシステムサプライヤーにとって新たな生産ライン設計に参加する機会を生み出す可能性があります。より優れた知覚能力と容易なプログラミングにより実現可能な用途が広がり、ロボットの動作と工場の品質・プロセス目標が結びつきます。地域での組み立てとアプリケーションエンジニアリングにより、メーカーはこの機会を実用的な産業用製品に転換できます。受注は、ロボット本体に加えてセルのファイナンスとインテグレーションの人員配置にも対応できるサプライヤーを優先するでしょう。
主要レポートのポイント
- ロボットタイプ別では、多関節ロボットが2026年の産業用ロボティクス市場シェアの62.45%を占め、協働ロボット(コボット)は2027年〜2032年にかけてCAGR 13%で最も速く成長すると予測されています。
- 16〜225 kgのペイロードセグメントは2026年の産業用ロボティクス市場規模の49.3%を占め、定格15 kg以下のロボットは2027年〜2032年にかけてCAGR 13.4%で最も速く成長すると予測されています。
- 用途別では、マテリアルハンドリングと包装が2026年のシステム販売額の31.46%でトップとなり、品質検査は2027年〜2032年にかけてCAGR 12.9%で最も速く成長すると予測されています。
- エンドユーザー産業別では、自動車が2026年のシステム販売額の35.74%でトップとなり、医薬品・ヘルスケアセグメントは2027年〜2032年にかけてCAGR 13.3%で最も速く成長すると予測されています。
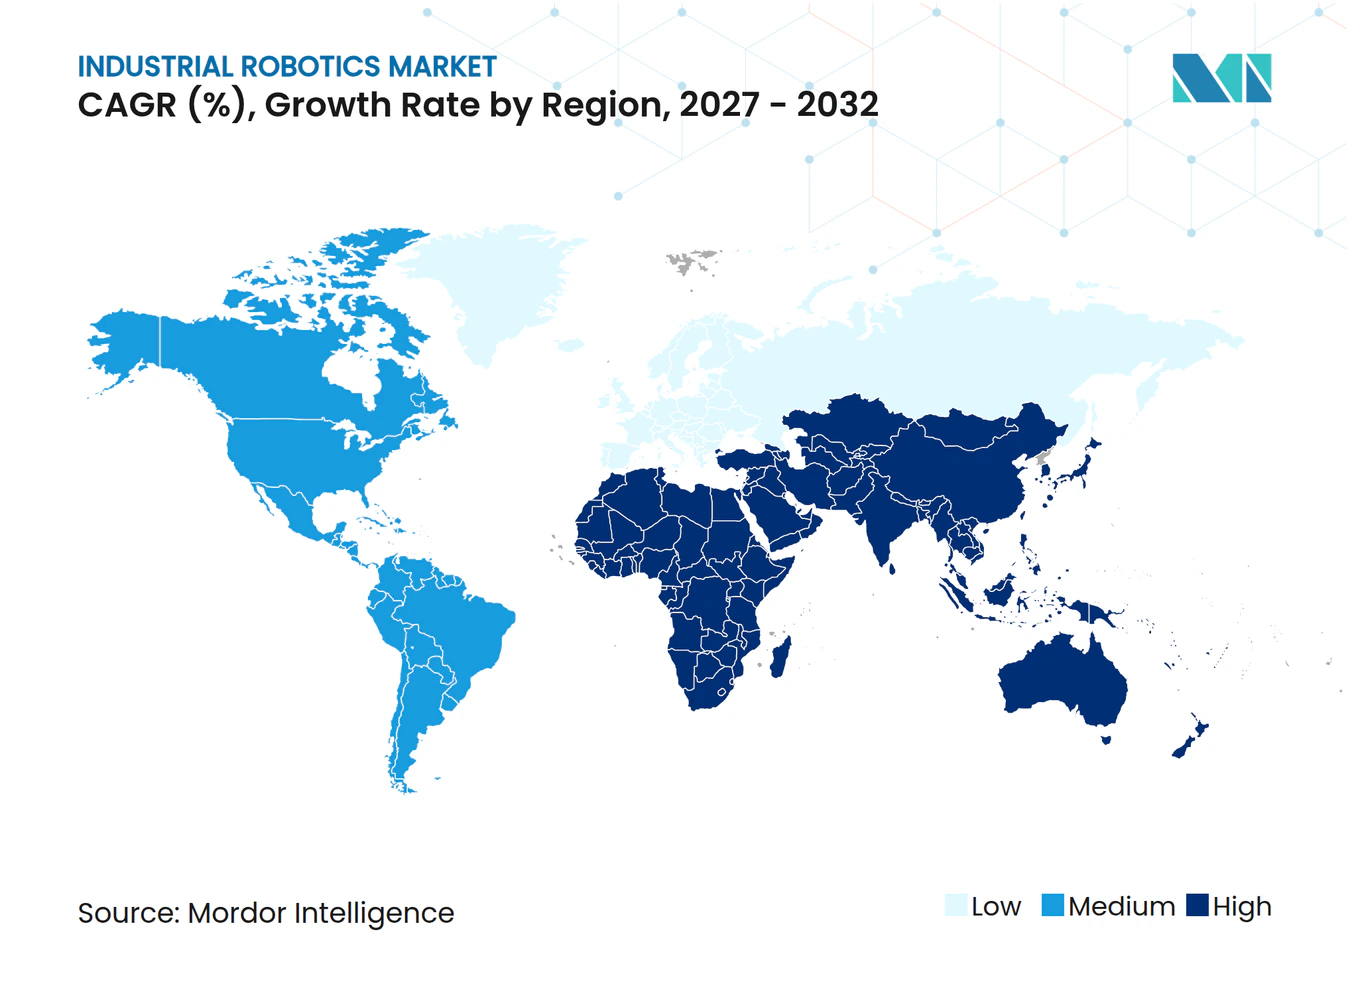
- 地域別では、アジア太平洋が2026年のシステム販売額の42.78%を占め、中東は2027年〜2032年にかけてCAGR 12%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 人件費の上昇と高齢化する労働力 | +3.8% | ドイツの産業地域 | 長期(4年以上) |
| AIおよびIIoT対応スマートファクトリーの急速な普及 | +4.2% | インドの製造業地域 | 中期(2〜4年) |
| 自動化に向けた政府の設備投資補助金(中国、韓国、ドイツ) | +3.1% | 中国、韓国、ドイツ | 短期(2年以内) |
| 関税主導のリショアリングが米国の自動化支出を促進 | +2.6% | 米国の製造業拠点 | 中期(2〜4年) |
| エネルギー効率が高く低炭素なロボットに向けたESGの推進 | +1.1% | ドイツと中国 | 長期(4年以上) |
| 加速償却ルールによりロボット・アズ・ア・サービスが恩恵を受ける可能性 | +0.6% | 米国全土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
人件費の上昇と高齢化する労働力
労働力不足は、生産の継続性を投資判断の一部とすることで、自動車自動化の根拠を強化しています。ABBの2026年の自動車メーカーおよびサプライヤーを対象としたグローバル調査では、回答者の30%が労働力不足と賃金コストの上昇を最も重大な課題の一つとして挙げました。[1] ドイツでは、ドイツ商工会議所(Deutsche Industrie- und Handelskammer)の2025年秋の調査において、産業企業の69%が人員不足と熟練労働者の不足による人件費の上昇を予想していました。未充足の生産職は生産量を制限する可能性があり、予想される賃金上昇はその自動化による将来の節約効果を強化する可能性があります。ABBの自動車メーカー・サプライヤーおよびドイツ商工会議所のドイツ産業界の回答者にとって、ロボット需要は未充足のシフトが生産量を制限している場合に最も合理的であり、賃金節約と並んで失われた生産が関連性を持ちます。
AIおよびIIoT対応スマートファクトリーの急速な普及
AI対応製造は、ロボットプロジェクトが手動動作の代替を超えた運用目標に貢献するための経路を生み出します。Rockwell Automationの2026年調査では、品質、サイバーセキュリティ、プロセス最適化などの機能においてAIを活用した業務が34%に上ることが報告されました。[2] この調査は17の製造業国にわたる1,560人の回答者を対象としました。国際ロボット連盟(IFR)は2026年に、AI、マシンビジョン、センシングがロボットの能力を向上させ、より容易なプログラミングとシステムインテグレーションが導入コストを削減し新たな用途を開拓したと報告しました。これらのメカニズムは、ロボットの作業範囲とその導入に必要な労力を結びつけます。知覚能力とより容易なプログラミングをアプリケーションにパッケージ化したサプライヤーは、より少ない導入労力で工場に検査またはプロセス能力を提供できます。
自動化に向けた政府の設備投資補助金(中国、韓国、ドイツ)
公的支援は工場自動化の資金調達をより容易にする可能性がありますが、その商業的効果は手段によって異なます。韓国の中小ベンチャー企業部は、2026年の製造ロボット支援申請受付を2025年12月9日から2026年1月22日まで実施しました。中国の2026年第2回設備更新資金トランシェは、産業を含む16分野にわたる6,700件以上のプロジェクトをカバーしました。ドイツの実施済み投資ブースターは、2025年7月1日から2027年12月31日までに投資された動産に対して最大30%の定率法償却を認めています。ロボット支援の公募、広範な設備資金調達、加速税額控除は、自動化を検討するメーカーに異なる経路を提供します。ドイツの控除は2027年12月31日までに投資された動産に適用されるため、適格なロボットセルプロジェクトがこれを活用する時間が残されており、韓国の支援受付は2026年1月22日に終了しました。
関税主導のリショアリングが米国の自動化支出を促進
リショアリングは、国内生産がより高い人件費を吸収しなければならない場合に自動化の機会を生み出します。KPMGの2026年2月〜3月の調査では、年間売上高が少なくとも10億米ドルの米国組織の幹部の44%が、関税の影響の中で自動化投資を報告しました。具体的な造業の例として、ハイアールグループ傘下のGEアプライアンシズは、2025年6月にルイビルの洗濯機工場への4億9,000万米ドルの投資を発表しました。このプロジェクトは、アプライアンスパークのビルディング2に15機種以上のフロントロード洗濯機モデルを移転するもので、生産は2027年に予定されています。モデル工場の再設計では、計画されたラインにロボティクスとマテリアルハンドリング技術が組み込まれており、より広範な洗濯機工場投資の中に明確な設備供給機会が生まれています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中小企業向けの高い初期設備投資 | -1.5% | 英国の製造業地域 | 短期(2年以内) |
| ロボットインテグレーション人材の不足 | -1.2% | 英国の産業拠点 | 中期(2〜4年) |
| 接続された生産セルにおけるサイバーセキュリティリスク | -0.6% | 欧州連合内のヨーロッパ | 短期(2年以内) |
| レアアース製サーボモーターの供給変動 | -0.7% | 中国、米国、ヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中小企業向けの高い初期設備投資
高い初期資は、小規模メーカーが有用なロボティクス用途に対応することを妨げる可能性があります。2026年6月16日にマニュファクチャリング・テクノロジー・センターが主催したレポートでは、高い初期投資と資金調達へのアクセスの困難さが、英国の製造業中小企業のロボティクス導入を妨げる障壁として特定されました。[3] この組み合わせは、生産性向上の見込みとそれを実現する購入資金の能力を切り離します。したがって、魅力的な運用経済性を持つ提案でも、その技術的メリットが販売を決定する前に資金調達の制約に直面する可能性があります。これらの企業にサービスを提供するサプライヤーにとって、有用な用途を実証することは商業的問題の一部にしか対処しません。残る障壁は、将来の運用価値を手頃な初期コミットメントに転換することであり、これが中小企業の関心を受注に転換するスピードを遅らせる可能性があります。
ロボットインテグレーション人材の不足
新しいシステムを既存の工場技術に組み込む必要がある場合、スキル不足がロボット導入を制約します。英国の2025年技術導入レビューでは、専門スキルの不足とレガシー工場技術との統合課題が先進製造業における導入障壁として特定されました。2025年3月の調査では、複数のセクターにわたる英国の産業意思決定者150人の34%が、ロボティクス実装の障壁として熟練労働者不足を挙げました。この組み合わせにより、エンジニアリング能力がロボットハードウェアの入手可能性とは別の制約となります。再利用可能なインテグレーション設計は、別のインストールに必要な専門作業を削減することで負担を軽減する可能性があります。したがって、専門的な実装時間が、技術的に適切なロボットを追加の生産能力に転換するのを遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロボットタイプ別:
生産規模と協働溶接多関節ロボットは2026年の産業用ロボティクス市場規模の62.45%のシェアを占めました。2026年7月、杭州のHikrobotの桐廬テクノロジーパークは、自社の生産ラインで多関節ロボットを使用しており、年間2万台の多関節ロボットの生産能力を有していました。その工場では、多関節ロボットがマシンビジョンと組み合わせて、ネジ締めやキャリブレーションなどの精密作業を実行しました。産業生産基盤内で多関節ロボットを運用することで、ロボットメーカーは生産能力と精密組み立て・キャリブレーションの実践的な経験を結びつけることができます。
協働ロボット(コボット)は最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 13%と予測されています。IFRは2025年に世界で66,000台の新規コボット設置を記録し、これは全産業用ロボット設置台数の11%を占めました。2025年の設置台数の7%成長は、産業用ロボット全体の設置台数成長率を下回り、システム販売額の予測とは異なる過去の台数を測定しています。2026年8月までに、Tate Inc.はHireboticsのコボット溶接システム58台をアーカンソー州、バージニア州、ケンタッキー州の製造施設に導入したとHireboticsは述べていま。3州の施設にわたるTateの導入は、コボット溶接が単一のメーカー内で拡大できることを示しており、追加サイトがより大規模なシステム導入への明確な経路となっています。


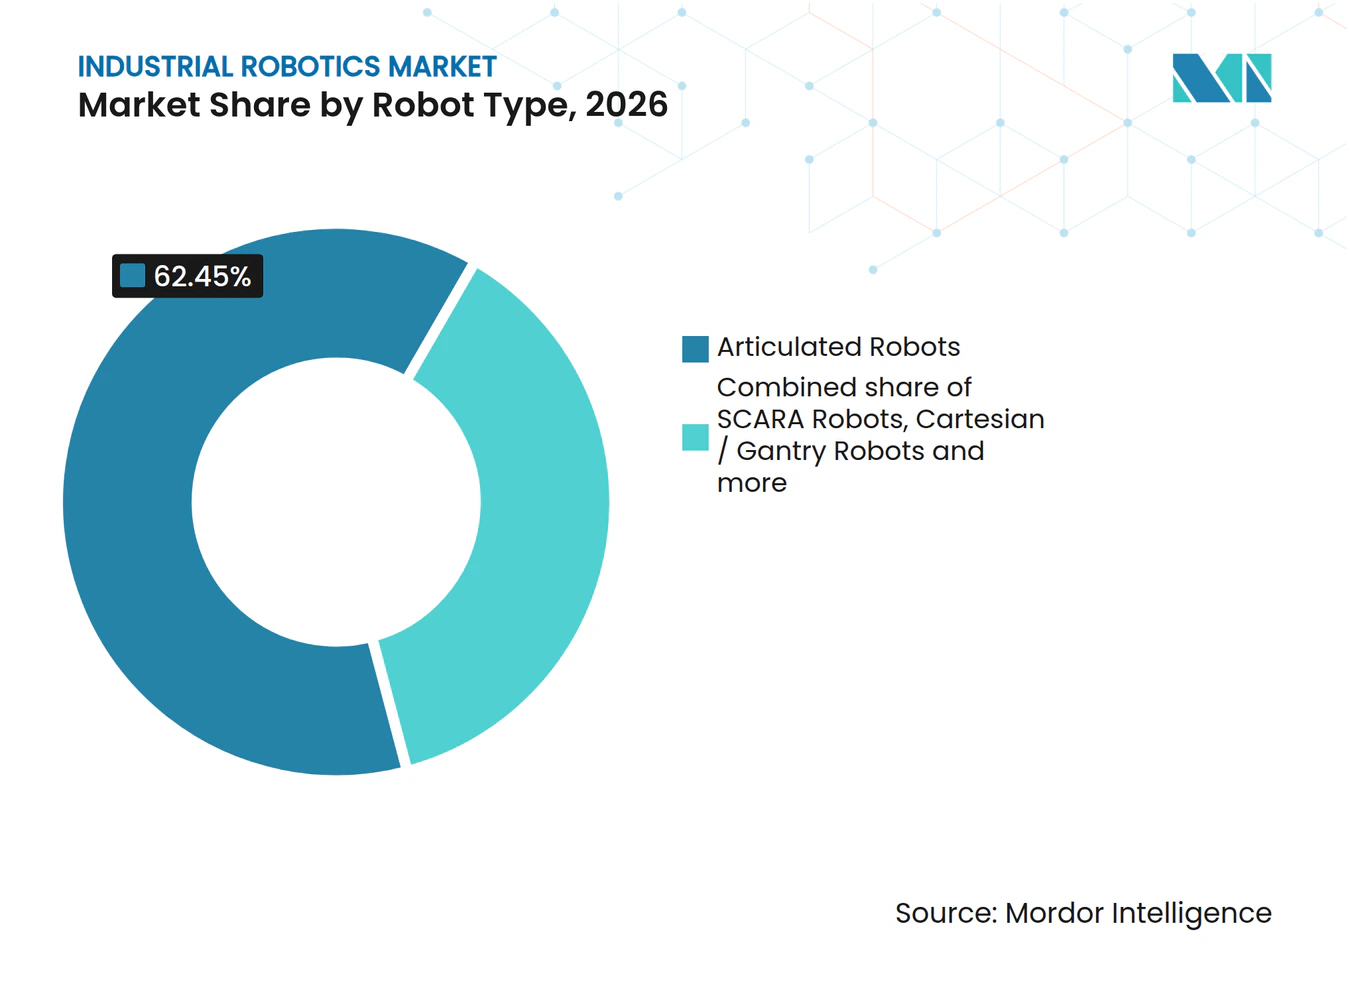
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ペイロード容量別:
タスク設計が負荷要件を形成定格16〜225 kgのロボットが最大セグメントを形成し、2026年の産業用ロボットシステム販売額の49.3%を占めました。2025年7月、機械加工プロバイダーのRADMOTは、アルミニウム製自動車部品の24時間365日生産のために3台のCNC加工センターに2台のFANUC M-20iD/25ロボットを使用していると報告しました。FANUCはそのモデルの最大ペイロードを25 kgと定格しており、このアプリケーションはこのバンド内に収まります。RADMOTはセル内部で設計・実装し、総合設備効率が90%を超えると報告しました。RADMOTのような内部エンジニアリングセルにより、部品メーカーはロボットを直接指定でき、完全なインテグレーション契約を獲得することに依存しない顧客チャネルが開かれます。
定格ペイロード容量が15 kg以下のロボットは最も成長が速いセグメントを形成し、2027年〜2032年にかけてCAGR 13.4%と予測されています。Yaskawa Electric Corp.は10 kgのMOTOMAN-GP10産業用ロボットを発売し、2025年7月29日に日本での販売を開始し、他の地域での販売も順次計画されています。Yaskawa Electric Corp.は、小型部品の組み立て、工程間搬送、梱包、仕分け、検査を主な用途として特定しました。YaskawaはGP10の標準絶対精度補正を位置付け、繊細な保持と正確な積み降ろしが重要となる小型部品の組み立てと工程間搬送の軌跡精度を向上させます。

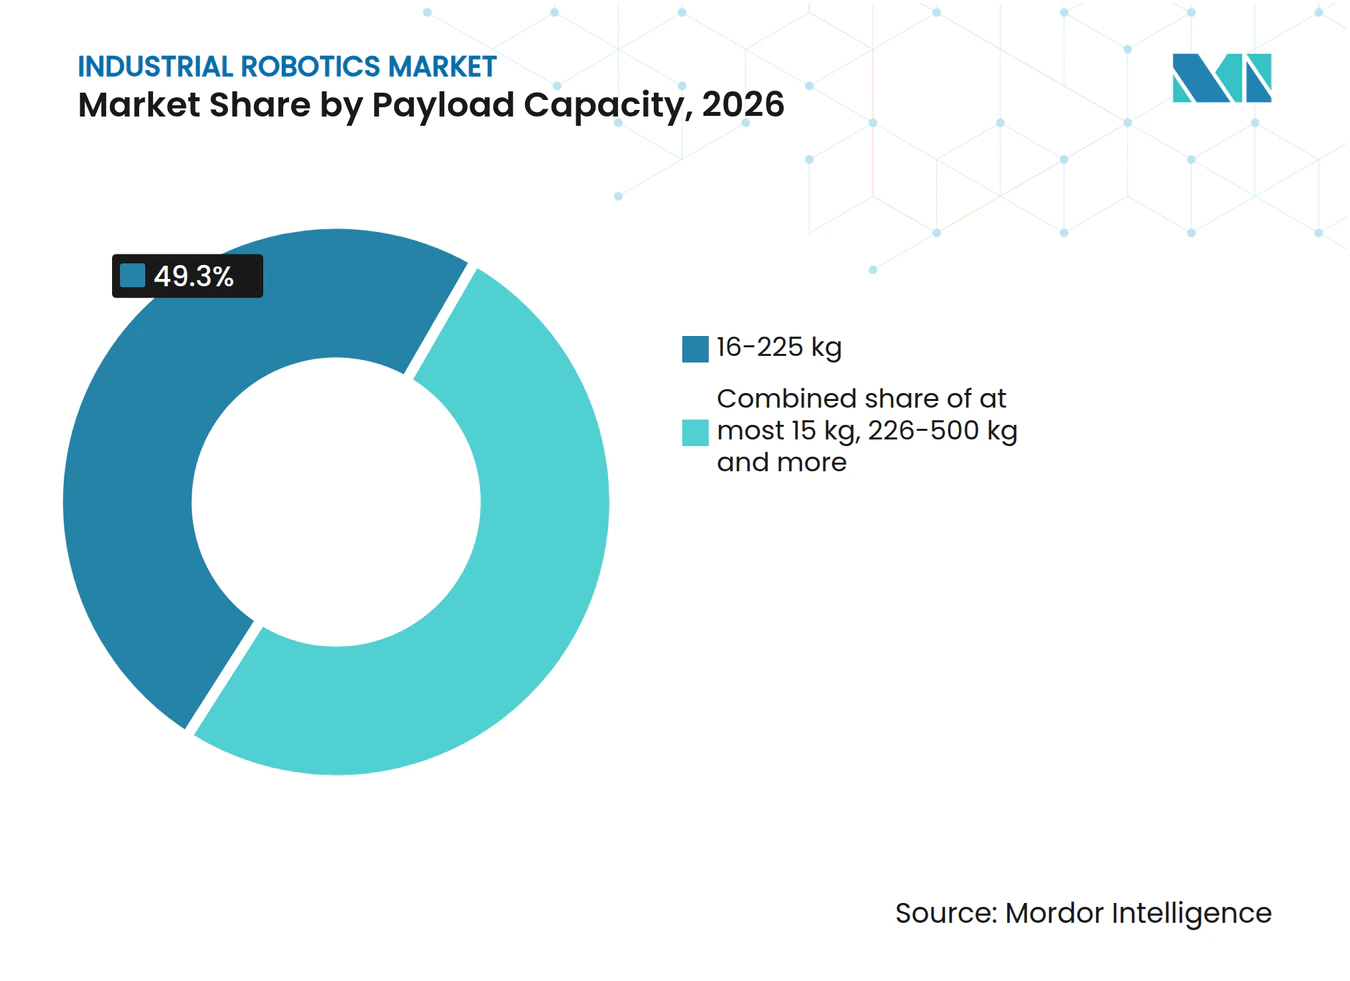
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
専用ハンドリング供給とより広範な検査用途マテリアルハンドリングと包装は2026年の産業用ロボティクス市場シェアの31.46%を占めました。2025年7月22日の開設時、AtomrobotのWuxi拠点は協働パレタイジングロボットをバッチ生産していました。恵山区は年間最大5,000台の協働パレタイジングロボットと2,000台のパラレルロボットの潜在的な生産能力を報告しました。専用の生産拠点はサプライヤーの能力を特定のハンドリング用途に結びつけ、パレタイジングを産業用マテリアルハンドリング内の具体的なシステム製品とします。その潜在的な能力の組み合わせは協働パレタイジングとパラレルロボットをカバーし、Wuxi拠点にパレタイジング事業と並ぶ第2の製品ラインの余地を与えます。
品質検査は最も成長が速いセグメントであり、2027年〜2032年にかけてCAGR 12.9%と予測されています。2026年6月16日、中科慧远视觉技術(洛陽)有限公司は洛陽でCASIVIBOT産業用エンボディード品質検査ロボットをバッチ生産・納品しました。自動車モーターステーター、超硬インサート、精密切削工具、包装製品をカバーする4つの検査シナリオでのスケールアプリケーションを報告しました。4つのシナリオは包装製品と精密部品にまたがるため、商業的用途は産業生産内の異なる対象物に及びます。したがって、検査タスクのためのエンジニアリングは、購入者が部品や包装製品の特定の特徴を検査する必要がある場合に、システムの価値の一部となり得ます。
エンドユーザー産業別:
自動車の規模と柔軟な医薬品包装自動車メーカーが最大のエンドユーザーセグメントを形成し、2026年の産業用ロボットシステム販売額の35.74%を占めました。IFRの暫定データによると、2025年の米国における自動車産業用ロボット設置台数は13,500台で、2024年より1%減少しました。自動車はその暫定読み取りでも米国最大の採用者であり、わずかな年間減少にもかかわらず相当な需要を示しています。したがって、2025年の暫定読み取りは大規模でほぼ横ばいの年間米国自動車設置台数を示しており、その規模は前年比の台数成長よりも強い需要シグナルとなっています。
医薬品・ヘルスケアセグメントは最も成長が速いエンドユーザーセグメントであり、2027年〜2032年にかけてCAGR 13.3%と予測されています。国際製薬工学会の2025年度施設賞は、イタリアのラティナにあるジョンソン・エンド・ジョンソン・イノベーティブ・メディシンが実装した17台のロボットによる錠剤・ボトル包装ラインを表彰しました。3,000本未満のボトル、500の在庫管理単位、170のボトル構成に対応するよう設計されたこのラインは、段取り替えを6時間から45分に短しました。この組み合わせにより、多様な医薬品の形態が比較的短い生産ランを必要とする場合に、段取り替えのパフォーマンスが自動化の商業的理由となります。同様の小ロット作業を求める医薬品包装サプライヤーは、同等の提案を行うために包装スループットと並んでフォーマット変更をエンジニアリングする必要があります。
地域分析
アジア太平洋の産業用ロボティクス市場
アジア太平洋は2026年の産業用ロボティクス市場シェアの42.78%を占めました。中国は2025年に354,000台の産業用ロボットを設置し、年間設置台数は2024年から20%増加しました。インドは2025年にほぼ10,500台の産業用ロボットを設置し、2024年から15%増加しました。PT Solusi Rekatama Makmurはインドネシアで産業用ロボットを統合し、ハンドリング、組み立て、シーリングまたはディスペンシング用のセルを構築しています。中国はインドよりも大きな設置基盤と強い年間成長率を組み合わせており、地域拡大には主要国の導入規模の深化と小規模市場での台数追加の両方が含まれます。
中東の産業用ロボティクス市場
東は最も成長が速い地域であり、2027年〜2032年にかけてCAGR 12%と予測されています。2026年2月の報告では、トルコのブルサにあるOyak Renaultの自動車工場に約800台の産業用ロボットがあることが説明され、一方イスラエルのMekatronは統合、設置、試運転、トレーニング、メンテナンスを含む生産ライン自動化とロボティクスを設計・実装しています。2025年8月6日、サウジアラビアのWafrah for Industry and Developmentは、最終段階の包装にロボットを追加した冷凍・調理済み肉の加工・包装ラインの商業稼働開始を報告しました。サウジアラビアの例は食品メーカーが人件費削減のために最終梱包段階にロボットを追加したことを示し、ブルサの報告されたロボット在庫は確立された自動化車両生産業務を反映しています。
北米の産業用ロボット設置台数は2025年に8%増加して47,539台となり、食品・飲料生産への投資が成長を牽引した一方、自動車およびTier 1の設置台数は横ばいでした。南米では、Mercosurの年間産業用ロボット台数販売が2025年に40.3%増加し、Woirtechはチリのメーカーにロボットセルを設計、設置、試運転しています。ヨーロッパの2025年のロボット出荷台数は産業全体の投資消極性の中で14%減少して73,054台となり、スペインのAirtificialは2026年1月にドイツのTier 1サプライヤーからManresa工場に3本の自動車自動組み立てラインを構築する契約を受注しました。アフリカは2025年に519台の産業用ロボット設置を記録し、エジプトを拠点とするインテグレーターのARIA Technologiesは中東・北アフリカ全域でターンキースマート製造システム内に産業用ロボティクスを供給しています。2025年のパターンは北米での食品・飲料用途を優先しており、ヨーロッパのロボットサプライヤーは車両工場からその部品サプライヤーにまで及ぶ投資抑制に対処しています。
規制の枠組みと見通し
機械安全フレームワークの比較は、現地の生産用途向けに新しい産業用ロボットセルを納入するメーカーまたはインテグレーターの観点から選択された管轄区域をカバーしています。ブラジルのNR-12は、公式規格が存在しないまたは不完全な場合に適用される国際規格を使用して、指定されたその他の公式規格を通じてロボットシステムの適合性を認識しています。輸出向けであることが証明された機械はNR-12の技術的安全要件から免除されます。米国および南アフリカの職場安全措置は、機械の雇用主またはユーザーに課せられる義務を通じて、サプライヤーが提供するセルに影響を与える可能性があります。
規制テーブル
| 決定要因 | 米国 | ブラジル | ドイツ | 中国 | トルコ | 南アフリカ |
|---|---|---|---|---|---|---|
| 主要機関 | 労働安全衛生局 | 労働雇用省 | 州市場監視当局 | 工業情報化部および管轄標準化部門 | 工業技術省 | 雇用労働省 |
| 主要な手段または方向性 | 29 CFR 1910.212機械ガード;一般産業フレームワーク | NR-12;ABNT ISO 10218-1、ABNT ISO 10218-2およびISO/TS 15066適合経路 | 製品安全法および第9次ProdSV;2027年1月20日からの規則(EU)2023/1230 | 強制的なGB 11291.1-2011およびGB 11291.2-2013第2部改訂中 | 2023/1230/AB;2026年10月16日から初期条項、2027年1月20日からほとんどの規定 | 1988年一般機械規則;2025年改正提案 |
| 商業的効果 | 雇用主のガード義務がセル設計を形成 | 国内使用向けの認定ロボットシステム安全適合経路 | 市場投入のためのメーカー設計および適合作業 | ロボットおよびシステムインテグレーション安全コンプライアンス | 2027年1月20日以前に市場投入された適合製品は引き続き入手可能;型式検査文書は有効期限まで有効 | 機械ユーザーの安全措置がセル安全に影響 |
| 現在の政策の魅力度 | 中 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
OSHAの雇用主ガード義務と2026年統一アジェンダの長期的な規格改善プロジェクトがロボティクス固有のアクションを特定していないことが米国の中評価を支持し、ブラジルの規格ベースのロボットシステム適合経路がその高評価を支持しています。改訂草案作成中の中国の運用中のロボットおよびインテグレーション義務は継続性を支持し、南アフリカの中評価は施行された機械ユーザーの安全措置に基づいており、2025年に提案されたより強力なユーザー義務は提案の状態を維持しています。ドイツの2027年1月20日の移行は、メーカーの安全適合を市場投入経路として維持するため、AI搭載安全機能とサイバーセキュリティ規定の追加がその経路内の設計要件を変更しながらも、継続的な中程度の魅力度判断を支持しています。トルコの中評価と継続性は、2027年1月20日以前に市場投入された適合製品の入手可能性を維持する移行規定と型式検査の有効期限までの有効性とともにメーカーの安全義務を反映しており、以前に適合したサプライが移行を乗り越えることを可能にしています。
バリューチェーンの段階
バリューチェーンは、ロボット生産と溶接システムインテグレーションおよびサポートを比較し、サプライヤーの収益の異なる源泉を示しています。FANUC Corporationは産業用ロボットを販売し、Yaskawa Electric Corp.は多関節、SCARA、デルタロボットを供給しています。Valk Weldingは溶接システムにロボット、セル構築、ソフトウェアを組みわせ、実装、消耗品、サービス、メンテナンスを提供しています。これらの役割は、製造された機器と稼働中の生産システムに転換するために必要な作業の両方に商業的価値を置いています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ロボット生産 | FANUC CorporationやYaskawa Electric Corp.などの産業用ロボットメーカー | ロボットシステム販売 | 異なるロボットアーキテクチャと構成の管理 | 設計が許す限り生産ルーティンを再利用 |
| 生産セルインテグレーション | Valk Weldingなどの溶接システムインテグレーター | 統合システムおよび実装販売 | ロボット、セル構築、プロセスソフトウェアの調整 | 引き渡し前に組み立てられたアプリケーションを検証 |
| 納品後サポート | Valk Weldingなどの溶接システムサービスサプライヤー | 消耗品販売とメンテナンスサービス | 統合セル全体の障害診断 | システムレベルのサポート手順を維持 |
| 情報源: Mordor Intelligence | ||||
Valk Weldingのような溶接システムでは、インテグレーションがロボット、セル構築、ソフウェアを接続し、組み立てられたアプリケーションをサプライヤー能力を評価するための関連単位とします。1つのコンポーネントに限定された障害対応は、その溶接アプリケーションの別の部分を未解決のままにする可能性があります。システムレベルのサポートは、接続されたセルをサービス責任として扱うことでこの調整問題に対処します。Valk Weldingにとって、そのスコープは初期機器納品後の消耗品とメンテナンス販売を持続させることができます。
競合環境
市場集中度
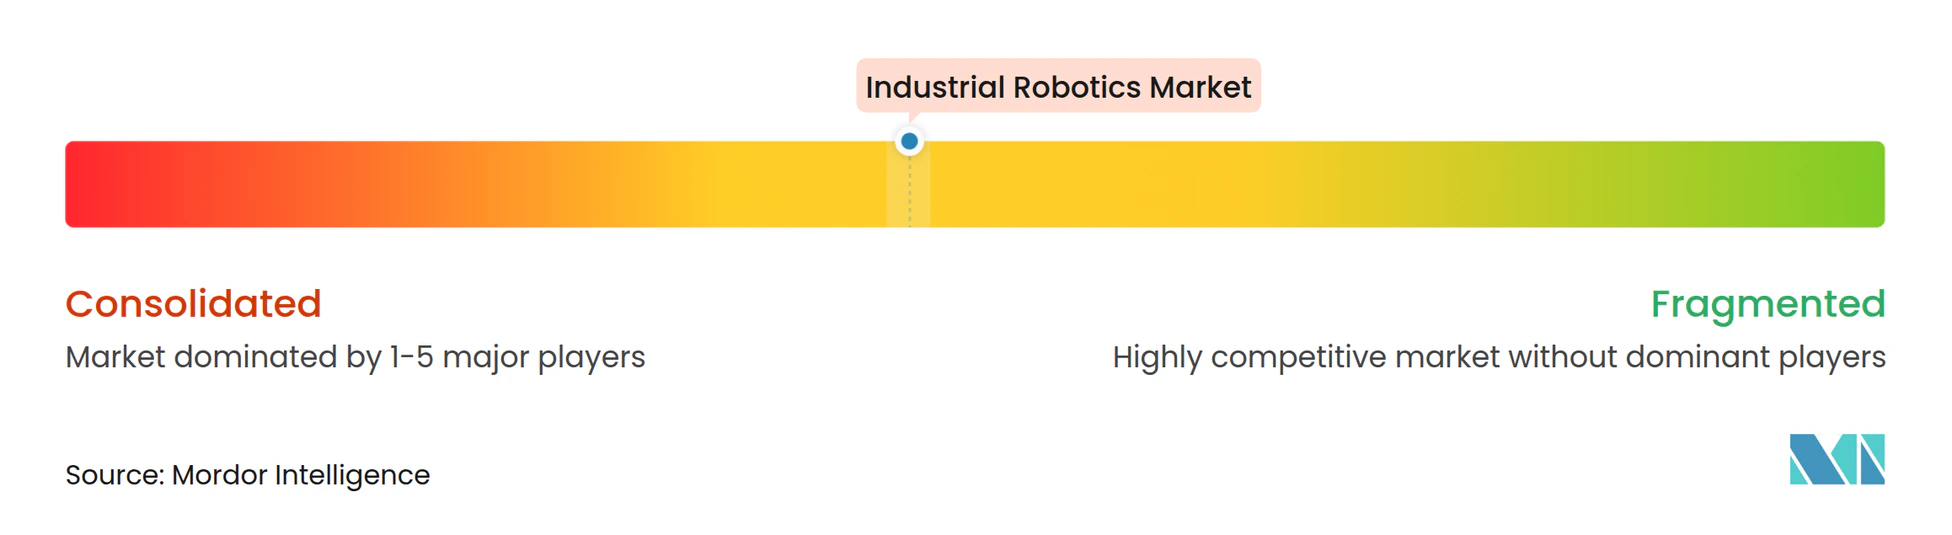
競争は大規模な産業用ロボットメーカーを中心に適度に集中しており、アプリケーションエンジニアリングと完全システム納品が産業生産タスク全体で差別化された製品の余地を残しています。主要な産業用ロボットメーカーおよびシステムサプライヤーには、ABB Ltd.、FANUC Corporation、Yaskawa Electric Corp.、KUKA SE & Co. KGaA、Mitsubishi Electric Corp.などが含まれます。FANUCのロボット部門の連結売上高は2026年3月31日終了の年度に14.9%増加し、米州での売上増加、中国での大幅な売上増加、日本での売上減少となりました。米州と中国での成長が日本の低調な売上を上回り、日本では一般産業需要の横ばいと回復していない自動車セクターが部門の足を引っ張りました。
2025年10月、ソフトバンクグループはABBのロボティクス事業を買収することに合意し、クロージングは当初2026年中〜後半に計画されていました。この合意はEU、中国、米国での規制当局の承認およびその他のクロージング条件に従うものでした。2026年3月、FANUC Americaは米国のロボット製造能力の潜在的な拡張のためにミシガン州の84万平方フィートの施設への9,000万米ドルの投資を発表しました。建設は2026年7月に確認され、完成は2027年後半を目標としています。ABBとFANUCを比較する購入者は異なる供給決定に直面しており、ABBの所有権移転は承認およびその他のクロージング条件を待っており、FANUCの潜在的な米国製造拡張は2027年後半の施設目標に結びついています。
2026年6月30日、Yaskawa Europe GmbHはスロベニアのコチェヴィエにロボティクス流通センターと追加のロボットシステム組み立てホール(溶接システムを含む)を開設しました。このサイトはヨーロッパ、中東、アフリカけのロボットシステム組み立てと流通を組み合わせています。規則(EU)2023/1230は2027年1月20日から適用され、対象範囲内の機械をEU市場に投入するメーカーは健康・安全要件を満たし、EU適合宣言書を作成することが求められます。地域での組み立てと流通は物理的な納品に対応し、宣言義務はEU市場に機械を投入するメーカーに帰属します。したがって、EU機械受注を求める挑戦者は、安全と宣言作業の責任が明確に割り当てられた納品提案を必要とします。
産業用ロボティクス産業のリーダー
-
ABB Ltd.
-
FANUC Corporation
-
Yaskawa Electric Corp.
-
KUKA SE & Co. KGaA
-
Mitsubishi Electric Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ロボティクス市場 このレポートでカバーされる企業
- ABB Ltd.
- FANUC Corporation
- Yaskawa Electric Corp.
- KUKA SE & Co. KGaA
- Mitsubishi Electric Corp.
- Kawasaki Heavy Industries (Robotics)
- DENSO WAVE INCORPORATED
- Omron Corporation
- Panasonic Connect Co., Ltd.
- Epson Robots
- Stäubli Robotics
- Comau S.p.A.
- Yamaha Robotics
- Universal Robots (Teradyne)
- Nachi-Fujikoshi Corp.
- Techman Robot Inc.
- Siasun Robot and Automation
- Doosan Robotics
- Hanwha Robotics
市場参加者にとっての主要な機会
これらの機会は、適応型組み立て、新しいロボットセルの適合性、EIT AI・ロボティクスコミュニティのAIとロボティクスのためのクロスセクターFactory X公募を通じた産業商業化を比較しています。ミシガン州LIFTの2026年9月の公募は、米国の柔軟素材組み立て向けの適応型ロボティクスを特定し、信頼できる自動車OEMまたTier 1の認定経路を必要とし、正式な受付は後日開始すると述べました。規則(EU)2023/1230は2027年1月20日から適用され、AI搭載安全機能とサイバーセキュリティ規定がメーカーの継続的な機械適合義務の中で時限的な設計機会を生み出しています。Factory X はEU加盟国およびホライズン・ヨーロッパ関連国からのコンソーシアムを求め、技術成熟度レベル(TRL)6〜8の技術の産業利用を対象とし、2026年12月15日の締め切りで申請書類は後日提供されます。
市場機会テーブル
| 機会 | 今なぜか | 購入者/リードセグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 適応型柔軟素材組み立て | ミシガン州LIFTが産業用ロボティクスの課題を特定 | 米国の自動車OEMおよびTier 1サプライヤー | 柔軟素材の構成全体でロボットによる操作を検証 | インテグレーション、検証、OEMまたはTier 1認定 | FANUC CorporationやUniversal Robots(Teradyne)などの認定インテグレーターおよび組み立てロボットサプライヤー |
| 適合性のために設計された新しいロボットセル | 新しい機械規定がAI搭載安全機能とサイバーセキュリティに対応 | ロボット機械を発注するEU産業購入者 | 新しいセル提案に安全制御とソフトウェアの完全性を組み込む | 適用される機械フレームワークへの適合性の実証 | ロボットメーカーおよびセルインテグレーター |
| 国境を越えた産業用ロボット商業化 | Factory XはTRL 6〜8の技術の産業利用を求める | 企業の産業展開パートナー | 異なる適格国からの2〜4の独立した組織を形成し、適格な若いベンチャー、企業パートナー、確立されたAIファクトリーを含む | ベンチャーはプロジェクト総コストの少なくとも30%を負担する必要がある | 適格なロボティクスベンチャーとその産業パートナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、ミシガン州LIFTの米国チャレンジの下での適応型柔軟素材組み立てのための自動車OEMおよびTier 1認定であり、正式な受付は後日開始されます。EIT AI・ロボティクスコミュニティのFactory X経路は、5年以内に設立された適格なベンチャーにパートナーベースの経路を提供しますが、プロジェクトコストの少なくとも30%を自己資源から拠出することを要求します。検証結果を信頼できるOEMまたはTier 1認定ケースに発展させたサプライヤーは、正式な受付が開始された際に組み立て提案を準備するのに最も有利な立場にあります。
最近の産業開発事情 産業用ロボティクス市場
- 2026年10月:トルコは2023/1230/AB機械安全規制を10月16日に公布し、指定された初期条項が発効しました。ほとんどの規定は2027年1月20日に発効します。その日付以前に旧規制に準拠して市場投入された製品は引き続き入手可能であり、型式検査文書は有効期限まで有効です。
- 2026年8月:HireboticsはTate Inc.がアーカンソー州、バージニア州、ケンタッキー州の製造施設全体に58台のコボット溶接システムを導入したと発表しました。
- 2026年6月:Yaskawa Europe GmbHは2026年6月30日にスロベニアのコチェヴィエにヨーロッパのロボティクス流通センターと追加のロボットシステム組み立てホールを開設し、ヨーロッパ、中東、アフリカにサービスを提供しています。
産業用ロボティクス市場 レポートの範囲と調査方法論
市場の定義と範囲
産業用ロボティクス市場は、産業オートメーション向けに世界中で販売された新規製造の産業用ロボットシステムへの年間支出を測定します。これらのシステムにはロボット、その固有のコントローラー、標準インテグレーションハードウェアが含まれ、エンドユーザー産業全体の産業用途に対応します。
スコープの除外:サービスロボット、新しいシステムとは別に販売されるアフターマーケットスペア、および新しいシステムとは別に販売される延長メンテナンス契約は除外されます。
セグメンテーションの概要
- ロボットタイプ別
- 多関節ロボット
- SCARAロボット
- 直交座標型/ガントリーロボット
- パラレル/デルタロボット
- 円筒座標型ロボット
- 協働ロボット(コボット)
- ペイロード容量別
- 15 kg以下
- 16〜225 kg
- 226〜500 kg
- 500 kg超
- 用途別
- マテリアルハンドリングと包装
- 溶接とはんだ付け
- 組み立てとディスペンシング
- マシンテンディングとCNC
- 塗装とコーティング
- 品質検査
- エンドユーザー産業別
- 自動車
- 電気・電子
- 食品・飲料
- 機械・金属
- 医薬品・ヘルスケア
- 建設資材
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- GCC
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 北米
データソース、市場規模算定、検証
デスクリサーチ
国際ロボット連盟の世界ロボット統計や世界銀行の世界開発指標などの公ソースは、国および地域の需要コンテキストのためのグローバル展開・用途ミックスの証拠と製造業付加価値シリーズを提供します。連邦準備制度のG.17産業生産・能力指標は製造業の生産量と稼働率の追跡に役立ち、米国国勢調査局のメーカー出荷・在庫・受注調査は米国産業サイクルの出荷と新規受注のシグナルを提供します。
企業の年次報告書、10-K提出書類、投資家向けプレゼンテーション、信頼できるビジネスプレスは、サプライヤーの売上、発表された能力、製品構成、取引タイミングを明確にすることができ、報告された収益は初期システム販売の境界に対して確認されます。これらの指定されたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に情報を提供します。
一次インタビューと調査
構造化インタビューと調査には、アジア太平洋、欧州・中東・アフリカ、米州にわたる産業用ロボットメーカー、システムインテグレーター、産業オペレーター、調達またはオートメーションリードが含まれます。質問は市場境界、初期システム取引価値、製品・購入者ミックス、設置タイミング、受注パターンに関する二次調査結果を検証し、矛盾または欠落した証拠はフォローアップのために記録されます。回答は提出書類、生産・設置指標と三角測量され、コントローラーまたは標準インテグレーションハードウェアの不明確な扱いは、推定が更新される前に記載された初期請求書ルールに照らして調整されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:20% | アジア太平洋:42% |
| 中間層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:24% | マネージャー:45% | 米州:28% |
市場規模算定と予測
モデルは新しい産業用ロボットシステムのグローバル年間収益推定から始まり、サプライヤーの開示、設置パターン、製造利用の証拠を使用して合計をロボットタイプ、ペイロード容量、用途、エンドユーザー産業、地域に配分します。多変量回帰は、システム販売額を産業用ロボット設置台数、製造業生産量と設備投資、人件費圧力、オートメーション受注、ロボットシステムの販売価格または製品ミックスの変化に関連付け、シナリオ分析は異なる投資・政策条件に対してパスを調整します。選択的なボトムアップチェックは、サプライヤー売上の積み上げとサンプリングされたシステムの平均販売価格×出荷量をトップダウン合計と比較し、一貫性のないカバレッジまたは出荷情報は初期販売ルールに照らして調整されるか、明示的なギャップとして保持されます。セグメントシェアはタイプ、容量、タスク、購入者産業、目的地別のカウントされたシステム販売に関する証拠から構築され、各軸が合計に合計されるよう確認されます。一次専門家は変数とセグメントレベルの見通しが展開決定、価格設定、プロジェクトタイミングを反映しているかどうかを確認でき、不一致は想定されたコンセンサスではなくソースレビューと感度調整を促します。
データ検証と更新サイクル
アナリストはサプライヤーの収益、設置・受注シグナル、製造指標、開示されたプロジェクトを三角測量し、成長、平均システム価値、地域ミックス、セグメントシェアの変化を過去の期間と独立したソースに対して調査します。第2のアナリストがサインオフ前にソースの日付、市場境界の扱い、計算、異常を確認し、重大な不一致、欠落した取引詳細、または変更された予測前提が推定を変える可能性がある場合は連絡先に再アプローチします。データセットは年次で更新され、重大な市場イベントに対してサイクル間で更新され、納品直前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceの産業用ロボティクス市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引・製品と需要モデリングに使用するインプットが異なる場合があります。産業用ロボティクス市場は、産業オートメーション向けに世界中で販売された新規製造の産業用ロボットシステムへの年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。一次専門家は変数とセグメントレベルの見通しが展開決定、価格設定、プロジェクトタイミングを反映しているかどうかを確認でき、不一致は想定されたコンセンサスではなくソースレビューと感度調整を促します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 60.63 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 37.8 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値60.63 ビリオン 米ドルを37.7%下回っています。公表された予測は後の報告期間よりも緩やかに成長しており、比較値が低くなる要因となっています。 |
| グローバルコンサルタンシーB | 73 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値60.63 ビリオン 米ドルを20.4%上回っています。公表されたより高い成長率が、より早いベース年にもかかわらず高い推定値を支持しています。 |
Mordor Intelligenceのアナリストはサプライヤーの収益、設置・受注シグナル、製造指標、開示されたプロジェクトを三角測量し、成長、平均システム価値、地域ミックス、セグメントシェアの変化を過去の期間と独立したソースに対して調査します。
レポートで回答される主要な質問
産業用ロボティクス市場の規模と成長見通しは?
規模は2027年の60.63 ビリオン 米ドルから2032年までに103.8 ビリオン 米ドルに増加し、2027年〜2032年にかけてCAGR 11.35%で成長すると予測されています。
産業用ロボット需要を牽引しているものは何ですか?
労働力不足と工場のデジタル化が重要な力です。ABBの2026年の自動車調査では、回答者の30%が労働力不足と賃金コストの上昇を最も重大な課題の一つとして挙げました。
どのロボットタイプが産業システム販売をリードしていますか?
多関節ロボットは2026年の販売額の62.45%を占めました。協働ロボットはタイプ別で最も速く成長すると予測されおり、2027年〜2032年にかけてCAGR 13%です。
主要な産業用ロボットサプライヤーはどの企業ですか?
主要なサプライヤーにはABB Ltd.、FANUC Corporation、Yaskawa Electric Corp.、KUKA SE & Co. KGaA、Mitsubishi Electric Corp.が含まれます。
産業用ロボットの普及を遅らせる可能性のある課題は何ですか?
高い初期投資と限られたインテグレーションスキルが普及を制約する可能性があります。2026年6月にマニュファクチャリング・テクノロジー・センターが主催したレポートでは、英国の製造業中小企業にとって初期投資と資金調達へのアクセスが障壁として特定されました。
産業用ロボットシステムの地域的な見通しは?
アジア太平洋は2026年の販売額の42.78%を占めました。中東は最も速く成長すると予測されており、2027年〜2032年にかけてCAGR 12%です。