
Mordor Intelligenceによるインドネシア石炭市場分析
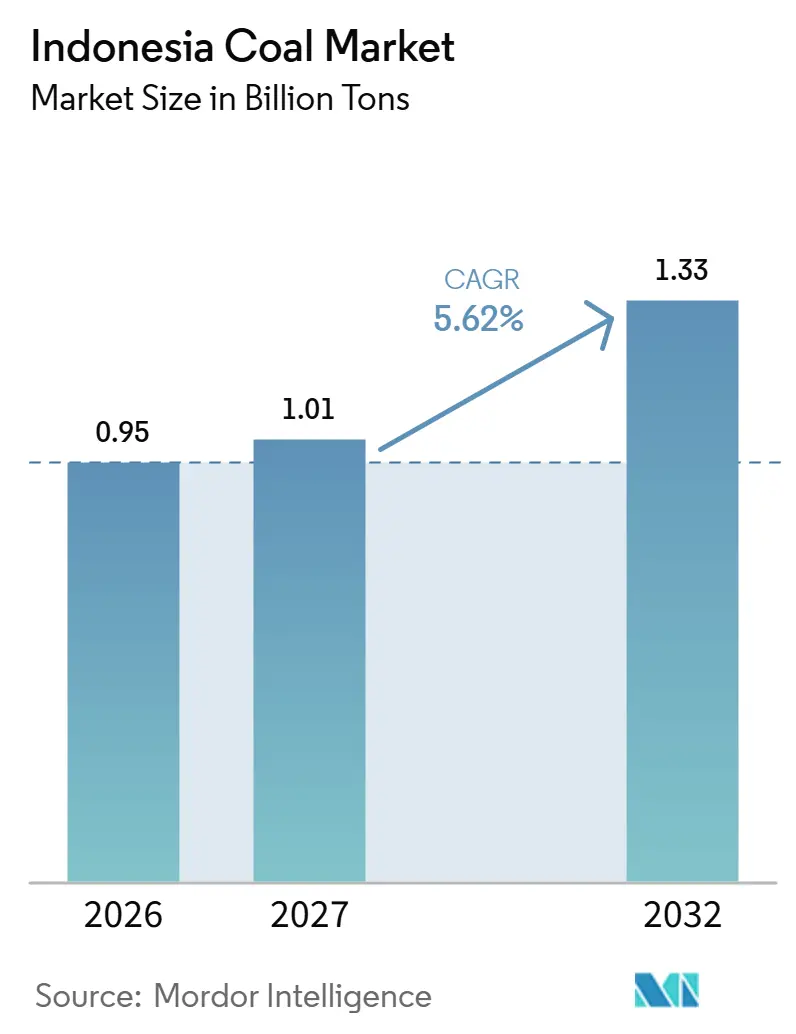
インドネシア石炭市場規模は、2026年の9.5億トンから2027年には10.1億トンに増加し、2032年には13.3億トに達すると予測されており、2027〜2032年にかけてCAGR 5.62%で成長する見込みです。
インドネシアにおける需要は、継続的な発電所の燃料需要と、ニッケル精錬向け石炭火力設備の拡張が組み合わさって形成されています。発電所の設備改修により使用可能な石炭グレードの範囲が広がり、生産者は既存の電設備への新たなルートを得ています。これらの販路は、規制された公益事業価格がコスト回収を制限し、廃止計画が供給期間を短縮させる可能性があることから、収益性と存続期間において制約を受けています。鉱山出力を輸送および積み込み能力に合わせた生産者は、発電所および製錬所の需要をより安定的に満たすことができ、規制価格のもとでの実質的な競争力は供給能力にあるといえます。
主要レポートの要点
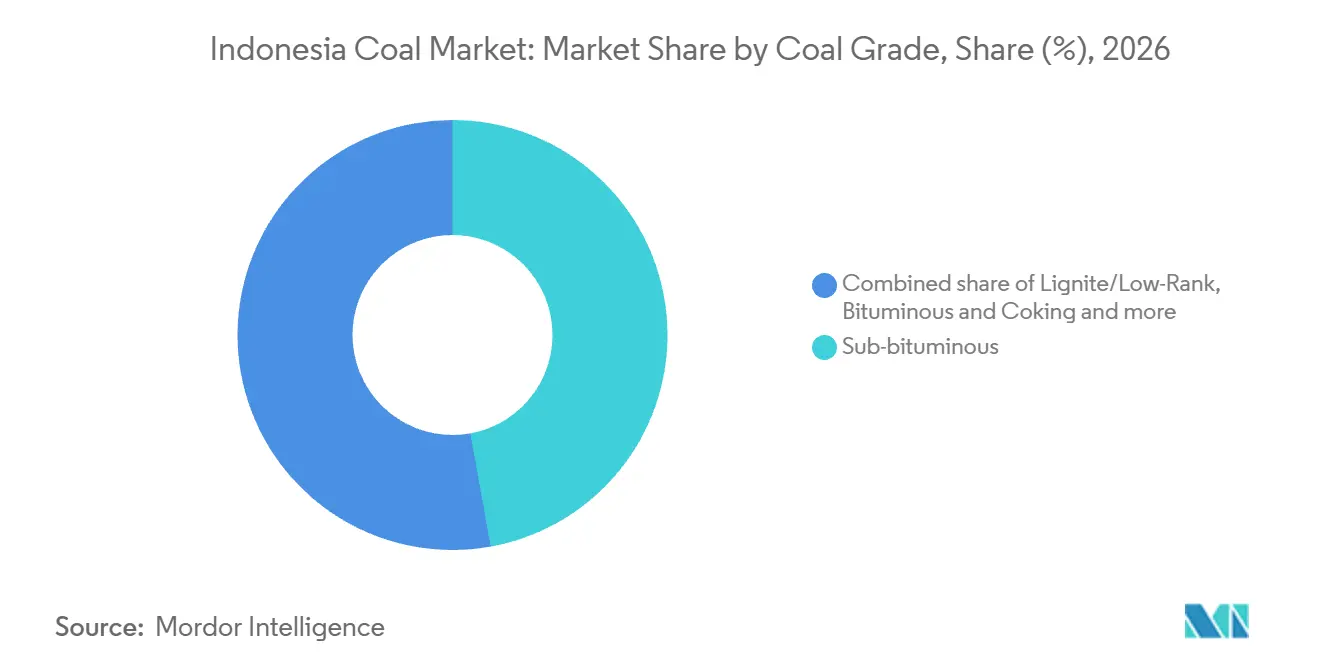
- 石炭グレード別では、亜瀝青炭が2026年のインドネシア石炭市場シェアの47.15%を占めてトップとなり、瀝青炭・原料炭は2027〜2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
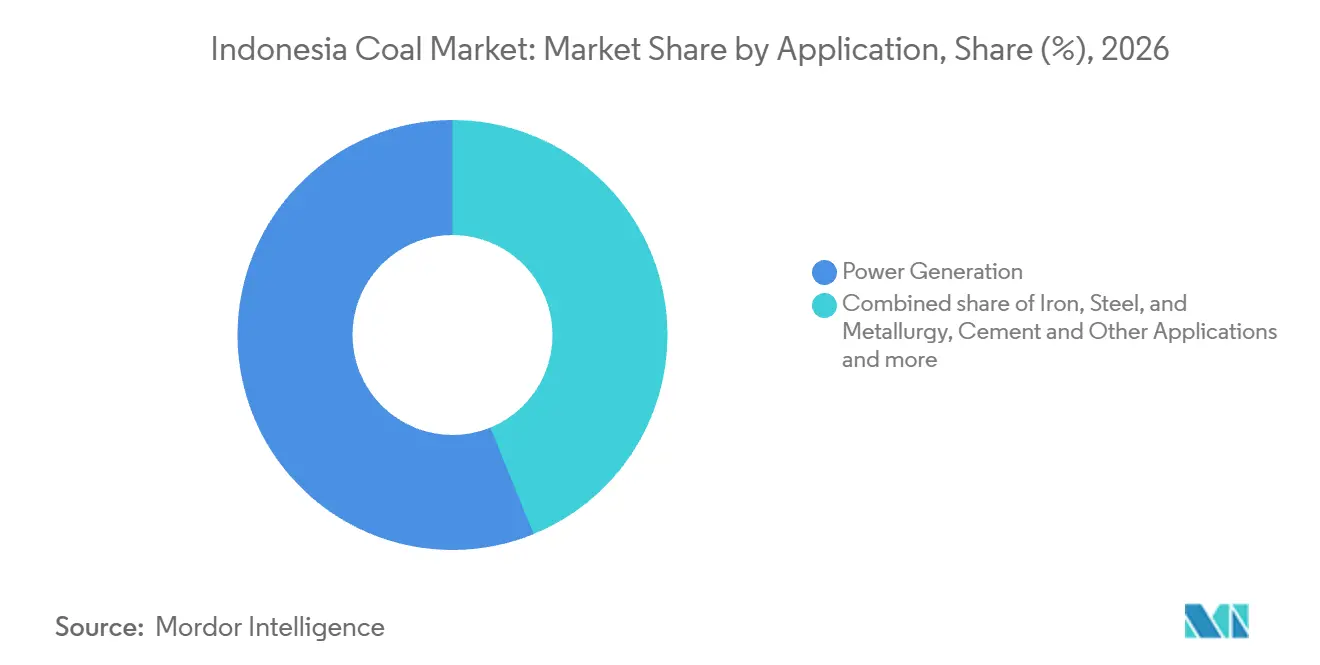
- 用途別では、発電が2026年のインドネシア石炭市場規模の56.16%のシェアを占めてトップとなり、鉄・鉄鋼・冶金は2027〜2032年にかけてCAGR 8.1%で最も速く成長すると予測されています。
- 地域別では、東カリマンタンが2026年にインドネシアの確認済み石炭埋蔵量の38%を保有していました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響度分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低カロリー熱電炭に対するPLN主導の長期ベースロード需要 | +3% | スラライヤ発電所クラスター | 短期(2年以内) |
| ニッケルおよびEVバッテリー製錬所向け石炭火力自家発電の急増 | +2.8% | 全国 | 短期(2年以内) |
| 海上取引需要をインドネシアにシフトさせるチャイナプラスワン戦略 | +1.5% | 全国 | 中期(2〜4年) |
| 低品位炭向け「ガス化・DME(ジメチルエーテル)」政府インセンティブ | +1% | 全国 | 長期(4年以上) |
| 高カロリー輸出プレミアムを解放するCCUSパイロット事業 | +0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低カロリー熱電炭に対するPLN主導の長期ベースロード需要
インドネシア国営電力会社PLNとして知られるPT PLN(Persero)は、発電設備の燃料能力の変更を通じて、低カロリー炭の新たな販路を創出することができます。2026年7月、PLNはスラライヤ6号機および7号機の改修が成功し、同発電所が約4,100〜4,300 kcal/kgの低品位炭を使用できるようになったと発表しました。この改修により、当該ユニットで使用可能な燃料範囲が拡大し、低カロリー炭が既存の発電設備に供給されるルートが開かれました。インドネシアの発電所への石炭供給量全体は、2024年の1億3,350万メートルトンから2025年には1億4,140万メートルトンに増加しました。PT Arutmin IndonesiaとPT Darma Henwa Tbkの共同事業体は、2009年から2028年にかけてPLNのスラライヤ発電所に低品位炭を年間130万5,000メートルトン供給する契約を締結しています。
ニッケルおよびEVバッテリー製錬所向け石炭火力自家発電の急増
ニッケル精錬は、公益事業システムと並んで、石炭需要を産業用電力需要に結びつけています。Emberの推計によれば、2025年にインドネシアのニッケル精錬は81 TWh超の自家発電を使用しており、そのうち94%超が石炭火力によるものでした。[1] ニッケル産業に連動した稼働中の石炭自家発電設備容量は、2023年の7.16 GWから2025年には15.4 GWに増加しました。この大規模な稼働基盤により、石炭供給業者は燃料需要が製錬所の操業に依存する産業向け販路を得ることになり、PLNの購買ニーズを超えた需要の広がりをもたらしています。供給業者は稼働中の製錬所の燃料ニーズに合わせて契約規模を設定できますが、発電ユニットが閉鎖されなくても稼働率が低下すれば引き取り量は減少します。
海上取引需要をインドネシアにシフトさせるチャイナプラスワン戦略
2025年には、中国向けの出荷が減少する中で、インドネシア産石炭の出荷量が増加した目的地の一つが韓国でした。インドネシア産石炭の韓国向け出荷量は2024年比4.51%増の2,910万メートルトンとなりました。この出荷量は2025年のインドネシア石炭総輸出量の5.5%を占めています。中国は2025年最大の購買国であり、2億1,300万メートルトンを受け入れましたが、これは2024年比11.98%減であり、輸出に占めるシェアも2024年の42.7%から40.2%に低下しました。規模の差から、韓国は中国向け販売の代替ではなく、補完的な成長先としての位置付けが強まっています。
低品位炭向け「ガス化・DME(ジメチルエーテル)」政府インセンティブ
ガス化に対する政府支援は、適格性がその実効性を左右する、潜在的な原料コスト軽減を通じて機能します。2021年政府規則第25号(PP No. 25 of 2021)のもと、適格な生産操業許可保有者は、エネルギー自立および産業原料に関する考慮事項を条件として、国内付加価値向けに使用される石炭に対して0%のロイヤルティを受け取ることができます。実施率、要件および手続きには省令および事前の財務大臣承認が必要であり、インドネシアのエネルギー・鉱物資源省(ESDM)は2025年の業績報告書において詳細規則が準備中であると述べました。採掘フレームワークにはガス化が含まれており、採掘ライセンスのもとでの中間生産および産業ライセンスに基づく最終製品処理が対象となります。適格な石炭量に適用されれば、この軽減措置は転換経済性を改善し、国内原料販路を支援できます。転換開発業者にとては、適格原料と実施承認が揃って初めて、潜在的なロイヤルティ節減がプロジェクトの根拠となり得ます。
抑制要因の影響度分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 国内市場義務(DMO)価格上限の義務化 | -1.2% | 全国 | 短期(2年以内) |
| JETP資金による石炭発電所の早期廃止提案 | -0.9% | 全国 | 中期(2〜4年) |
| 新規採掘許可に対する州レベルのモラトリアム(カリマンタン、スマトラ) | -0.5% | カリマンタンおよびスマトラ | 中期(2〜4年) |
| インドネシア産石炭に対するESG主導の貿易ファイナンスコストの上昇 | -0.4% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内市場義務(DMO)価格上限の義務化
DMO価格上限は、採掘コストが上昇した際のPLNへの供給経済性を制約します。2026年6月、インドネシアのPLNに供給されるDMO石炭に対する1メートルトン当たり70米ドルの上限が、生産コストの上昇に伴い、生産者が国内向けに石炭を割り当てる経済的インセンティブを低下させました。[2] 一部の鉱山では剥土比が10〜12に上昇し、生産コストが増加した一方、PLNが支払う価格は上限に据え置かれたままです。この制約は、剥土負担が大きい鉱山において最も深刻です。公益事業の燃料需要が増加しても、追加的な規制対象供給が同一の価格上限を維持する限り、採掘業者のコスト回収は改善されません。
JETP資金による石炭発電所の早期廃止提案
早期廃止提案は、発電所の完全閉鎖が実現する以前から、石炭需要の存続期間を制約します。インドネシアの公正なエネルギー移行パートナーシップ(JETP)のもと、アジア開発銀行を実施パートナーとして、PT SMIの技術支援プログラムが2024年1月にPLN所有の石炭発電所の早期廃止に向けた資金調達を支援するために承認されました。2025年12月、インドネシアの経済調整大臣は、政府がチレボン1号機の計画を撤回し、早期廃止に向けてより古い石炭発電所を検討する方針を示しました。当該発電所に供給している業者にとって、この提案されたメカニズムは、継続中の燃料需要に対して潜在的な早期終了点をもたらします。一時的な出力低下とは異なり、廃止は購買者の定期的な燃料需要を消滅させます。廃止が前倒しになった場合、発電所固有の供給インフラは回収期間が短縮されるリスクがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
石炭グレード別:
生産規模と製鉄用途の拡大亜瀝青炭は2026年のインドネシア石炭市場規模の47.15%を占め、最大セグメントとなりました。PT Bumi Resources Tbkの子会社であるPT Arutmin Indonesiaは、2025年にキンタップ鉱山で亜瀝青エコ炭を820万メートルトン生産しました。Arutminの亜瀝青エコ炭は硫黄分と灰分が非常に低く、国内外の蒸気発電所で使用されています。南カリマンタンのArutminのアサマサム鉱区は年間最大800万メートルトンの亜瀝青炭生産能力を有しており、同オペレーターにとってこのグレードにおけるもう一つの重要な拠点となっています。
瀝青炭・原料炭は2027〜2032年にかけてCAGR 7.3%で最も速く成長するセグメントと予測されています。Alamtri ResourcesのsubsidiaryであるPT Alamtri Minerals Indonesia Tbkは、2025年度の石炭総生産量が741万メートルトと2024年度比12%増加したと報告しており、その大部分は冶金炭、残りは低カロリー炭でした。[3] 2025年第4四半期には、子会社PT Maruwai Coalの強粘結炭操業に連結するチップシール舗装輸送道路改良工事の第1フェーズ(39キロメートル)が完了しました。安全な全天候型通行を支援するよう設計されたこの改良は、鉱山出力と安定した輸送との連携に対処するものです。この改良工事は輸送道路全面をカバーすることを目的としているため、39キロメートルの第1フェーズ完了後も、Maruwaiの輸送ルートにおけるさらなる工事が残っています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
用途別:
公益事業規模とコークス製造業者の需要発電は2026年のインドネシア石炭市場シェアの56.16%を占め、最大セグメントでした。ESDMは2026年7月、PLNが同年の発電所向けに1億5,400万メートルトンの石炭を必要と推計しました。ESDMは別途、承認済みの事業計画を持つ採掘企業に2億1,200万メートルトンを割り当てていました。この割り当てはPLNの推計所要量を上回るため、指定された供給は割り当てられた全量の販売を保証するものではありません。2026年10月16日、ESDMはPLNの2026年発電所需要向け割り当てが年度末まで確保されていると発表しました。
鉄・鉄鋼・冶金は2027〜2032年にかけてCAGR 8.1%で最も速く成長するセグメントと予測されています。Alamtriの子会社PT Alamtri Minerals Indonesia Tbkの2025年度冶金炭販売量のうち、国内購買者が31%を占め、インドネシア国内のコークス製造業者からの旺盛な需要が牽引しました。この購買者関係は採掘販売を国内コークス生産に結びつけ、輸出需要と並ぶ冶金向け販路を創出しています。セメント産業は別の産業用途を提供し、2025年にインドネシアで878万メートルトンの石炭を消費しました。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地理的分析
東カリマンタン石炭市場
東カリマンタンは2026年にインドネシアの確認済み石炭埋蔵量の38%を保有していました。Bumi Resourcesの子会社であるPT Kaltim Prima Coalは、2025年にサンガッタおよびベンガロンで5,350万メートルトンを採掘し、2024年比2.7%減となりました。この減少はサンガッタによるもので、2025年の採掘量は4,230万メートルトンと2024年の4,420万メートルトンから減少しました。一方、ベンガロンは1,080万から1,120万メートルトンに増加しました。サンガッタの生産規模と減少傾向から、その実績が東カリマンタンにおけるKaltim Prima Coalの供給量の主要決定要因となっています。
スマトラの生産状況は南スマトラに示されており、2025年の石炭生産量は1億2,070万メートルトンに達し、2024年の1億1,330万メートルトンから増加しました。中央カリマンタンは、ルウェ・フルのPT Pada Idiによる高エネルギー熱電炭操業が例として挙げられます。中央カリマンタンでは、Pada Idiが国内外の市場に供給しており、1キロメートルの地上コンベアで備蓄石炭を港に輸送しています。2025年の南スマトラにおける740メートルトンの生産増は州レベルの供給拡大を示しており、一方Pada Idiは1キロメートルの地上コンベアで備蓄地から港を結ぶ、高エネルギー熱電炭における単一鉱山のロジスティクスを例示しています。
北マルクの役割は産業用石炭利用の目的地であり、2025年のインベントリにおけるインドネシア・ウェダ湾工業団地(IWIP)に連結した4.54 GWの稼働中石炭自家発電設備容量がその例となっています。北マルクのIWIP連結設備はニッケル精錬に供され、国内産石炭を使用しており、公益事業システム外の燃料需要と目的地を結びつけています。オビ島では、カワシのPT Halmahera Persada Lygend製錬所電力複合施設が国内産石炭の自家発電向けに少なくとも1,630 MWの容量を有していますが、一部のユニットは稼働していません。潜在的な供給業者にとっては、設置容量と稼働ユニットの区別が、定期的な需要となり得る燃料量に影響します。休止ユニットの再稼働は、新たな発電設備を追加することなく、オビ島における追加的な燃料需要を生み出す可能性があります。
規制の枠組みと見通し
この比較は、生産エリアの確保と実行可能な供給ルートを求める石炭生産者の観点から、選択された法域を対象としています。2025年9月11日に施行された政府規則39/2025(PP 39/2025)は、省による確認および承認を経た後、中央政府のOSSライセンスシステムを通じて、指定された適格エンティティが優先石炭エリアを申請することを認めています。適格カテゴリーには、協同組合、中小企業、宗教的共同体組織が所有する事業体、および高等教育アクセスまたは下流での付加価値創出を目的とする指定された国営、地方公営または民間事業体が含まれます。2013年7月18日に施行された東カリマンタン州知事規則43/2013(Pergub 43/2013)は公道における石炭輸送を制限しているため、優先アクセスの取得だけでは供給ルートの確保には不十分です。
規制テーブル
| 意思決定要因 | インドネシア | 東カリマンタン |
|---|---|---|
| 主管機関 | エネルギー・鉱物資源大臣 | 知事任命の統合監督チーム(警察および地方交通当局と連携) |
| 主要な法的手段または方向性 | OSS経由の優先石炭エリア割り当て(適格性確認および大臣承認後):PP 39/2025 | 公道石炭輸送制限:Pergub 43/2013 |
| 商業的効果 | 指定された適格エンティティは確認および承認を条件に優先割り当てを申請可能 | バルク石炭の供給は公道制限を考慮する必要あり |
| 現在の政策魅力度 | 中 | 低 |
| 政策魅力度の将来方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
インドネシアの「中」評価は、適格カテゴリー外の生産者が優先アクセスから除外されていることを反映しており、「変化なし」はPP 39/2025が2025年9月11日以降稼働していることを反映しています。東カリマンタンの「低」評価は、バルク石炭に対する公道制限を反映しており、法令遵守した輸送ルートが供給実現可能性の中心となっています。家庭用を意図した袋詰め石炭には、道路クラスの積載制限を条件とした例外があります。継続的な道路利用条件と統合チームを通じた指定監督が、州レベルの輸送制約の継続性を支えています。
バリューチェーンの各段階
バリューチェーンは、鉱山生産、内陸鉄道輸送、海上供給を比較し、石炭販売収益と輸送サービス収益を分離しています。PT Kereta Api Indonesia(KAI)は2026年1〜9月南スマトラおよびランプン州で鉄道により4,161万メートルトンの石炭を輸送しました。この量は南スマトラおよびランプン州の石炭にとって鉄道が重要なルートであることを示しており、当該地域の生産者は鉱山出力と同様に鉄道の輸送枠にも依存しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 鉱山生産および石炭処理 | PT Bukit Asam TbkおよびPT Bayan Resources Tbkとその子会社などの石炭生産者 | 石炭販売収益 | 鉱山出力と供給能力の整合 | 確定済みの輸送能力に合わせた鉱山出力の順序付け |
| 内陸鉄道輸送 | PT Kereta Api Indonesiaなどの鉄道フレート事業者 | フレートサービス収益 | 軌道、信号、ターミナルおよび確定済み貨物の調整 | 確定積荷に合わせた車両およびターミナルへの投資の整合 |
| はしけ輸送およびトランスシップメント | PT Ancara Logistics Indonesiaとその子会社、およびアダン湾のPT Cotrans Asiaなどの海上石炭ロジスティクス提供者 | はしけ輸送、浮体式積み込みおよびハンドリングサービス収益 | はしけ動きとトランスシップメントスケジュールの整合 | はしけ到着、中間保管および積み込みウィンドウの調整 |
| 情報源: Mordor Intelligence | ||||
KAIは、生産的なフレート能力の要件として軌道、信号、ターミナル、保守施設および確定済み貨物を挙げました。2026年の計画では、Bukit Asamが積み卸しターミナルと関連インフラを整備し、KAIが車両と電気信号システムを提供することになっています。この補完的な役割分担は、ルート全体にわたって調整された準備が整って初めて使用可能なフレート能力が実現することを示しており、孤立した設備追加だけでは出荷拡大の不完全な根拠にしかならないことを意味しています。
競合ランドスケープ
市場集中度
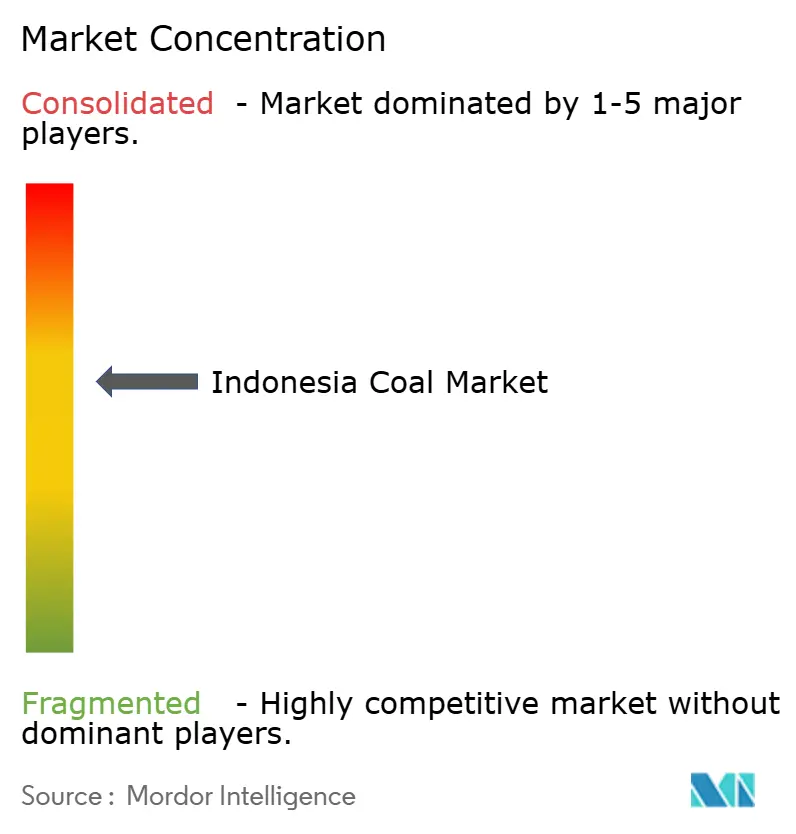
PT Bumi Resources Tbk(採掘子会社はPT Kaltim Prima CoalとPT Arutmin Indonesia)をはじめとするいくつかの確立された生産者グループが、異なるグレードおよびロジスティクスプロファイルで競合しています。PT Alamtri Resources Indonesia Tbk(旧PT Adaro Energy Indonesia Tbk)は、子会社PT Alamtri Minerals Indonesia Tbkを通じて冶金炭事業を展開しています。PT Bayan Resources Tbkは亜瀝青炭および瀝青炭を生産し、子会社を通じ採掘、処理、ロジスティクスを一体化しており、輸送、販売、専用ターミナル管理がコア事業に含まれています。PT Bukit Asam Tbkは子会社PT Internasional Prima Coalを通じて東カリマンタンで採掘を行っています。PT Indo Tambangraya Megah Tbkの2026年上半期の石炭生産量は990万メートルトンで、2025年上半期の1,040万メートルトンから5%減少しました。
ロジスティクス統合は石炭事業を強化するルートを提供します。年間鉱山生産量の拡大には、供給チェーン全体を通じた安定した物流も必要となるからです。Bukit Asamの2025年の生産量は2024年の4,320万メートルトンから4,710万メートルトンに増加し、輸送量も2024年の3,820万メートルトンから2025年には4,040万メートルトンに増加しました。Alamtriは統合されたサプライチェーンを、子会社主導の冶金事業においてコストを厳格に管理するためのツールとして説明しています。Alamtriは統合をコスト管理に結びつけており、Bukit Asamの数字は生産量と輸送量がともに増加していることを示しており、両グループは異なるパフォーマンス指標にロジスティクス管理を活用しています。
操業実績と承認済みの生産計画は、競合ポジショニングの異なる側面を表しています。Bayanは2025年に7,080万メートルトンの石炭を販売しましたが、降雨が東カリマンタンの操業に影響し、石炭購入量が予算を下回ったため、予算の7,370万メートルトンを4%下回りました。Bumiの承認済み2025〜2026年計画は7,800万〜8,000万メートルトンを目標とし、8,000万メートルトンの目標をPT Kaltim Prima Coalに5,500万メートルトン、Arutminに2,500万メートルトンと配分していました。Bayanの未達は鉱山での操業リスクと購入石炭の調達可能性への露出を組み合わせたものです。鉱山能力を追加するだけでは、購入石炭の予算未達への販売露出を排除することはできません。
インドネシア石炭産業のリーダー企業
-
PT Bumi Resources Tbk
-
PT Alamtri Resources Indonesia Tbk
-
PT Bayan Resources Tbk
-
PT Bukit Asam Tbk
-
PT Indo Tambangraya Megah Tbk
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシア石炭市場 このレポートでカバーされる企業
- PT Bumi Resources Tbk
- PT Alamtri Resources Indonesia Tbk
- PT Bayan Resources Tbk
- PT Bukit Asam Tbk
- PT Indo Tambangraya Megah Tbk
- PT Kaltim Prima Coal
- PT Arutmin Indonesia
- PT Kideco Jaya Agung
- PT Berau Coal Energy Tbk
- PT Indika Energy Tbk
- Golden Energy & Resources Ltd
- BlackGold Natural Resources
- PT Bhakti Energi Persada
- Bayan International Pte Ltd
- PT Multi Harapan Utama
- Adani Indonesia (Adaro JV)
- Glencore (PT Balangan Coal)
- PT Petrosea Tbk
- PT BUMA Internasional Grup Tbk
- PT Resource Alam Indonesia Tbk
市場参加者にとっての主要な機会
これらの機会は、初年度の公益事業向け供給、翌年以降の供給規模、および石炭からメタノールへの原料需要を比較しています。PT Lestari Banten Energiは、2027年に120万メートルトン、その後は年間180万メートルトンの計画供給に対する適格性審査への参加を鉱山オーナーおよび関連するライセンス保有者に呼びかけ、申請期限は2026年10月30日としました。契約の最低期間は2年で、延長は合意、残余鉱山埋蔵量およびPLN電力売買契約の有効性に基づきます。
市場機会テーブル
| 機会 | 今が好機な理由 | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 初年度公益事業向け石炭供給 | 2027年供給向け適格性審査プロセス | PT Lestari Banten Energiのバンテン発電所 | 適格な鉱山オーナーまたはライセンス保有者として認定され、初年度の供給スケジュールを提示 | 適格ステータスの証明と初年度の安定した納入 | 適格な鉱山オーナーおよびライセンス保有者 |
| 翌年以降の公益事業向け供給量の拡大 | 初期供給年度後の計画年間需要量の増加 | バンテン発電所の複数年にわたる燃料需要 | より大きな供給コミットメントを鉱山埋蔵量の確保および適用される契約期間と整合させる | 提された期間にわたり高い年間供給量を維持 | 十分な埋蔵量と供給能力を持つ適格な生産者 |
| メタノール転換向け低カロリー炭 | 2026年8月に3,400 kcal/kgの原料を対象に設計され、2029年の商業稼働を目指すプラントが着工 | PT Bumi Etam Chemicalの計画中のメタノールプラント | エンジニアリングおよび建設マイルストーンに連動した原料調達の取り決めを構築 | プロジェクト設計を稼働需要に転換すること | BECの合弁事業オーナーとしてのPT Arutmin IndonesiaおよびPT Kaltim Prima Coal |
| 情報源: Mordor Intelligence | |||||
最も明確な近期の機会は公益事業の明確な調達スケジュールです。購買者、年間需要量、適格性審査期限が明示されているためです。メタノールプロジェクトは設計された低カロリー原料向けに別のルートを提供しますが、石炭販売は建設および契約の進捗に依存します。これにより、実行可能な供給プロセスとプロジェクト開発型の販路が分離され、それぞれの機会が石炭が実際に購入可能な段階に結びついています。
最近の産業開発事情 インドネシア石炭市場
- 2026年9月:インドネシアのエネルギー・鉱物資源省が、PT Bayan Resources Tbkの子会社3社に対し、2026年の石炭生産クォータを1,500万〜2,000万メートルトン追加割り当てました。
- 2026年8月:PT Arutmin IndonesiaとPT Kaltim Prima Coalの合弁会社であるPT Bumi Etam Chemicalが、東カリマンタンのクタイ・ティムールで石炭からメタノールを製造するプラントの起工式を行いました。
- 2026年7月:PLNは、スラライヤ6号機および7号機の改修が成功し、同発電所が約4,100〜4,300 kcal/kgの低品位炭を使用できるようになったと発表しました。
インドネシア石炭市場 レポートの範囲と調査方法論
市場の定義と対象範囲
インドネシア石炭市場は、インドネシアで生産される石炭の年間生産数量をトン単位で計測します。生産は石炭グレードおよび供給される用途によって分類されます。
調査対象外:輸入石炭、石炭以外の燃料、採掘設備・採掘サービス、ならびに石炭を使用または処理して製造される電力、鉄・鉄鋼、セメント、コークスおよびその他品は除外されます。
セグメンテーションの概要
- 石炭グレード別
- 亜炭/低品位炭
- 亜瀝青炭
- 瀝青炭および原料炭
- 用途別
- 発電
- 鉄鋼・冶金
- セメントおよびその他の用途
データソース、市場規模の算定、および検証
デスクリサーチ
分析は、インドネシアのエネルギー・鉱物資源省、米国エネルギー情報局、地質庁の石炭資源インベントリ、およびインドネシア石炭鉱業協会などの公開情報源を活用し、全国の生産量、貿易、鉱山資源および産業の背景を把握しています。これらの情報源は生産量と国内供給量・輸出量を区別するのに役立ち、公式地質インベントリは資源分類および年次更新の根拠を説明しています。
企業の年次報告書および投資家向け資料は、生産量、販売量、グレード、ロジスティクスに関する補足的な情報を提供しており、信頼性の高いプレス報道および政府統計と照合することができます。これらの情報源はすべてを網羅するものではなく、収集、検証、明確化にはさらなる情報源が活用されています。
一次インタビューおよびサーベイ
インドネシアの石炭生産者、採掘・ロジスティクスの専門家、公益事業・産業用石炭購買者、セクターアナリストへのインタビューおよび体系的なアンケートにより、開されている生産量、グレード、用途データの解釈を検証することができます。回答者は鉱山の産出量、供給制約、グレードの供給ルート、および報告された企業の数字がインドネシアの関連事業を対象としているかどうかを明確にすることができます。記録が一致しない場合、アナリストは報告期間、製品グレード、または取引段階に差異の原因を追跡し、独立した公開統計および企業開示と照合して検証します。
一次調査フィールドワーク回答者の内訳
| 企業区分 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中間層:45% | 機能・ユニットリーダー:35% | |
| 小規模プレーヤー:20% | マネージャー:45% |
市場規模の算定と予測
モデルはインドネシアの年間鉱山生産量をトン単位でトップダウン推計することから始まり、主要生産者の集計および鉱山レベルの産出開示と照合して合計値を確認します。過去の生産実績、国内市場義務の供給量、輸入・輸出量、石炭火力発電量と自家発電設備容量、グレード別報告産出量が、合計値の変化を説明し、観察された供給および最終用途の根拠かグレード別・用途別シェアを構築するのに役立ちます。シナリオ分析は、予想される鉱山稼働可能性、政策・クォータ設定、公益事業・産業需要、輸出条件を用いて生産量を将来に向けて推計し、これらの要因が異なる方向を指す場合は別々の経路を設定します。アナリストは得られた変数レベルの経路を、資格を持つインドネシアの業界および購買者の回答者と比較します。公開シリーズが不完全または不整合な場合は、最も根拠が強い国家指標を保持し、独立した供給・貿易シグナルと照合した上で、根拠のない単一推計で空白を埋めるのではなくシナリオ範囲を拡大します。
データ検証と更新サイクル
アナリストは省の生産・供給記録、貿易統計、企業開示、独立したエネルギー指標を照合し、情報源間で矛盾または前の期間から乖離した変化を調査します。報告期間、単位、グレード、取引段階を確認し、重大な異常は第2の情報源または回答者への再コンタクトで解決し、承認前に複数段階のアナリストレビューを完了させます。エビデンスベースは年1回更新され、重大な政策、クォータ、山、需要イベントが発生した際にはサイクルの合間にも見直され、納品前の新たな最終確認を実施します。重大な不一致が残存する場合や、新たなイベントが主要インプットの解釈を変える場合に再コンタクトが発動されます。
Mordor Intelligenceのインドネシア石炭市場規模と他の公表推計との比較
公表された推計は、計上する取引・製品の範囲および需要モデル化に使用するインプットによって異なる場合があります。インドネシア石炭市場は、インドネシアで生産される石炭の年間生産数量をトン単位で計測しています。
主要なギャップ要因には、本調査の定義された対象範囲および市場固有のモデル化上の選択が含まれます。公開シリーズが不完全または不整合な場合は、最も根拠が強い国家指標を保持し、独立した供給・貿易シグナルと照合した上で、根拠のない単一推計で空白を埋めるのではなくシナリオ範囲を拡大します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.1億トン(2027年) | |
| グローバル市場調査出版社A | 1億2,900万トン(2025年) | 2025年ベースにおいて、この推計は2年後の本レポートの2027年値(10.1億トン)を87.2%下回っています。公表されている市場規模は用途別・地域別に区分されており、明示された全国鉱山産出合計ではありません。 |
| エネルギー機関A | 2億6,600万メートルトン(2025年) | 2025年ベースにおいて、この推計は2年後の本レポートの2027年値(10.1億トン)を73.7%下回っています。この推計はインドネシア国内の石炭消費量を計測しており、輸出された鉱山産出量を国内利用として計上していません。 |
Mordor Intelligenceのアナリストは省の生産・供給記録、貿易統計、企業開示、独立したエネルギー指標を照合し、情報源間で矛盾または前の期間から乖離した変化を調査します。
レポートで回答される主要な質問
インドネシア石炭市場の規模と成長見通しはどうですか?
市場規模は2027年に10.1億トン、2032年には13.3億トンに達すると予測されており、2027〜2032年にかけてCAGR 5.62%で成長する見込みです。
インドネシア産石炭への需要を支えているものは何ですか?
PLNは2026年7月、スラライヤ6号機および7号機の改修により、同発電所が約4,100〜4,300 kcal/kgの低品位炭を使用できるようになったと発表しました。Emberの推計によれば、2025年のニッケル精錬は81 TWh超の自家発電を使用しており、そのうち94%超が石炭火力によるものでした。
最大のシェアを持つ石炭グレードはどれですか?
亜瀝青炭が2026年に47.15%でトップとなり、瀝青炭・原料炭は2027〜2032年にかけてCAGR 7.3%で最も速く成長すると予測されています。
インドネシアの石炭生産で競合する企業はどこですか?
主要な参加者にはPT Bumi Resources Tbk、PT Alamtri Resources Indonesia Tbk、PT Bayan Resources Tbk、PT Bukit Asam TbkおよびPT Indo Tambangraya Megah Tbkが含まれます。
石炭生産者の収益性と見通しを制約するものは何ですか?
2026年6月、PLNへの供給石炭に対する1メートルトン当たり70米ドルのDMO上限が、生産コストの上昇に伴い、割り当てインセンティブを低下させました。廃止に向けた資金調達提案もまた、PLN所有の発電所への供給業者に対して長期的な需要期間リスクをもたらしています。
インドネシアの各州で石炭活動はどのように異なりますか?
東カリマンタンは2026年にインドネシアの確認済み石炭埋蔵量の38%を保有していました。北マルクのインドネシア・ウェダ湾工業団地は、2025年のインベントリで4.54 GWの稼働中石炭自家発電設備容量を有していました。