
インド金属包装市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
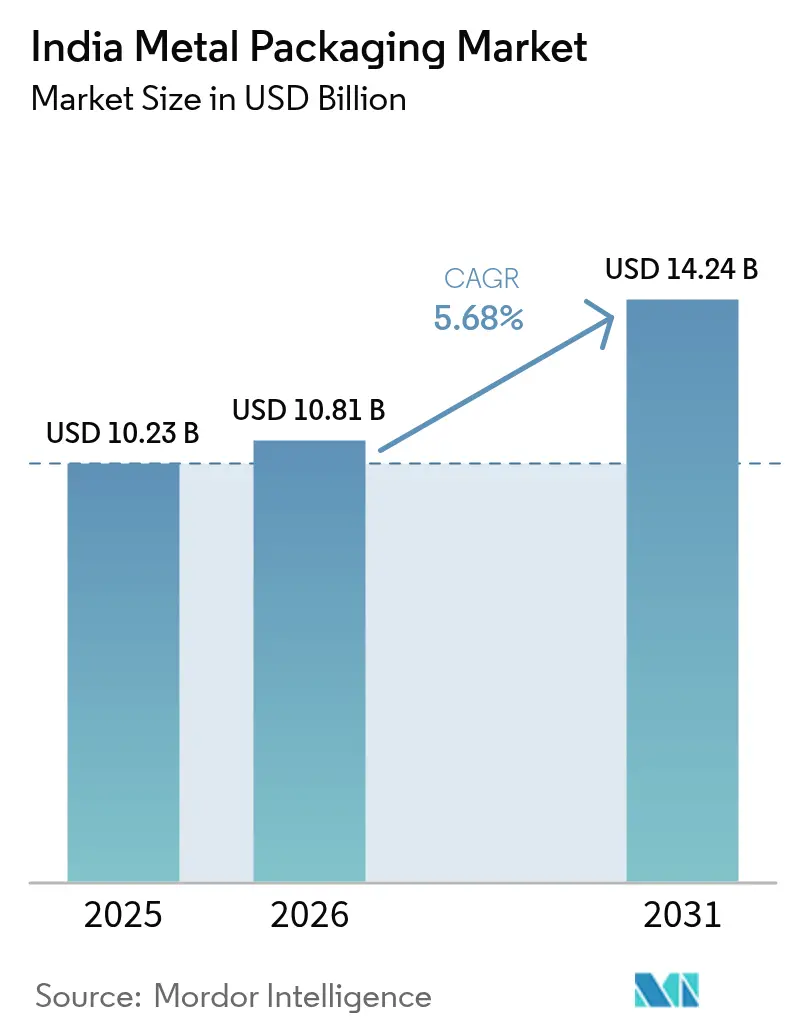
| 基準年の市場規模 (2025) | 10.23 十億米ドル |
| 市場規模 (2026) | 10.81 十億米ドル |
| 市場規模 (2031) | 14.24 十億米ドル |
| Growth Rate (2026 - 2031) | 5.68 % |
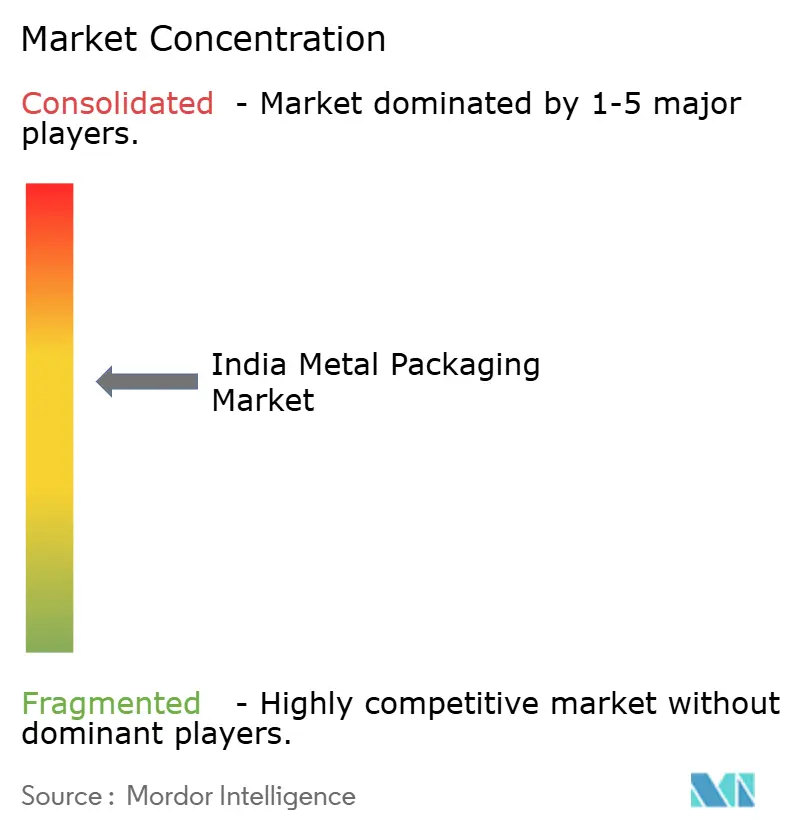
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド金属包装市場分析
インド金属包装市場の規模は、2025年のUSD 102.3億から2026年にはUSD 108.1億に拡大し、2026年〜2031年の期間でCAGR 5.68%を記録して2031年にはUSD 142.4億に達すると予測されています。コールドチェーン物流の拡充、飲料消費の増加、および拡大生産者責任(EPR)規制の厳格化が、無限にリサイクル可能な金属容器への需要を後押ししています。アルミニウムの軽量性とリサイクル効率は同素材に総保有コスト面での優位性をもたらしており、インド標準局(BIS)の新たな品質管理命令がブリキおよびスチール原材料の技術的基準を引き上げています。ブランドオーナーはEPRペナルティを回避するため一回使用プラスチックから金属へと切り替えており、二ピースアルミニウム缶技術はソーダ、クラフトビール、エナジードリンクのラインにわたって普及が進んでいます。一方、アルミニウム下流加工への投資はサプライの制約を緩和し、コンバーターのリードタイムを短縮しています。原材料価格の変動は依然としてマージンリスクをもたらしていますが、ヘッジプログラムおよび長期契約が大手コンバーターの原材料コスト安定化を支援しています。
主要レポートのポイント
- 素材タイプ別では、アルミニウムが2025年に62.24%の収益シェアを占めてトップとなり、スチールは2031年まで7.32%のCAGRで成長すると予測されています。
- 製品タイプ別では、缶が2025年に41.02%のシェアを占め、バルクコンテナは2031年に向けて7.65%のCAGRで拡大すると予測されています。
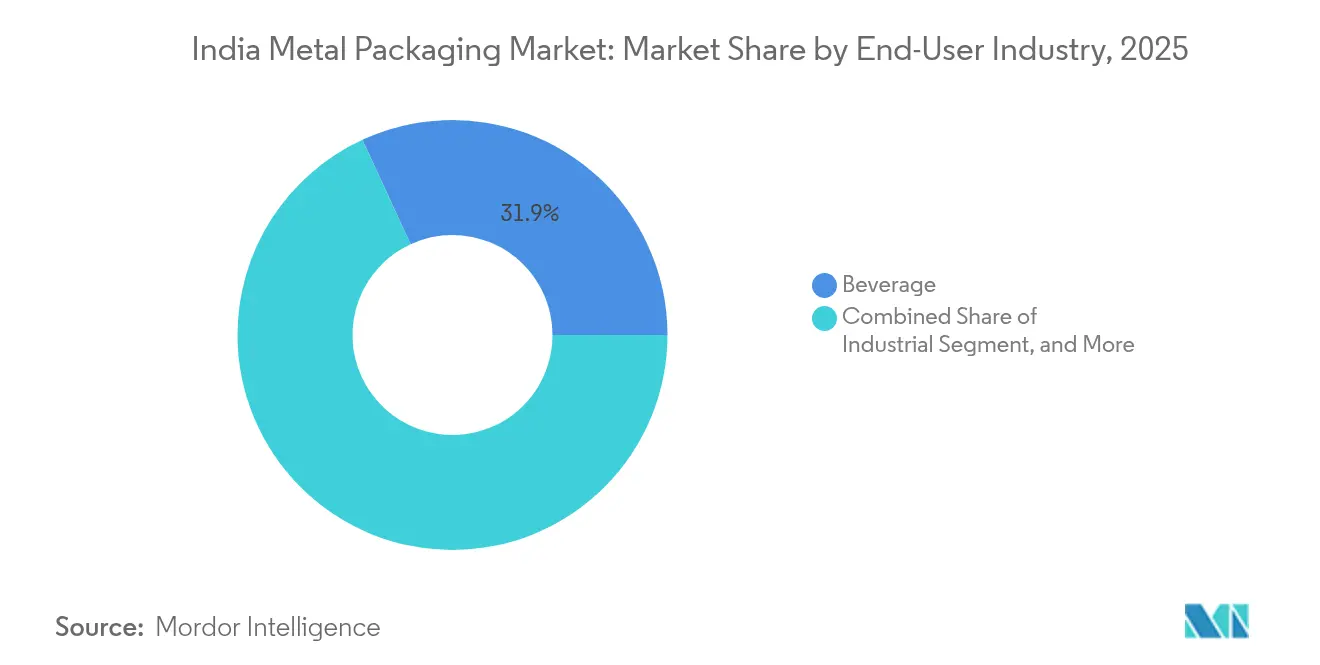
- エンドユーザー産業別では、飲料がインド金属包装市場シェアの31.88%を2025年に占め、産業用途は2031年まで7.45%のCAGRで拡大する見込みです。
- コーティングタイプ別では、エポキシフェノールが2025年に38.12%のシェアで首位を占め、BPAフリー代替品は2026年〜2031年の間に6.93%のCAGRで増加すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インド金属包装市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 金属包装の高いリサイクル率 | +1.2% | 全国、都市部でより高い影響 | 長期(4年以上) |
| 即席飲料(RTD)ブランドからの需要増加 | +1.8% | 全国、大都市圏に集中 | 中期(2〜4年) |
| 拡大生産者責任(EPR)に向けた政府の推進 | +1.5% | 州によるばらつきを伴う全国実施 | 短期(2年以内) |
| インドのクラフトビールおよびエナジードリンクセグメントの急速な成長 | +0.9% | 都市部および地方中核都市(ティアー2都市) | 中期(2〜4年) |
| 加工食品向けコールドチェーン物流の拡充 | +1.1% | 全国、農業州に集中 | 長期(4年以上) |
| 軽量二ピースアルミニウム缶ラインへの投資 | +0.8% | グジャラート州、マハーラーシュトラ州、タミル・ナードゥ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
金属包装の高いリサイクル率
金属の無限リサイクルループは、回収とトレーサビリティのルールを強化しつつあるEPR政策目標と合致しています。アルミニウム缶のリサイクルは一次製錬で使用されるエネルギーの95%を節約でき、スチールの磁気特性は自治体施設での効率的な回収を可能にします[1]インド・アルミニウム協会、「金属包装リサイクル可能性に関するサステナビリティレポート」、AAI.IN。BIS規格IS 15410:2024は現在、最低リサイクル含有量を義務付けており、二次金属の安定した最終市場を創出しています。一方、気候変動に関する国家行動計画は2030年までに排出原単位を40%削減することを目指しています。中央汚染管理委員会が主導する消費者啓発キャンペーンは金属のライフサイクルフットプリントの低さを強調しており、大手飲料ブランドはSKUミックスをリサイクル可能な缶へとシフトさせています。これらの要因が相まって、インド金属包装市場に長期的な勢いをもたらしています。
即席飲料(RTD)ブランドからの需要増加
2024年に複数の州でアルコール飲料RTDが合法化されたことおよびエナジードリンク販売の23%増加により、インドの高温気候帯全体でフレーバーと炭酸を保護する二ピースアルミニウム缶の使用が拡大しました。グジャラート州サナンドにおけるコカ・コーラの新軽量缶ラインおよびレッドブルの流通拡大は、金属がガラスやプラスチックより優位とされるプレミアム化トレンドを示しています。インド食品安全基準局(FSSAI)は炭酸飲料のバリア性能要件を強化しており、間接的に包装の意思決定を金属へと誘導しています。コンバーターにとって、RTDブームは高速缶ラインへの設備投資を支える安定的な需要量を供給しており、インド金属包装市場の成長を強化しています。
拡大生産者責任(EPR)に向けた政府の推進
プラスチック廃棄物管理規則の2024年改正により、EPRの適用範囲が金属にも拡大され、生産者はGSTデータと連携した中央汚染管理委員会(CPCB)の一元化ポータルを通じて使用後管理を証明することが義務付けられました。マハーラーシュトラ州およびタミル・ナードゥ州は違反に対してINR 50,000(USD 567.7百万相当)のペナルティを科しており、FMCG(日用消費財)および飲料会社は確立されたリサイクルストリームを持つ素材へとパッケージを再設計することを余儀なくされています。スクラップ業者およびリローラーがすでにアルミニウムとスチールを大規模に回収しているため、金属フォーマットはブランドオーナーが多層プラスチックより低い管理コストでEPR目標を達成することを可能にします。このコンプライアンスプレミアムが飲料、加工食品、および工業用潤滑油全体にわたる需要を加速させており、市場のCAGRに1.5パーセントポイントを付加しています。
インドのクラフトビールおよびエナジードリンクセグメントの急速な成長
2024年に15の州がクラフトビールのタップルームを許可したことで、装飾仕上げを施した小型の250〜330 ml缶への需要が高まっています。独立系ブルワーはアルミニウムの遮光性と物流上の優位性を好む一方、エナジードリンクブランドはパフォーマンスを訴求しベンディングチャネルに適したスリム缶を選択しています。BIS規格IS 17025:2024が機械的完全性の基準を引き上げたことで、クラフト事業者は自動シーム検査システムを備えた缶メーカーへのアウトソーシングを選択する傾向が強まっています。両飲料タイプのプレミアム市場ポジショニングはコンバーターの単位マージンを向上させ、インド金属包装市場におけるアルミニウムの62.64%という支配的シェアをさらに強固なものにしています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 代替フレキシブルおよびリジッドプラスチックソリューションの存在 | -1.4% | 全国、価格感応性の高いセグメント | 中期(2〜4年) |
| アルミニウムおよびスチール価格の変動性 | -1.1% | 全国の製造地域 | 短期(2年以内) |
| BPAベースの缶内ライナーに関する健康懸念 | -0.7% | 認知度の高い都市市場 | 長期(4年以上) |
| ブリキ板の地域供給における物流ボトルネック | -0.6% | 東部および中部インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
代替フレキシブルおよびリジッドプラスチックソリューションの存在
スタンドアップパウチおよびリジッドPETジャーは、価値重視の食品カテゴリーにおいて素材コストで金属を30〜40%下回ります。現代の多層フィルムはかつて金属のみが達成できた酸素および水分バリア水準に匹敵するようになり、コモディティセグメントにおける金属の技術的優位性を侵食しています。小売業者は棚効率の点でパウチを好み、ブランドオーナーは缶やブリキ缶に比べて15〜20%の輸送コスト削減の恩恵を受けています。プラスチック廃棄物管理規則はリサイクル可能なモノマテリアルラミネートを許可しており、プラスチックがサステナビリティの物語を占める余地を生み出しています。その結果、フレキシブル包装が低価格帯食品および家庭用品のSKUから需要を奪い、インド金属包装市場のトップライン拡大を抑制しています。
アルミニウムおよびスチール価格の変動性
2024年にアルミニウムはトンあたりUSD 1,800〜2,400の間で取引され、スチールもエネルギー価格と地政学的なサプライショックにより同様の変動を示しました。[2]ロンドン金属取引所(LME)、「2024年アルミニウムおよびスチール価格データ」、LME.COM このような価格変動はコンバーターのマージンを圧迫します。これは、契約価格が四半期ごとにリセットされることが多い一方で、金属コストはほぼ毎日変動するためです。中小規模の缶メーカーはLME先物によるヘッジを行うための財務基盤を持たず、インド準備銀行(RBI)のガイドラインは零細企業がアクセスできる店頭(OTC)ヘッジの範囲を制限しています。BIS品質管理命令によるブリキ板輸入制限が国内供給を逼迫させ、スポットプレミアムを押し上げています。この変動性は調達リスクをもたらし、インド金属包装産業における設備投資サイクルを鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:アルミニウムの優位性がイノベーションを牽引
アルミニウムは2025年のインド金属包装市場シェアの62.24%を占め、下流加工への投資によりサプライのボトルネックが解消されることで引き続きリーダーシップを維持すると予測されています。HindalcoのUSD 100億プログラムはコイルコーティングおよび缶ボディストックラインを追加し、コンバーターが輸入なしに増加する飲料需要を取り込むことを可能にします。スチールは産業用塗料および潤滑油が強度の高いバルクコンテナを要求することから、2031年まで7.32%のCAGRで加速しています。したがって、スチールベースフォーマットにおけるインド金属包装市場規模は、素材の中で最速ペースで拡大する見通しです。ブリキはプレミアム菓子子和び高級食品においてニッチながら収益性の高い地位を維持しており、消費者はブリキ板グラフィックスをギフト品質と結びつけています。
増加するコントラクトキャナーは軽量二ピースボディデザインを採用しており、積み重ね強度を維持しながらゲージ厚さを最大12%削減しています。アルミニウムにとってこれは輸送コスト削減と製品リットルあたりのEPR費用低下を意味し、総合的なコストリーダーシップを支えています。スチールの復活は、塗料メーカーが有害物輸送の国際規則を満たすUN認定ペールにアップグレードすることにかかっており、これはプラスチックより高強度合金を優先するものです。アルミニウムの無限リサイクル可能性はブランドのサステナビリティ誓約を補完しており、製錬所レベルの脱炭素化への取り組みはインド金属包装市場における同素材の優位性をさらに強固にする可能性があります。

注記: 個別セグメントのシェアはレポート購入後に閲覧可能です


製品タイプ別:バルクコンテナが産業成長を加速
缶は2025年の収益の41.02%を占め、清涼飲料、ビール、加工食品によって支えられています。缶向けインド金属包装市場規模は拡大を続ける見込みですが、バレルやドラム缶などのバルクコンテナは産業生産量の成長に後押しされ、2031年に向けて7.65%のCAGRで拡大すると予測されています。化学品の配合業者や塗料メーカーはUN認証と耐穿刺性のために金属ドラムを好み、片道輸出バレルへの移行が数量ポテンシャルを拡大しています。キャップとクロージャーは飲料および製薬プラントでのフィルラインアップグレードに伴い拡大しており、装飾缶はプレミアムギフトセグメントを占めています。
政府のPLI(生産連動型インセンティブ)スキームのもとで石油化学および特殊化学品への設備投資が増加していることが、200リットルスチールドラムへの新たな需要を生み出しています。対照的に、エアゾール缶はパーソナルケアブランドが制汗剤や消毒スプレーを展開するにつれて消費者向けのアップサイドを加えています。新しい缶ラインはカメラベースのシーム検査を統合して不良率を0.5%未満に抑えており、これはQC規範が厳格化しているインド金属包装市場に不可欠な能力です。バルクコンテナメーカーはロボット溶接を採用してスループットを向上させ、製品タイプミックス全体に自動化の恩恵を広げています。
エンドユーザー産業別:産業用途が将来の成長を牽引
飲料は2025年全体収益の31.88%をもたらしましたが、産業用途は2031年まで最速の7.45%のCAGRを記録する見通しです。塗料、コーティング、およびプロセス化学品向けのインド金属包装市場規模は、国内建設および自動車セクターの回復に伴い拡大しています。食品は依然として堅固な顧客セグメントを形成しており、特に利便性を求める都市消費者をターゲットとした缶詰シーフードおよび調理済み食品がその中心です。製薬は無菌性と改ざん防止パッケージを要求し、単価マージンは高いものの、数量は限定的です。
特殊化学品に対するメイク・イン・インディアのインセンティブは海外プレイヤーの国内生産現地化を促し、金属バレルおよびペール缶の消費を増加させています。飲料においては、リターナブルスチールケグがクラフトブルワリーの間で普及しつつありますが、一方向アルミニウム缶は携帯性の面で小売チャネルを席巻しています。産業顧客はパレタイジング時のスチールの頂部荷重強度を重視し、エポキシ内装仕上げが溶剤系製品の腐食を防止します。その結果、インド金属包装市場は飲料のコアを超えて多様化を続け、コンバーターにとってバランスの取れた収益ポートフォリオを創出しています。
注記: 個別セグメントのシェアはレポート購入後に閲覧可能です
コーティングタイプ別:BPAフリー代替品が勢いを増す
エポキシフェノールコーティングは幅広い耐薬品性と手頃な価格により2025年の収益の38.12%を占めました。BPAフリーコーティング向けのインド金属包装市場規模は、内分泌かく乱物質に対する消費者の懸念がメディアで注目を集めるにつれて、6.93%のCAGRで最速成長することが予想されています。アクリルおよびポリエステル化学はニッチな性能要件を満たし、バイオベース樹脂はパイロット規模にあります。PPGやAkzoNobelなどのグローバルサプライヤーは独自処方をインドのコーター企業にライセンス供与しており、より安全なライナーの市場投入までの時間を短縮しています。
規制当局は全国的なBPA禁止を課していませんが、インド食品安全基準局(FSSAI)は食品接触材料の移行限度を引き下げており、ブランドを代替品へと誘導しています。ラインテストでは、BPA代替コーティングが同様の硬化温度で稼働することが示されており、大規模な炉の改造コストを回避できます。これらの化学を習得したコンバーターは4〜6%の価格プレミアムを課すことができ、変動する金属価格に対してマージンを改善します。したがって、コーティングタイプのイノベーションはインド金属包装市場における差別化の戦略的レバーであり続けます。
地理的分析
生産はグジャラート州、マハーラーシュトラ州、タミル・ナードゥ州に集積しており、これら3州は港湾アクセス、製錬所への近接性、および大規模なFMCG(日用消費財)基盤を背景に国内総生産能力の約65%を擁しています。グジャラート州は製錬所から缶シートまでの一貫したサプライチェーンによってリードし、物流の遅延を削減してリードタイムを短縮しています。マハーラーシュトラ州は堅牢な産業用および消費者向けパッケージを必要とする自動車および家電エコシステムの恩恵を受けています。タミル・ナードゥ州の食品加工回廊は全国に流通する常温保存食品のために金属缶に依存しています。
北部および東部諸州は西部工場からの搬入供給に依存しており、輸送コストが高まることでフレキシブル包装代替品の訴求力が増しています。アートマニルバル・バーラット政策はオディシャ州およびウエスト・ベンガル州における新しいブリキ板ラインへの投資奨励策を導いています。コールドチェーンインフラの整備はパンジャーブ州、ハリヤーナー州、ウッタル・プラデーシュ州における加工食品需要を支えており、加工業者がレトルト殺菌に耐えられる金属缶へプラスチックパウチからアップグレードする動機となっています。
デリーNCR、ムンバイ、ベンガルール、チェンナイなどの都市ハブは、ブランドイメージを理由にアルミニウム缶がシェアを伸ばすプレミアム消費層を集積しています。農村市場は価格感応性がより高いものの、ミニ缶や一人前ブリキ缶の普及により農村への浸透は徐々に広がっています。北東部地域は物流ボトルネックにより依然として未開拓の状態が続いていますが、鉄道貨物回廊の整備により成長の可能性が解放される可能性があります。輸出の見通しは主に、国内缶製造能力を持たないながらも同様のBIS規格に準拠している南アジア近隣諸国を対象とし、インドのサプライヤーをニアショアパートナーとして位置付けています。
規制環境
インド金属包装のコンプライアンスは、インド規格局(BIS)やインド食品安全基準局(FSSAI)といった国内機関によって施行される品質管理および食品接触要件の影響を強く受けるようになっている。FSSAIの包装規則および要覧では、食品接触用の金属容器は用途に適合していなければならない(例えば、錆がなく、適用されるインド規格に準拠していること)とされている。規格面では、2026年1月15日に告示された調理器具、食器、および食品・飲料用缶に関する品質管理命令により、IS 14407:2023に準拠したアルミニウム飲料缶に対するBIS認証(ISIマーク)が義務化され、缶メーカーおよび輸入業者にとって参入障壁が高まり、審査・文書化要件が厳格化された。
持続可能性を重視したコンプライアンスも、廃棄物管理およびトレーサビリティに関する措置を通じて厳格化が進んでいる。2025年7月1日に発効したプラスチック廃棄物管理(改正)規則2025のもとで、生産者、輸入業者、およびブランド所有者は、QRコード、バーコード、パンフレット、または固有識別子を通じて製品情報を提供しなければならず、これはEPRの実施および包装に関する主張と関連するデジタルトレーサビリティへの要求を強化するものである。鉄系原料に関しては、鉄・鋼製品および関連する品質管理命令の監督が、2025年11月4日付でDPIITから鉄鋼省に移管され、これによりブリキおよび鋼製包装のサプライチェーンが適用対象のQCOおよび認証スケジュールを追跡する方法に影響が及ぶ可能性がある。
バリューチェーン分析
バリューチェーンは、一次・二次金属供給(アルミニウム板・コイルおよびブリキ・鋼材)から始まり、圧延およびコーティング(缶体材料およびコイルコーティングを含む)、缶・端蓋・ドラム・ペール缶・キャップへの加工、続いて装飾・印刷、飲料・食品および工業用途の顧客への充填、そして最終的にスクラップ回収業者や再圧延業者を通じた回収・リサイクルへと続く。中核となる加工活動は西部および南部のクラスター(グジャラート州、マハラシュトラ州、タミル・ナードゥ州)に集中しており、Ball Beverage PackagingやCANPACKといった参加企業に加え、Hindustan Tin Worksなどの国内企業が含まれる。NipraやViren Industriesといった部品供給業者は、加工工程の上流に位置している。
調達およびリードタイムに影響を及ぼす構造的な制約点は2つある。缶用シート材の入手可能性と、特定原材料に関する輸入依存である。2026年の業界報道では、アルミニウム缶の供給不足と原材料価格の急激な変動が強調され、飲料ブランド所有者や加工業者は、ピークシーズンに十分先立って生産能力や原材料の確保を進めるようになっている。ブリキおよび一部のアルミニウムコイルの需要は、日本、韓国、ドイツ、UAEなどの市場からの輸入に依然として依存しており、輸送の混乱やコンプライアンスの変化(BIS関連要件を含む)が下流に波及し、不足、ガラス・PETへの代替、安全在庫を保有する加工業者の運転資金需要の増大を招く可能性がある。
競合状況
インド金属包装市場は、グローバル大手のCrown、Ball、Ardaghが国内大手のHindustan Tin Works、Kaira Can Company、The Tinplate Company of Indiaと競合する中程度の集中度を示しています。上位5社が収益の約60%を占め、装飾缶やカスタムペールを手がける地域専門企業の長い裾野が残っています。国際グループは独自の軽量化およびコーティングの知的財産を持ち込む一方、地場プレイヤーはコストの機動性と地元顧客との密接な関係を強みとしています。
戦略は軽量二ピースアルミニウム缶、BPAフリーライニング、およびリサイクル業者との循環経済連携に収束しています。HindalcoのUSD 100億の下流設備投資はコンバーターへの自家製コイル供給を実現し、輸入依存を低減して合金品質を安定させます。Crownは国内流通網と流通規模を活用するためKaira Can Companyの40%株式を取得し、Ballはエナジードリンクの成長に対応するためサナンド工場で年間12億缶の能力を追加しました。国内の中型企業はインダストリー4.0センサーを導入して歩留まりを向上させ、BISのトレーサビリティ規範を満たしています。
一次アルミニウムおよびブリキ板の価格変動が調達の複雑性を増幅させています。大手コンバーターはLME契約によるヘッジを行い、中小企業は固定価格スラブを確保するために需要をプールしています。EPRコンプライアンスへのシフトは、リサイクル証明書を発行できる垂直統合プレイヤーに有利に働き、ブランドオーナーとの交渉力を強化しています。製薬用ツイストオフキャップおよび装飾菓子缶においてはニッチな機会が存在しており、設計の複雑性と規制上の障壁が新規参入者を阻んでいます。
インド金属包装産業のリーダー企業
Hindustan Tin Works Ltd.
Zenith Tins Private Limited
Ball Corporation
Nikita Containers Pvt Ltd
Deccan Cans and Printers Pvt. Ltd.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
アルミニウム飲料缶における国内生産能力の構築は、複数の名指しされた投資と、供給・需要のギャップを管理するための政策的措置に支えられた、目に見えるホワイトスペース領域である。2026年1月、政府は大型アルミニウムパックに対する義務的BIS認証の期限を2026年10月まで延長した。これはビールおよびソフトドリンクの供給不足の中で取られた措置であり、コンプライアンス体制の拡大に伴い、短期的な供給状況を円滑化することを目的としている。供給側では、Crown Holdingsが2026年4月に北インドにおける2ラインの飲料缶製造施設(完全稼働時に年間22億缶)の計画を発表し、AGI Greenpacはウッタル・プラデーシュ州ハトラスにおけるグリーンフィールドのアルミニウム飲料缶工場(100億ルピー、初期生産能力16億缶)を2026年5月に着工した。これは、既存の西部クラスターを超えた活発な拠点拡大を示している。
部品の現地化とより高付加価値な技術の導入は、特にイージーオープン端蓋、専用キャップ、コンプライアンス対応コーティングにおいて、もう一つの機会領域である。業界フォーラムやMCMAの議論では、重要部品の輸入依存を減らすためのコスト革新と現地化、およびPETやガラスに対する競争力向上が強調されており、BISおよびFSSAIに関連する要件は、加工業者に対して工程管理および認証済みの食品接触性能への投資を促している。Ball Corporationもスリシティの飲料缶工場拡張のための資金を追加している(2025年11月発表、6,000万米ドル)ことから、市場は複数拠点ネットワーク、充填拠点までの輸送距離の短縮、北インドおよび東インド向け缶供給のより広い地理的展開に向けて勢いを見せている。
最近の業界動向
- 2026年6月:Hindustan Tin Works Ltdは、Sonipat管区第5区のGST担当官兼ETOが、2020年4月から2021年3月に関する見解通知(ショーコーズ・ノーティス)に関するGST手続きを取り下げる命令を発出したと報告した。この決着により、同社の法務・コンプライアンス上の懸念が軽減され、包装供給契約においてベンダーリスク審査を重視する顧客に対する事業継続性が支えられる。
- 2025年11月:Ball Corporationは、アンドラ・プラデーシュ州スリシティの飲料缶製造施設における生産能力拡大のため、6,000万米ドルの投資を発表した。この追加資本支出により、二部式アルミニウム缶の現地供給が強化され、需要がリサイクル可能な缶形態へ移行する中で、飲料充填業者向けのリードタイム短縮を支える。
- 2024年12月:Ball CorporationとDabur India Limitedは提携し、完全にリサイクル可能な二部式アルミニウム缶でReal Bitesジュースを発売した。この動きは、炭酸飲料を超えてパッケージジュースへとアルミニウム缶の採用が広がっていることを示しており、缶メーカーおよび最終供給業者にとって対象となる量を増加させる。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本調査では、インドで消費財および工業製品の包装に鋼製およびアルミニウム製の形態が使用される金属包装の市場価値を対象とし、収益は包装製品レベルで計上している。
範囲の除外事項:非金属製の包装形態は除外し、パック内の製品(飲料や食品など)の価値は計上していない。
セグメンテーション概要
- 素材タイプ別
- アルミニウム
- スチール
- ブリキ
- 製品タイプ別
- 缶
- 食品缶
- 飲料缶
- エアゾール缶
- 装飾缶
- バルクコンテナ
- ドラム缶・バレル
- キャップおよびクロージャー
- その他の製品タイプ
- 缶
- エンドユーザー産業別
- 食品
- 飲料
- 塗料・コーティング・化学品
- 医薬品・ヘルスケア
- 産業用途
- その他のエンドユーザー産業
- コーティングタイプ別
- エポキシフェノール
- アクリル
- ポリエステル
- BPAフリー代替品
- その他のコーティングタイプ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、インドにおける金属パックの需給像を構築することから始まり、それを公開統計における包装の報告方法に整合させる作業へと進む。通常は、商工省の貿易データ、統計・計画実施省(MOSPI)の産業統計、産業促進・内国貿易局(DPIIT)の発表、および包装コンプライアンスに関するインド固有の規格や通達などの公開情報源を利用する。
前提条件を現実に基づいたものとするため、企業の年次報告書、投資家向け資料、および信頼できる報道も確認し、生産能力の増強、工場の稼働状況、原材料コストの方向性(鋼材およびアルミニウムの価格動向)を把握する。一部のケースでは、企業財務・インテリジェンス、ニュースおよび財務情報、輸出入の出荷単位データ、特許データベースの有料サブスクリプションを参照し、缶製造における技術動向を照合する。これらのデスクリサース源は例示であり網羅的ではなく、データの収集、検証、および定義上の疑問の解消のために、他の多数の公開資料も参照した。
一次インタビューおよび調査
一次調査は、公開情報から構築した内容、特にパックタイプの構成比、顧客の発注パターン、および四半期にわたる価格の伝達方法を検証するために用いられる。飲料、食品、および工業用途にわたる包装メーカー、原材料・部品参加企業、および大規模な購買グループへのインタビューを行い、これにより変換比率を確認し、公開データがより広い分類レベルで報告されている箇所のギャップを埋めている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:39% | 経営幹部(CXO):13% |
| ミッドティア:45% | 機能部門/事業部門責任者:29% |
| 小規模プレーヤー:16% | マネージャー:58% |
市場規模算定と予測
規模算定は、包装出荷量および貿易動向からインドの需要を再構築するトップダウン方式から始まり、その後、金属パックを直接引き出す最終用途の消費パターンによってフィルタリングされる。次に、パックタイプ別の平均販売価格(ASP)のサンプル値に推定出荷量を乗じるなど、選択的なボトムアップチェックを用いて合計値を裏付け、限定された開示企業群の報告済み包装収益の集計値との照合も行う。
モデルで使用される主要な入力には、二部式アルミニウム飲料缶へのシフト、コールドチェーン関連の食品流通の成長、原材料の代替に影響を与える拡大生産者責任(EPR)の施行に関する動向、ASPに影響を与える鋼材およびアルミニウムの価格動向、そして食品・飲料・エアロゾル・工業用パックの構成比の変化が含まれる。上場していない小規模プレーヤーについてボトムアップの視認性が弱い場合は、代理となる稼働率と、通話で検証された保守的な生産能力当たり収益係数を用いてギャップを埋める。予測はシナリオ分析を用いて作成され、需要要因(飲料量の勢いおよびパッケージ食品の浸透率)と価格要因(金属原材料コストおよび軽量化)を変化させ、業界専門家が最も可能性が高いと述べた経路を最終案として選定する。
データ検証および更新サイクル
出力結果は、貿易の整合性、価格の現実性、最終用途需要の方向性という少なくとも3つの観点からの三角測量によって検証され、異常値を早期に特定できるようにしている。値が入力指標が示す範囲を超えて変動する場合は、計算を再確認し、前提を見直し、承認前に選定した回答者に再度確認を取る。
レポートは毎年更新され、大規模な生産能力の増強、急激な金属価格の変動、または包装コンプライアンスに影響を与える政策変更など、重大な事象が発生した場合には臨時更新が実施される。提供前には、アナリストが主要な入力について最新の見直しを行い、クライアントが現在の市場状況に即した最新の見解を受け取れるようにしている。
Mordor Intelligenceのインド金属包装市場規模と他の公開推計との比較
この市場に関する公開されている数値が大きく異なる場合があるのは、各社が異なる製品カテゴリーを対象としていること、価格算定のタイミングが異なること、そして缶やクロージャーが他の形態をどれほど速く代替しているかについて異なる前提を適用していることが原因である。また、ある推計が生産動向をより重視し、別の推計が消費動向をより重視することによっても差異が生じる。
主な差異は、缶以外の金属パックの範囲設定に起因する。Mordor Intelligenceは、缶や大型容器に加えてドラム、バレル、キャップ・クロージャーなどの項目を含めているが、より狭い範囲の推計では通常これらの形態が除外されており、それにより合計値が引き下げられる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.23 B (2025) | |
| 包装業界誌発行元A | USD 1.67 B (2025) | この推計はアルミニウム缶のみに限定されており、鋼製パック、クロージャー、ドラム、その他の金属包装形態を含んでいないため、市場全体を捉えた見方と比較して値が大幅に低くなっている。 |
| 業界統計ブログB | USD 3.00 B (2023) | この数値は範囲に関する説明が限られた業界スナップショットとして提示されており、2023年度の広範なINR値に基づいているように見えるが、対象とするパックタイプの明確な定義、為替レートのタイミング、または価格算定基準は示されていない。 |
この表は、差異が主に何を対象として計上しているか、および対象年の価値をどのようにUSDに変換しているかによって生じていることを示している。範囲を明確にし、価値を観測可能な需要および価格動向に結びつけることで、入力条件が変化した際にも追跡・再現しやすい市場規模を提供することができる。


レポートで回答されている主要な質問
インド金属包装市場の現在の市場規模はいくらですか?
市場は2026年にUSD 108.1億に達しており、2031年にはUSD 142.4億に達すると予測されています。
インド金属包装においてどの素材が主流ですか?
アルミニウムはその軽量性と高いリサイクル率を背景に62.24%のシェアでリードしています。
どのエンドユーザーセグメントが最も速く成長しますか?
塗料や化学品などの産業用途が2031年に向けて7.45%のCAGRで拡大すると予測されています。
BPAフリーコーティングはなぜ注目を集めているのですか?
消費者の健康意識の高まりおよびインド食品安全基準局(FSSAI)の移行限度の厳格化が、コンバーターをBPA代替化学へと向かわせています。
EPRは包装の選択にどのような影響を与えていますか?
EPRの義務付けはリサイクル不可能なフォーマットにペナルティを科すため、ブランドは確立されたリサイクルストリームを持つ金属容器をますます選択するようになっています。
主要な地理的生産拠点はどこですか?
グジャラート州、マハーラーシュトラ州、タミル・ナードゥ州は、製錬所への近接性と産業需要を背景に国内製造能力の約65%を有しています。
最終更新日:



