
インドカーボンブラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
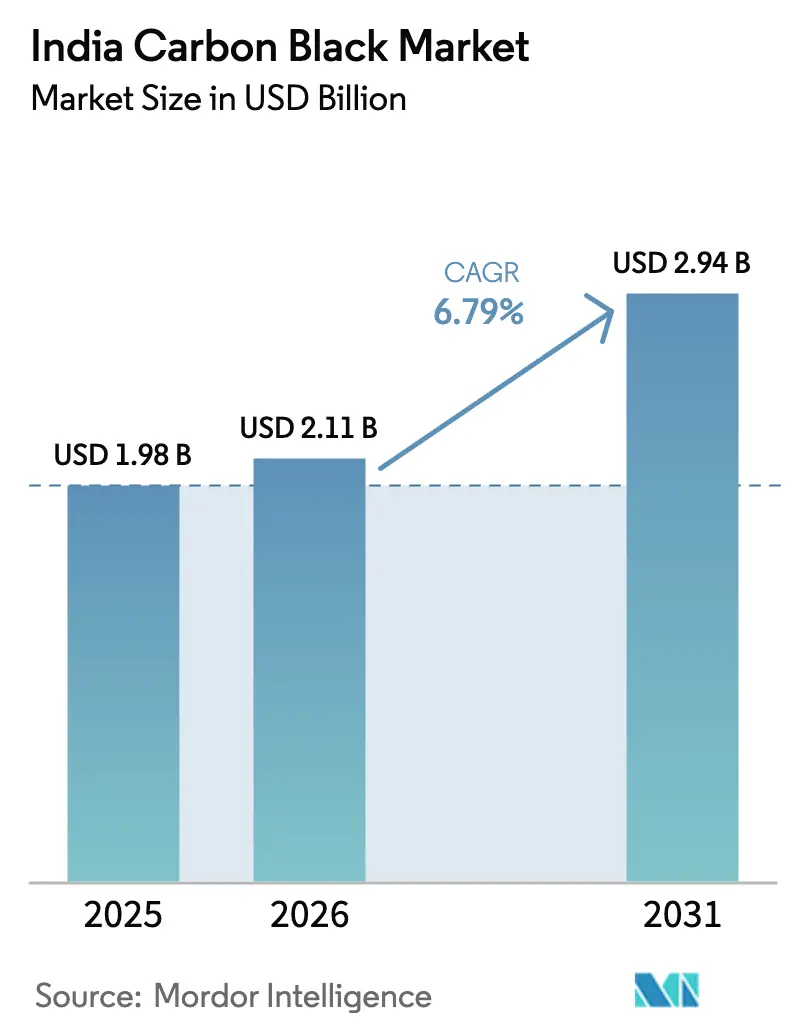
| 基準年の市場規模 (2025) | 1.98 十億米ドル |
| 市場規模 (2026) | 2.11 十億米ドル |
| 市場規模 (2031) | 2.94 十億米ドル |
| Growth Rate (2026 - 2031) | 6.79 % |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドカーボンブラック市場分析
2026年のインドカーボンブラック市場規模は20億1,100万USDと推計され、2025年の19億8,000万USDから成長し、2031年には29億4,000万USDが見込まれ、2026年〜2031年にかけて年平均成長率(CAGR)6.79%で拡大しています。堅調なタイヤ生産、加速する電池製造プログラム、インフラ分野における高分子需要の拡大がこの見通しを支えており、国内の生産能力増強が供給の安定性を向上させています。成長はさらに、ラジアルタイヤへの移行、リチウムイオン電池向け導電グレードの需要増、道路・鉄道・再生可能エネルギー回廊に対する政府支出の堅調な継続によっても後押しされています。主要生産者は、石油コークス価格の変動が続くなかでも、原料統合と廃熱回収を活用してコストを抑制し続けています。一方、高付加価値カーボンブラックの開発は、OEMがプレミアム用途向けにより暗色でUV安定性の高いプラスチックを求めるなか、利益率の向上をもたらしています。
レポートの主要ポイント
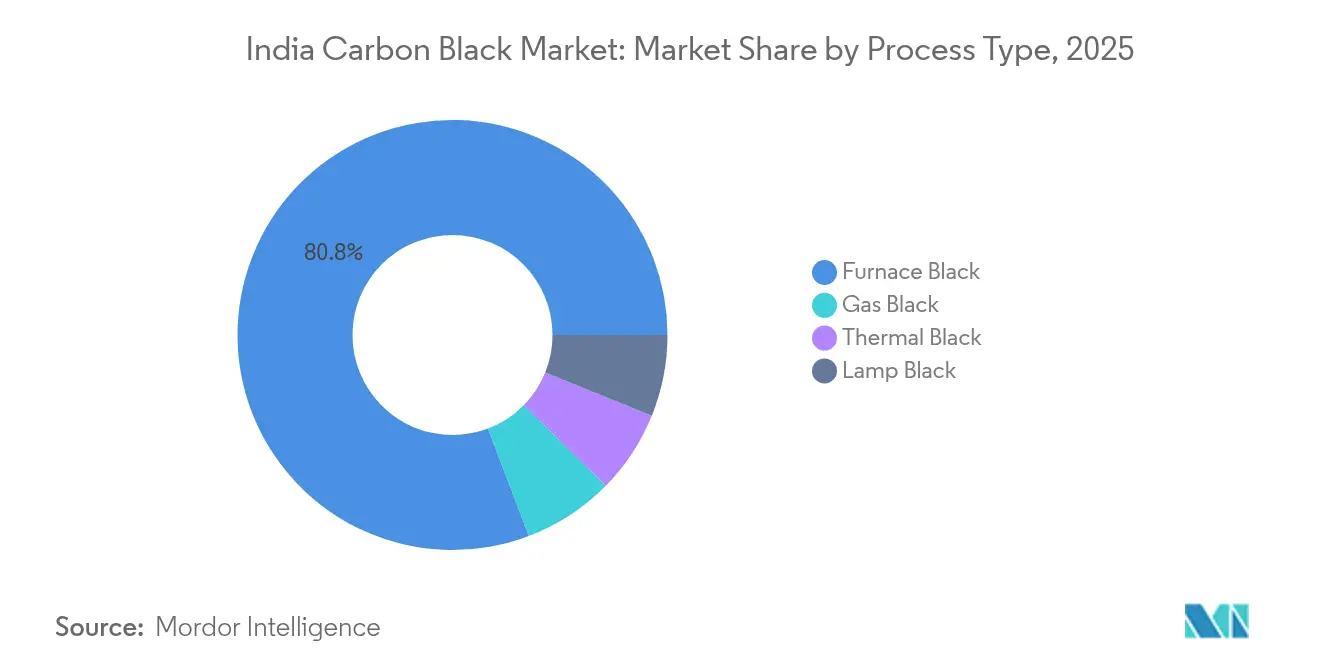
- プロセスタイプ別では、ファーネスブラックが2025年のインドカーボンブラック市場シェアの80.78%を占めてトップとなり、一方でガスブラックは2031年にかけて年平均成長率(CAGR)8.12%で拡大しています。
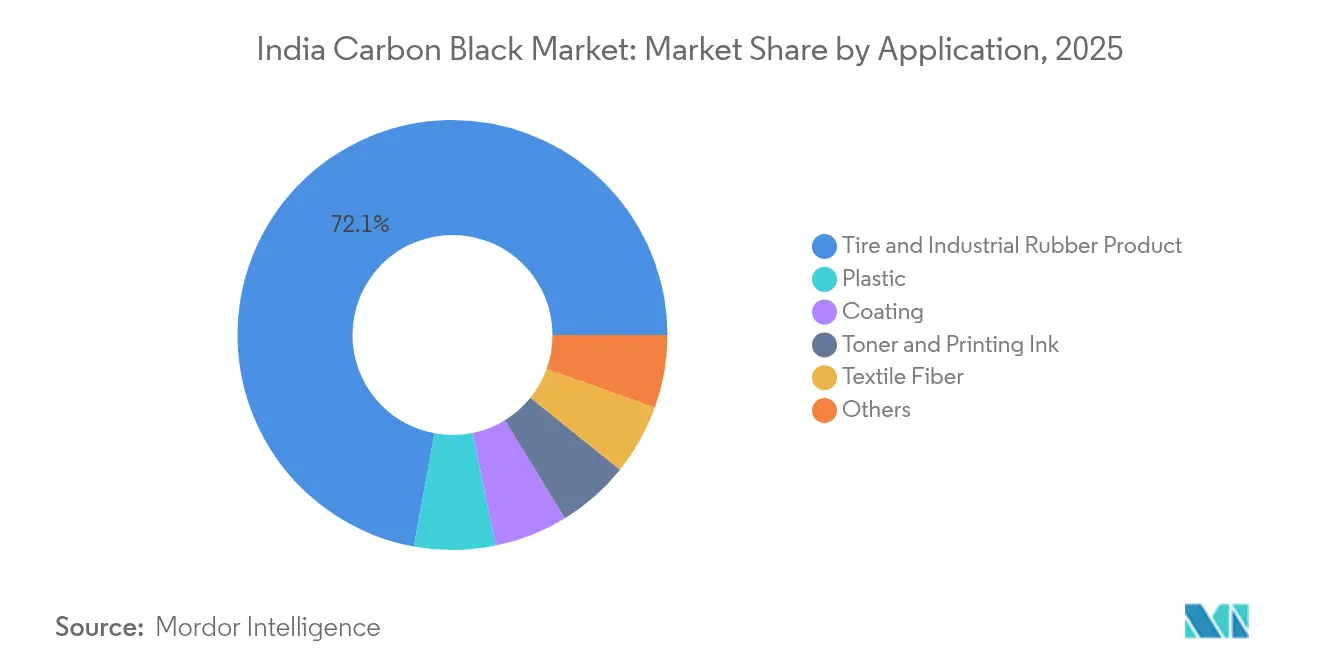
- 用途別では、タイヤおよび工業用ゴムが2025年の売上の72.12%を占め、プラスチック化合物は2031年にかけて年平均成長率(CAGR)7.65%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドカーボンブラック市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ラジアルタイヤ生産の急増 | +2.1% | 全国 – タミル・ナードゥ州、マハーラーシュトラ州、グジャラート州 | 中期(2〜4年) |
| 高付加価値グレードの普及拡大 | +1.8% | 全国 – カルナータカ州、グジャラート州、マハーラーシュトラ州 | 長期(4年以上) |
| リチウムイオン電池セル製造の急速な立ち上がり | +1.5% | 全国 – グジャラート州、タミル・ナードゥ州、ハリヤーナー州 | 中期(2〜4年) |
| パイプおよびケーブル分野におけるインフラブーム | +1.2% | 全国インフラ回廊 | 長期(4年以上) |
| OEMによる暗色・UV安定性プラスチックへの需要推進 | +0.9% | 全国自動車クラスター | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
乗用車・商用車向けラジアルタイヤ生産の急増
自動車メーカーはトラックやバスのプラットフォームをバイアス構造からラジアル構造へ転換し続けており、これによりユニットあたりの補強充填材の使用量が増加しています。貨物の積載率が上昇し、バーラトマーラー計画による高速道路整備が納期を短縮したことで、リプレースサイクルは安定しています。タミル・ナードゥ州およびグジャラート州のタイヤ工場は高稼働率でシフトを運営しており、国内カーボンブラックサプライヤーとの引き取りコミットメントを維持しています。ベルト補強需要の増加により、従来設計と比較してカーボンブラックの平均充填量は最大20%増加しています。その結果、カーボンブラック需要はタイヤ生産台数の伸びを上回るペースで拡大しており、新車販売の変動にかかわらず数量の可視性が確保されています。
高付加価値・導電性カーボンブラックの普及拡大
プレミアム導電性およびUV安定性グレードは、汎用ファーネスブラックの2〜3倍の価格を誇ります。Birla CarbonのContinua素材やPCBLの表面改質ラインは、電池電極および高光沢ポリマー向けに低灰分・粒度分布の狭い製品への技術的転換を示す好例です[1]アディティア・ビルラ・グループ、「Birla Carbon – 事業内容」、adityabirla.com。研究開発および応用ラボに投資するインド国内生産者は、下流ユーザーが配合支援を必要とするため、長期供給契約を確保しています。これらのグレードは利益率を高め、原料コストの変動に対する収益の緩衝材となります。このトレンドにより、電池・ケーブル・高性能プラスチック向けに特化した生産能力の増強が促進され、タイヤ以外への収益源が多様化しています。
リチウムイオン電池セル製造の急速な立ち上がり
インドの生産連動型優遇(Production-Linked Incentive)制度は、グジャラート州およびタミル・ナードゥ州における複数のギガワット時規模の電池セル工場を触媒としています。正極および負極の配合には、サイクル寿命を維持するため、表面積が制御された超高純度導電性カーボンブラックが使用されます。国内調達は物流リスクを低減し、セルメーカーが品質安定性のために求めるジャストインタイム納品を可能にします。電池グレード認証を取得した生産者はファーストムーバーとしての優位性を獲得し、先物契約によりタイヤ産業の変動に左右されにくい価格プレミアムが確保されます。これらの生産量は既存のゴムベースに上乗せされる形で国内消費全体を押し上げます。
パイプおよびケーブル用途を牽引する国内インフラブーム
パイプ押出業者および電力ケーブルのジャケット加工業者は、屋外耐久性20年の目標を達成するため、2〜4%のカーボンブラック充填が必要です。スマートシティプロジェクト、高速鉄道回廊、公益事業のアップグレードが、全国各地で安定的なポリマー化合物需要をもたらしています。カーボンブラックが着色剤とUV安定剤の二重の役割を担うという特性は代替が難しく、自動車サイクルが低調な時期にも継続的な需要が確保されます。グジャラート州およびマハーラーシュトラ州の港湾近隣工場は、ポリエチレンおよびPVC生産者向けに低輸送コストを活かし、全国インフラ展開スケジュールと物流を整合させています。
阻害要因の影響分析*
| 阻害要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 石油コークスおよびコールタール価格の変動 | -1.4% | 全国生産クラスター | 短期(2年以内) |
| ファーネス排出規制の強化 | -0.8% | マハーラーシュトラ州およびグジャラート州の規制執行拠点 | 中期(2〜4年) |
| シリカ系グリーンタイヤの普及拡大 | -0.6% | 自動車クラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油コークスおよびコールタールピッチ価格の変動
原料はキャッシュコストのおよそ3分の2を占めるため、製油所の操業停止や輸送コストの急騰は利益率をすぐに圧迫します。Oriental Carbon & Chemicalsは、コスト上昇へのコスト転嫁が遅れたため、2024年度の稼働率が約70%にとどまりました。ヘッジ手段が限られているため、生産者はONGCなどの精製業者との長期供給協定の締結に努めています。廃熱回収の統合によりエネルギーコスト変動をある程度緩和できますが、規模の経済を持たない小規模工場は依然として脆弱な状況にあります。
カーボンブラックファーネスに関する厳格な規制基準
粒子状物質の排出規制強化により、継続的なモニタリングと高効率スクラビングが義務付けられています。PCBLが過去にコーチで操業停止となった事例は、法令不遵守のリスクを示しています。新規プロジェクトでは排煙脱硫装置やバグフィルターシステムに多額の設備投資が計上され、参入障壁が高まっています。大手企業はこれらのコストを大量生産によって吸収できますが、地域の独立系事業者は撤退または設備売却を迫られる可能性があり、業界再編が加速しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセスタイプ別:ファーネスブラックが規模の優位性を維持
ファーネスブラックは2025年のインドカーボンブラック市場シェアの80.78%を占めました。これは大量生産において最低のユニットコストを提供するためです。ニッチではありますが、ガスブラックは電池電極や帯電防止ポリマーで求められる優れた導電性を背景に、最も速い年平均成長率(CAGR)8.12%を記録しています。ファーネスラインによるインドカーボンブラック市場規模への貢献は、PCBLおよびEpsilon Carbonがグジャラート州とカルナータカ州で追加リアクターを稼働させるにつれ、絶対値ベースで拡大する見通しです。環境対策への投資が新規ファーネス設備の資本集約度を高めていますが、規模の経済によりランプ法やサーマル法に対する競争力は維持されています。
ガスブラックの成長は、生産量のリーダーシップではなく高付加価値需要に根ざしています。生産者は転換コストを相殺するため、下流コンパウンダーと共同立地した小規模設備をターゲットとしています。サーマルブラックは超高純度用途に向けたマイクロセグメントにとどまり、ランプブラックはレガシーインク市場に対応しています。OEMが導電性と純度の仕様を厳格化するにつれ、プロセス管理を強化したサプライヤーがプレミアム価格を獲得し、インドカーボンブラック市場全体の平均トン当たり実現価格を押し上げています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


用途別:タイヤゴムの優位性がポリマーの台頭に直面
2025年においてタイヤおよび工業用ゴムの最終用途は売上の72.12%を占め、自動車生産台数とインドカーボンブラック市場の歴史的なつながりを改めて示しました。しかしプラスチックセグメントは、UV耐性を必要とするパイプ・ケーブル・自動車内装材に支えられ、年平均成長率(CAGR)7.65%を達成すると予測されています。プラスチック用途からのインドカーボンブラック市場規模の拡大は、電気自動車が摩耗耐久性の高いコンパウンドを採用することでタイヤ1本あたりの充填材使用量が減少する場合でも、タイヤ分野の成長鈍化を補う形となります。
印刷インク・トナー・コーティングは、包装・建設分野に牽引されて安定しているものの規模は小さく推移しています。電子商取引の継続的な成長がインクジェットトナー需要を押し上げており、小粒径カーボンブラックが高い光学濃度を実現します。建設分野のコーティング配合業者はファサードの耐久性のために高純度グレードを採用しており、非ゴム用途の消費が拡大しています。これら多様な需要先は設備稼働率を改善し、インドカーボンブラック産業における自動車サイクルへの依存度を低下させます。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
地域分析
西部および南部の産業回廊が消費を主導しています。これらの地域にはタイヤ工場、化学コンビナート、主要港湾が集積しているためです。マハーラーシュトラ州とグジャラート州は、製油所との原料統合と輸出インフラを背景に最大のシェアを占めています。PCBLのムンドラおよびパレジ工場は、大水深バースを通じて国内顧客と海外バイヤーの双方に供給しており、インドカーボンブラック市場の物流効率を高めています。タミル・ナードゥ州は商用車OEMおよび新興電池メーカーとの近接性を活かし、地域需要が全国平均を上回るペースで伸びています。
カルナータカ州とアーンドラ・プラデーシュ州では、再生可能エネルギー回廊に関連した新規電気ケーブル・パイプ工場に対応するため、生産能力の増強が進められています。南部各州に配分されるインドカーボンブラック市場規模は、太陽光・風力設備がUV安定性ポリマー部品を必要とするため、2031年にかけて拡大すると予測されています。北部地域は、ハリヤーナー州とウッタル・プラデーシュ州周辺のオフロードタイヤおよび農業機械ハブに牽引されて、緩やかな成長を維持しています。
輸出実績が国内販売を補完しています。通貨競争力とインドの品質に対する評価がこれらの輸出ルートを強化しています。しかし、輸送コストの変動や輸出先市場における貿易救済措置が利益率の実現に影響するため、生産者は海外展開と国内タイヤメーカーからの安定した需要のバランスを取ることを余儀なくされています。
規制環境
インドでは、カーボンブラックの生産および再生カーボンブラック(rCB)事業が、廃棄物由来原料の標準化に向けた取り組みとともに、より厳格な環境コンプライアンス要件に直面している。2024年1月に環境森林気候変動省(MoEFCC)の技術審査委員会(TRC)が発表した決定では、rCBプロジェクト向けの使用済みタイヤスクラップの輸入に関する条件が定められ、資格要件的な規定や中央公害管理委員会(CPCB)による検証が含まれている。タイヤ廃棄物ストリームを扱う事業者にとって、これは詳細な文書化と厳格なコンプライアンスの必要性を一層強めるものである。
製品品質の標準化は、市場アクセスと下流での品質認定を左右する要素として重要性を増している。2026年5月、NITI Aayogは品質と信頼性向上のため、タイヤ熱分解油および再生カーボンブラックの国家標準を提案した。炉操作に対する継続的な排出規制と合わせて、この提案はトレーサビリティと一貫した仕様への期待を高めている。2026年7月、Epsilon Carbonは、カーボンブラックに関してインド規格局(BIS)認証を取得した初の企業となったと発表し、特にスペシャリティ用途、バッテリー関連用途、高機能ポリマー用途におけるサプライヤー認定における公式認証の役割の高まりを裏付けた。
バリューチェーン分析
インドのカーボンブラックのバリューチェーンは炭化水素原料から始まり、生産者は原油やその他の製油所関連ストリームからカーボンブラック原料(CBFS)を調達し、炉操作用のエネルギー投入物や消耗品も併せて確保する。大手生産者は、グジャラート州やマハラシュトラ州の製油所や港湾に近接することでしばしば利益を得ている。廃熱回収システムや排出制御システムへの投資は、新規ラインやアップグレードラインに組み込まれる傾向が強まっており、転換に必要な資本集約度を高めつつも、エネルギー回収によるコスト管理を支えている。
生産された製品は、タイヤ・産業用ゴム顧客に加え、プラスチック、ケーブル、インキ、コーティングなどの非ゴム加工業者へも供給され、通常は主要産業回廊付近の一括物流と地域倉庫を経由する。2026年3月、PCBLはタミル・ナードゥ州で30,000メトリックトンの追加ブラウンフィールド容量を稼働させ、デボトルネッキングとブラウンフィールド増強が国内供給の強靭性を高め、南部需要拠点へのリードタイムを短縮できることを示した。同時に、国際物流の混乱が原材料および輸出のフローに影響を与えており、2026年5月のコメントでは喜望峰迂回による輸送時間と輸送コストの増加が指摘されている。これは、供給の継続性を確保するうえで、国内調達原料と港湾近接の在庫拠点の優位性を一層強めるものである。
競争環境
インドカーボンブラック市場は高度に集約されています。生産能力の拡張は、タイヤ大手からのESG基準の強化に対応するため、スコープ2排出量を削減する廃熱回収タービンと組み合わせて実施されることが多いです。技術の差別化は、EV電池および食品接触ポリマーを対象とした表面改質・低多環芳香族炭化水素(PAH)グレードに集中しています。PCBLの特許出願や、Birla Carbonと下流コンパウンダーとの共同プロジェクトは、応用共同開発へのシフトを示しています。地域の小規模事業者はインクやコーティング分野に対応していますが、コンプライアンスコストの圧力に直面しており、インドカーボンブラック産業における事業拠点の多様化を図る大手企業による買収の機会が生まれています。価格決定力は引き続き原料コストの変動に連動しています。石油コークスの長期契約を持つ垂直統合型プレーヤーは、独立系事業者よりもリスクヘッジが効果的です。ONGCのOPaLコンプレックスからの戦略的調達は、国内供給の安定性とコストの安定をもたらします(OPALINDIA.IN)。顧客が安定した納品を優先するなか、港湾隣接の在庫ハブと堅固な品質管理体制を持つ生産者が優先サプライヤーの地位を獲得し、インドカーボンブラック市場全体における先発者優位を強化しています。
インドカーボンブラック産業のリーダー企業
PCBL Limited
Birla Carbon (Aditya Birla Group)
Himadri Speciality Chemical Ltd
Epsilon Carbon Pvt Ltd
Continental Carbon India Ltd (Continental Carbon Asia)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
バッテリーおよび先進ポリマーを対象とする、より高付加価値なスペシャリティグレードにおいてホワイトスペースが広がっており、品質認定、純度、導電性の要件が、コモディティ炉法カーボンブラックを超えてサプライヤーの候補を絞り込んでいる。Himadri Speciality Chemical Ltdはこの変化の明確な例であり、2026年4月に負極材料工場を稼働させ、カーボンナノチューブ事業や既存カーボンブラック容量の一部をスーパースペシャリティカーボンブラックへ転換する計画など、隣接する先進カーボン材料への投資拡大を明らかにしている。この下流バッテリー材料能力とスペシャリティカーボンブラックのアップグレードの組み合わせは、導電性、低灰分、狭分布グレードなどの用途主導の製品開発を後押しし、セル、コンパウンド、ポリマー顧客との長期オフテイク構造も支えている。
第二の機会分野は、輸出可能容量と貿易フローを通じて生まれつつあり、外部の供給制約や政策変化がインドへの需要をシフトさせる可能性がある。信用評価に関するコメントでは、ロシア産材料への制限を受けた欧州連合への輸出需要が指摘されており、一貫した品質システムを持つ港湾アクセス可能な生産者は、この機会を利用して国内のタイヤ関連量と輸出プログラムのバランスを取ることができる。これに加え、2026年5月のNITI Aayogによる再生カーボンブラックと熱分解油の標準化提案は、rCBのゴム・プラスチック配合へのより信頼性の高い統合への道筋を示している。これにより、コンプライアンスに準拠したrCB生産者にとってより明確な販路が生まれる一方、従来型カーボンブラックメーカーもブレンド、品質認定支援、循環性関連製品ラインを通じて参画できる。
最近の業界動向
- 2026年7月:Himadri Speciality Chemical Ltd 既存容量の約6,000メトリックトン/年を転換するプロジェクトを通じ、スーパースペシャリティカーボンブラック(SSCB)事業への参入を開始。高マージンなSSCBへの拡大は同社のポートフォリオを強化し、EVおよびバッテリー関連プラスチックとスペシャリティポリマー市場を取り込む。この動きは標準カーボンブラックを超えて製品構成を多様化し、より高マージンな用途を支える可能性がある。
- 2026年5月:Birla Carbon(Aditya Birla Group) 3事業部制(アジア、南北アメリカ・EMEA、スペシャリティマテリアル)へのグローバル組織再編を実施し、スペシャリティマテリアル専任のプレジデントを設置。この再編により、スペシャリティ市場向けのカーボンブラック供給が最適化され、スペシャリティグレードのカーボンブラックおよびナノチューブへの実行速度と注力が向上する。非ゴム用途向けの顧客サービス強化の可能性もある。
- 2026年2月:Himadri Speciality Chemical Ltd 西ベンガル州フーグリー、マヒスティクリーにおいて年産70,000メトリックトンのスペシャリティカーボンブラックラインの商業運転を開始し、総容量を250,000メトリックトン/年に拡大。インドのスペシャリティカーボンブラック容量を強化し、高マージングレードおよび非ゴム用途への足がかりとなる。国内供給の強靭性を高める。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、インドのカーボンブラック市場は、インド国内でゴム用途および非ゴム用途向けに販売されたカーボンブラックの価値として定義され、収益は販売時点で捕捉され、時系列での一貫した比較のため米ドルで表される。
対象範囲の除外事項:本市場規模には、タイヤ、プラスチック製品、インキなどの下流最終製品の価値は含まれず、カーボンブラックに該当しない無関係な黒色顔料も除外される。
セグメンテーション概要
- プロセスタイプ別
- ファーネスブラック
- ガスブラック
- ランプブラック
- サーマルブラック
- 用途別
- タイヤおよび工業用ゴム製品
- プラスチック
- トナーおよび印刷インク
- コーティング
- 繊維
- その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の境界を設定し、インドにおけるカーボンブラックの需要シグナルの最初のセットを構築するために用いられた。産業促進・内国貿易局(DPIIT)の発表資料、化学品・石油化学品省の刊行物、商業情報統計総局(DGCIS)の貿易ノート、および利用可能な範囲でのUN Comtrade整合HSコード貿易系列などの公開データセットや文書を参照した。タイヤおよび産業用ゴムが最大の消費プールであるため、インド自動車工業会(SIAM)およびインドゴム局の更新情報などの資料を通じて業界背景も確認した。
供給側では、容量増強と稼働率に関するコメントを企業年次報告書、投資家向け説明資料、証券取引所への提出資料から収集し、これにより年ごとの現実的な出荷可能量を把握することができた。単一の視点への依存を避けるため、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入シグナルも活用し、公開データが遅れている部分を補完した。このデスクリサーチのリストは例示的であり網羅的ではなく、データ収集、検証、確認のために他の多数の公開・有料ソースも参照した。
一次インタビューおよび調査
一次情報は、生産者、流通業者、タイヤおよびゴムコンパウンダー、プラスチックおよびマスターバッチ参加企業、および仕様や調達サイクルに影響を与える一部の下流バイヤーを対象とした専門家インタビューおよび構造化調査を通じて収集した。これらの対話を通じて、グレード構成の典型的な変化、原料と価格変動の関連性、スペシャリティ量の品質認定にかかる速度を確認した。これらの詳細は、デスク指標をインド全体の購買行動と整合させるために用いられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | CXO:15% |
| ミドルティア:50% | 部門/事業責任者:39% |
| 小規模プレイヤー:17% | マネージャー:46% |
市場規模算定と予測
市場規模算定は、生産・貿易データを用いてインドで利用可能な供給量を再構築するトップダウン方式から始まり、これを主要最終用途およびグレード別の価格帯を用いて価値に換算する。モデルを実際の需要に基づいたものとするため、主要用途プールからの標本量と典型的な消費密度を用いたボトムアップ近似と総額を照合し、両者の見解が一致しない場合は調整を行う。
モデルで使用される主な入力には、カーボンブラック容量の増強と予想される立ち上げ、HS 280300に基づく輸出入動向、最大の需要基盤であるタイヤ生産の方向性、タイヤ用途と非タイヤ用途の分割、および量が安定していても収益に影響を与える原料価格と実現価格の変動が含まれる。小規模用途についてデータが利用できない場合は、専門家からの入力に基づく保守的な代替比率で対応し、検証段階で再度見直す。予測には、タイヤ成長、輸出、稼働率に関する現実的な前提のもとで見通しが柔軟に変化できるようシナリオ分析を用い、価格経路は業界回答者が通常の原料サイクル下で予想する内容と整合的に保つ。
データ検証と更新サイクル
検証は、供給可能性、貿易フロー、最終用途プル信号という3つの観点からの三角測量によって行われ、残る差異は最終承認前に説明される。タイヤ当たりの推定消費量、推定ネットバック、または稼働率が、一次回答者が実現可能と考える範囲を外れる場合は異常値として識別され、それらは追加のヒアリングで再確認される。公開前に、モデルおよび記述された結論は複数段階のアナリストレビューを経て、前提、単位、通貨処理が時系列全体で一貫していることが確認される。
レポートは毎年更新され、大規模な容量稼働、輸出の急激な変化、貿易に影響を与える政策動向など、見通しを変える重大な出来事が発生した場合は中間更新も行われる。提供直前には、アナリストが主要変数について最新のレビューを行い、クライアントに最新の見解を提供する。
Mordor Intelligenceのインドカーボンブラック市場規模算定と他の公表推定値との比較
インドのカーボンブラックに関する公表市場規模は、対象範囲が常に同一ではなく、価格算定の論理がバリューチェーンの異なる時点で適用されるため、大きく異なって見えることがある。差異は、どの年を基準年とするか、輸出入をどのようにネットするか、スペシャリティグレードを別途上乗せ価格とするか平均に混ぜるかによっても生じる。
Mordor Intelligenceは、容量の立ち上げ、HS 280300に基づく貿易関連の利用可能量、用途主導の価格帯を追跡することで、無関係な黒色材料や下流製品の価値を混在させることなく、推定値をインド国内のカーボンブラック販売に結び付けている。もう一つの差異要因は更新サイクルであり、一部の発行元は古い原料や通貨の前提を長期間維持する傾向があり、実際の価格が既に変動している場合、米ドル価値を過大または過小に見積もることがある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.98 B (2025) | |
| 地域コンサルティング会社A | USD 0.93 B (2024) | より古い基準年を使用し、タイヤ主導のコモディティ量と高価格のスペシャリティグレードを明確に分離せずにブレンドされたASPを適用する傾向があり、これは構成のアップグレードが加速する際に収益を過小評価する可能性がある。 |
| 業界誌B | USD 84.18 B (2024) | 記載された値はカーボンブラック原材料市場と整合しておらず、より広範な化学品またはゴムバリューチェーンの定義を含んでいる可能性が高く、カーボンブラックの販売収益と直接比較することはできない。 |
表に示された差異は、主に予測の楽観度ではなく、対象範囲の境界と価格の量への対応付け方法によるものである。市場をカーボンブラック販売レベルで定義し、貿易シグナルと容量増強を厳格な検証手段として用いる場合、最終的な数値は再現可能な手順にたどり得るものとなり、状況変化に応じた更新も容易になる。


レポートで回答される主要な質問
インドカーボンブラック市場の現在の規模はどのくらいですか?
2026年時点で20億1,100万USDと評価されており、2031年までに29億4,000万USDに達すると予測されています。
プラスチック用途向けカーボンブラックの需要はどのくらいの速さで成長していますか?
プラスチック化合物は、インフラおよび自動車需要を背景に、2031年にかけて年平均成長率(CAGR)7.65%で拡大しています。
インドの供給においてどのプロセスセグメントが優位を占めていますか?
ファーネスブラックがコスト効率の高い大規模生産経済性を背景に80.78%のシェアを占めてトップとなっています。
なぜ高付加価値カーボンブラックが注目されているのですか?
導電性およびUV安定性グレードはプレミアム価格が設定されており、リチウムイオン電池・ケーブル・高光沢自動車部品をサポートします。
原料価格の変動はどのように生産者に影響していますか?
石油コークスおよびコールタールのコスト変動が利益率を圧迫し、長期供給契約や垂直統合が促進されています。
どの地域が最も高い消費量を占めていますか?
マハーラーシュトラ州とグジャラート州は、タイヤ・化学・港湾インフラを背景にトップを占め、タミル・ナードゥ州とカルナータカ州はEVおよびポリマー成長により台頭しています。
最終更新日:



