
カーボンブラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
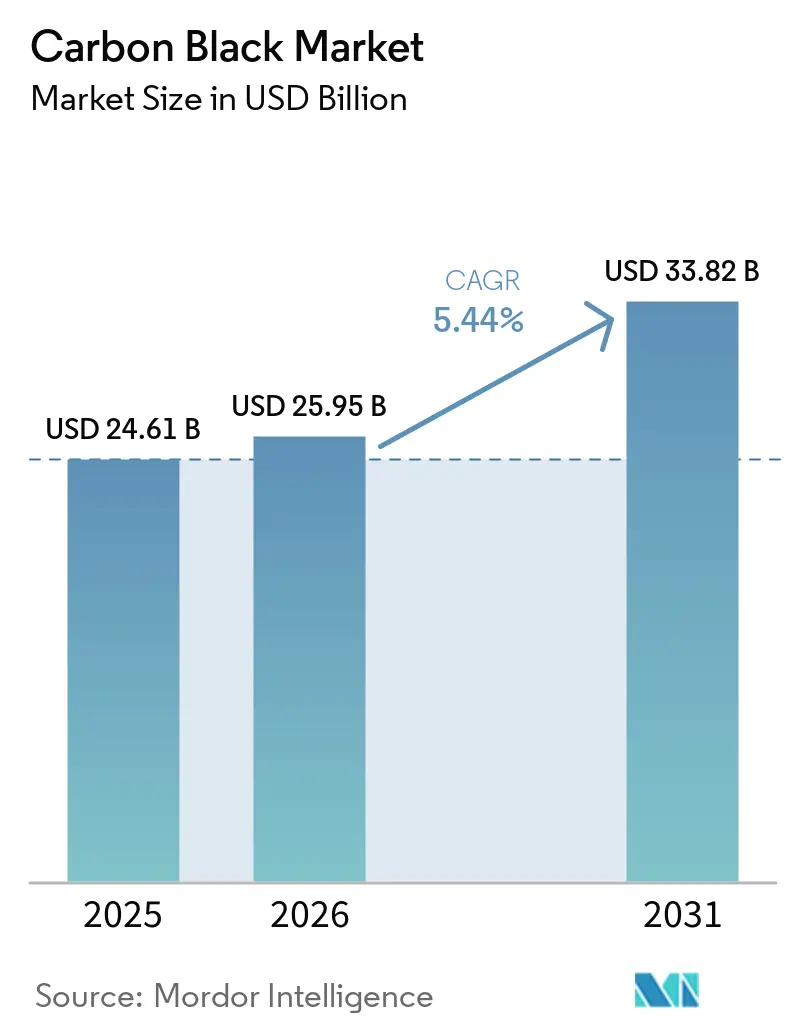
| 市場規模 (2026) | 25.95 十億米ドル |
| 市場規模 (2031) | 33.82 十億米ドル |
| 成長率 (2026 - 2031) | 5.44 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカーボンブラック市場分析
カーボンブラック市場は2025年のUSD 246.1億から2026年にはUSD 259.5億へと成長し、2026年~2031年にかけて5.44%のCAGRで2031年にはUSD 338.2億に達する見込みです。タイヤ補強材、プラスチックコンパウンディング、バッテリー電極、高性能コーティングからの旺盛な需要が安定した数量成長を支え、プレミアム特殊グレードへの段階的な製品ミックスの移行を促進しています。アジア太平洋地域における生産能力の増強が生産拡大を下支えしている一方、原料価格の変動と高まる持続可能性要件により、生産者はコスト管理の強化とプロセス革新の採用を迫られています。電動化の加速が導電性グレードの普及を促進し、プラズマメタン熱分解などのプロセスの革新が競合ポジショニングを再構築しています。カーボンブラック市場は、従来型モビリティと新興エネルギー貯蔵サプライチェーンの両方にとって不可欠な素材インプットとして、引き続き価値を生み出しています。
レポートの主要ポイント
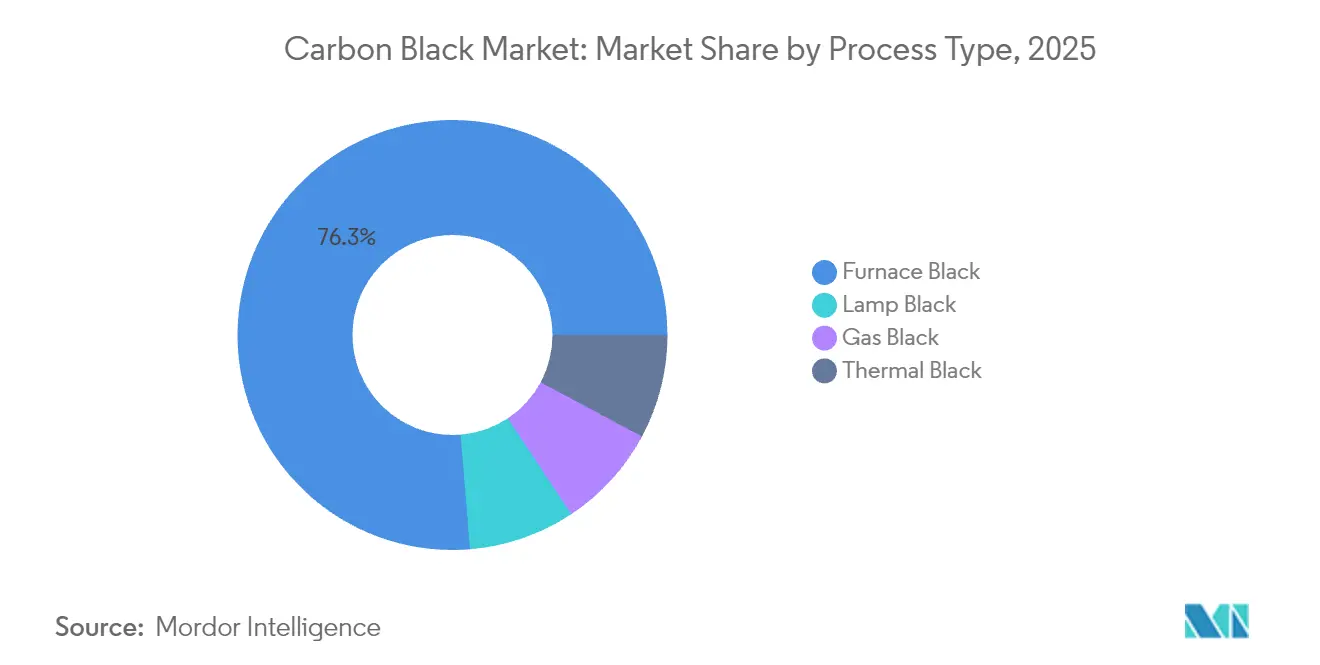
- プロセスタイプ別では、ファーネスブラックが2025年のカーボンブラック市場シェアの76.30%を占めました。ランプブラックは2031年にかけて7.35%のCAGRで拡大する見込みであり、プロセスタイプの中で最も高い成長率となっています。
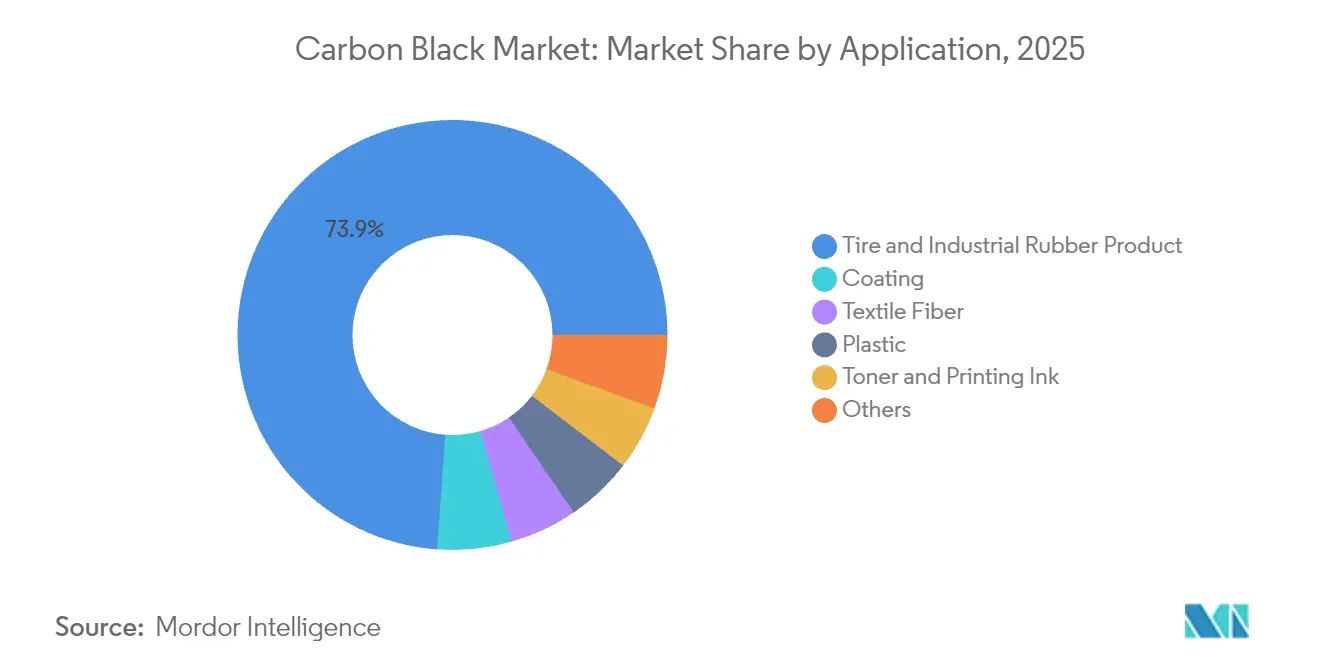
- 用途別では、タイヤおよび工業用ゴム製品セグメントが2025年のカーボンブラック市場規模の73.85%を占めました。コーティング用途は2026年から2031年にかけて6.92%のCAGRを記録する見込みであり、用途別の中で最も高い成長率となっています。
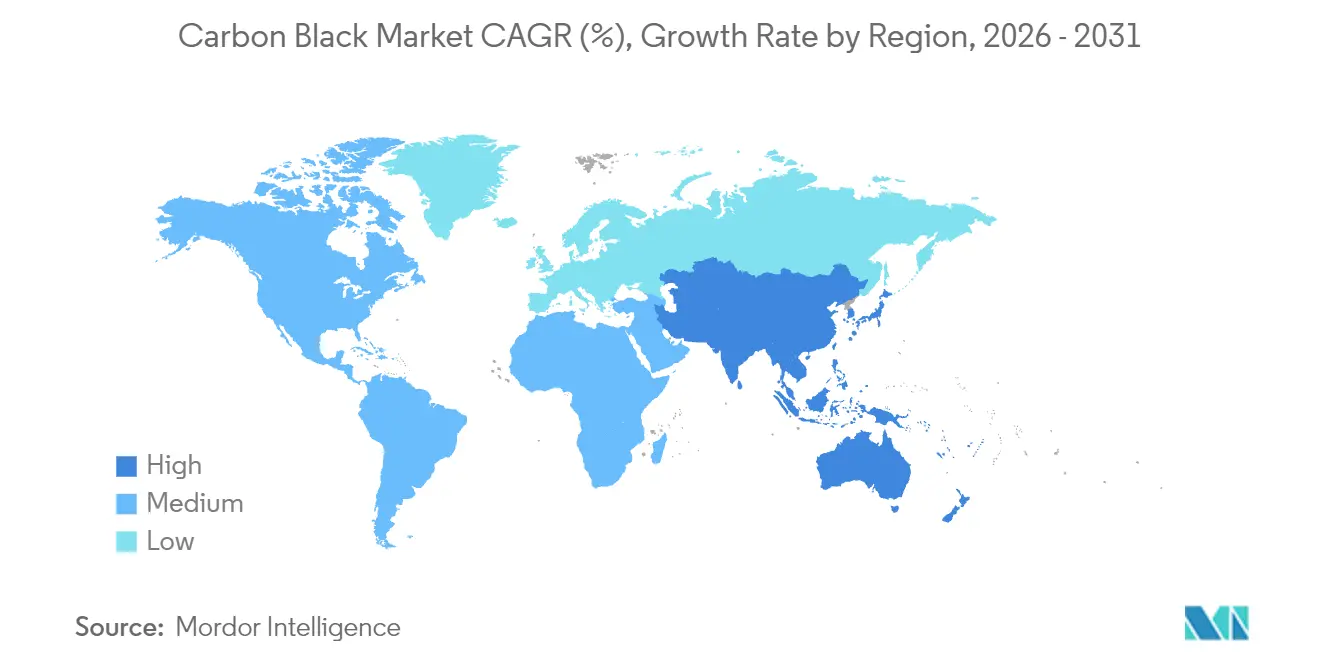
- アジア太平洋地域は2025年のカーボンブラック市場において61.85%の売上シェアを占め、2031年にかけて5.85%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タイヤ製造能力の拡大 | +1.8% | アジア太平洋地域が中核、北米・欧州へのスピルオーバー | 中期(2〜4年) |
| 標準グレードから特殊グレードへの移行 | +1.2% | グローバル、先進市場に集中 | 長期(4年以上) |
| 電動化による導電性グレードの需要 | +0.9% | グローバル、中国・欧州・北米が主導 | 中期(2〜4年) |
| 低炭素プラズマメタンブラック | +0.6% | 当初は北米と欧州 | 長期(4年以上) |
| 電気自動車生産の増加 | +0.7% | グローバル、EV製造拠点 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
特にアジア太平洋地域におけるタイヤ製造能力の急増
中国、インド、東南アジア全域にわたる新規タイヤ工場は、予測可能な需要パターンを支える複数年のカーボンブラック引取契約を継続的に締結しています。横浜ゴムによる中国での継続的な生産能力増強は、大型タイヤコンプレックスが近隣のカーボンブラック設備への並行投資を促進し、物流コストを低減してジャストインタイム納品モデルを奨励するメカニズムを例示しています。地域クラスタリングはカーボンブラックの需要密度を高め、ファーネスブラック生産者に利益をもたらす規模の経済を支援します。ISO 14001認証取得施設を持つサプライヤーは優先サプライヤーの地位を確保し、環境適合施設間でシェアを統合しています[1]。タイヤ生産とカーボンブラック消費の間の構造的な連関は、したがって収益サイクルを平滑化し、長期的な設備投資計画を支援する需要の底を提供しています。
標準グレードから特殊グレードへの急速な移行
低転がり抵抗と高導電性に関するOEM要件により、タイヤメーカーはコモディティファーネスブラック対して40〜60%のプレミアムを持つエンジニアードグレードの採用を進めています。これらのスペシャルティカーボンブラック配合物は燃費を向上させ、トレッド寿命を延長することで、増分コストを上回る測定可能なパフォーマンス上の利点をもたらします。独自の表面改質および超クリーンファーネス構成に投資するメーカーは、高マージンのニッチ市場において持続可能な優位性を獲得します。技術的差別化と顧客認定プロトコルにより切り替えコストが生じ、サプライヤーへのロックインが強化される一方、カーボンブラック市場におけるスペシャルティ出荷の割合は毎年着実に上昇しています。研究開発チームとタイヤ設計者との緊密な連携が、先進グレードへの移行を加速させています。
電動化による導電性/アセチレングレードの需要
リチウムイオン電池電極は内部抵抗を最小化するために高導電性の添加剤を必要とし、アセチレンブラックはこの役割に優れた粒子形態を提供しています。電気自動車の生産が急増するにつれ、電池メーカーは狭い粒度分布を持つ低灰分・高純度カーボンブラックを指定するようになっており、これを満たせる生産者は一部に限られているため認定ハードルが上がっています。Orion Engineered Carbonsは導電性グレードの生産能力のデボトルネッキングで対応し、周期的なタイヤ量を超えて収益を多様化する新たな供給契約を確保しました。これにより生まれた需要の流れは従来の自動車指標から切り離され、成長を長期的な電動化軌跡と連動させ、カーボンブラック市場全体での製品ポートフォリオの再均衡を推進しています。
低炭素プラズマメタンブラックがOEMクレジットを獲得
プラズマメタン熱分解は天然ガスを固体カーボンブラックと水素に変換し、ファーネスプロセスと比較してCO₂排出強度が著しく低くなっています。米国エネルギー省による10億4,000万USDのローン保証を受けたMonolith Materialsの商業プラントは、同社が炭素クレジットプレミアムと水素収益を獲得し、より高い資本集約度を相殺できる立場に置いています。自動車および電子機器OEMは調達スコアリングにScope 3排出データをますます組み込んでおり、低炭素サプライヤーに競争上の優位性を与えています。スケールアップに成功すれば広範な普及が促進され、既存企業が技術ロードマップを再評価し、カーボンブラック市場全体の価値提案に持続可能性指標を組み込むことを余儀なくされる可能性があります。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料価格の変動 | -0.8% | グローバル、輸入依存地域で深刻 | 短期(2年以内) |
| CO₂/PAH排出規制 | -0.5% | 欧州と北米 | 中期(2〜4年) |
| 回収カーボンブラックの品質のばらつき | -0.3% | タイヤリサイクル義務のある市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料価格の変動
カーボンブラック生産は、コールタールや残留燃料油などの炭素質原料に大きく依存しており、これらは総営業コストの最大50%を占める場合があります。炭素・黒鉛製品の生産者物価指数は2024年末にかけて急上昇し、契約上のコスト転嫁条項が発効する前に利益率を圧迫しました。輸入依存型プラントは追加の輸送費エクスポージャーに直面し、地域間の価格差を拡大させ、貿易フローの裁定取引に影響を与えています。長期供給契約を持つ統合型生産者は収益を部分的に保護している一方、スポット購入者は設備保全のターンアラウンドと稼働率に影響を与える利益の変動に耐えています。したがって、効果的なヘッジと調達戦略は、カーボンブラック市場全体においてキャッシュフローを安定させるために依然として不可欠です。
炉からのCO₂/PAH排出に関する規制上限
EU炭素国境調整メカニズム(CBAM)は輸入炭素集約型商品に内包炭素関税を導入しており、老朽化したプラントから欧州に輸送されるファーネスブラックのランドコストを引き上げています。北米でも、工業燃焼排出に関するEPAの規制強化を通じて同様の監督拡大が検討されています[2]。生産者は多環芳香族炭化水素(PAH)の低い許容閾値を満たすためにスクラバーを改修し、燃焼制御を最適化しなければならず、これは耐用年数に近づいた設備に対して資本支出をしばしば引き起こします。コンプライアンスコストは新しい高効率ユニットを有利にし、老朽化した設備の合理化を加速させ、代替資産が稼働するまで全体的な生産成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プロセスタイプ別:
ファーネスブラックの優位性が特殊グレードの圧力に直面ファーネスブラックは2025年の売上の76.30%を占め、中核となるタイヤおよびゴム製品全般にわたるその汎用性と競争力のある経済性を示しています。しかしながら、ファーネス用途のカーボンブラック市場規模は、特殊プロセスが普及するにつれてシェアの緩やかな移行という課題に直面しています。ランプブラックは2031年にかけて7.35%の予測CAGRに支えられ、電子機器やエネルギー貯蔵コーティングにおいて優れた導電性をもたらす固有の高比表面積形態から恩恵を受けています。ガスブラックは微分散インクでの使用が維持されており、サーマルブラックは低ストラクチャーを必要とするニッチなポリマーブレンドに使用されています。プラズマメタン技術の破壊的な参入は、OEMのカーボンアカウンティングフレームワークに適合できる低排出経路を提供することで、プロセスの選択肢を拡大しています。
競争上の対応としては、既存のファーネスラインの中で準特殊グレードの生産を可能にするモジュール式リアクターの改修が挙げられます。Cabot CorporationとBirla Carbonは、新しいプロセスを必要とせずに粒度分布を絞り込みストラクチャー指数を向上させるために、先進的な原料噴射制御のパイロット試験を実施しています。適切な適応によりスケールメリットが維持されながら、特殊品への価値移行を捕捉できます。ASTMが回収カーボンブラック(rCB)の統一分類を策定するにあたり、ファーネス生産者はコンパウンド性能を損なうことなく循環性目標を達成するためのrCBブレンド戦略を組み込む可能性があります。全体として、コモディティと特殊プロセスの共存がカーボンブラック市場内に二軌道成長モデルをもたらしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
タイヤセグメントの安定性がコーティング成長を可能にするタイヤおよび工業用ゴム製品セグメントは2025年の需要の73.85%を供給し、長期生産計画と設備投資回収サイクルの基盤となっています。同時に、コーティングセグメントは2031年にかけて堅調な6.92%のCAGRで前進すると予測されており、用途別の中で最も速い成長率となっています。この傾向は、数量主導の販売からプレミアムマージンを要求する差別化商品への戦略的再均衡を示しています。プラスチックコンパウンディングは、紫外線保護ブラックを必要とする軽量インテリアや外装パネルを求める自動車メーカーにとって安定した販路として維持されています。トナーおよび印刷インクの数量はデジタル化の進展により横ばい傾向にありますが、特殊超微細グレードは防御可能な価格設定を維持しています。
コーティング配合メーカーは、染料や顔料では得られない高い黒色度、電気的接地性、UV耐久性を提供する処理済みカーボンブラックをますます指定するようになっています。Birla CarbonのContinua SCMなどの製品は、電磁波シールドやバッテリーケーシングに使用される導電性塗料システムに対応しています。厳格なVOC規制も、溶剤使用量を少なくできる高純度ブラックを有利にしています。繊維分野はカーボンブラックを帯電防止特性のために採用し、収益源を多様化するインクリメンタルな需要をもたらしています。これらの変化が総合的に販売1トンあたりの価値密度を高め、自動車生産サイクルへのエクスポージャーを低減し、カーボンブラック市場全体の収益の回復力を改善しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋カーボンブラック市場
アジア太平洋地域は2025年の世界収益の61.85%を占め、中国のタイヤ製造集積とインドのスペシャルティグレード拡大に支えられており、2031年までに5.85%のCAGRを記録すると予測されている。中国は大規模タイヤ工場と隣接するカーボンブラックユニットを統合し、原料および物流の効率性を実現することで地域競争力を強化している。インドのHimadri Speciality Chemicalは2024年に70,000 MTPAのプレミアム生産能力を追加し、コモディティ供給からパフォーマンスタイヤおよびバッテリー部品向け高付加価値パウダーへの転換を示した。日本と韓国は技術的リーダーシップを担い、東南アジア諸国はコスト競争力のある労働力と拡大する国内自動車需要を供給している。
北米カーボンブラック市場
北米は、代替タイヤ需要、高性能コーティング、および低排出プロセスの早期採用に牽引され、成熟しながらも安定した消費を記録している。モノリス・マテリアルズのネブラスカ州プラズマ施設は、グリーン調達目標に沿った代替供給基盤を導入しており、Cabot Corporationは米国のスペシャルティ工場を活用してインフレコストを転嫁しつつ、大幅な数量減少を回避している。インフレ抑制法のバッテリーインセンティブは導電性グレードの成長を間接的に支援し、同地域のカーボンブラック市場に構造的な追い風を提供している。
欧州カーボンブラック市場
欧州は持続可能性とスペシャルティ用途を重視しており、炭素国境調整メカニズムが現地生産または低炭素サプライヤーからの優先調達を促進している。PAHおよびCO₂排出量の上限規制が既存炉の近代化または閉鎖を加速させている。高度な後処理システムを備えた生産者は市場アクセスを維持し、コンプライアンス支出を相殺する価格プレミアムを交渉している。
中東・アフリカおよび南米カーボンブラック市場
南米、中東、アフリカは合計でより小さなシェアを占めるが、自動車組立の拡大と広範な産業化に連動した高成長の局所的な動きを示している。ブラジルの自動車回復は現地タイヤ生産を促進し、国内カーボンブラック生産への投資を刺激している。中東のプレーヤーは石油化学原料の統合を活用して新たな炉ユニットを提案しているが、下流需要はアジア太平洋の規模にまだ及ばない。南アフリカのコーティングおよび鉱業セクターはスペシャルティ分散ブラックを必要としているが、通貨変動が資本計画を不透明にしている。これらの地域を総合すると、主要市場が成熟するにつれて拡大の選択肢を提供し、多角化した生産者がグローバルカーボンブラック市場内で地域サイクルのバランスを取ることを可能にしている。
規制環境
排出規制は依然としてカーボンブラック製造業にとって主要な規制上のレバーであり、米国環境保護庁は同分野をカーボンブラック製造に関する有害大気汚染物質国家排出基準(40 CFR Part 63, Subpart YY)の下で規制しており、これには主要排出源および地域排出源向けに2021年に確定した基準も含まれる。並行して、固定源大気規則に紐づく情報収集・モニタリング要件により、生産者はPAHや燃焼関連排出物などの汚染物質に対する制御策の文書化を継続的に求められ、これが老朽化した炉設備の改修サイクルや操業実務に影響を及ぼしている。
欧州連合では、カーボンブラックはREACH/CLP枠組みに含まれ、欧州化学品庁(ECHA)に登録されている。2025年3月時点で、ECHAはコミュニティ・ローリング・アクション・プラン(CoRAP)の下でのカーボンブラックの物質評価を2027年に延期し、欧州向けサプライヤーにとって登録および技術文書の維持管理が引き続き重要な位置を占めている。製品固有の規制認可も下流市場へのアクセスを左右しており、Cancarb Limitedが2025年2月に特定条件下での食品接触用途に使用される特定の熱分解カーボンブラック等級について、米国FDAの食品接触物質通知(FCN 2420)を取得したことが挙げられる。これにより、安全性が重視されるポリマーおよびエラストマー用途において規制上の優位性(コンプライアンス・モート)が生まれている。
バリューチェーン分析
カーボンブラックのバリューチェーンは、FCCスラリー油、コールタール、エチレンクラッカータールなどの炭化水素原料から始まる。これらの原料は炉法(主流)、サーマル法、ランプ法、またはガス法によって転換され、その後ペレット化・包装され、バルクまたは袋詰めの形態でコンパウンダーおよびタイヤメーカー、産業用ゴム製品、プラスチック、コーティング、インキ、電池材料の顧客などのエンドユーザーへ出荷される。原料調達とエネルギー供給は依然として最大のコストおよび事業継続性のレバーであり、精製所のメンテナンスサイクルや残渣ストリームの供給支障が供給を引き締める一方、港湾混雑やバルク物流の制約は原料の輸入フローとカーボンブラックの輸出配送の両方に影響を及ぼしている。
下流では、認証要件とサステナビリティ関連の文書化がサプライヤー選定に一層影響を与えており、トレーサビリティ、マスバランス会計、循環型・バイオ循環型原料に対する第三者認証といった手順が追加されている。これは、2026年にタイヤ熱分解油(TPO)を認証済みサプライチェーンに組み込む動きに表れており、Orion S.A.がISCC PLUS認証を受けた青島拠点で循環型カーボンブラック生産を開始したことや、Balkrishna Industries Limitedがカーボンブラック生産能力を年間36万トンに増強するなど、供給の安定性を強化する垂直統合型の拡張にも見られる。貿易パターンも重要であり、2024年にインドがEUにとって最大のカーボンブラック供給国となった(約15万トンを輸出)ことは、欧州向け出荷における輸出物流とコンプライアンス対応の重要性を高めている。
競争環境
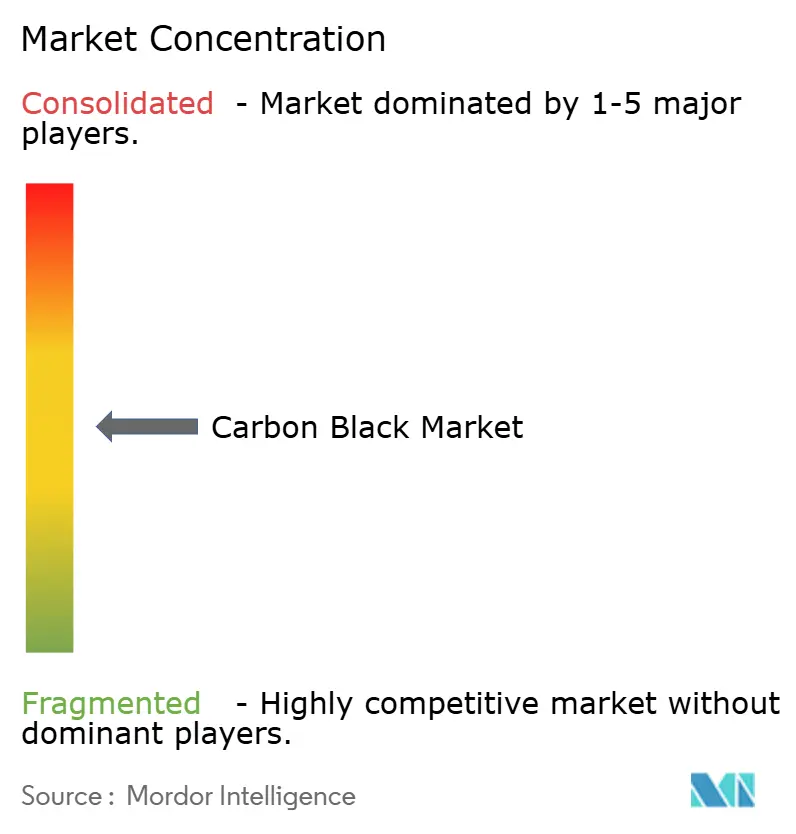
カーボンブラック産業は適度に断片化されたままです。戦略的なテーマには、原料確保のための垂直統合、顧客の展開に沿った地域拡大、認定サイクルを加速する研究開発アライアンスが含まれます。カーボンブラックメーカーとEV電池会社のパートナーシップはプロトタイプのタイムラインを短縮し、サプライヤーを次世代化学ロードマップに組み込みます。M&A(合併・買収)は特殊グレード能力を獲得するための実行可能なルートであり続けていますが、排出と循環性に関する規制上の精査が取引評価に影響を与える可能性があります。回収カーボンブラック(rCB)サプライヤーはASTM D36標準を満たすための競争を繰り広げており、中位タイヤ配合向けの持続可能な材料の供給を目指しています。全体として、技術的リーダーシップと持続可能性の認証がカーボンブラック市場における競争優位性をますます決定づけています。
カーボンブラック産業のリーダー企業
-
Cabot Corporation
-
Birla Carbon (Aditya Birla Group)
-
Orion Engineered Carbons S.A.
-
Tokai Carbon Co. Ltd
-
Jiangxi Black Cat Carbon Black Co. Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
カーボンブラック市場 このレポートでカバーされる企業
- Asahi Carbon Co. Ltd
- Birla Carbon (Aditya Birla Group)
- BKT Carbon
- Black Bear Carbon B.V.
- Cabot Corporation
- Continental Carbon Company
- Denka Company Limited
- Epsilon Carbon Pvt Ltd
- Himadri Speciality Chemical Ltd
- Imerys S.A.
- Jiangxi Black Cat Carbon Black Co. Ltd
- Longxing Chemical Stock Co. Ltd
- Mitsubishi Chemical Corporation
- OCI Company Ltd
- Omsk Carbon Group
- Orion Engineered Carbons S.A.
- PCBL Limited
- Tokai Carbon Co. Ltd
市場機会と将来展望
電池、導電性プラスチック、機能性コーティング向けの高純度・特殊設計の導電性グレードは、比較的明確なホワイトスペースを提示しており、認証上のハードルと品質一貫性の要求がサプライヤーの選択肢を絞り込んでいる。最近の対象範囲内の投資は、これらの高マージン分野への活発な生産能力増強と製品展開を示しており、Himadri Speciality Chemicalが2026年4月に年産7万トンの特殊カーボンブラックラインを商業運転開始(特殊品生産能力を年産13万トンに拡大)したことや、PCBL Limitedが2026年6月にムンドラで年産2万トンの特殊カーボンブラック生産ラインを商業運転開始したことが挙げられる。これらの動きは合わせて、主にタイヤ補強材向けの量産から、性能重視の用途へという、より広範なポートフォリオ移行を後押ししている。
循環型・低炭素カーボンブラックも、認証済み原料経路とクローズドループ・プロジェクトに基づく実行可能な道筋を提供している。Orion S.A.は2026年6月、青島のISCC PLUS認証工場でTPOを原料とする循環型カーボンブラック生産を開始し、Pirelli North Americaは2026年5月、Bolder Industriesが供給するISCC PLUS認証済みのリカバードカーボンブラックを使用するクローズドループ型タイヤリサイクルプロジェクトを開始した。さらに、Birla Carbonが2026年5月にインド亜大陸で発表したContinua 8030サステナブル・カーボナセウス・マテリアル(SCM)の投入などのサプライヤープログラムは、サステナビリティを訴求しつつ用途性能を兼ね備えた商業化ルートを示している。これは、OEMやコンパウンダーの調達がトレーサビリティおよび排出関連文書をますます要求する中で、プレミアム化を後押ししている。
最近の産業開発事情 カーボンブラック市場
- 2026年6月:Orion S.A.は、中国青島のISCC PLUS認証工場で、タイヤ熱分解油を原料とする循環型カーボンブラック等級の生産を開始した。これにより特殊用途・高性能用途向けの商業利用可能な循環型原料経路が拡大し、アジア関連のサプライチェーンにおけるカーボンブラック調達のトレーサビリティ基準が高まっている。
- 2025年7月:Orion S.A.は、2025年末までに南北アメリカおよびEMEA地域で業績の振るわないカーボンブラック生産ライン3〜5本を停止する計画を発表した。この合理化により、より競争力のある設備に生産を集中させ、排出規制対応や操業コストが老朽ラインを圧迫する中、高付加価値グレードへのポートフォリオ移行を支えている。
- 2024年4月:Orion S.A.は、アセチレンベースの導電性添加剤を生産するため、テキサス州ラポートで新工場の建設に着手した。同プロジェクトは、電池電極用導電性カーボンの北米供給選択肢を強化し、電動化関連用途における厳格な顧客認証サイクルへの対応を支えている。
カーボンブラック市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、タイヤおよびその他のゴム製品、プラスチック、インクおよびトナー、コーティング、繊維、その他の産業用途向けに販売されるカーボンブラックの価値を対象としています。ファーネスブラック、ガスブラック、ランプブラック、サーマルブラックなどの一般的な製造方法を含みます。
調査範囲の除外事項:下流の完成品(例:タイヤ、成形ゴム部品、印刷包装材)は除外し、カーボンブラック素の価値のみを計上します。
セグメンテーション概要
- プロセスタイプ別
- ファーネスブラック
- ガスブラック
- サーマルブラック
- ランプブラック
- 用途別
- タイヤおよび工業用ゴム製品
- プラスチック
- トナーおよび印刷インク
- コーティング
- 繊維
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要プールと供給シグナルの明確な把握から始まり、その後、地域間でストーリーの整合性を確認します。タイヤ、ゴム加工、プラスチック生産、コーティング活動という、カーボンブラック消費の大部分を牽引する基本的な実態を把握するために、公開情報源が活用されました。
通常参照される情報源には、公式の産業・貿易統計(貿易フローに関するUN Comtradeなど)、政府の製造・エネルギーデータ(原料連動指標に関する米国EIAなど)、各国統計局が公表する鉱工業生産系列が含まれます。また、ASTM Internationalなどの機関からの技術・標準コンテキスト、ならびに査読済み論文や特許データベースを活用して、プロセスの変化(スペシャルティグレードや導電性グレードを含む)を把握します。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界紙は、設備能力、操業停止、および拡張に関するシグナルを補完し、企業財務に特化した有料サブスクリプションおよ出荷レベルの貿易データは、公開系列が薄い部分の方向性検証に役立てられます。これらは例示であり、データ収集、検証、および明確化のために他にも多くの情報源が活用されています。
一次インタビューおよびサーベイ
一次調査は、メーカー、販売業者、ゴムコンパウンダー、タイヤバリューチェーン参加者、プラスチックおよびコーティング配合業者、ならびに一部の設備・原料関連専門家を対象に実施されました。これらのインプットを活用して、どの用途が急速に成長しているか、原料とグレードミックスに応じた価格の動き、および地域別に設備稼働率の前提をどこで調整する必要があるかを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:18% | アジア太平洋:41% |
| 中位層:43% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:22% | マネージャー:55% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、タイヤ生産量、産業用ゴム活動、プラスチック転換、ンクおよびコーティング生産、ならびに貿易収支を、典型的な強度係数とグレード分割を用いてカーボンブラックの推定需要プールに変換するトップダウン構築から始まります。この第一段階が形成された後、代表的な価格帯を用いた用途量のサンプリング、輸入依存国向けのチャネルチェック、既知の地域別設備能力と稼働率レンジに対する合計値の妥当性検証など、選択的なボトムアップ近似によって結果が相互検証されます。
原料連動の価格変動、標準グレードとスペシャルティグレード間のシェアシフト、ラジアルタイヤ普及率と交換サイクルの変化、ならびにランプアップタイミングを伴う地域別設備増強など、特に重要なインプットは慎重に取り扱われています。小規模国でギャップが生じた場合は、ゴム製品生産量や貿易からの見かけ消費量などのプロキシ指標を使用し、推定された単位当たり強度を専門家のフィードバックに合わせて調整します。
予測においては、シナリオ分析を用いた後、需要をタイヤおよび産業生産トレンドならびに観察された価格ドライバーに関連付けるシンプな回帰チェックを実施します。その後、稼働率、スペシャルティ採用、および主要インプットの短期的なボラティリティに関するインタビュー対象者の見通しと整合させた上で、前提を最終確定します。
データ検証と更新サイクル
アウトプットは独立したシグナルと照合されます。具体的には、推定消費量が地域のタイヤおよびゴム活動と整合しているか、また価格とグレードミックスの動向が貿易および企業コメンタリーで見られる内容と一致しているかを確認します。いずれかの地域で異常な急増が見られた場合、そのドライバーを基礎変数まで遡り、承認前に追加ヒアリングを通じて前提を再検討または再検証します。
数値の整合性、単位の一貫性、および通貨処理が期間全体にわたって均一に適用されていることを確認するため、第二のアナリストによるレビューが実施されます。データセットは年次で更新され、主要な設備変更、政策転換、または長期的な操業停止など、重要なイベントが発生した場合には中間更新が行われます。納品前に最終確認が完了し、クライアントが利用可な最新の見解を受け取れるようにします。
Mordor Intelligenceのカーボンブラック市場規模と他の公表推計値との比較
公表されている市場規模は、同一素材を対象としていても、基礎となる計上ルールが必ずしも統一されていないため、差異が生じることがあります。相違点は通常、対象範囲に何が含まれるか、グレードおよび地域間での価格の取り扱い方、ならびに原料ボラティリティが高い時期における基準年の選択から生じます。
主な差異は、スペシャルティグレードおよび導電性グレードが現実的なミックスで価格設定・加重されているかどうかに起因しており、Mordor Intelligenceは単一のグローバル価格トレンドを使用するのではなく、用途レベルの需要シグナルに基づいて価値を構築し、地域別に平均販売価格を調整しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 25.95 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 24.50 ビリオン 米ドル(2025年) | より早い基準年を使用しており、価格の正規化がしばしば用途・地域別ではなく広範に適用されるため、スペシャルティミックスが上昇した際に価値を過小評価する可能性があります。 |
| 業界出版社B | 28.86 ビリオン 米ドル(2025年) | 標準グレードとスペシャルティグレードを実際のミックスへの可視性が限られた状態で組み合わせることで、より高いブレンド価格を適用する傾向があり、需要主導の加重と比較してヘッドライン価値を押し上げる可能性があります。 |
総合すると、この差異は主に基準年の選択とグレードミックスの価格への変換方法によって説明されます。当社のアプローチは、エンドユーズ需要プールから出発し、供給・貿易シグナルと照合した上で、地域を考慮した前提を用いて数量を価値に変換するため、追跡可能性が維持されています。
レポートにおける主要な設問への回答
2026年のカーボンブラック市場の規模はどのくらいですか?
カーボンブラック市場規模は2026年にUSD 259.5億に達し、2031年までにUSD 338.2億に達すると予測されています。
2031年までのカーボンブラックに期待されるCAGRは何ですか?
市場は2026年から2031年にかけて5.44%のCAGRで成長すると予測されています。
どの地域がカーボンブラック消費を主導していますか?
アジア太平洋地域は2025年の売上の61.85%を占め、主要な成長エンジンであり続けています。
タイヤ以外でどの用途セグメントが最も速く拡大していますか?
コーティング用途は、導電性およびUV保護グレードへの需要の高まりにより、2031年にかけて6.92%のCAGRを記録すると予測されています。
従来のファーネス生産を混乱させる可能性のある技術的転換は何ですか?
プラズマメタン熱分解は低炭素カーボンブラックと水素の副産物を提供し、Monolith Materialsの米国エネルギー省(DOE)支援プラントのような多額の投資に支えられています。