
体外大腸がんスクリーニング検査市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 1.42 十億米ドル |
| 市場規模 (2032) | 1.92 十億米ドル |
| 成長率 (2027 - 2032) | 6.17 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる体外大腸がんスクリーニング検査市場分析
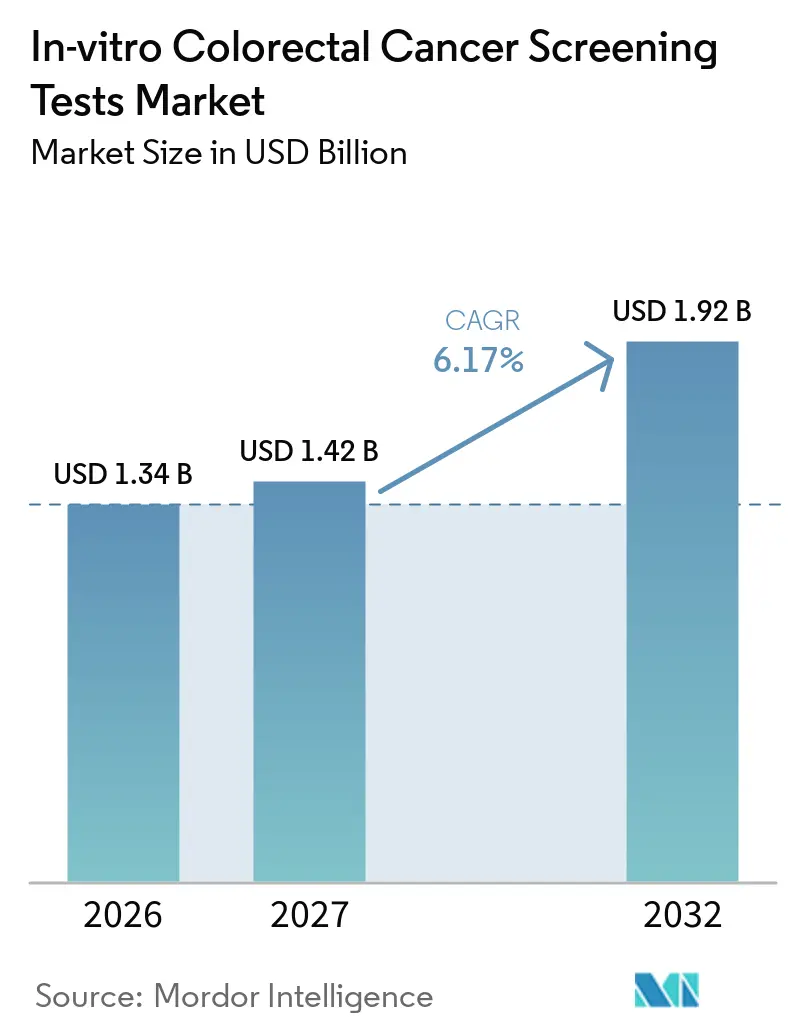
体外大腸がんスクリーニング検査市場の規模は、2026年の13.4億米ドル(1.34 ビリオン 米ドル)から2027年には14.2億米ドル(1.42 ビリオン 米ドル)に増加し、2027年から2032年にかけてCAGR 6.17%で成長して2032年までに19.2億米ドル(1.92 ビリオン 米ドル)に達する見込みです。
この緩やかで安定した成長軌跡は、人口動態上の圧力、支払者主導の政策義務、そして早期発見ワークフローを再形成しているAI対応診断技術の急速な普及が同時進行していることを反映しています。これらの変化は、病院、外来、および在宅採取の各現場にわたって進んでいます。米国予防サービス特別委員会が2021年に検診開始年齢を45歳に引き下げたことによるガイドラインの統一化は、対象となる検診コホートを米国成人1,900万人以上即座に拡大し、カナダ、メキシコ、および複数の欧州加盟国においても同様の政策転換を促し、体外大腸がんスクリーニング検査市場全体にわたる構造的な検査量の増加を確実なものとしました。2025年度医師報酬スケジュールにおいてCMSが最終決定した在宅検査に対する償還同等性は、残存していた自己負担コストの障壁を取り除き、民間保険およびメディケアのリスクプール全体での検査普及を加速させました。同時に、北米およびEUの一部における企業ウェルネスプログラムは、非侵襲的大腸がんスクリーニングを年間福利厚生パケージに組み込んでおり、体外大腸がんスクリーニング検査市場における新たな需要ベクターとして雇用主スポンサードチャネルを定着させています。さらに、日本で既に償還対象となっているAI支援大腸内視鏡システムは腺腫検出率を27%向上させており、限られた内視鏡キャパシティを高リスク患者向けに解放するとともに、FITや多標的便DNA検査などのトリアージ検査への需要を高めています。
主要レポートの要点
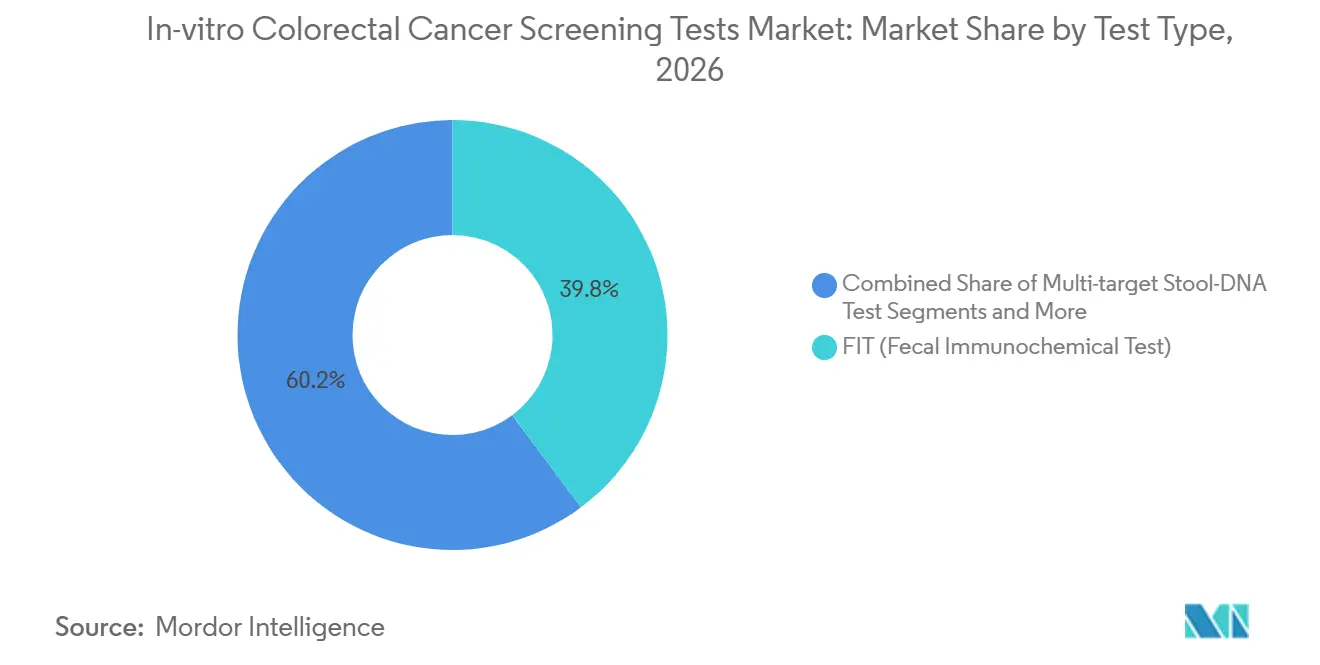
- 検査タイプ別では、FITが2026年の体外大腸がんスクリーニング検査市場シェアの39.8%をリードし、一方で血液ベースのctDNA検査が最も速い成長を記録し、2032年にかけてCAGR 7.4%で拡大しています。
- 技術プラットフォーム別では、イムノアッセイ法が2026年の収益シェアの41.5%を占め、次世代シーケンシングプラットフォームは2032年にかけてCAGR 6.9%で拡大すると予測されています。
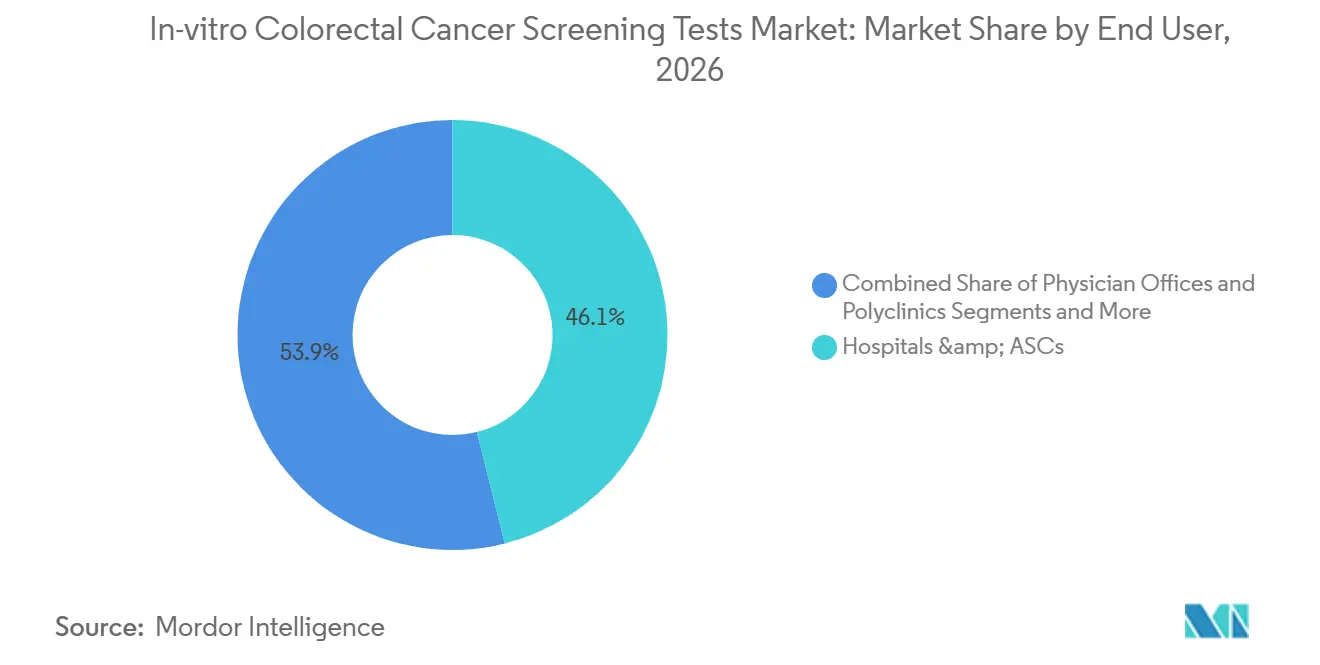
- エンドユーザー別では、病院および外来手術センターが2026年の体外大腸がんスクリーニング検査市場規模の46.1%のシェアを占め、在宅採取および直接消費者向けチャネルが同期間において最も高い測CAGRである7.1%を示しています。
- 地域別では、北米が2026年の体外大腸がんスクリーニング検査市場の45.2%を占め、アジア太平洋地域が2032年にかけて最も速いCAGR 7.8%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 大腸がんスクリーニング年齢を45歳に引き下げ | +1.20% | グローバル(北米で最も高い) | 中期(2〜4年) |
| 次世代便DNA検査の急速な普及 | +0.80% | 北米・欧州、アジア太平洋へ拡大中 | 短期(2年以内) |
| 在宅検査の同等償還 | +0.60% | 北米、先進アジア太平洋へ波及 | 中期(2〜4年) |
| AI主導による大腸内視鏡バックログのトリアージ | +0.40% | グローバル、北米・欧州で先行 | 長期(4年以上) |
| 企業ウェルネス義務 | +0.30% | 北米、欧州で新興 | 中期(2〜4年) |
| 液体生検MRDアッセイの一次使用への転用 | +0.20% | グローバル、先進経済国が先行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要ガイドラインにおける大腸がんスクリーニング年齢の45歳への引き下げ
ガイドラインの調和は、構造的かつ数十年にわたる成長の滑走路を開きました。USPSTF、ACS、およびCMSの政策転換により、45歳からの平均リスク成人に対する無償カバレッジが義務付けられ、このコホートは2030年までに2,700万人に達すると予測されています。商業保険会社は18ヶ月以内にこの動きを反映し、初回検査および追跡大腸内視鏡検査の自己負担を撤廃しました。この整合により、患者の意思決定から価格弾力性が事実上排除され、支払者の焦点は検査完了率および下流のコスト回避へと向けられました。[1]
次世代多標的便DNA検査の急速な普及
Cologuardの使用は2018年の大腸スクリーニングの3%から2023年には31%へと急増しました。2024年10月のCologuard PlusのFDA承認により、がん感度が95%に向上し、偽陽性が40%削減され、グアヤック法便潜血検査およびFITに対する高付加価値の代替手段としてのアッセイの位置付けが確立されました。モデリングによると、オリジナル検査は10年間で62万3,000件のがんおよびがん前病変を予防し、220億米ドルのシステム節約を生み出しました。
在宅検査の同等償還
CMSは現在、陽性の非侵襲的結果後の大腸内視鏡検査をスクリーニング手技として扱い、従来のコスト分担の抜け穴を排除しています。Anthem、Cigna、およびUnitedHealthcareは同一の方針を拡張し、1億8,000万人の民間被保険者に対して在宅採取経路を施設スクリーニングとコスト中立にしました。これにより、医療提供者は郵送検査を大規模に展開し、大腸内視鏡室を陽性例および高リスクコホートのために確保することができます。
AI主導による大腸内視鏡バックログのトリアージ
無作為化試験では、Endocuff-AIによる腺腫検出率が58.7%であるのに対し、従来の高精細光学では46.3%であり、27%の相対的向上に相当します。日本の2024年のCADツールへの償還はその経済性を検証し、他の支払者が同様の追加料金スケジュールを検討するインセンティブを与えました。医療システムはしたがって、FIT陽性または便DNA陽性例にはAIスコープを、定期的なサーベイランスには標準スコープを展開し、品質を損なうことなくスループットを最適化することができます。[2]
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い偽陽性カスケードコスト | -0.90% | グローバル、コスト敏感市場が最も影響を受ける | 中期(2〜4年) |
| 血液検査における進行腺腫の感度ギャップ | -0.60% | グローバル、血液スクリーニングの早期採用者 | 短期(2年以内) |
| ゲノムデータプライバシー規制の強化 | -0.40% | 北米・欧州 | 長期(4年以上) |
| 新型コロナウイルス感染症後の体外診断試薬サプライチェーンの脆弱性 | -0.30% | グローバル、特に新興経済国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い偽陽性カスケードコスト
年次FITは10年間で累積23%の偽陽性率をもたらす可能性があり、G7市場全体で最大130万件の余分な大腸内視鏡検査を引き起こし、18億米ドルの回避可能な直接支出を追加します。[3] 便DNA検査は感度を向上させますが、依然として13%の偽陽性頻度を持ち、支払者は集団保健経済学において大腸内視鏡キャパシティと労働力の制約を考慮することを余儀なくされています。
血液検査における進行腺腫の感度ギャップ
ShieldおよびそれらのアッセイはがんのFDA閾値を満たしていますが、進行前がん病変に対する15%未満の感度はその予防的価値を制限します。臨床学会は現在、便ベーススクリーニングを拒否または実施できない患者にのみ血液検査を推奨しており、近期の採用上限を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査タイプ別:
FITの規模対ctDNAの勢い検査タイプ別収益における体外大腸がんスクリーニング検査市場規模は、公衆衛生機関が手頃な価格と物流上の簡便さを優先した大量郵送プログラムを継続していることから、2026年にFITが39.8%で優位を占めました。しかし、血液ベースのctDNAプラットフォームは、支払者の同等性と患者の利便性が幅広い試験的展開を促進していることから、検査タイプ別マトリックスの中で最も速いCAGR 7.4%を記録しています。FITベンダーは単価と自動分析装置のスループットで競争し、一方で便DNA供給業者は優れた感度と患者ナビゲーションサービスで差別化を図っており、体外大腸がんスクリーニング検査市場において微妙な二軌道の拡大経路を生み出しています。
検査量の観点では、グアヤックFOBTは複数の新興経済国における大規模スクリーニングを依然として支えていますが、中所得国がFITを保険給付パッケージに組み込むにつれてシェアを失いつつあります。多標的便DNAはプレミアムニッチを占め、リスク回避型の消費者コホートや企業プログラムを取り込んでいます。FDAによるCologuard Plusの承認により、Exact Sciencesは便DNAを非侵襲的な利便性と内視鏡に近い感度の交点に位置づけ、血液検査参入企業が既存の便ベース検査の保有する体外大腸がんスクリーニング検査市場シェアを侵食する前に、意味のある腺腫検出性能を実証することを求める圧力をかけています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術プラットフォーム別:
イムノアッセイの優位性と次世代シーケンシングの台頭イムノアッセイ化学は2026年収益の41.5%を支えており、低コストの試薬と検査技師の間での数十年にわたる親しみやすさを活用しています。このセグメントは高スループットと豊富なサプライヤー競争の恩恵を受けており、検査あたりのコストを圧縮し、特に公的資金による制度において大規模スクリーニングの経済性を維持しています。対照的に、次世代シーケンシングは多重ctDNAパネルおよびRNAシグネチャーワークフローを可能にすることでCAGR 6.9%のニッチを切り開いており、大腸がんスクリーニングと並行した汎がん的有用性を約束しています。
PCRベースの検査は集中型ラボにおける標的変異検出において引き続き重要性を保ち、エピジェネティックシグネチャープラットフォームは「ワンチューブ・マルチがん」の目標に向けてベンチャー資金を集めています。FDAによるColoSenseの認可(8つのRNAマーカーを用いた便検査)は、より複雑な分子的読み出しに対する規制当局の受容を証明しており、分析的洗練度が臨床的に重要な感度向上に転換できるという見解を強化し、体外大腸がんスクリーニング検査市場規模の計算において高い平均販売価格を正当化しています。
エンドユーザー別:
病院が基盤を固め、在宅採取が加速病院および外来手術センターは2026年収益の46.1%を生み出しており、大腸内視鏡検査、ポリープ切除術、および病理確認ワークフローにおける中心的な役割を反映しています。しかし、企業プログラムや通信販売薬局との統合によって育まれた在宅採取チャネルは、エンドユーザーグループの中で最も速い2032年にかけてのCAGR 7.1%を追跡しています。臨床検査室は患者と直接接触しないものの、非侵襲的検査量の約68%を処理し、体外大腸がんスクリーニング検査市場内の各プラットフォーム移行を収益化する運営上の要所に位置しています。
医師のオフィスは患者への初期教育を推進し、検査選択をラボハブへと誘導しますが、デジタルプラットフォームは現在、アプリベースのリマインダーによってカウンセリングを補完しており、統合型デリバリーネットワークが実施したパイロットプログラムでは完了率を56%から78%に引き上げています。欠勤減少における具体的なROIを感じ取った企業ウェルネスプロバイダーは、便DNA検査キットを年次検診に組み込んでおり、分散型物流チェーンを通じた検体フローをさらに加速させています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米体外大腸がんスクリーニング検査市場
北米は体外大腸がんスクリーニング検査市場において45.2%の市場シェアを維持しトップの地位を保っており、その背景には支払者間の均等性、雇用主による採用、および新規診断薬に対する迅速な規制承認がある。米国は地域収益の約5分の4を占めており、CT大腸内視鏡検査および便DNA検査後の大腸内視鏡検査に対する保険適用の拡大が、商業保険およびメディケア・アドバンテージ加入者全体にわたる安定した検査利用を支えている。カナダはFITメーラーの段階的な州別展開を進めており、メキシコの社会保障制度は2024年に都市部でのFIT配布パイロットを開始した。
欧州体外大腸がんスクリーニング検査市場
欧州は堅調ではあるが成長が緩やかな基盤を形成しており、単一支払者制度における予算上限によって抑制されている。英国のNHS腸管スクリーニングプログラムはgFOBTからFITへの移行を進めているが、コスト抑制策により、より高価な新規分子診断への急速な移行は制限されている。ドイツとフランスは、過去のスクリーニング未受診の平均リスク成人に対して便DNA検査の償還をケースバイケースで承認しており、イノベーションに対して慎重ながらも開かれた姿勢を示している。
アジア太平洋、中東・アフリカおよび南米体外大腸がんスクリーニング検査市場
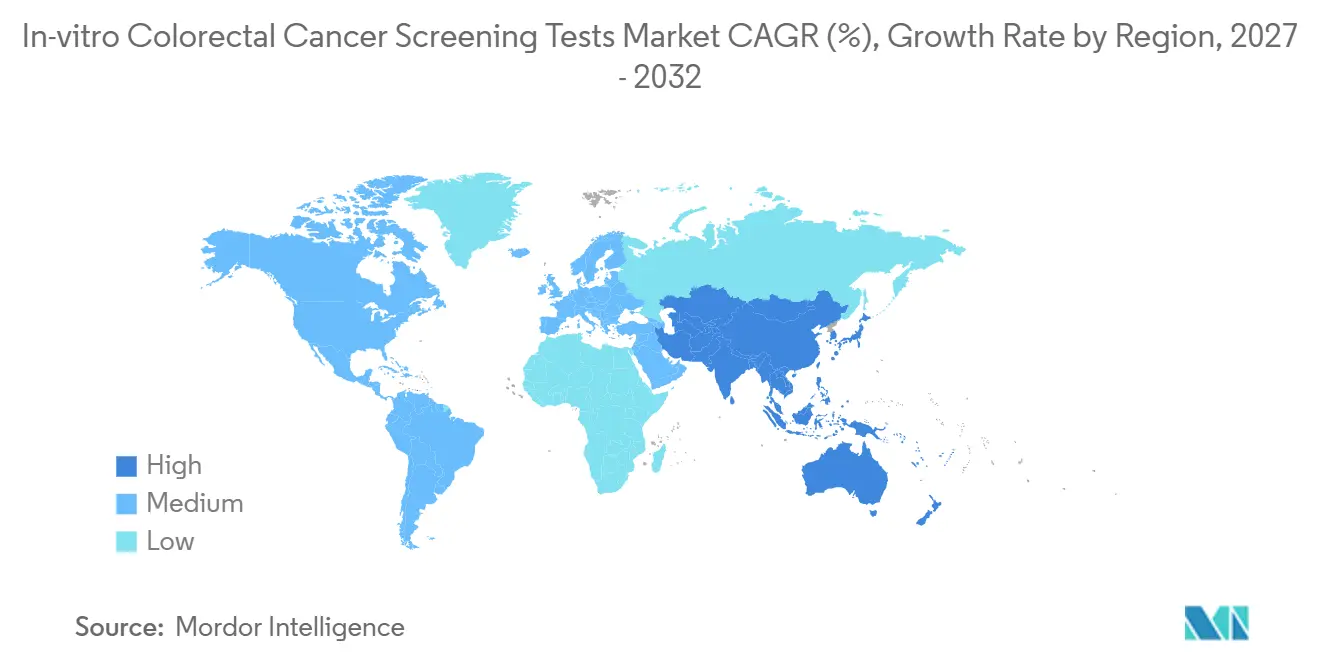
アジア太平洋地域はCAGR 7.8%と予測されており、中国の急速な都市化と大腸がん罹患率を高める関連するライフスタイルの変化から恩恵を受けています。日本のAI大腸内視鏡への早期償還は技術的に先進的な支払者の先例を設定し、一方で韓国は45歳から80歳の市民を対象にFITと大腸内視鏡検査を組み合わせたパスウェイを導入しています。インドの新興国家がんミッションはFITパイロット調達のための資金を確保していますが、一人当たり支出は依然として低く、緩やかな普及曲線が示唆されます。中東・アフリカおよび南米は機会の宝庫であり、ブラジルのSUSは2027年までにFITカバレッジを全国に拡大する計画を持ち、GCC諸国はメディカルツーリズムに対応するプライベートセンター向けにプレミアムAIスコープ機器への投資を行っています。
競合ランドスケープ
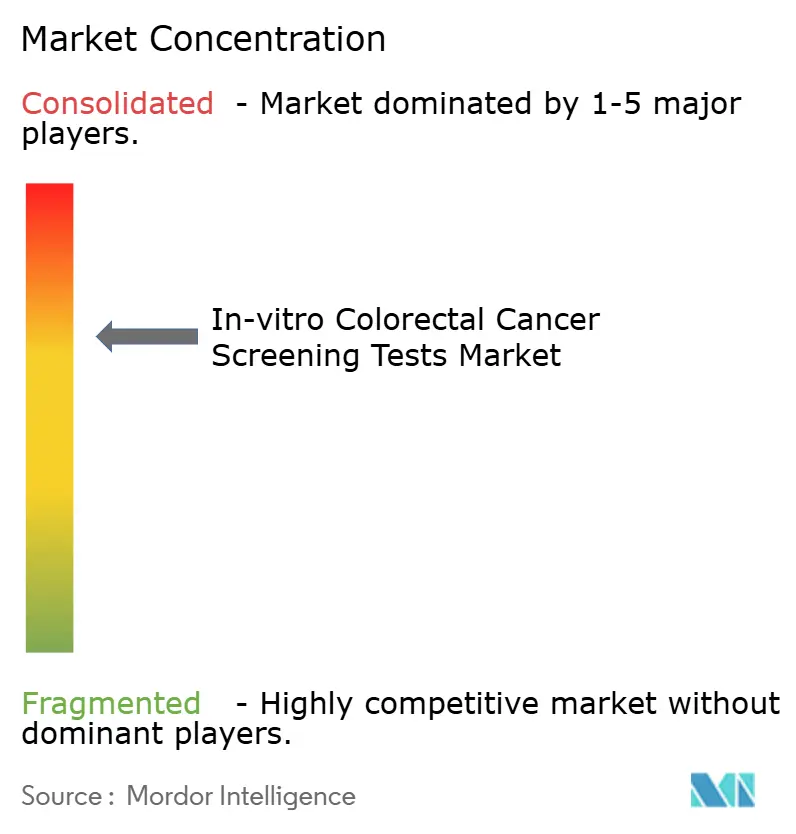
市場集中度は中程度を維持しています。Exact Sciencesは10年間の臨床アウトカムエビデンスと緊密な支払者パートナーシップに支えられ、Cologuard Plusによって多標的便DNAの基盤を固めています。Guardant HealthのShield血液検査は、腫瘍モニタリングから集団スクリーニングへの戦略的多角化を示し、便採取を拒否する高コンプライアンス患者セグメントをターゲットとしています。Roche、Abbott、Siemensなどの伝統的なIVD大手は、高スループットFIT分析装置とバンドル化された化学メニューを通じてシェアを守り、病院ラボ全体での調達シナジーを活用しています。
Geneoscopyなどの新興企業は優れた特異性を約束するRNAベースの検査を推進し、一方でAIスコープベンダー(Olympus、Fujifilm、Medtronic)は検出アルゴリズムをハードウェア更新サイクルに組み込み、長期サービス契約を確保しています。企業ウェルネスインテグレーター(Color Health、Everlywell)はデジタルフロントエンドを構築してプライマリケアのボトルネックを回避し、自己保険雇用主と直接交渉することで隣接チャネルを開拓しています。2024年5月にFDAが最終決定した臨床検査室開発検査に関する規制の明確化はコンプライアンスの基準を引き上げており、確立された品質システムインフラを持つプレーヤーに有利に働いています。
戦略的協業が激化しており、Exact SciencesはEpicとの共同マーケティング契約を締結し、電子オーダーを臨床医のワークフローに直接統合しました。一方、GuardantはQuest Diagnosticsと提携して血液検査処理のスケールアップを図っています。M&Aの関心は、患者を最もコスト効率の高いモダリティへと誘導するリスク層別化アルゴリズムを洗練させるデータ分析資産に集中しており、支払者の総医療費を削減しながらベンダーの差別化を強化しています。
体外大腸がんスクリーニング検査産業リーダー
-
Exact Sciences Corporation
-
Guardant Health Inc.
-
Roche Diagnostics
-
Abbott Laboratories
-
Polymedco CDP, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
体外大腸がんスクリーニング検査市場 このレポートでカバーされる企業
- Exact Sciences
- Guardant Health
- Roche
- Abbott Laboratories
- Quest Diagnostics
- Laboratory Corporation of America (Labcorp)
- Polymedco CDP, LLC
- Eiken Chemical Co., Ltd.
- Siemens Healthineers
- QuidelOrtho
- Bio-Rad Laboratories
- Hologic Inc. (Becton Dickinson Onclarity linkage)
- Geneoscopy Inc.
- Freenome Holdings
- Clinical Genomics Technologies
- Epigenomics
- StageZero Life Sciences
- Oncocyte Corporation
- Sysmex
- Novigenix
最近の産業開発事情 体外大腸がんスクリーニング検査市場
- 2025年3月:Exact SciencesはCologuard Plusをメディケアカバレッジおよびガイドライン更新を伴って商業的に発売しました。
- 2024年7月:FDAはGuardant HealthのShield血液検査を初の血液ベース一次スクリーニングオプションとして承認しました。
- 2024年5月:FDAはGeneoscopyのColoSense RNAバイオマーカー便検査を認可しました。
グローバル体外大腸がんスクリーニング検査市場レポートスコープ
セグメンテーション概要
| グアヤック法便潜血検査(gFOBT) |
| 便潜血免疫学的検査(FIT) |
| 多標的便DNA検査(mt-sDNA) |
| 血液ベースctDNA検査 |
| 血清・その他バイオマーカーパネル |
| イムノアッセイ |
| PCRベース分子アッセイ |
| 次世代シーケンシング(NGS) |
| エピジェネティックバイオマーカー検出 |
| タンパク質マイクロアレイ・その他 |
| 病院・外来手術センター |
| 臨床参照検査機関 |
| 医師事務所・総合診療所 |
| 在宅採取・直接消費者向けチャネル |
| 企業ウェルネスプロバイダー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 検査タイプ別 | グアヤック法便潜血検査(gFOBT) | |
| 便潜血免疫学的検査(FIT) | ||
| 多標的便DNA検査(mt-sDNA) | ||
| 血液ベースctDNA検査 | ||
| 血清・その他バイオマーカーパネル | ||
| 技術プラットフォーム別 | イムノアッセイ | |
| PCRベース分子アッセイ | ||
| 次世代シーケンシング(NGS) | ||
| エピジェネティックバイオマーカー検出 | ||
| タンパク質マイクロアレイ・その他 | ||
| エンドユーザー別 | 病院・外来手術センター | |
| 臨床参照検査機関 | ||
| 医師事務所・総合診療所 | ||
| 在宅採取・直接消費者向けチャネル | ||
| 企業ウェルネスプロバイダー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
大腸がんスクリーニングの2027年グローバル市場規模はいくらですか?
体外大腸がんスクリーニング検査市場規模は2027年に1.42 ビオン 米ドルです。
2032年までの収益成長率はどのくらいですか?
収益は2032年までに1.92 ビリオン 米ドルに達すると予測されており、CAGR 6.17%を反映しています。
最も速く拡大している検査タイプはどれですか?
血液ベースのctDNAアッセイが7.4%のCAGRで成長をリードしています。
2027年以降、最も速く成長する地域はどこですか?
アジア太平洋地域が2032年にかけて最も高い地域別CAGR 7.8%を記録しています。
現在最大のシェアを持つ技術はどれですか?
イムノアッセイプラットフォームは2026年収益の41.5%を占めています。
血液検査の採用を最も抑制しているものは何ですか?
進行腺腫の感度が15%未満にとどまり、予防的価値を制限しています。