
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
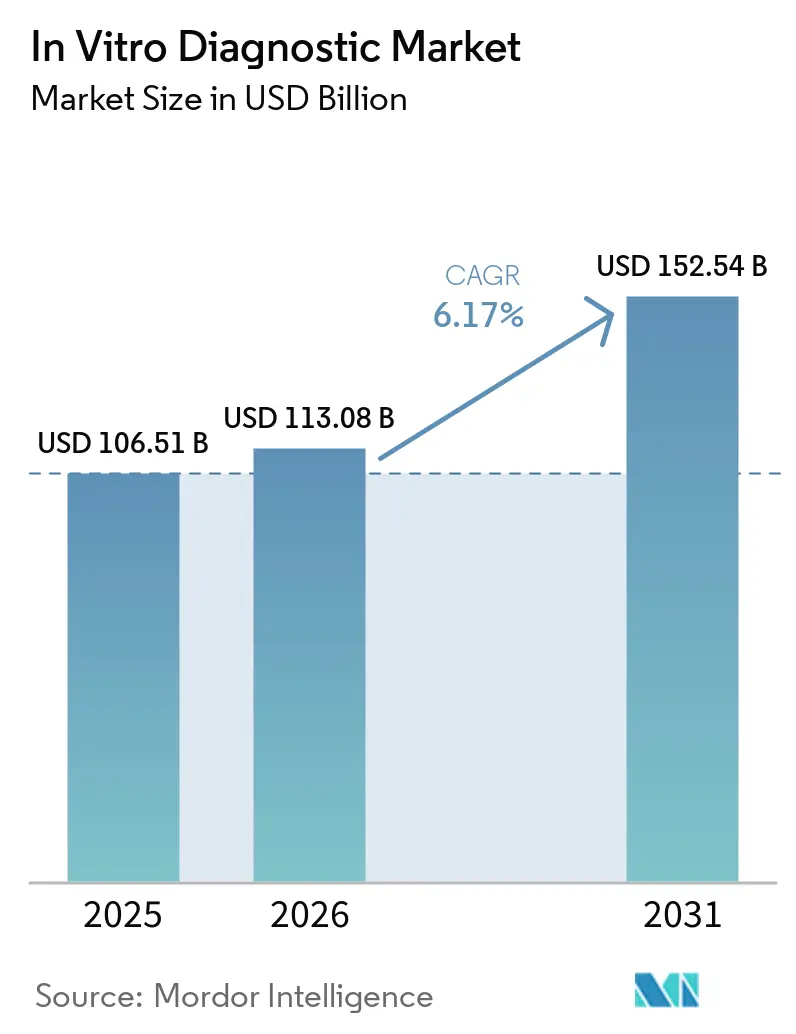
| 市場規模 (2026) | 113.08 十億米ドル |
| 市場規模 (2031) | 152.54 十億米ドル |
| 成長率 (2026 - 2031) | 6.17 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる体外診断市場分析
体外診断市場規模は、2025年の106.51 ビリオン 米ドルから2026年には113.08 ビリオン 米ドルに増加し、2031年には152.54 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけて6.17%のCAGRで成長します。
慢性疾患の有病率、世界的な高齢化、および人工知能ワークフローが、パンデミック期の急増よりも持続的な需要を牽引しています。検査機関はクラウドベースのミドルウェア、試薬レンタルの包括契約、および統合自動化に投資し、人件費の抑制と処理時間の短縮を図っています。ISO 13485認証を取得した地域サプライヤーからの競争圧力が試薬マージンを圧迫しており、多国籍企業はサービスバンドルと意思決定支援ソフトウェアの強化を迫られています。規制の断片化、人材不足、サイバーセキュリティの脆弱性は構造的な逆風として残っていますが、アジア太平洋地域における検査件数の増加と分散型サイトの増加がこれらの制約を相殺しています。
主要レポートのポイント
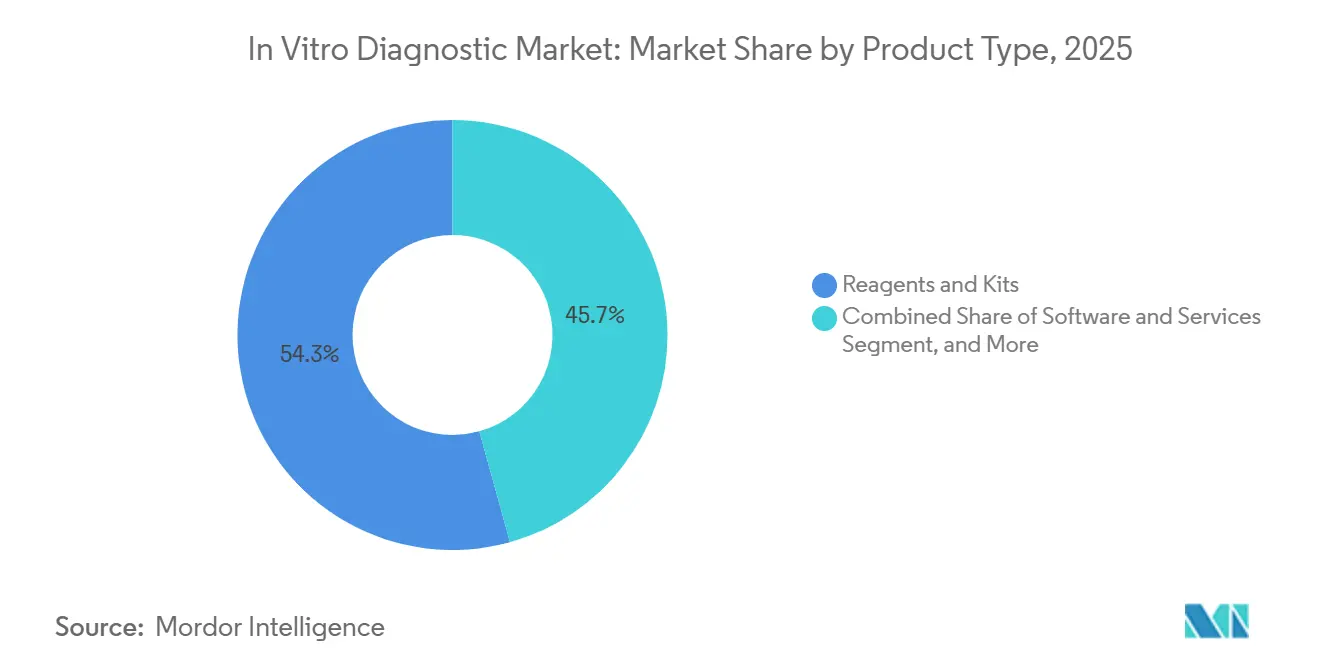
- 製品タイプ別では、試薬・キットが2025年の収益の54.28%を占め、ソフトウェア・サービスは2031年にかけて10.29%のCAGRで大すると予測されています。
- 技術別では、イムノアッセイが2025年の収益シェア26.63%でトップとなり、分子診断は2031年にかけて10.43%のCAGRで成長すると予測されています。
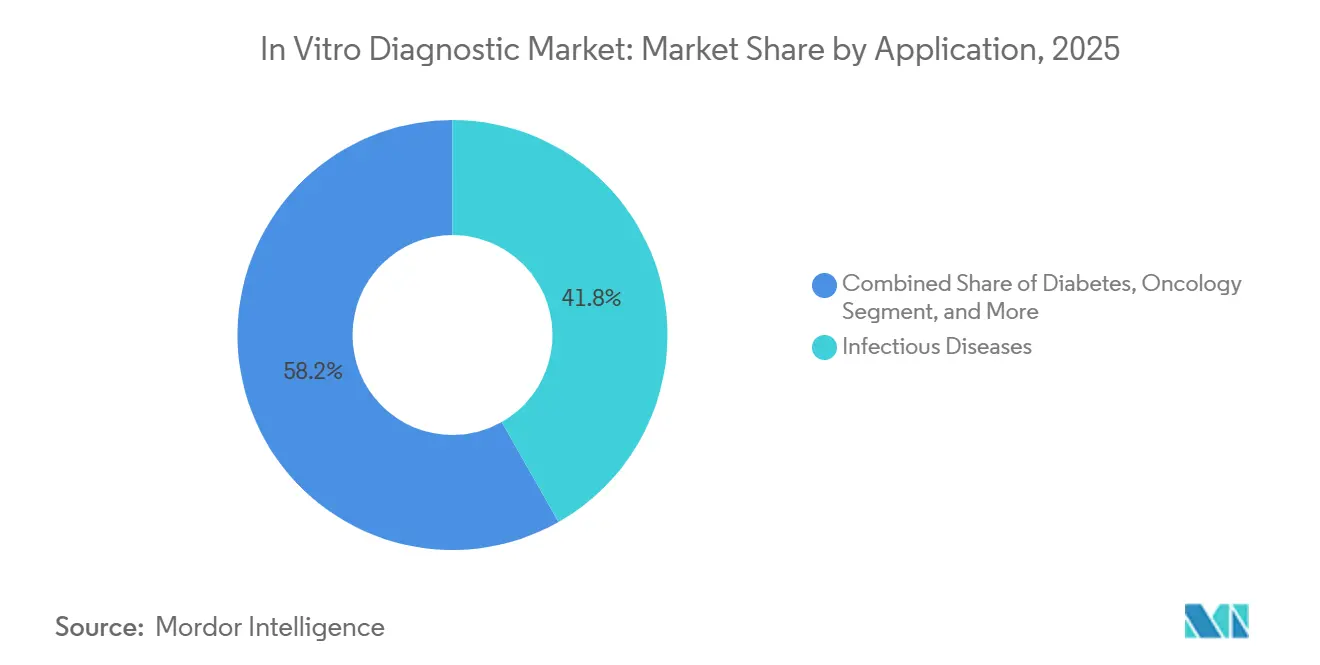
- 用途別では、感染症が2025年の体外診断市場シェアの41.76%を占め、腫瘍学は2031年にかけて9.94%のCAGRで成長する見込みです。
- エンドユーザー別では、病院・学術研究機関が2025年に48.28%のシェアを保有し、ポイント・オブ・ケアサイトは2031年にかけて7.94%のCAGRが見込まれています。
- 地域別では、北米が2025年の収益の37.16%を占めましたが、アジア太平洋は2031年にかけて7.19%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポイント・オブ・ケア診断の普及拡大 | +1.2% | 北米、欧州、アジア太平洋の都市部 | 中期(2〜4年) |
| 慢性疾患の高い有病率 | +1.5% | 北米、欧州、アジア太平洋の都市部 | 長期(4年以上) |
| 高齢化による検査件数の増加 | +0.9% | 欧州、日本、韓国、中国 | 長期(4年以上) |
| 感染症負荷の増大 | +0.8% | サハラ以南アフリカ、南アジア、ラテンアメリカ | 短期(2年以内) |
| 分散型POC検査の急増 | +1.0% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 検査室自動化とデジタル病理学の融合 | +0.7% | 北米、欧州、先進アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポイント・オブ・ケア(POC)診断の普及拡大
規制当局は2024年および2025年にCLIA免除カテゴリーを拡大し、薬局や企業内クリニックが検査室スタッフなしで迅速な溶連菌検査、インフルエンザ検査、脂質パネルを実施できるようにしました。CVS HealthやWalgreensなどの小売チェーンは、かつて基準検査機関に流れていた定期検査を取り込み、中央施設は難解なシーケンシングや自己免疫パネルへの特化を余儀なくされています。[1] 2024年のFDAによるDexcomの市販用持続血糖モニターの承認は、家電メーカーが既存インフラを完全に迂回できることを示しました。ハンドヘルド型イムノアッセイリーダーやスマートフォン連携ラテラルフローデバイスは病院グレードの精度を実現し、中央検査機関を守ってきた性能格差を縮小しています。この分散化は検査へのアクセスを向上させる一方、高マージンの病院環境における試薬量を圧迫しています。
慢性疾患の高い有病率
糖尿病、心血管疾患、慢性腎臓病が2025年に13億件の診断手順を牽引し、世界の検査機関の処理能力を圧迫しました。[2] 糖尿病の有病率は2024年に成人5億3,700万人に達し、南アジアと中東で最も急速に増加しています。慢性疾患患者は脂質、トロポニン、腎機能検査を繰り返し受ける必要があり、償還が横ばいであっても消耗品需要を押し上げています。ウェアラブルバイオセンサーが血糖値と乳酸値を継続的にストリーミングし、一部のモニタリングが静脈穿刺からクラウド分析へと移行しています。そのため、ベンダーは従来の消耗品販売が頭打ちになる中でも収益を維持するため、検査室レポートと長期分析サブスクリプションをバンドルしています。
高齢化による慢性疾患検査件数の増加
65歳以上の市民は化学パネルの不均衡に大きな割合を占めています。日本の75歳以上のコホートだけで、2024年の全臨床化学検査の47%を占めました。[3] 償還削減により検査機関は自動化を余儀なくされ、ヘモグロビンA1c、クレアチニン、脂質マーカーを1回の実行で組み合わせるカートリッジベースのマルチプレックスアッセイを統合し、検体あたりの労働時間を削減しています。中国の2025年農村部スクリーニングプログラムは60歳以上の住民を対象とし、大量の試薬生産者に有利な固定価格契約を確保しました。高齢化する人口における癌発生率の上昇も腫瘍マーカーとリキッドバイオプシーモニタリングへの需要を高め、先進的な診断を慢性ケアパスウェイに深く組み込んでいます。
感染症負荷の増大による迅速診断の促進
パンデミック後、病院は1つのカートリッジで最大30種の病原体を検出するマルチプレックスPCRパネルを採用し、COVID-19検査が減少した後も高い稼働率を維持しています。WHOは2024年に1,080万件の新規結核症例を報告し、41万件の薬剤耐性感染症が2時間の分子耐性プロファイリングを必要としています。ドナー資金によるプログラムが2024年に1億2,000万件のマラリア迅速検査を配布し、サハラ以南アフリカ全域でインフラ不要のアッセイへの需要を強化しました。プライマリケアサイトは15分の処理時間を重視しており、これにより抗菌薬適正使用が改善され、入院が減少し、分子診断の成長が持続しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複数地域にわたる厳格な規制承認スケジュール | -0.6% | 欧州、アジア太平洋、北米 | 中期(2〜4年) |
| 新興検査クラスに対する償還の不確実性 | -0.5% | 北米、欧州、アジアの民間保険会社 | 中期(2〜4年) |
| サイバーセキュリティとデータ相互運用性のギャップ | -0.3% | 北米・欧州の接続インフラ | 短期(2年以内) |
| 熟練した検査技師の世界的不足 | -0.4% | 北米、欧州、先進アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
複数地域にわたる厳格な規制承認スケジュール
欧州連合のIVD規制は2024年5月に完全施行され、数千件の低リスクアッセイが自己認証から認定機関審査へと移行し、承認期間の中央値が22ヶ月となりました。日本と中国は並行してデータ要件を課しており、多国籍企業のアジア地域への展開には18〜24ヶ月が追加されます。小規模なイノベーターは同時試験を実施する規制人材が不足しているため、まず米国を優先し、海外での早期シェアを譲渡しています。段階的な展開はグローバルスケールを遅らせ、後発競合他社が先行者より先に償還を確保することを可能にし、体外診断市場のCAGRをわずかに削減しています。
新興検査クラスにわたる償還の不確実性
CMSは2024年に死亡率データの入手可能性が限られているとして、複数のマルチキャンサー早期検出検査に対して非適用決定を下しました。民間保険会社もこの立場を踏襲し、検査機関は自費負担またはリスク分担契約の交渉を余儀なくされています。FoundationOne CDxはメディケアから5,800 米ドルの償還を受けていますが、FDA承認を欠く同等のアッセイは請求拒否に直面することが多いです。検査機関は償還が安定するまで高コストの腫瘍学パネルの導入を躊躇しており、規制承認後も採用曲線が鈍化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
消耗品が収益を支え、ソフトウェアが成長を牽引試薬・キットは2025年の収益の54.28%を占め、ほとんどの検査機関を支える消耗品ベースの経済性を裏付けています。病院は複数年の消耗品購入と引き換えにアナライザー取得コストを免除する試薬レンタル契約を好み、このモデルがベンダーの収益を平準化しています。ソフトウェア・サービスは、AI意思決定支援、クラウドホスト型ミドルウェア、リモート機器診断に牽引され、2031年にかけて10.29%のCAGRを記録すると予測されています。機器はロックインプラットフォームとして依然として重要であり、Siemens HealthineersのAtellica Solutionは1時間あたり440件の検査を処理し、結果の85%を自動検証することで、レポートあたりの労働時間を節約しています。ソフトウェアの体外診断市場規模は現在小さいですが、二桁成長の軌跡は検査機関が分析とコンプライアンスのアウトソーシングへとシフトしていることを示しています。
ソフトウェアはFDAのソフトウェア・アズ・ア・メディカルデバイスフレームワークの下でハードウェアから切り離され、独立したアルゴリズムのアップグレードが可能になっています。ベンダーはクラウドダッシュボードと品質管理材料を組み合わせることで差別化し、粘着性の高いエコシステムを構築しています。資本予算が逼迫する中、試薬レンタルとサブスクリプションベースのソフトウェアからの収益はハードウェア設置よりも速く増加し、体外診断市場内のベンダーの利益プールを再形成しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
技術別:
分子診断が従来型プラットフォームを上回る成長イムノアッセイは2025年に26.63%の収益シェアを維持し、甲状腺、心臓、腫瘍マーカーに牽引されました。しかし、分子診断はリキッドバイオプシーの承認、CRISPRアッセイ、症候群性感染症パネルに牽引され、10.43%のCAGRで拡大すると予測されています。臨床化学の自動化により代謝パネルはコモディティ化しており、ベンダーは試薬化学よりも高速スループットとミドルウェア統合によって差別化を図っています。血液学プラットフォームはAIベースの細胞分類を組み込み、微生物学は15分での迅速同定のために培養からMALDI-TOFへと移行しています。
技術の融合により従来のサイロが曖昧になっており、次世代プラットフォームはイムノアッセイ、分子技術、質量分析を単一のトラックに統合しています。検査機関は検体処理を削減し、エラーリスクを最小化し、人件費を抑制する統合ワークフローを歓迎しています。これらのハイブリッドシステムが拡大するにつれ、体外診断市場はAI駆動の検体トリアージを統合したマルチモーダルアナライザーへとシフトし、スイッチングコストが増加してベンダーとの関係が強固になるでしょう。
用途別:
腫瘍学が加速、感染症が安定化感染症は2025年の収益の41.76%を占め、パンデミックのピーク後も使用が継続されたマルチプレックス呼吸器パネルに支えられました。しかし、COVID-19の検査量が正常化するにつれ成長は鈍化しています。対照的に、腫瘍学診断はコンパニオン診断と微小残存病変リキッドバイオプシー(Guardant360など)に牽引され、2031年にかけて年率9.94%の成長が予測されています。糖尿病検査は依然として大量市場ですが、持続血糖モニターが市販されるにつれ価格圧力に直面しています。
心臓病マーカーは救急部門のPOC設定へと移行しており、自己免疫・腎臓学パネルは診断効率を高めるマルチプレックス形式を通じて市場シェアを獲得しています。腫瘍学の高い償還と臨床的緊急性が、シーケンシング、フローサイトメトリー、質量分析への資本投資を促進し、がん検査を体外診断市場で最も急成長するセグメントとして位置づけています。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
エンドユーザー別:
ポイント・オブ・ケアサイトがシェアを拡大、病院が複雑性を維持病院・学術センターは2025年の収益の48.28%を占め、主に高度なインフラを必要とする緊急・高複雑性アッセイに牽引されました。ポイント・オブ・ケアサイト、薬局、緊急ケアクリニック、企業内健康センターは、即時結果を提供する免除カートリッジに牽引され、7.94%のCAGRで成長すると予測されています。基準検査機関は難解なメニューを拡大していますが、定期パネルに対する保険会社の圧力に耐えています。家庭用・市販チャネルは小規模ですが、FDAが持続血糖モニターなどの消費者向け診断を承認するにつれ急成長を示しています。
エンドユーザーの断片化により、ベンダーはPOCクリニック向けのコンパクトアナライザー、病院向けの自動化ライン、在宅結果向けのクラウドポータルなど、提供物を調整することを余儀なくされています。このセグメント化は体外診断市場のタッチポイントを増加させ、総対応可能量を拡大しますが、多様なポートフォリオと適応型の市場参入モデルが必要です。
地域分析
北米の体外診断市場
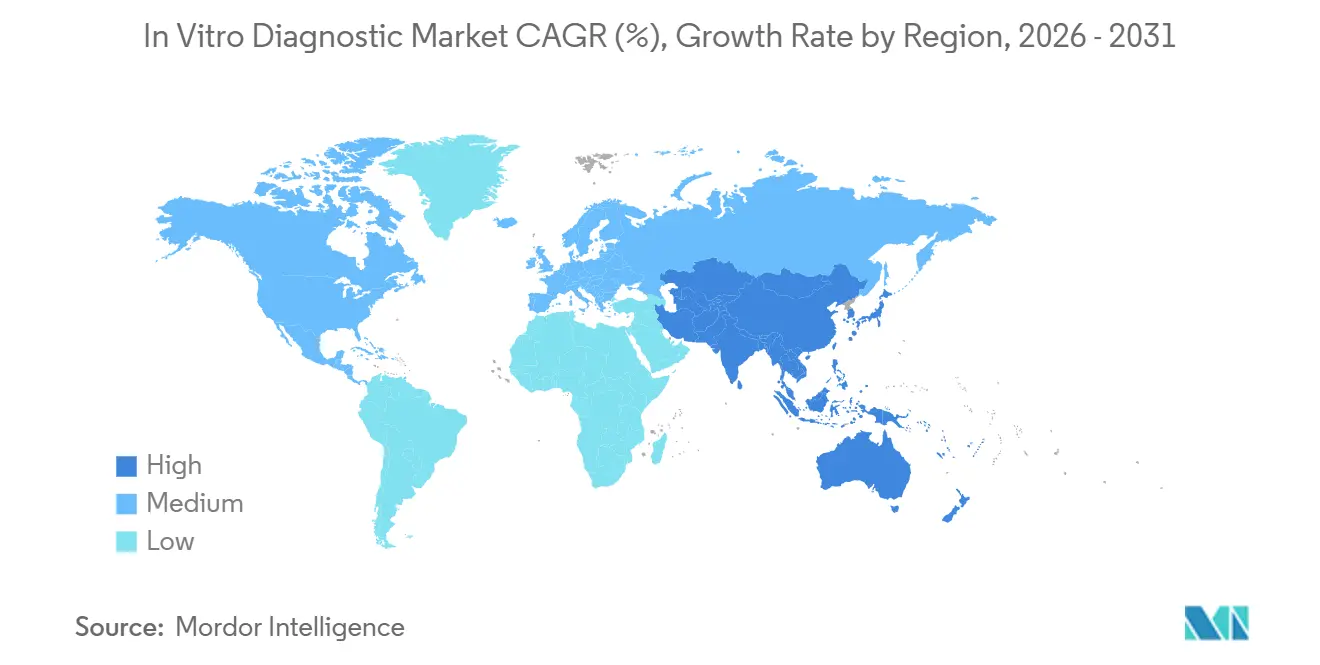
北米は2025年の収益の37.16%を占め、分子診断の早期採用と堅固な償還に支えられています。CMSの価値ベースケアモデルは現在、検査機関の利用をバンドル支払いに結びつけており、プロバイダーに低価値検査の制限を迫っています。FDAのサイバーセキュリティ義務はコンプライアンスコストを増加させますが、データの整合性を向上させます。カナダとメキシコは規模の経済を獲得するために検査を地域ハブに統合しています。
アジア太平洋の体外診断市場
アジア太平洋地域は2026年から2031年にかけて7.19%のCAGRを記録すると予測されており、地域別で最も速いペースです。中国の数量ベース調達は試薬価格を最大60%削減しましたが、急増する検査量がベンダーの収益を守っています。インドの国民健康ミッションは2024〜25年に5,000の地区検査機関に資金を提供し、一人当たり検査普及率を年間0.08件から0.15件に引き上げました。高齢化が進む日本と韓国は人材不足を補うために積極的に自動化を進めており、検査室全体の自動化への設備投資が増加しています。
EMEAおよび南米の体外診断市場
欧州はIVD規制を施行し、承認スケジュールを延長して経験豊富な規制チームを持つ多国籍企業を優遇しています。GCC諸国はビジョン2030の下で石油収入を検査室インフラに投入しています。サハラ以南アフリカは普及率が低いままですが、ドナー資金によるHIV、結核、マラリアプログラムの恩恵を受けています。南米の検査機関は通貨変動と輸入関税に苦しみ、コスト管理のために可能な限り試薬を現地調達しています。
地域版
すべての地域
規制環境
規制要件は地域によって引き続き乖離しており、2024〜2026年のいくつかのマイルストーンがグローバルな展開順序とコンプライアンスコストを形成しています。欧州連合では、規則(EU)2017/746(IVDR)が2024年5月に完全施行され、多くのアッセイが自己認証から認定機関審査へと移行し、市場投入までの時間が延長されました。欧州委員会は2026年に認定機関の指定と申請状況に関する最新情報を引き続き公表し、移行能力計画を支援しています。
米国では、FDAが2024年に検査室開発検査(LDT)フレームワークを最終化し、段階的廃止ポリシーのステージ1が2026年5月に開始されました。これにより、医療機器報告、是正・回収報告、および定義された品質システムの苦情ファイル義務が対象検査機関の適用範囲に含まれます。品質管理と依拠イニシアチブも、IVD品質システムおよび市販後プロセスにおける調和規格の重みを増しています。FDAは品質マネジメントシステム規制(QMSR)を実施しており、機器品質システム要件をISO 13485とより密接に整合させ、移行期間中の検査アプローチを更新しています。多国間レベルでは、WHOと国際医療機器規制当局フォーラム(IMDRF)が、WHO世界規制フレームワークモデルとIMDRF依拠プレイブック(N89)を通じて依拠ベースの規制経路の促進を継続しており、管轄区域をまたいだ重複する証拠生成を削減しようとする規制当局と製造業者の参照点を提供しています。
競合環境
市場集中度
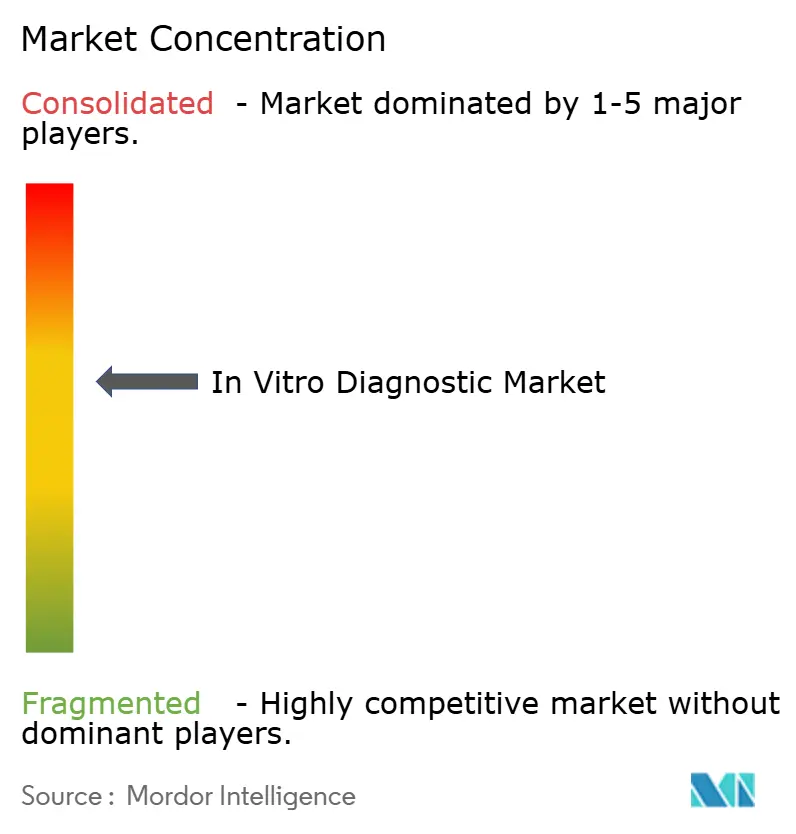
上位5社のサプライヤー、Roche、Abbott、Siemens Healthineers、Danaher、Thermo Fisherは中程度の集中度を示しています。機器、試薬、AIミドルウェアの各バンドルは、病院を独占的な試薬ストリームに縛り付ける複数年契約に組み込まれています。アジアとラテンアメリカの地域競合他社はISO 13485基準を満たしながら最大40%の価格競争を仕掛けており、既存企業はサービス、接続性、サイバーセキュリティを強調することを余儀なくされています。
技術革新が競争の主戦場です。Rocheのcobas proは処理時間を22%短縮し、プレミアム試薬価格を正当化しています。DanaherのBeckman Coulterは2024年にマイクロ流体カートリッジ特許を14件出願し、Siemens Healthineersは予測保全AIの特許を9件取得しました。家電大手は静脈穿刺診断を迂回する可能性のある非侵襲性バイオセンサーを探索しており、長期的な破壊的脅威をもたらしています。
規制とサイバーセキュリティのハードルが競争圧力を強めています。FDAの2024年ガイダンスは接続デバイスに暗号化とパッチ管理を義務付けており、この基準は中小企業を圧迫しています。分散型検査が普及するにつれ、既存企業はBio-RadのStilla dPCRやbioMérieuxのSpinChipなどのニッチなイノベーターを買収し、より急成長するセグメントに足がかりを確保することで、多様な検査環境全体での存在感を維持しています。
体外診断産業のリーダー
-
F. Hoffmann-La Roche Ltd
-
Thermo Fischer Scientific Inc
-
Siemens Healthineers AG
-
Abbott Laboratories
-
bioMerieux SA
- 注:主要企業の掲載順は順位を示すものではありません。
体外診断市場 このレポートでカバーされる企業
- Abbott Laboratories
- Agilent Technologies
- Beckton Dickinson
- Bio-Rad Laboratories
- bioMérieux
- Danaher
- DiaSorin
- Roche
- GE Healthcare
- Grifols
- Hologic
- Illumina
- Meril Diagnostics Pvt Ltd
- Ortho Clinical Diagnostics / QuidelOrtho
- PerkinElmer
- QIAGEN
- QuidelOrtho
- Randox Laboratories
- Siemens Healthineers
- Sysmex
- Thermo Fisher Scientific
市場機会と将来の見通し
欧州における規制移行作業とコンプライアンスインフラの拡充は、IVDRの下で複数年の認証プログラムを維持できる製造業者に有利なコンサルティングサービス、規制ツール、ポートフォリオ合理化のホワイトスペースを生みしています。2026年5月26日のEU認定機関への旧来クラスC IVDの申請提出期限や2026年5月28日の新規IVDに対するEUDAMED使用要件など、具体的な2026年の期限が企業に技術文書の更新、市販後サーベイランスプロセスの強化、より明確な償還と臨床需要を持つアッセイの優先化を促しています。並行して、欧州委員会は2025年12月に簡素化パッケージ(COM(2025) 1023 final)を公表し、MDR/IVDRの改正を提案して管理負担の軽減と処理能力の制約への対処を図っており、製造業者がEUポートフォリオと申請タイミングを計画する際に監視すべき積極的な政策トラックを提供しています。
供給・技術面では、能力の現地化と高スループット分子製造への投資が、ベンダーがより速いメニュー拡大とレジリエンスを支援するために資本をコミットしている場所を示しています。2026年5月、bioMériéuxはフランスのラ・バルム・レ・グロットに新しいPCR検査製造施設への2億5,000万ユーロの投資を発表し(2030年稼働予定)、分子診断の地域製造を強化しました。2026年5月、Nateraはテキサス州オースティンでの拡張を開示し、専用シーケンシング能力を追加しました。一方、インドは製造拠点の建設を引き続き誘致しており、2026年6月にはLord's Mark Industriesによる新しいIVD特化型医療機器施設の開設が含まれます。これらの取り組みは総じて、スケーラブルなPCRおよびシーケンシングワークフロー、自動化対応消耗品、ならびに検査機関が分散型検査、サイバーセキュリティ管理、クロスサイト品質管理を統合するのを支援するソフトウェア・サービスに関する機会を支援しています。
最近の産業開発事情 体外診断市場
- 2026年7月:Rocheはcobas Hepatitis D Virus(HDV)検査をcobas プラットフォーム上の完全自動化ソリューションとして発売することを発表しました。この追加によりウイルス学のメニューの深みが広がり、検査機関がサイト間の処理時間と標準化を改善するために使用する統合・高スループットワークフローをサポートします。
- 2026年5月:Rocheはデジタル病理学とAI対応診ワークフローを強化するためにPathAIを買収する最終的な合併契約を締結しました。この組み合わせにより、IVDベンダーはソフトウェア駆動の解釈とより密接に連携し、統合アルゴリズムとワークフローツールを通じてプラットフォームの粘着性を高めることができます。
- 2024年12月:Ortho Clinical DiagnosticsはOrtho Vision Analyzerに対してCEマーキングを取得しました。これは中規模の欧州検査機関を対象としたコンパクトなイムノアッセイシステムです。この承認は、進行中のIVDR移行の圧力と文書要件にもかかわらず、EU市場でのイムノアッセイ設置における継続的な競争活動を支援します。
体外診断市場 レポートの範囲と調査方法論
市場定義と対象範囲
本研究において、体外診断市場は、スクリーニング、診断、疾患モニタリング、治療ガイダンスを支援するために、体外でヒトサンプルに対して実施される検査から得られる収益を対象としており、定期的な検査機関および患者近傍の設定を含みます。
スコープの除外:研究用途のみおよび試験的使用のみのアッセイは除外されており、価格設定されたIVD製品またはサービスの一部でない限り、病院の処置コストは計上されません。
セグメンテーション概要
- 製品タイプ別
- 機器
- 試薬・キット
- ソフトウェア・サービス
- 技術別
- イムノアッセイ
- 臨床化学
- 分子診断
- 血液学
- 微生物学
- 凝固
- 尿検査
- その他
- 用途別
- 感染症
- 腫瘍学
- 糖尿病
- 心臓病学
- 自己免疫疾患
- 腎臓学
- その他
- エンドユーザー別
- 病院・学術研究機関
- 基準検査機関
- ポイント・オブ・ケア検査サイト
- 在宅・市販設定
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、前提条件を構築する前に観察可能な需要シグナルと政策コンテキストにモデルを固定するために使用されました。世界保健機関、米国CDC、米国FDAなどのソースからの公衆衛生統計と検査ガイダンスをレビューし、OECDの健康指標と選択された国家保健省ダッシュボードで補完して、検査活動と疾患負荷に関するコンテキストを追加しました。
市場面では、企業の年次報告書、投資家向けプレゼンテーション、信頼できるプレスをレビューして、製品ミックスの変化(例えば試薬重視カテゴリーと機器設置の比較)と地域別の展開を理解しました。量を過大評価しないよう、UN Comtradeや公開入札などのソースを使用して貿易・調達シグナルも確認し、技術の方向性については特許出願とクロスチェックしました。必要に応じて、企業財務、ニュースと財務、特許検索、出荷レベルの貿易追跡のための有料サブスクリプションを使用して入力を標準化・照合しました。ここに記載されているデスクリサーチソースは例示的なものであり、検証と明確化のために他の多くの公開参照が使用されました。
一次インタビューと調査
一次インタビューと調査は、実際にIVD支出を促進するものと、成熟した検査システムと新興検査システムの両方で価格とミックスがどのように動くかに焦点を当てました。アジア太平洋、EMEA、南北アメリカ全域の診断検査機関、病院検査機関の関係者、流通業者、業界専門家と対話し、二次シグナルの検証と機器設置、試薬プルスルー、サービス収益のモデルでの扱い方のギャップを埋めるのに役立てました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:12% | アジア太平洋:43% |
| 中位層:52% | 機能・ユニットリーダー:42% | EMEA:33% |
| 小規模プレイヤー:15% | マネージャー:46% | 南北アメリカ:24% |
市場規模算定と予測
規模算定はトップダウン構築から始まり、各国の検査需要と医療提供シグナルをIVD支出プールに変換し、地域・グローバル合計にロールアップしました。実際には、モデルは高齢化人口の割合、慢性疾患検査の強度、アウトブレーク期後の感染症検査の正常化、検査室自動化の採用、ポイント・オブ・ケアおよびセルフテストへの検査シフトなどの指標を使用し、これがミックスと価格行動に反映されます。
これらの合計は選択的なボトムアップ近似で裏付けられました。これには、サンプリングされたサプライヤー収益とチャネルフィードバックによる試薬プルスルー、および主要検査カテゴリーの指標的な平均販売価格×数量計算がモデル化された範囲内に収まるかどうかの確認が含まれます。小規模国でボトムアップの証拠が不完全な場合、同等の医療システム指標に結びついたプロキシ利用率と普及率の前提を使用してギャップを埋め、インタビューフィードバックで再確認しました。
予測については、シナリオ分析を使用して、償還圧力、検査頻度、ミックス(分子診断対イムノアッセイ対定期化学)の変化を一直線の結果を強制することなく反映できるようにしました。平均販売価格の動きは、インフレ、入札主導の価格リセット、製品ミックスの組み合わせとして扱われ、回答者が調達サイクルと検査機関予算で報告した内容と一致した後にのみ前提を調整しました。
データ検証と更新サイクル
検証は複数の層で実施され、最終的な数値が需要側シグナルと供給側の現実と一致するようにしました。モデル化された市場合計を独立したチェックと比較しました。これには、地域の医療費の方向性、申告書における診断収益トレンドの報告、検査設定の目に見えるシフトが含まれます。外れ値はサインオフ前にレビューおよび修正されました。
通貨換算のタイミングの問題、突然のミックス変化、ベースイヤーを歪める可能性のある一時的な需要急増を捉えるために、第2のアナリストレビューが完了します。レポートは年次で更新され、重大なイベント(例えば、主要な償還変更や急激な入札価格リセット)が発生した場合、前提が再検討されモデルが再調整されます。納品前に最新の公開更新が再確認され、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceの体外診断市場規模と他の公表推計との比較
公表されているIVD市場価値はしばしば異なります。これは更新タイミングと通貨換算ウィンドウが同一でないこと、また一部のモデルが平均販売価格の侵食とミックスシフトを単一のブレンド前提として扱うためです。一方の推計が機器と試薬のみを計上し、他方がソフトウェア、サービス、より広範な検査室ワークフローを含める場合にも差異が生じます。
この市場における主要なギャップ要因は通常、パンデミック期の検査がどの程度の速さで正常化されるか、試薬プルスルーが機器設置にどのように結びつくか、入札リセットが即時に適用されるか複数年にわたって平準化されるかに帰着します。更新サイクルが緊密で為替タイミングが記載されたベースイヤーに整合している場合、推計は実際の調達と検査機関の稼働シグナルをより密接に追跡する傾向があり、これがMordor Intelligenceで使用されているアプローチです。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 113.08 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 106.29 ビリオン 米ドル(2025年) | 異なるベースイヤーを使用し、通常より滑らかな成長パスを適用しており、分子診断とポイント・オブ・ケアシフトからの短期的なミックス変化を過小評価し、より低い開始値に落ち着く可能性があります。 |
| 産業出版社B | 77.73 ビリオン 米ドル(2025年) | サービスとソフトウェアに対してより狭い収益境界または異なる包含基準を適用している可能性が高く、より低いベースイヤー値は異なる為替タイミングとより積極的な平均販売価格圧縮前提を反映している場合もあります。 |
この表は、年の選択とIVD収益に含まれるものが数値が一致しない主な理由であることを示しています。検査需要シグナル、ミックス、価格ロジックに対して手順を追跡可能に保つことで、推計は説明可能な状態を維持し、前提を更新する必要がある場合に再現できます。
レポートで回答される主要な質問
体外診断市場は2031年にかけてどのくらいの速さで成長すると予測されていますか?
2026年の113.08 ビリオン 米ドルから2031年には152.54 ビリオン 米ドルに拡大し、6.17%のCAGRに相当すると予測されています。
最も高い成長ポテンシャルを示す技術セグメントはどれですか?
分子診断は2031年にかけて10.43%のCAGRで成長すると予測されており、イムノアッセイと臨床化学を上回っています。
ポイント・オブ・ケアサイトが重要性を増している理由は何ですか?
CLIA免除カートリッジアナライザーにより、薬局や緊急ケアクリニックが定期パネルを実施できるようになり、ポイント・オブ・ケアユーザー間で7.94%のCAGRを牽引しています。
アジア太平洋の成長を支える主要な促進要因は何ですか?
中国における数量ベース調達とインドにおける公的検査機関の拡大が、アジア太平洋を2031年にかけて7.19%のCAGRへと押し上げています。
ベンダーは熟練労働者不足にどのように対応していますか?
検査機関は手動レビュー時間を削減する全自動化とAIミドルウェアに投資しており、ベンダーは試薬レンタルとリモートサービスモデルを提供しています。