
HERGスクリーニング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
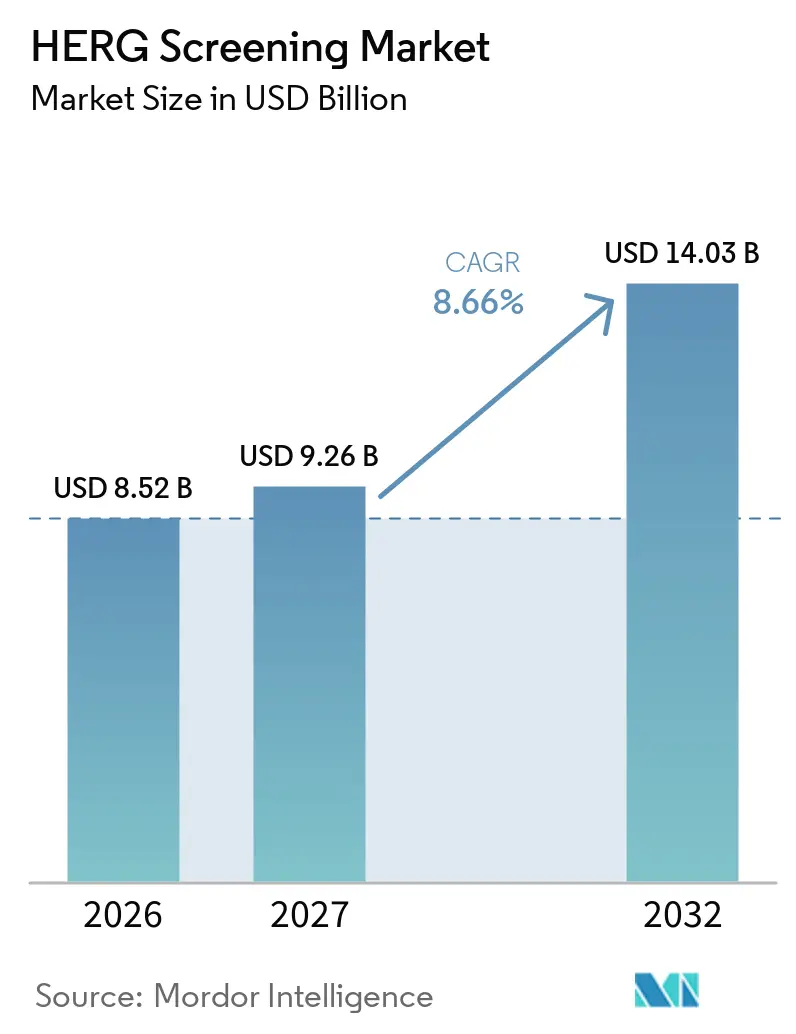
| 市場規模 (2027) | 9.26 十億米ドル |
| 市場規模 (2032) | 14.03 十億米ドル |
| 成長率 (2027 - 2032) | 8.66 % |
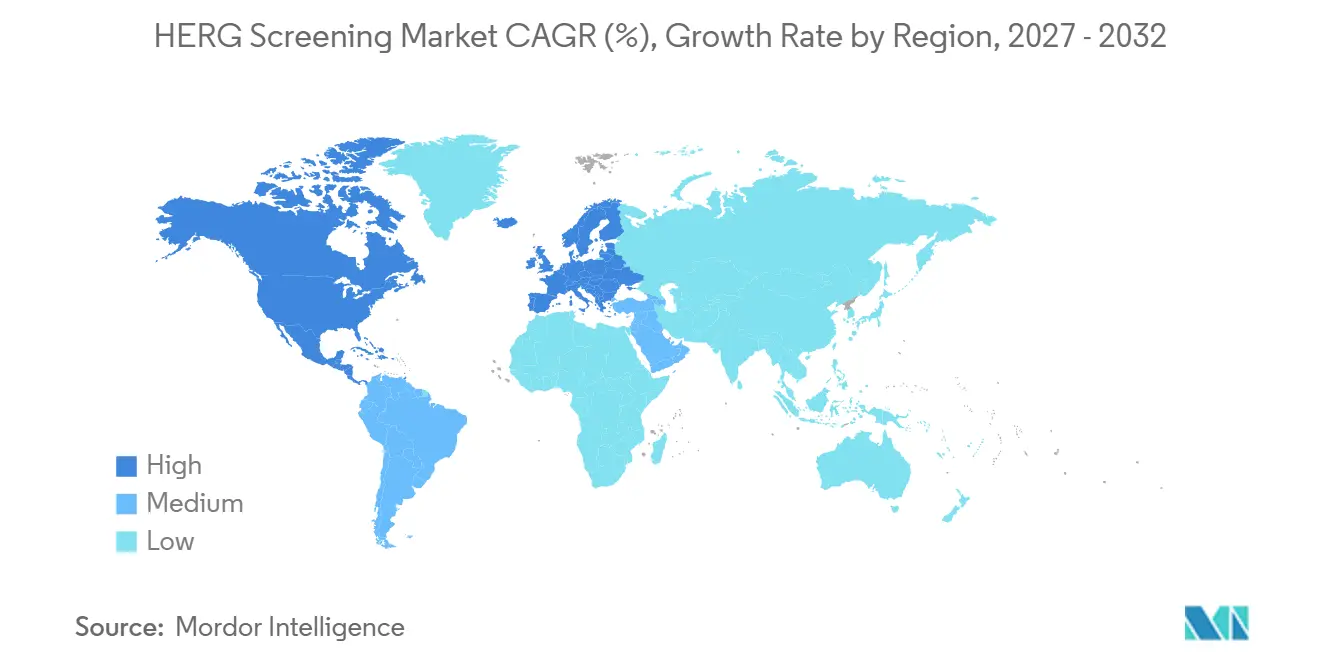
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
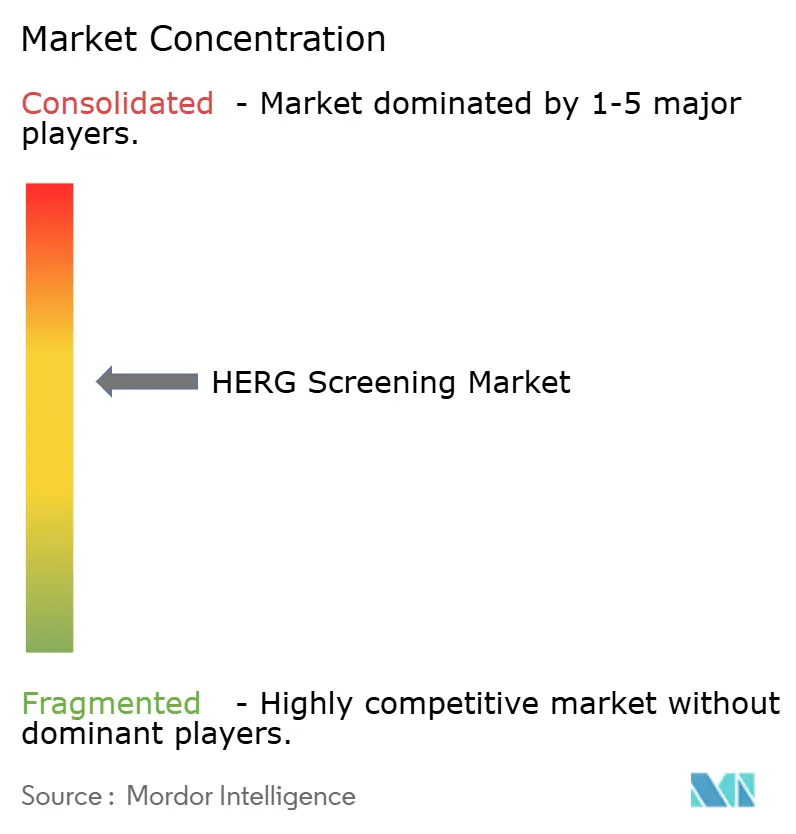
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHERGスクリーニング市場分析
HERGスクリーニング市場規模は2026年に85.2 ビリオン 米ドルと評価され、2027年の92.6 ビリオン 米ドルから2032年には140.3 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は8.66%です。
強力な成長は、義的な心臓安全性規制、製薬研究開発費の記録的な増加、および1日あたりのスクリーニング能力を6,000データポイント以上に引き上げるハイスループット自動パッチクランププラットフォームによって牽引されています。製薬企業は、平均22 ビリオン 米ドルの後期臨床試験における薬剤失敗コストを回避するため、心臓毒性試験を前倒しで実施しており、一方でコンプリヘンシブ・イン・ビトロ・プロアリスミア・アッセイ(CiPA)フレームワークは、7チャネルパネルのアンカーとしてhERGを維持しています。人工知能と自動電気生理学の急速な組み合わせにより、リアルタイムの品質管理および化合物ライブラリの予測ランキングが可能となっています。コントラクト・リサーチ・オーガニゼーション(CRO)は、北米、欧州、アジア太平洋全域にわたって専門的なhERGインフラを追加する買収プログラムを通じて能力を拡大しています。アジア太平洋地域のCROは、グローバルスポンサーがICH E14およびS7B要件を満たすコスト競争力のある品質認定ラボへ業務を移管するにつれて、シェアを拡大しています。
主要レポートのポイント
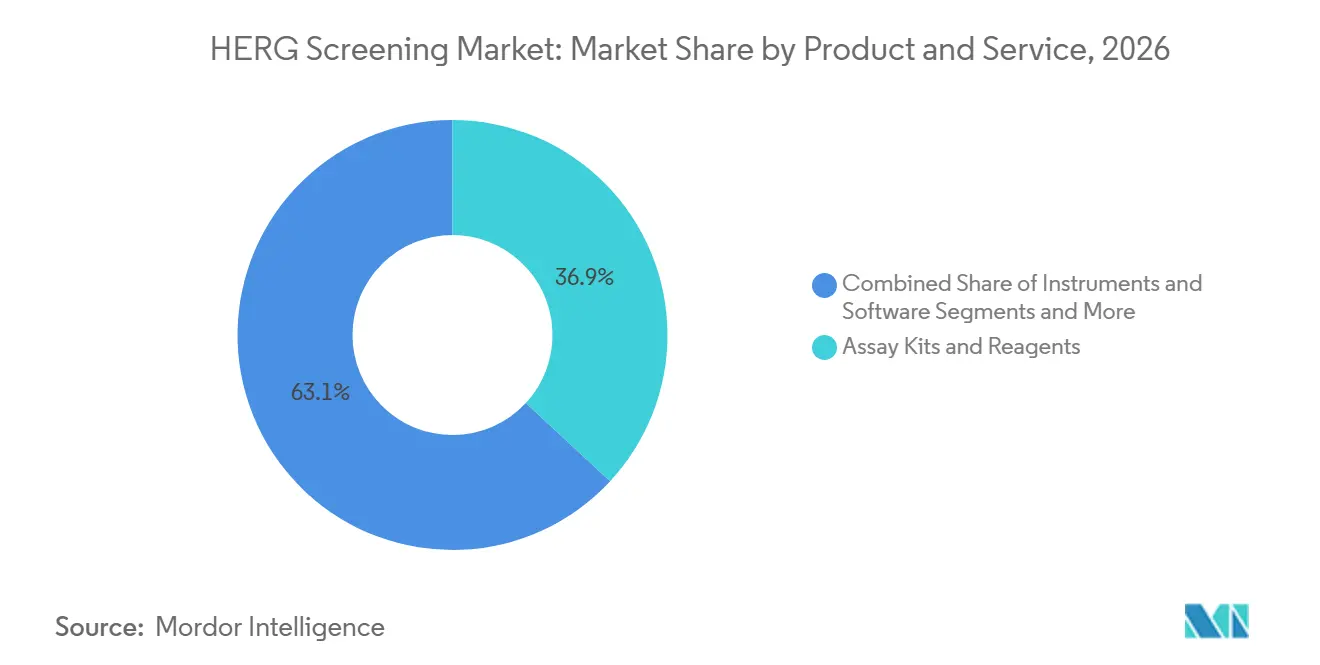
- 製品・サービス別では、アッセイキット・試薬が2026年のhERGスクリーニング市場シェアの36.9%を占め、コントラクトスクリーニングサービスは2032年に向けて11.8%のCAGRで拡大しています。
- アッセイタイプ別では、自動パッチクランプが2026年の収益シェアの38.1%を占め、インシリコ・イン・ビトロハイブリッドモデルは2032年にかけて14.1%のCAGRで成長すると予測されています。
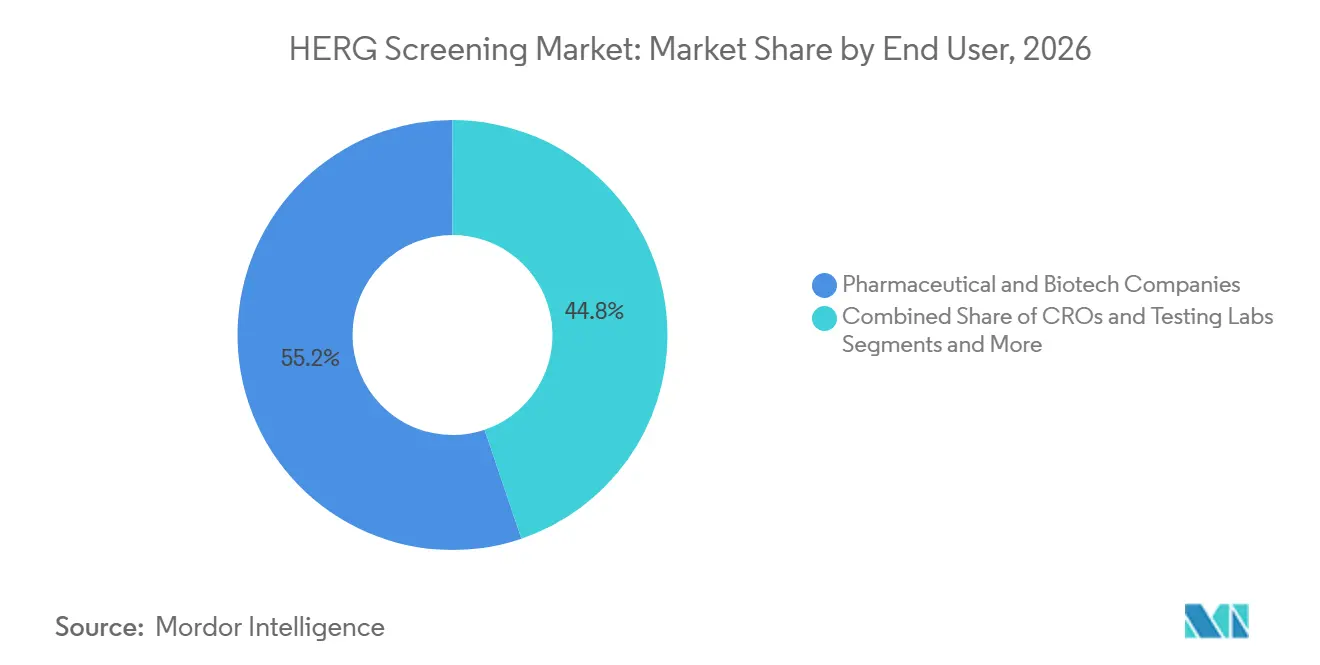
- エンドユーザー別では、製薬・バイオテク企業が2026年のhERGスクリーニング市場規模の55.2%を占め、CROおよび試験ラボが10.7%のCAGRで成長をリードしています。
- イオンチャネルパネル別では、hERG単独プロトコルが2026年に48.2%のシェアを占め、包括的CiPAパネルは13.7%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に38.7%のシェアで首位を占め、アジア太平洋地域は2032年に向けて9.5%のCAGRで推移する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 心臓安全性に関する規制強化(ICH E14/S7B、CiPA) | +3.20% | 北米・EUでの早期採用を伴うグローバル | 中期(2〜4年) |
| 製薬研究開発費の増加と後期段階の損耗コスト | +2.80% | 主要製薬市場に集中したグローバル | 長期(4年以上) |
| 自動パッチクランププラットフォームにおける技術進歩 | +2.10% | 北米・欧州主導のグローバル | 短期(2年以内) |
| CiPA多イオンパネルの広範な採用 | +1.90% | 北米・EU、アジア太平洋へ拡大中 | 中期(2〜4年) |
| AIを活用したインシリコ心臓毒性予測モデル | +1.60% | 技術先進市場に集中したグローバル | 長期(4年以上) |
| iPSC由来心筋細胞アッセイの普及 | +1.40% | 北米・欧州主導のグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
心臓安全性に関する規制強化(ICH E14/S7B、CiPA)
世界中の規制当局は現在、hERGの電流遮断を心臓安全性の重要なゲートキーパーとして維持するメカニズム的不整脈誘発リスク評価を要求しています。CiPAパラダイムはhERGを多パラメータ7チャネルパネルに組み込み、スポンサーにhERGデータをNav1.5およびCav1.2の結果と組み合わせてより詳細な予測を行うことを義務付けています。2024年に発行されたFDAガイダンスは、天然アミノ酸を含むペプチドおよびタンパク質治療薬が徹底的なQT試験を省略できることを明確にし、小分子パイプラインに特化したhERG試験のサービスニッチを創出しました。[1] FDAと欧州医薬品庁の間の調和により、提出書類のために自動パッチクランプとインシリコモデルを統合したCiPA準拠アッセイのグローバル普及が加速しています。電気生理学的能力を持たない中小バイオファーマ企業は、検証済みのCiPA対応hERGワークフローを提供するCROへのアウトソーシングを増やしています。ICH S7Bに基づく質疑応答文書の継続的な更新により、市場は機器のアップグレードとスタッフトレーニングのサイクルを維持しています。
製薬研究開発費の増加と後期段階の損耗コスト
グローバルな製薬研究開発支出は2018年から2024年の間に50%増加し、2024年には1,610億米ドルを超え、数十億ドルの損失に対する保険として早期段階の心臓安全性スクリーニングを強化しています。hERG遮断はトルサード・ド・ポアント責任の主な根本原因であり続けているため、経営陣はIND申請前に責任を特定する包括的スクリーニングのために高い先行予算を承認しています。2024年の研究開発収益率が5.9%に改善したことは、リードを絞り込むためのhERGデータのより広範な使用と一致しており、開発サイクルを短縮しています。モダリティの多様性が増すにつれ、未知のターゲットスペクトルを持つファーストインクラス資産は、ベンチャーラウンドとパートナーシップ取引を確保するために堅牢なhERGパネルを通過する必要があります。このダイナミクスは、マクロ経済の低迷期においても消耗品とハイスループット機器への持続可能な需要を促進しています。
自動パッチクランププラットフォームにおける技術進歩
第三世代の自動パッチクランプシステムは、hERGの成功率79%以上、1日あたり6,000件以上の記録というスループットを実現しており、手動リグでは不可能なスケールです。[2] 温度制御された電流クランプモードは生理学的条件を再現し、IC50精度を高め、陰性予測値への信頼性を向上させます。AIを活用した品質指標は、シール低下と不安定な電流をリアルタイムでフラグ立てし、データエクスポート前に損傷したトレースをオペレーターが除外できるようにします。消耗品カートリッジはセル捕捉成功率が高く、抵抗変動が低いため、データポイントあたりのコストを削減しながらトレースの忠実性を保護します。機器サプライヤーは、企業の化合物管理システムに直接リンクする直感的なGUIとオープンアクセスSDKで差別化を図っています。拡大するユーザープロファイルには、製薬パートナーシップを引き付けるためにhERGアッセイを実施するバイオテクスタートアップや翻訳的学術センターが含まれるようになっています。
CiPA多イオンパネルの広範な採用
CiPAパネルを適用する製薬プログラムは、従来のhERGのみのアプローチと比較して偽陽性終了の顕著な減少を報告しています。[3] hERGは最も予測力の高い単一アッセイであり続けていますが、NaV1.5およびCaV1.2データとの統合により特異性が向上し、構造活性相関の再設計サイクルに情報を提供します。早期採用者は、一つの調和されたパネルが複数の規制当局を満足させ、冗長な動物実験を削減するため、グローバル申請がよりスムーズになることを指摘しています。CROは、FDAのAIガイダンスの下で検証された自動パッチクランプ、光学マッピング、インシリコモデリングを組み合わせたターンキーCiPAスイートにhERG能力を組み込むことで対応しています。試薬と細胞株のサプライヤーは、ラボが単一チャネルを超えて完全な心臓イオンレパートリーに拡大するにつれて、継続的な売上を享受しています。
制約の影響分析*
| 制約 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイスループット電気生理学システムの高い資本・運用コスト | -1.80% | グローバル、特に中小企業への影響 | 短期(2年以内) |
| 熟練した電気生理学者の不足 | -1.40% | グローバル、新興市場で深刻 | 中期(2〜4年) |
| パイプライン損失を引き起こす偽陽性・偽陰性率 | -1.20% | グローバル、早期段階の創薬に集中 | 中期(2〜4年) |
| プラットフォーム間のデータ標準化の欠如 | -0.90% | グローバル、複数拠点の製薬企業に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイスループット電気生理学システムの高い資本・運用コスト
hERGスクリーニング向けに最適化された最先端の自動パッチクランプユニットは数十万米ドルで販売されており、年間5万米ドルを超える消耗品が必要です。中小の創薬企業はその負担を正当化できず、多くの場合予算を受託サービスCROに振り向けるため、直接的な機器販売は抑制されますが、アウトソーシング量は増加します。使い捨てチップと専門細胞株は、大量処理ラボにとっても相当な継続的費用であり、総所有コストはコスト敏感な地域での施設拡張を妨げる可能性があります。ベンダーはリースおよびデータポイントあたりの支払いモデルを展開して採用を容易にしようとしていますが、これらのオプションには一部のバイオテク企業が制限的と感じる最低使用コミットメントが依然として伴います。ハイエンドリグには専用の温度制御室と無停電電源装置も必要であり、新興市場でのインフラ障壁をさらに高めています。
熟練した電気生理学者の不足
自動化にもかかわらず、データ解釈とトラブルシューティングは依然としてhERGの動態とゲーティングアーティファクトに精通した専門家に依存しています。グローバルな需要は供給を上回り、トップ人材はスポンサーとCROの両方の運用コストを膨らませるプレミアム給与を要求します。学術カリキュラムは業界のニーズに遅れをとっており、アナリストが完全に生産的になるまでの職場内訓練はしばしば6ヶ月以上に及びます。人材不足は、急速なアウトソーシング成長が地域の労働力開発を上回るアジア太平洋で最も深刻です。上級電気生理学者をめぐるCRO間の競争はスタッフの離職を促進し、企業は定着ボーナスとキャリア開発プログラムを設定せざるを得なくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・サービス別:
試薬が優位、サービスが加速アッセイキット・試薬は2026年のhERGスクリーニング市場規模の36.9%を生み出しており、安定した細胞株、被験化合物、および低ノイズ溶液継続的に必要とするイオンチャネル実験の消耗品的性質を裏付けています。継続的な販売はサプライヤーに予測可能な年金収入をもたらし、バッファー化学および参照ブロッカーの継続的な最適化が価格プレミアムを支えています。コントラクトスクリーニングサービスは、スポンサーがhERGと他の6つの心臓チャネルをバンドルした検証済みCiPAワークフローを持つラボに電気生理学をアウトソーシングするため、11.8%のCAGRで最も速く成長しています。
製薬チームは、外部プロバイダーと契約する主な理由としてデータ取得速度と規制上の信頼性を挙げており、設備投資を運営費用ラインへと移行させています。サービスベンダーは、AIを活用した分析プラットフォーム、24時間グローバルプロジェクト追跡、および生のhERGトレースを提出可能なレポートに変換する統合毒性学スイートによって差別化を図っています。アジア太平洋地域におけるCROの拠点拡大は、ICHコンプライアンスを損なうことなくコスト上のメリットをもたらし、アウトソーシングの勢いを深めています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
アッセイタイプ別:
自動化がリード、ハイブリッドモデルが急増自動パッチクランプは2026年に収益シェアの38.1%を占め、規制当局が留保なく受け入れる定量的hERGブロックデータのベンチマークとしての役割を確認しました。スループットの向上と失敗率の低下により、現在では単一の機器が1時間に60化合物を処理でき、リード最適化中のスクリーニングバックログを縮小しています。インシリコ・イン・ビトロハイブリッドモデルは、過去のhERGデータセットで訓練された機械学習分類器がライブラリをトリアージし、高リスクのケモタイプのみが電気生理学ベンチに進むため、14.1%のCAGRで成長しています。
計算フィルターの統合により、消耗品費用が削減され、機器の稼働率が最大化され、設計・製造・試験サイクルが加速されます。2025年1月に公表されたFDA草案ガイダンスは、AIモデルの信頼性フレームワークを概説し、より広範な申請利用を促進し、ハイブリッドツールプロバイダーの対象市場を拡大しています。手動パッチクランプはニッチな機構研究のために存続し、蛍光ベースのアッセイは陽イオン結合モチーフから薬化学を遠ざけるコスト効率の高一次スクリーニングをカバーしています。
エンドユーザー別:
製薬が優位、CROが加速製薬・バイオテク企業は2026年の総需要の55.2%を占め、すべての新規治療候補とともにhERGデータパッケージを提出する規制上の義務を反映しています。これらの組織は多くの場合、確認試験を社内で実施した後、大量の構造活性スクリーニングを外部パートナーにアウトソーシングしています。最も急成長しているコホートであるCROおよび試験ラボは、10.7%のCAGRで、単一の品質システムの下で自動パッチクランプと高コンテンツ心筋細胞イメージングを統合した専用CiPAスイートで能力を拡大しています。
学術・トランスレーショナル研究機関は、アッセイフォーマットおよびイオンチャネルターゲット同定におけるイノベーションの推進を支援していますが、絶対的な支出規模は小さいです。これらの機関は、古典的な電圧クランプを補完できるオプトジェネティクスペーシングなどの新興センシングモダリティを検証するために、機器ベンダーと頻繁に協力しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
イオンチャネルパネル別:
hERGの実績、CiPAの将来hERG単独プロトコルは、過去のデータセット、検証済み標準作業手順書(SOP)、およびリスクベースの申請が依然としてIC50閾値に大きく依存しているため、2026年に48.2%のシェアを維持しました。しかし、包括的CiPAパネルセグメントは13.7%のCAGRで拡大しており、地域をまたいで規制当局を満足させる一つの統一パッケージに対するスポンサーの選好を反映しています。マルチイオンパネルは、NaV1.5、CaV1.2、および後期Na+電流とともにhERGを組み込み、偽陽性を削減する多層的な意思決定マトリックスを生成します。
ターンキーCiPAパッケージを提供するラボは、7チャネルの調整、統合インシリコモデリング、および幹細胞心筋細胞活動電位再構成の複雑さを考慮してプレミアム価格を要求します。CiPA適格細胞株および参照化合物のサプライヤーは、各パネルが単一チャネルスクリーニングと比較して消耗品需要を倍増させるた、継続的な収益を確保しています。
地域分析
北米hERGスクリーニング市場
北米は、FDAによるCiPAの早期採用と同地域の大規模製薬研究開発ハブの密集したクラスターにより、2026年のhERGスクリーニング市場の38.7%を支配しました。薬剤申請におけるAI利用に関するガイダンスの継続的な更新により、国内ラボはハイブリッドhERG予測モデルの最前線に位置し続けています。米国に本社を置くCROコングロマリットは、小規模な電気生理学専門企業を統合する買収戦略を展開し、グローバルクライアント向けのフルサービスパッケージを強化しています。
欧州hERGスクリーニング市場
欧州は、自動パッチクランプのアップグレードおよびiPSC由来心筋細胞プラットフォームに投資するドイツ、フランス、英国の資金力のあるライフサイエンスコリドーを持ち、僅差で続いています。欧州医薬品庁(EMA)とFDAの機構的期待との整合により、汎大西洋開発プログラムが合理化され、統一されたCiPA対応hERGパネルへの需要が安定しています。オランダおよびデンマークの学術機関は、アッセイプロトコルの改良に直接フィードバックされるイオンチャネル動態に関する先駆的な研究を発表しています。
アジア太平洋hERGスクリーニング市場
アジア太平洋地域は9.5%のCAGRで最も急速に成長している地域であり、規模と競争力のある価格設定を兼ね備えたCROの大手企業がその成長を牽引している。中国およびインドの研究所GLP認定を取得し、768ウェル自動パッチクランプシステムを導入することで、欧米からのアウトソーシングパイプラインを獲得しつつ、拡大する国内イノベーションシーンを支援している。日本の製薬企業は、希少心臓チャネロパチーなどの専門的な適応症を加速させるため、インシリコとインビトロを組み合わせたハイブリッドhERGツールキットに多大な投資を行っている。シンガポールおよび韓国における高付加価値バイオロジクス製造に対する政府のインセンティブが、CI適格の心臓安全性データパッケージに対する地域需要をさらに押し上げている。
競合環境
hERGスクリーニング市場は、約20数社の主要プレーヤーが技術の深さ、規制上の実績、地理的浸透度で競合する中程度の断片化を示しています。Nanion TechnologiesやSophion Bioscienceなどのプラットフォームスペシャリストは、温度制御と高度な電圧プロトコルを追加する段階的なハードウェアアップグレードをリリースし、よりクリーンなhERGトレースを生成しています。Charles River LaboratoriesやEurofins Scientificを含むフルサービスCROは、電気生理学のフットプリントを拡大し、データ分析の深さを高めるボルトオン買収を追求しています。
3つの戦略アーキタイプが浮かび上がっています。第一に、機器イノベーターは試薬販売とメンテナンス契約を確保するためにパフォーマンスリーダーシップを追求します。第二に、垂直統合されたCROはhERGをIND申請からNDA申請までの毒性学スイート内にパッケージ化し、単一ベンダーの説明責任を重視する中規模バイオテク企業にアピールします。第三に、ブティックラボはAIを活用したhERG責任軽減においてニッチを切り開き、薬化学ワークフローにシームレスに組み込まれる迅速な合成とスクリーニングループを提供します。ホワイトスペースの機会は、遺伝子・細胞治療モダリティを中心に展開しており、非従来型ベクターが従来のスクリーニングでは完全に予測できない方法でhERGと相互作用する可能性があります。
クラウドホスト型データレイクとセキュアなクライアントポータルの統合が主要な差別化要因となっており、hERGトレースのリアルタイムレビューとAI解釈ダッシュボードを可能にしています。サイバーセキュリティコンプライアンスを認定するサプライヤーは、GDPRに拘束される欧州顧客に対して優位性を得ます。電気生理学のための大学院アカデミーを含む人材定着プログラムは、グローバルなスキルギャップに対抗するために市場リーダーの間で標準となっています。
HERGスクリーニング産業リーダー
-
Eurofins Scientific
-
Charles River Laboratories
-
WuXi AppTec
-
Nanion Technologies
-
Sophion Bioscience
- 注:主要企業の掲載順は順位を示すものではありません。
HERGスクリーニング市場 このレポートでカバーされる企業
- Eurofins
- Charles River
- WuXi App Tec
- Evotec (Cyprotex)
- Nanion Technologies
- Sophion Bioscience
- Molecular Devices (Danaher)
- Thermo Fisher Scientific
- Axion BioSystems
- Metrion Biosciences
- Creative Bioarray
- B’SYS GmbH
- Aurora Biomed
- Q-State Biosciences
- Icagen
- Multi Channel Systems (Harvard Bioscience)
- Ncardia
- Nexel Co., Ltd
- Cyprotex (see Evotec)
- AxisBioTech
最近の産業開発事情 HERGスクリーニング市場
- 2025年7月:Charles River Laboratoriesは、自動hERGスイートを備えた30施設にわたるデータフローを合理化するためにCRADLクラウドプラットフォームでApolloエコシステムを拡張しました。
- 2025年6月:FDAは薬物申請におけるAIの信頼性に関するドラフトガイダンスを発行し、インシリコhERG予測に適用可能なモデルリスク管理フレームワークを承認しました。
- 2025年4月:Metrion Biosciencesはハイスループットのナトリウムチャネル(NaV1.9)アッセイを展開し、既存のhERGサービスを補完するイオンチャネルポートフォリオの幅を拡大しました。
- 2025年3月:Charles RiverとValo Healthは、発見サイクルに自動hERGプロファイリングを統合するLogica AIエンジンを使用して、潜在的なループス治療薬を特定しました。
グローバルHERGスクリーニング市場レポートの範囲
セグメンテーション概要
| アッセイキット・試薬 |
| 機器・ソフトウェア |
| 受託スクリーニングサービス |
| 自動パッチクランプ(APC) |
| 手動パッチクランプ |
| 蛍光ベース膜電位アッセイ(例:FLIPR) |
| 放射性リガンド結合アッセイ |
| インシリコ・インビトロハイブリッドモデル |
| 製薬・バイオテク企業 |
| 受託研究機関(CRO)・試験ラボ |
| 学術・研究機関 |
| hERGのみスクリーニング |
| 包括的CiPAパネル(hERG + Nav1.5、Cav1.2等) |
| 拡張心臓イオンパネル(7チャネル以上) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品・サービス別 | アッセイキット・試薬 | |
| 機器・ソフトウェア | ||
| 受託スクリーニングサービス | ||
| アッセイタイプ別 | 自動パッチクランプ(APC) | |
| 手動パッチクランプ | ||
| 蛍光ベース膜電位アッセイ(例:FLIPR) | ||
| 放射性リガンド結合アッセイ | ||
| インシリコ・インビトロハイブリッドモデル | ||
| エンドユーザー別 | 製薬・バイオテク企業 | |
| 受託研究機関(CRO)・試験ラボ | ||
| 学術・研究機関 | ||
| イオンチャネルパネル別 | hERGのみスクリーニング | |
| 包括的CiPAパネル(hERG + Nav1.5、Cav1.2等) | ||
| 拡張心臓イオンパネル(7チャネル以上) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年までのhERGスクリーニング市場の予測値はいくらですか?
HERGスクリーニング市場規模は2026年に85.2 ビリオン 米ドルと評価され、2027年の92.6 ビリオン 米ドルから2032年には140.3 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中の年平均成長率(CAGR)は8.66%です。
現在最も高い収益を生み出している製品カテゴリーは何ですか?
アッセイキット・試薬が2026年に36.9%の収益シェアでトップを占めています。
最も速く成長しているアッセイタイプは何ですか?
インシリコ・イン・ビトロハイブリッドモデルは2032年にかけて14.1%のCAGRで拡大しています。
アジア太平洋が最も速く成長している地域である理由は何ですか?
コスト競争力のあるGLP認定CROへのアウトソーシングと国内創薬の増加により、アジア太平洋は年平均成長率9.5%で成長しています。
CiPAは将来の心臓安全性試験にどのような影響を与えますか?
CiPAはhERGデータを7チャネルパネル内に位置づけ、不整脈誘発性予測を改善し、統合スクリーニングスイートへの需要を促進しています。
新規参入者を制限する主な制約は何ですか?
自動パッチクランプシステムの高い資本・消耗品コストが、中小規模の組織にとって主な参入障壁であり続けています。