
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 6.38 十億米ドル |
| 市場規模 (2031) | 15.98 十億米ドル |
| 成長率 (2026 - 2031) | 20.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる店内アナリティクス市場分析
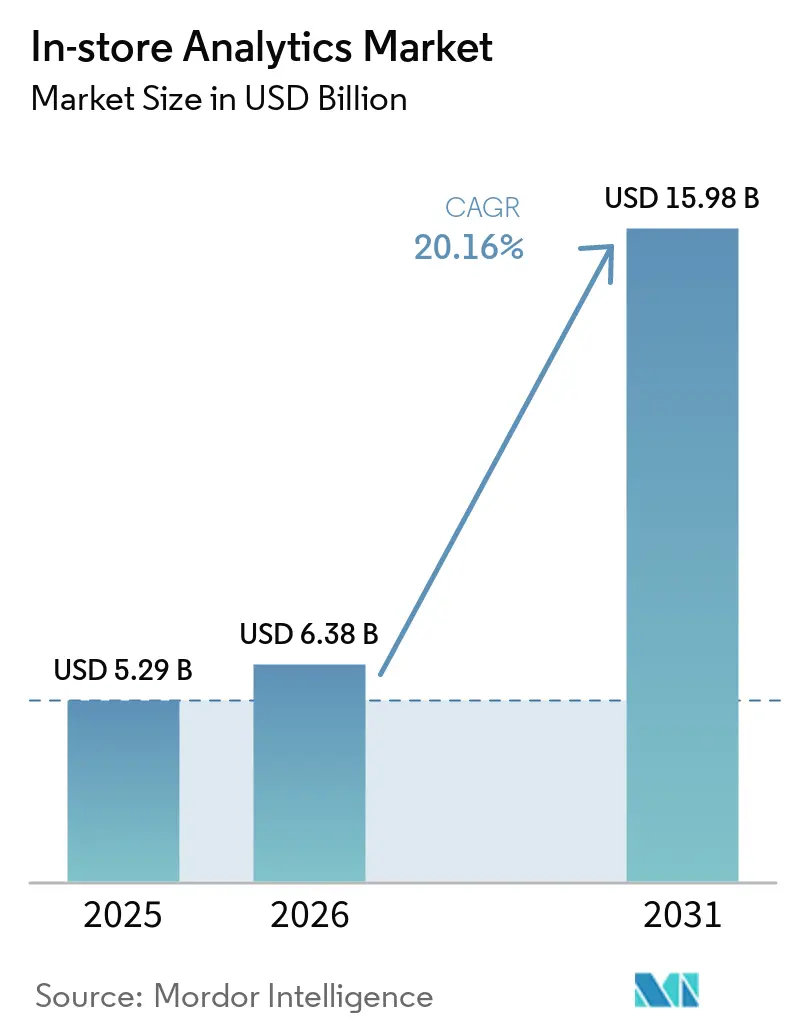
店舗内アナリティクス市場規模は、2025年に52.9 ミリオン 米ドルから2026年には63.8 ミリオン 米ドルへと成長し、2026年から2031年にかけて20.16%のCAGRで2031年までに159.8 ミリオン 米ドルに達すると予測されている。
エッジ対応カメラ、センサーメッシュ、オンデバイスAIチップの普及拡大により、レガシーPOSシステムからリアルタイムの購買者インテリジェンス・スタックへの資本再配分が加速している。[1] 小売業者は、棚ラベルを数秒以内に再調整するダイナミックプライシングエンジンから直接的な収益向上を実感しており、バスケットサイズの5%〜22%の増加をもたらし、より高密度なセンサー展開への投資根拠を提供している。クラウドプラットフォームは現在、小売特化型のコンピュータービジョンAPIをバンドル提供しており、インサイト取得までの時間を短縮し、地域チェーンが全国規模の競合他社と同等の分析高度化を実現できるようにしている。一方、コンプライアンス対応のガバナンスフレームワークは規制上の摩擦を軽減し、欧州の食料品小売業者がGDPR第22条の監査要件を満たしながら、ハイブリッドなエッジ・クラウドの柔軟性を維持できるようにしている。
主要レポートのポイント
- コンポーネント別では、ソフトウェアが2025年の収益の70.01%を占め、一方でサービスは小売業者がスキルギャップを埋めるために実装をアウトソーシングするため、28.40%のCAGRで拡大しています。
- 展開別では、クラウド展開が2025年の収益の64.83%を占め、ハイパースケーラーが小売業界特有のAIモデルをインフラ提供に組み込んでいることから、29.70%のCAGRで成長しています。
- 組織規模別では、大企業が2025年の収益の62.11%を占めていますが、中小企業はローコードSaaSバンドルを背景に31.20%のCAGRで拡大しています。
- アプリケーション別では、顧客管理が2025年の収益の36.86%でアプリケーションをリードし、一方でマーケティング管理が2031年まで30.01%のCAGRで最も急成長しているユースケースとなっています。
- 地域別では、北米が2025年の収益の38.32%を占め、アジア太平洋地域が27.40%のCAGRで最も急速な地域拡大を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドネイティブおよびエッジ対応展開 | +4.2% | 北米と欧州が採用をリードする、グローバル規模 | 中期(2~4年) |
| より良い顧客サービスおよびショッピング体験向上のニーズ | +3.8% | 北米とアジア太平洋地域で特に強く、グローバル規模 | 短期(2年以内) |
| リアルタイムコンピュータビジョンおよびビデオアナリティクスの革新 | +4.5% | APACの製造拠点がハードウェアイノベーションを加速させる、グローバル規模 | 中期(2~4年) |
| 店内データによるダイナミックプライシングモデル | +3.1% | 北米と欧州、APACの都市部へ拡大 | 短期(2年以内) |
| 店内アナリティクスと小売メディアネットワークの統合 | +2.9% | 北米が中核、欧州および一部APACへの波及 | 中期(2~4年) |
| 電池不要の棚カメラを駆動するオンデバイスAIチップ | +2.4% | 北米と日本での早期パイロットを含む、グローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウドネイティブおよびエッジ対応展開
ハイパースケーラーは現在、シンプルなRESTコールを通じて棚コンプライアンスおよびプラノグラム検証APIを公開しており、社内モデルトレーニングの必要性を排除し、展開サイクルを数ヶ月から数日に短縮しています。小売向けAWS Edge Managerは、カメラファームウェアのOTAアップデートをサポートし、推論結果をほぼリアルタイムで集中型データレイクと同期させます。インテル最適化のOpenVINOアプライアンスは、75ワット未満で最大30のビデオストリームを処理し、欧州のスーパーマーケット向けにパフォーマンスとエネルギー消費のバランスを取っています。[2] サーバーレスコンピューティング、軽量コンテナ、および5Gバックホールが相まって、かつてはフォーチュン500の小売業者にのみ許されていた高度なアナリティクスを民主化しています。小売業者がハイブリッドスタックを標準化するにつれ、シームレスなエッジからクラウドへのワークフローをオーケストレーションできるベンダーが不均衡なシェアを獲得しています。
より良い顧客サービスおよびショッピング体験向上のニーズ
自動化された棚の欠品検知は欠品インシデントを30%削減し、従業員が比較店舗売上を4%向上させる高付加価値のエンゲージメントに集中できるようにしています。[3] 待ち行列管理アルゴリズムと統合された混雑ヒートマップは、待ち時間が3分を超えた際にスタッフの再配置を促し、2,000店舗以上の日本のコンビニエンスストアでチェックアウトのスループットを改善しています。ビデオアナリティクスはまた、超個別化されたインタラクションを実現し、カテゴリー前での滞在時間が事前設定された閾値を超えた際に、ロイヤルティデータを持つ従業員を派遣するパイロットも実施されています。これらのユースケースは、実店舗をeコマースより訪問する主な理由として知識豊富なスタッフを挙げる消費者の68%の要求を満たしています。デジタルシグナルと店内コンテキストを融合させることで、小売業者は人件費を膨らませることなくサービスを向上させています。
リアルタイムコンピュータビジョンおよびビデオアナリティクスの革新
トランスフォーマーベースのビジョンモデルにより、エッジデバイスでの100ミリ秒未満の推論が可能となり、スタッフ配置や商品陳列を形成するリアルタイムの意思決定が実現しています。単一のJetson AGX Orinが16台のカメラにわたって複数のオブジェクトを追跡し、前世代と比較してカバレッジを4倍に拡大しています。連合学習と融合した合成データにより、人口統計学的バイアスが23%削減され、新たな公平性規制への準拠が強化されています。小型化されたフォームファクターはHVAC依存を排除し、古い店舗への後付けを容易にしています。これらの革新が相まって、コンピュータビジョンをバックオフィスの監査ツールから最前線の意思決定エンジンへと再定義しています。
店内データによるダイナミックプライシングモデル
リアルタイム需要に連動した電子棚ラベルにより、食料品業者は1日最大12回の価格調整が可能となり、複数国のパイロットで収益が5%~22%向上しています。SAPの最適化モジュールは棚カメラで検知された在庫速度を取り込み、マークダウンのタイミングを再調整しており、すでに150の小売業者で稼働しています。フランスの規制当局は現在、電子的な価格変更を12ヶ月間記録・監査可能にすることを義務付けており、欧州連合全体のコンプライアンステンプレートを設定しています。構造化されたガードレールはデータ駆動型の価格柔軟性と共存し、消費者の反発を招くことなく大規模な展開を可能にしています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インサイトを実用化するための人材スキルの不足 | -2.7% | 新興市場とSMEセグメントで特に深刻な、グローバル規模 | 中期(2~4年) |
| センサーおよびカメラの後付けにかかる高い初期費用 | -3.2% | 独立系小売業者と地域チェーンへの影響が大きい、グローバル規模 | 短期(2年以内) |
| クラウドストレージに関する小売業者のデータ主権への懸念 | -2.1% | GDPRおよびデータローカライゼーション規制に起因する欧州とアジア太平洋地域 | 中期(2~4年) |
| GPUエッジアプライアンスのエネルギーコストの上昇 | -1.8% | 欧州および電力料金が高い一部のアジア太平洋市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
インサイトを実用化するための人材スキルの不足
企業はAIスキルギャップに直面しており、小売アナリティクスのポジションは一般的なIT職よりも50%長く空席のままとなり、プロジェクトの価値実現までの時間を妨げています。社内のデータサイエンティストを持たない中堅チェーンは、テラバイト規模のビデオデータを商品陳列のアクションに変換することに苦労することが多いです。ベンダーは、手動クエリなしに優先度付きの推奨事項を提示する自動化されたインサイト生成を組み込むことで対応しています。しかし、これらのツールは依然として基本的な統計的能力を前提としており、デジタルリーダーと遅れをとる企業との間のパフォーマンスギャップを拡大させています。
センサーおよびカメラの後付けにかかる高い初期費用
デロイトが調査した北米の小売業者の64%が、単一の後付けコストを重大な障壁として挙げています。天井カメラ、GPUエッジサーバー、およびアップグレードされたネットワークの設置を含む後付けプロセスは、1店舗あたり5万USDから15万USDのコストがかかる場合があります。この多額の投資は、特に中小規模の企業にとって多くの小売業者に課題をもたらしています。しかし、センサー・アズ・ア・サービスモデルがこれらのコストを軽減するための実行可能な代替手段として台頭しています。これらのモデルは、ハードウェア、ソフトウェア、および継続的なサポートを含む必須コンポーネントを月額サブスクリプション料金にバンドルし、初期費用を最大80%削減します。このコスト削減アプローチにもかかわらず、年間収益が500万USD未満の店舗は数年間の回収期間に直面することが多いです。この投資回収までの長い期間が、小売市場内で拡大する格差を生み出しています。より大きな財務リソースを持つ大規模な小売チェーンは、これらの投資を時間をかけて効率的に償却することができます。対照的に、限られた予算に制約された独立系店舗は、これらの技術の採用を遅らせるか、妥協案として精度の低い低忠実度カウンターを選択しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
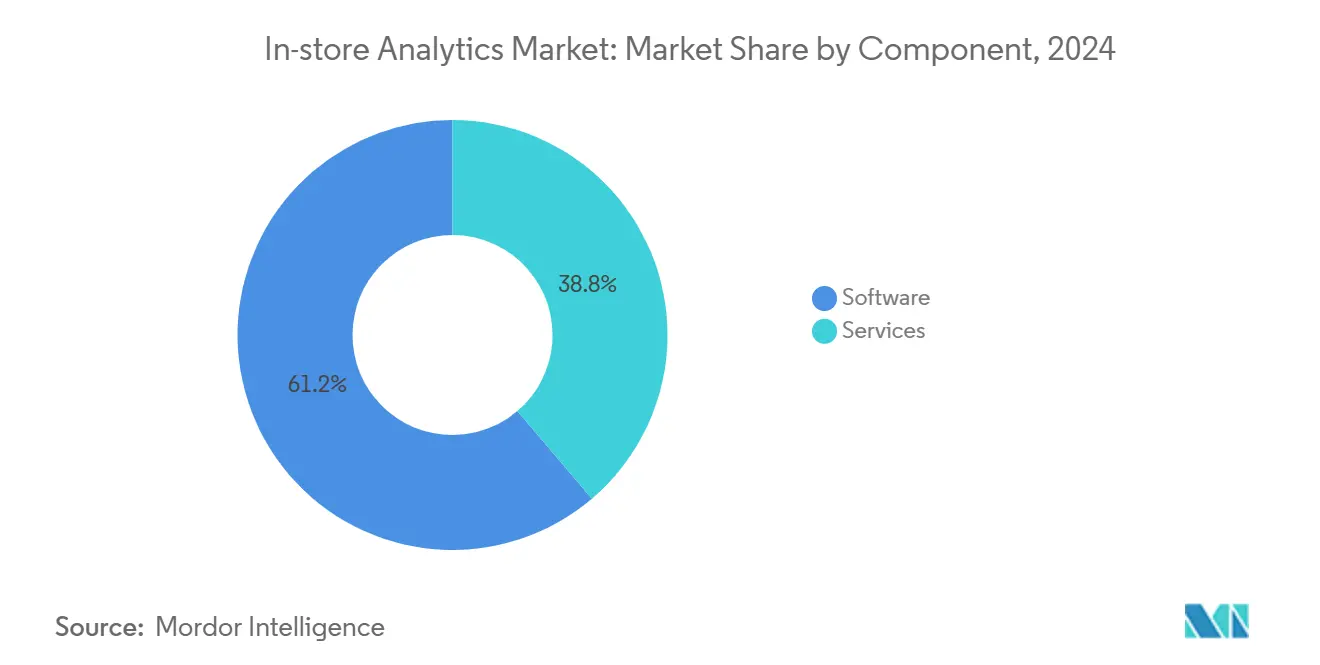
小売業者がターンキー展開を求める中でサービスが急増サービスは2031年まで28.40%のCAGRで拡大しており、小売業者が内部の人材不足を補うために統合とマネージドアナリティクスをアウトソーシングしているため、店内アナリティクス市場全体の成長を上回っています。SaaSプラットフォームがサブスクリプションを通じてビジョンAPIとダッシュボードを提供したため、ソフトウェアは2025年の収益の70.01%を維持しましたが、これらのツールをERP、POS、およびサプライチェーンシステムと統合する複雑さがプロフェッショナルサービスへの需要を促進しています。Capgeminiは2025年に小売アナリティクスの人員を35%拡大し、ターンキープロジェクトの増加を反映しています。watsonxガバナンスを組み込んだIBMコンサルティングのエンゲージメントは、クライアント1社あたり平均250万USDとなっており、コンプライアンス対応アーキテクチャへのプレミアムを裏付けています。
ソフトウェア自体は、水平型プラットフォームと特定の店舗フォーマットに最適化された垂直型ソリューションに二極化しています。OracleのRetail AI Foundationは、需要予測と損失防止モデルをクラウドERPに直接組み込み、既存顧客の展開タイムラインを6ヶ月から6週間に短縮しています。ベンダーに依存しない統合レイヤーを提供するベンダーは、小売業者がロックインを回避しながらベスト・オブ・ブリードのコンポーネントを組み合わせることを可能にし、二桁台のサービス収益成長を維持しています。


展開別:
ハイブリッドアーキテクチャがクラウドのスケールとエッジのレイテンシを融合クラウド展開は2025年の収益の64.83%を占め、ハイパースケーラーが小売業界特有のAIモデルをインフラ提供に組み込み、アップデートと集中型アナリティクスを合理化しているため、29.70%のCAGRで成長しています。しかし、自律型チェックアウトやリアルタイムの盗難検知などのレイテンシに敏感なユースケースは、依然としてオンプレミスの推論エンジンを必要としています。実用的な結果として、エッジアプライアンスが50ミリ秒未満の目標を達成するためにビデオをローカルで処理し、集約されたインサイトが機械学習の再トレーニングのためにクラウドデータレイクに送られるハイブリッドトポロジーが生まれています。小売向けAWS Outpostsは、ラックマウント型AWSサーバーを店舗のバックルームに共同設置し、機密性の高い生体認証データの居住性を維持しながら、より広範なAWSサービスカタログを公開しています。
MicrosoftのAzureとTraxのコラボレーションは、クラウド検証の前に従業員のスマートフォン上で棚画像を前処理し、エグレス料金を60%削減し、90秒以内にプラノグラムのフィードバックを循環させています。2027年までのEU AI法の成立が見込まれることで、監査ログと地域内インフラへの需要が高まり、規制市場においてハイブリッドがデフォルトのアーキテクチャとして定着しています。
組織規模別:
中小企業がモジュール型SaaSを通じて採用を加速中小企業(SME)は、モジュール型SaaSプラットフォームが参入障壁を大幅に引き下げているため、規模別で最も速い31.20%のCAGRで拡大しています。Dor Technologiesは、初期費用ゼロで月額99USDのドア設置型来客数センサーを提供しており、2025年中に3,000以上の独立系店舗が基本的なアナリティクスを採用することを可能にしています。Cloud4Wiは匿名化されたWi-Fiピングから滞在時間を推測し、現在欧州とラテンアメリカの5,000拠点をカバーしています。これらのプラグアンドプレイモデルはデータインサイトを民主化していますが、中小企業が解釈に苦労する状況は続いており、ベンダーは指標からアクションへの変換を自動化する処方的な推奨事項を組み込むようになっています。
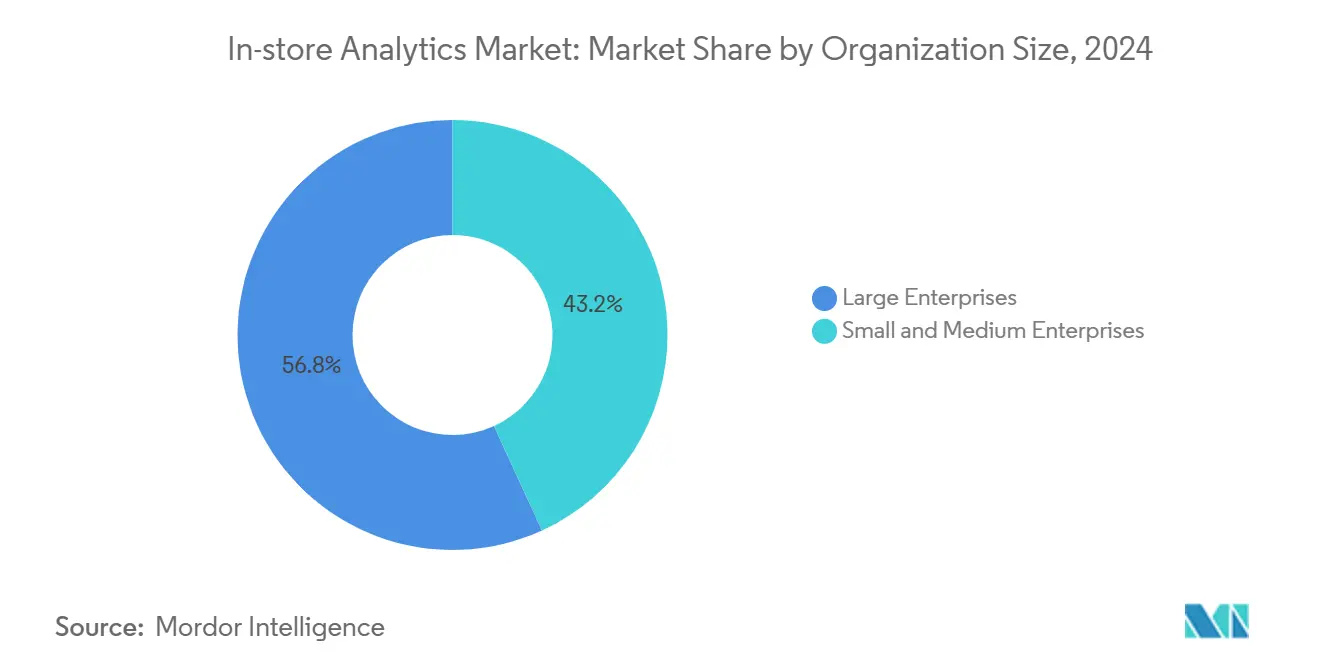
2025年の収益の62.11%を占める大企業は、複数年にわたる展開に資金を提供し、エンタープライズライセンス契約を交渉できるため、絶対的な支出において引き続き優位を保っています。しかし、連合学習フレームワークとローコードダッシュボードが成熟するにつれ、大規模チェーンと中小企業の採用ギャップは縮小しており、店内アナリティクス市場のアドレス可能なベースが拡大しています。

アプリケーション別:
小売メディアの拡大に伴いマーケティング管理が台頭顧客管理は2025年の収益の36.86%でリードし、購買者満足度を高めるロイヤルティ最適化と待ち行列管理を包含しています。マーケティング管理は、リアルタイムの来客数に基づいてデジタルエンドキャップの価格を設定する急成長中の小売メディアネットワークと店内アナリティクスの連携に後押しされ、2031年まで30.01%のCAGRで最も急成長しているセグメントとなっています。店舗運営管理は、労働スケジューリングと損失防止の効果が迅速なROIをもたらすため、特に薄利の食料品業者にとって基盤的な役割を維持しています。商品管理は、急速な製品サイクルが視覚的精度を重視するファッションおよび電子機器分野で存在感を高めています。
AI駆動型価格設定に関する規制上の精査が、リスクおよびコンプライアンス管理ソフトウェアの採用を促進しています。Johnson ControlsのSensormaticモジュールは、フランスの監査規則を満たすために12ヶ月間すべての自動価格変更を記録しており、組み込みコンプライアンスに向けた広範なトレンドを示しています。複数のアプリケーションを同時にサポートする統合ビデオパイプラインは、資本効率を改善し、部門予算全体でROIを加速させています。
地域分析
北米およびアジア太平洋地域の店内アナリティクス市場
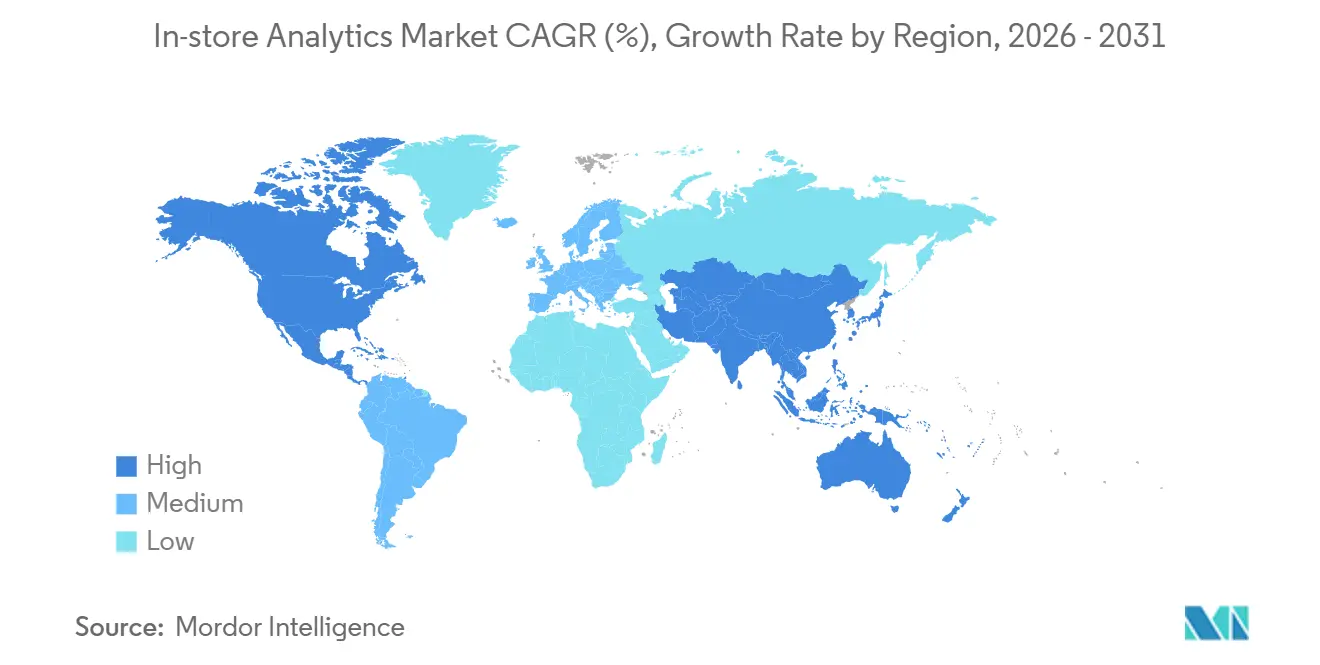
北米は2025年の収益の38.32%を占めており、成熟したオムニチャネルインフラと高い人件費が自動化投資を正当化しています。Amazon Freshなどのチェーンによる自律型チェックアウトモデルのパイロット展開は、サブ秒推論に対する期的な需要を示しており、店内アナリティクス市場におけるリーダーシップを維持しています。アジア太平洋地域は27.40%のCAGRで最も急速に拡大している地域であり、中国のソーシャルコマース融合、インドの統一決済インターフェース(UPI)によるデジタルファースト型店舗フォーマットの実現、そして日本の高齢化する労働力がロボティクス投資を促進していることが背景にあります。これらの要因が相まって、インフラ基盤の異質性にもかかわらず、アジア太平洋地域の都市部における店内アナリティクス市場規模の拡大を加速させています。
欧州および南米の店内アナリティクス市場
欧州はGDPRに関連するコンプライアンスの負担により当初は導入が遅れていますが、ドイツおよびイギリスのプレミアムグローサーは現在、食品廃棄物の削減とESGレポーティング義務の履行に向けてコンピュータービジョンを導入しています。動的価格設定と連動した電子棚ラベルは、2025年の総局ガイドラインを受けてフランスのスーパーマーケットですでに主流となっており、明確なルールが潜在需要を解放し得ることを示しています。南米ではモダントレード形態での導入が拡大しているものの、通貨の変動性と資本制約が国内チェーンのペースを制限しています。
中東・アフリカの店内アナリティクス市場
ドバイおよびリヤドにおける中東のスマートシティ構想は、センサー対応の小売インフラを義務付けており、モールが改修ではなく建設段階でアナリティクスを組み込むことを可能にしています。アフリカでの導入は、電力の不安定さと帯域幅コストにより南アフリカおよびナイジェリアを超えた地域では依然として初期段階にありますが、グローバルなクイックサービスブランドのフランチャイジーは低消費電力の在席センサーを試験導入してスタッフ配置の最適化を図っています。地域の規制およびインフラの実情に合わせた展開を行うベンダーは、新興市場が成熟するにつれて不均衡に大きなシェアを獲得するでしょう。
地域版
規制環境
主要市場全体において、店舗内分析の導入はプライバシー、生体認証、および自動意思決定に関する規則によって形作られており、これらはビデオ分析、購買者追跡、動的価格設定のワークフローに影響を及ぼす。欧州連合では、AI法(規則(EU) 2024/1689)が物理空間における特定の消費者向けAI利用に対して、小売関連の透明性要件(第50条の開示を含む)を追加しており、また公衆がアクセス可能な区域での大規模なビデオ監視に対するDPIAなどのGDPR義務が、依然としてソリューション設計とベンダー選定に影響を与えている。これらの要件は、個人データの露出を減らすための監査記録、技術文書、エッジ処理などのガバナンス機能を強化している。
英国では、ICOが「設計およびデフォルトによるデータ保護」(第25条)を含む英国GDPRの原則を執行しており、小売業者とベンダーに対して、データの最小化、プライバシー保護型分析、暗号化などのより強固なセキュリティ管理へと向かわせている。英国データ(利用およびアクセス)法2025(国王裁可:2025年6月19日)は、国家データ枠組みの一部を更新し、公共部門の購買者に対するデータ保護コンプライアンスに関する調達上の期待とともに位置づけられている。米国では、クロスコンテキストの行動ターゲティング広告のためのデータの「販売」または「共有」に関するCCPA/CPRAの義務が通知およびオプトアウトの仕組みを要求しており、これがマーケティング用途における店舗内識別子や分析出力の活用方法に影響を与えている。
競合環境
市場集中度
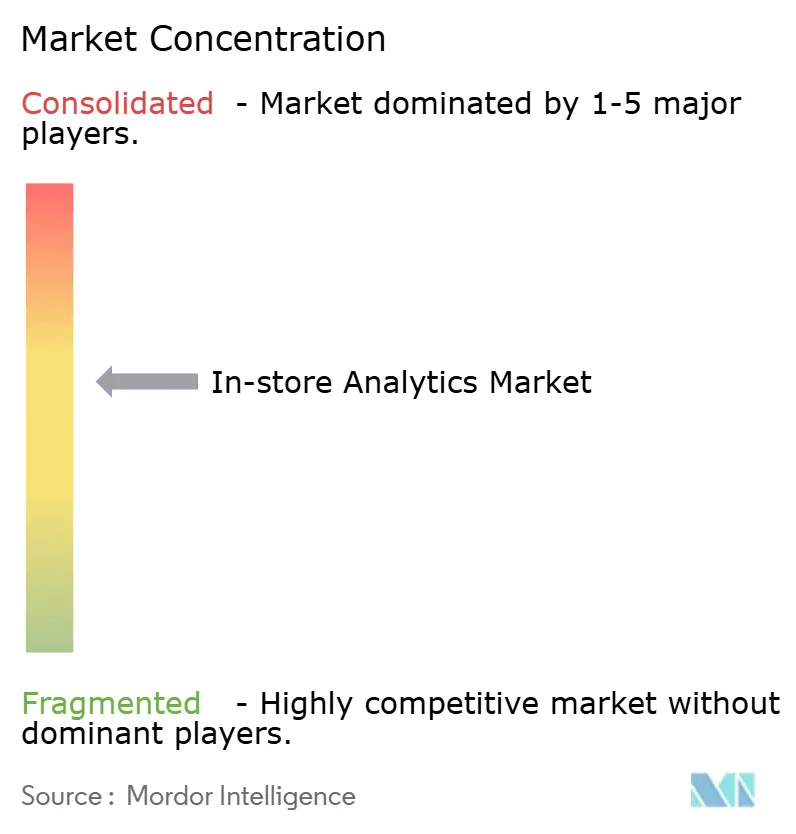
店内アナリティクス市場において、上位5社のベンダーは2025年の合計収益シェアの約35%~40%を占めており、ニッチな専門企業にとって大きな機会があることを示しています。SAP、Oracle、IBMを含む主要なエンタープライズソフトウェアプレーヤーは、アナリティクスをERPおよびCRMスイートに統合しています。そうすることで、スタンドアロンのアナリティクス機能で直接競合するのではなく、確立されたユーザーベースを活用しています。この戦略は専用アナリティクス企業の価格設定に圧力をかける一方で、統合上の課題を生み出し、コンサルタントやシステムインテグレーターに機会をもたらしています。スタートアップはそれぞれのニッチを開拓しており、TraxはCPGプラノグラムコンプライアンスに特化し、RetailNextはオムニチャネルジャーニーアナリティクスに注力し、Scanalyticsはプライバシーを保護するフロアセンサーを推進しています。
技術が主要な競争上の差別化要因として位置づけられています。NVIDIAのMetropolisパートナープログラムは200以上のISVを擁し、そのアプリケーションはJetsonハードウェア上で事前検証されています。この戦略はNVIDIAのエコシステムを強固にするだけでなく、小売業者の切り替えコストも増加させています。プライバシーを保護するオンデバイス匿名化に関連する特許出願の急増は、迫りくる規制上の精査を示唆しています。ベンチャーキャピタルは、ニューロモーフィックチップを先駆けるAxelera AIなどの企業に流入しています。彼らの焦点は、電池なしで動作するエネルギー効率の高いサブワット棚カメラです。主要プレーヤーがポートフォリオを強化し市場参入を加速しようとするにつれ、M&A活動は激化する見込みです。このトレンドは店内アナリティクス市場の集中度を高めていますが、コスト、電力、およびコンプライアンスの強化に注力する革新的な新規参入者のスペースは依然として残っています。
地域のダイナミクスも店内アナリティクス市場の形成において重要な役割を果たしています。北米は、高度な小売インフラと技術への高い投資により採用をリードしています。欧州は、厳格なデータプライバシー規制と持続可能性への注力に後押しされ、北米に続いています。一方、アジア太平洋地域は、中国やインドなどの国々での小売セクターの拡大に後押しされ、急速な成長を遂げています。これらの地域的な違いは、ベンダーが提供内容を調整し、特定の市場ニーズに効果的に対応するための多様な機会を生み出しています。
店内アナリティクス業界リーダー
-
Capgemini SE
-
RetailNext Inc.
-
Happiest Minds Technologies Ltd.
-
Capillary Technologies Global Pte. Ltd.
-
Thinkinside SRL
- 注:主要企業の掲載順は順位を示すものではありません。
店内アナリティクス市場 このレポートでカバーされる企業
- Capgemini SE
- RetailNext Inc.
- Happiest Minds Technologies Ltd.
- Capillary Technologies Global Pte. Ltd.
- Thinkinside SRL
- Trax Technology Solutions Pte. Ltd.
- Cloud4Wi Inc.
- Amoobi SA
- Hoxton Analytics Ltd.
- Motionloft Inc.
- SAP SE
- Oracle Corporation
- IBM Corporation
- Cisco Systems Inc.
- Zebra Technologies Corporation
- Johnson Controls International plc (Sensormatic Solutions)
- Scanalytics Inc.
- Dor Technologies Inc.
- ShopperTrak (Part of Sensormatic)
- Pathr.ai Inc.
市場機会と将来展望
大規模な「コネクテッドストア」プログラムは、対象市場を孤立した来店客数計測から、電子棚札、棚監視、ワークフロー自動化を組み合わせた統合実行プラットフォームへと拡大している。2026年の事例としては、CarrefourがVusionと産業パートナーシップを締結し、フランスのハイパーマーケットおよびスーパーマーケット全体にスマートストア技術(電子棚札、スマートレール、AI駆動カメラ)を導入することや、Walmart de MexicoがWalmart Express店舗全体でVusion EdgeSenseのコネクテッドストア展開を拡大し、より大規模な店舗形態への展開を計画していることが挙げられる。この動きは、センサーフィードをERP/POSおよびコンプライアンス対応のログ記録と統合する統合レイヤーに新たな余地を生み出しており、特に動的価格設定や電子価格変更において追跡可能な履歴が求められる場面で顕著である。
小売業者は、固定カメラを超えて用途とベンダーの機会を拡大する新たなデータ取得手法、たとえばロボット工学や「店舗運営」コパイロットも採用している。2026年6月、B&R Storesはネブラスカ州の一部店舗にSimbe Robotics Tally在庫ロボットを導入し、棚レベルの在庫状況、価格、陳列データを取得することで、密なカメラ改修を伴わずにより頻繁な棚監視を可能にした。同時に、HanshowはMicrosoftとの協業(NRF 2026 APAC)でxPilotを発表し、店舗内IoTデータをデジタルツインの手法と結びつけるAI駆動の実行アシスタントとして、データの正規化、タスクの調整、従業員向けの知見の実践化を担えるベンダーへの需要を生み出している。プライバシー重視の行動分析も購買判断に影響を与えており、2026年5月に発表されたWHSmithsとVisionRとの複数年にわたるパートナーシップは、旅行小売拠点全体でのコンピュータビジョンとリアルタイム分析を対象としている。
最近の産業開発事情 店内アナリティクス市場
- 2026年4月:Capgeminiが、店舗従業員にリアルタイムの指示を提供し店舗内データを統合することを目的とした音声ファーストのアシスタントであるFrontline AI for Retailを発表した。この更新は、分析スキルギャップが依然として存在する中、小売業者が知見を実践化しようとする中で、ダッシュボードからフロントライン向けの対話型インターフェースへの移行を示している。
- 2025年11月:RetailNextがSeed Group(シェイク・サイード・ビン・アハメド・アル・マクトゥーム殿下のプライベートオフィス)と提携し、ドバイおよびUAE全域で小売分析とAI駆動の知見を拡大した。この提携は、スマートシティへの投資がセンサー対応の小売インフラを加速させている市場において、チャネルアクセスとローカライズ支援を強化するものである。
- 2024年5月:RetailNextがpass_byと提携し、地理空間データをRetailNext Auroraセンサーと統合することで、最大90日先までの店舗パフォーマンス予測を実現した。外部の人流データを店舗内センシングと組み合わせることで、このサービスは単なる計測を超え、人員配置、マーチャンダイジング、店舗レベルの最適化に向けた将来計画へと進んでいる。
店内アナリティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、小売業者が実店舗内での購買者行動を計測し、その観察結果をマーチャンダイジング、店舗オペレーション、および顧客エンゲージメントに向けた実行可能なインサイトへと変換するためのソフトウェアおよびサービスを対象としている。
調査対象外:純粋なeコマースアナリティクス、店舗内利用を目的として設計されていない一般的なエンタープライズBIツール、およびアナリティクス機能を伴わない非アリティクスハードウェアは対象外とする。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 展開別
- クラウド
- オンプレミス
- 組織規模別
- 大企業
- 中小企業
- アプリケーション別
- 顧客管理
- リスクおよびコンプライアンス管理
- 店舗運営管理
- 商品管理
- その他のアプリケーション
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- ニュージーランド
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、店舗デジタル化および計測に対する需要環境をより明確に把握することから始まる。米国国勢調査局の小売業取引データ、ユーロスタットの小売売上高およびICT利用統計、世界銀行のマクロ経済指標、OECDのデジタル経済関連刊行物、ならびに欧州データ保護委員会による同意および店舗内トラッキング慣行に関するプライバシー規制当局のガイダンスなど、公開資料を活用している。
次に、年次報告書、決算説明会の書き起こし、製品ドキュメント、信頼性の高い報道記事、小売・アナリティクス関連団体の刊行物などを用いて、導入動向とベンダーの方向性を相互検証する。さらなる検証のため、企業財務情報・インテリジェンスの有料サービス、特許調査、ニュースおよび財務情報を活用し、製品ローンチ、価格動向、主要契約獲得状況を追跡する。これらのデスクリサーチ情報源は例示的なものであり、情報の空白を補完し、必要に応じて仮定を確認するために追加の公開資料も活用する。
一次インタビューおよびサーベイ
一次情報は、公開データから得られた知見を検証するために活用される。特に、典型的な導入構成、予算の優先事項、および小売業者が店舗内アナリティクスプロジェクトと隣接するIT支出をどのように区別しているかについて検証する。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるソリューションプロバイダー、チャネルパートナー、および小売ユーザーとの対話を実施する。プライバシー規制、価格設定、または店舗展開計画に変化が生じた場合は、関連する専門家に再度連絡を取り、市場モデルの背後にある仮定を更新する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:17% | アジア太平洋地域:48% |
| 中位層:49% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:31% |
| 中小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ地域:21% |
市場規模算定と予測
規模算定は、小売業者の店舗フットプリントおよテクノロジー導入指標を店舗内計測・アナリティクスへの対応可能な支出プールへと変換するトップダウン構造を用いて構築される。その後、サンプリングされたベンダー収益の内訳、チャネルチェック、および一般的な導入パターンに対する平均販売価格×数量のロジックなど、選択的なボトムアップ推計によって結果を裏付け、合計値を調整する。
インプットは検証が実務的に可能なものを選定している。具体的には、現代的な小売店舗数および新規出店数、アナリティクスワークロードにおけるクラウド対オンプレミスの選好、店舗フォーマットに連動した典型的なカメラおよびセンサーの普及率、大手小売業者対中小企業の支出強度、ならびに展開を遅らせたりエッジ処理への支出をシフトさせたりするプライバシーおよび同意要件の進展速度などが含まれる。
予測は、小売売上高成長率、店舗展開、ITスペンディングの方向性などの先行指標に対する軽量な多変量回帰によって支援されるシナリオ分析を用いて実施される。その後、インタビューフィードバックと照合して予測曲線を検討し、小売業者セグメント全体にわたって軌道が現実的であることを確認する。小規模市場においてボトムアップデータが不足している場合は、地域レベルのベンチマークと導入レンジを使用し、乖離が縮小するまで追加インタビューで仮定を再検討する。
データ検証と更新サイクル
アウトプットは、小売デジタル化支出、店舗数動向、アナリティクスサブスクリプションの報告済み成長パターンなど、独立したシグナルと照合して検証される。地域別および展開タイプ別に分散チェックを実施し、外れ値については基礎となるドライバーインプットを精査して調査する。必要に応じて、情報源に再連絡し変化内容を確認する。
最終承認前に、算術的整合性、単位の一貫性、および前年比の変動が合理的であることを確認するため、複数のアナリストによるレビューステップを経る。レポートは年次で更新され、重大なイベントが発生した場合は中間更新を実施し、クライアントがその時点で入手可能な最新の見解を受け取れるよう、最終的な納品前レビューを完了する。
Mordor Intelligenceの店舗内アナリティクス市場規模算定と他の公表推計との比較
店舗内アナリティクスの公表市場規模は、調査によって計上する支出の範囲が必ずしも一致しないため、大きく異なる場合がある。また、基準年、通貨換算のタイミング、および想定価格パスの取り扱いも調査によって異なることが多い。
カメラ、センサー、ネットワーク機器のハードウェア単体の販売はMordor Intelligenceの調査範囲外であり、これが一部の広範な数値が高くなる理由の一つである。非アナリティクスインフラおよびより広範なスマート小売支出を含めてバンドルしている場合がそれに当たる。もう一つの一般的な乖離要因は、クラウドサブスクリプションの年換算方法、プロフェッショナルサービスの計上範囲、および予算や展開速度が地域によって異なる中小規模小売業者における導入加速の想定速度の違いから生じる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 63.8 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 50.6 ミリオン 米ドル(2024年) | より早い基準年を使用しており、店内アナリティクスの一部をより広範な小売アナリティクスのサブセットとして扱っている可能性があり、2024年以降に拡大したカメラおよびセンサー主導のアナリティクスサブスクリプションを過小評価している可能性がある。 |
| 業界出版社B | 15.3 ミリオン 米ドル(2024年) | より狭い定義を適用しており、サービスおよびいくつかのアプリケーション領域を除外している可能性があり、より小さい基準値はエンタープライズ展開およびマルチサイト展開のより保守的な計上を示唆している。 |
総合すると、この乖離は主に調査範囲のバンドル方法と基準年のタイミングによって説明されるものであり、単一の成長率仮定によるものではない。店舗フットプリントシグナル、導入レンジ、および透明性のあるサブスクリプション・サービスの取り扱いにモデルを紐付けることで、当社の数値は実際の購買パターンとの整合性が取りやすく、新たなインプットが得られた際に更新することができる。
レポートで回答されている主要な質問
店内アナリティクス市場の現在の規模はどのくらいですか?
店内アナリティクス市場の規模は、2025年の5.29 ビリオン 米ドルから2026年には6.38 ビリオン 米ドルへと成長し、2026年から2031年にかけて20.16%のCAGRで、2031年までに15.98 ビリオン 米ドルに達すると予測されています。
店内アナリティクス市場はどのくらいの速さで成長すると予測されていますか?
2026年から2031年の予測期間中に20.16%のCAGRを記録すると予測されています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
サービスが成長をリードしており、小売業者がターンキー展開を求めるため28.40%のCAGRで上昇しています。
最も高い成長勢いを示している地域はどこですか?
アジア太平洋地域は、ソーシャルコマースの統合とデジタルファーストの店舗フォーマットにより27.40%のCAGRで拡大しています。