
シアン化水素市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
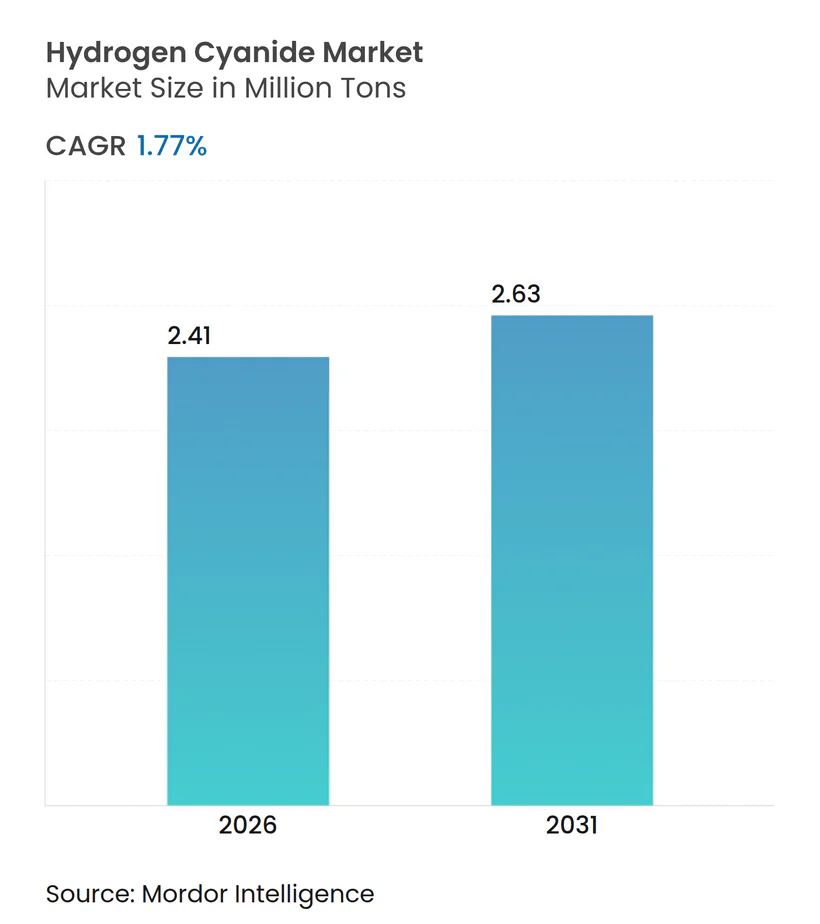
| 市場取引高 (2026) | 2.41 百万トン |
| 市場取引高 (2031) | 2.63 百万トン |
| 成長率 (2026 - 2031) | 1.77 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシアン化水素市場分析
シアン化水素市場規模は2026年に241万トンと推定され、2031年までに263万トンに達すると予測されており、予測期間(2026年~2031年)中のCAGRは1.77%となっている。この穏やかな拡大は、本化学品が自由に取引される大量商品というよりも、川下の用途サイクルを追う捕捉型中間体としての性格を浮き彫りにしており、ナイロン6,6向けアジポニトリル、金浸出向けシアン化物塩、メチルメタクリレート向けアセトンシアノヒドリン、および飼料向けメチオニンなどの需要に連動している。北米は、メキシコ湾岸複合施設がHCNとアクリロニトリルを連産することから、世界数量の最大シェアを占める。一方、アジア太平洋は、中国およびインドにおけるナイロンおよびメチオニン能力の増強により、成長をリードしている。原料価格が主要な変動要因であり、天然ガスおよびアンモニアコストが変動費の約3分の2を占めるため、ガスハブが乖離した際に地域裁定取引が生じる。規制リスクも同様に顕著である。OSHAの8時間暴露限界10ppmおよびREACH附属書XIV承認制度により、コンプライアンス費用が高止まりし、垂直統合型既存企業の優位性が強化されている。
主要レポートのポイント
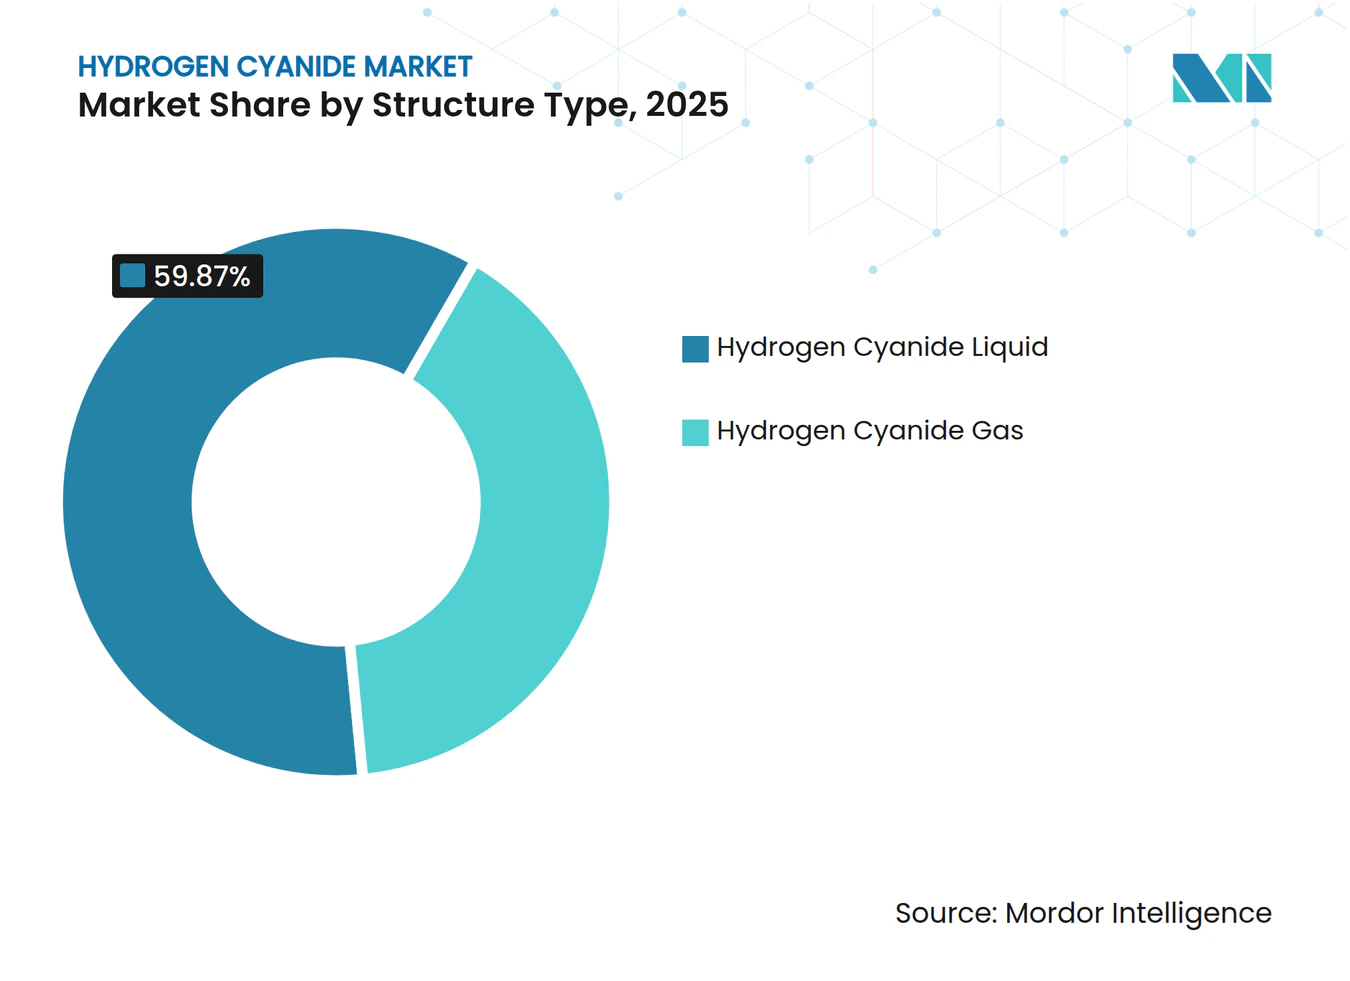
- 構造タイプ別では、シアン化水素液体が2025年の数量の59.87%を占め、ガスセグメントは2031年までに2.01%のCAGRで拡大する見込みである。
- 用途別では、アジポニトリルが2025年の消費量の39.98%を占め、シアン化ナトリウムおよびシアン化カリウムは2031年まで1.92%のCAGRで成長する見込みである。
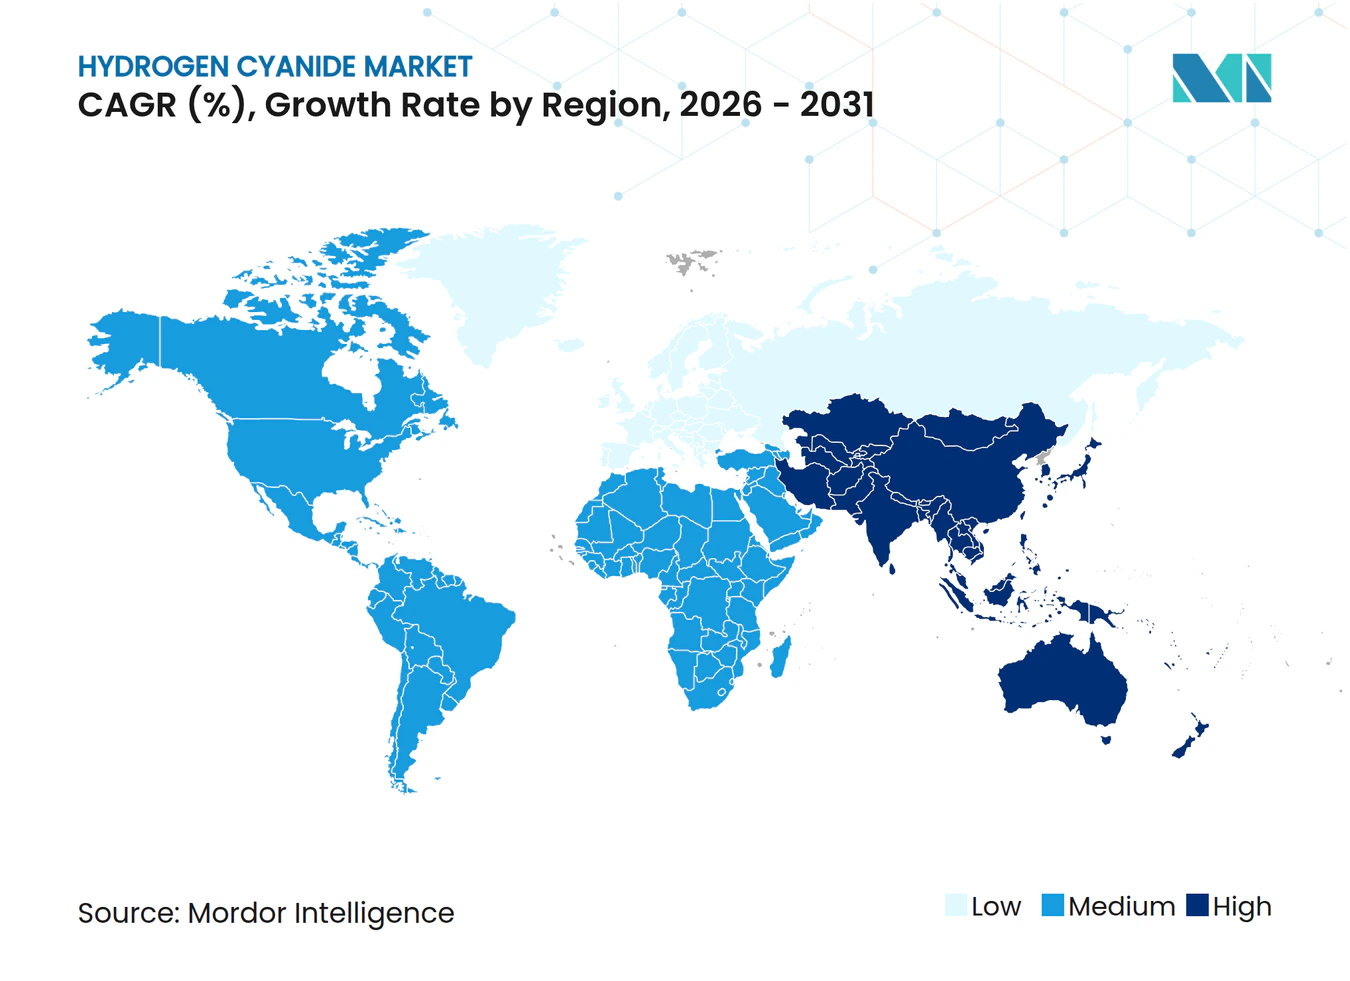
- 地理別では、北米が2025年に37.22%のシェアでリードし、アジア太平洋は2031年まで1.98%のCAGRで前進する見込みである。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NaCNおよびKCN生産に対する良好な需要 | +0.4% | 南米、アフリカ、アジア太平洋の鉱業地帯に集中するグローバル市場 | 中期(2~4年) |
| ナイロン6,6向けアジポニトリル需要の増加 | +0.5% | 北米・欧州(自動車)、アジア太平洋(繊維および産業) | 長期(4年以上) |
| 飼料向けメチオニン需要の拡大 | +0.3% | アジア太平洋中核(中国、インド、東南アジア)、中東へのスピルオーバー | 中期(2~4年) |
| HCNとアクリロニトリルコンプレックスの統合 | +0.2% | グローバル、特に北米メキシコ湾岸および北東アジア石油化学ハブ | 短期(2年以下) |
| 低炭素H₂/NH₃原料へのESG主導の転換 | +0.1% | 欧州・北米(先行導入)、アジア太平洋での段階的普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
NaCNおよびKCN生産に対する良好な需要
金生産者は、シアン化物塩としてのグローバルHCN消費量の相当部分を占めている。2024年~2025年に金地金価格が上昇したことで、限界鉱石処理が顕著に増加した。大手鉱山企業は認定サプライヤーを採用し、2025年末までに国際シアン化物管理協会(International Cyanide Management Institute)は各国の多数のサイトを審査済みである [1]。ペルー、ガーナ、および西オーストラリアでは、ヒープリーチプロジェクトがブリケット出荷の増加を促し、中期的な引き取り契約を強固にしている。チオ硫酸塩およびグリシンを試験するパイロットプラントが将来的な転換を示唆しているものの、これらの代替手段は回収率および試薬コストの両面でいまだシアン化物に及ばない。その結果、シアン化ナトリウムおよびシアン化カリウムの数量は、代替浸出法がコスト同等に達する2028年以降まで、緩やかな増加が見込まれる。
ナイロン6,6向けアジポニトリル需要の増加
ナイロン業界の主要プレーヤーであるINVISTAは、コネクター、バッテリーモジュール、および耐熱ホースへの応用を対象として、グローバルなナイロン6,6操業の拡大に多大な投資を約束している。中国のナイロン6,6生産が増加し、アジポニトリル能力の増強が促進されている。この動向により、アジア太平洋地域は新たな原料デボトルネッキングが導入されるまで、構造的な供給不足の状態が続く見通しである。電気自動車の設計は車両全体のポリマー重量削減を目指しているが、耐熱部品への需要がこの削減を相殺し、長期的な持続需要を示している。さらに、欧州連合および米国における自動車の軽量化規制が、従来の金属よりもナイロン6,6への選好を後押ししている。業界が10年半ばの重要な能力拡張に近づくにつれ、生産者は過剰建設を回避すべく、電気自動車の販売動向を注視している。
飼料向けメチオニン需要の拡大
家禽・養殖生産において世界をリードするアジア太平洋は、グローバルHCN消費に著しく影響するメチオニン需要を牽引している[2]。酵素ベースの代替手段は存在するが、化学合成においてはシアノヒドリン法が依然として主流である。原料リスクを軽減するため、中国および中東の工場はHCN供給の複数年契約を確保している。EvonikおよびSumitomo Chemicalは炭水化物発酵経路を研究しているが、高い資本支出および原材料コストを主因として、既存技術を上回るには至っていない。規制当局が窒素排出への監視を強める中、畜産インテグレーターはプレシジョンニュートリション(精密栄養)プログラムにますます注力している。このシフトはメチオニンの配合率を高めるだけでなく、その需要成長を後押ししている。
HCNとアクリロニトリルコンプレックスの統合
ソーハイオ(Sohio)プロセスを通じて、アクリロニトリルプラントはHCNを副産物として生産する。このプロセスにより、オペレーターは副産物から収益を得ることができ、フレアの必要がなくなる。メキシコ湾岸および北東アジアのコンプレックスはこの連産を習得しており、商業用アンモニアに依存するスタンドアロンのアンドルソフ反応装置に対してコスト上の優位を享受している。2024年~2025年、ButachimieおよびShanghai Seccoはデボトルネッキングの取り組みを実施し、新たな反応装置を必要とせずに地域のHCN産出量を増加させた。プロピレンの供給が不足する地域ではオンパーパスプロジェクトが繁栄しているが、原料リスクの高まりにより、これらのアセットはユニットコストよりも信頼性と純度を優先せざるを得ない。
制約要因の影響分析*
| 制約要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 極度の毒性と規制コンプライアンスコスト | -0.3% | 北米・欧州でより厳格な施行が行われるグローバル市場 | 短期(2年以下) |
| 原材料(天然ガス、NH₃)の価格変動 | -0.4% | 欧州(最大エクスポージャー)、北米・アジア太平洋(中程度) | 短期(2年以下) |
| 鉱業における非シアン化物浸出への転換 | -0.2% | 南米、アフリカ、アジア太平洋の鉱業地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
極度の毒性と規制コンプライアンスコスト
致死性で知られるシアン化水素の取り扱いには、閉鎖循環システム、継続的モニタリング、および特殊輸送が必要である。OSHAは職場暴露限界を8時間および15分間のスパイクについて特定のレベルに設定している。一方、REACH附属書XIVは欧州ユーザーに対して特定の認可取得を義務付けている。スクラバー、ガス検知器、および緊急シャワーを含む安全対策は、プラントの設備コストを大幅に増加させる。さらに、輸送に特殊な鉄道タンク車を使用することで、標準的なバルク化学品と比較して物流コストが上昇する。こうした財務的負担は、グリーンフィールドプロジェクトへの新規参入を阻み、垂直統合型既存企業に有利に働く。HCNを施設内で使用するこれらの確立したプレーヤーは、欧州や日本などの地域における商業業者の流動性を制限している。加えて、保険引受人はこれらのリスクに対してより高い保険料を課し、ベテランの生産者と新規参入者の間の格差を深めている。
原材料価格の変動
アンドルソフプロセスおよびBMAプロセスはいずれも、正確な化学量論的比率でメタンおよびアンモニアを使用するため、エネルギー市場の変動に対してビジネスが脆弱となる。欧州のガス危機の中、アンモニア価格は大幅に急騰した。この急騰により、業界大手のEvonikおよびINEOSは商業供給を削減し、自社内誘導品に注力することを余儀なくされた。これとは対照的に、メキシコ湾岸沿いの生産者はより低いガス価格の恩恵を受けた。この優位性により原料裁定取引が強固になり、輸出競争力が強化された。さらに、価格変動は炭素強度戦略の形成において重要な役割を果たしており、グレーのベンチマーク価格の下落がグリーンアンモニアへの転換を遅らせる可能性がある。さらに、アンモニア先物における限られたヘッジオプションは、生産者が複数年契約に依存することを意味し、市場力学が不利な方向に転換した場合に損失をもたらす可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造タイプ別:
バルク液体が物流を支え、ガスがニッチな牽引力を獲得液体HCNは2025年にグローバル数量の59.87%を維持した。この選好は主として、加圧鉄道タンク車およびISOタンクの効率性によるものであり、一度に大量を輸送して大口ユーザーへの最低配送コストを確保している。メキシコ湾岸および北東アジアに沿った既存の統合が、液体シアン化水素市場に大きな影響を与えている。ここでは、アジポニトリルおよびシアン化物塩を生産するプラントが鉄道引込線の隣に戦略的に配置されている。半導体ファブがマイクロアンドルソフ発電装置をますます採用するにつれ、気相需要は2031年まで2.01%のCAGRで拡大する見込みである。これらの発電装置はバルク貯蔵の必要性を排除するだけでなく、厳格なクリーンルーム基準にも準拠している。ペルーやガーナなどの鉱業ハブでは、液体が好まれる選択肢となっている。ここでは、シアン化物ブリケット溶解装置がタンクトラック配送を遠隔地のリーチ溶液に変換している。一方、日本では固定貯蔵に関する厳格な規制により、専門化学品生産者は高い変動コストを払ってもオンデマンドガス技術を採用することを余儀なくされている。
輸送経済学が市場における液体シアン化水素の優位性を固めている。液体のトンキロメートルあたりのコストは、シリンダー入りガスを大幅に下回る。さらに、出荷がICMI輸送プロトコルに準拠する場合、保険料は合理的な水準に保たれる。しかし、アジア太平洋の電子クラスターおよび欧州のウェーハファブは、使用地点での発生に向かう傾向にある。このシフトにより、セベソIII規制に沿った形で、施設内在庫水準を低く維持することができる。この傾向を反映して、契約構造も多様化している。ナイロンおよび鉱業クライアントは主として長期のテイク・オア・ペイ液体契約を選択する一方、ガス供給契約は短期の傾向がある。将来的には、マイクロリアクターへの投資が液体の市場シェアを縮小させる見込みであるが、バルク物流ネットワークおよび捕捉型誘導品プラントの強みにより、液体は予測期間全体を通じて主導的地位を維持するであろう。


用途別:
アジポニトリルが支配するもシアン化物塩が勢いを増すアジポニトリルは2025年のシアン化水素市場消費量の39.98%を吸収し、北米、欧州、および中国にわたる垂直統合型ナイロン6,6チェーンを活用している。INVISTAおよびButachimieからの複数の発表がデボトルネッキングの継続を示唆しているが、プロジェクトのペース配分は今や、車両あたりのナイロン搭載量を制限する可能性のある電気自動車の普及曲線を考慮に入れている。シアン化ナトリウムおよびシアン化カリウムは、中南米およびアフリカで金価格がヒープリーチプロジェクトを促進する中、鉱石品位が低下傾向にあるものの、投資家の金地金分散需要が旺盛なため、2031年まで1.92%の最も速いCAGRを記録する見込みである。アセトンシアノヒドリンはアクリルシートおよびコーティング向けメチルメタクリレートに供給されており、ここでの需要は建設および自動車補修サイクルに連動し、中一桁台の数量成長をもたらしている。
シアン化物塩のシアン化水素市場規模は緩やかなペースで拡大する見込みだが、鉱業クライアントが貴金属スポット価格に連動した価格転嫁を受け入れるため、マージンはバルクのアジポニトリルグレードをしばしば上回る。これとは対照的に、アジポニトリルユーザーはプロピレンおよびベンゼンに連動したフォーミュラ契約を交渉しており、原料価格が下落した場合の上昇余地を制限している。MMAの建設着工件数への依存はアセトンシアノヒドリンをマクロ変動にさらすが、更新された建築グレージング基準がアクリルシート需要を後押ししている。キレート剤、医薬品、電気めっきなどのマイナーな出口は少量を消費するが、超高純度が求められるため、洗浄サイクルのダウンタイムを相殺する価格プレミアムを享受している。したがって、用途ミックスはバランスのとれたポートフォリオを提供しており、コモディティストリームが数量を下支えし、スペシャリティグレードが収益性を強化している。

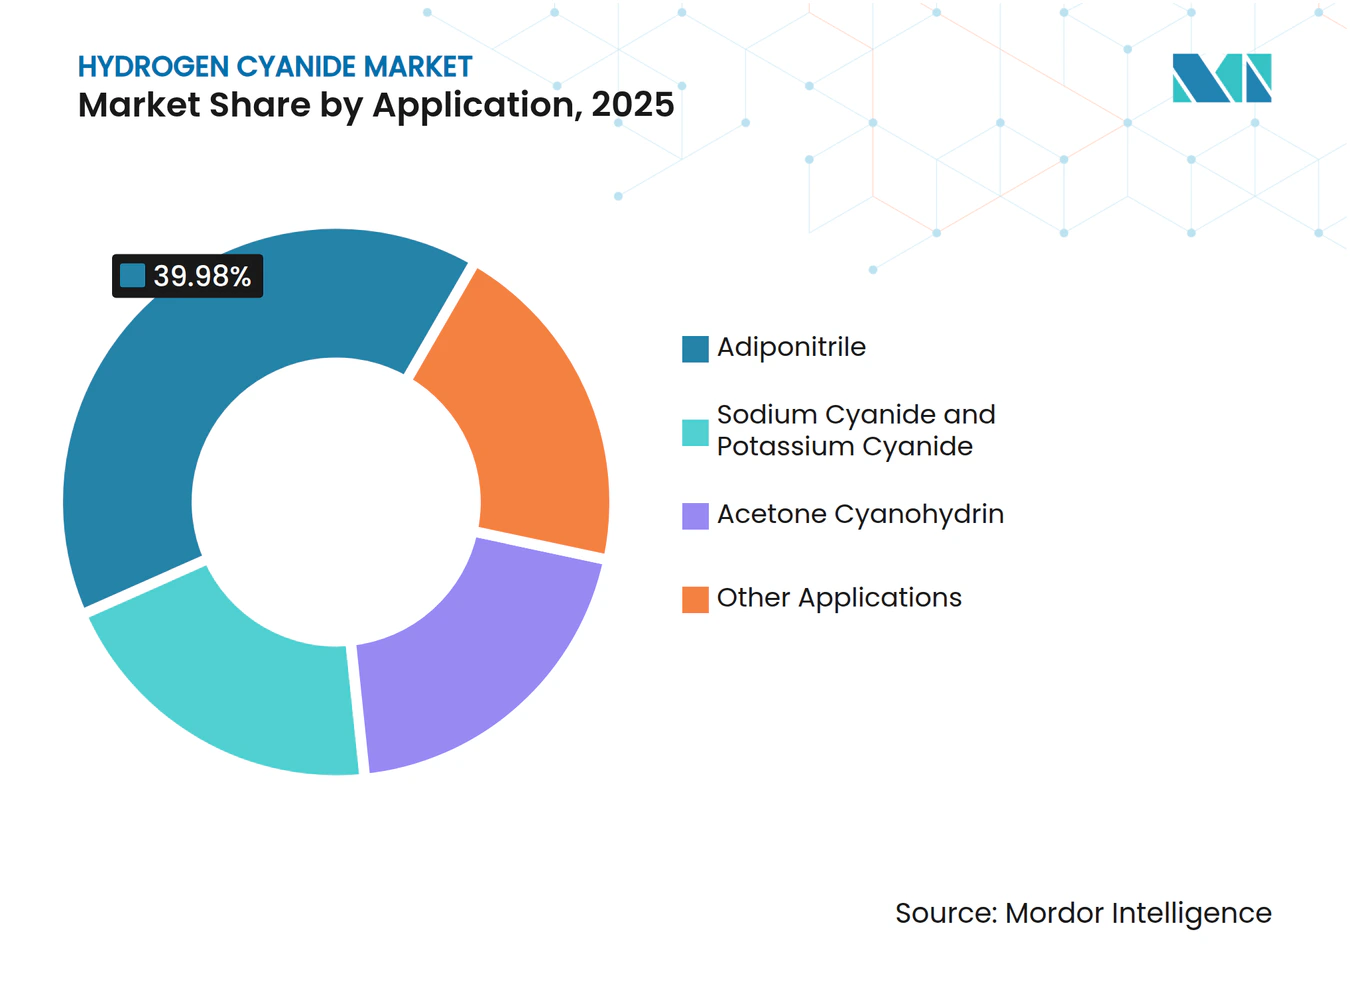
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地理分析
北米水素シアン化物市場
2025年における北米の水素シアン化物市場シェア37.22%は、シェール由来の天然ガス液体、アンモニア、アクリロニトリル、アジポニトリル、およびナイロン6,6を同一拠点に集約する、数十年来のガルフコースト統合体制に起因している。共同生産によりコスト耐性が確保され、オペレーターはマーチャント物流コストを負担することなく、下流樹脂需要に連動してHCN生産量を柔軟に調整できる。自動車OEMは、熱サイクル耐性および耐液性がコスト面を上回るエンジンルーム内部品において、依然としてナイロン6,6を指定している。それにもかかわらず、2022年のアンモニア価格急騰を受けてフィードストックヘッジングが不可欠となり、窒素生産者との長期契約締結が促進されるとともに、グリーンアンモニアのオフテイクに関する初期フィージビリティスタディが開始された。
アジア太平洋および中東水素シアン化物市場
アジア太平洋地域は、中国のナイロン6,6自給自足に向けた政策推進、インドのタンパク質消費拡大、および東南アジアの子機器産業の発展を主な牽引力として、2031年にかけて1.98%のCAGRで拡大する。Hebei ChengxinおよびCNPCは2024年から2025年にかけて専用HCN生産能力を増強し、輸入量を削減するとともに地域の価格変動を抑制した。EvonikおよびSumitomo Chemical Co. Ltdは、動物栄養バリューチェーンへの中東の参画拡大を反映し、サウジアラビアおよびシンガポールにおいて長期HCNトーリング契約のもとでメチオニン複合体を供給している。日本および韓国は、Air LiquideおよびLindeからライセンス供与を受けたオンサイト生成技術を活用することで物流上の制約を軽減し、バルク貯蔵に関する規制上のハードルを回避している。
欧州・中東・アフリカおよび南米水素シアン化物市場
欧州のシェアは、エネルギーコストの上昇により自目的型HCN生産が輸入代替品に対して経済的に成立しなくなったことで縮小した。EvonikおよびINEOSは、自家消費向けMMAおよびスペシャリティケミカル向けに資産を最適化し直した一方、マーチャント向け数量はフィードストックスプレッドが有利な米国および中東からの供給が増加している。南米の需要はペルー、チリ、およびブラジルにおけるシアン化物消費に集中しており、CyanoおよびDraslovkaが遠隔地の地形に対応した固形ブリケット物流を通じて供給している。中東は潜在的な成長余地を有しており、サウジアラビアの豊富なガスおよびアンモニアが輸出志向型プラントを支える可能性があるが、国内誘導体が存在しない現状では、そのようなプロジェクトは遠隔市場への参入に向けた認証および輸送上の障壁を克服しなければならない。アフリカは依然として採掘業向け消費が中心であり、南アフリカでは小規模な現地生産が行われているものの、その他の地域では輸入依存が続いている。
規制環境
シアン化水素の規制上のリスクは、主に労働安全および重大事故防止の規制によって形成されており、これが固定的なコンプライアンスコストを増加させ、閉鎖型・統合型の消費を後押ししている。米国では、OSHAがシアン化水素について8時間TWAとして10ppm(11 mg/m3)の許容暴露限界(PEL)を維持しており、NIOSHはIDLH値を50ppmとしており、これが生産・消費両拠点における継続的モニタリング、緊急対応の準備、専門的な取り扱い手順を促している。
欧州では、シアン化水素はECHAの枠組み(REACH登録およびCLP分類)の対象となり、工業用中間体に関する文書化、リスク管理措置、サプライチェーン内のコミュニケーションが強化されている。別途、貿易および下流の規制動向が最終用途での採用に影響を与えている。シアン化水素は税関目的でHS 2811.12.00に分類されており、2026年4月に米国EPAはシアン化水素関連化合物を含む登録見直し決定に紐づく農薬許容量措置を公表し、最終用途分野での規制決定がシアン化学製品の需要とコンプライアンス上の精査にどのように影響し得るかを浮き立たせている。
バリューチェーン分析
シアン化水素のバリューチェーンは、エネルギーに関連する原料(天然ガスおよびアンモニア)と2つの主要な生産プロセス、すなわちアンドルソフ法(白金系触媒上でのアンモニア、メタン、空気の反応)とBMA(デグサ)法(酸素なしでより高温下でのアンモニアとメタンの反応)から始まる。供給の相当な部分は、アクリロニトリル(ソヒオ法)コンプレックスからの副産物としても得られており、これによりシアン化水素の供給量はアクリロニトリルの操業率に結びつき、統合型石油化学ハブへの集中を後押ししている。
純粋なHCNの輸送および貯蔵に伴う安全上の負担を考慮すると、大半の量は統合拠点内で自家消費され、アジポニトリル(ナイロン6,6)、アセトンシアノヒドリン(MMAチェーン)、鉱業向け金属シアン化物(NaCN/KCN)などの下流誘導体に回される。技術および能力の提供者(例えば、アンドルソフ法およびBMA法プロセス技術のライセンサーであるRoehm GmbH)は最適化やボトルネック解消を支援し、一方で流通は通常、加圧タンク車、ISOタンク、そして専門的な安全システムと文書管理を備えた厳格に管理されたターミナルを経由する短距離輸送に限定される。
競争環境
市場集中度
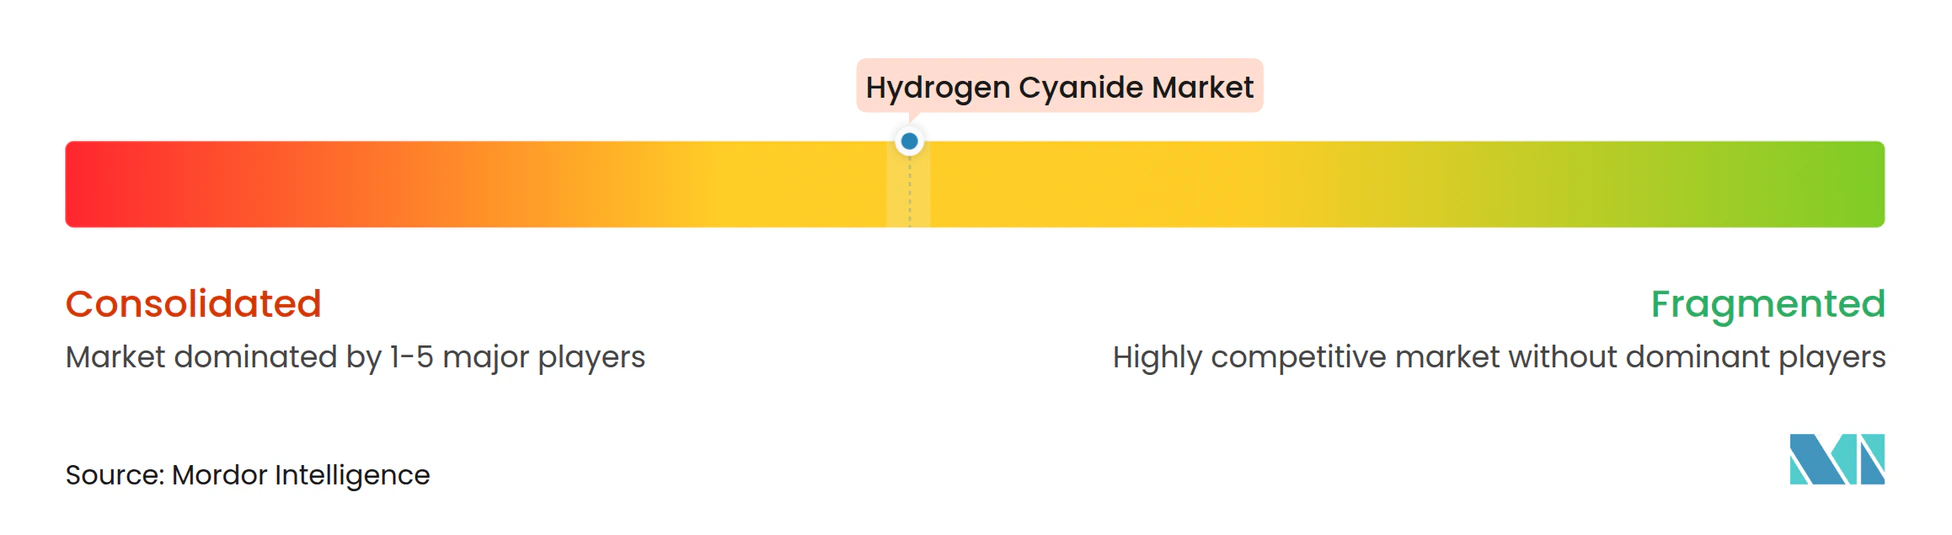
シアン化水素市場は中程度に集約されている。シアン化水素の極度の毒性は資本費用を引き上げ、新規参入を抑制している。一方、アンモニアおよびプロピレン原料の長期契約が既存企業をさらに固定化している。最近の特許は、連産効率化に向けた業界の転換を裏付けている。脱炭素化が戦略的イニシアチブの焦点となっている。鉱業と伝統的に連携してきたサプライヤーはサービス差別化においてニッチを開拓している。これらのサプライヤーは、オンサイトの解毒システム、ICMI認証、および試薬監査を提供することで、バルクHCN分野の大手との直接競合なしにシアン化物塩での地位を固めている。
シアン化水素業界リーダー
-
INVISTA
-
Butachimie
-
Evonik Industries AG
-
INEOS
-
Draslovka
- 注:主要企業の掲載順は順位を示すものではありません。
水素シアン化物市場 このレポートでカバーされる企業
- Air Liquide
- Ascend Performance Materials
- Butachimie
- CNPC
- Cornerstone Chemical
- CSBP
- Cyanco International
- Dow
- Draslovka
- DuPont
- Evonik Industries AG
- Formosa Plastics
- Hebei Chengxin
- INEOS
- INVISTA
- Kuraray Co. Ltd
- Matheson Tri-Gas Inc.
- Mitsubishi Gas Chemical Co.
- Sumitomo Chemical Co. Ltd
- Taekwang Industrial Co. Ltd
市場機会と将来展望
短期的な機会は、純粋なHCNのマーチャント取引の拡大よりも、すでにシアン化学に依存している用途における供給とコンプライアンスのリスク低減に焦点を当てている。鉱業用試薬チェーンは、サービス主導の差別化にとって実践的なホワイトスペースであり続けており、供給業者はNaCN/KCNの供給に加え、市場動向で言及されている国際シアン管理協会(ICMI)の基準への適合を含むオンサイトの解毒システムや監査を組み合わせている。これにより大手金鉱業者との取引適格性が向上し、シアン化物塩と統合型HCN調達との結びつきが強化される。
2つ目の機会は、大規模なマーチャントHCN物流を必要とせずにシアン中間体を利用する蓄電池・特殊材料の隣接分野を通じた需要創出とポートフォリオの多様化に関わる。Draslovkaに関するReutersの報道は、プルシアンブルーなどのナトリウムイオン電池材料への積極的な動きを示しており、市場動向はさらに、製品供給と物流・ターミナルインフラを組み合わせる企業の動きにも言及している。これらの要因は総じて、安全性、許認可、輸送上の制約が長距離輸送の経済性を上回り得る、地域限定・統合型のサプライチェーンにおけるシアン中間体の需要押し上げを支えている。
最近の産業開発事情 水素シアン化物市場
- 2026年3月:Draslovkaは、Barrick Mining CorporationのNevada Gold Mines向けに複数年にわたるシアン化ナトリウム供給契約を発表し、これをネバダ州Carlinにある取扱ターミナルの拡張と結びつけた。この契約は主要な金鉱業地域への確保された引き取り契約を強化し、厳格な安全・輸送要件の下で信頼性のあるシアン試薬供給を支える物流能力を追加するものである。
- 2025年3月:BloombergおよびReutersは、Draslovkaがプルシアンブルーなどのナトリウムイオン電池材料を含む蓄電池関連用途への展開を拡大していると報じた。この戦略的な動きは、金の浸出処理以外への需要多様化をもたらし、シアン中間体と特殊材料の適格性評価、地域に根付いたサプライチェーンとのより緊密な統合を促す。
- 2024年8月:Navoiyazotはウズベキスタンで新たなシアン化物塩生産コンプレックスを稼働させ、年間8,000トンのシアン化水素能力と年間80,000トンの液体シアン化ナトリウム能力を含む。この稼働開始は、シアン中間体の地域生産深度を高め、危険物取り扱いの制約下で安定供給を必要とする鉱業・化学業界の顧客の輸入依存を低減する可能性がある。
水素シアン化物市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、水素シアン化物市場は、液体および気体形態における水素シアン化物(HCN)の世界的な需給を対象とし、容量ベースで測定され、消費を牽引する主要な川下化学用途にマッピングされています。
対象除外範囲:川下誘導体および最終製品(例:ナイロン、メタクリル酸メチル、または金)の価値は除外し、水素シアン化物の容量のみを計上します。
セグメンテーション概要
- 構造タイプ別
- シアン化水素液体
- シアン化水素ガス
- 用途別
- シアン化ナトリウムおよびシアン化カリウム
- アジポニトリル
- アセトンシアノヒドリン
- その他の用途
- 地理別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、HCN需要をその川下チェーンおよび操業フットプリントに結びつける一貫した指標を収集し、コアとなる境界を設定しました。参照した公開情報源としては、鉱業・金属分野のシグナルに関するUSGSレポート、化学施設の状況把握のための米国EPA有害物質排出目録、取り扱い上の制約に関するOSHA暴露ガイダンス、および生産・貿易行動に影響を与えうるコンプライアンス上の影響を把握するためのECHA REACHリストが挙げられます。
また、通関・貿易統計(例:国連コムトレード)、企業年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を活用し、設備能力の発表、操業停止、および稼働開始のタイムラインを追跡しました。特許データベースを参照し、収率や工場経済性に長期的な影響を与えうるプロセスの変化(アンドルソフ法対BMA法など)を把握しました。ここに記載したデスクリサーチの情報源はあくまで例示あり、分析中のデータ収集、前提条件の検証、および未解決事項の明確化のために、追加の公開情報源も使用しました。
一次インタビューおよびサーベイ
一次調査は、HCNが統合化学サイト内で生産・消費されることが多いため、モデル化された容量が実際の工場稼働状況と一致するかどうかを相互確認することに重点を置きました。生産者、販売業者、および川下ユーザーへのヒアリングを実施し、主要地域間で議論を整合させることで、設備稼働率、典型的な自家消費対市販品の比率、および川下アウトプットからHCNインプットへの実際の換算係数を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | アジア太平洋:44% |
| 中位層:49% | 機能・ユニットリーダー:32% | 欧州・中東・アフリカ:33% |
| 小規模プレイヤー:14% | マネージャー:56% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は、主要な川下アウトプットをHCNインプット需要に結びつけることで需要プールをトップダウンで再構築し、工場所在地および操業パターンを用いて地域別に配分することから始めました。実際には、ナイロン6,6チェーンの活動(アジポニトリルの引き込みを通じて)、金浸出に関連するシアン化塩の需要シグナル、アセトンシアノヒドリンに関連するMMA需要の方向性、および地域の化学操業稼働率などの指標が、全体を現実的に保つための主要なフィンガープリントとして使用されました。
乖離を低減するため、地域別の既知HCN設備能力の積み上げ、専門家から共有された典型的な稼働率範囲、およびHCNが目的生産される場合と副産物として生産される場合のサンプリングされた換算係数など、選択的なボトムアップ近似を用いてモデルを裏付けました。直接観察が限られている場合(例:統合サイト内の自家消費)、ギャップは保守的な稼働率バンドを使用し、サプライヤー収益の完全な積み上げを強制するのではなく、川下スループットとの相互確認によって対処しました。
予測については、川下サイクルおよび工場操業安定性の異なる経路を反映できるよう、シナリオ分析を使用しました。シナリオを形成した要ドライバーは、川下生産計画の予想される変化、稼働開始および操業停止のタイミング、原料コストの方向性(天然ガスおよびアンモニア)、および規制主導の取り扱い制約であり、軌道を確定する前に一次回答者とともにレビューされました。
データ検証と更新サイクル
アウトプットは、設備能力の追加、稼働率範囲、およびHCN需要と同方向に動くべき川下生産トレンドなどの独立したシグナルと最終容量を比較する段階的なチェックを通じて検証されました。ある地域で異常な急増が見られた場合、換算係数、貿易フロー、および工場稼働率の背後にある前提条件を再確認し、必要に応じて専門家に再連絡し、実際の事象(操業停止、拡張、または持続的な需要シフト)が差異を説明するかどうかを確認しました。
承認前に、別のアナリストが作業をレビューし、計算の整合性、単位の一貫性、および対象範囲のルールが地域および年度にわたって同様に適用されたことを確認します。レポートは年次で更新され、重要な事象が発生した場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう、最終的な納品前レビューが完了します。
Mordor Intelligenceの水素シアン化物市場規模算定と他の公表推計との比較
水素シアン化物の公表市場規模は、同じ産業を説明している場合でも大きく異なって見えることがあります。これは、基礎となる測定単位と計上対象が異なる場合があるためです。一部の情報源は取引製品の収益数値を提示する一方、他の情報源は自家消費が一般的な物理的生産・消費を追跡しており、これにより合計が大きく変動する可能性があります。
表は、容量ベースの合計と収益ベースの合計の間に明確な差異があることを示しており、Mordor Intelligenceのモデルでは、市場はミリオントンで測定され、統合化学サイトに関連する自家消費量を含んでいます。地域や契約タイプによって異なりうる想定価格を使用してすべてを米ドルに換算するのではなく、この方法を採用しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 241万トン(2026年) | |
| グローバルコンサルタンシーA | 1.35 ビリオン 米ドル(2024年 | グローバルHCN市場の収益として報告されており、価格およびチャネルの前提条件に依存しているようで、自家消費量を過小計上し、契約価格が透明でない場合に合計が変動する可能性があります。 |
| 産業出版社B | 1.50 ビリオン 米ドル(2024年) | 長期成長曲線を伴う収益フレームを使用していますが、対象範囲のシグナルは誘導体主導のセグメンテーションと、より緩やかな自家消費中間体の消費パターンと整合しない可能性のある高い成長前提を示唆しています。 |
全体として、この比較は主に方向性に関する単純な意見の相違ではなく、異なる単位と計上ルールを反映しています。インプットを川下スループット、設備能力、および稼働率チェックに結びつけることで、最終的なビューは観察可能な化学活動に追跡可能な状態を維持し、新たな操業更新情報が現れた際に繰り返し実施できます。
レポートで回答される主要な質問
シアン化水素市場は2031年までにどの程度の規模になるか?
グローバル数量は2031年までに263万トンに達する見込みであり、2026年の241万トンから1.77%のCAGRを記録する。
バルク用途においてシアン化水素液体がガスより選好されるのはなぜか?
加圧鉄道タンク車およびISOタンクは1回の出荷で20~25トンを輸送でき、大口ユーザーへの配送コストを削減する一方、シリンダーはキログラム単位しか配送できず、取り扱いコストが増加する。
現在、どの川下用途がシアン化水素を最も多く消費しているか?
ナイロン6,6向けアジポニトリル生産が需要をリードし、2025年のグローバルHCN消費量の約39.98%を吸収している。
アジア太平洋でシアン化水素の需要成長を推進しているのは何か?
ナイロン6,6およびメチオニンの能力増強と、拡大する金採掘活動が相まって、2031年まで予測1.98%のCAGRで地域消費を押し上げている。
生産者はシアン化水素の炭素フットプリントにどのように対処しているか?
欧州および北米のパイロットプロジェクトがグリーンアンモニア原料およびマイクロリアクター技術を試験しているが、広範な普及は従来投入物とのコスト同等化を待っている。
非シアン化物金浸出技術はHCN需要を低下させる可能性があるか?
チオ硫酸塩およびグリシンのパイロットプロジェクトは有望性を示しているが、回収率および試薬コストのハードルを考慮すると、2028年~2030年以前の主流普及は見込みにくい。