
ハイドロゲル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
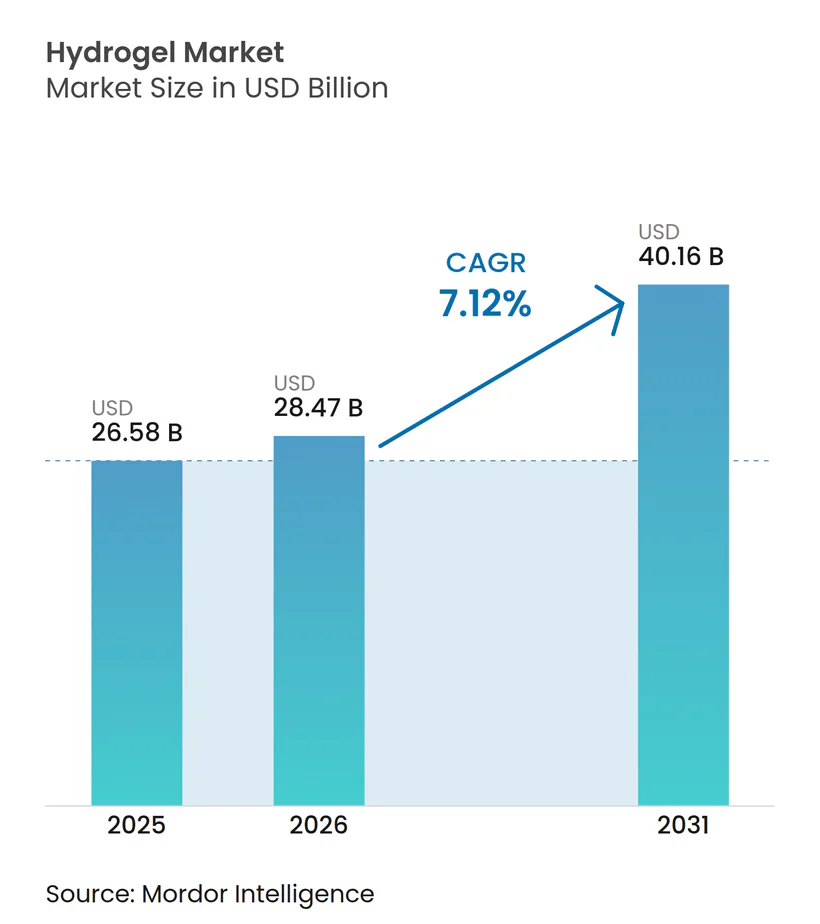
| 市場規模 (2026) | 28.47 十億米ドル |
| 市場規模 (2031) | 40.16 十億米ドル |
| 成長率 (2026 - 2031) | 7.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハイドロゲル市場分析
ハイドロゲル市場規模は2025年に265億8,000万米ドル、2026年に284億7,000万米ドルと予測され、2026年から2031年にかけてCAGR 7.12%で成長し、2031年までに401億6,000万米ドルに達する見込みです。エンドユーザー需要は、コモディティ吸収材から、センシング、薬物放出、生分解性を融合した精密設計マトリックスへとシフトしています。半結晶性グレードは、調整可能な機械的強度が創傷ケアにおける病院処方集での優先採用を確保するため、売上高で支配的な地位を占めています。非晶質製剤は、医薬品開発者が治療効果の発現を加速する速溶性パッチや注射用デポ剤を求めるなか、最も急速に拡大しています。ポリアクリレートは衛生製品において依然として主流ですが、ポリアクリルアミドは400倍の吸水能力が点滴灌漑システムの救済策となる水不足農業経済圏での牽引力を高めています。地域別では、中国の生産能力増強とインドの政策連動型補助金がハイドロゲルを土壌水分管理の義務的手段として位置づけていることから、アジア太平洋がハイドロゲル市場をリードしています。
主要レポートのポイント
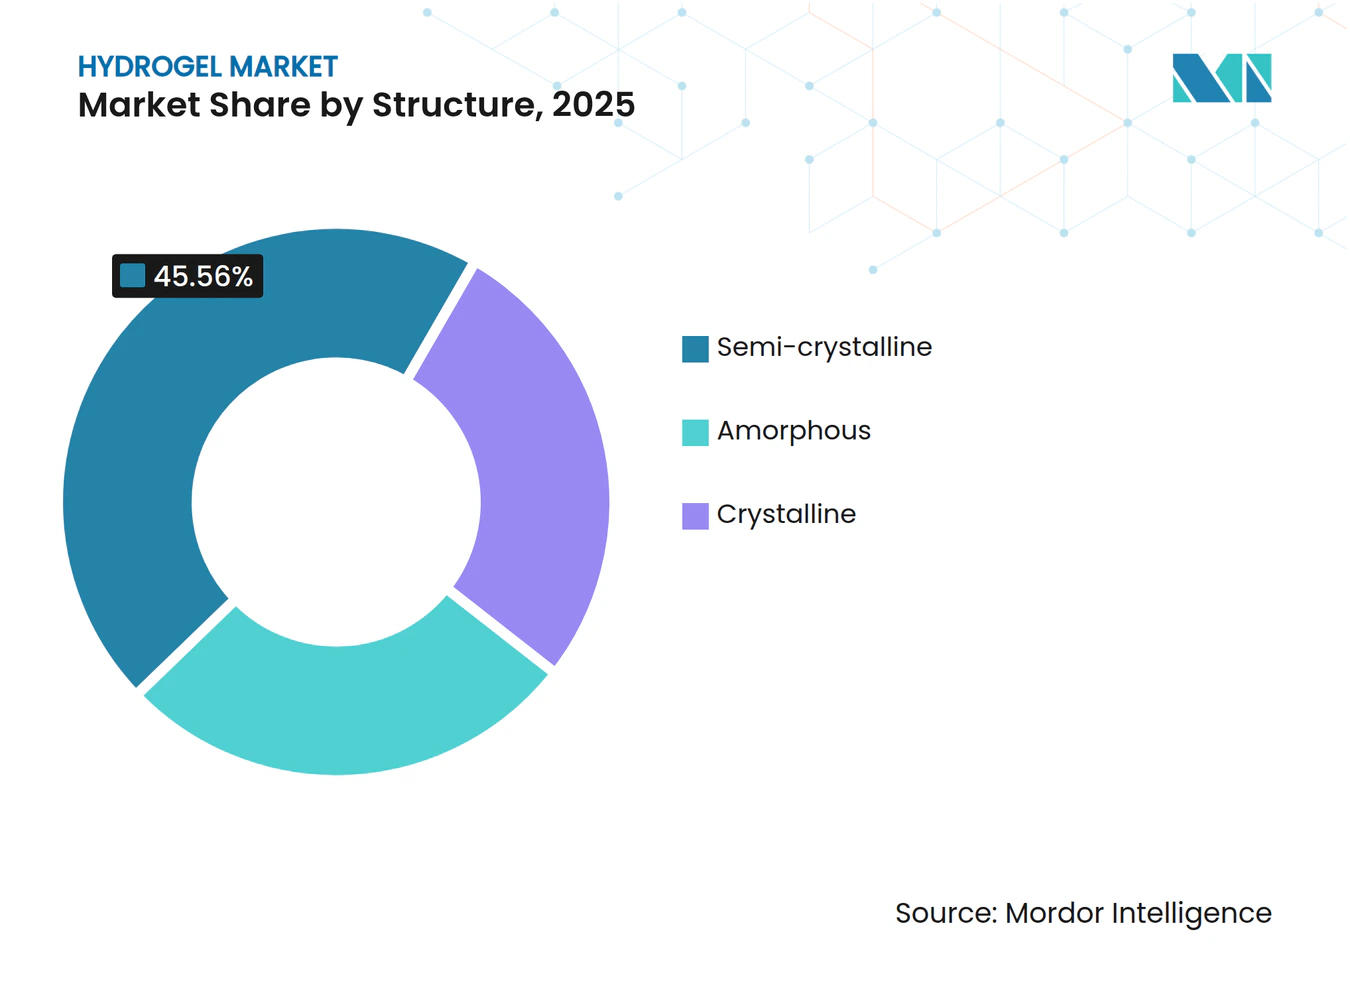
- 構造別では、半結晶性グレードが2025年のハイドロゲル市場シェアの45.56%を占め、非晶質グレードは2031年にかけてCAGR 8.01%で推移しています。
- 材料別では、ポリアクリレートが2025年の売上高の25.33%を獲得し、ポリアクリルアミドは2031年にかけてCAGR 7.58%で拡大すると予測されています。
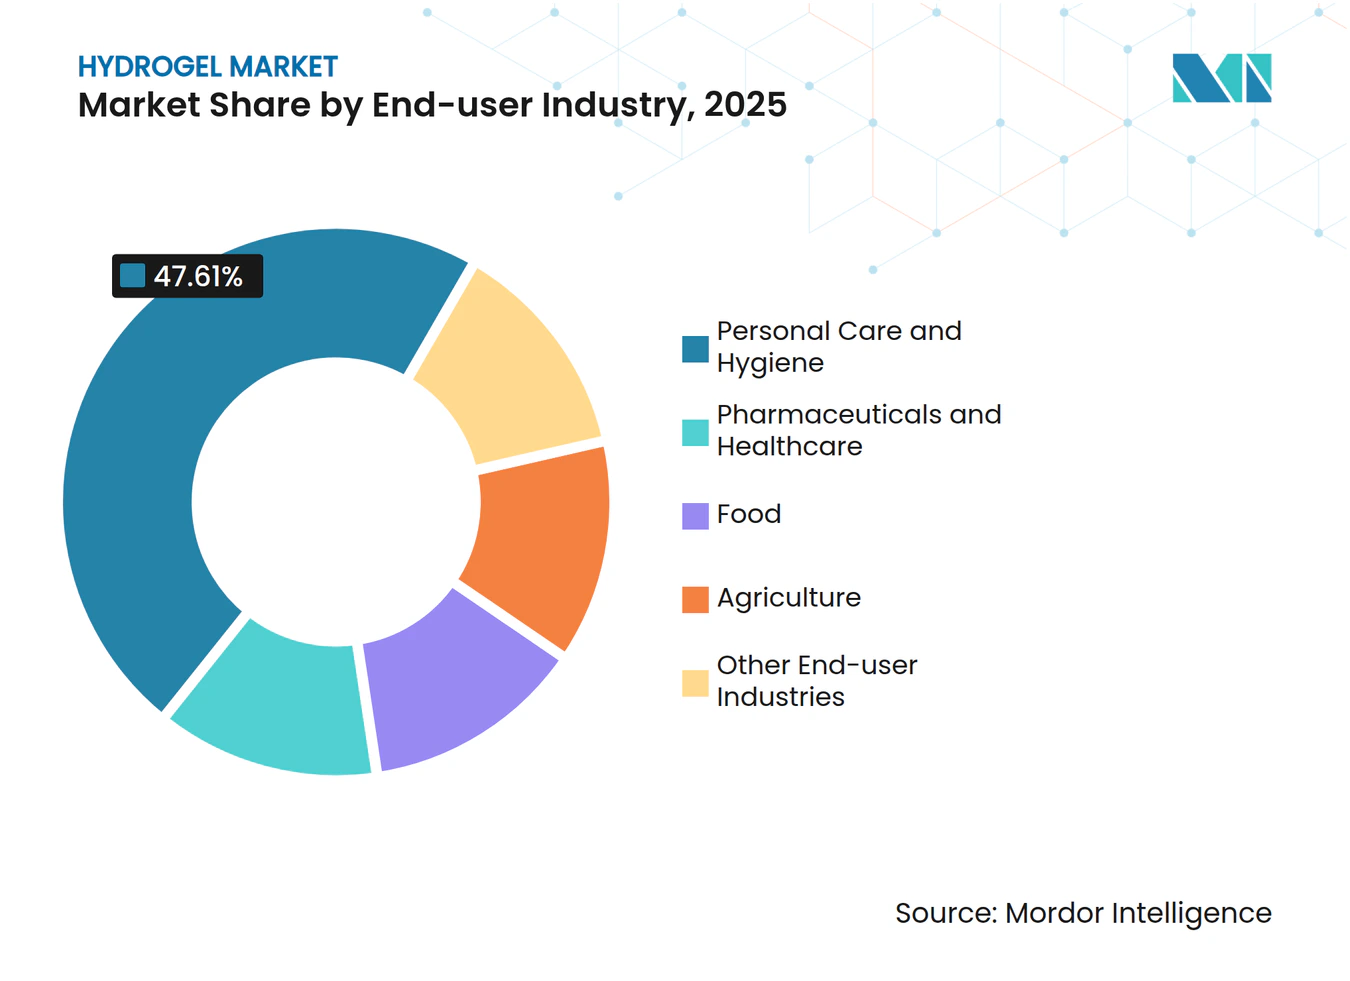
- エンドユーザー産業別では、パーソナルケアおよび衛生が2025年のハイドロゲル市場規模の47.61%を占め、医薬品およびヘルスケアは2031年にかけてCAGR 7.79%で成長しています。
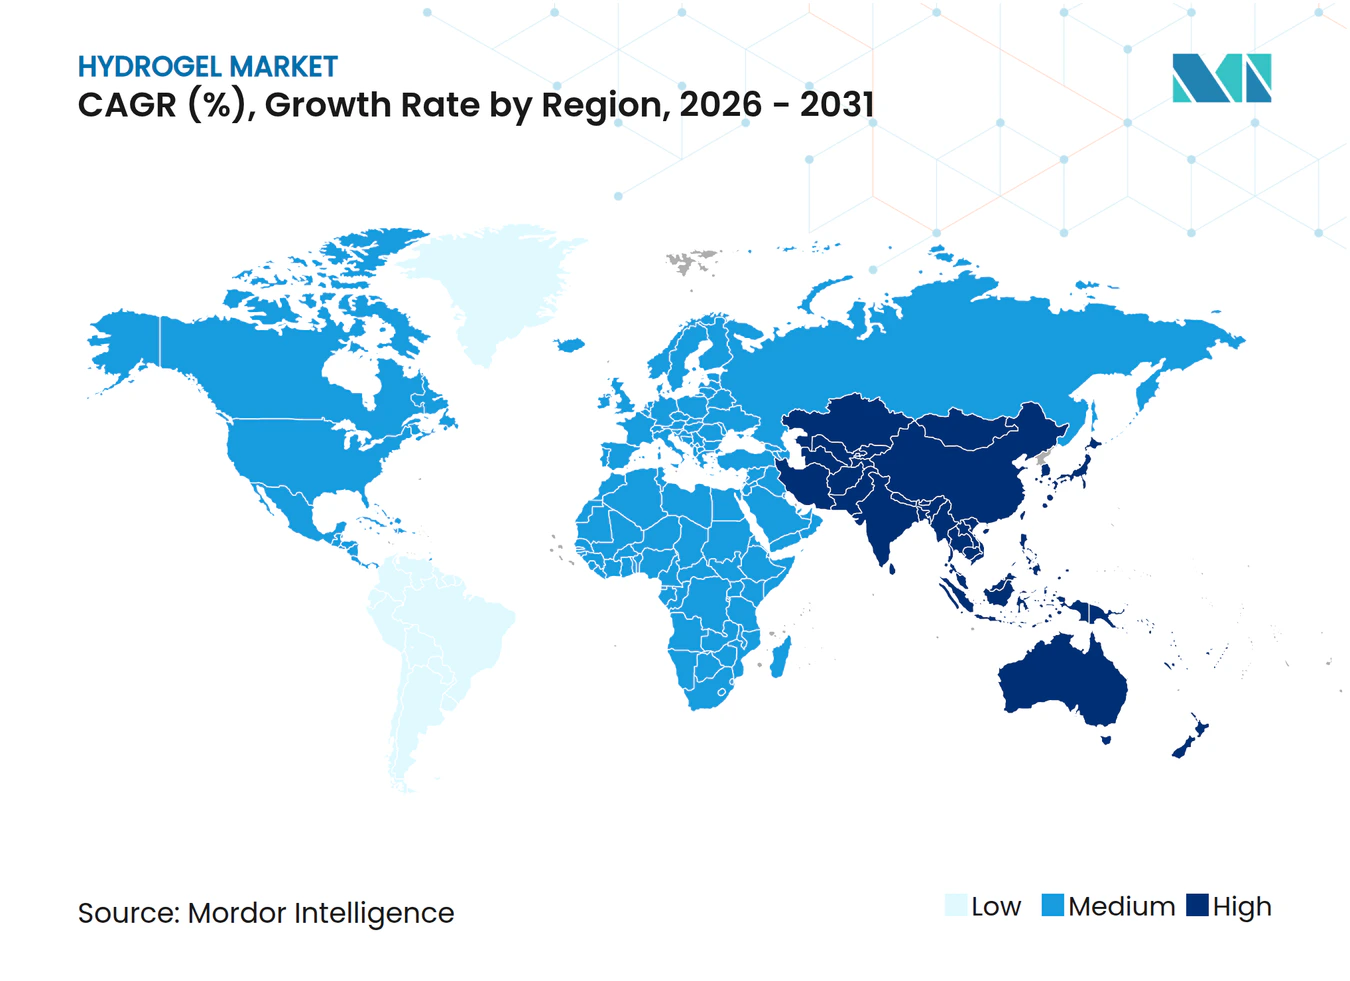
- 地域別では、アジア太平洋が2025年の売上高の41.10%を占め、2031年にかけてCAGR 8.02%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 使い捨て衛生製品における使用拡大 | +1.8% | アジア太平洋(中国、インド)およびラテンアメリカに集中するグローバル | 中期(2〜4年) |
| シリコーンハイドロゲルコンタクトレンズの需要増加 | +1.5% | 北米、欧州、日本、韓国 | 短期(2年以内) |
| 節水型農業資材に対する規制上の推進 | +1.3% | アジア太平洋(インド、ASEAN)、中東・アフリカ、南米(ブラジル) | 長期(4年以上) |
| ウェアラブルエレクトロニクス向け導電性ハイドロゲルセンサーの普及 | +1.2% | 北米、欧州、日本 | 中期(2〜4年) |
| 低侵襲治療向け4Dプリント型スマートハイドロゲルインプラント | +1.0% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
使い捨て衛生製品における使用拡大
ハイドロゲルのグローバル消費は、主におむつおよびフェミニンケア製品によって牽引されていました。特にアジア太平洋地域は、所得向上とプレミアム超薄型フォーマットへのシフトに後押しされ、この消費量の相当部分を占めていました。戦略的な動きとして、中国メーカーは架橋密度を高めることで基本重量の削減を達成しました。このイノベーションにより薄型コアが実現し、包装コストの削減と快適性の向上がもたらされました。北京の「健康中国2030」イニシアチブのもと、農村世帯が衛生的な生理用品にアクセスできるよう目標が設定されています。この目標を支援するため、新たなポリアクリレート生産ラインへの多額の投資が行われています。一方、欧州の拡大生産者責任規制は、セルロースとハイドロゲルのブレンドへのシフトを加速させています。90日以内に分解するこれらのブレンドは、バイオベースのサプライヤーを将来の利益獲得において有利な立場に置いています。こうした動向の結果、衛生グレードのハイドロゲル需要は堅調な成長を示しています。この成長は、中国の過剰生産能力を背景とした単価の下落にもかかわらず続いています。
シリコーンハイドロゲルコンタクトレンズの需要増加
シリコーンハイドロゲル設計は2025年に処方されたソフトレンズの相当部分を占め、酸素透過性100 Dk/t超に対する処方者の選好を反映しています[1]。売上の勢いは、シリコーンチャネルを埋め込んで長時間装用時の快適性を維持しながら表面水分含量を保持するウォーターグラジェント技術に支えられています。日本は2025年にUVブロッキング機能を持つシリコーンハイドロゲル使い捨てレンズ2製品を承認し、着実に成長する小児および近視管理のニッチ市場を開拓しました。ISO 18369は現在、酸素透過率、弾性率、脂質沈着指標の公開開示を義務付けており、従来型ハイドロゲルの廃止を加速させています。中国は同時に小児向け角膜矯正療法を拡大しており、シリコーンハイドロゲル製オルソケラトロジーレンズはすでに小児処方の相当なシェアを占め、地域横断的な普及の可能性を示しています。
節水型農業資材に対する規制上の推進
インドの主力灌漑プログラムは2025〜26年度に多額の資金を配分しており、農家がハイドロゲル土壌改良材を導入して灌漑サイクルを削減した場合にのみ、支出の一部が補助される仕組みとなっている。ラジャスタン州のフィールドトライアルでは、綿花の収量が増加する一方、ヘクタール当たりの水使用量が減少したことが示された。ブラジルの水管理当局は、干ばつが多発するサトウキビ栽培地帯においてハイドロゲルの使用を義務化し、国内市場の需要を確実なものとした。FAOの気候スマート農業ガイドラインはハイドロゲルをTier 1の適応ツールとして位置付けており、多国間資金へのアクセスが開かれている。生分解性に関するISO 17556認証は、特にアフリカの規制当局が非分解性のポリアクリルアミドの輸入を規制する中、事業継続のための必須条件となりつつある。
ウェアラブルエレクトロニクス向け導電性ハイドロゲルセンサーの普及
2025年、導電性ハイドロゲル電極は数百万台のウェアラブルデバイスに統合され、従来の硬質Ag/AgCl接点の性能を上回ることで存在感を示しました。この進歩により、皮膚と電極間のインピーダンスが大幅に低減されました。これらのイノベーションの有効性を示す事例として、あるモニターは再校正なしに数日間にわたって優れた平均絶対相対誤差を達成し、その耐久性を実証しました。業界の勢いを裏付ける動きとして、最近のFDA草案ガイダンスが生体適合性データ要件を合理化し、スタートアップの市場投入タイムラインを数ヶ月短縮しました。一方、伸縮性回路に関する特許出願が急増し、大手テクノロジー企業は特にフレキシブルディスプレイおよびハプティクスレイヤーの分野でポートフォリオを強化しています。こうした進歩は、ハイドロゲル市場の魅力を高め、従来のフィットネストラッカーを超えてその適用範囲を拡大するだけでなく、硬質デバイスによる褥瘡が問題となっていた新生児および高齢者のモニタリングに革命をもたらしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フォームおよびアルギン酸塩ドレッシングとの競合 | -0.9% | 特に北米および欧州を中心としたグローバル | 短期(2年以内) |
| マイクロプラスチック放出および埋立地への影響に関する規制上の精査 | -0.7% | 欧州、北米、アジア太平洋への波及 | 中期(2〜4年) |
| 高エネルギー集約型ハイドロゲル製造に対するESGプレッシャー | -0.5% | グローバル、特に欧州および北米で顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フォームおよびアルギン酸塩ドレッシングとの競合
2025年、ポリウレタンフォームは先進創傷ケア市場でハイドロゲルを上回る相当なシェアを確保しました。臨床医は滲出液の多い潰瘍の治療にフォームを好む傾向がありました。一方、カルシウムアルギン酸塩は止血において牽引力を増し、手術室での慣行に影響を与えるより速い凝固時間の恩恵を受けました。あるレビューでは、フォームとハイドロゲルの治癒率が同等であることが示され、後者の価格優位性が低下しました。5日に1回のみ看護師の対応が必要なシリコーンボーダーフォームは、蔓延する人員不足のなかで大きな優位性を提供しました。感染管理強化のために銀またはヨウ素を配合したハイドロゲルメーカーは、追加コストにより、熱傷センターおよび腫瘍科病棟以外では競争余地が狭まっています。
マイクロプラスチック放出および埋立地への影響に関する規制上の精査
欧州の化学物質監視機関は、各おむつがマイクロプラスチック粒子を放出しており、これらの粒子の相当部分が処理施設を通過して水路に流入すると推定しています[2]。フランスは2027年までに衛生製品へのマイクロプラスチック含有量の表示義務化を提案しており、消費者の反発を招く可能性があります。カリフォルニア州では、指定期間内に十分な鉱化を達成しない農業用ハイドロゲルに対してすでに禁止措置が施行されており、同州の土壌改良材市場において従来型ポリアクリルアミドを事実上排除しています。デンプングラフト共重合体への再処方には追加の原材料コストが発生し、ISO 17556に基づく認証が必要です。さらに、「生分解性ハイドロゲル」の国家定義が断片化していることが、多国籍企業のコンプライアンスを複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
構造別:
機械的調整性が半結晶性の優位性を支える半結晶性グレードは2025年の売上高の45.56%を生み出し、創傷ドレッシングの低い値から軟骨スキャフォールドの高い値に至る引張弾性率を活用しました。これらの優位性は、架橋密度と結晶ドメインサイズの精密な調整から生まれました。一方、非晶質バリアントは、薬物送達の専門家が半結晶性マトリックスが妨げる高速拡散速度を追求するなか、CAGR 8.01%を記録しています。ハイドロゲル市場では、経皮パッチにおける非晶質製剤の大幅な需要増加が見込まれています。同時に、半結晶性組成物は農業においてその地位を維持しており、数日間にわたって水を放出する点で非晶質の対応品を上回っています。結晶性ハイドロゲルは脆性による高い不良率がその市場シェアを制限しているため、ニッチなプレーヤーにとどまっています。規制当局の承認が非晶質バリアントの採用を後押しし、非侵襲的治療パイプラインへの投資を促進しています。
商業面では、サプライヤーは戦略的に構造をブレンドし、透過性向上のための非晶質ドメインと優れた耐荷重能力のためのマイクロ結晶領域を融合させています。このブレンドは整形外科インプラント市場でプレミアムを獲得しています。アジアのサプライヤーは、急成長する創傷ケアセクターにおける機械的性能の最重要性を認識し、生産能力を増強しています。対照的に、アフリカの農学者は点滴灌漑において半結晶性粉末を好み、その長いフィールド寿命を評価しています。この多様な構造的ランドスケープは明確な価値プールを生み出し、ベンダーがコモディティ価格変動のなかでもマージンを守ることを可能にしています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
ポリアクリレートの既存優位性が水不足地域でポリアクリルアミドと対峙中国では、ポリアクリレートが2025年の市場価値の25.33%を占め、コストリーダーとしての地位を固めました。しかし、ポリアクリルアミドの7.58%の成長は、その印象的な吸収能力を考慮すると、特に水不足政策と整合しています。シリコーン化学はハイドロゲル市場において量的には小さな割合を占めるに過ぎませんが、市場価値の相当なシェアを占めています。このプレミアムは主に酸素透過性レンズによるものであり、業界が収益性の高い医療用途へ傾斜していることを示しています。欧州では、バイオ由来のセルロースとキトサンが、木材パルプハイドロゲルの導入に後押しされ、生分解性おむつ市場で着実に牽引力を増しています。しかし、残留アクリルアミドをFDA基準値以内に抑えるために必要な高度な精製コストが、特に非統合型ポリアクリルアミドサプライヤーのマージンを圧迫しています。
今後を見据えると、ハイドロゲル産業は分岐が予想されます。コスト効率の高いポリアクリレートは大容量のメガプラントへと集約される一方、高性能シリコーンおよびバイオベースのバリアントは強力な知的財産保護に支えられて繁栄するでしょう。一方、生分解性のブレークスルーを欠く中堅ポリアクリルアミドメーカーは、マージン縮小と買収の二重の脅威に直面しています。
エンドユーザー産業別:
パーソナルケアの量対医薬品の価値2025年、パーソナルケアおよび衛生はトン数の47.61%のシェアを占め、おむつ普及率が依然として比較的低いアジア太平洋およびアフリカ地域の乳幼児人口増加に牽引されました。一方、医薬品およびヘルスケアは、埋め込み型デバイスおよび抗菌ドレッシングの高価格を活用し、より小さな量のシェアでCAGR 7.79%で成長しています。農業用土壌改良材はハイドロゲル市場のトン数の相当部分を占めましたが、農場出荷価格を低く抑える補助金により価値は抑制されました。しかし、果物に使用されるハイドロゲルコーティングなどの食品用途は着実な成長に貢献しています。
マージンの格差が拡大するなか、サプライヤーは戦略を調整しています。AshlandとDSMはバルク衛生製品から離れ、より高い粗利益率を誇るISO 13485認証の医療グレードラインに注力しています。対照的に、中国メーカーは合併を選択し、コモディティシェアを守るための原料統合を目指しています。プレミアムヘルスケアへの需要増加に伴い、エンドユーザー間の乖離がハイドロゲル市場の戦略を形成することになります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ハイドロゲル市
アジア太平洋地域は2025年の世界需要の41.10%を占め、2031年にかけて8.02%のCAGRで拡大すると予測されている。中国は江蘇省および広東省においてポリアクリレートおよびシリコーンハイドロゲルのクラスターに多額の投資を行い、供給の安定性を強化するとともにコストリーダーシップを確立している。インドではおむつ需要の急増が見られ、主要企業による大規模な工場投資を呼び込み、輸入関税を効果的に回避している。日本のコンタクトレンズ分野は、新たな健康ガイドラインを背景に、1日使い捨てシリコーンハイドロゲルへの移行を進めている。一方、韓国はスマートウォッチのECG機能向けに導電性ハイドロゲル電極の開発を推進している。ASEANでは干ばつ被害を受けた稲作地域へのハイドロゲル補助金制度が導入され、地域市場での普及を後押ししている。
北米ハイドロゲル市場
北米は2025年において相当な収益シェアを占めており、FDAが迅速な510(k)経路を活用した複数のハイドロゲルデバイスを承認したことが主な要因となっている。メディケアによる高度創傷被覆材の償還制度が病院の採用を促進している。一方、カナダは治癒コストあたりの費用を重視した価値基準型入札制度を導入しており、サプライヤーに対して臨床アウトカムの検証を求める方向へと誘導している。メキシコでは、ハイドロゲルを使用するアボカド生産者向けの州税額控除制度が、枯渇しつつある帯水層の保全に貢献するとともに、NAFTA地域における農業用ハイドロゲルのニッチ市場を開拓している。
欧州ハイドロゲル市場
欧州は相当な需要シェアを保持しており、厳格な生分解性基準が特徴となっている。これにより、セルロースおよびデンプングラフト化学品への購買シフトが進んでいる。EUの医療機器規制(MDR)はコンプライアンス上のハードルを緩和しており、創傷ケア分野において規制対応力を持つ既存プレーヤーに有利な環境をもたらしている。ブレグジット後、企業はMHRA(英国医薬品・医療製品規制庁)への二重申請を求められており、新規参入者の市場参入期間が長期化している。北欧諸国では、地域暖房向けのハイドロゲルベースの相変化システムの実証試験が公益事業者によって進めらており、より広範な蓄熱ポテンシャルが示唆されている。
南米・中東・アフリカハイドロゲル市場
南米は小規模なシェアにとどまっているが、ブラジルのサトウキビ関連イニシアチブが年間で相当量の水を節約している。アルゼンチンでは補助金なしの高価格が普及の妨げとなっているものの、政府主導のパイロット事業がこの潜在需要を掘り起こす可能性がある。中東・アフリカは合わせて小さなシェアを占めており、サウジアラビアによるハイドロゲル活用型温室プロジェクトの推進と、南アフリカによる干ばつ被害を受けたトウモロコシ農家への土壌改良剤の配布が注目されているが、物流上の課題も残っている。
規制環境
ハイドロゲルの規制は、化学物質としての規制対応と最終用途機器としての監督に分かれており、医療・衛生用途では文書化の負担が最も大きくなる。米国では、多くのハイドロゲル創傷被覆材が21 CFR 878.4022のもとでクラスI医療機器に分類される(特定の条件下で適用除外あり)。よりリスクの高いハイドロゲル機器や送達マトリクスでは、FDAの510(k)などの承認経路が一般的に用いられ、生体適合性はISO 10993-1に整合し、品質管理は21 CFR 820のもとで行われる。
欧州では、医療機器用ハイドロゲルは規則(EU) 2017/745(MDR)によって規制される。リスクベースの分類は、注射用途やインプラント近接用途によってはクラスIIIまで及ぶ場合があり、米国の実質的同等性アプローチと比較して、臨床評価および市販後追跡の要件が増加する。化学物質面では、REACH(EC No 1907/2006)により、企業ごとに年間1トンを超える物質は欧州化学物質庁(ECHA)への登録が義務付けられている。マイクロプラスチックの放出や生分解性の定義への注目が強まっており、衛生用途および農業用グレードへの遵守要件が高まっているほか、複数の最終市場で生分解性の主張に用いられるISO 17556試験も対象となっている。
バリューチェーン分析
ハイドロゲルのバリューチェーンは、石油化学系および生物由来の原料から始まり、ポリアクリレート用のアクリル酸誘導体、ポリアクリルアミド用のアクリルアミド系原料、そしてアルギン酸、ゼラチン、キトサン、コラーゲン、デンプンなどの天然ポリマーが含まれる。その後、配合添加剤(架橋剤、保湿剤、抗菌剤)を経て、紙おむつ用SAPコア、創傷被覆材、コンタクトレンズ、流動性マトリクス、農業用土壌改良剤などの最終製品へと進む。製造プロセスは、架橋度と純度の管理のために、バッチ式化学合成から連続二軸押出のようなスケーラブルな工程へと移行しつつあり、医療用途やウェアラブルインターフェース用途では、サイクルタイムの短縮と化学残留物の低減のために照射法や光架橋法が用いられている。
下流工程では、病院などの規制対象チャネル向けにISO 13485およびISO 10993の要件を満たせる機器グレードの製造で、より高い価値創出が見られる。一方、コモディティ化した衛生用途・農業用途は、規模、原料の垂直統合、および流通網の広さに依存する傾向が強い。主な障壁としては、生物由来ルートにおける原材料コストの比率、および生分解性やマイクロプラスチックに関する主張の認証作業が挙げられ、これらはブランド所有者や公共プログラムでの認定を遅らせる可能性がある。また、最近の技術経済分析の一部では、専門グレードへのアクセスが物流や輸入規制によって制約される地域において、デンプンベースの現地生産が代替的な供給戦略として示されている。
競合ランドスケープ
市場集中度
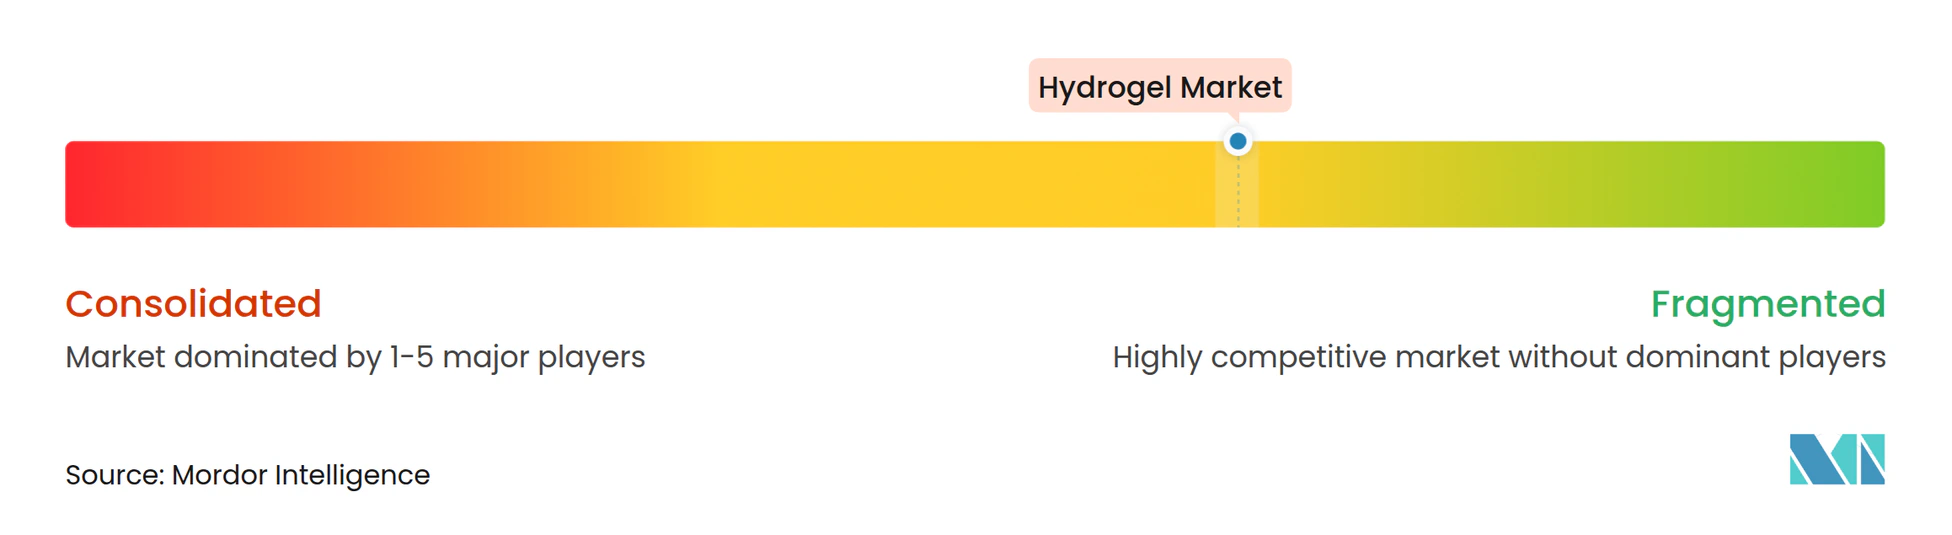
ハイドロゲル市場は中程度に断片化した状態が続いています。ISO 10993およびISO 13485への準拠は病院入札の基本条件となっており、資金制約のあるスタートアップよりも多国籍の既存企業が有利な立場にあります。新興の大学発スピンアウトがパイプラインを供給しています。中国のバルク衛生プレーヤーはアクリル酸への後方統合によって原料価格変動を緩衝する一方、西側の専門企業は独自コーティングから価値を獲得するために完成品デバイスへの前方統合を進めています。この二極化は、規模または知的財産のいずれも欠く中堅製剤メーカーが2030年以前に統合圧力に直面することを示唆しています。
ハイドロゲル産業のリーダー企業
-
3M
-
Smith+Nephew
-
Johnson and Johnson
-
Coloplast Ltd
-
Convatec
- 注:主要企業の掲載順は順位を示すものではありません。
ハイドロゲル市場 このレポートでカバーされる企業
- 3M
- Alcon
- Ashland
- Axelgaard Manufacturing Co., Ltd.
- Cardinal Health
- Coloplast Ltd
- Convatec
- CooperVision
- DSM
- Essity Health & Medical
- Hannox International Corp.
- HOYA Corporation
- Johnson and Johnson
- Mölnlycke Health Care AB
- PAUL HARTMANN AG
- Sekisui Kasei
- Smith+Nephew
市場機会と将来展望
保湿性能に加えて通気性、湿潤組織への持続的な密着性、生体医療用途での長期装着に対応できる調整可能な力学特性といったインターフェース要件を兼ね備える、より高機能なハイドロゲルを中心にホワイトスペースが拡大している。2026年7月、MITは高い含水率を維持しながら通気性を改善する粘弾性相分離アプローチを報告し、閉塞やマセレーションが装着時間を制約する先進創傷ケアやスキン装着型センサーにおける需要動向と合致している。同時に、柔軟なハイドロゲルを伸縮性ポリマー基材に接着させる研究室での取り組みや、超接着性・自己修復性ハイドロゲルのAI支援設計は、発汗、動作、水中暴露といった動的環境における固定性、快適性、耐久性の向上を目指す技術ロードマップを示している。
商業的なホワイトスペースは、ハイドロゲル系機器における活発な規制承認の流れによって強化されており、新規参入者やカテゴリー拡張を後押ししている。2026年1月には、FDAの動きとして、子宮内接着に対するRejoni Inc.のJuveena Hydrogel Systemの正式なPMA申請、および中等度から重度の出血の一時的な外部止血用ハイドロゲル機器に関する別件の510(k)承認が含まれた。2026年6月には、創傷管理用の流動性細胞外マトリクスハイドロゲルに関する別の510(k)承認も行われた。シリコーンハイドロゲル製コンタクトレンズにおける継続的な採用拡大や、ハイドロゲル使用を補助金の条件とする政策関連の農業プログラムと合わせて、これらの節目は、医療グレード製造、生物由来・低放出性などの差別化された化学組成、そして流動性・注射型・積層型創傷被覆材・導電性インターフェースなど用途特化型フォーマットを通じて、サプライヤーが価値曲線を上昇させるための明確な道筋を生み出している。
最近の産業開発事情 ハイドロゲル市場
- 2026年6月:Alafair Biosciencesは、整形外科手術における軟部組織保護向けに位置づけられたヒアルロン酸・アルギン酸ハイドロゲルであるVersaCoat Flowable Hydrogelを発売した。この発売は、送達の容易さと組織適合性が外科医の採用およびサプライヤーの差別化に影響する術式関連用途において、ハイドロゲルの用途を広げるものである。
- 2025年7月:Hannox International Corp.は、慢性創傷や術後創傷、床ずれ、潰瘍の管理用の滅菌被覆材であるHannox Wound Hydrogelを発売した。この製品は、水分バランス、細菌バリア性能、滲出液処理が採用選定を左右する創傷ケア分野での競争激化を強めるものである。
- 2024年11月:Alconは、ACTIV-FLO Systemを搭載した週間交換型シリコーンハイドロゲルコンタクトレンズであるPRECISION7を発売した。週間交換型の技術革新は、快適性とコストの両面でデイリー使い捨てレンズと競合する中間装着モダリティを支え、シリコーンハイドロゲル材料の性能をレンズ製品戦略の中心に据えている。
ハイドロゲル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要地域において医療、パーソナルケア・衛生、農業、その他産業用途に供給されるハイドロゲル素材およびハイドロゲルベースの製品形態から生じる収益を対象としている。
対象外の範囲:ハイドロゲルマトリックスを使用しないフォーム、アルギン酸塩、ハイドロコロイド、従来型フィルムなど、隣接する非ハイドロゲル代替品は集計対象外とする。
セグメンテーション概要
- 構造別
- 半結晶性
- 非晶質
- 結晶性
- 材料別
- ポリアクリレート
- ポリアクリルアミド
- シリコーン
- その他の材料
- エンドユーザー産業別
- パーソナルケアおよび衛生
- 医薬品およびヘルスケア
- 食品
- 農業
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデル構築前に市場構造と主要需要プールを確立するために活用される。ハイドロゲルの使用動向および生産トレンドを示す公開統計・技術資料を精査した。具体的には、創傷ケア製品形態に関する米国FDA医療機器データベースおよび製品認可情報、関連ポリマー原料に関する米国国際貿易委員会の貿易データ、新たなハイドロゲル化学組成および供給形態を追跡するための特許データベースなどを参照した。
また、高分子科学および生体医療材料を扱う査読済み学術誌、エンドユーザーの生産量を代替指標として活用できる国家統計局(衛生用品・医療用品など)、創傷ケアおよび医療材料に関するガイダンスを公表している業界団体のウェブサイトも参照した。さらに、製品構成、地域別エクスポージャー、生産能力増強の状況を把握するため、企業の年次報告書、有価証券報告書、投資家向け資料を活用した。企業財務・インテリジェンス、ニュース・財務情報、特許データベースについては有料サービスも参照し、タイムラインと対象範囲のクロスチェックを行った。これらはあくまで例示的な情報源であり、収集・検証・明確化のために他にも多数の公開資料を活用している。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、デスクリサーチの前提を検証し、価格設定、配合比率、エンドユーザーへの普及状況に関するギャップを補完するために実施された。特に国別の公開データが一貫していない領域において有効であった。ハイドロゲル素材サプライヤー、コンバーター、下ユーザーを対象にヒアリングを行い、APAC、EMEA、アメリカ地域にわたって結果を検証することで、地域別需要シグナルの過大・過小評価を防いだ。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:13% | APAC:52% |
| 中位層:48% | 部門・ユニットリーダー:32% | EMEA:29% |
| 中小プレイヤー:16% | マネージャー:55% | アメリカ:19% |
市場規模算定と予測
コアとなる規模算定はトップダウンアプローチから始まり、医療・衛生消費指標、農業における保水利用シグナル、各用途で使用されるハイドロゲル形態の比率を組み合わせてエンドユーザー需要プールを再構築する。この上限値を設定した後、地域別のサプライヤー収益サンプリング、創傷ケア・衛生製品形態のチャネルチェック、単位指標が入手可能な場合の平均販売単価×数量チェックなど、選択的なボトムアップ推計によって裏付けを行う。
モデルで使用する主要インプットには、創傷ケアドレッシングおよびコンタクトレンズ関連用途におけるハイドロゲルの普及率、ポリアクリレート・ポリアクリルアミド・シリコーベース品種などの素材タイプ別構成比、配合・包装に起因する地域別価格差、土壌改良と水ストレスが主要需要要因となる農業分野での普及ペースが含まれる。企業報告書においてハイドロゲル事業ラインが明確に区分されていない場合、ギャップはインタビューで検証した製品構成比率を用いて補完し、地域間で一貫して適用する。
予測においては、シナリオ分析を活用して前提の現実性を担保し、成長経路は回答者が検証可能な少数の変数(創傷ケア需要に影響する医療処置件数、衛生製品の生産動向、水ストレス下の農業作付面積など)に基づいて設定する。これにより、予測は説明可能かつ再現可能なものとなり、先行指標のいずれかが変化した際にも迅速に更新できる。
データ検証と更新サイクル
最終的な合計値が既知のエンドユーザー活動および観測された価格レンジと整合するよう、承認前に独立したシグナルとの照合チェックを実施する。差異チェックは地域・用途レベルで行い、国別結果が貿易・需要指標と乖離している場合は前提を再検討し、計算を再構築する。
多段の社内レビューを経て、普及率・素材構成・価格変動に重大な乖離が生じた場合は専門家への再確認を行う。レポートは年次で更新され、需要や価格に影響を与える重大なイベントが発生した場合は中間更新も実施する。納品前に最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにする。
Mordor Intelligenceのハイドロゲル市場規模と他の公表推計値との比較
公表されているハイドロゲル市場の推計値は、類似したエンドユーザー用途を扱っている場合でも大きく乖離して見えることがある。これは、対象範囲の定義や基準年の選択が必ずしも統一されていないためである。また、製品形態(非晶質ゲルと半結晶性形態)間の価格処理の違いや、古い基準年の構成比率が新たな検証なしに引き継がれていることも差異の要因となっている。
フォームやハイドロコロイドなどの非ハイドロゲル創傷ドレッシングはMordor Intelligenceの本調査の対象外であり、これが、より広範な先進創傷ケア全体を単一の合計値にまとめた推計値よりも本調査の数値が低くなる実際的な理由一つである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 26.58 ビリオン 米ドル(2025年) | |
| 業界レポートA | 36.22 ビリオン 米ドル(2025年) | より広範な素材・用途の集計として提示されることが多く、川下の完成品をより広く含め、ハイドロゲルと隣接するドレッシング形態の分離が不十分なため、2025年の合計値が高くなっている。 |
| 業界団体B | 23.40 ビリオン 米ドル(2023年) | より古い基準年と長い予測期間を使用しており、インフレおよびその後の平均販売単価の修正が出発点に十分に反映されていない場合、合計値が低くなる傾向がある。 |
この乖離は主として対象範囲と基準年の整合性の問題に起因するものであり、単一の計算ステップによるものではない。市場を明確に定義されたハイドロゲル素材・形態に限定し、エンドユーザー需要シグナルおよびインタビューベースの価格レンジで合計値をクロスチェックすることで、最終的な数値は透明性が高く、経時的に照合しやすいものとなっている。
レポートで回答される主要な質問
2031年のハイドロゲル市場の予測値はいくらですか?
2031年までに284億7,000万米ドルから401億6,000万米ドルに達し、CAGR 7.12%を記録すると予測されています。
構造別でハイドロゲル需要を現在リードしているセグメントはどれですか?
半結晶性グレードが2025年の売上高シェア45.56%でリードしています。
ハイドロゲルはどのように節水農業を支援しますか?
ポリアクリルアミド土壌改良材は自重の最大500倍を吸収し、灌漑頻度を削減します。
欧州における衛生グレードのポリアクリレートが直面する規制上の課題は何ですか?
マイクロプラスチック含有量の表示義務化および生分解性義務化の提案により、2028年までに再処方が強いられる可能性があります。