
ヒアルロニダーゼ市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
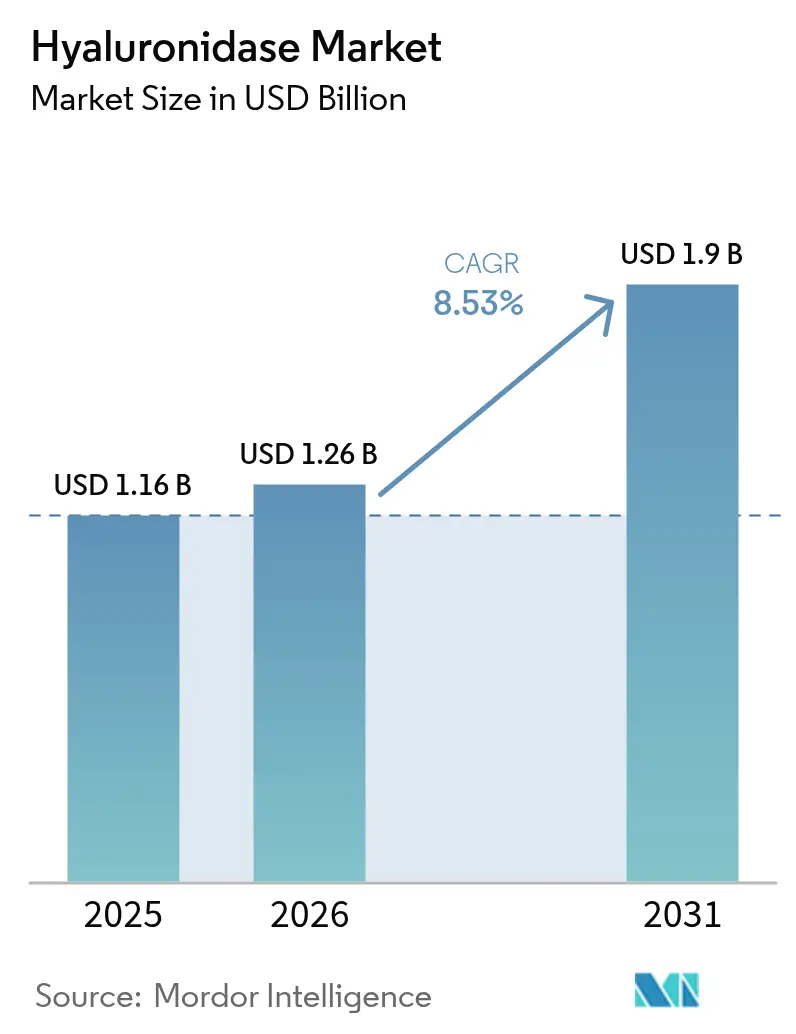
| 市場規模 (2026) | 1.26 十億米ドル |
| 市場規模 (2031) | 1.9 十億米ドル |
| 成長率 (2026 - 2031) | 8.53 % |
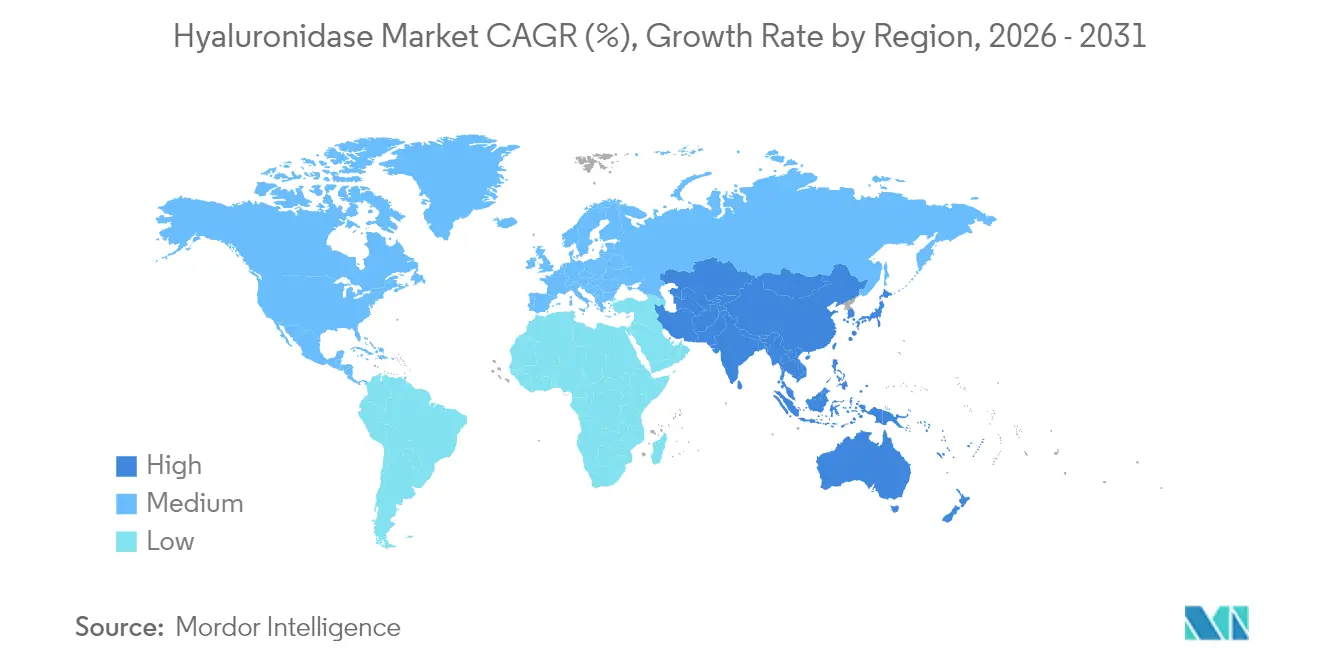
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
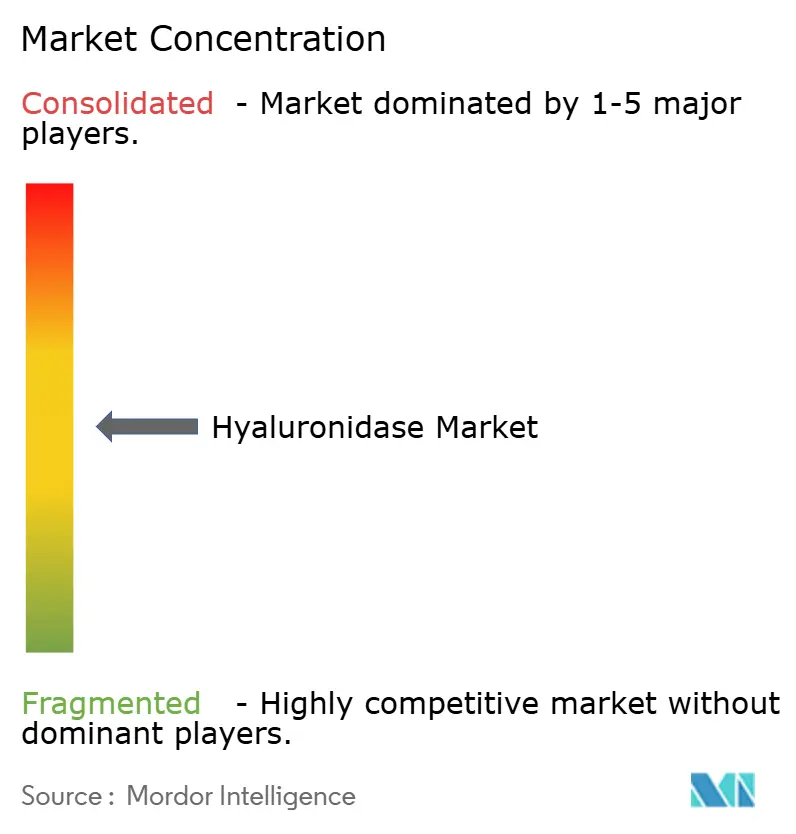
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヒアルロニダーゼ市場分析
ヒアルロニダーゼ市場規模は2025年に11億6,000万米ドルと評価され、2026年の12億6,000万米ドルから2031年には19億米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは8.53%です。皮下投与型バイオ医薬品に対する需要の増大、安全なフィラー溶解に依存する審美的フィラー施術の急速な拡大、および患者中心型薬物送達モデルの採用拡大が、ヒアルロニダーゼ市場を推進する主要な原動力です。規制面での勢いも強く、2024年から2025年にかけてヒアルロニダーゼ含有配合製品に対するFDAの複数の承認が、この酵素の臨床的価値を裏付け、腫瘍学・免疫学・眼科学全体への統合を加速しました。地理的ダイナミクスも同様に決定的です。北米は高度な医療インフラと新規デリバリーシステムの早期採用により主導的地位を維持しており、一方でアジア太平洋は医療アクセスの拡大、可処分所得の上昇、および革新的な国内酵素開発企業の存在を背景に最も急速に成長しています。競争の激しさは中程度であり、Halozyme Therapeuticsのような独自プラットフォーム保有者が、バイオ医薬品ポートフォリオの差別化を目指す大型パートナーに技術をライセンス供与しています。戦略的コラボレーションと、一貫性および低免疫原性を提供する組換え型への推進が相まって、ヒアルロニダーゼ市場全体に新たな成長回廊を解放し続けています。
主なレポートのポイント
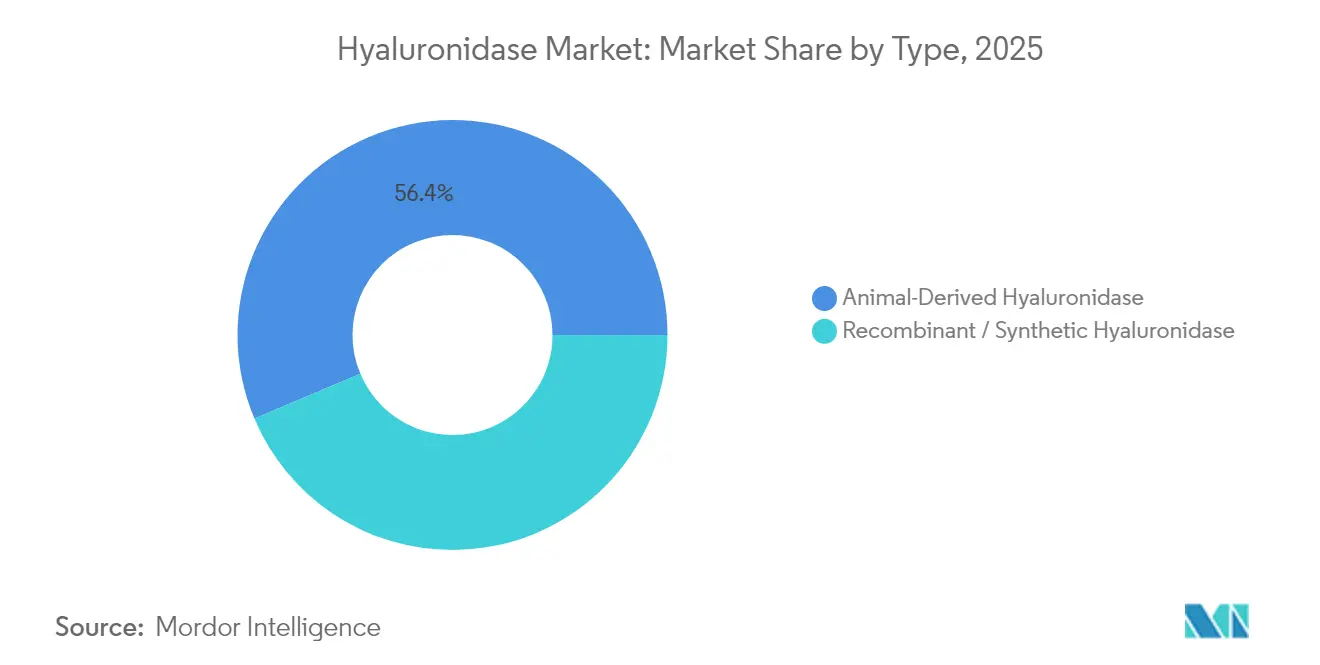
- タイプ別では、動物由来ヒアルロニダーゼが2025年のヒアルロニダーゼ市場シェアの56.35%をリードし、一方で組換え型・合成型ヒアルロニダーゼは2031年までにCAGR 9.55%で拡大する見込みです。
- 製剤別では、凍結乾燥粉末が2025年のヒアルロニダーゼ市場規模において収益シェアの61.55%を占め、一方で溶液・ゲルは2031年までにCAGR 10.35%で成長すると予測されています。
- 適用別では、皮膚科(審美的フィラー溶解)が2025年のヒアルロニダーゼ市場において32.05%のシェアを占め、眼科学は2026年~2031年にかけてCAGR 10.95%で上昇する見込みです。
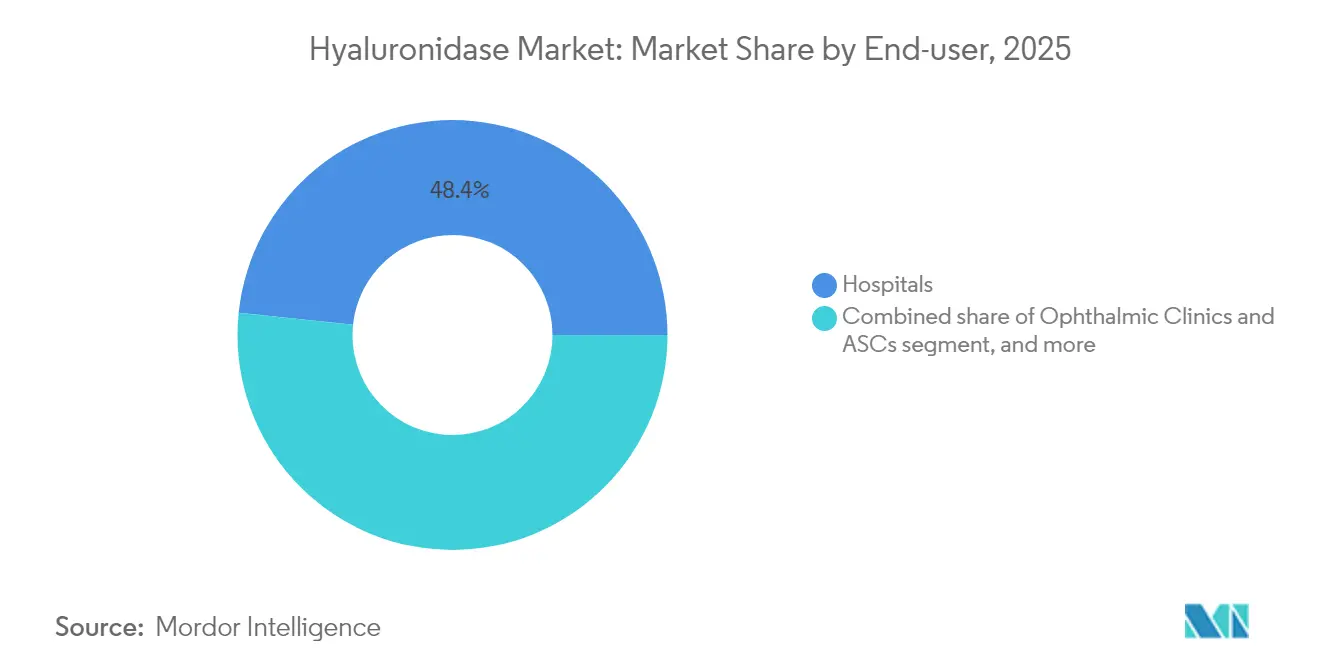
- エンドユーザー別では、病院が2025年のヒアルロニダーゼ市場シェアの48.35%を獲得し、一方で専門皮膚科・審美クリニックは2031年までにCAGR 12.35%で成長する見込みです。
- 投与モード別では、注射剤投与が2025年のヒアルロニダーゼ市場規模において67.45%のシェアを支配し、皮下注入は2031年までにCAGR 13.1%を記録すると予測されています。
- 地域別では、北米が2025年のヒアルロニダーゼ市場シェアの38.15%を支配し、一方でアジア太平洋は2026年から2031年にかけてCAGR 9.05%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ヒアルロニダーゼ市場のドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィラー溶解を必要とする審美・皮膚科処置の拡大 | +2.3% | 北米、欧州、アジア太平洋(都市部) | 短期(2年以内) |
| ヒアルロニダーゼによって実現する皮下投与型バイオ医薬品の成長 | +2.8% | グローバル、北米・欧州に集中 | 中期(2年~4年) |
| 急速注入プロトコルを用いた腫瘍学デイケア化学療法の増加 | +1.5% | 北米、欧州、先進アジア太平洋 | 中期(2年~4年) |
| 世界的なIVFサイクル件数の増加 | +0.7% | グローバル、中国・日本・米国・欧州に重点 | 長期(4年以上) |
| 局所麻酔補助薬を必要とする眼科手術の増加 | +0.9% | グローバル、高齢化社会でより高い影響 | 中期(2年~4年) |
| 単位コストを低下させる組換え酵素の製造スケールアップ | +0.2% | グローバル、初期影響は先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィラー溶解を必要とする審美・皮膚科処置の拡大
ヒアルロン酸フィラーの世界的な普及により、血管損傷、過剰修正、および患者が希望する溶解に対する唯一の標的解毒剤としてのヒアルロニダーゼへの同様に堅固なニーズが生まれています。超音波ガイド下注射により精密な酵素配置が可能となり、必要な用量を削減しながら転帰を改善することで、ヒアルロニダーゼは緊急ツールから包括的フィラーサービスの日常的コンポーネントへと移行しました。専門クリニックは、予測可能な溶解プロトコルがリピート来院と施術への高い信頼性を促進することを確認しており、ヒアルロニダーゼ市場の持続的な需要を支えています。2024年および2025年の「フィラー疲れ」溶解に関するソーシャルメディアでの可視性の向上が、選択的な酵素使用をさらに普及させ、対象患者層を拡大しています。この傾向は、迅速な回復とカスタマイズ可能な結果を約束する低侵襲審美ソリューションへの広範なシフトと一致しています。皮膚フィラー普及率が最も高い北米と欧州の市場が、後にアジア太平洋やラテンアメリカで採用される臨床ベストプラクティスの形成を続けています。
ヒアルロニダーゼによって実現する皮下投与型バイオ医薬品の成長
製薬パイプラインは、診察時間を短縮し外来または在宅投与を拡大するために、ブロックバスター抗体の皮下投与型への移行を進めています。Bristol Myers Squibbのフェーズ3 CHECKMATE-67T試験では、皮下投与ニボルマブとヒアルロニダーゼの組み合わせが静脈内投与に対して非劣性の有効性を達成しつつ、注入時間を30分から5分に短縮することが示され、酵素が可能にするデリバリーの運用上の価値が強調されました。ENHANZEテクノロジーはすでに約200万人の患者に使用されており、将来の展開における臨床的信頼性とスケーラビリティを示しています。医療保険支払者は注入チェアを解放することの経済的利点を認識しており、これらの固定用量配合製品の処方集への組み込みを加速しています。2030年に向けてより多くのPD-1、PD-L1、その他のモノクローナル抗体が皮下投与形式に移行するにつれて、ヒアルロニダーゼ市場は単一製品サイクルを超えた長期的な数量エンジンを獲得します。組換えヒト型は、厳格な安全性と一貫性の要件を満たすことで、この増分需要のライオンシェアを獲得するでしょう。
急速注入プロトコルを用いた腫瘍学デイケア化学療法の増加
FDAの2024年アテゾリズマブおよびヒアルロニダーゼ-tqjs(Tecentriq Hybreza)の承認は、1時間の静脈内レジメンと比較して15分間の皮下投与オプションを確立し、外来腫瘍ケアへのパラダイムシフトを実証しました[1]。このような急速注入プロトコルは、注入スイートの容量制約を緩和し、設備拡張なしに患者スループットの向上を可能にします。患者はより大きな利便性と治療に費やす時間の削減を報告しており、これらの要因がアドヒアランスと生活の質を向上させます。医師はより短い投与時間を臨床的に同等だが運用上優れていると捉え、ガイドラインへの迅速な組み込みを推進しています。2024年後半から2025年にかけてのダラツムマブ、オクレリズマブ、ニボルマブ配合製剤の同様の承認が、ヒアルロニダーゼ対応デリバリーを混雑した腫瘍学領域における競争上の差別化要因として定着させました。免疫腫瘍学および血液学における追加薬剤がこの投与経路を採用するにつれて、累積需要がヒアルロニダーゼ市場の成長軌道を強化しています。
世界的なIVFサイクル件数の増加
人口動態の変化と晩産化の傾向を背景に世界的な不妊治療が拡大しており、卵母細胞の裸化はICSIに先立ち卵丘細胞を除去するためにヒアルロニダーゼに依存しています。査読済み研究では、組換えクムラーゼがウシ由来酵素よりも高い正倍数体胚率をもたらすことが示されており、クリニックはより高いコストにもかかわらずプレミアム製剤を好む傾向にあります[2]。成功率の差異が高い支払い意欲に結びつき、組換え型を不妊センターにとって利益貢献型として位置づけています。精子クロマチン整合性を評価するHABSelect技術などの新興適用が、核心的な裸化を超えた酵素需要を拡大しています。ヒアルロニダーゼを組み込んだ自動裸化モジュールが実験室ワークフローに酵素をさらに定着させ、任意試薬ではなく消耗品の必須品として位置づけています。アジア太平洋のIVF件数の増加、特に中国とインドにおける増加が、ヒアルロニダーゼ市場の長期的な量的成長を支え、組換え供給の地域製造スケールをサポートしています。
ヒアルロニダーゼ市場の抑制要因影響分析*
| 抑制要因インパクト分析 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 反復使用を制限する安全性・免疫原性の懸念 | -0.6% | グローバル、厳格なファーマコビジランスを持つ地域でより高い影響 | 短期(2年以内) |
| 動物由来API供給チェーンへの依存 | -0.4% | グローバル、厳格な規制監視を持つ地域でより高い影響 | 中期(2年~4年) |
| 特許失効後のジェネリック価格圧力 | -0.3% | 北米、欧州 | 中期(2年~4年) |
| インフラが低い地域でのコールドチェーン物流の課題 | -0.2% | 新興市場、途上国の農村地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
反復使用を制限する安全性・免疫原性の懸念
有害反応は依然として稀ですが、動物由来ヒアルロニダーゼの免疫原性ポテンシャルは慢性療法設定での反復投与を依然として抑制しています。ヒアルロニダーゼ促進型皮下免疫グロブリンの系統的レビューでは、特に免疫不全コホートにおける注意深いモニタリングと投与前検査を必要とする孤立したアレルギー事象が強調されました。組換え製剤はリスクを低減しますが、神経学や再生医療などの新興適応において長期安全性エビデンスはまだ成熟中です。病院が過敏症検査を要求する制限的なプロトコルを設定することがあり、投与ワークフローを長引かせ、数量成長を抑制しています。ソーシャルメディア上の否定的な事例(逸話的なものであっても)は患者の感情に影響を与え、慎重さを増幅させる可能性があります。これらの要因が合わさって、強固な長期安全性データセットが蓄積されるまで、ヒアルロニダーゼ市場の拡大ペースに対して中程度の抑制力をもたらしています。
動物由来API供給チェーンへの依存
動物由来ヒアルロニダーゼは2024年の数量の57%を占めており、複数の適用セグメントをウシおよびヒツジの原材料の入手可能性に結びついた供給変動にさらしています。活性と純度のバッチ間変動が用量の不確実性をもたらし、精密医療アプローチを複雑にし、高リスク外科的処置での使用を妨げています。規制当局は組換え型をますます優遇しており、動物抽出に依存する施設はウイルス不活化とエンドトキシン管理のコンプライアンスコストの上昇に直面しています。アジア太平洋および欧州で組換え能力が増強されるにつれて、レガシー製造業者は近代化または撤退するための設備投資圧力に直面しています。このため、近期的なボラティリティが依然として存在し、デリケートな適応における本格的な展開を制限し、供給の多様化が成熟するまでヒアルロニダーゼ市場の拡大に対する逆風を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ヒアルロニダーゼ市場セグメト分析
タイプ別:
組換え型が臨床的選好を獲得動物由来ヒアルロニダーゼは2025年のヒアルロニダーゼ市場シェアの56.35%を維持しており、価格敏感な環境でのコスト優位性を活用しています。しかし、組換え型および合成型酵素はCAGR 9.55%で加速しており、優れた純度、バッチ一貫性、および低免疫原性リスクによって支持されています。腫瘍学および免疫学療法は、厳格なバイオ医薬品基準に整合するために組換え型インプットをますます義務付けており、HALOZYMEやAlteogenなどのプラットフォームイノベーターを推進しています。特許出願はコールドチェーンの負担を軽減する凍結乾燥製剤に焦点を当てており、製剤イノベーションがヒアルロニダーゼ市場における差別化レバーとして機能していることを示しています。
組換え型はまた、より低い数量シェアでも収益を押し上げる価格プレミアムを有しています。技術ライセンサーは、パートナーがパイプライン抗体に酵素を組み込む際に、マイルストーン連動型支払いと中一桁台のロイヤルティを確保し、ビジネスモデルに年金型収益を組み込んでいます。大韓民国のMFDS主導のアジア太平洋規制当局が組換え製品の現地承認を付与するにつれて、地域での採用が加速し、動物由来供給の優位性がさらに侵食されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


製剤別:
溶液・ゲルが勢いを増す凍結乾燥粉末は引き続き主要な形態であり、冷蔵なしで優れた保存期間を持つことから2025年の数量シェアの61.55%を占めています。しかし、配合製品とポイントオブケアの利便性が優先されるにつれて、即時使用可能な溶液・ゲル製剤はCAGR 10.35%で成長する見込みです。眼科処置は制御されたマイクロ投与のために溶液バイアルを好み、皮膚科は注射深度に応じてゲルと溶液の両方を使用します。プレフィルドシリンジとオートインジェクターは、ワークフロー効率を重視する外来センターに響くかたちで、調製エラーとダウンタイムを削減します。
製品開発者は、2〜8℃で6ヶ月間液体状態で活性を維持するためのトレハロースやアルギニンなどの安定剤を実験しており、凍結乾燥フォーマットとの歴史的な安定性ギャップを縮小しています。成功したローンチは、信頼性の高いコールドチェーン物流を持つ地域での処方集の選好を液体に向けてシフトさせ、ヒアルロニダーゼ市場の需要をより高マージンのSKUに向けて再配分する可能性があります。
適用別:
眼科学が成長リーダーとして浮上皮膚科は、拡大する世界的な皮膚フィラーエコシステムと合併症管理における酵素の役割に支えられ、2025年のヒアルロニダーゼ市場規模の32.05%を占めています。この専門科は、すべてのフィラー処置のために事前にヒアルロニダーゼを在庫することを標準化しており、継続的なベースライン需要を確保しています。一方、眼科学は、組換え酵素が眼球周囲ブロックの信頼性を向上させ、硝子体網膜手術における新しい適用が臨床的検証を獲得するにつれて、2031年まで最速のCAGR 10.95%を記録すると予測されています。
化学療法は、複数のモノクローナル抗体が皮下ラベルを取得するにつれて別の優先セグメントとなっており、各ローンチが数百万単位規模の増分的な酵素需要を追加しています。IVFでは、組換えクムラーゼの採用が胚品質向上を支援し、生殖医療内での堅調な二桁成長を強化しています。
エンドユーザー別:
専門クリニックがプレミアムセグメントの成長を牽引病院は2025年のヒアルロニダーゼ市場において48.35%のシェアを維持しており、幅広い処置の多様性と集中購買を反映しています。しかし、専門皮膚科・審美クリニックはCAGR 12.35%で拡大しており、これらの施設が超音波ガイダンスとプレミアム組換え製剤をケアの標準として統合し、処置あたりの価値を高めているためです。眼科クリニックと外来手術センターは患者の在院時間指標の短縮から恩恵を受け、ヒアルロニダーゼ強化麻酔の採用を促進しています。
不妊センターは、転帰向上インプットへの高い支払い意欲を考慮すると、より小規模ながら戦略的に重要なニッチを構成しています。腫瘍学デイケア注入スイートは固定用量ヒアルロニダーゼ抗体カクテルをますます在庫し、物理的な拡張なしにスループットを向上させています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
投与モード別:
皮下注入が投与を革新皮内および局所的皮下注射を含む注射剤投与が2025年の数量シェアの67.45%を支配しました。しかし、固定用量配合製品の皮下注入はCAGR 13.1%を記録しており、腫瘍学、免疫学、神経学全体の投与規範を再形成しています。CheckMate-67T試験は、皮下投与ニボルマブとヒアルロニダーゼがその静脈内対応物との生物学的同等性を確認するとともに、診察時間を5分未満に短縮しました。
眼科溶液デリバリーはニッチだが安定した用途として残り、局所製剤は経皮浸透を標的とした探索段階が続いています。デバイスのイノベーション(プレフィルドペンとウェアラブルポンプ)が利便性を高め、自己投与を促進してケアモデルを分散化しており、これらのトレンドがヒアルロニダーゼ市場における上昇モメンタムを強化しています。
地域分析
北米ヒアルロニダーゼ市場
北米は2025年のヒアルロニダーゼ市場において38.15%のシェアを獲得した。これは革新的な薬物送達フレームワークの早期導入と、規模の大きな審美医療コミュニティの存在によるものである。Halozyme等のプラットフォーム創始企業の存在と、生物製剤に対する充実した償還制度が、腫瘍学および免疫学における臨床普及を加速させている。2024〜2025年にかけてFDAが承認したTecentriq Hybreza、Opdivo Qvantig、およびDARZALEX FASPROは、皮下注入を優先的なモダリティとしてさらに定着させ、酵素使用量の増加を後押ししている。しかしながら、2024年の調査では、救急外来の45.6%がヒアルロニダーゼの在庫を保有しておらず、フィラー合併症管理における対応態勢の不備が露呈した。
アジア太平洋ヒアルロニダーゼ市場
アジア太平洋地域は2026年から2031年にかけて9.05%のCAGRで拡大すると予測されており、可処分所得の増加、美容施術件数の急増、および現地での組換えタンパク製造の発展が追い風となっている。韓国における2024年のTergase®承認は、Alteogenを国内外市場に供給できる地域の主要企業として位置づけ、コストおよび技術の両面で欧米の既存企業に挑戦している。中国の腫瘍学パイプラインも同様に、病院の処理能力向上を目的とした皮下製剤への再製剤化に積極的である。タイおよびシンガポールにおけるメディカルツーリズムの急速な成長は、酵素の利用可能性を必須とする高度な審美プロトコルの採用を促進し、ヒアルロニダーゼ市場の地域的なフットプリントを拡大させている。
欧州ヒアルロニダーゼ市場
欧州は成熟しているものの依然として重要な市場であり、各国の多様な償還制度が採用速度を左右している。EMAはヒアルロニダーゼを単独の酵素として中央集権的に規制していないが、各国の規制当局は米国の適応症を反映した承認を付与しており、国境を越えた一貫性が維持されている。ドイツ、イタリア、スペイン、および英国において100種類を超えるヒアルロン酸フィラーが普及していることが、酵素の基礎需要を押し上げている。初期のENHANZE登録に関する特許の崖は、バイオシミラー参入企業に機会の窓をもたらしており、既存企業はヒアルロダーゼ市場内でのシェアを守るために次世代製剤の開発と充実した市販後サポートへの投資を迫られている。

競争環境
ヒアルロニダーゼ市場は、プラットフォームライセンサー、専門API製造業者、および製剤パートナーの明確な階層に裏付けられた中程度の断片化を特徴としています。Halozyme Therapeuticsは組換え型PH20酵素をマルチアセット契約を通じて収益化し続けており、一方でAlteogenは2025年4月に複数の腫瘍学抗体に関してAstraZenecaにライセンス供与した構造的に異なる組換え型であるALT-B4で勢いを増しています[3]。このような契約には通常、前払いキャッシュ、マイルストーン支払い、中一桁台のロイヤルティが含まれており、酵素イノベーターに持続的な収益源をもたらしています。
知的財産争訟は、コア酵素配列から適用特異的製剤へと移行しています。最近の特許は、月1回の皮下投与のためにヒアルロニダーゼで安定化した高濃度抗CD20抗体混合物を記述しており、現在の差別化の核心は酵素発見ではなくデリバリーサイエンスにあることを示しています。製造の進歩は、インフラ制約のある新興市場を対象として、厳格なコールドチェーンを必要としない熱安定性液体製剤に焦点を当てています。
新興の破壊者(キメラ型またはPEG化ヒアルロニダーゼを探索するバイオテクノロジースタートアップを含む)は、より高い触媒効率、組織内でのより長い滞留時間、またはカスタマイズされた分解プロファイルの提供を目指しています。一方、伝統的なAPIサプライヤーは動物抽出から組換え発現系への移行を検討しているか、陳腐化のリスクに直面しています。これらのダイナミクスが総合的にイノベーション速度と競争の流動性を維持し、ヒアルロニダーゼ市場全体の価格設定とパートナーシップ構造を形成しています。
ヒアルロニダーゼ業界リーダー
-
PrimaPharma, Inc
-
Amphastar Pharmaceuticals, Inc
-
Bausch & Lomb Incorporated
-
Halozyme, Inc.
-
Sun Pharmaceutical Industries Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたヒアルロニダーゼ市場の企業
- Halozyme
- Bausch Health
- Amphastar Pharmaceuticals
- PrimaPharma, Inc.
- Sun Pharmaceuticals Industries
- Stem Cell Technologies
- The Cooper Companies
- Shreya Life Sciences Pvt Ltd.
- Fresenius
- Viatris
- Teva Pharmaceutical Industries
- Cipla

市場機会と将来展望
組換えヒトヒアルロニダーゼの規制承認とパイプライン参入により、既存のプラットフォームライセンサー以外の新規サプライヤーにとっての余地が、特にアジアで生まれている。2026年3月、上海賽保医薬(Shanghai Bao Pharmaceutical)は注射用組換えヒトヒアルロニダーゼについてNMPA承認を取得したと発表し、2026年5月には上海復宏漢霖(Shanghai Henlius)が組換え候補品(HLXTE-HAase02)の第1相健康ボランティア試験の開始(NCT07484893)を公表した。これらの動きにより、組換え供給、現地製造、輸出志向の原薬・医薬品戦略にわたる競争の空白地帯が広がる一方、変動性やコンプライアンス負担にさらされやすい動物由来原料への依存も低減される。
迅速化皮下投与(fSC)およびその分散投与への移行は、ヒアルロニダーゼが賦形剤として、また処置主導の現場における単独レスキュー製品・補助製品として果たす商業的な役割の裾野を広げ続けている。本レポートの臨床エビデンス(例えば、皮下投与ニボルマブとヒアルロニダーゼの併用で投与時間が大幅に短縮されたことを示すCheckMate-67T試験)は、椅子占有時間の短縮や在宅投与モデルを重視する医療システムの優先事項と一致しており、プレフィルドシリンジや安定した液体製剤といった即使用可能な製剤形態、およびデバイス対応の投与を後押ししている。短期的な機会は、組換え供給能力の拡大、コールドチェーン制約を緩和するための液体安定性の改善、そして腫瘍学および免疫学分野の大量投与皮下レジメンにヒアルロニダーゼを組み込むための生物学的製剤開発企業との提携に集中している。皮膚科領域のフィラー逆転処置や眼科麻酔のワークフローも需要を後押ししており、酵素の迅速な入手可能性が採用を促す実務上の要因となっている。
ヒアルロニダーゼ市場における最近の業界動向
- 2026年5月:FDAは業界報道で「新しいヒアルロニダーゼ製剤」として言及された新製剤を承認し、製剤特性(調製の容易さや投与量調整など)が重要となる臨床用途における選択肢を広げた。製品レベルの承認は、眼科手技や処置主導のケアパスウェイなど、酵素の迅速な入手可能性に依存する現場での在庫拡大を後押しする。
- 2025年5月:Argenxは、Vyvgart Hytruloのプレフィルドシリンジ製剤についてFDA承認を取得し、全身性重症筋無力症に対する自己注射が可能となった。この承認は、ヒアルロニダーゼによる分散作用に依存する迅速化皮下投与モデルを強化し、慢性疾患治療における投与のためのデバイス対応・即使用可能な製剤への需要を高めている。
- 2024年7月:韓国食品医薬品安全処(Ministry of Food and Drug Safety)は、Alteogen社のALT-BB4(ベラヒアルロニダーゼアルファ)を組織透過性調整剤として承認した。この承認により、共製剤化や提携に利用可能な組換えヒアルロニダーゼの選択肢が広がり、地域の供給開発と既存プラットフォーム提供企業に対する競争圧力が高まった。


ヒアルロニダーゼ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、ヒアルロニダーゼ市場は、医療および美容の現場において組織透過性を改善するため、またヒアルロン酸に関連する臨床的ニーズに対応するために使用されるヒアルロニダーゼ製品から生じる収益として定義され、各対象地域における販売時点で計上される。
対象範囲の除外事項:商業的な治療用途または美容用途に結びつかない、研究目的のみの実験室使用は除外する。また、ヒアルロニダーゼとして標識または使用されていない、より広範な酵素カテゴリーも除外する。
セグメンテーション概要
- タイプ別
- 動物由来ヒアルロニダーゼ
- 組換え型・合成型ヒアルロニダーゼ
- 製剤別
- 凍結乾燥粉末
- 溶液・ゲル
- 適用別
- 皮膚科学
- 化学療法
- 眼科学
- 体外受精
- その他の適用
- エンドユーザー別
- 病院
- 専門皮膚科・審美クリニック
- 眼科クリニックおよびASC
- その他のエンドユーザー
- 投与モード別
- 注射剤
- 皮下注入
- 眼科溶液
- 局所投与
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 大韓民国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模の算定、および検証
文献調査
文献調査は、承認済み適応症と安全性に関する記載を整理し、製品の境界を一貫させることから始まり、その後、時系列で追跡可能な需要指標を整理する。この段階で使用する公開情報源には、FDAの医薬品ラベルや承認データベース、CDCおよびその他の公衆衛生統計、OECDの医療データ、そしてPubMedなどのリソースを通じて入手する査読済み臨床文献などがある。
境界を数値に変換するため、製品構成や地域展開の手掛かりを得るために、製造企業の年次報告書、投資家向け説明資料、主要なプレスリリースも確認する。UN Comtradeなどの貿易統計は、関連する場合に国境を越えた動きを検証するのに役立ち、企業財務およびニュースに特化した有料サブスクリプションを用いて開示情報を標準化・比較する。このリストは網羅的なものではなく、モデルに使用するデータの収集、検証、明確化のために他の公開情報源も確認した。
一次調査(インタビューおよびアンケート)
一次調査は、実際に購入・使用されているものを確認するために用いられ、その後、文献調査だけでは証明できない主要な仮定を検証するために用いられる。APAC、EMEA、南北アメリカ地域にわたる製造企業、流通業者、臨床医、調達関係者と対話し、市場総計を確定する前に、採用パターン、価格変動、用途構成を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位層:39% | 経営幹部(CXO):15% | APAC:44% |
| 中位層:45% | 部門・事業リーダー:34% | EMEA:33% |
| 中小プレイヤー:16% | マネージャー:51% | 南北アメリカ:23% |
市場規模の算定と予測
市場規模の算定はトップダウン方式で構築され、治療件数と処置対象人口を用途別に再構築し、標準的な投与パターンと平均販売価格帯を用いて数値化する。実際の使用状況は現場によって異なるため、本モデルは、皮膚フィラーの合併症逆転処置の活動、透過性向上を用いる化学療法補助プロトコル、体外受精(IVF)サイクル数、眼科処置件数、そして動物由来から組換えまたは合成供給への構成比の変化といった指標を活用する。
トップレベルの数値が形成された後は、現実性を保つために選択的なボトムアップ検証を行う。これには、サプライヤーの収益構成、包装サイズに関する流通チャネルからのフィードバック、通貨タイミングを調整した地域別の価格サンプルなどが含まれる。予測については、短期系列のトレンド平滑化を組み合わせたシナリオ分析を用い、処置件数の成長、規制上の動き、価格低下または高付加価値化の展開について専門家とともに仮定を検証する。中小国においてボトムアップ検証が不十分な場合は、類似市場からの代理採用率でギャップを補い、現地の医療インフラや輸入パターンに対して再検証する。
データ検証と更新サイクル
合計値は複数の検証を経て確定されるため、最終数値が単一の仮定に依存することはない。処置件数、国別の医療費支出動向、発表された生産能力や供給制約といった独立した指標とモデル値を比較し、異常値については必要に応じて追跡確認の連絡を行いながら見直し・修正する。
承認前には、段階的にレビューが行われ、まずモデル内部の論理チェックを行い、その後、入力値、換算、前年同期比の変動についてピアレビューを行う。レポートは年次で更新され、主要な承認、供給の混乱、または価格変動が市場に大きな影響を与えうる場合には、暫定的な更新が行われる。納品直前には、クライアントが可能な限り最新の見解を受け取れるよう、最終的なアナリストによる確認作業が行われる。
Mordor Intelligenceによるヒアルロニダーゼ市場規模と他の公開推計値との比較
公開されているヒアルロニダーゼ市場の数値が異なるのは、対象とする製品の境界が常に同一ではないこと、また基準年として使用される年によって全体の推移カーブが変わり得ることが理由である。用途構成の扱い方、変動の大きい国における価格設定への対応、仮定の更新頻度の違いも差異の要因となる。
皮膚科、体外受精(IVF)、眼科における処置件数の指標、およびラベルに基づく製品のマッピングが、Mordor Intelligenceの数値を明確に定義された需要プールに結びつけ、関連する酵素カテゴリーを対象から除外するための検証材料となっている。一部の推計値は、2024年を基準年とする長期のCAGR曲線に大きく依拠しており、短期的な採用状況や価格設定を国別に再検証しない場合、近未来の変化を過大に見積もる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の欠落点 |
|---|---|---|
| Mordor Intelligence | USD 1.26 B (2026) | |
| 業界誌発行社A | USD 1.05 B (2024) | より早い基準年とより長い予測期間を用いており、用途レベルでの対象範囲がより広いように見え、すべての国で一貫して商業化されていない関連用途を取り込んでいる可能性がある。 |
| グローバルコンサルティング会社B | 11.1億米ドル(2024年) | 2024年を起点として2030年まで予測しており、見出しのCAGRに大きく依拠しているが、投与量、包装サイズ、地域間の価格分散が異なる医療現場間でどのように標準化されているかについての可視性は限定的である。 |
全体として、この差異は主に基準年の選択と、対象とする製品が実際の臨床用途・美容用途にどれだけ厳密に対応しているかによって説明される。用途を観測可能な処置対象人口に結びつけ、現場からのフィードバックを用いて価格および構成比の仮定をストレステストすることで、最終的な数値は追跡可能性を維持し、将来の更新においても再現しやすいものとなっている。


レポートで回答される主な質問
ヒアルロニダーゼ市場の現在の規模は?
グローバルヒアルロニダーゼ市場は2026年に12億6,000万米ドルと評価されています。
2031年までの市場の予測成長率は?
収益はCAGR 8.53%で上昇し、2031年までに19億米ドルに達する見込みです。
最も急速に拡大することが期待される地域は?
アジア太平洋は2026年から2031年にかけてCAGR 9.05%で最高の地域成長を記録すると予測されています。
組換え型ヒアルロニダーゼが臨床的選好を獲得している理由は?
組換え酵素は一貫した活性と低免疫原性リスクを提供し、腫瘍学、免疫学、および不妊治療適用での急速な採用を支援しています。
ヒアルロニダーゼはどのように皮下投与型バイオ医薬品のデリバリーを改善しますか?
この酵素は細胞外ヒアルロン酸を一時的に分解し、薬物吸収を速め注入時間を短縮します。例えば、皮下投与ニボルマブとヒアルロニダーゼは5分で投与可能であるのに対し、静脈内投与では30分かかります。
最も急速な需要成長を示しているエンドユーザーセグメントは?
専門皮膚科・審美クリニックはCAGR 12.35%で成長しており、日常的なフィラー溶解プロトコルが処置件数の増加を牽引しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

